


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-05 · Last reviewed 2026-10-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
完整的簿記是履行 Dutch BV 申報義務的基礎。對於跨國所有者而言,當憑證與記錄需要跨國收集時,Dutch BV 的簿記要求可能會更難管理。日常交易會匯入增值稅申報、年度財務報表與稅務申報,因此記錄中的遺漏可能會影響多項申報。
清晰的流程使這些義務更易於管理。本指南說明了 BV 應保存哪些財務與數位記錄、保存期限為多久,以及簿記如何支援增值稅與年度申報。指南還區分了各項主要的申報義務,以便您可以分別進行規劃,而不是將其視為單一任務處理。
您將找到在整個財政年度整理記錄、遠距協調資訊以及為週期性截止日期做好準備的實用步驟。透過一致的工作流程,您的 BV 可以使其行政管理隨時準備好進行申報,並提高合規工作的可預測性。
重點摘要
- 將簿記與增值稅申報、公司所得稅申報及年度財務報表分開處理。每一項都是獨立的申報任務。
- 整理發票、銀行記錄、收據、合約及相關薪資記錄,以確保交易可追溯和審查。
- 一貫執行記錄保存期限:7 年,不動產則為 10 年。
- 使用完整的交易記錄編製和審查增值稅申報,並適用相應的增值稅稅率:21%/9%/0%。
- 在工作流程中建立定期檢查機制,包括 UBO 門檻 >25% 以及在 7 天內申報 UBO 變更的規定。
目錄
Dutch BV 記帳涵蓋的範圍,以及其與申報年度財務報表的差異
Dutch BV 為私人有限責任公司,即 Besloten vennootschap。其財務帳務處理是一項持續性的責任,而非僅僅是年終工作。記帳是指記錄財務交易並保存佐證文件。申報背後所依據的記錄屬於 Dutch BV 記帳要求的組成部分,而不僅僅是提交給主管機關的申報表。
記帳包含哪些責任?
持續且具一致性地記錄商業交易,並整理說明這些交易的文件。例如,銷售發票記錄客戶所欠的營業收入,而相關的銀行帳目則顯示款項是否以及何時到帳。供應商發票與付款證明則佐證業務費用的記錄。將這些項目相互關聯,可使追溯數據至其來源變得更加容易。
Belastingdienst 將商業帳務記錄描述為納稅申報的基礎,並要求企業將其備查。其指引涵蓋佐證記錄,包含數位記錄。Belastingdienst 關於保存商業記錄的指引說明了保存義務。記帳為申報提供準備與支援,但其本身並不會代表 BV 提交 VAT 申報表或企業所得稅申報表。
記帳如何與 BV 申報相互關聯
記帳記錄並整理憑證;申報則使用這些記錄來編制並提交申報表及年度財務報表。在編制和審查申報文件之前,必須準確記錄基礎交易。
對於 VAT 而言,記帳提供了用於編制申報表的銷售與採購資訊。對於企業所得稅而言,帳目和佐證記錄為稅額計算提供資訊。年度財務報表則概述該 BV 在財政年度的財務狀況與經營成果。儘管這些申報工作依賴相同的基礎帳務,但它們屬於各自獨立的申報任務。
年度財務報表於年結後 12 個月內向 KVK 申報,為 BV 適用的申報截止期限。KVK 在其年度財務報表申報指引中說明了該項義務與流程。完整且可追溯的記錄有助於編制財務報表、調查差異並了解公司的財務績效。這些記錄也有助於 BV 回應有關申報表或報告中數據的問詢。
Dutch BV 應保存哪些記錄以及保存期限
BV 的帳務管理應使人能夠將已記錄的交易追溯至佐證該交易的文件或資訊。該等要求適用於有組織的整體記錄體系,而不僅限於發票或紙本文件。以下類別為實務整理範例,並非法定詳盡清單。
應整理的核心財務文件
依記錄所支援的活動進行分組。這有助於核對帳目、調查差異並為申報準備資訊。
- 銷售:客戶發票、折讓單及相關付款資訊。
- 採購與費用:供應商發票、收據以及說明費用商業目的之文件。
- 銀行業務:對帳單和交易明細,有助於將收付款項與記錄項目進行比對。
- 合約:佐證或解釋交易的協議,例如經常性服務或重大採購。
- 員工相關交易:相關薪資記錄以及佐證為員工記錄之金額的文件。
在切實可行的情況下,請保持佐證記錄與相關交易的關聯。例如,供應商發票、付款分錄與銀行交易記錄應能被識別為同一筆費用的組成部分。數位記錄(包括相關電子郵件與下載的銀行對帳單)亦可構成帳務的一部分。Belastingdienst 關於保存商業記錄的指引說明了帳務管理與保存要求。
荷蘭企業的記錄保存期限
記錄保存 7 年(不動產相關記錄保存 10 年)。Belastingdienst 規定商業記錄的標準保存期限為 7 年,與不動產相關的記錄保存期限為 10 年。較長的期限適用於相關不動產記錄,並非自動適用於 BV 持有的所有文件。保存期限自該資訊不再有效或失效之日起算。
整理記錄應確保其在整個適用期間內均可調取。使用清晰的分類與一致的檔案命名,並維持佐證文件與記帳分錄之間的關聯。這有助於 BV 在回應有關交易的問詢時,無需依賴記憶或在無關檔案中搜尋。專業的會計支援亦可協助 BV 整理其財務記錄及相關申報。
Dutch BV 記帳如何支援 VAT 記錄與申報
VAT 申報取決於將申報表中的數據與基礎商業交易相關聯。組織完善的分類帳將銷售與採購連同發票、折讓單與付款記錄彙整在一起。這使得在 BV 編制其 VAT 申報表之前,更容易審查交易記錄是否保持一致。
哪些記帳記錄有助於證實 VAT 申報?
對於銷售,請將銷售發票及任何後續調整(例如折讓單)與相應的會計分錄進行比對。對於採購,請將供應商發票與費用分錄及相關付款資訊連結。這些關聯有助於發現遺漏文件、重複分錄或帳務與申報數據之間的差異。
保持每筆交易記錄足夠清晰,以說明供應或採購的內容以及金額的記錄方式。佐證特定交易所要求的文件可能取決於其具體情況,因此請勿將單一範例視為完整的憑證清單。Belastingdienst 說明了企業如何申報 VAT,並提供有關 VAT 稅率與免稅規定的指引。
如何在記錄中處理不同的 VAT 稅率
荷蘭的 VAT 稅率為 21%/9%/0%。這一稅率組合本身並不能直接說明特定產品或服務適用何種稅率。正確的 VAT 稅務處理取決於該交易本身,因此在記錄與申報之前,請對照現行 Belastingdienst 指引確認適用的稅率與稅務處理方式。
下表顯示了與交易相互關聯之記錄範例。其並未指定特定供應適用的 VAT 稅率;應依據各項交易本身的具體事實進行評估。
| 交易類型 | 典型佐證記錄 | 需確認之 VAT 稅務處理 |
|---|---|---|
| BV 的銷售 | 銷售發票及任何相關折讓單 | 核對特定供應適用的 VAT 稅務處理方式。 |
| BV 的採購 | 供應商發票及相關付款記錄 | 核對顯示的 VAT 以及該筆採購適用的稅務處理方式。 |
| 對已記錄銷售或採購之調整 | 折讓單或其他說明調整之文件 | 核對調整對 VAT 記錄與申報表之影響。 |
採用一致的記帳流程作為實務控制措施:帳務中每一項 VAT 數據均應可追溯至相關交易及其佐證記錄。請依據官方指引核對稅務處理方式,而非逕自假設熟悉的稅率或以往的交易必然再次適用。
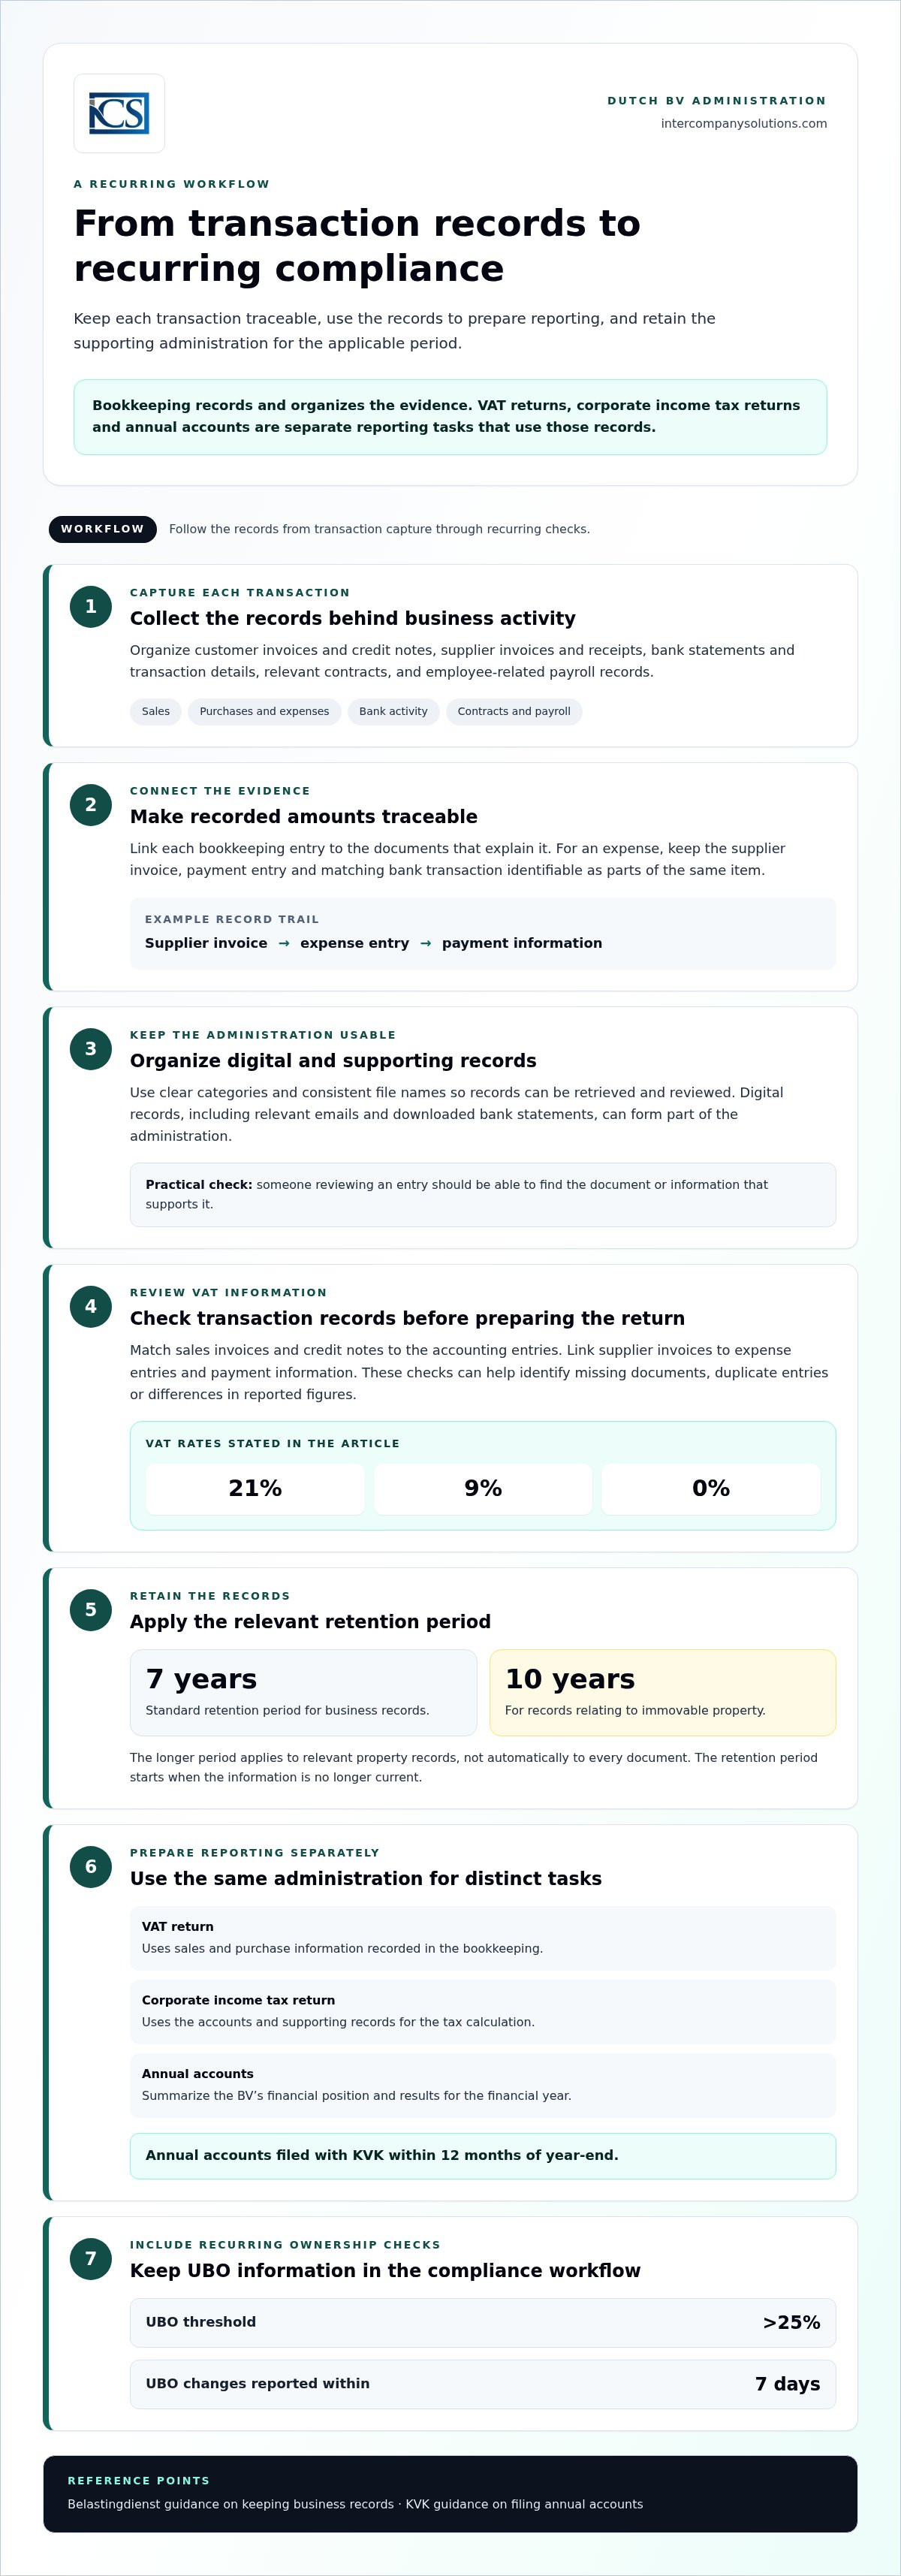
適用於定期合規的實用 Dutch BV 記帳工作流程
可重複的流程有助於保持交易記錄的最新狀態,並更易於根據相同的基礎帳務記錄編製報告。以下步驟為實用的工作流程,而非規定的申報時間表。請建立符合該 BV 業務活動與申報需求的收集與審核節奏。
可重複的記帳常規流程
- 收集並分類文件。彙整銷項與進項發票、收據、合約、銀行記錄以及相關的薪資文件。按交易類型或會計期間予以歸檔,以便隨時查閱。
- 記錄每筆交易。在記帳系統中輸入收入、支出和其他商業交易,並將分錄與其佐證記錄相互連結。
- 進行銀行對帳。將已記錄的收付款項與銀行交易進行比對。調查不符項目,而非對差異置之不理。
- 審查缺漏與不一致之處。檢查是否有缺漏文件、重複分錄或與原始憑證不符的金額。在常規審核中解決這些問題可減少編製報告時的延遲。
- 編製申報資料。利用經審核的記錄編製增值稅申報、企業所得稅申報及年度財務報表。這些均屬獨立的義務;完成其中一項並不能替代其他項目。
分開追蹤 UBO 變更與年度帳目
將所有權與控制權資訊作為獨立的公司合規查核點。UBO 門檻為 >25%。UBO 變更必須在 7 天內申報。KVK 的 UBO 登記冊指引說明了登記與變更程序。此更新獨立於常規簿記與稅務申報。
年度帳目遵循獨立的年結流程。適用截止期限為在年結後 12 個月內向 KVK 提交年度帳目。請依據該 BV 的財政年度結束日規劃編製、核准與提交程序,並參閱提交年度帳目的 KVK 指引以了解相關流程。請獨立追蹤加值稅申報、UBO 更新與年度帳目,因為各自具有不同的目的與觸發條件。
一致的工作流程有助於業主及早發現缺失資訊,並維持從原始憑證到申報報告的清晰路徑。
身為國際創辦人管理 Dutch BV 簿記
從境外管理 Dutch BV 可能會增加向不同地點的人員收集文件、維持記錄最新狀態以及協調申報編製的難度。雖然適用相同的記帳流程,但業主可以決定如何組織工作以及由誰處理每個步驟。明確的職責劃分有助於避免直到申報表或年度報告到期時才發現資訊遺漏。
將簿記移交給專業人士前應準備的事項
業主可透過收集該 BV 的交易記錄並以一致的格式提供相關公司詳細資訊,使流程更有秩序。實際的移交內容可能包括:
- 銷售與採購發票、收據及相關折讓單;
- 該期間的銀行對帳單或交易資訊;
- 說明重大或經常性交易的合約或其他文件;
- 相關薪資資訊(若該 BV 僱有員工);以及
- 理解行政管理所需的公司詳細資訊與過往申報記錄。
使用可預測的檔案名稱,並按期間或交易類型將文件分組。依據約定的日常工作慣例定期提交新資訊,而不是讓文件跨多個申報期間累積。這些是實務上的協調措施,而非獨立的法定截止期限。有關會計記錄的更完整說明,請參閱 Dutch BV 會計專題指引,並在相關情況下參閱 Belastingdienst 關於加值稅註冊的官方指引。
何時需要專業會計支援的協助
業主可由內部維護常規記錄,並在需要審核分錄、編製加值稅申報、處理年度稅務申報或編纂年度報告時尋求專家支援。當行政管理跨國界進行、責任由多人分擔,或業主需要單一流程將交易記錄與申報任務銜接時,這會非常有幫助。支援範圍可配合公司內部保留處理的工作內容進行調整。
Intercompany Solutions 為簿記、加值稅申報、年度稅務申報與年度報告提供會計支援。免費的初步諮詢為創辦人提供了討論其記帳流程以及所需支援的機會。
讓您的 BV 簿記成為可重複執行的流程
可靠的簿記始於完整且可檢索的記錄。保持原始憑證井然有序,並在規定期限內保存:一般為 7 年,不動產則為 10 年。利用這些記錄編製並審核加值稅申報,同時將稅務申報與年度帳目作為獨立的義務分別追蹤。
無論您是親自管理行政事務還是從境外協調,一致的常規流程都會有所助益。定期收集文件,核對交易與銀行活動,並在編製申報前檢視缺漏。這使您能更清晰地掌握公司記錄,並為合規決策提供結構化的依據。
如需簿記、加值稅申報、年度稅務申報及年度報告方面的支援,請預約 Intercompany Solutions 的免費初步諮詢。
為您 BV 的財務行政管理與申報建立可重複執行的流程。
常見問題
Dutch BV 必須保存哪些簿記記錄?
Dutch BV 應保存能解釋其財務交易的記錄,包括銷售與採購發票、收據、銀行資訊、合約以及相關薪資文件。具體記錄取決於公司的經營活動,因此這些範例屬於實務分類,而非詳盡無遺的法律清單。有序的原始憑證有助於追蹤簿記分錄並支援準確的申報。有關最新要求,請參閱 Belastingdienst 關於業務記錄的指引。
Dutch BV 必須保存其記錄多長時間?
記錄須保存 7 年(不動產相關記錄為 10 年)。10 年的期限適用於與不動產相關的記錄,不應推廣至所有其他 BV 記錄。保存期限自該資訊不再具有現行效力時起算。在適用期限內,應保持記錄井然有序且可供調閱。Belastingdienst 對保存規則及其適用範圍進行了說明。
Dutch BV 是否每年都需要提交年度財務報表?
是的。BV 必須為其財政年度編製年度財務報表,並向荷蘭商會 KVK 提交。在年度結束後 12 個月內向 KVK 提交年度財務報表即符合提交截止期限。簿記記錄為編製財務報表提供支援,但這些記錄與提交的年度財務報表並不相同。有關流程詳情,請參閱現行關於提交年度財務報表的 KVK 指引。
Dutch BV 應在簿記中記錄哪些增值稅稅率?
荷蘭增值稅稅率為 21%/9%/0%。此稅率體系本身並不能決定特定產品或服務適用何種稅率。正確的增值稅處理方式取決於具體的供應情況和交易背景,因此在入賬或計入申報表之前,應根據現行 Belastingdienst 指引核實具體個案。Belastingdienst 的增值稅稅率指引對各項稅率及其適用情況進行了說明。
Dutch BV 需要多久更新一次簿記?
BV 應定期維護其簿記,以確保記錄完整並隨時可供查閱,此乃實務之舉。此處並未指明作為法定截止日期的單一簿記頻率。請將此日常流程與增值稅申報週期及年度申報日期區分開來,後者遵循各自的適用要求。持續收集憑證並將已記錄的交易與銀行流水核對,有助於在準備申報前發現遺漏的資訊。
如果 Dutch BV 的 UBO 資訊發生變更會怎樣?
UBO 的認定門檻為 >25%,且 UBO 變更必須在 7 天內申報。該申報義務獨立於日常簿記和年度財務報表的提交。BV 應監控所有權或控制權的變更,並將公司合規記錄與財務交易記錄分開保存。有關申報詳情和適用要求,請參閱現行關於 UBO 登記冊的 KVK 指引。
國際創始人是否可以遠端管理 Dutch BV 的簿記?
可以。國際創始人可透過整理發票、銀行資訊及其他原始憑證以便進行持續的交換與審核,從而進行遠端簿記協調。週期性的流程有助於業主和任何編製賬目的人員在申報前及時發現遺漏資訊。專業會計支援可協助處理簿記、增值稅申報、年度稅務申報以及年度財務報告,而 BV 仍有責任確保其記錄與各項申報得到妥善管理。
最後審核日期:2026 年 10 月
來源
- ICS Payroll - 荷蘭薪資服務
- KVK - 荷蘭商業登記冊註冊
- Business.gov.nl - 私人有限責任公司 (bv)
- Burgerlijk Wetboek Boek 2(荷蘭民法典,法人實體)
- Rijksoverheid - 企業營運
- Belastingdienst - 公司所得稅稅率
- Belastingdienst - 工資稅 (loonheffingen)
- UWV - 雇主義務
- SVB - 荷蘭社會保險
- Belastingdienst - 企業增值稅 (btw)
- 歐盟委員會 - 增值稅規則與稅率
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC 全球稅務摘要 - 荷蘭
- ICLG - 公司治理法律與法規,荷蘭
想了解更多關於荷蘭 BV 公司的資訊?
諮詢專家Ready to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |