
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-12 · Last reviewed 2026-10-12
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
準確的企業稅務申報不僅僅取決於填寫申報表。荷蘭的企業稅務會計師應將貴公司的簿記、稅務計算、申報和營運背景相結合,特別是在所有權或交易涉及跨境的情況下。在選擇專業支援前,請先釐清包含哪些工作項目、您必須提供哪些紀錄,以及由誰審核與核准申報。
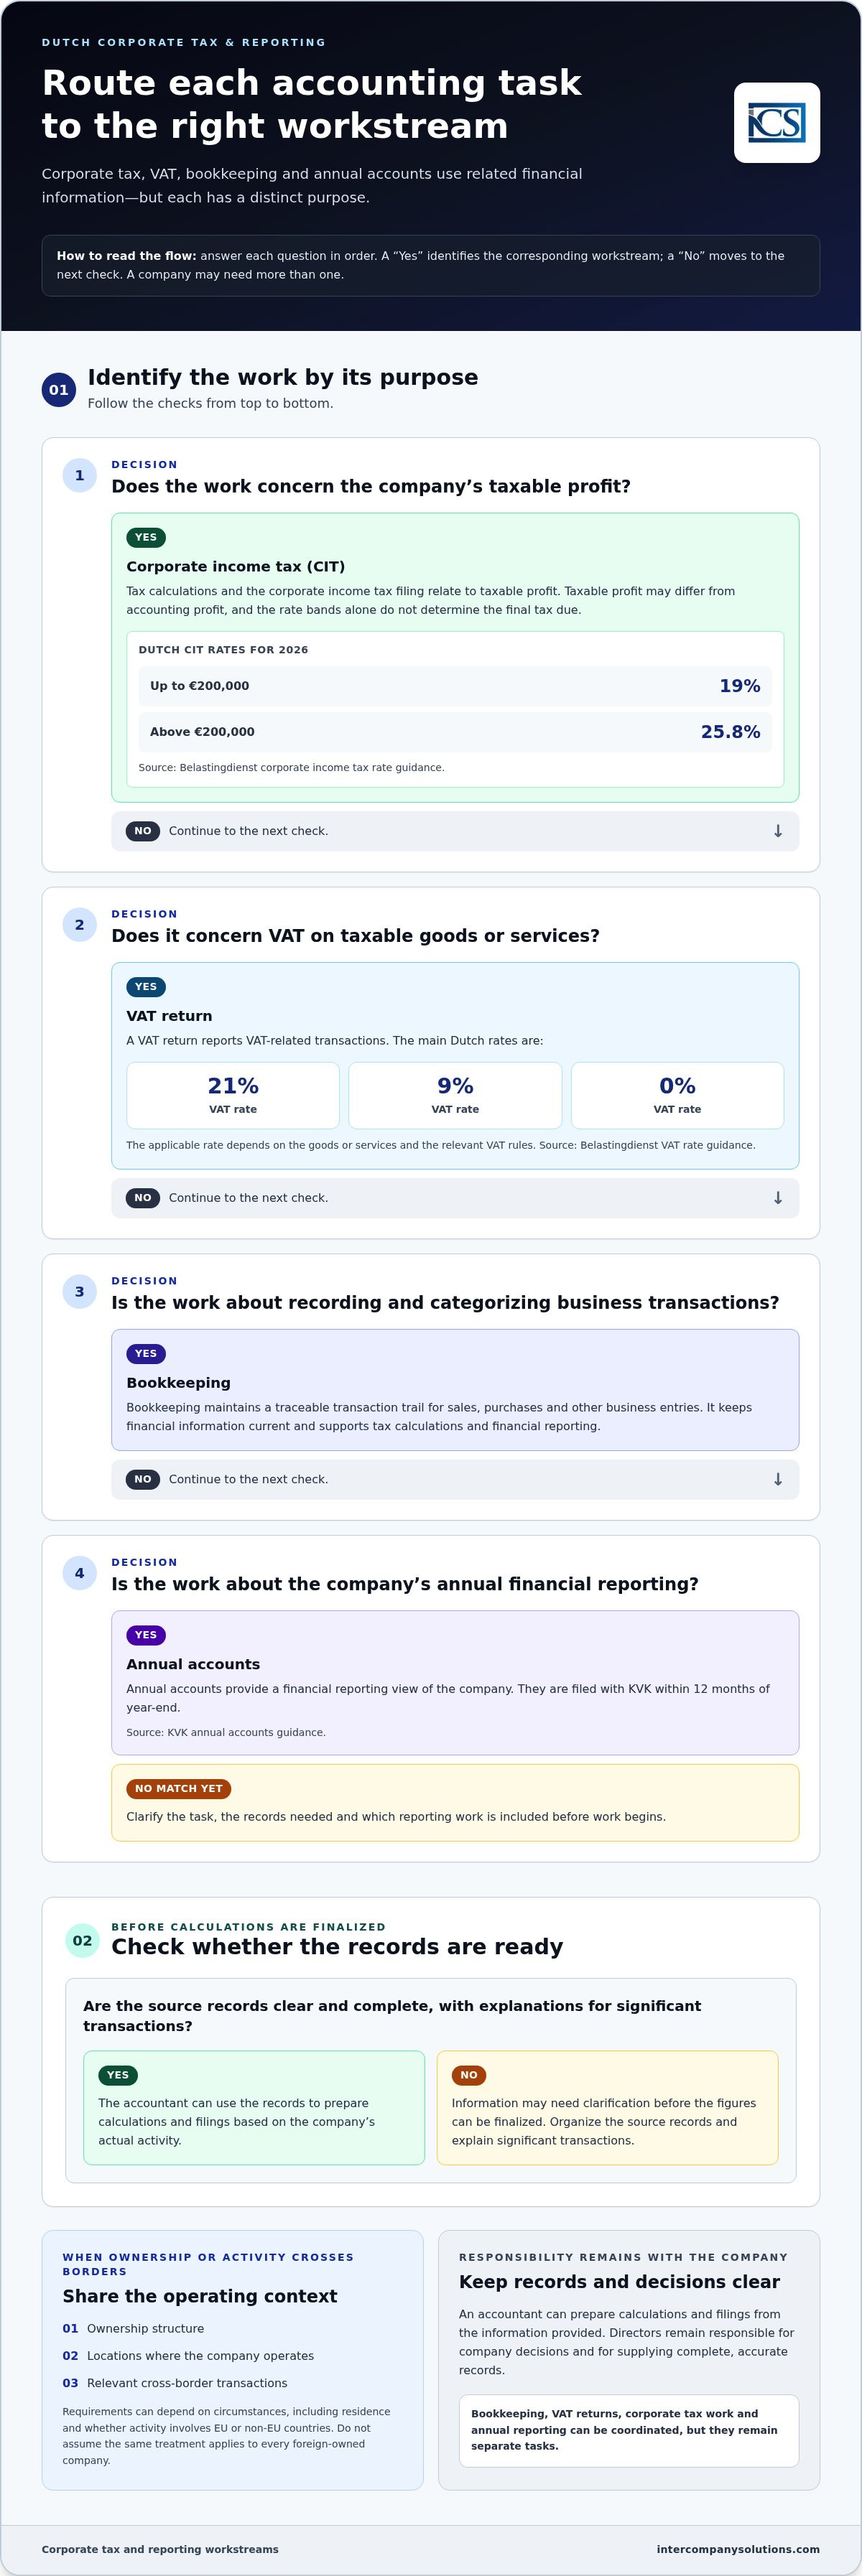
首先請確認貴公司需要涵蓋的工作範圍。企業所得稅申報表、增值稅申報表、簿記和年度財務報表各有不同的用途,即使它們採用了部分相同的財務資訊。
本指南說明企業稅務會計支援的角色與限制、應整理的公司資訊與紀錄,以及選擇會計師時應考量的重點。指南亦展示稅務申報如何融入更廣泛的簿記與會計支援中,以便您在更清楚了解公司責任的情況下,規劃持續的合規工作。
Key Takeaways
- 企業稅務會計師可支援稅務計算和申報,而簿記、增值稅申報及年度報告則各有其不同功能。
- 2026 年荷蘭企業所得稅(CIT)稅率為 200,000 歐元以下 19%,超過 200,000 歐元部分為 25.8%;應稅利潤可能不同於會計利潤。
- 依據服務範圍、持續性、紀錄責任以及獲取稅務專業知識的途徑,評估內部團隊、軟體導向與外部支援。
- 整理財務紀錄、對交易進行分類,並提供相關的公司營運背景。紀錄應保存 7 年,不動產相關紀錄則需保存 10 年。
- 在工作開始前規劃會計與稅務任務,並利用初步諮詢討論貴公司的需求及擬議的服務範圍。
目錄
荷蘭企業稅務會計師處理的事項
企業稅務會計師協助整理與稅務相關的紀錄、計算應稅所得、編製企業所得稅申報,並協調相關申報事項。簿記人員主要記錄並分類交易。這些角色可能會有所重疊,但稅務工作是利用底層紀錄來處理計算與申報要求,而簿記則是保持財務資訊的即時性與可追溯性。
業務範圍取決於公司的架構、營運活動及申報需求。會計師可依據所提供的資料編製計算表與申報文件,但董事仍對公司決策以及提供完整、準確的紀錄負有責任。專業支援並不能取代管理階層對公司資訊與決策的責任。荷蘭稅務機關的企業所得稅指引說明了相關稅務架構。如需更廣泛的背景資訊,請參閱荷蘭企業稅。
企業稅務申報與日常會計處理的差異
納稅申報表是更廣泛的財務紀錄與申報週期中的一部分。簿記維持銷售、採購及其他商業分錄的交易追蹤軌跡。這些紀錄為稅務計算與財務報告提供支援,但記錄交易並不等同於確定其稅務處理方式。
企業所得稅與增值稅(BTW)是不同的義務。企業所得稅與公司的應稅利潤相關;增值稅則與貨物或服務的應稅供應,以及在相關交易中收取或核算的增值稅相關。兩者的計算方式、申報表與法規均有所不同。公司可能需要協調整合其簿記、增值稅申報、企業所得稅工作以及年度報告,但這些仍屬於各自獨立的工作。會計師可協助串聯這些工作,並釐清各項工作所需的資料。
跨國所有權結構對業務合作關係的影響
單憑跨國所有權結構並不能決定每一項荷蘭稅務義務。相關細節可能包括公司的所有權人、營運所在地,以及是否存在關係人交易或跨境交易。這些事實有助於確認哪些紀錄與說明是相關的。具體要求可能因情況而異,包括所有權人或實體是稅務居民還是非稅務居民,以及相關活動是否涉及歐盟或非歐盟國家。對於在多個司法管轄區(例如阿聯酋)均設有實體的公司,聘請如 Account Dubai 等專家,可確保當地的會計、審計與稅務合規與更廣泛的集團報告保持一致。切勿假定某一家外資公司的稅務處理方式適用於另一家公司。
在合作關係開始時,請提供所有權架構、公司營運地點以及跨境交易的明確說明。這能為會計師提供評估紀錄與申報需求的背景資訊,而不會預設所有外資企業都遵循相同的規則。正在規劃其架構與進入步驟的創辦人,亦可參閱在荷蘭創業指引,進而利用該公司背景資料來指導後續的會計與稅務工作。
會計師協調的荷蘭企業稅務與申報職責
荷蘭公司的稅務與申報工作基於相同的底層財務資訊,但每項義務都有其獨立的目的與申報流程。會計師可協調整合這些工作所需的紀錄與計算。公司仍必須保持其資料的完整性,並審查影響其帳目與稅務狀況的決策。
企業所得稅計算與申報
根據 Belastingdienst 關於企業所得稅稅率的指引,2026 年荷蘭企業所得稅稅率為 200,000 歐元以下 19%,超過 200,000 歐元部分為 25.8%。這些稅率級距僅為計算的一部分,並非公司最終應納稅額的完整預估。
應稅利潤不必然等同於會計利潤。簿記記錄交易並支援財務報表;稅務計算隨後將相關稅務處理規則應用於公司的經營成果。為了依據實際營運狀況編製申報表,會計師需要明確的原始憑證紀錄以及重大交易的說明。如果資料不完整,在申報表定稿之前可能需要對相關數據進行釐清。
企業所得稅申報具有其特定的申報要求。由於申報截止日期可能取決於公司的具體情況,請遵循 Belastingdienst 當前關於企業所得稅申報的指引,而非依賴一般的日期。應使申報表、輔助計算表與簿記保持一致,以便數據可追溯至公司的原始紀錄。
增值稅與年度報告在整體合規架構中的定位
增值稅與企業所得稅是分開的。增值稅申報表申報與增值稅相關的交易,而企業所得稅申報表則涉及應稅利潤。荷蘭的主要增值稅稅率為 21%、9% 和 0%;適用稅率取決於貨物或服務以及相關的增值稅規則。Belastingdienst 增值稅稅率指引說明了各項稅率及其適用方式。切勿使用增值稅稅率來估算企業所得稅,亦不可將增值稅申報表視為企業所得稅申報表的一部分。
年度帳目是另一項獨立的申報義務。如 KVK 年度帳目指引所述,年度帳目須在會計年度結束後 12 個月內向 KVK 提交。它們呈現了公司的財務報告視角,而稅務申報則是將稅收法規應用於相關財務資訊。協調整合簿記、增值稅、稅務計算與年度報告,有助於在這些獨立的流程中維持一致的紀錄。
如果貴公司的申報職責或紀錄需要進行整體評估,您可以與 Intercompany Solutions 討論您的會計與稅務需求。
如何比較荷蘭公司的企業稅務會計師支援服務
合適的支援模式取決於貴公司需要涵蓋的工作範圍以及內部可用的人力資源。交易量有限的 Dutch BV 所需的安排,可能與擁有員工、跨境營運或有多個申報流程需要協調的公司不同。軟體有助於整理資訊,但無法單憑自身取代針對具體情況的稅務判斷,也無法自行補足缺失的業務背景脈絡。
可參考此比較表來了解各項工作由何方負責,以及在哪些環節引入額外支援可能具有效益。各項方案亦可結合使用。例如,公司可將簿記保留在內部進行,同時由外部支援處理稅務與申報事宜。
| 支援模式 | 服務範圍與持續性 | 紀錄與稅務專業知識 |
|---|---|---|
| 內部員工 | 可持續處理常規財務工作,但取決於員工能力、職能覆蓋及工作交接情況。 | 公司內部人員維護或協調紀錄。獲取荷蘭稅務專業知識的能力取決於團隊經驗以及所採用的任何外部諮詢。 |
| 以軟體為主的行政管理 | 可支援重複性的簿記工作流程並整理交易數據。持續性取決於系統的正確使用、定期輸入及系統存取權限。 | 公司人員仍對輸入資訊的品質負責。軟體可以標記或處理數據,但無法獨立評估每種特定於公司的稅務處理方式。 |
| 外部會計支援 | 可在約定範圍內提供經常性的簿記、稅務或申報協助。持續性取決於約定的工作流程以及資料的及時共享。 | 公司提供完整的紀錄與相關說明。在約定範圍內提供稅務專業知識,而董事仍保留對公司決策與批准的責任。 |
配合公司架構與營運活動調整支援服務
應評估實際工作內容,而非僅憑法定形式。考量交易量、跨境銷售或採購、關係人交易活動、員工以及申報需求。營運活動有限且架構單純的 Dutch BV,採用範圍較窄的支援方案即可妥善管理。更多元化的營運可能需要在簿記、增值稅、薪資計算、稅務計算與年度申報之間進行更緊密的協調。僅憑公司類型本身並不能決定特定的稅務結果,亦無法保證節稅。
檢視會計與稅務協調的範圍
在工作開始前,先梳理各項任務與交接流程。簿記負責整理基礎交易;增值稅申報與年度稅務申報出於不同的申報目的運用相關財務資訊;年度財務報告則呈現公司的財務狀況與營運成果。雙方應約定由誰提供原始憑證、解釋異常交易、審核數據草稿、核准申報以及回覆後續問詢。明確權責歸屬可減少疏漏,特別是在董事與財務人員跨地點或跨時區工作時更是如此。
Intercompany Solutions 為荷蘭實體(包括外資持有的企業)提供會計與稅務支援。正在評估不同方案的公司可以討論其會計與稅務需求,以界定符合其營運活動與內部能力的實務範圍。請確保各項責任、記錄與審核步驟自始至終皆清晰明確。
為您的荷蘭稅務會計師準備的記錄與資訊
依清晰的順序整理記錄,以利追溯交易並有效率地解決問題。完整且即時的原始憑證有助於簿記和稅務工作,但任何核對清單都無法取代對貴公司營運活動、股權架構及具體情況的審查。以下記錄為實務範例,並非在所有情況下均必須提供的固定文件清單。
- 整理原始憑證。收集現有的發票、銀行對帳單、費用憑證以及公司交易記錄。將文件保存在結構一致的文件夾中,並使相關所屬期間易於辨識。若一筆銀行付款包含多個項目,請保留足夠的佐證細節,以將其與底層交易關聯起來。
- 分類交易並解釋異常項目。依照您的簿記流程對記錄進行分組,然後標記可能需要背景說明的記帳分錄,例如大額一次性費用、涉及股東的款項或與關係企業的交易。針對該筆交易所涉事項及其商業目的,附上簡短且符合事實的說明。清晰的解釋有助於會計師評估如何入帳該項目以及是否需要進一步資訊。
- 分享公司背景資訊與異動狀況。提供該期間內公司營運活動、所有權、營業地點以及相關變更的最新情況。說明新增的業務範疇、公司營運方式的轉變,或與常態營運活動不同的交易。所需資訊取決於公司的具體情況,因此對於不明確或異常的項目應進行討論,而非自行臆測其處理方式。
記錄保存與所有權資訊
根據 Belastingdienst 的記錄保存指引,商業記錄須保存 7 年,不動產相關記錄則須保存 10 年。保存的目的在於日後查閱底層記錄;這並不意味著每份文件在稅務計算中都具有相同的作用。
所有權細節同樣重要。如 KVK 的 UBO 指引所述,荷蘭 UBO 登記門檻為 >25%;UBO 資料若有變更,必須在 7 日內申報。這些義務與實際所有權和控制權資訊相關。請評估貴公司情況的變更是否會影響其登記,而非預先假設每項內部更新都必須申報。
若貴公司為 BV,其組織架構與治理結構即為審核所有權及交易背景的一部分。創辦人可參考 Dutch BV 設立指南,以獲取設立該公司類型的背景資訊。
條理分明的記錄可為會計師提供切入點,藉以審視與貴公司申報及財務報告相關的事實。在記錄旁附上一份待釐清問題清單,特別是當交易目的或所有權關聯僅憑文件無法明確判斷之處。
與 Intercompany Solutions 合作處理荷蘭公司稅務
荷蘭的稅務與申報工作相互關聯。簿記維護公司的交易記錄,為稅務計算與申報提供基礎。增值稅申報與年度稅務申報處理各別的義務,而年度財務申報則依規定格式呈現公司的財務資訊。協調這些工作有助於確保整個申報週期中資訊的一致性。
Intercompany Solutions 為荷蘭實體提供會計與稅務支援,包括外資企業。服務範疇可將簿記、增值稅申報、年度稅務申報及年度財務報告納入協調一致的工作安排中。適當的工作項目取決於公司的營運活動、現有流程及申報需求。首先應確認目前已在處理的事項以及需要支援的環節。
初步諮詢應涵蓋的內容
免費初步諮詢是說明貴公司情況並討論合適服務範疇的契機。請就以下事項準備簡要概述:
- 公司業務活動:說明公司的業務內容、營運地點以及業務活動的任何重大變更。
- 股權背景:概述股權架構,並說明任何相關變更或跨境關聯關係。
- 交易與記錄:概述交易量、現有記錄以及目前的憑證管理方式。
- 現行安排:說明目前由誰負責簿記、增值稅申報、稅務工作及年度財務申報,包括正在使用的任何軟體或內部流程。
- 即將到來的申報需求:指明已知的申報要求或需要留意的期間,切勿預設可能取決於公司具體情況的截止日期。
這些資訊為討論提供了務實的起點,並有助於確認哪些要點需要進一步審視。若處理方案取決於公司的業務活動、股權或納稅人身分,應根據該等事實評估適用的處理方式,而非依據一般通例做出推斷。
獲取持續支援的明確後續步驟
初步討論後,請確立工作範疇與資訊流。雙方就公司將提供的記錄、交易疑問的處理方式,以及所涵蓋的申報與報告工作達成共識。董事應持續參與審視公司資訊並做出決策;會計師則依據所提供的記錄,支援約定的會計與稅務工作。
對於外國創始人而言,協調一致的流程有助於將荷蘭的合規工作與公司的整體營運順暢銜接。同樣地,若貴企業亦在紐西蘭等司法管轄區營運,與如 Proledger 等區域中小企業專家合作,有助於維持無縫銜接的簿記與合規標準。請備妥公司概況與現有記錄,確認現行安排,並列出需要依公司具體情況解答的問題。這為探討持續性支援奠定了明確基礎,避免預設所有荷蘭實體皆具備相同的合規需求。
為持續合規建立明確路徑
隨著貴公司的發展,其營運模式可能會發生變化。新市場、股權變更或不斷擴大的團隊都可能影響需要關注的問題。請定期審視這些變化,以確保公司行政管理與現狀保持一致。
利用下一次討論來確定發生了哪些變化、接下來可能會面臨什麼,以及哪些方面需要釐清。有針對性的審視可以將這些優先事項轉化為公司荷蘭業務的切實可行計劃。
有了明確的下一步,您就可以按照既定計劃推進公司的持續業務安排。
常見問題
荷蘭的企業稅務會計師負責哪些工作?
企業稅務會計師協助出於稅務目的解讀公司財務資訊,並準備相關申報。會計師可以識別需要釐清的交易、核對各項記錄中的數據,並整理資訊以供申報。這與僅僅在記帳軟體中輸入交易有所不同。董事仍須對公司決策負責,並必須確保所提供的資訊完整且準確。
Dutch BV 是否需要企業稅務會計師?
Dutch BV 需要一套能使其記錄與申報工作保持井然有序的方法,但其所需的外部支援程度不一定與其他公司相同。請考量隨著業務變化,由誰來維護行政管理、評估稅務相關問題並處理申報任務。例如,增加員工或開展新的跨境交易可能會增加所需的協調工作。適當的安排取決於該 BV 的實際業務活動與內部能力。
2026 年荷蘭企業所得稅稅率是多少?
2026 年適用的稅率為:不超過 200,000 歐元部分為 19%,超過 200,000 歐元部分為 25.8%。適用於公司應稅利潤的稅率取決於相關稅務法規及公司具體情況;單憑名義稅率並不能確定其最終應納稅額。請參閱 Belastingdienst 目前的企業所得稅指引,以獲取有關適用與申報的詳細資訊。
在荷蘭聘請企業稅務會計師需要多少費用?
費用取決於約定的工作內容以及公司的具體情況。報價可能會有所不同,具體取決於支援範圍是涵蓋單次申報,還是亦包括經常性記帳、增值稅業務及年度申報。現有記錄的狀況與整理程度亦會影響工作量。如需討論服務範圍,請準備一份關於貴公司業務活動、目前會計安排以及您希望涵蓋之任務的簡要概述。
外資荷蘭公司可以遠端使用會計師服務嗎?
可以。外資荷蘭公司可以透過與其會計師共享業務記錄及公司背景資訊,遠端協調其會計工作。僅憑所有者的所在地並不能決定公司的課稅方式。歐盟或非歐盟所有權可能與特定情況相關,但不應取代對實體、其交易以及相關方身份的審視。
荷蘭公司必須保存會計記錄多長時間?
業務記錄須保存 7 年,不動產相關記錄則須保存 10 年。整理並保存這些記錄,以使公司能夠將各項分錄追溯至其原始憑證。Belastingdienst 的記錄保存指引提供了詳細資訊,包括法規如何適用於特定記錄。
最後審閱日期:2026 年 10 月
來源
- KVK - 在荷蘭商業登記處註冊
- Business.gov.nl - 私人有限公司(bv)
- Burgerlijk Wetboek Boek 2(荷蘭民法典,法人實體)
- Rijksoverheid - 企業經營
- Belastingdienst - 企業所得稅稅率
- ICS Payroll - 荷蘭薪資發放服務
- Belastingdienst - 薪資稅(loonheffingen)
- UWV - 雇主義務
- SVB - 荷蘭社會保險
- Belastingdienst - 針對企業家的增值稅(btw)
- 歐盟委員會 - 增值稅法規與稅率
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - 荷蘭
- ICLG - 荷蘭公司治理法律與法規
想了解更多關於荷蘭 BV 公司的資訊?
諮詢專家Ready to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |