


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-30 · Last reviewed 2026-08-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Створення філії в Нідерландах може здаватися ефективною стратегією виходу на ринок, проте для багатьох міжнародних компаній відсутність окремого захисту від відповідальності робить материнську компанію вразливою до місцевих боргів і судових позовів. У 2026 році створення дочірньої компанії в Нідерландах у формі закритого товариства з обмеженою відповідальністю (BV) залишається найефективнішим методом ізоляції ризиків і забезпечення довгострокової регуляторної стабільності. Ви, ймовірно, обізнані про стратегічне розташування країни в ЄС, проте конкретні адміністративні строки реєстрації платником ПДВ (VAT) та дотримання вимог щодо податку на прибуток підприємств (CIT) вимагають ретельного планування.
У цій статті пропонується професійний аналіз юридичних, фіскальних та адміністративних вимог до вашої нідерландської структури. Ми надаємо чітку модель прийняття рішень для вибору між BV та філією, детально розглядаючи податкові пороги на 2026 рік, включаючи ставку CIT у розмірі 19% для прибутку до 200 000 євро. Ви також знайдете перевірений алгоритм дистанційної інкорпорації за допомогою легалізованої довіреності (Power of Attorney), що дозволяє здійснити заснування без необхідності міжнародних поїздок. Ми розглянемо всі аспекти: від реєстраційного збору KVK у розмірі 85,15 євро та строку оформлення ПДВ від шести до восьми тижнів для юридичних осіб з іноземною власністю до оновленої банківської інфраструктури, де Rabobank виступає у ролі опорного банку Belastingdienst.
Key Takeaways
- Оцініть переваги Dutch BV щодо відповідальності порівняно з філією, щоб гарантувати юридичний захист іноземної материнської компанії від місцевих зобов'язань.
- Використовуйте робочий процес із легалізованою довіреністю для створення дочірньої компанії в Нідерландах, щоб завершити процес інкорпорації без необхідності міжнародних поїздок.
- Узгодьте своє податкове планування з податковими стандартами 2026 року, включаючи 19% ставку податку на прибуток підприємств для прибутку до 200 000 євро та обмеження на вирахування процентів у розмірі 24,5% EBITDA.
- Враховуйте адміністративні строки та витрати, такі як реєстраційний збір KVK у розмірі 85,15 євро та період подання заяви на отримання ПДВ тривалістю 6–8 тижнів для суб'єктів господарювання з іноземною власністю.
- Підтримуйте регуляторну відповідність шляхом укладення обов'язкових письмових трудових договорів та дотримання вимог законодавства Нідерландів щодо соціального страхування та оплати лікарняних.
The Strategic Landscape of Dutch Market Entry in 2026
Нідерланди продовжують утримувати свої позиції провідного європейського хабу, посідаючи 8-ме місце серед найбільш інноваційних економік світу згідно зі звітом Всесвітньої організації інтелектуальної власності (WIPO) за 2025 рік. Для міжнародних корпорацій створення дочірньої компанії в Нідерландах забезпечує стабільне середовище для зростання капіталу та мінімізації ризиків. Сучасний інвестиційний клімат змістився в бік компаній, на 100% готових до цифрової взаємодії, де адміністративна ефективність має пріоритет над фізичною бюрократією. Ця еволюція забезпечує швидкий вихід на ринок за умови дотримання високих стандартів регуляторного комплаєнсу. Це стратегічний крок для фірм, які прагнуть закріпити надійну присутність у Єврозоні, користуючись сприятливою для бізнесу законодавчою базою.
Innovation and Education as Expansion Drivers
Доступ до висококваліфікованої робочої сили є основним фактором корпоративної експансії. Нідерланди наразі посідають 3-тє місце у світовому рейтингу за рівнем освіти, гарантуючи постійний приплив профільних талантів для сфер технологій, фінансів та охорони здоров'я. Завдяки тому, що 93% місцевого населення володіє англійською мовою, країна слугує головними воротами для компаній з-поза меж ЄС, які виходять на ринок Європейського Союзу. Ці мовні навички зменшують операційні труднощі та спрощують інтеграцію міжнародних управлінських команд. Місцева інфраструктура, включно з логістикою світового рівня та цифровою зв'язністю, створює необхідні умови для масштабування нідерландського закритого товариства з обмеженою відповідальністю (BV) по всьому континенту. Сукупність цих факторів створює екосистему, яка підтримує глобальне масштабування підприємців з-поза меж ЄС, котрим потрібна надійна база для міжнародної торгівлі.
Remote Accessibility for Foreign Investors
Сучасне корпоративне управління в Нідерландах повністю нормалізувало дистанційне ведення бізнесу в межах торгового реєстру. Іноземним інвесторам не потрібно проживати в країні, щоб підтримувати належний регуляторний статус юридичної особи або контролювати щоденну діяльність. Торгова палата Нідерландів (KVK) та податкові органи оптимізували свої системи для підтримки транскордонного цифрового управління на 2026 рік. Для засновників-нерезидентів стандартний шлях передбачає легалізовану довіреність (PoA), яка дозволяє нотаріусу посвідчити установчий акт від їхнього імені. Цей процес усуває вимогу щодо міжнародних поїздок на етапі заснування.
Спеціалізовані компанії виступають важливою сполучною ланкою між місцевим законодавством Нідерландів та глобальними операційними потребами. Такі консультанти забезпечують відповідність кожного кроку, від початкової підготовки документів до подальшої реєстрації платником ПДВ, регуляторним стандартам 2026 року. Вибір заснування компанії Dutch BV через професійного партнера дозволяє підприємцям зосередитися на ринковій стратегії, тоді як технічні вимоги щодо юридичного створення виконуються з процедурною точністю. Цей підхід із пріоритетом дистанційного формату гарантує швидкий та юридично надійний вихід на ринок, забезпечуючи перевірений шлях для глобальної мобільності.
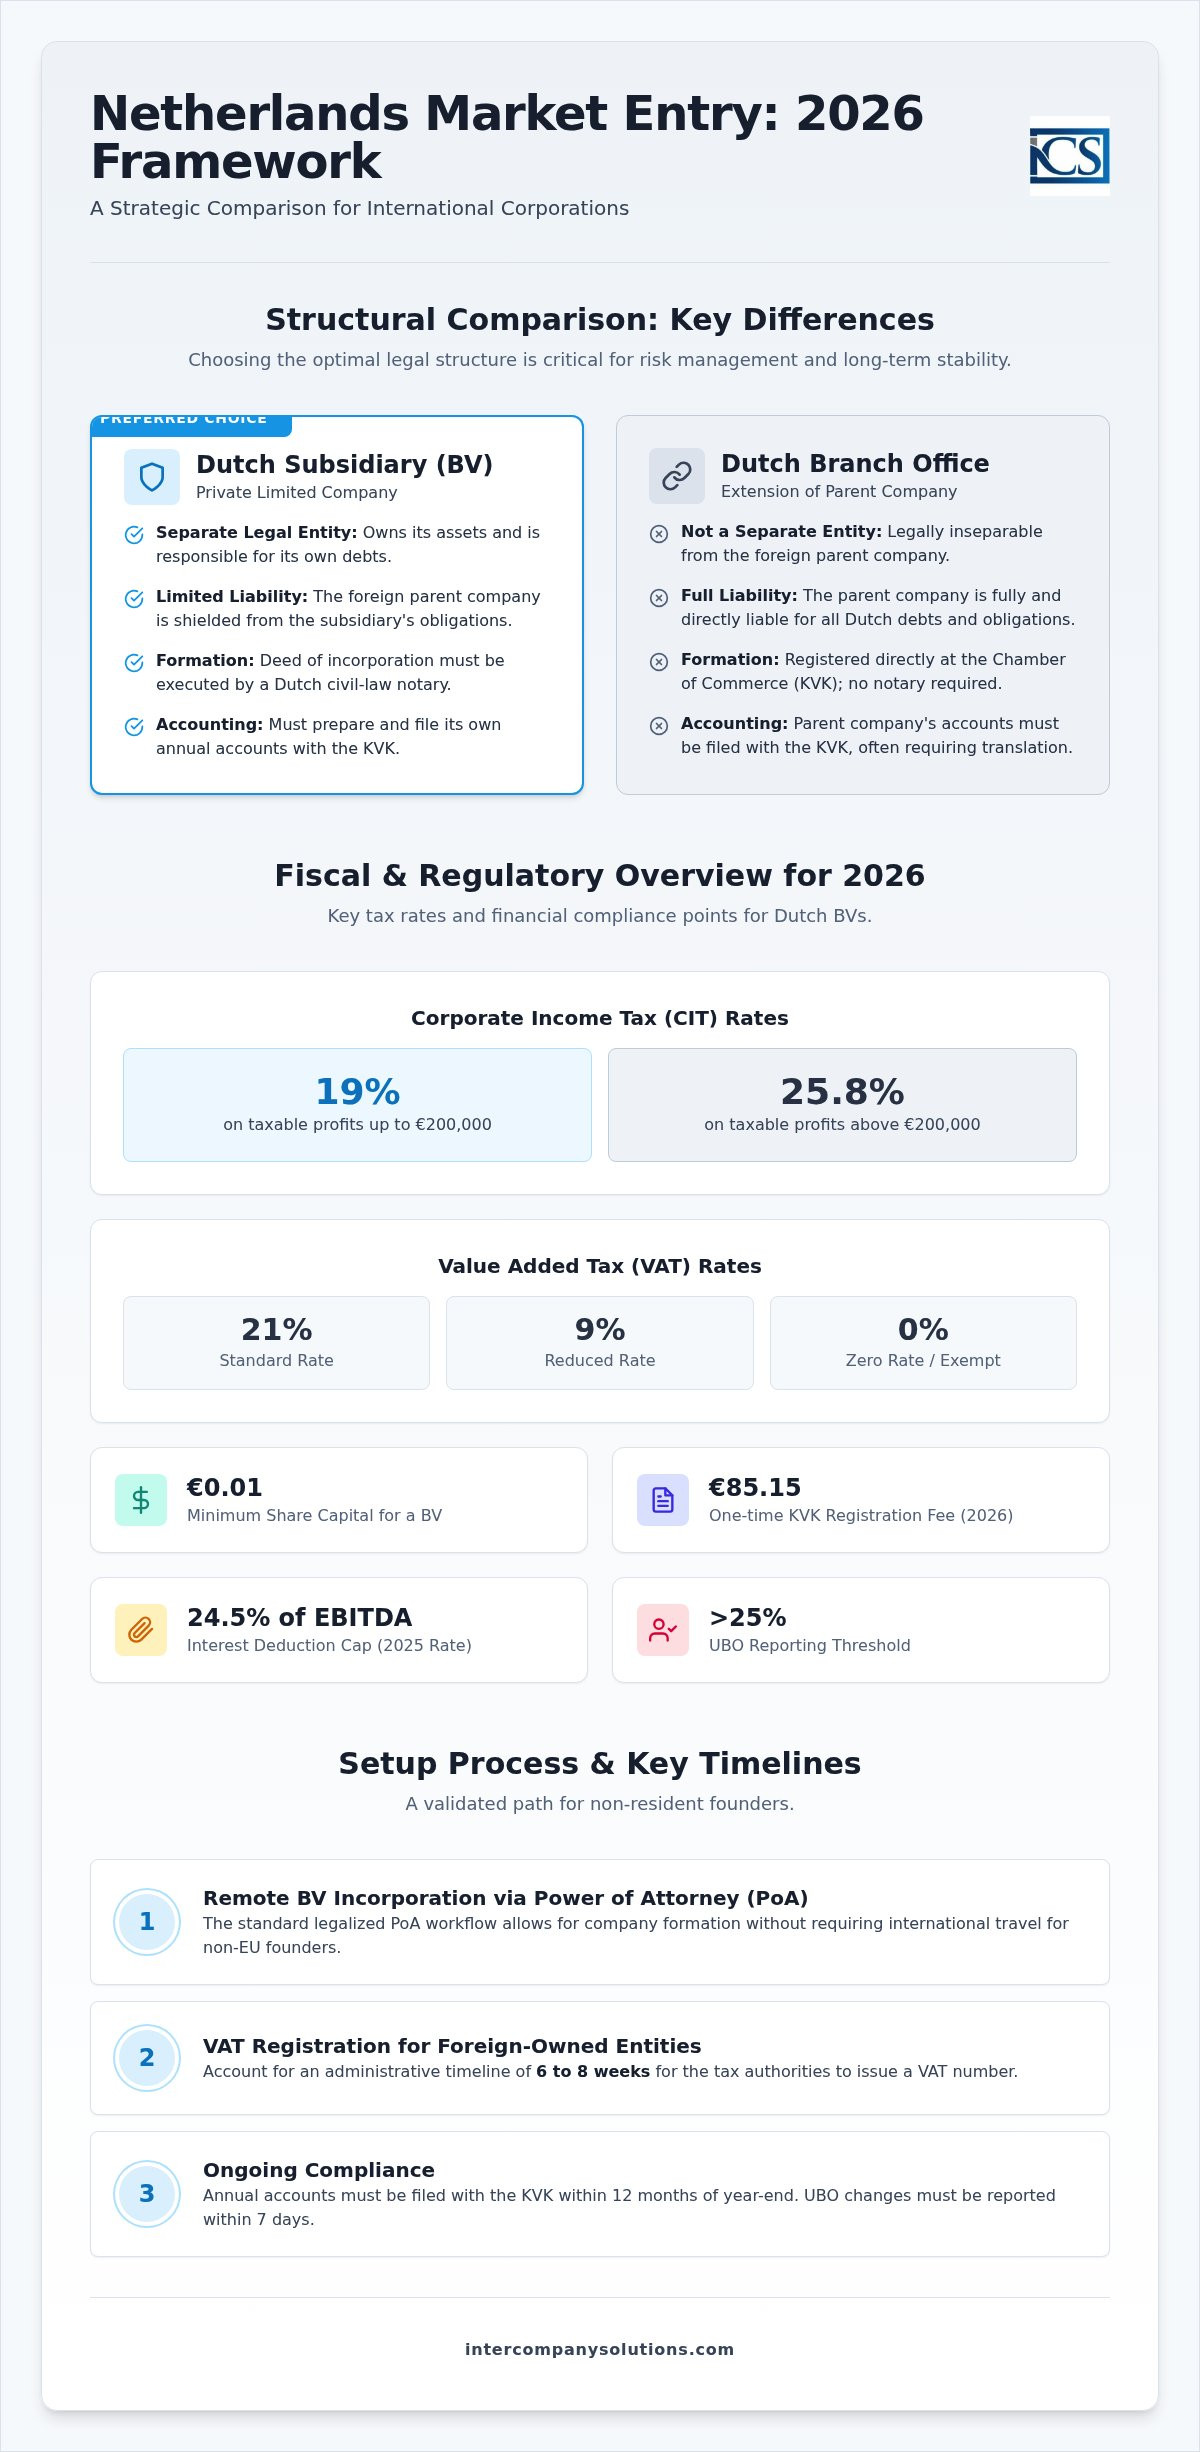
Структурне порівняння: нідерландська філія чи дочірня компанія (BV)
Вибір організаційно-правової структури вимагає чіткого розмежування між філією та дочірньою компанією. Філія є юридично невіддільною від іноземної материнської компанії; вона не має окремої правосуб'єктності за законодавством Нідерландів. Відповідно, материнська компанія є прямою стороною правочинів у всіх нідерландських операціях і несе відповідальність за всіма зобов'язаннями. Навпаки, заснування нідерландської компанії з обмеженою відповідальністю (BV) створює окрему юридичну особу. Ця структура володіє власними активами та самостійно відповідає за своїми боргами. Таке структурне відокремлення є основною причиною, чому міжнародні фірми віддають перевагу моделі дочірньої компанії для європейських операцій.
| Характеристика | Нідерландська філія | Нідерландська дочірня компанія (BV) |
|---|---|---|
| Юридичний статус | Відокремлений підрозділ материнської компанії | Окрема юридична особа |
| Відповідальність | Материнська компанія несе повну відповідальність | Обмежена активами дочірньої компанії |
| Реєстрація | Реєструється в KVK (без нотаріуса) | Акт посвідчується нідерландським нотаріусом |
| Бухгалтерський облік | Звітність материнської компанії подається до KVK | Місцева звітність подається до KVK |
| Управління | Контролюється радою директорів материнської компанії | Місцева рада директорів або рада директорів материнської компанії |
Відповідальність та ізоляція ризиків
Модель дочірньої компанії функціонує як правовий захисний бар'єр. Оскільки BV є окремою особою, материнська компанія зазвичай не несе відповідальності за боргами або невиконанням контрактних зобов'язань дочірнього підприємства. Така ізоляція має вирішальне значення при укладанні місцевих договорів або наймі персоналу, оскільки вона запобігає впливу зобов'язань у Нідерландах на глобальний баланс материнської компанії. За даними business.gov.nl, філія не надає такого захисту, залишаючи глобальні активи материнської компанії відкритими для вимог нідерландських кредиторів. Для заснування компанії Dutch BV мінімальний статутний капітал становить 0,01 євро, проте захист, який вона забезпечує материнській компанії, є значним.
Операційна надійність та місцева присутність
Сприйняття ринком часто схиляється на користь BV, а не іноземної філії. Створення місцевої юридичної особи свідчить про довгострокові наміри щодо присутності в регіоні, що є вирішальним фактором для нідерландських банків, постачальників та клієнтів. Самостійним юридичним особам часто простіше отримати номери платника ПДВ та встановити банківські відносини на місцевому рівні. У той час як філія зобов'язана подавати глобальну фінансову звітність материнської компанії до Торгової палати (KVK), дочірня компанія подає лише власну місцеву річну фінансову звітність. Це забезпечує конфіденційність загального фінансового стану материнської компанії. Нідерландське агентство іноземних інвестицій підкреслює, що BV є стандартним інструментом для міжнародної торгівлі завдяки своїй чіткій структурі управління та профілю ризиків. Якщо вам потрібна детальна оцінка цих структур, ви можете запросити структурний аналіз у наших консультантів.
Востаннє перевірено: серпень 2026 року
Податковий та регуляторний комплаєнс для дочірніх компаній
Діяльність юридичної особи в нідерландській юрисдикції вимагає суворого дотримання певних податкових порогів і строків подання звітності. Для 2026 фінансового року податок на прибуток підприємств (CIT) застосовується за ставкою 19% на оподатковуваний прибуток до 200 000 євро. Будь-який прибуток, що перевищує цю суму, оподатковується за ставкою 25,8%. Окрім базових ставок, Нідерланди застосовують обмеження на вирахування відсотків для запобігання надмірному борговому фінансуванню; цей ліміт встановлено на рівні 24,5% від EBITDA компанії. Ці показники є ключовими на етапі фінансового планування під час створення дочірньої компанії в Нідерландах, оскільки вони визначають чисту прибутковість місцевої діяльності.
Дотримання вимог щодо податку на додану вартість (ПДВ) є ще однією важливою адміністративною складовою. Стандартна ставка ПДВ становить 21%, при цьому знижені ставки 9% і 0% застосовуються до певних категорій товарів і послуг. Для BV з іноземними власниками процес реєстрації платником ПДВ зазвичай триває від шести до восьми тижнів. Протягом цього періоду податкові органи проводять ретельну перевірку запланованої діяльності та економічної присутності компанії. З 1 травня 2026 року Rabobank виступає розрахунковим банком для Belastingdienst, забезпечуючи всі корпоративні податкові розрахунки та повернення податків. Точність у цих первинних поданнях має першорядне значення, щоб уникнути затримок у досягненні операційної готовності.
Корпоративне оподаткування та податкові пільги
Нідерландська податкова система включає механізми для уникнення подвійного оподаткування та залучення міжнародних фахівців. Звільнення від оподаткування доходів від участі в капіталі (Participation Exemption) є надзвичайно важливою перевагою для дочірніх компаній, оскільки воно, як правило, звільняє дивіденди та приріст капіталу, отримані від кваліфікованих дочірніх підприємств, від сплати нідерландського CIT. Це забезпечує ефективний рух капіталу в межах глобальної корпоративної структури. Крім того, Нідерланди пропонують 30%-ве податкове правило для кваліфікованих іноземних працівників. На 2026 рік мінімальна необхідна оподатковувана заробітна плата для застосування цього правила становить 48 013 євро або 36 497 євро для працівників віком до 30 років із відповідним ступенем магістра. 30%-ва надбавка обмежена стелею заробітної плати у 262 000 євро. Управління цими пільгами вимагає точних послуг у сфері Payroll and Staffing, щоб забезпечити дотримання та підтримку всіх порогових вимог.
Обов'язки щодо звітності та ведення облікової документації
Прозорість і збереження даних є обов'язковими згідно з законодавством Нідерландів. Уся корпоративна документація повинна зберігатися не менше семи років, хоча цей строк подовжується до десяти років для документів, пов'язаних з нерухомим майном. Вимоги щодо кінцевих бенефіціарних власників (UBO) застосовуються до будь-якої фізичної особи, яка володіє часткою понад 25% у юридичній особі. Про будь-які зміни в реєстрі UBO необхідно повідомляти протягом семи днів для збереження відповідності вимогам. Нарешті, кожна дочірня компанія зобов'язана подавати свою річну фінансову звітність до Торгової палати (KVK) протягом 12 місяців після закінчення фінансового року. Недотримання цих строків може призвести до адміністративних штрафів і потенційної особистої відповідальності директорів.
Останній перегляд: серпень 2026 року
Покроковий процес дистанційної реєстрації компанії
Процес створення дочірньої компанії в Нідерландах розроблений для забезпечення максимальної ефективності, зокрема для іноземних засновників, які не можуть приїхати особисто. Основний робочий процес базується на використанні легалізованої довіреності (PoA). Це дозволяє нідерландському нотаріусу посвідчити установчий акт без фізичної присутності засновника. Спочатку необхідно надати детальний опитувальник разом із документами, що посвідчують особу всіх директорів та акціонерів. Ці документи зазвичай вимагають легалізації та проставлення апостиля для визнання нідерландськими органами влади. Такий дистанційний підхід є стандартним для засновників з-поза меж ЄС, оскільки цифрова відеореєстрація не застосовується за замовчуванням для реєстрації нерезидентів.
Юридична документація та нотаріальні акти
У Нідерландах цивільний нотаріус повинен посвідчити установчий акт для кожного BV та NV. Це встановлена законом вимога, яка забезпечує законність заснування компанії. Для іноземних корпоративних акціонерів необхідно надати витяг із місцевого торгового реєстру та свідоцтво про повноваження посадових осіб (certificate of incumbency). Ці документи мають бути належним чином легалізовані для підтвердження повноважень особи, яка підписує PoA. Нотаріус також складає статут, який визначає внутрішні правила компанії, її найменування, юридичне місцезнаходження та статутні цілі. Щойно нотаріус посвідчує акт, компанія офіційно набуває статусу окремої юридичної особи з мінімальним розміром статутного капіталу лише 0,01 євро.
Реєстрація в KVK та податкових органах
Після підписання акта компанія повинна бути зареєстрована в Нідерландському торговому реєстрі (Handelsregister), який ведеться Торгово-промисловою палатою (KVK). У 2026 році одноразовий збір за реєстрацію в KVK становить 85,15 євро. Ця реєстрація генерує ваш номер KVK, який є необхідним для відкриття банківських рахунків і підписання комерційних контрактів. Це унікальний ідентифікатор, який підтверджує статус вашої юридичної особи на місцевому ринку. Після реєстрації в KVK юридична особа повинна подати заявку на отримання податкового номера для податку на прибуток підприємств та номера платника BTW до Belastingdienst. Усі податкові розрахунки та відшкодування обробляються через Rabobank, який виконує функції банку Belastingdienst з 1 травня 2026 року.
Для Dutch BV з іноземною власністю строки реєстрації платником BTW зазвичай становлять від шести до восьми тижнів. Якщо ваша дочірня компанія має намір імпортувати або експортувати товари за межі ЄС, ви також повинні подати заявку на отримання номера EORI. Цей крок є життєво важливим для митного оформлення та міжнародної торгівлі. Управління цими адміністративними процесами вимагає структурованого підходу до реєстрації компанії в Нідерландах, щоб уникнути пропуску строків і забезпечити повноцінне функціонування компанії в очікувані терміни.
Останній перегляд: серпень 2026 року
Тенденції у сфері працевлаштування та нарахування заробітної плати для нідерландських дочірніх компаній
Ведення бізнесу в Нідерландах вимагає суворого дотримання місцевого трудового законодавства, яке вимагає наявності письмового трудового договору для кожного працівника. Станом на 1 липня 2026 року встановлена законом мінімальна погодинна заробітна плата для працівників віком від 21 року становить 14,99 євро відповідно до business.gov.nl. Роботодавці несуть відповідальність за утримання податку на заробітну плату та внесків на соціальне страхування, при цьому максимальна річна заробітна плата для соціального страхування у 2026 році встановлена на рівні 79 409 євро. Крім того, нідерландське законодавство вимагає від роботодавців забезпечувати виплату лікарняних протягом періоду до 104 тижнів у розмірі щонайменше 70% від заробітної плати працівника, що вимагає надійного фінансового планування для управління персоналом.
Найм висококваліфікованих мігрантів
Для залучення профільних спеціалістів з-за меж Європейського Союзу компанія повинна отримати статус визнаного спонсора від Служби імміграції та натуралізації (IND). На 2026 фінансовий рік вимоги щодо мінімальної щомісячної заробітної плати до оподаткування для візи висококваліфікованого мігранта (HSM) становлять 5 942 євро для мігрантів віком від 30 років і 4 357 євро для осіб віком до 30 років. Цей статус дозволяє прискорено оформлювати візи, що зазвичай займає від двох до чотирьох тижнів. Отримання статусу визнаного спонсора є стратегічною вимогою для суб'єктів господарювання, які покладаються на міжнародний досвід для збереження конкурентної переваги на європейському ринку.
Дотримання зобов'язань роботодавця
Правило 30% (30% ruling) слугує основним стимулом для залучення міжнародних працівників, хоча воно підпадає під дію певних лімітів і порогів. У 2026 році неоподатковувана компенсація в розмірі 30% застосовується лише до заробітної плати, що не перевищує максимум 262 000 євро, згідно з belastingdienst.nl. Щоб відповідати вимогам, оподатковувана заробітна плата працівника повинна відповідати мінімальному порогу в 48 013 євро або 36 497 євро для осіб віком до 30 років із дипломом магістра відповідного рівня. Можливість для користувачів правила 30% обирати статус часткового податкового нерезидента була скасована у 2025 році; перехідні положення для поточних користувачів завершуються 31 грудня 2026 року.
Управління цими щомісячними циклами звітності та забезпечення відповідності галузевим пенсійним фондам є ключовим компонентом послуг із розрахунку заробітної плати та підбору персоналу. Усі розрахунки з податку на заробітну плату повинні здійснюватися через Rabobank, який виконує функції банку для Belastingdienst з 1 травня 2026 року. Компанії юридично зобов'язані зберігати зарплатну та корпоративну документацію протягом семи років для забезпечення повної прозорості під час можливих перевірок нідерландськими податковими органами.
Останній перегляд: серпень 2026 року
Стратегічна реалізація вашого виходу на нідерландський ринок
Вихід на нідерландський ринок у 2026 році вимагає балансу юридичної точності та фіскальної завбачливості. Вибір структури BV гарантує захист вашої материнської компанії від місцевих зобов'язань, одночасно формуючи надійну присутність у єврозоні. Поточне регуляторне середовище вимагає суворого дотримання порогів CIT та звітності щодо UBO. Створення дочірньої компанії в Нідерландах за допомогою дистанційної довіреності (Power of Attorney) дозволяє завершити ці складні процедури без необхідності міжнародних поїздок.
Intercompany Solutions пропонує структурований шлях виходу на ринок із терміном первинної реєстрації 3-5 робочих днів. Наш досвід дистанційної інкорпорації за PoA гарантує, що ваша ідентифікація та документація відповідають усім нотаріальним стандартам. Ми підкріплюємо нашу процедурну прозорість 100% гарантією задоволення, забезпечуючи надійність, необхідну для вашої міжнародної експансії.
Нідерланди залишаються провідним вибором для глобального масштабування. За належної адміністративної структури ваша нідерландська юридична особа матиме всі умови для довгострокового зростання та стабільності.
Останній перегляд: серпень 2026 року
Frequently Asked Questions
What is the minimum share capital required for a Dutch subsidiary?
Мінімальний статутний капітал для нідерландської закритої компанії з обмеженою відповідальністю (BV) становить 0,01 євро. Цей низький поріг було встановлено для зменшення фінансових бар'єрів для міжнародних підприємців, які бажають вийти на ринок. Під час створення дочірньої компанії в Нідерландах ви повинні визначити вартість акцій у статуті. Хоча встановлений законом мінімум є номінальним, ви можете обрати вищу суму, щоб відобразити первинні потреби компанії у фінансуванні або масштаб діяльності.
Can I set up a Dutch subsidiary remotely without visiting the Netherlands?
Ви можете завершити весь процес реєстрації дистанційно, скориставшись легалізованою довіреністю (PoA). Цей метод дозволяє нідерландському нотаріусу підписати установчий акт від вашого імені без необхідності вашої фізичної присутності в країні. Вам потрібно буде підписати документи про заснування та легалізувати або апостилювати їх у вашій юрисдикції. Це стандартна процедура для засновників-нерезидентів, які бажають ефективно зареєструвати юридичну особу.
What are the corporate tax rates for Dutch subsidiaries in 2026?
У 2026 році ставка корпоративного податку (CIT) становить 19% на оподатковуваний прибуток до 200 000 євро. Для будь-якого прибутку, що перевищує цей поріг, ставка зростає до 25,8%. Також необхідно враховувати обмеження на вирахування відсотків, яке становить 24,5% від EBITDA. Усі податкові розрахунки зазвичай проводяться через Rabobank, який виступає офіційним розрахунковим банком для Belastingdienst з 1 травня 2026 року.
How long does the VAT registration process take for a foreign-owned entity?
Процес реєстрації платником ПДВ для юридичних осіб з іноземною власністю зазвичай триває від шести до восьми тижнів. Цей термін починається після реєстрації компанії в Торговельній палаті (KVK). Податкові органи проводять перевірку для підтвердження запланованої діяльності компанії та наявності місцевої економічної присутності. Оскільки ви не можете відшкодовувати або нараховувати ПДВ до завершення реєстрації, украй важливо враховувати це адміністративне часове вікно під час планування початку вашої операційної діяльності в Нідерландах.
Do I need a local director to register a subsidiary in the Netherlands?
Нідерландське законодавство не вимагає призначення місцевого директора-резидента для реєстрації дочірньої компанії. Як директори, так і акціонери можуть бути іноземними фізичними або юридичними особами. Проте підтримка місцевої присутності часто є перевагою з погляду податкового резидентства та економічної присутності, а також може спростити відкриття корпоративного банківського рахунку. Хоча дистанційне управління дозволене, компанія повинна мати дійсну комерційну адресу в Нідерландах і виконувати всі місцеві вимоги щодо звітності та комплаєнсу.
What is the difference between a Dutch branch and a Dutch BV?
Dutch BV є окремою юридичною особою, тоді як філія є продовженням іноземної материнської компанії. Під час створення дочірньої компанії в Нідерландах у формі BV відповідальність материнської компанії обмежується активами дочірнього підприємства. У структурі філії материнська компанія несе повну відповідальність за всіма нідерландськими зобов'язаннями та судовими позовами. Ця відмінність робить BV пріоритетним інструментом для міжнародних компаній, які прагнуть ізолювати ризики та сформувати довіру до бізнесу.
What is the KVK registration fee for a new company in 2026?
Одноразовий реєстраційний збір Торговельної палати Нідерландів (KVK) у 2026 році становить 85,15 євро. Цей збір сплачується, коли нотаріус реєструє компанію в Handelsregister. Після оплати KVK видає унікальний реєстраційний номер, який є обов'язковим для всієї офіційної діяльності, включаючи підписання комерційних договорів та отримання податкових номерів. Ця реєстрація підтверджує факт юридичного існування компанії та є обов'язковим етапом процесу заснування компанії в Нідерландах.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |