


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-27 · Last reviewed 2026-08-27
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
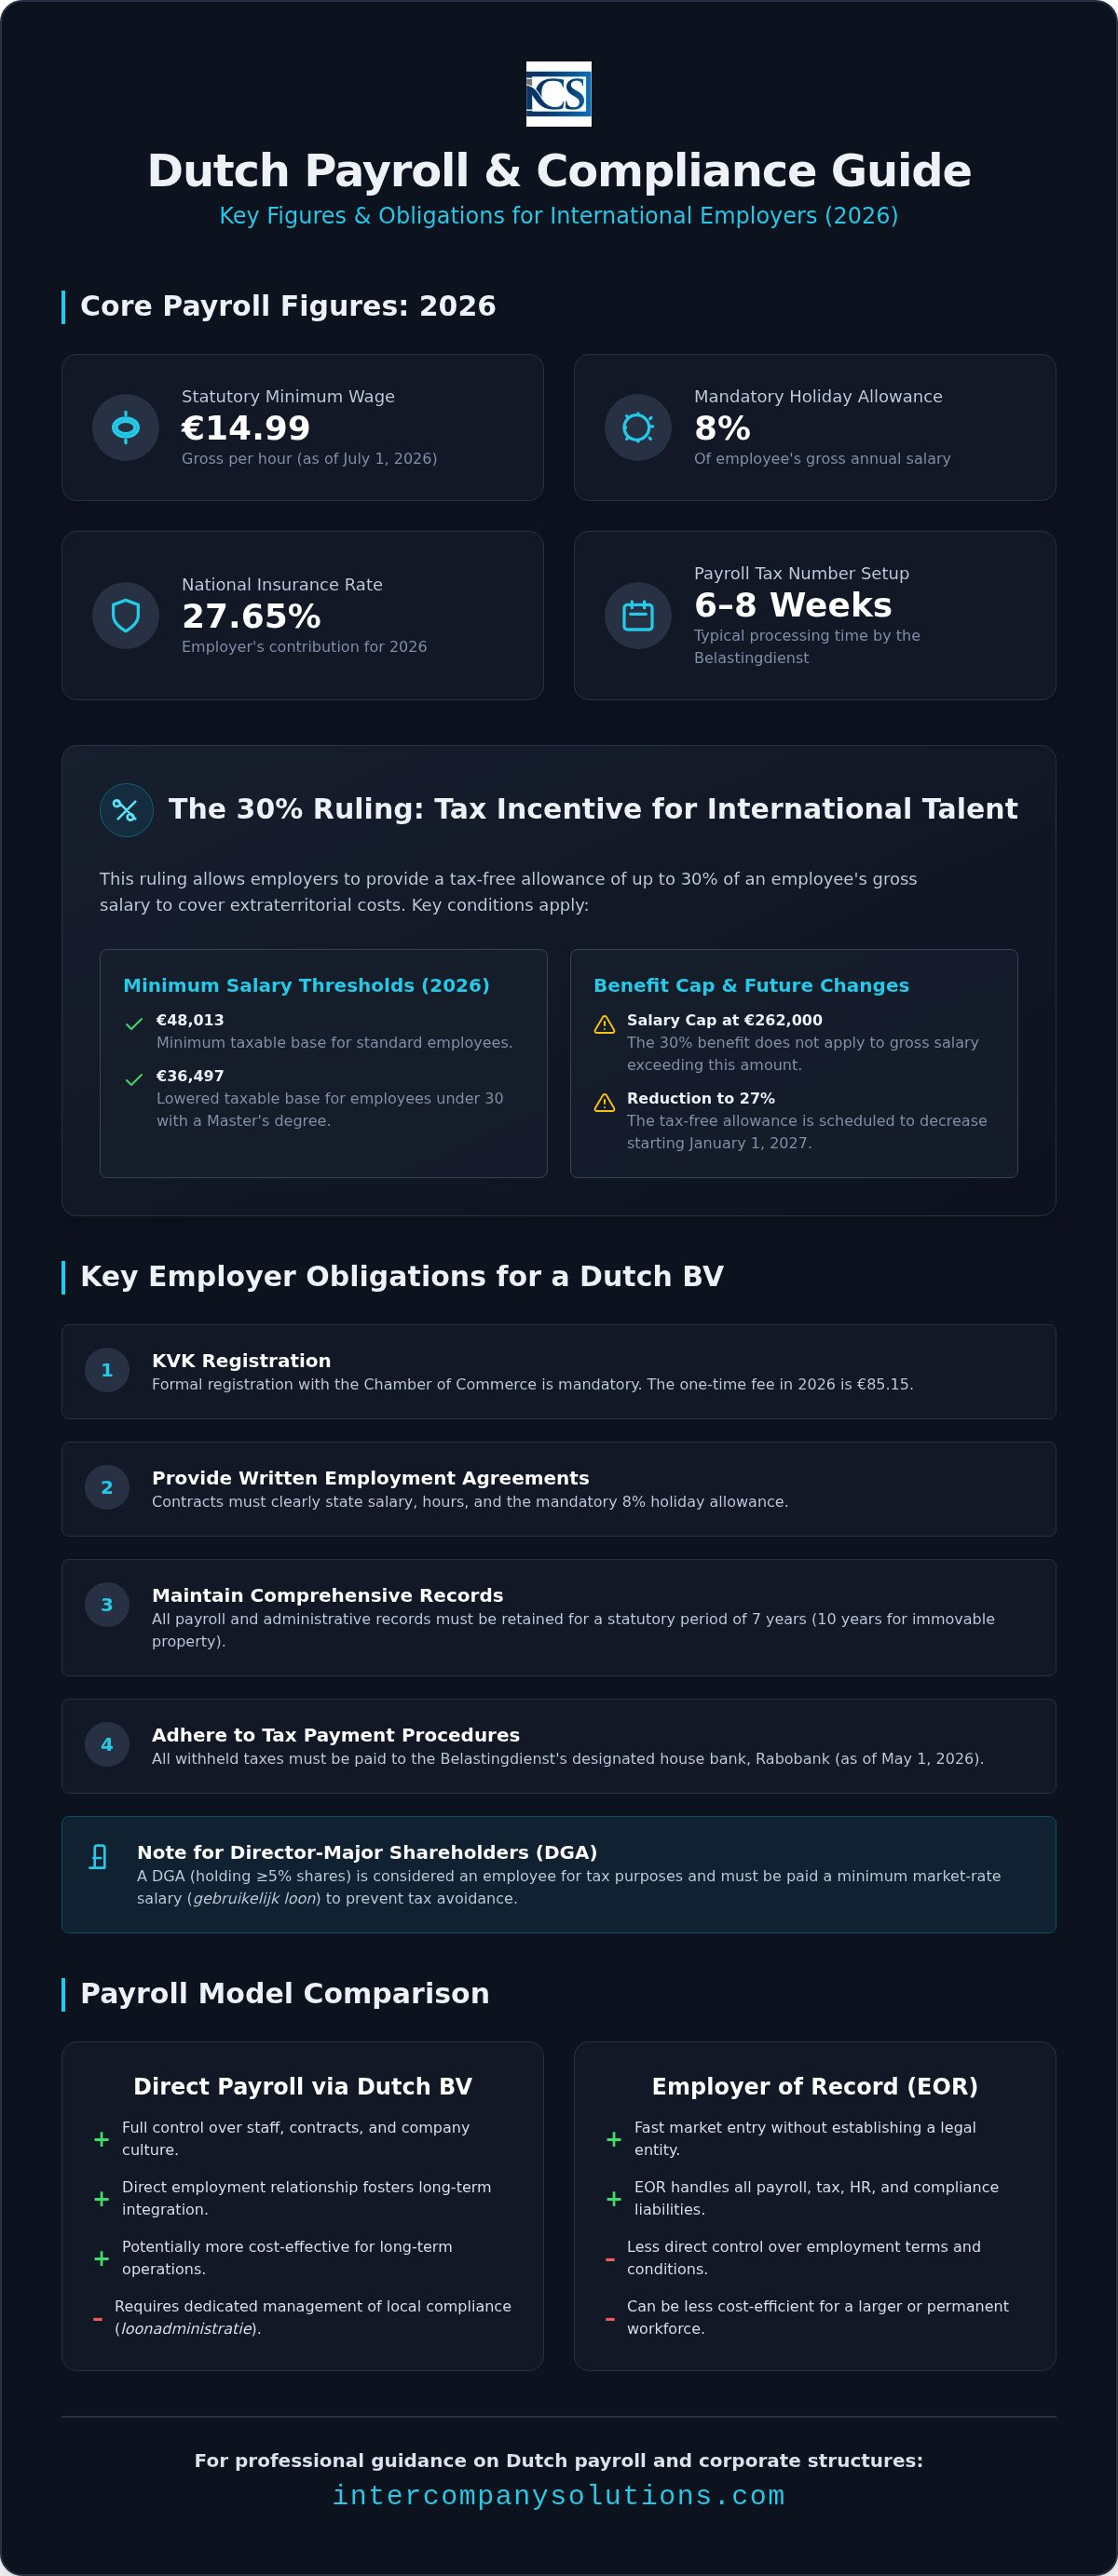
Законодавчо встановлена мінімальна заробітна плата в Нідерландах досягла 14,99 євро брутто на годину з 1 липня 2026 року, встановивши новий базовий рівень для міжнародних компаній із місцевою присутністю. Успішне управління послугами payroll services Netherlands вимагає точного розуміння цих змінних порогових значень разом із 27,65% ставкою внесків на національне страхування. Ймовірно, ви вважаєте, що складність трудового законодавства Нідерландів, зокрема щодо обов'язкових 8% відпускних виплат та оновлюваних нормативів соціального забезпечення, створює значний адміністративний тягар за умови дистанційного управління з-за кордону.
Цей посібник пропонує професійний розбір дотримання вимог до нарахування заробітної плати в Нідерландах та стратегічного застосування правила 30% ruling для вашого міжнародного персоналу. Ви отримаєте чітке уявлення про зобов'язання роботодавця, включаючи мінімальний поріг заробітної плати у розмірі 48 013 євро для 30% пільги та майбутнє зниження цієї преференції до 27% у 2027 році. Ми детально описуємо процедурні вимоги для дистанційного адміністрування, вплив 24,5% обмеження на вирахування відсотків і необхідність співпраці з опорним банком Belastingdienst - Rabobank. Дотримуючись цього структурованого огляду, ви зможете забезпечити повну регуляторну відповідність, одночасно оптимізуючи податковий статус вашої міжнародної робочої сили.
Ключові висновки
- Ознайомтеся із законодавчими вимогами щодо нідерландської loonadministratie, включаючи обов'язкові 8% відпускні виплати та ставку внесків на національне страхування в розмірі 27,65% на 2026 рік.
- Визначте конкретні порогові значення заробітної плати для 30% ruling, такі як мінімальна оподатковувана база у розмірі 48 013 євро, необхідна для забезпечення неоподатковуваного відшкодування міжнародному персоналу.
- Впровадьте професійні payroll services Netherlands шляхом отримання номера з податку на фонд оплати праці від Belastingdienst - процес, завершення якого зазвичай триває 6-8 тижнів.
- Оцініть економічну ефективність моделі нарахування заробітної плати через місцеву Dutch BV порівняно зі структурою номінального працедавця (EOR) для довгострокової міжнародної діяльності.
- Підтримуйте дотримання регуляторних вимог за допомогою Rabobank для здійснення податкових платежів та виконуючи обов'язковий 7-річний строк зберігання всіх зарплатних та адміністративних документів.
Розуміння системи нарахування заробітної плати в Нідерландах для міжнародних роботодавців
У Нідерландах адміністрування заробітної плати, або loonadministratie, є суворо регламентованим процесом, який виходить за межі простої виплати винагороди. Для міжнародних компаній, що працюють через Dutch BV, ця система є основним механізмом стягнення податків на фонд оплати праці та внесків на соціальне страхування. Belastingdienst, або Податкова служба Нідерландів, контролює цей процес. Кожен роботодавець повинен отримати унікальний номер з податку на фонд оплати праці до того, як його перший працівник розпочне роботу. Ця реєстрація зазвичай триває кілька тижнів. Після активації роботодавець стає відповідальним за розрахунок та утримання національного страхування, страхування працівників і внесків на медичне забезпечення, залежних від доходу. Використання професійних payroll services Netherlands забезпечує відповідність цих розрахунків актуальним податковим діапазонам та порогам внесків на 2026 рік.
Точність таких звітів має вирішальне значення. Органи влади Нідерландів діють за системою довіри, підкріпленою ретельними аудитами. Роботодавці повинні зберігати повний облік даних для кожного працівника, включаючи копії документів, що посвідчують особу, платіжні відомості та податкові декларації. Ці записи мають зберігатися протягом встановленого законом періоду у 7 років (10 років для нерухомого майна). Ненадання цих документів під час аудиту може призвести до значних ретроактивних донарахувань.
Зобов'язання роботодавців для юридичних осіб Dutch BV
Управління Dutch BV вимагає офіційної реєстрації в Торговельній палаті (KVK), одноразовий збір за яку становить 85,15 євро у 2026 році. Окрім реєстрації, роботодавці зобов'язані надати кожному працівникові письмовий трудовий договір. Цей документ повинен чітко визначати заробітну плату, робочий час та обов'язкову 8% відпускну виплату. Відповідність нормам також включає дотримання суворих щомісячних строків подання звітності. Усі утримані податки та внески повинні перераховуватися до опорного банку Belastingdienst, яким із 1 травня 2026 року є Rabobank. Комплексне розуміння податкової системи Нідерландів є життєво необхідним у цьому питанні. Помилки при утриманні або несвоєчасні платежі часто тягнуть за собою автоматичні штрафи. Більшість міжнародних фірм вважають, що централізовані payroll services Netherlands забезпечують необхідний нагляд для запобігання цим невиправданим витратам.
Дотримання вимог щодо заробітної плати для директорів-нерезидентів
Особливі правила застосовуються до директора - мажоритарного акціонера (DGA). Зазвичай це фізична особа, яка володіє щонайменше 5% акцій компанії. Згідно з правилом "фіктивної зайнятості", DGA юридично розглядається як найманий працівник для цілей оподаткування, навіть якщо він є єдиним власником. Це вимагає виплати мінімальної заробітної плати, відомої як gebruikelijk loon, яка повинна відображати ринкову вартість посади. У 2026 році податкові органи підтримують конкретні орієнтири для цієї заробітної плати, щоб запобігти ухиленню від сплати податків шляхом надмірного розподілу дивідендів. Для директорів, які проживають за межами ЄС, статус соціального страхування залежить від двосторонніх угод. Якщо такої угоди немає, DGA може залишатися суб'єктом нідерландського соціального страхування, якщо не зможе довести наявність покриття в країні свого проживання. Управління цими нюансами є основним компонентом ефективного корпоративного управління для міжнародних засновників.
Оптимізація оподаткування: 30% рулінг та соціальне страхування
30% рулінг залишається основним фіскальним стимулом для міжнародних компаній, які наймають кваліфікованих спеціалістів на нідерландському ринку. Він дозволяє роботодавцю надавати неоподатковувану надбавку в розмірі до 30% від валової заробітної плати для компенсації "екстериторіальних витрат", понесених працівником. Цей стимул значно знижує ефективну податкову ставку для фізичної особи, одночасно зменшуючи базу витрат роботодавця на внески на соціальне страхування. Звіт ОЕСР "Taxing Wages" підкреслює важливість таких стимулів для підтримки конкурентоспроможності в юрисдикціях з високим рівнем оподаткування. На 2026 рік неоподатковувана надбавка залишається на рівні 30%, хоча заплановано її зниження до 27% з 1 січня 2027 року.
Право на застосування цього рулінгу залежить від конкретних порогових значень заробітної плати та дефіцитності навичок працівника. У 2026 році мінімальна необхідна валова заробітна плата становить €48,013, що є оподатковуваною базою після застосування 30% надбавки. Для працівників віком до 30 років, які мають ступінь магістра, застосовується нижчий поріг у розмірі €36,497. Також важливо враховувати обмеження заробітної плати; пільга в розмірі 30% обмежена валовою заробітною платою у розмірі €262,000. Будь-який дохід, що перевищує цю суму, підлягає оподаткуванню за стандартними прогресивними ставками. Залучення спеціалізованих payroll services Netherlands гарантує щомісячний моніторинг цих порогових значень для запобігання втраті рулінгу через коливання заробітної плати.
Застосування 30% податкової компенсації
Заява на отримання 30% рулінгу повинна бути подана до Belastingdienst протягом чотирьох місяців з дати початку роботи працівника для забезпечення ретроактивної дії. Цей процес вимагає підтвердження того, що працівник був найнятий з-за кордону та проживав на відстані понад 150 кілометрів від нідерландського кордону щонайменше 16 з 24 місяців до початку роботи. Директори-нерезиденти також можуть кваліфікуватися на цю пільгу за умови, що вони перебувають в офіційних трудових відносинах з Dutch BV та відповідають критеріям щодо заробітної плати. Це поширена прогалина в міжнародних структурах, коли директори вважають, що не мають права на пільгу через свій статус резидента. Якщо ви не впевнені щодо вашого права на участь, ви можете звернутися до наших податкових фахівців для отримання попередньої оцінки.
Нідерландське соціальне страхування та страхові внески
Зобов'язання роботодавця поширюються на національне страхування (volksverzekeringen) та страхування працівників (werknemersverzekeringen). Національне страхування включає AOW (пенсії за ставкою 17.9%), Anw (виплати у разі втрати годувальника за ставкою 0.1%) та Wlz (довгостроковий догляд за ставкою 9.65%). Вони утримуються з валової заробітної плати працівника до граничної суми в розмірі €38,883. Понад валову заробітну плату роботодавці сплачують внесок на охорону здоров'я Zvw, який у 2026 році становить 6.10% на дохід до €79,409. Крім того, Wet verbetering poortwachter зобов'язує роботодавців адмініструвати та виплачувати щонайменше 70% заробітної плати працівникам, які перебувають на лікарняному, на строк до двох років. Багато галузей також вимагають участі в обов'язкових пенсійних фондах, що може додати ще від 10% до 20% до загальних витрат на оплату праці залежно від чинного Колективного трудового договору (CAO).
Порівняння: Аутсорсинг нарахування заробітної плати чи послуги номінального працедавця (EOR)
Міжнародні підприємці, які виходять на ринок Нідерландів, повинні зробити вибір між створенням місцевої дочірньої компанії або використанням посередника для управління своїм персоналом. Хоча номінальний працедавець (EOR) забезпечує швидкий вихід на ринок, Dutch BV гарантує значно більший фіскальний контроль та довгострокову економічну ефективність. Цей вибір впливає не лише на щоденну діяльність, але й на здатність компанії використовувати конкретні податкові пільги. Професійні payroll services Netherlands допомагають подолати цей розрив, надаючи локальну експертизу тим, хто обирає шлях реєстрації BV, забезпечуючи дотримання як трудового законодавства, так і податкових вимог.
Структури витрат суттєво відрізняються між цими двома моделями. Провайдери EOR зазвичай стягують відсоток від валової заробітної плати працівника, який часто коливається від 10% до 15%. Для висококваліфікованого мігранта із заробітною платою €80,000 це призводить до високих регулярних щомісячних витрат. На противагу цьому, ведення розрахунку заробітної плати через BV передбачає фіксовану вартість послуг, яка не масштабується разом із рівнем заробітної плати працівника. Це стає особливо актуальним при розгляді ширшої корпоративної податкової стратегії, включаючи ставку CIT у розмірі 19% на прибуток до €200,000 та обмеження на вирахування відсотків у розмірі 24.5% від EBITDA. Для компаній з більш ніж двома працівниками модель BV зазвичай є більш фінансово стійким шляхом.
Модель нарахування заробітної плати через локальну BV
Пряме працевлаштування через BV забезпечує максимальний контроль над відносинами з працівниками. Договори укладаються безпосередньо за нідерландським правом, що гарантує чіткість щодо відпусток, припинення трудових відносин і прав інтелектуальної власності. Ця модель бездоганно інтегрується з вашим ширшим бухгалтерським обліком для Dutch BV, дозволяючи здійснювати консолідоване податкове планування та ефективно управляти 8% відпускною допомогою. Компанії, що швидко розвиваються, отримують переваги від цієї структури, оскільки вона сприяє безпосередньому поданню заявки на 30% ruling; це гарантує, що роботодавець зберігає відповідну економію на соціальному страхуванні, а не сплачує її як частину комісії EOR. Використання спеціалізованих послуг із нарахування заробітної плати в Нідерландах гарантує точне відображення цих переваг у щомісячній loonadministratie.
Рішення Employer of Record (EOR)
Рішення EOR слугують тимчасовим містком для компаній, які тестують нідерландський ринок з одним працівником або для короткострокових проєктів. EOR виступає юридичним роботодавцем, беручи на себе подання всієї звітності та здійснення платежів до Belastingdienst. Однак ця модель створює обмеження щодо податкової оптимізації. Подання заявки на 30% ruling через EOR може бути адміністративно складним і може не забезпечувати такої ж гнучкості, як пряме працевлаштування через BV. Крім того, оскільки EOR володіє юридичними відносинами, компанія-клієнт має менше прямого впливу на конкретні умови працевлаштування та додаткові пільги. Коли команда розширюється, сукупні процентні комісії EOR зазвичай перевищують операційні витрати на окрему нідерландську корпоративну структуру.
Організація нарахування заробітної плати в Нідерландах: покроковий посібник
Процес створення відповідної нормам системи нарахування заробітної плати починається із заснування Dutch BV. Для іноземних засновників це зазвичай здійснюється за легалізованою довіреністю (Power of Attorney), що дозволяє нотаріусу оформити акт без необхідності особистого візиту засновника до Нідерландів. Після завершення реєстрації в KVK та сплати збору в розмірі 85,15 євро компанія існує юридично, але вона ще не готова виплачувати зарплату персоналу. Спочатку ви повинні отримати податковий номер для нарахування заробітної плати від Belastingdienst. Ця конкретна реєстрація триває 6–8 тижнів. Це критичний період очікування, який компанії повинні враховувати під час планування перших місцевих наймів.
Після отримання податкового номера ви повинні налаштувати цифрове середовище нарахування заробітної плати для управління даними працівників і щомісячних розрахунків. Ця система слугує сховищем для всіх кадрових документів, які ви за законом зобов'язані зберігати протягом 7 років. Координація цього налаштування через професійні послуги з нарахування заробітної плати в Нідерландах забезпечує відповідність початкової конфігурації вимогам нідерландського податкового програмного забезпечення та категоріям соціального страхування з першого ж дня.
Адміністративні передумови
Перед виконанням першого розрахунку ви повинні отримати Citizen Service Number (BSN) кожного працівника. Для працівників, найнятих з-за меж ЄС, ви зобов'язані перевірити їхні посвідки на постійне проживання та дозволи на роботу відповідно до правил IND. Ця перевірка є обов'язковою передумовою для застосування 30% ruling, описаного в попередніх розділах. Крім того, вам необхідно відкрити корпоративний банківський рахунок для виплати заробітної плати. Хоча заробітну плату можна виплачувати з різних рахунків SEPA, усі утримані податки мають перераховуватися до основного банку Belastingdienst, яким із 1 травня 2026 року є Rabobank. Точний збір даних на цьому етапі запобігає внесенню ретроактивних виправлень до декларацій loonheffingen.
Щомісячний робочий процес нарахування заробітної плати
Щомісячний цикл передбачає точний розрахунок від брутто до нетто. Він повинен включати обов'язкову 8% відпускну допомогу, що є встановленою законом вимогою для всіх нідерландських трудових договорів. Ви відповідаєте за формування цифрових розрахункових листків, або loonstroken, у яких чітко вказані заробітна плата брутто, податкові утримання та внески на соціальне страхування. Останнім кроком є подання щомісячної податкової декларації. Ця декларація має бути подана до контролюючих органів до встановленого законом терміну, зазвичай до кінця наступного місяця. Надійні послуги з нарахування заробітної плати в Нідерландах автоматизують подання цієї звітності, щоб гарантувати своєчасне здійснення платежів до Rabobank та уникнути автоматичних штрафів, пов'язаних із несвоєчасним поданням.
Востаннє перевірено: серпень 2026 року
Професійні рішення щодо нарахування заробітної плати та персоналу від Intercompany Solutions
Intercompany Solutions управляє спеціалізованим підрозділом ICS Payroll, створеним спеціально для підтримки міжнародних підприємців за допомогою payroll services Netherlands. Ця послуга охоплює повний цикл адміністрування трудових відносин, починаючи від складання відповідних трудовому законодавству трудових договорів і закінчуючи поданням остаточних заяв на застосування 30% ruling. Завдяки централізації цих завдань компанія діє як проактивний посередник між вашою глобальною діяльністю та нормативно-правовою базою Нідерландів. Ми гарантуємо, що кожен адміністративний крок відповідає найновішим стандартам 2026 року щодо соціального страхування та утримання податку на заробітну плату.
Ефективність досягається завдяки безперешкодній інтеграції розрахунку заробітної плати з нашими ширшими бухгалтерськими послугами. Такий комплексний підхід гарантує, що витрати на оплату праці, відрахування на соціальне страхування та пенсійні внески належним чином відображаються у ваших деклараціях з податку на прибуток підприємств. Клієнти отримують єдиний щомісячний інвойс, який покриває всі витрати, пов'язані з наймом працівників, що спрощує казначейські процеси для директорів-нерезидентів. Ця прозорість має вирішальне значення для точного розрахунку ставки CIT у розмірі 19% на прибуток до 200 000 євро та дотримання ліміту вирахування відсотків у розмірі 24,5% від EBITDA.
Чому варто співпрацювати з Intercompany Solutions?
Команда має спеціалізований досвід у процесі оформлення віз Highly Skilled Migrant (HSM), координуючи роботу безпосередньо з IND, щоб забезпечити виконання всіх імміграційних вимог до початку нарахування заробітної плати. Ми підтримуємо 24-годинний час відповіді на всі запити щодо комплаєнсу, забезпечуючи швидкість, необхідну в сучасному бізнес-середовищі. Для власників-нерезидентів уся структура підтримки доступна дистанційно через процедуру легалізованої довіреності (Power of Attorney). Це усуває необхідність міжнародних поїздок, гарантуючи при цьому повну відповідність BV місцевому трудовому законодавству.
Комплексний моніторинг дотримання законодавства
Наш підрозділ payroll services Netherlands проактивно відстежує зміни в трудовому законодавстві та податкових ставках Нідерландів для запобігання порушенням вимог. Ми ведемо всю пряму комунікацію з Belastingdienst і гарантуємо, що всі податкові платежі правильно спрямовуються до Rabobank, банку податкового органу з 1 травня 2026 року. Ця ретельна увага до деталей поширюється на обов'язковий 7-річний період зберігання документації, забезпечуючи постійну готовність вашої BV до аудиту. Щоб розпочати структурування вашого місцевого персоналу та оптимізувати податкову позицію, ви можете запросити первинну консультацію через Intercompany Solutions Payroll.
Останній перегляд: серпень 2026 року
Оптимізація вашого персоналу в Нідерландах на 2026 рік і надалі
Ведення заробітної плати в Нідерландах вимагає суворого дотримання правила 7-річного зберігання документації та оновлених порогових значень заробітної плати 2026 року для 30% ruling. Заснування місцевої Dutch BV залишається найбільш економічно ефективною довгостроковою стратегією для компаній, які прагнуть максимізувати податкову оптимізацію та зберегти прямий контроль над своїми трудовими договорами. Впровадження професійних payroll services Netherlands дозволяє вашому бізнесу масштабуватися без адміністративних труднощів, пов'язаних з адмініструванням внесків на соціальне страхування або спеціальних вимог Belastingdienst.
Наш спеціалізований підрозділ для іноземних підприємців гарантує, що ваша loonadministratie ведеться з часом відповіді протягом 24 годин і прагненням до скрупульозної точності. Ми забезпечуємо стабільність, необхідну для управління платежами до Rabobank і подання документів для висококваліфікованих мігрантів зі 100% гарантією задоволення послугами. Делегуючи ці процедурні обтяження, ви можете зосередитися на своїй основній діяльності, поки ми гарантуємо повну відповідність вашої юридичної особи трудовому законодавству Нідерландів і вимогам щодо оподаткування прибутку підприємств, включаючи ставку CIT 19% та ліміт вирахування відсотків 24,5% від EBITDA.
Ми тут, щоб забезпечити плавний вихід на ринок Нідерландів, гарантуючи, що ваші адміністративні процеси будуть настільки ж ефективними, як і зростання вашого бізнесу. Наші експерти беруть на себе технічні деталі, щоб ви могли працювати з повною впевненістю.
Останній перегляд: серпень 2026 року
Часті запитання
Які обов'язкові податки на заробітну плату діють для нідерландського роботодавця у 2026 році?
Роботодавці зобов'язані утримувати податок на заробітну плату та внески на національне страхування, які у 2026 році становлять 27,65% для AOW, ANW та WLZ на дохід до 38 883 євро. Ви також сплачуєте внесок на медичне страхування Zvw у розмірі 6,10% на дохід до 79 409 євро. Премії WW-Awf на страхування на випадок безробіття також є обов'язковими. Ці платежі підлягають щомісячній сплаті на рахунок у Rabobank. Професійні payroll services Netherlands гарантують, що ці розрахунки включають передбачені законом 8% відпускних і всі застосовні галузеві пенсійні внески.
Скільки часу займає налаштування нарахування заробітної плати в Нідерландах?
Створення системи адміністрування заробітної плати зазвичай триває від 6 до 8 тижнів. Цей термін враховує обробку вашої заяви на отримання податкового номера роботодавця в Belastingdienst. Спочатку ви повинні зареєструватися в KVK та сплатити одноразовий збір у розмірі 85,15 євро. Після того як податковий орган присвоїть ваш номер, ви зможете налаштувати цифрове середовище для збору BSN та формування щомісячних loonstroken. Ця послідовність є обов'язковою для забезпечення повної відповідності вашого першого нарахування заробітної плати податковому законодавству Нідерландів.
Чи можу я керувати нарахуванням заробітної плати в Нідерландах дистанційно як директор-нерезидент?
Дистанційне керування нідерландською заробітною платою є стандартною практикою для директорів-нерезидентів через механізм легалізованої довіреності. Ця процедура дозволяє заснувати BV та налагодити її адміністрування без поїздок до Нідерландів. Захищені цифрові портали спрощують збір ідентифікаційних документів співробітників та подання щомісячної звітності. Ви можете контролювати всі виплати заробітної плати та утримання податків з-за кордону за умови дотримання обов'язкового 7-річного терміну зберігання всіх адміністративних даних.
Що таке 30% рулінг і яку вигоду він приносить моїй нідерландській компанії?
30% рулінг — це податкова пільга, що дозволяє роботодавцям виплачувати 30% від валової заробітної плати працівника як неоподатковувану надбавку. Ця виплата компенсує екстериторіальні витрати та зменшує загальний тягар соціального страхування для компанії. У 2026 році працівник повинен отримувати мінімальну оподатковувану заробітну плату в розмірі 48 013 євро для отримання цього права. Це важливий інструмент для нідерландських компаній для залучення міжнародних фахівців при збереженні конкурентоспроможної структури витрат порівняно зі стандартними моделями працевлаштування.
Які мінімальні вимоги до заробітної плати директора нідерландської Dutch BV (DGA)?
Мінімальна заробітна плата директора-мажоритарного акціонера (DGA) визначається правилами gebruikelijk loon. Ця заробітна плата має становити не менше 75% від винагороди на найбільш порівнянній посаді або дорівнювати заробітній платі найвисокооплачуванішого працівника компанії. Податкові органи Нідерландів встановлюють ці орієнтири для забезпечення належної сплати податку на заробітну плату директорами. Ця вимога застосовується навіть тоді, коли прибуток компанії підлягає оподаткуванню корпоративним податком за ставкою 19% на перші 200 000 євро оподатковуваного доходу.
Чи існують спеціальні вимоги для найму висококваліфікованих мігрантів у Нідерландах?
Найм висококваліфікованих мігрантів вимагає, щоб ваша компанія мала статус визнаного IND спонсора. Ви повинні дотримуватися встановлених порогів заробітної плати, які у 2026 році становлять 48 013 євро для стандартних заявників та 36 497 євро для осіб віком до 30 років зі ступенем магістра. Роботодавці також зобов'язані зберігати копії дозволів на роботу та BSN. Цих вимог суворо дотримуються, і їхнє порушення може призвести до втрати статусу спонсора або значних штрафів з боку нідерландської інспекції праці.
Що станеться, якщо я не подам податкову звітність із заробітної плати в Нідерландах вчасно?
Неподання звітності з податку на заробітну плату у встановлені строки призводить до автоматичного нарахування штрафів за невиконання зобов'язань та відсотків від Belastingdienst. Усі податкові зобов'язання мають бути сплачені на рахунок у Rabobank до кінця місяця, що настає за розрахунковим періодом. Неточні звіти можуть призвести до ретроактивних донарахувань під час перевірок, які охоплюють період у 5 років. Використання професійних payroll services Netherlands гарантує точне та своєчасне подання декларацій з loonheffingen, захищаючи вашу компанію від фінансових та юридичних ризиків, яких можна уникнути.
Як подати заявку на отримання податкового номера роботодавця для моєї іноземної компанії в Нідерландах?
Подати заявку на отримання податкового номера роботодавця можна шляхом надсилання реєстраційної форми до Belastingdienst після завершення реєстрації в KVK. Ця заява вимагає надання детальних відомостей про діяльність вашої Dutch BV та планований штат співробітників. Для підприємств з іноземними власниками цей процес зазвичай триває від 6 до 8 тижнів. Після присвоєння податкового номера ви отримуєте законне право утримувати податки та внески на соціальне страхування, документи за якими повинні зберігатися в обліку не менше 7 років.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |