


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-30 · Last reviewed 2026-09-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Номінальна ставка податку рідко відображає повне податкове становище компанії. Податкові переваги Нідерландів для бізнесу залежать від таких факторів, як організаційно-правова форма, вид доходу та відповідність певним критеріям прийнятності. Захід, доступний для компанії, може не застосовуватися до її працівників, а транскордонна діяльність може створювати додаткові фактори для врахування.
Порівняння податкових ставок може допомогти при ухваленні рішення про те, де заснувати або розширити бізнес, але самі по собі ставки не показують, які заходи можуть бути доступними або які умови можуть обмежувати їх застосування. Почніть зі структурування вашої господарської діяльності, структури власності, персоналу та міжнародних зв'язків.
У цій статті розглядаються ключові нідерландські податкові заходи, які можуть бути актуальними у 2026 році, зокрема положення щодо корпоративного податку, звільнення від оподаткування доходів від участі (participation exemption) та 30% рулінг для відповідних категорій працівників. У ній також окреслено важливі обмеження та питання, які слід перевірити перед вибором структури або складанням інвестиційних планів. Використовуйте її для визначення питань, що потребують індивідуальних податкових консультацій з урахуванням ваших обставин.
Ключові висновки
- Оцінюйте податкові переваги Нідерландів для бізнесу з огляду на вашу структуру, діяльність, структуру власності та види доходів, а не розглядайте будь-який захід як гарантовану економію.
- Використовуйте шкалу корпоративного податку на прибуток як відправну точку, а потім оцініть, як оподатковуваний прибуток і застосовні обмеження впливають на становище вашої компанії.
- Перевірте умови застосування звільнення від оподаткування доходів від участі (participation exemption) та положення податкових конвенцій щодо вашої структури власності та транскордонних обставин, перш ніж покладатися на них.
- Розділяйте зобов'язання з ПДВ для вашого бізнесу та 30% рулінг, який стосується відповідних категорій працівників і має специфічні умови.
- Перед заснуванням або розширенням бізнесу структуруйте свою діяльність і структуру власності, перевірте відповідні правила та порівняйте загальне податкове навантаження з супутніми вимогами щодо комплаєнсу.
Зміст
- Податкові переваги Нідерландів для бізнесу: що вважається реальною вигодою?
- Корпоративний податок на прибуток у Нідерландах у 2026 році: ставки, діапазони прибутку та обмеження
- Звільнення від оподаткування доходів від участі (participation exemption) та податкові конвенції: коли можуть застосовуватися транскордонні пільги
- ПДВ та 30% рулінг: розділяйте зобов'язання бізнесу та пільги для працівників
- Як оцінити податкові переваги Нідерландів перед створенням або розширенням бізнесу
Податкові переваги Нідерландів для бізнесу: що вважається реальною вигодою?
Податкова перевага - це норма, яка може зменшити, відстрочити або уточнити відповідне податкове становище. Вона не є гарантованою економією та застосовується не до кожного бізнесу. Захід приносить практичну користь лише тоді, коли компанія, дохід, структура власності та інші релевантні факти відповідають установленим умовам.
Огляд Оподаткування в Нідерландах містить загальну інформацію про систему. Для ухвалення бізнес-рішень перевірте застосовні правила у Податковій службі Нідерландів та оцініть, як вони застосовуються до ваших обставин. Посібник із відкриття бізнесу в Нідерландах слугує відправною точкою для розгляду структури вашого бізнесу разом із його податковим становищем.
Заходи за рівнями оподаткування
- Рівень компанії: Ставки корпоративного податку на прибуток застосовуються до оподатковуваного прибутку. Податкова служба Нідерландів визначає ставки та діапазони на 2026 рік у своїх роз'ясненнях щодо корпоративного податку на прибуток.
- Рівень акціонерів: Звільнення від оподаткування доходів від участі (participation exemption) може застосовуватися до кваліфікованих часток володіння акціями. Транскордонні податкові конвенції також можуть впливати на порядок оподаткування доходу залежно від залучених країн та обставин.
- Рівень працівників: 30% рулінг є податковою пільгою, пов'язаною з працівниками. Це не корпоративне податкове вирахування, яке автоматично застосовується до всіх роботодавців або персоналу.
Які нідерландські податкові заходи є релевантними для бізнесу?
Корпоративний податок на прибуток є лише однією зі складових загальної оцінки. У 2026 році ставки становлять 19% на прибуток до 200 000 євро та 25,8% на суму понад 200 000 євро, проте самі лише ці ставки не визначають суму до сплати. Звільнення від оподаткування доходів від участі (participation exemption) та режим згідно з податковими конвенціями потребують окремого аналізу. Ознайомтеся з роз'ясненнями Податкової служби Нідерландів щодо звільнення від оподаткування доходів від участі та усунення подвійного оподаткування стосовно відповідної структури власності та транскордонних обставин. Роботодавцям, які розглядають можливість застосування 30% рулінгу, слід окремо перевірити роз'яснення Податкової служби щодо 30% рулінгу щодо відповідності працівників установленим критеріям.
Чому номінальні ставки не відображають повного податкового становища
Оподатковуваний прибуток, доступні вирахування, структура власності та вид доходу можуть впливати на результат. Організаційно-правова форма та місце здійснення господарської діяльності також можуть мати значення. Наприклад, нідерландській компанії з іноземними акціонерами або операціями за кордоном, можливо, доведеться враховувати як нідерландські правила, так і відповідні іноземні норми. Це не означає, що певна пільга за міжнародним договором або звільнення застосовуватимуться автоматично.
Щоб оцінити, які податкові переваги Нідерландів для бізнесу можуть бути актуальними для ваших планів, зіставте правила з вашими конкретними обставинами. Транскордонні ситуації вимагають професійного аналізу, оскільки порядок оподаткування може залежати від залучених країн, юридичних осіб, доходів та договірних конструкцій. Уникайте вибору структури виключно на основі номінальної ставки.
Податок на прибуток підприємств у Нідерландах у 2026 році: ставки, діапазони прибутку та ліміти
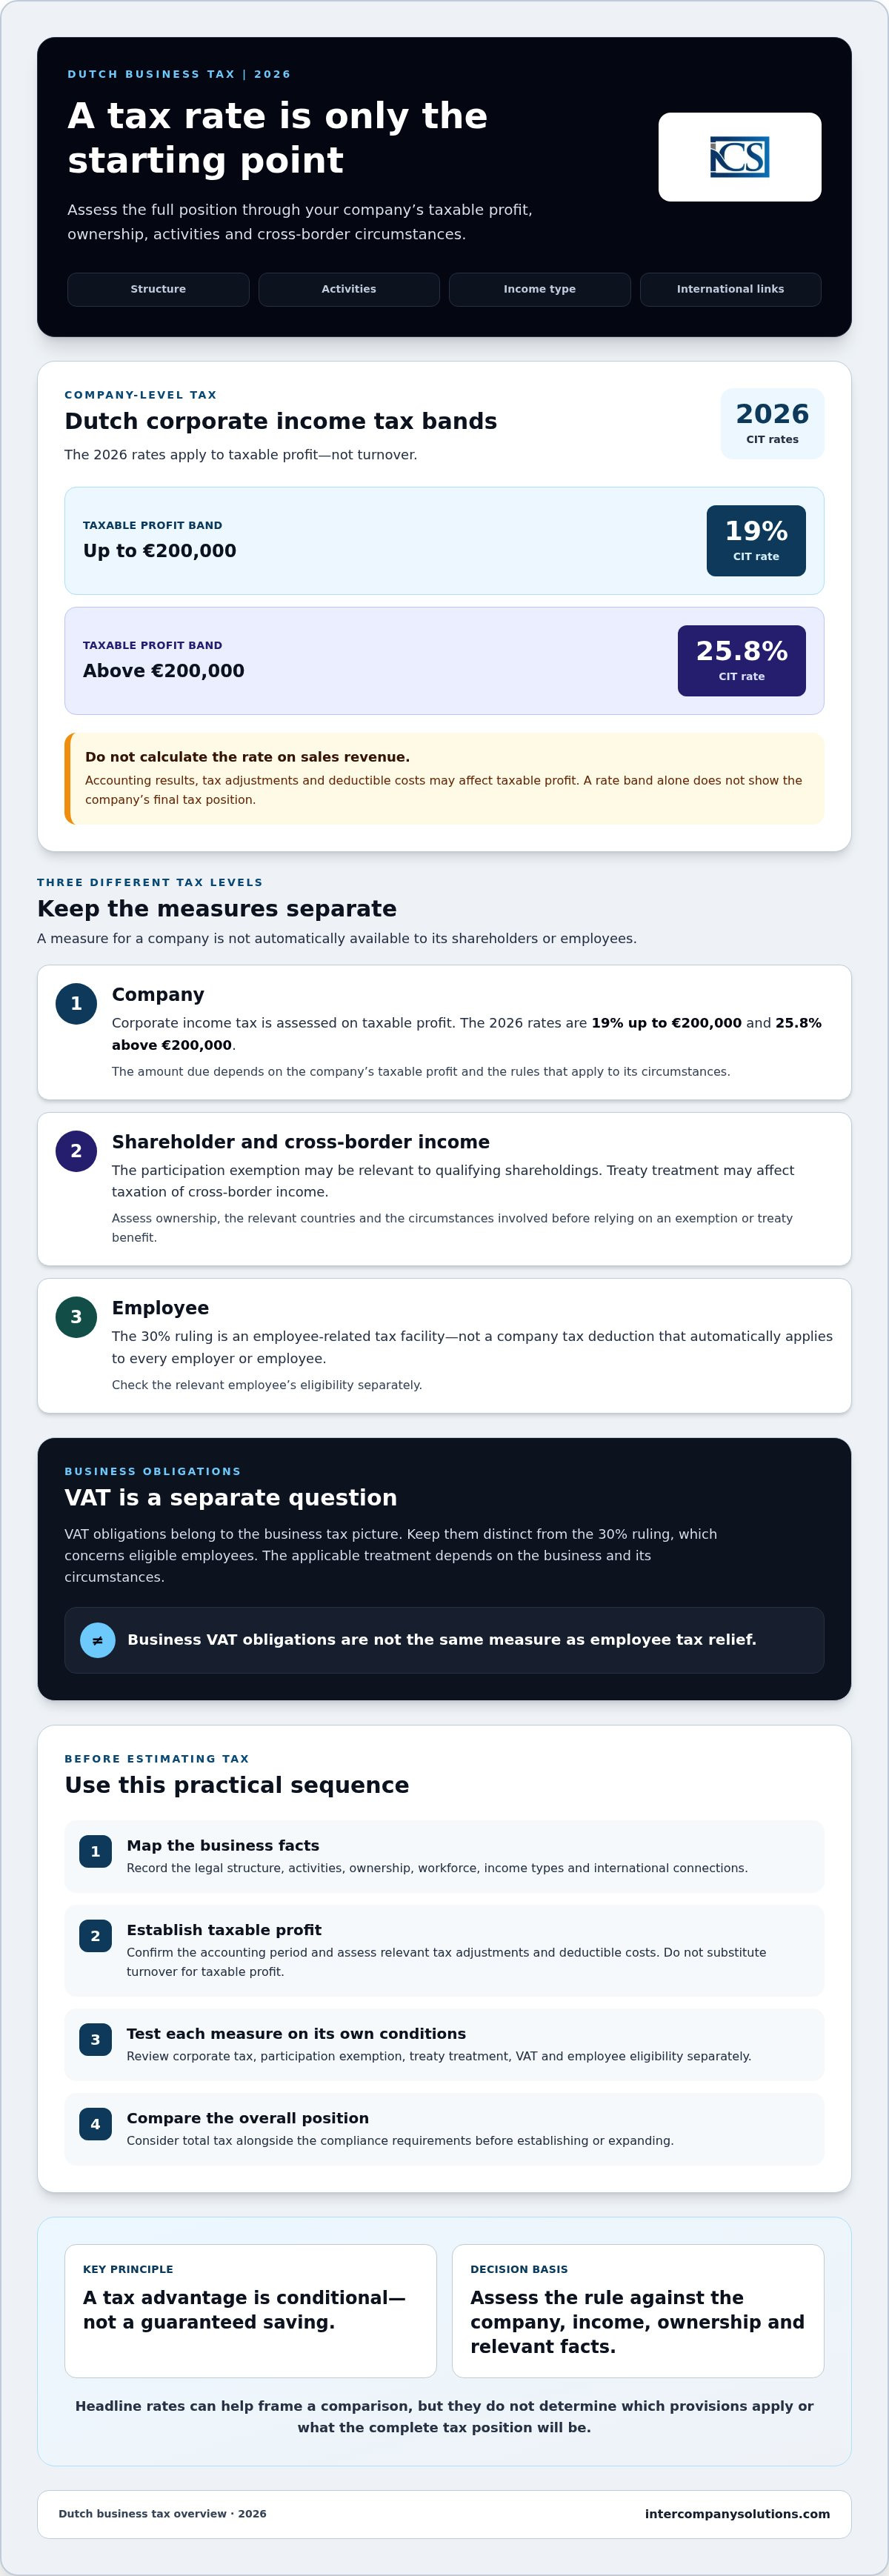
Ставки податку на прибуток підприємств (CIT) у Нідерландах на 2026 рік становлять 19% до 200 000 євро та 25,8% понад цю суму. Ці діапазони застосовуються до оподатковуваного прибутку, а не до обороту. Тому лише виручка від реалізації не дає змоги визначити, який податковий діапазон застосовується або скільки податку компанія повинна буде сплатити.
| Taxable profit band | CIT rate |
|---|---|
| Up to €200,000 | 19% |
| Above €200,000 | 25.8% |
Ознайомтеся з роз'ясненнями Belastingdienst щодо ставок податку на прибуток підприємств для відповідного податкового року. Ставки є лише відправною точкою, а не повним розрахунком. Сума до сплати залежить від оподатковуваного прибутку та правил, що застосовуються до обставин компанії. Не застосовуйте вищу ставку до обороту та не припускайте, що лише номінальна ставка відображає ефективне податкове навантаження компанії.
Як працюють діапазони корпоративного податку в Нідерландах у 2026 році
Почніть із визначення оподатковуваного прибутку компанії за відповідний період. Потім оцініть, як застосовуються діапазони 2026 року згідно з чинними правилами оподаткування прибутку підприємств. Це відрізняється від застосування ставки до загального обсягу продажів: бухгалтерські результати та податкові коригування можуть впливати на оподатковуваний прибуток. Тому орієнтовне податкове зобов'язання може вводити в оману, якщо припущення щодо бухгалтерського обліку та податкового статусу не перевірені.
Що слід перевірити перед оцінкою податку компанії
Перед підготовкою оцінки підтвердьте звітний період і визначте оподатковуваний прибуток компанії. Перевірте структуру власності та будь-які транскордонні фактичні обставини, які можуть вплинути на порядок оподаткування доходів або застосування нідерландських правил. Витрати, що підлягають вирахуванню, та податкові коригування залежать від чинного законодавства та конкретних обставин компанії, тому не слід вважати, що кожна бухгалтерська витрата має однаковий податковий режим.
Для ширшого огляду податкових стимулів Нідерландів для міжнародного бізнесу Invest in Holland описує заходи, які можуть бути актуальними для іноземних інвесторів. Кожен захід має власні критерії відповідності. Щодо подання звітності та ведення обліку зверніться до відповідного посібника Бухгалтерський облік для Dutch BV: комплаєнс та податкові зобов'язання у 2026 році разом із чинними роз'ясненнями Belastingdienst.
Ці перевірки є важливими під час оцінки податкових переваг Нідерландів для бізнесу. Надійна оцінка починається з фактичних показників та обставин компанії, а не зі ставки, що розглядається окремо.
Звільнення для участі в капіталі та податкові договори: коли можуть застосовуватися транскордонні пільги
Звільнення для участі в капіталі: відповідність критеріям передує очікуваній вигоді
Звільнення для участі в капіталі може виключати кваліфіковані доходи від дочірньої компанії, такі як дивіденди та приріст капіталу, з оподатковуваного прибутку нідерландської материнської компанії. Загальний поріг володіння становить не менше 5% акцій. Саме лише досягнення цього порогу не гарантує права на пільгу: дочірня компанія також повинна відповідати встановленим кваліфікаційним вимогам. Зокрема, некваліфікована портфельна інвестиція може не підпадати під дію цього звільнення. Ознайомтеся з роз'ясненнями Belastingdienst щодо звільнення для участі в капіталі стосовно чинних умов та винятків.
Класифікація може залежати від діяльності дочірньої компанії та інших фактичних обставин, тому не варто вважати, що наявність холдингової структури чи 5% частки володіння остаточно вирішує питання. Підтвердьте режим оподаткування, перш ніж покладатися на звільнення у фінансових прогнозах або обирати холдингову структуру. Якщо фактичні обставини чітко не відповідають опублікованим роз'ясненням, зверніться за спеціалізованою податковою консультацією.
Податкові конвенції та міжнародний дохід бізнесу
Податкова угода між Нідерландами та іншою країною може розподіляти права на оподаткування та передбачати механізми усунення подвійного оподаткування. Її дія залежить від конкретної угоди, виду доходу та обставин платника податків. Угода не обов'язково скасовує податок в обох країнах і не звільняє автоматично від обов'язків щодо подання звітності та декларацій.
Оцінюйте кожен потік доходів окремо. Дивіденди, проценти, роялті та прибуток від підприємницької діяльності можуть розглядатися по-різному відповідно до національного законодавства та відповідної угоди. Перевірте текст угоди та чинні правила Нідерландів для відповідних країн і переконайтеся, що структура діяльності компанії відповідає всім умовам для отримання пільг. Роз'яснення Belastingdienst щодо запобігання подвійному оподаткуванню є корисним відправним пунктом, але вони не замінюють аналізу застосовної угоди.
Експертна перевірка може бути корисною перед створенням холдингової компанії в Нідерландах, передачею акцій або спрямуванням доходів через юридичні особи в кількох країнах. Ці факти можуть вплинути як на право на пільги, так і на дотримання встановлених вимог. Розглядайте податкові переваги Нідерландів для бізнесу як питання, що потребують перевірки на відповідність фактичній структурі, а не як гарантовані результати на основі загального опису.
ПДВ та 30% рулінг: розмежування зобов'язань бізнесу та пільг для працівників
ПДВ та 30% рулінг впливають на різні аспекти податкового статусу бізнесу. Оподаткування ПДВ стосується оподатковуваних операцій з постачання та господарських операцій. 30% рулінг є умовною податковою пільгою для працівників. Це не є вирахуванням із податку на прибуток підприємств, і роботодавець не може вважати, що він автоматично застосовується до кожного найнятого іноземного працівника.
Ставки ПДВ у Нідерландах та комерційні операції
У Нідерландах діють три ставки ПДВ. Належна ставка залежить від товарів чи послуг, що постачаються, а також від обставин здійснення операції. Перед виставленням рахунків або розрахунком ПДВ перевірте класифікацію за актуальними інструкціями Belastingdienst щодо ставок ПДВ.
| Ставка ПДВ | Застосування |
|---|---|
| 21% | Стандартна ставка; застосовується, якщо постачання підлягає оподаткуванню за стандартною ставкою. |
| 9% | Знижена ставка; застосовується лише до постачань, які відповідають встановленим правилам. |
| 0% | Нульова ставка; застосовується лише тоді, коли постачання та операція відповідають відповідним умовам. |
Не призначайте ставку виключно на підставі загального найменування товару. Вирішальне значення мають точні умови постачання та операції. Підприємствам, які здійснюють транскордонні продажі, також слід перевіряти відповідні правила визначення місця постачання та звітності. Для ознайомлення з процедурою реєстрації зверніться до посібника Реєстрація ПДВ у Нідерландах: посібник для іноземних компаній на 2026 рік разом із чинними інструкціями податкової служби.
30% рулінг для кваліфікованих іноземних працівників
30% рулінг може дозволити роботодавцю виплачувати неоподатковувану надбавку працівникові, який відповідає чинним критеріям. На 2026 рік надбавка може становити до 30% від заробітної плати за умови дотримання вимог відповідності, граничного розміру заробітної плати у 262 000 євро та мінімальної оподатковуваної заробітної плати у розмірі 48 013 євро для загальної категорії заявників. Для працівників віком до 30 років із відповідним ступенем магістра мінімальна оподатковувана заробітна плата становить 36 497 євро. Підтверджуйте застосовні умови та порядок розрахунку відповідно до роз'яснень Belastingdienst щодо 30% рулінгу.
Цей захід стосується лише працівників, які мають на це право, а не кожного іноземного працівника чи роботодавця. Роботодавці повинні перевірити відповідність критеріям та організувати належне адміністрування нарахування заробітної плати до його застосування. Ознайомтеся з матеріалами щодо адміністрування заробітної плати в Нідерландах для отримання супутньої інформації для роботодавців. Це розмежування допомагає з'ясувати, які податкові переваги Нідерландів для бізнесу стосуються комерційних операцій компанії, а які відносяться до персоналу.
Як оцінити податкові переваги Нідерландів перед заснуванням або розширенням бізнесу
Структурований аналіз допомагає оцінити податкові переваги Нідерландів для бізнесу відповідно до ваших реальних планів, замість того щоб орієнтуватися лише на окрему ставку чи податковий стимул. Виконайте ці кроки перед вибором структури або прийняттям зобов'язань щодо транскордонних угод.
Практичний контрольний список для попередньої податкової оцінки перед виходом на ринок
- Визначте напрям діяльності бізнесу. Зафіксуйте, чим займатиметься компанія, де вона працюватиме, а також де розташовані її клієнти та постачальники.
- Складіть структуру власності. Визначте акціонерів, материнські компанії, дочірні підприємства та країни, де кожне з них засноване або є податковим резидентом.
- Складіть перелік доходів та операцій. Розмежуйте очікуваний операційний прибуток від підприємницької діяльності, дивіденди, інші інвестиційні доходи, транскордонні продажі та виплати працівникам.
- Перевірте потенційно застосовні норми. Ознайомтеся з чинними нідерландськими інструкціями та відповідними іноземними правилами. Наприклад, використовуйте вказівки Belastingdienst щодо податку на прибуток підприємств для визначення податкових зобов'язань компанії та перевіряйте умови угод чи пільг стосовно конкретних обставин.
- Моделюйте податки та регуляторні вимоги у комплексі. Оцініть імовірне податкове навантаження разом із вимогами щодо бухгалтерського обліку, звітності, реєстрації та подання декларацій. Порівнюйте сукупні зобов'язання для кожного варіанта, а не лише заявлену ставку.
Ведіть облік припущень, що лежать в основі оцінки, включаючи заплановану кількість працівників, очікувані види діяльності, зміни у структурі власності та транскордонні операції. Якщо структура або прогноз залежать від пільг за міжнародними угодами, звільнення від оподаткування чи іншого суттєвого транскордонного припущення, зверніться за письмовою консультацією до кваліфікованого радника, перш ніж покладатися на це.
Коли професійна підтримка з впровадження може допомогти
Після того як ви обрали структуру, заснування компанії, податкова реєстрація, бухгалтерський облік та подання звітності мають працювати узгоджено. Це завдання з реалізації, які відрізняються від визначення того, чи застосовується певний податковий захід. Уточніть, хто виконуватиме кожне зобов'язання та яку інформацію необхідно зберігати. Роз'яснення Податкової адміністрації Нідерландів та інформація Торгової палати щодо річної фінансової звітності можуть допомогти визначити відповідні вимоги до подання звітності.
Щоб отримати практичну інформацію щодо створення бізнесу, ознайомтеся з посібником із реєстрації компаній у Нідерландах. Більш загальний посібник із відкриття бізнесу також може допомогти впорядкувати питання перед виходом на ринок. Intercompany Solutions надає послуги зі створення Dutch BV, а також бухгалтерські та податкові послуги для компаній, які реалізують свої плани на практиці.
Обговоріть запропоновану структуру та вимоги щодо дотримання податкового законодавства з Intercompany Solutions, перш ніж діяти далі.
Зробіть оцінку нідерландського оподаткування частиною бізнес-плану
Податкові переваги Нідерландів для бізнесу залежать не лише від базової ставки. Податок на прибуток підприємств застосовується до оподатковуваного прибутку, тоді як такі заходи, як звільнення від оподаткування участі в капіталі (participation exemption), пільги за податковими угодами та 30% рулінг, мають специфічні умови та можуть застосовуватися на різних рівнях. Режим оподаткування ПДВ також залежить від операції та характеру постачання.
Перед заснуванням компанії або розширенням діяльності детально проаналізуйте свої операції, структуру власності, доходи, персонал і транскордонні операції. Перевірте, які правила застосовуються, а потім зіставте очікувану податкову позицію з необхідним обсягом роботи щодо бухгалтерського обліку, звітності та подання декларацій. Якщо рішення ґрунтується на припущеннях щодо транскордонної діяльності, отримайте консультацію з урахуванням конкретних країн і фактичних обставин.
Intercompany Solutions забезпечує супровід реєстрації Dutch BV, а також подальший бухгалтерський облік і дотримання податкового законодавства. Можлива дистанційна реєстрація, строки якої залежать від складності структури володіння частками. Право на застосування податкових пільг залежить від ваших конкретних обставин і чинних норм.
Ретельна оцінка забезпечує чітке підґрунтя для вибору структури та планування подальших кроків. Маючи повне уявлення про відповідні факти й зобов'язання, ви зможете діяти з більшою впевненістю.
Поширені запитання
Які основні податкові переваги для бізнесу в Нідерландах?
До потенційно актуальних заходів належать система оподаткування прибутку підприємств, звільнення від оподаткування участі в капіталі (participation exemption) для кваліфікованих часток володіння, а також положення міжнародних договорів, які можуть впливати на транскордонні доходи. 30% рулінг є окремим інструментом щодо працівників, а не загальною корпоративною податковою пільгою. Право на застосування залежить від діяльності, структури власності, доходів і фактичних обставин компанії. Ознайомтеся з чинними роз'ясненнями Belastingdienst, перш ніж враховувати той чи інший інструмент у своїх податкових прогнозах.
Яка ставка податку на прибуток підприємств у Нідерландах у 2026 році?
У 2026 році ставка податку на прибуток підприємств становить 19% для суми до 200 000 євро та 25,8% для суми понад 200 000 євро. Ці діапазони застосовуються до оподатковуваного прибутку, а не до обороту. Самі лише ставки не визначають суму податку до сплати, оскільки оподатковуваний прибуток і застосовні правила залежать від фінансової звітності та обставин компанії. Перевірте ставки податку на прибуток підприємств від Belastingdienst та отримайте розрахунок на основі відповідного звітного періоду.
Чи застосовується нідерландське звільнення від оподаткування участі в капіталі (participation exemption) до кожної BV?
Ні. Звільнення від оподаткування участі в капіталі (participation exemption) не надається автоматично кожній BV або для будь-якої частки володіння. Ключовою умовою зазвичай є володіння часткою не менше ніж 5%, проте діють й інші кваліфікаційні вимоги та винятки, зокрема правила щодо некваліфікованих портфельних інвестицій. Важливе значення мають характеристики дочірньої компанії та обставини материнської компанії. Ознайомтеся з роз'ясненнями Belastingdienst щодо participation exemption, перш ніж покладатися на це звільнення під час структурування або податкового прогнозування.
Чи може нідерландська компанія з іноземною власністю користуватися податковими конвенціями?
Так, за умови, що конвенція про уникнення подвійного оподаткування між Нідерландами та відповідною країною поширюється на діяльність і доходи компанії. Міжнародні договори можуть розподіляти права оподаткування або надавати механізми для усунення подвійного оподаткування, але вони не звільняють автоматично від податкових зобов'язань чи обов'язку подання звітності. Результат залежить від конкретного договору, виду доходу та фактичних обставин. Проаналізуйте договір разом із нормами внутрішнього законодавства та роз'ясненнями Belastingdienst щодо уникнення подвійного оподаткування.
Які ставки ПДВ застосовуються до бізнесу в Нідерландах?
У Нідерландах діють ставки ПДВ 21%, 9% та 0%. Застосовна ставка залежить від товарів чи послуг, що постачаються, а також від умов операції. Не слід визначати ставку виключно на підставі загального опису продукції. Перевірте класифікацію та відповідні умови за допомогою чинних роз'яснень Belastingdienst щодо ставок ПДВ. Підприємствам, які здійснюють транскордонні операції, також слід оцінити відповідний режим оподаткування ПДВ та вимоги до звітності.
Чи може роботодавець застосовувати 30% рулінг для іноземного працівника?
Роботодавець може застосовувати 30% рулінг лише до того працівника, який відповідає чинним критеріям відповідності, та за умови дотримання встановленої процедури подання заяви. Ця норма не застосовується автоматично до кожного іноземного працівника чи роботодавця. У 2026 році неоподатковувана компенсація може становити до 30% заробітної плати з урахуванням застосовних обмежень і вимог. Роботодавцям слід перевірити обставини працівника та ознайомитися з роз'ясненнями Belastingdienst щодо 30% рулінгу.
Sources
- ICS Payroll - послуги з нарахування заробітної плати в Нідерландах
- KVK - Реєстрація в торговому реєстрі Нідерландів
- Business.gov.nl - Товариство з обмеженою відповідальністю (bv)
- Burgerlijk Wetboek Boek 2 (Цивільний кодекс Нідерландів, юридичні особи)
- Rijksoverheid - Ведення бізнесу
- Belastingdienst - Податки на фонд заробітної плати (loonheffingen)
- UWV - Обов'язки роботодавця
- SVB - Соціальне страхування в Нідерландах
- Belastingdienst - ПДВ (btw) для підприємців
- Європейська комісія - Правила та ставки ПДВ
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нідерланди
- ICLG - Закони та правила корпоративного врядування, Нідерланди
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |