


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-29 · Last reviewed 2026-08-29
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Уявна простота філії часто приховує значний юридичний тягар для іноземної материнської компанії. Хоча відсутність вимоги щодо залучення нотаріуса робить філію шляхом найменшого опору, спричинена цим відсутність корпоративної завіси наражає глобальні активи на вимоги нідерландських кредиторів. Вибір між Netherlands BV та філією є рішенням, яке визначає ваш профіль юридичних ризиків і вашу здатність масштабуватися на європейському ринку протягом 2026 року.
Ми розуміємо, що для міжнародних засновників пріоритетом є авторитетна місцева присутність і чіткі податкові зобов'язання. Цей порівняльний аналіз містить технічний розбір нідерландських корпоративних структур, зосереджуючись на оптимізації податкової ефективності відповідно до поточних порогових ставок податку на прибуток підприємств (CIT) у 19% та 25,8%. Ви дізнаєтеся про конкретні відмінності у відповідальності, вимоги до реєстрації кінцевих бенефіціарних власників (UBO) та процедурні кроки для дистанційного заснування за довіреністю (Power of Attorney). Ми також розглядаємо практичні питання дотримання нормативних вимог: від зберігання документації протягом обов'язкового семирічного періоду до застосування обмеження на вирахування відсотків у розмірі 24,5% від EBITDA. Цей посібник допоможе вам обрати структуру, яка відповідає вашим довгостроковим комерційним цілям у Нідерландах.
Ключові висновки
- Розрізняйте обмежену відповідальність Dutch BV та повну відповідальність материнської компанії, притаманну структурі філії.
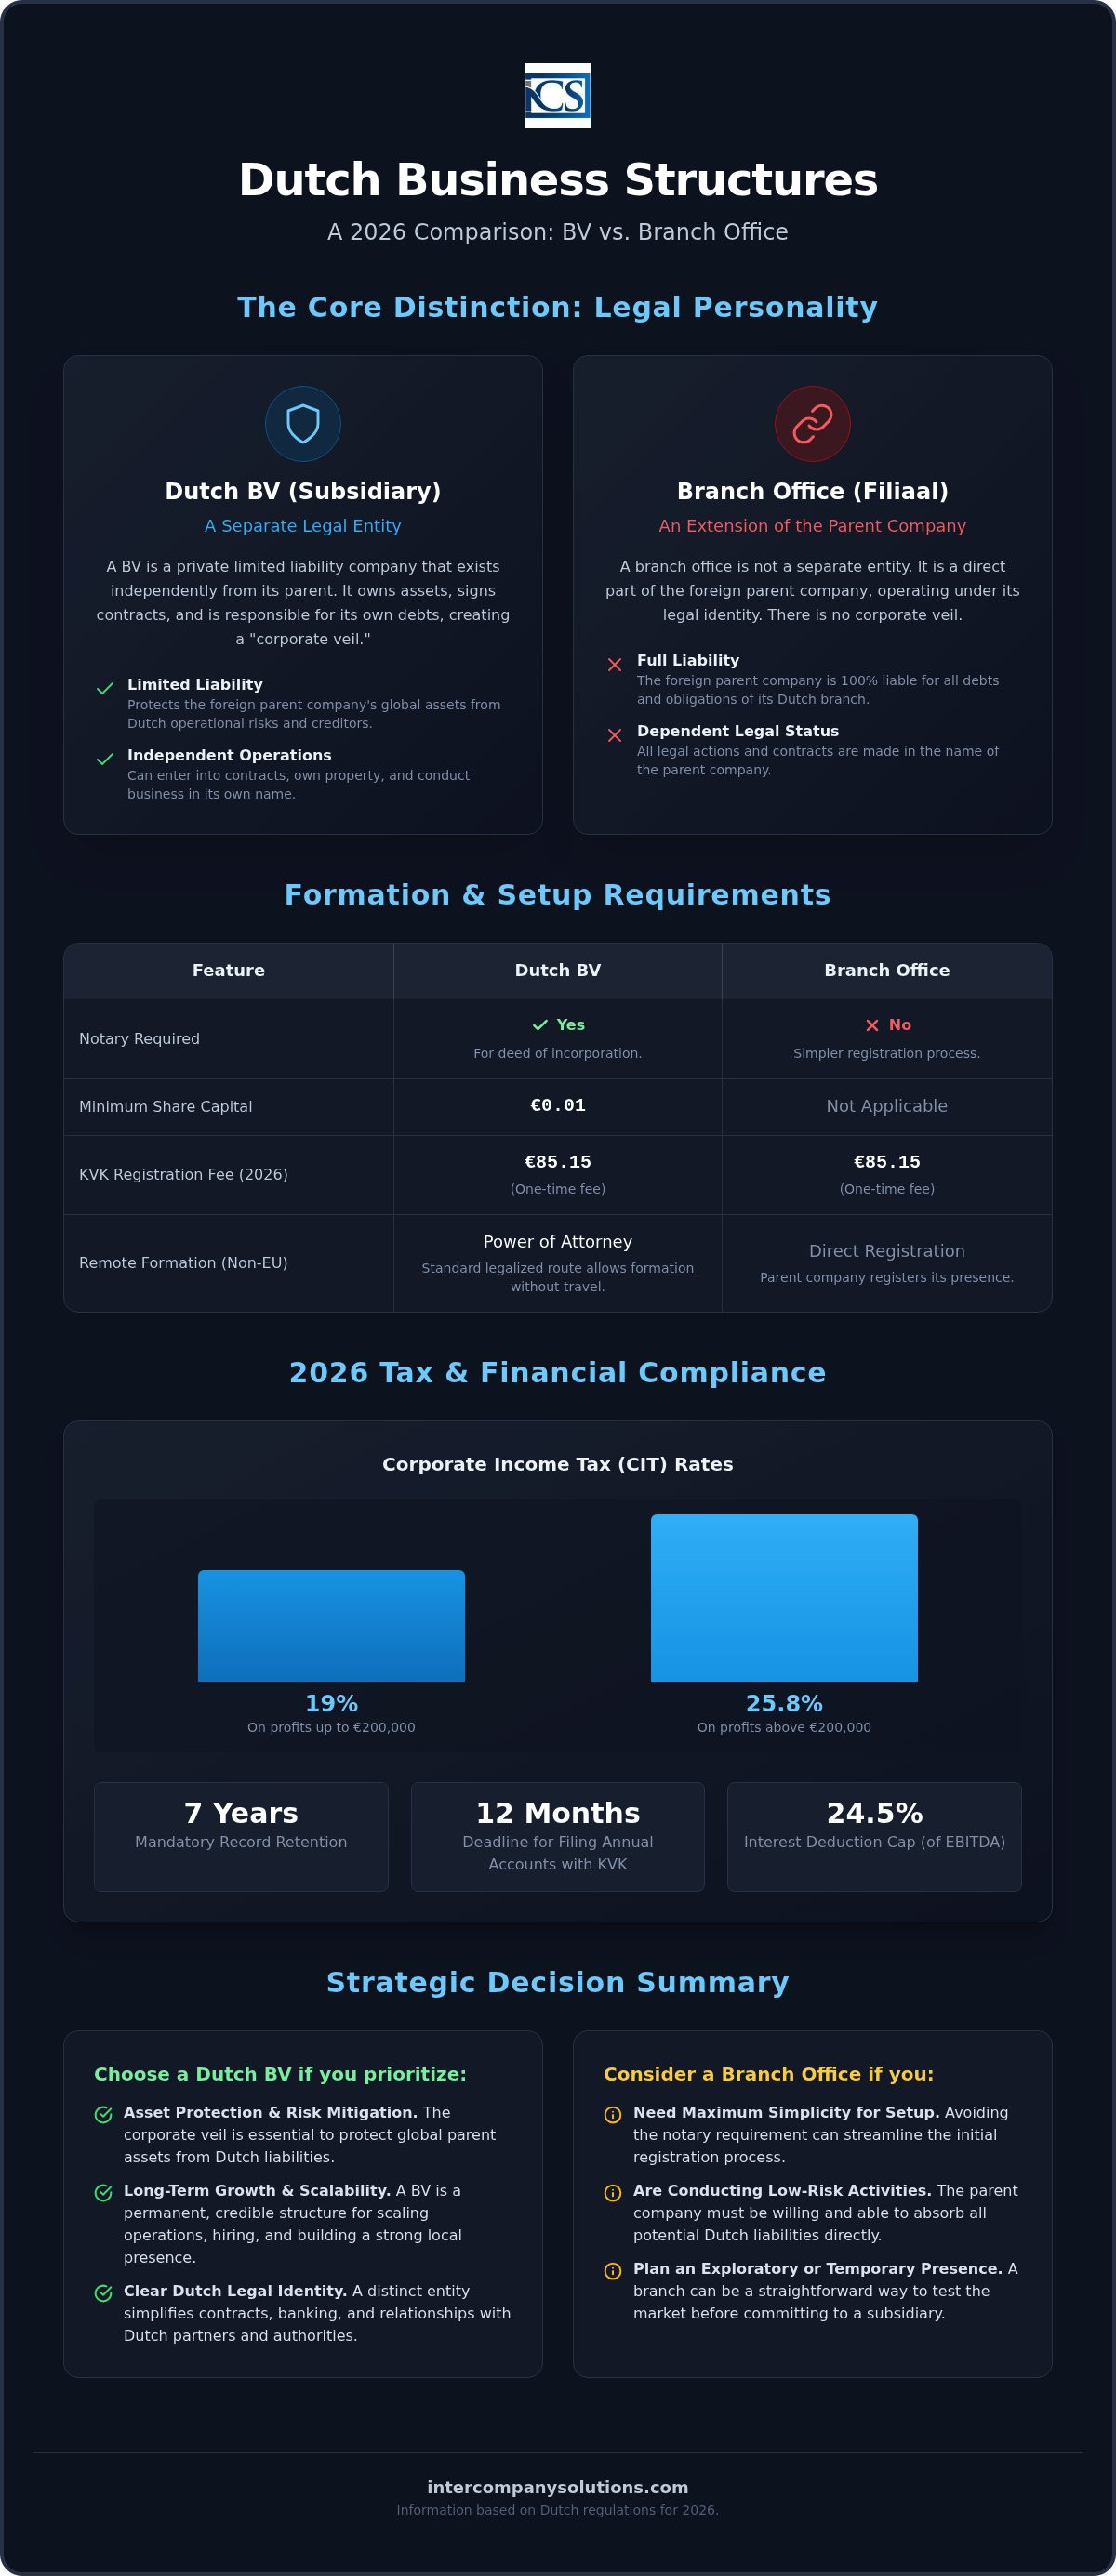
- Ознайомтеся зі ставками податку на прибуток підприємств на 2026 рік: 19% на прибуток до 200 000 євро та 25,8% на суми, що перевищують цей поріг.
- Порівняйте адміністративне заснування Netherlands BV та філії, враховуючи обов'язкову участь нідерландського нотаріуса для BV та одноразовий реєстраційний збір KVK у розмірі 85,15 євро для обох форм.
- Скористайтеся можливістю легалізованої довіреності (Power of Attorney) для дистанційної інкорпорації BV, що дозволяє засновникам-нерезидентам завершити процес без візиту до Нідерландів.
- Підготуйтеся до поточного комплаєнсу, дотримуючись правила семирічного зберігання документації та подаючи річну фінансову звітність до KVK протягом 12 місяців після закінчення фінансового року.
Визначення Netherlands BV та філії
Встановлення комерційної присутності в Нідерландах вимагає фундаментального вибору між створенням нової юридичної особи або розширенням існуючої іноземної компанії. Це рішення, яке зазвичай розглядається як порівняння Netherlands BV та філії, зосереджується на концепції правосуб'єктності та її взаємодії з нідерландським законодавством. Торгова палата Нідерландів, відома як KVK, діє як центральний орган для обох структур, веде Handelsregister (Торговий реєстр), де мають бути зареєстровані всі діючі підприємства. Хоча обидві форми дозволяють здійснювати місцеву торгівлю та наймати працівників, їхні відносини з материнською компанією істотно відрізняються.
Dutch BV: місцева юридична особа
Besloten vennootschap (BV) є приватним товариством з обмеженою відповідальністю, яке існує як окрема юридична особа. Це означає, що компанія володіє власними активами, укладає договори від власного імені та несе відповідальність за своїми зобов'язаннями. Щоб заснувати BV, ви повинні залучити нідерландського нотаріуса цивільного права для складання та посвідчення установчого акта. Уряд Нідерландів спростив цей процес у 2012 році, встановивши мінімальний статутний капітал на рівні лише 0,01 євро.
Корпоративне управління в межах BV розподіляється між акціонерами та директорами. Акціонери формують капітал і мають право голосу, тоді як директори керують щоденною діяльністю та забезпечують дотримання нідерландського законодавства. Оскільки BV є дочірньою компанією, вона забезпечує корпоративну завісу, яка захищає іноземну материнську компанію від боргів BV, за умови, що директори діють у межах закону. Це робить реєстрацію компанії Dutch BV пріоритетним вибором для підприємців, які прагнуть ізолювати свої глобальні активи від операційних ризиків у Нідерландах.
Філія в Нідерландах: міжнародне розширення
Філія в Нідерландах, або "filiaal", не є окремою юридичною особою. Натомість вона вважається постійним представництвом та прямим продовженням іноземної материнської компанії. Коли ви реєструєте філію, ви не засновуєте новий бізнес у Нідерландах; ви просто реєструєте присутність іноземної юридичної особи за нідерландською адресою. Для створення філії немає вимоги щодо залучення нідерландського нотаріуса, що може спростити початкове налаштування.
Оскільки філія не має власної правосуб'єктності, вона не може володіти активами чи укладати договори незалежно від материнської компанії. Усі юридичні дії, вчинені філією, юридично є діями іноземного головного офісу. Це означає, що материнська компанія несе повну відповідальність за всіма нідерландськими зобов'язаннями, включаючи податкові борги, договори оренди та трудові договори. Як BV, так і філія повинні сплатити одноразовий реєстраційний збір KVK у розмірі 85,15 євро за 2026 фінансовий рік. Хоча філія дозволяє уникнути витрат на нотаріуса, вона вимагає від материнської компанії прийняття всіх нідерландських бізнес-ризиків безпосередньо на свій баланс.
Юридична відповідальність та вимоги до корпоративного управління
Основною причиною, чому міжнародні фірми обирають дочірню компанію, є розмежування юридичних ризиків. При порівнянні Netherlands BV та філії найяскравіший контраст полягає в тому, як нідерландське законодавство трактує материнську організацію. BV функціонує як окрема юридична особа, ефективно обмежуючи свої комерційні зобов'язання. За даними business.gov.nl, така структура гарантує захист глобальних активів іноземної материнської компанії у разі договірного спору або неплатоспроможності. На противагу цьому, філія є продовженням материнської компанії. Будь-яка юридична претензія до нідерландської філії за визначенням є претензією до іноземного головного офісу. Важливо розуміти цю відмінність, обираючи між Netherlands BV та філією для вашого розширення.
| Характеристика | Dutch BV (дочірня компанія) | Філія в Нідерландах |
|---|---|---|
| Правосуб'єктність | Окрема юридична особа | Продовження материнської компанії |
| Відповідальність материнської компанії | Обмежена внеском до капіталу | Повна відповідальність за всіма боргами |
| Договірна правоздатність | Укладає договори від власного імені | Материнська компанія є стороною договору |
Захист активів та мінімізація ризиків
Корпоративна завіса BV забезпечує надійний рівень безпеки. Хоча керуючі директори можуть нести особисту відповідальність за грубу недбалість, ризики материнської компанії обмежені її внеском до капіталу. Для філії відсутність статусу окремої юридичної особи означає, що материнська компанія бере на себе пряму відповідальність за всіма нідерландськими зобов'язаннями. Це включає договори оренди, трудові договори та податкові борги. Розуміння цих відмінностей в оподаткуванні та відповідальності має вирішальне значення для управління ризиками.
Комплаєнс та подання звітності щодо UBO
Dutch BV зобов'язана реєструвати своїх кінцевих бенефіціарних власників (UBO) у реєстрі UBO, який веде Торгово-промислова палата. UBO - це будь-яка фізична особа, яка володіє понад 25% акцій або прав голосу. Суворою вимогою є повідомлення про будь-які зміни в статусі UBO протягом 7 днів. Хоча філії іноземних компаній наразі звільнені від нідерландського реєстру UBO, вони все одно повинні забезпечувати прозорість структури власності для фінансових установ і податкових органів.
Стандарти корпоративного управління на 2026 рік вимагають ретельного ведення документації для всіх зареєстрованих суб'єктів. Ви повинні зберігати всі документи нідерландської юридичної особи щонайменше 7 років, або 10 років, якщо діяльність пов'язана з нерухомим майном. Річна фінансова звітність має бути подана до KVK протягом 12 місяців після завершення фінансового року. Директорам-нерезидентам важливо дотримуватися цих стандартів, щоб уникнути адміністративних штрафів або питань особистої відповідальності. Не пропустіть 7-денний термін звітування про зміни UBO для забезпечення безперервної відповідності вимогам. Якщо вам потрібна допомога з дотриманням нормативних вимог або структурами корпоративного управління, ви можете замовити консультацію з нашими юридичними експертами.
Податковий режим та фінансовий комплаєнс у 2026 році
Нідерландська податкова система забезпечує структуроване середовище як для дочірніх компаній, так і для постійних представництв. Хоча обидва суб'єкти підлягають оподаткуванню нідерландським податком на прибуток підприємств (CIT) щодо їхніх місцевих прибутків, вибір між Netherlands BV vs branch office суттєво впливає на використання переваг конвенцій про уникнення подвійного оподаткування. BV, як компанія-резидент Нідерландів, зазвичай має прямий доступ до розгалуженої мережі податкових конвенцій Нідерландів. Філія, як правило, покладається на конвенції своєї іноземної материнської компанії. Ця відмінність часто робить BV ефективнішим інструментом для управління міжнародними грошовими потоками та розподілом дивідендів.
Ставки податку на прибуток підприємств (CIT)
На 2026 фінансовий рік Belastingdienst застосовує дворівневу структуру CIT. Прибуток до 200 000 євро оподатковується за конкурентною ставкою 19%. Будь-який оподатковуваний прибуток, що перевищує цей поріг у 200 000 євро, обкладається податком за ставкою 25,8%. Важливо враховувати ліміт відрахування процентних витрат, який на 2026 рік встановлено на рівні 24,5% від EBITDA. Це обмеження поширюється як на BV, так і на філії, запобігаючи надмірному розмиванню податкової бази за допомогою внутрішнього фінансування. Крім того, нідерландське звільнення від оподаткування доходів від участі в капіталі (participation exemption) залишається наріжним каменем податкової системи; воно звільняє дивіденди та приріст капіталу від CIT, якщо нідерландська особа володіє щонайменше 5% акцій відповідної дочірньої компанії.
Фінансові операції з податковими органами також зазнали адміністративних змін. З 1 травня 2026 року Rabobank виступає опорним банком для Belastingdienst. Усі податкові платежі та відшкодування здійснюються через цю установу, що вимагає точної координації з вашими місцевими бухгалтерськими та податковими службами для забезпечення своєчасних розрахунків.
Річна фінансова звітність та строки подання до KVK
Цикли виконання нормативних вимог є суворими для всіх нідерландських бізнес-структур. Ви повинні подати річну фінансову звітність до KVK протягом 12 місяців після завершення фінансового року. Обсяг цієї звітності залежить від розміру підприємства. Малі BV часто користуються перевагами спрощених вимог до звітності, тоді як великі підприємства зобов'язані проходити обов'язковий зовнішній аудит. Філія стикається з іншою вимогою: вона має подавати річну фінансову звітність своєї іноземної материнської компанії до Торгово-промислової палати Нідерландів. Це означає, що глобальні фінансові дані вашої материнської компанії стають частиною нідерландського публічного реєстру.
- Реєстрація BTW: Суб'єктам господарювання з іноземною власністю слід очікувати терміну реєстрації платником BTW від 6 до 8 тижнів.
- Ставки BTW: Стандартна нідерландська ставка BTW становить 21%, зі зниженими ставками 9% та 0% для окремих категорій.
- Зберігання документів: Згідно із законом, ви зобов'язані зберігати всі ділові документи протягом 7 років. Цей період продовжується до 10 років для документів, пов'язаних з нерухомим майном.
Дотримання цих стандартів не підлягає обговоренню. Неподання звітності вчасно або неналежне зберігання документації може призвести до адміністративних санкцій або покладення особистої відповідальності на директорів у разі банкрутства. Узгодивши свої фінансові процедури з цими вимогами 2026 року, ви створюєте прозору та законну основу для діяльності у Нідерландах.
Операційне налаштування та адміністративні процедури
Адміністративний шлях для нідерландської BV та філії суттєво розходиться на етапі реєстрації. У той час як філія створюється шляхом внесення відомостей про іноземну материнську компанію безпосередньо до Торговельної палати (KVK), для BV необхідна більш формальна процедура інкорпорації. Для обох структур необхідно враховувати одноразовий реєстраційний збір KVK у розмірі 85,15 євро на 2026 фінансовий рік. Цей збір сплачується на завершальному етапі реєстрації, коли юридична особа або філія офіційно вноситься до Handelsregister.
Процес дистанційної інкорпорації
Засновники-нерезиденти зазвичай використовують процедуру на основі легалізованої довіреності (POA) для завершення заснування компанії. Цей метод дозволяє провести інкорпорацію без фізичної присутності директорів у Нідерландах. Процес складається зі структурованої послідовності трьох кроків:
- Збір документів: Ви повинні надати легалізовані документи, що посвідчують особу, підтвердження адреси проживання та підписану довіреність від директорів і акціонерів.
- Нотаріальне посвідчення: Нідерландський цивільний нотаріус перевіряє документи та посвідчує установчий акт. Цей крок є обов'язковим для BV, оскільки він затверджує статут компанії.
- Реєстрація в KVK та податкових органах: Після підписання акта компанія реєструється в KVK. Потім повідомляються податкові органи (Belastingdienst) для присвоєння необхідних податкових номерів.
Дистанційне керування цим процесом забезпечує ефективне завершення заснування Dutch BV, часто протягом 3-5 робочих днів після отримання всієї документації. Після реєстрації увага переключається на фінансову інфраструктуру. З 1 травня 2026 року Rabobank виступає обслуговуючим банком для Belastingdienst, що робить наявність нідерландського банківського рахунку компанії вигідною для розрахунків із податковими органами. Багато засновників також розглядають установи електронних грошей (EMI) для швидшого початкового налаштування, хоча традиційні банки залишаються стандартом для довгострокової локальної репутації. Слід враховувати термін від 6 до 8 тижнів для реєстрації платником ПДВ для юридичних осіб, що належать іноземним власникам.
Розрахунок заробітної плати та персонал для іноземних компаній
Найм персоналу в Нідерландах накладає конкретні зобов'язання роботодавця незалежно від обраної структури. Як BV, так і філії повинні зареєструватися як роботодавці в податкових органах для сплати податків на фонд заробітної плати та внесків на соціальне страхування. Міжнародний персонал може претендувати на податкове правило 30% (30% ruling), яке дозволяє роботодавцям виплачувати 30% валової заробітної плати працівника без оподаткування для покриття екстериторіальних витрат. Використання професійних послуг з розрахунку заробітної плати в Нідерландах допомагає забезпечити відповідність цим складним нормам трудового законодавства та своєчасне подання щомісячної звітності.
Створення місцевої команди часто потребує послуг номінального роботодавця (Employer of Record, EOR), якщо у вас ще немає повноцінного HR-відділу. Це дозволяє керувати персоналом відповідно до трудового законодавства Нідерландів, доки ми ведемо технічне адміністрування договорів і соціальних пакетів. Делегуючи ці процедурні завдання, ви можете зосередитися на виході на ринок, забезпечуючи повне дотримання регуляторних стандартів Нідерландів.
Стратегічне рішення: вибір оптимальної форми присутності в Нідерландах
Вибір між нідерландською BV та філією є стратегічним рішенням, яке впливає на вашу відповідальність, податкову ефективність і сприйняття на ринку. Філія часто підходить для невеликих, тимчасових операцій, коли іноземна материнська компанія бажає зберігати прямий контроль над конкретним проєктом або протестувати ринок протягом обмеженого періоду. Однак для більшості міжнародних засновників Dutch BV залишається кращим інструментом для довгострокової європейської експансії. Структура дочірньої компанії створює професійну дистанцію між діяльністю в Нідерландах і глобальною материнською компанією; це гарантує, що будь-які локальні комерційні ризики будуть локалізовані в межах Нідерландів.
Довіра та доступ до місцевого банківського обслуговування
Dutch BV має значну вагу для місцевих постачальників і державних органів. Ця довіра є важливою під час проходження процедур «Знай свого клієнта» (KYC) у провідних фінансових установах. З 1 травня 2026 року Rabobank виступає розрахунковим банком для Belastingdienst, і більшість нідерландських банків надають пріоритет заявкам від місцевих юридичних осіб. Філії часто стикаються з труднощами під час відкриття корпоративних рахунків, оскільки банки повинні проводити аудит усієї іноземної материнської компанії, що збільшує комплаєнс-навантаження на установу. BV як юридична особа-резидент спрощує цей процес і створює надійнішу основу для транзакцій у Нідерландах.
Підсумок витрат і обслуговування
Початкове заснування BV передбачає сплату одноразового збору за реєстрацію в KVK у розмірі €85,15 та обов'язкові нотаріальні витрати. Хоча філія не вимагає звернення до нотаріуса, вона спричиняє більші довгострокові адміністративні труднощі. Необхідно щорічно подавати фінансову звітність материнської компанії до KVK, що може призвести до небажаної прозорості щодо вашої глобальної діяльності. На противагу цьому, BV подає лише власну звітність, захищаючи фінансову конфіденційність материнської компанії. Ефективність дистанційного управління є ключовою перевагою для директорів-нерезидентів за умови суворого дотримання встановлених у Нідерландах термінів подання звітності.
Остаточний висновок на 2026 рік є зрозумілим. Хоча філія слугує тимчасовим рішенням, BV пропонує найкращий баланс між зниженням ризиків і простотою ведення діяльності. Вона забезпечує можливість дистанційного управління за допомогою легалізованої довіреності та гарантує стійкість вашого бізнесу в майбутньому. Подальше перетворення філії на BV є складною юридичною процедурою; початок із заснування компанії Dutch BV майже завжди є більш ефективним шляхом для міжнародних підприємців.
- Захист від відповідальності: BV обмежує ризик материнської компанії розміром її внеску до капіталу, який становить щонайменше €0,01.
- Податкові пороги: Обидві структури сплачують CIT за ставкою 19% на перші €200 000 і 25,8% на прибуток понад цю суму.
- Прозорість: Філія вимагає від материнської компанії подання своєї глобальної фінансової звітності до KVK Handelsregister.
- Зберігання документації: Уся нідерландська ділова документація повинна зберігатися щонайменше 7 років.
Останній перегляд: серпень 2026 року
Забезпечення вашого виходу на нідерландський ринок у 2026 році
Вибір між Netherlands BV та філією є фундаментальним кроком у визначенні вашого європейського ризик-профілю. Філія забезпечує прямий зв'язок із вашою існуючою компанією, але вимагає публічного розкриття фінансових даних материнської компанії та несе необмежену відповідальність. Dutch BV пропонує надійне юридичне відокремлення для захисту ваших глобальних активів із вимогою до мінімального статутного капіталу в розмірі лише 0,01 євро. Ця структура спрощує доступ до місцевого банківського обслуговування та гарантує, що нідерландські органи влади та клієнти сприйматимуть вашу присутність як постійну та надійну структуру.
Наша команда спеціалізується на процедурі дистанційної реєстрації за легалізованою довіреністю (Power of Attorney), виконуючи всі налаштування за 3-5 робочих днів без необхідності вашої особистої присутності. Ми надали послуги понад 2 000 міжнародних засновників, забезпечуючи повний комплаєнс і бухгалтерську підтримку, необхідні для підтримання належного статусу перед Belastingdienst. Обираючи правильну структуру зараз, ви уникаєте адміністративних складнощів юридичної реорганізації в майбутньому.
Ми готові допомогти вам створити безпечну та відповідну законодавству основу для розвитку вашого бізнесу в Нідерландах.
Останній перегляд: серпень 2026 року
Frequently Asked Questions
What is the primary difference between a Dutch BV and a branch office?
Основна відмінність полягає в правосуб'єктності та відповідальності. BV є окремою юридичною особою, що означає, що відповідальність материнської компанії обмежена її внеском до статутного капіталу. Філія є структурним підрозділом материнської компанії, яка несе повну відповідальність за всіма нідерландськими боргами та зобов'язаннями. Ця відмінність є основою порівняння Netherlands BV та філії з погляду управління ризиками та захисту активів міжнародних компаній.
Can I register a Dutch BV remotely without traveling to the Netherlands?
Так, ви можете зареєструвати Dutch BV дистанційно за допомогою процедури з легалізованою довіреністю (Power of Attorney, POA). У межах цього процесу нідерландський нотаріус підписує установчий акт від вашого імені на підставі документів, наданих вами з-за кордону. Ця стандартна процедура для засновників-нерезидентів дозволяє завершити реєстрацію без особистого візиту до Нідерландів, роблячи вихід на ринок ефективним і прямим.
What are the corporate tax rates for a Dutch subsidiary in 2026?
Для 2026 фінансового року ставка корпоративного податку на прибуток (CIT) становить 19% на оподатковуваний прибуток до 200 000 євро. Будь-який прибуток, що перевищує цей поріг, оподатковується за ставкою 25,8%. Ці ставки застосовуються як до дочірніх компаній, так і до філій. Крім того, необхідно враховувати обмеження щодо вирахування відсотків, яке встановлено на рівні 24,5% від EBITDA для запобігання розмиванню податкової бази через внутрішнє фінансування та забезпечення повної відповідності податковому законодавству Нідерландів.
Does a Netherlands branch office require a separate VAT number?
Так, філія повинна отримати власний нідерландський номер платника ПДВ, якщо вона здійснює оподатковувану діяльність у Нідерландах. Хоча юридично філія є продовженням іноземної материнської компанії, податкові органи Нідерландів (Belastingdienst) розглядають її як окремого платника податків для цілей ПДВ. Реєстрація для компаній з іноземною власністю зазвичай триває від 6 до 8 тижнів після завершення процедури в Торговельній палаті.
How much share capital is required to start a Dutch BV?
Мінімальний статутний капітал, необхідний для створення Dutch BV, становить 0,01 євро. Цей низький поріг було запроваджено у 2012 році, щоб зробити форму закритого товариства з обмеженою відповідальністю доступнішою для підприємців з усього світу. Ви можете обрати випуск більшого обсягу капіталу залежно від конкретних бізнес-потреб, проте законодавча вимога залишається на цьому номінальному рівні для офіційного установчого акта, що посвідчується нотаріусом під час заснування.
Are annual accounts mandatory for a Dutch branch office?
Так, філія зобов'язана подавати річну фінансову звітність своєї іноземної материнської компанії до Торговельної палати Нідерландів (KVK). На відміну від BV, яка подає власну локальну звітність, філія повинна зробити глобальні фінансові показники материнської компанії частиною публічного реєстру в Нідерландах. Ця звітність має бути подана протягом 12 місяців після закінчення фінансового року, щоб уникнути адміністративних штрафів або проблем із відповідальністю.
How long does the Netherlands business registration process take?
Процедура реєстрації Netherlands BV або філії зазвичай триває від 3 до 5 робочих днів після отримання всіх необхідних документів. Цей строк включає підписання акта нотаріусом та офіційне внесення запису до KVK Handelsregister. Реєстрація платником ПДВ є окремим етапом, який слідує за первинною реєстрацією, і зазвичай потребує додатково від 6 до 8 тижнів для обробки податковими органами.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |