


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-02 · Last reviewed 2026-09-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Нідерланди посіли 8-ме місце в Рейтингу світової конкурентоспроможності IMD за 2026 рік, що відображає помітне зростання завдяки їхній передовій технологічній інфраструктурі та відкритості до міжнародної торгівлі. Попри цю високу позицію, багато міжнародних підприємців вагаються щодо відкриття тут бізнесу, оскільки побоюються складних юридичних перешкод або високого фіскального навантаження. Цілком природно відчувати занепокоєння щодо перспективи управління іноземною юридичною особою, коли ви не впевнені, чи підтримує місцева система ваше зростання, або чи вимагає вона вашої постійної фізичної присутності для реєстрації та комплаєнсу.
Цей професійний аналіз розкриває, чому варто зареєструвати бізнес у Нідерландах, розглядаючи конкретні стратегічні та правові реалії 2026 року. Ви знайдете детальний огляд поточних ставок корпоративного податку, які залишаються на рівні 19% для прибутку до 200 000 євро, а також підтвердження процедури дистанційної реєстрації. Як спеціалізована компанія, Intercompany Solutions виступає професійним посередником для процедури на основі легалізованої довіреності, забезпечуючи заснування Dutch BV у повній відповідності до закону без необхідності подорожувати. Ми також розглянемо одноразовий реєстраційний збір KVK у розмірі 85,15 євро, обмеження на вирахування відсотків на рівні 24,5% EBITDA та перехід Belastingdienst на обслуговування в Rabobank як основному банку, щоб ваш бізнес залишався поінформованим і дотримувався вимог законодавства.
Key Takeaways
- Відрізняйте поширені міфи про податкові гавані від реальної податкової системи, що відповідає стандартам ОЕСР і позиціонує Нідерланди як стратегічний торговельний хаб.
- Ознайомтеся з точними вимогами для Dutch BV, включаючи мінімальний статутний капітал у розмірі 0,01 євро та обов'язкову участь нотаріуса.
- Дізнайтеся, чому варто заснувати компанію в Нідерландах, щоб отримати доступ до робочої сили, де 93% володіють англійською мовою, що спрощує управління без знання нідерландської мови.
- Перевірте ставки податку на прибуток підприємств на 2026 рік у розмірі 19% та 25,8% і застосування звільнення від оподаткування доходів від участі в капіталі (participation exemption) для холдингових структур.
- Визначте юридичні кроки для дистанційної реєстрації за процедурою з використанням легалізованої довіреності, що звільняє міжнародних засновників від необхідності особистого візиту.
Діловий клімат Нідерландів: стратегічний хаб проти міфу про податкову гавань
Нідерланди часто називають «Воротами до Європи», і цей статус здобуто завдяки стратегічній інфраструктурі та багатовіковій історії торгівлі. Хоча деякі оглядачі вважають юрисдикцію податковою гаванню, насправді тут діє узгоджена з вимогами ОЕСР фіскальна система, де пріоритетом є прозорість та економічна присутність (substance). Економіка Нідерландів утримує провідні світові позиції, посівши 8-ме місце в Глобальному інноваційному індексі ВОІВ за 2025 рік. Цей рейтинг підкреслює відданість країни технологічному розвитку та стабільному комерційному середовищу.
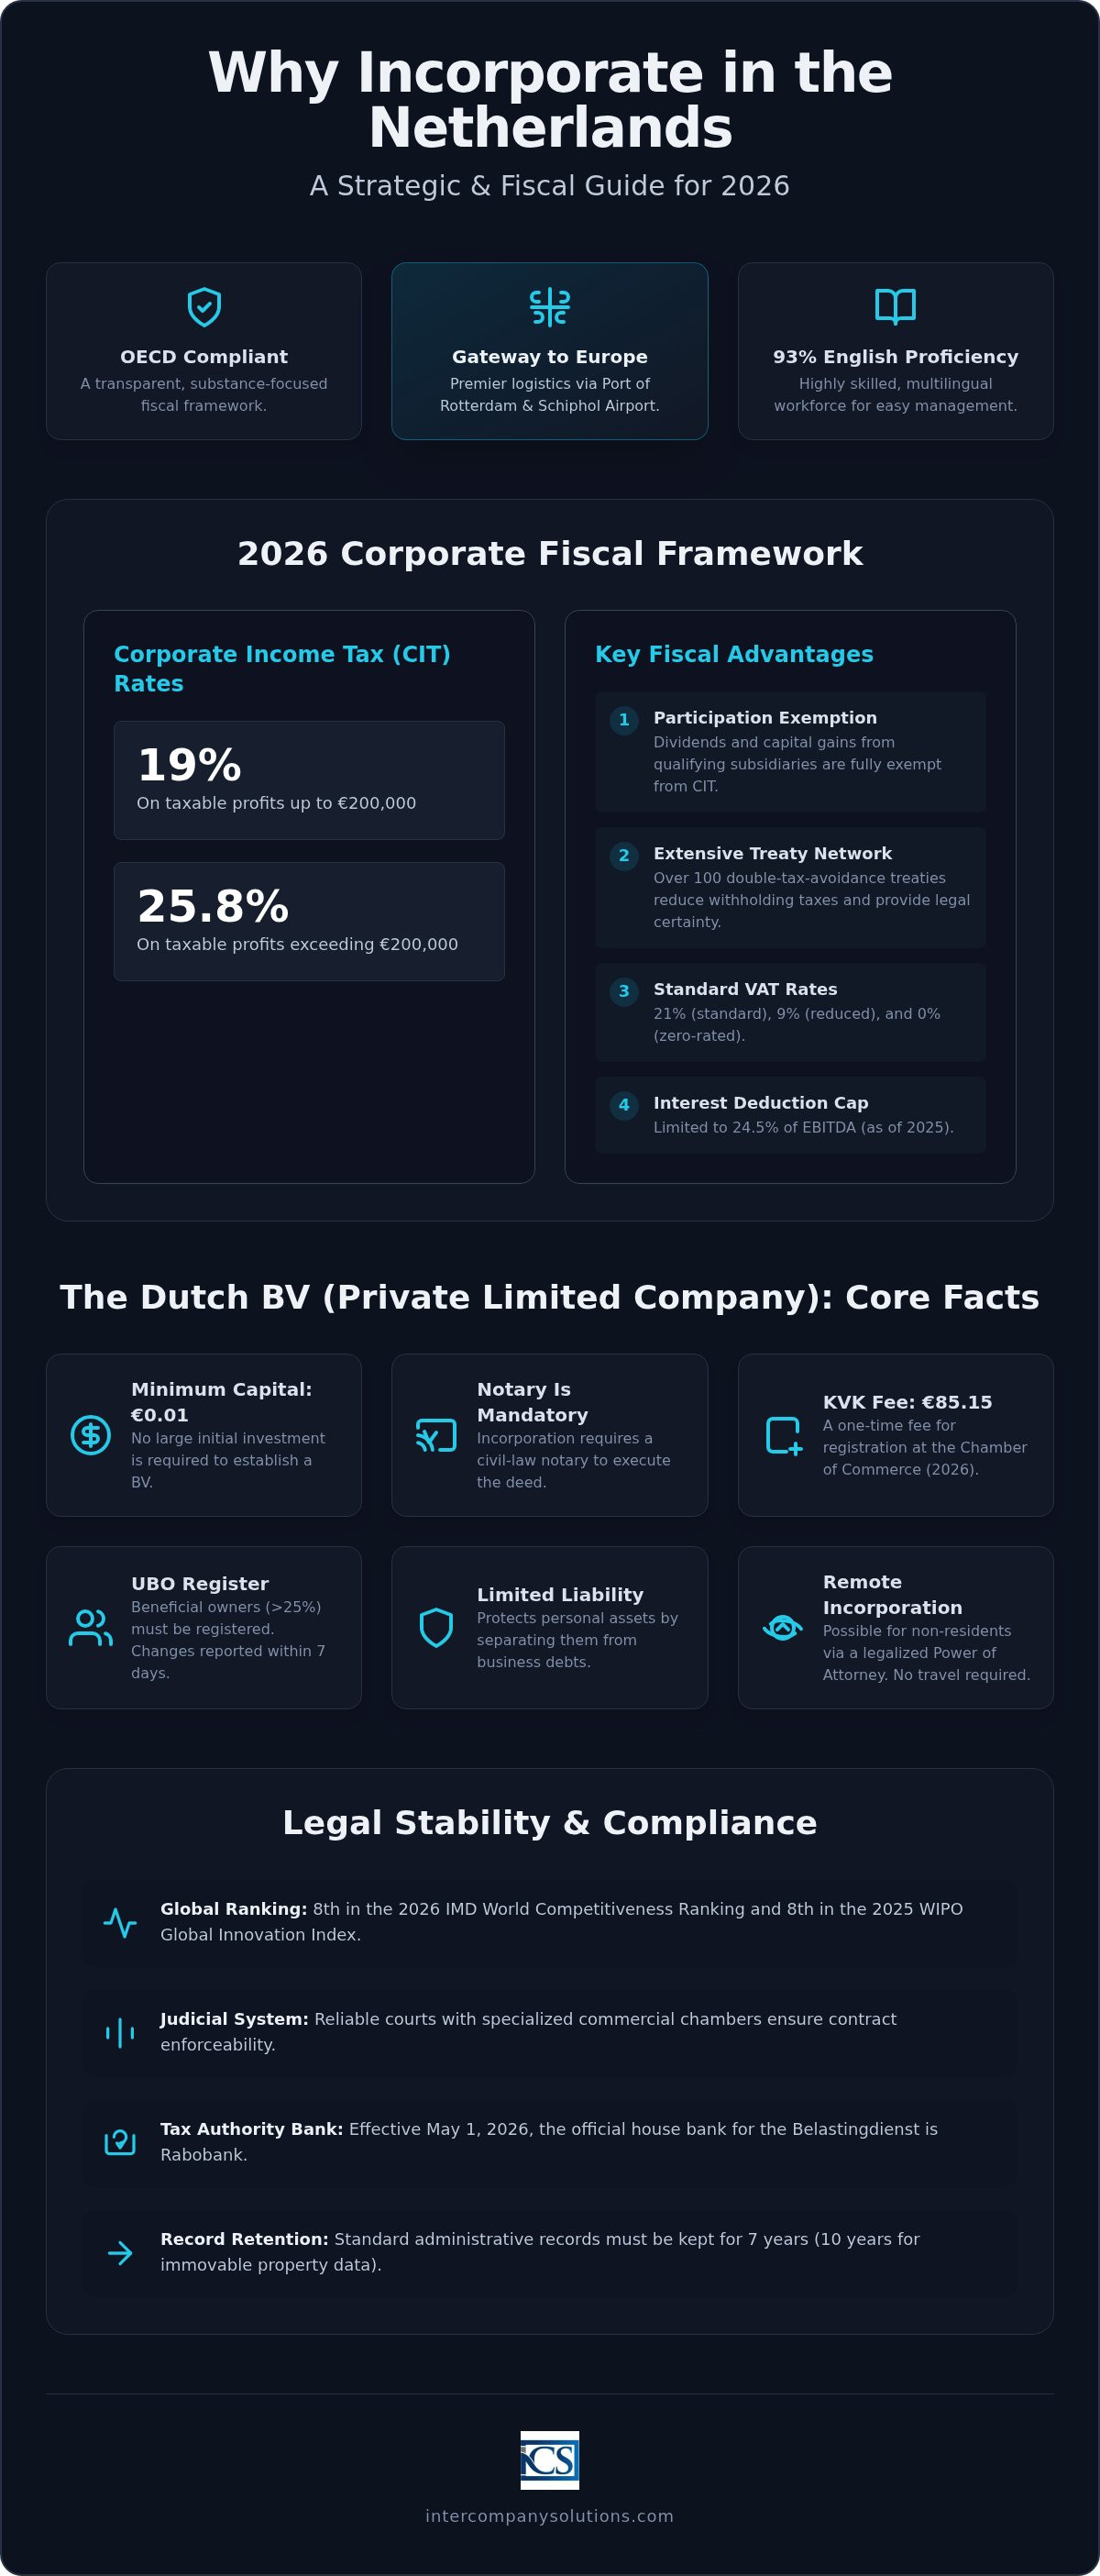
Однією з головних причин реєстрації компанії в Нідерландах є доступ до мережі з понад 100 угод про уникнення подвійного оподаткування. Ці договори забезпечують правову визначеність для міжнародної торгівлі, запобігаючи оподаткуванню одного й того ж доходу у двох різних юрисдикціях. Така система підтримує прогнозований діловий клімат, а не створює податкові лазівки, роблячи країну надійною базою для міжнародної діяльності. Ставки корпоративного податку на прибуток (CIT) на 2026 рік становлять 19% для суми до 200 000 євро та 25,8% для суми понад цей ліміт, що відповідає середньоєвропейським показникам і свідчить про стандартне, ненульове податкове навантаження.
Міжнародна торгівля та глобальна інтеграція
Логістична мережа Нідерландів, центром якої є порт Роттердама та аеропорт Схіпгол, забезпечує ефективне масштабування бізнесу в межах Європейського Союзу. Для компаній, які працюють із фізичними товарами, Нідерланди пропонують ефективні з точки зору ПДВ моделі дистрибуції. Використання Dutch BV дозволяє отримати відстрочку сплати імпортного ПДВ, що суттєво покращує грошові потоки (cash flow) торговельних підприємств. Ці зв'язки поширюються і на холдингові структури, де мережа міжнародних договорів мінімізує податки на доходи нерезидентів (withholding taxes) під час транскордонних виплат за умови, що компанія відповідає сучасним вимогам substance requirements. Система створена для сприяння руху капіталу й товарів без додаткових перешкод у вигляді багаторівневого оподаткування.
Стабільність і правова визначеність
Іноземні інвестори віддають перевагу Нідерландам через надійну судову систему та спеціалізовані комерційні суди. Судові спори розглядаються з високим рівнем фахової експертизи, що гарантує виконання контрактів і захист законних прав. Торгова палата Нідерландів (KVK) діє повністю прозоро. Кожна нова юридична особа сплачує реєстраційний збір KVK у розмірі 85,15 євро (2026 рік, одноразово). Ця адміністративна чіткість поширюється і на сферу захисту інтелектуальної власності. Правова система Нідерландів забезпечує надійний захист патентів і торговельних марок, що є критично важливим для інноваційного бізнесу. Організаційно-правові форми, такі як BV, де мінімальний капітал BV становить 0,01 євро, вимагають нотаріального посвідчення під час створення. Цей процес гарантує юридичну чистоту, формуючи довіру з боку міжнародних банків і партнерів.
Останній перегляд: вересень 2026 року
Структура Dutch BV: вимоги та міфи про капітал
Запуск бізнесу в іноземній юрисдикції часто викликає помилкові уявлення щодо фінансових бар'єрів. Поширений міф полягає в тому, що заснування закритого товариства з обмеженою відповідальністю потребує значних початкових капіталовкладень. Насправді мінімальний капітал BV у розмірі 0,01 євро забезпечує доступні умови як для стартапів, так і для міжнародних інвесторів. Ця доступність є однією з причин, чому реєстрація бізнесу в Нідерландах має попит серед глобальних підприємців. На відміну від eenmanszaak або VOF, компанія Dutch BV (Besloten Vennootschap) має створюватися за участю нотаріуса, який складає та посвідчує установчий акт.
Після оформлення акта компанію необхідно зареєструвати в Торговій палаті (KVK). Реєстраційний збір KVK у розмірі 85,15 євро (2026 рік, одноразово) є обов'язковим адміністративним платежем. Усі BV також повинні виконувати вимоги щодо реєстру UBO шляхом ідентифікації фізичних осіб, які відповідають критерію частки UBO >25% власності або контролю. Юридичним обов'язком є повідомлення про зміни даних UBO протягом 7 днів задля забезпечення точності та актуальності реєстру KVK.
Порівняння організаційно-правових форм
BV є найбільш затребуваною структурою для іноземних підприємців, оскільки гарантує обмежену відповідальність та операційну гнучкість. Ця форма є вагомим чинником на користь реєстрації бізнесу в Нідерландах, оскільки забезпечує професійну репутацію у сфері міжнародної торгівлі. Натомість для NV потрібен мінімальний капітал у розмірі 45 000 євро, а також застосовуються суворіші правила фінансової звітності. Якщо порівнювати BV з одноосібним володінням (eenmanszaak), головною перевагою є відокремлення особистих активів від активів компанії. Хоча форму eenmanszaak зареєструвати простіше, власник несе повну особисту відповідальність за всіма зобов'язаннями. Усі BV мають своєчасно подавати річну фінансову звітність до KVK протягом 12 місяців після завершення фінансового року для збереження належного юридичного статусу.
Факти про володіння та статус резидентності
Законодавство Нідерландів дозволяє 100% іноземну власність. Акціонерам і директорам не обов'язково проживати в Нідерландах чи мати громадянство цієї країни. Проте для проходження реєстрації потрібна місцева юридична адреса. Netherlands Foreign Investment Agency підкреслює, що така політика відкритого ринку є рушійною силою для міжнародного зростання. У 2026 році оформлення за легалізованою довіреністю залишається стандартним методом для процедури Dutch BV Company Formation, забезпечуючи дистанційне створення компанії для засновників-нерезидентів. Якщо ваша структура містить кілька міжнародних рівнів, ви можете зв'язатися з нашою командою для уточнення конкретного переліку документів для підтвердження UBO.
Останній перегляд: вересень 2026 року
Робоча сила та операційні реалії для іноземців
Ринок праці Нідерландів вирізняється високим рівнем доступності для міжнародних власників компаній. Важливим аргументом на користь вибору Нідерландів для відкриття бізнесу є мовна підготовка місцевого населення. Статистика підтверджує, що 93% жителів Нідерландів вільно володіють англійською мовою, що дає змогу іноземним директорам керувати підприємствами без необхідності вивчати нідерландську. Ця мовна інтеграція зменшує операційні труднощі під час найму персоналу та щоденного адміністрування, оскільки робочі обговорення й подання юридичних документів часто можливі англійською мовою.
Нідерланди продовжують залучати міжнародних спеціалістів завдяки податковій пільзі 30% ruling. У 2026 році дія цієї компенсаційної пільги обмежена максимальною сумою зарплати в 262 000 євро. Хоча режим часткового нерезидентства було скасовано для нових заявників з 1 січня 2025 року, правило 30% ruling залишається дієвим інструментом для найму висококваліфікованих іноземних фахівців. За рівнем освіти місцева робоча сила наразі посідає 3-тє місце у світі. Високий освітній рівень є переконливою причиною відкрити бізнес у Нідерландах, якщо компанія формує продуктивну команду з вузькопрофільними технічними навичками.
Трудове право та розрахунок заробітної плати
Дотримання нідерландського трудового законодавства є обов'язковим для будь-якої BV, яка має найманих працівників. Усі трудові відносини мають фіксуватися в письмових трудових договорах із зазначенням посадового окладу, графіка роботи та строків попередження про звільнення. Для компаній, яким потрібне швидке масштабування без відкриття власного HR-відділу, ефективним варіантом є співпраця з Employer of Record (EOR). Це дозволяє оперативно оформити персонал із суворим дотриманням місцевого трудового законодавства. Професійні payroll services in the Netherlands забезпечують адміністрування обов'язкових виплат, зокрема нарахування пенсійних внесків та подання звітів із соціального страхування.
Інновації та технологічна екосистема
Нідерланди є ключовим центром розвитку сфер fintech, агропродовольчих технологій та відновлюваної енергетики. Інноваційні компанії мають можливість скористатися податковою пільгою WBSO (R&D tax credit), яка знижує розмір податку на фонд оплати праці та внесків на соціальне страхування для персоналу, задіяного в науково-дослідних розробках. Цю екосистему підтримують численні технологічні акселератори та сприятливе для стартапів регуляторне поле. Створення компанії тут забезпечує близькість до ключових ринків Європи та доступ до інноваційного середовища. 8-ме місце країни в Глобальному інноваційному індексі ВОІВ за 2025 рік підтверджує її статус провідного хабу для досліджень і розробок.
Останній перегляд: вересень 2026 року
Податкові переваги: податкові ставки на 2026 рік та звільнення для участі (participation exemption)
Податкову систему Нідерландів часто помилково вважають системою з надмірно високими ставками. Хоча стандартні ставки податку на прибуток підприємств (CIT) на 2026 рік становлять 19% на прибуток до 200 000 євро та 25,8% на суму перевищення, ефективне податкове навантаження для багатьох міжнародних компаній залишається конкурентоспроможним. Цей баланс між стандартними ставками та спеціальними стимулами є основною причиною, чому варто зареєструвати компанію в Нідерландах як для торговельної, так і для холдингової діяльності. Податок на додану вартість (VAT) також чітко структурований: стандартна ставка становить 21%, знижена ставка - 9%, а ставка 0% застосовується до окремих міжнародних операцій, таких як внутрішньогромадські поставки в межах ЄС.
Звільнення для участі (participation exemption) для холдингових компаній
Одним із найважливіших стовпів податкового законодавства Нідерландів є звільнення для участі (participation exemption). Це правило гарантує, що дивіденди та приріст капіталу, отримані від кваліфікованої дочірньої компанії, не оподатковуються на рівні нідерландської холдингової компанії. Щоб відповідати вимогам, нідерландська юридична особа зазвичай повинна володіти щонайменше 5% акцій дочірньої компанії. Ця політика запобігає подвійному оподаткуванню в межах корпоративних груп і робить країну ідеальним місцем для регіональних штаб-квартир. Для більш детального аналізу цих критеріїв ви можете ознайомитися з нашим посібником із нідерландського звільнення для участі (participation exemption). Це звільнення є вагомим чинником для світових інвесторів, які приймають рішення, чому варто зареєструвати компанію в Нідерландах для управління своїми міжнародними портфелями.
Вирахування відсотків та дотримання вимог щодо CIT
Фіскальна стабільність у 2026 році також передбачає дотримання обмежень щодо вирахування відсотків. Чисте вирахування відсотків наразі обмежене 24,5% від EBITDA компанії або порогом у 1 мільйон євро, залежно від того, яка сума є вищою. Це правило узгоджується з директивами ЄС проти ухилення від сплати податків і вимагає точного бухгалтерського обліку для забезпечення відповідності. Компанії також повинні дотримуватися суворих стандартів зберігання документації: комерційна документація має зберігатися протягом 7 років, тоді як документація, пов'язана з нерухомим майном, вимагає 10-річного періоду зберігання.
Адміністративні зміни у 2026 році включають перехід на новий обслуговуючий банк Belastingdienst. Обслуговуючим банком Belastingdienst є Rabobank з 1 травня 2026 року. Забезпечення відповідності ваших бухгалтерських систем та платіжних інструкцій цим змінам є критично важливим для своєчасного виконання податкових зобов'язань. Підтримання цих високих стандартів прозорості та дотримання вимог забезпечує надійність нідерландського бізнес-клімату для іноземних власників.
Останній перегляд: вересень 2026
Дистанційна реєстрація: законний шлях для нерезидентів
Поширеною помилковою думкою серед міжнародних засновників є те, що створення нідерландської компанії вимагає фізичної поїздки до Нідерландів. Хоча історично особиста присутність очікувалася, сучасна правова база дозволяє провести процедуру повністю дистанційно. Ця доступність є вагомою причиною, чому варто зареєструвати компанію в Нідерландах, оскільки вона дозволяє підприємцям розпочинати діяльність зі своєї рідної країни без логістичного навантаження міжнародних поїздок. Для засновників з-поза меж ЄС встановленим шляхом є процес оформлення легалізованої довіреності (PoA).
Дистанційна реєстрація зазвичай триває від 3 до 5 робочих днів після завершення підготовки необхідної документації. Участь нідерландського нотаріуса є обов'язковою для заснування BV; він відповідає за посвідчення установчого акта. Використовуючи довіреність (PoA), засновник уповноважує нотаріуса або представника підписати акт від свого імені. Це гарантує юридичну бездоганність процесу, забезпечуючи швидкість та гнучкість, необхідні міжнародному бізнесу.
Етапи дистанційного заснування
Дистанційний процес розпочинається з подання документів та ретельної перевірки особи. Засновники повинні надати легалізовані копії документів, що посвідчують особу, та підтвердження адреси проживання. Якщо акціонером є іноземна юридична особа, потрібні додаткові корпоративні документи, такі як витяг з іноземного торгового реєстру. Після перевірки цих документів нотаріус готує проект установчого акта. Потім засновник підписує довіреність у країні свого проживання, що часто вимагає легалізації або апостилювання залежно від юрисдикції. Ви можете скористатися спеціалізованими послугами зі створення компаній Dutch BV, щоб виконати ці процедурні вимоги та скоординувати роботу з нотаріусом. Після посвідчення акта нотаріусом компанія реєструється в Торговельній палаті (KVK), і сплачується одноразовий реєстраційний збір KVK у розмірі 85,15 євро.
Комплаєнс після реєстрації
Після законного створення BV увага перемикається на операційний комплаєнс. Міжнародна торгівля вимагає наявності як номера VAT, так і номера EORI. Для компаній у власності іноземців отримання номера VAT зазвичай займає 6-8 тижнів. Вам також знадобиться відкрити комерційний банківський рахунок для управління капіталом та податковими платежами. Хоча традиційні банки є прийнятним варіантом, багато засновників обирають сучасні цифрові рішення, такі як bunq, завдяки зручним дистанційним процесам онбордингу. Перші 12 місяців є вирішальними для створення корпоративної присутності (substance), що передбачає підтримання місцевої юридичної адреси та своєчасне подання всієї адміністративної звітності. Подання річної фінансової звітності до KVK протягом 12 місяців після закінчення фінансового року є обов'язковою вимогою для уникнення штрафів. Послідовне дотримання вимог протягом цього періоду зміцнює легітимність вашої нідерландської юридичної особи в очах Belastingdienst та міжнародних партнерів.
Останній перегляд: вересень 2026
Забезпечення вашого стратегічного виходу на ринок Нідерландів
Нідерланди залишаються провідною економікою для міжнародної експансії, забезпечуючи стабільне податкове середовище та високоосвічену робочу силу. Розуміючи ставку податку на прибуток підприємств у розмірі 19% на прибуток до 200 000 євро та юридичну силу дистанційної реєстрації, засновники можуть подолати поширені помилкові уявлення. Ці операційні факти свідчать про те, чому заснування компанії в Нідерландах є виваженим рішенням для бізнесу, орієнтованого на єдиний ринок ЄС у 2026 році.
Intercompany Solutions спрощує цей перехід за допомогою прискореного процесу реєстрації, що триває від 3 до 5 днів. Ми спеціалізуємося на складних випадках засновників з-поза меж ЄС та надаємо комплексну підтримку з питань VAT і бухгалтерського обліку для забезпечення повної відповідності вимогам нідерландських податкових органів. Наша команда виконує процедурні вимоги щодо оформлення легалізованої довіреності, щоб ви могли зосередитися на масштабуванні своєї діяльності.
Створення вашої Dutch BV - це методичний процес, який вимагає точності. Ми готові надати експертизу, необхідну для забезпечення успішного майбутнього вашої компанії в Нідерландах.
Останній перегляд: вересень 2026
Часті запитання
Чи можу я зареєструвати компанію в Нідерландах, не будучи резидентом?
Так, резидентство не є законодавчою вимогою для акціонерів або директорів Dutch BV. Міжнародні підприємці з більш ніж 50 країн заснували юридичні особи, не проживаючи в Нідерландах. Вам не потрібно бути резидентом, щоб надати місцеву юридичну адресу для реєстрації в KVK. Ця гнучкість є важливою причиною, чому варто зареєструвати компанію в Нідерландах, оскільки вона дозволяє володіти бізнесом з будь-якої точки світу, зберігаючи професійну європейську штаб-квартиру.
Який мінімальний статутний капітал потрібен для Dutch BV у 2026 році?
Для товариства з обмеженою відповідальністю мінімальний капітал BV становить 0,01 євро. Цей низький поріг замінив історичну вимогу у розмірі 18 000 євро, зробивши цю структуру доступною для стартапів та малого бізнесу. Ви можете випустити більший капітал, якщо цього вимагає ваша бізнес-стратегія, але встановлений законом мінімум залишається номінальним. Цей капітал має бути зафіксований під час процесу реєстрації, який здійснює нотаріус при посвідченні установчого акта.
Скільки часу триває процес реєстрації нідерландської компанії для іноземців?
Реєстрація зазвичай займає від 3 до 5 робочих днів для іноземних підприємців. Цей термін залежить від складності структури власності та своєчасного надання легалізованих документів. Після того як нотаріус посвідчує установчий акт, реєстрація завершується сплатою реєстраційного збору KVK у розмірі 85,15 євро (2026 рік, одноразово). Ми прагнемо максимальної ефективності, щоб ваш бізнес почав функціонувати та був готовий до реєстрації платником VAT якомога швидше.
Чи потрібно мені володіти нідерландською мовою, щоб відкрити бізнес у Нідерландах?
Вам не потрібно знати нідерландську мову для успішного відкриття бізнесу в Нідерландах. Англійська мова є основною для міжнародної комерції в цій країні: нею володіють 93% населення. Більшість державних органів, включаючи податкову та митну адміністрацію, надають інформацію англійською мовою. Така мовна доступність спрощує щоденні операції та підбір персоналу, оскільки ви можете ефективно взаємодіяти з місцевими працівниками, партнерами та професійними постачальниками послуг без мовних бар'єрів.
Які ставки корпоративного податку діють у Нідерландах на 2026 рік?
Ставки корпоративного податку на прибуток на 2026 рік становлять: CIT 19% на прибуток до 200 000 євро та 25,8% на прибуток понад цю суму. Ці ставки залишаються стабільними з 2023 року, забезпечуючи прогнозоване податкове середовище. Розуміння цих конкретних порогів допомагає зрозуміти, чому варто заснувати компанію в Нідерландах, оскільки початкова ставка 19% є конкурентною порівняно з багатьма іншими європейськими юрисдикціями. Обслуговуючим банком Belastingdienst з 1 травня 2026 року є Rabobank, який обробляє всі вхідні платежі.
Чи можна здійснити процес реєстрації повністю дистанційно?
Засновники можуть провести процес реєстрації повністю дистанційно за допомогою процедури оформлення легалізованої довіреності (PoA). Цей метод дозволяє нотаріусу посвідчити установчий акт від вашого імені, тому вам не потрібно приїжджати до Нідерландів. Вам потрібно буде надати легалізовані документи, що посвідчують особу, і підписати PoA у країні вашого проживання. Така дистанційна доступність є стандартною послугою для міжнародних засновників, що гарантує юридичну надійність процедури без витрат на поїздки.
Що таке 30% рулінг і яку вигоду він приносить моїй нідерландській компанії?
Кваліфіковані міжнародні співробітники можуть скористатися 30% рулінгом - податковою пільгою у формі відшкодування витрат, яка дозволяє роботодавцям виплачувати частину заробітної плати без оподаткування. У 2026 році ця вигода обмежується максимальною сумою заробітної плати в 262 000 євро. Вона призначена для залучення висококваліфікованих мігрантів шляхом зменшення їхнього податкового навантаження з податку на доходи фізичних осіб. Для вашої нідерландської компанії цей рулінг слугує потужним інструментом найму для залучення спеціалізованих міжнародних талантів, яких інакше було б складно знайти на внутрішньому ринку.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |