


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-25 · Last reviewed 2026-08-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Нідерланди виступають основним логістичним хабом для європейської дистрибуції харчових продуктів, щорічно обробляючи мільйони тонн сільськогосподарської продукції через свою передову портову інфраструктуру. Створення присутності тут вимагає більшого, ніж просто логістичний план; воно вимагає суворого підходу до стандартів безпечності харчових продуктів Європейського Союзу та корпоративного права Нідерландів. Ми розуміємо, що іноземні засновники часто стикаються зі складністю регуляторних вимог NVWA та нюансами управління нідерландською юридичною особою з-за кордону. Щоб вирішити ці виклики, ми розробили цей ресурс Створити: Практичний посібник із заснування нідерландської компанії з імпорту харчових продуктів, який зосереджений на дотриманні законодавчих вимог та операційній готовності.
Ви отримаєте професійний огляд обов'язкових юридичних та податкових структур, включаючи процес дистанційного заснування BV з використанням легалізованої довіреності. Цей метод гарантує, що вам не потрібно їхати до Нідерландів для оформлення установчого акта у нотаріуса. Ми також детально розглянемо вимоги щодо отримання номера EORI для митних органів та реєстрації в Управлінні з безпеки харчових продуктів і споживчих товарів Нідерландів. Дотримуючись цього структурованого шляху, ви зможете закріпити свій статус платника ПДВ і забезпечити відповідність вашого бізнесу вимогам щодо порогу податку на прибуток підприємств за ставкою 19%, ведучи при цьому необхідну адміністративну документацію протягом семи років.
Ключові висновки
- Dutch BV є стандартною організаційно-правовою формою для міжнародної торгівлі харчовими продуктами, яка забезпечує обмежену відповідальність, що захищає особисті активи від таких ризиків, як відкликання або псування продукції.
- Підприємці-нерезиденти можуть завершити процес реєстрації компанії дистанційно за допомогою легалізованої довіреності, уникаючи необхідності міжнародних поїздок для зустрічі з нотаріусом.
- Дотримання вимог Управління з безпеки харчових продуктів і споживчих товарів Нідерландів (NVWA) є обов'язковим для забезпечення відповідності всіх імпортованих товарів європейським стандартам безпеки та маркування.
- Отримання номера EORI та дозволу за статтею 23 є вирішальним для ефективного митного оформлення та відстрочення сплати ПДВ під час імпорту.
- Використовуйте цей ресурс Створити: Практичний посібник із заснування нідерландської компанії з імпорту харчових продуктів, включаючи інформацію про ставку податку на прибуток підприємств у розмірі 19% для прибутку до 200 000 євро.
Вибір структури Dutch BV для імпорту харчових продуктів
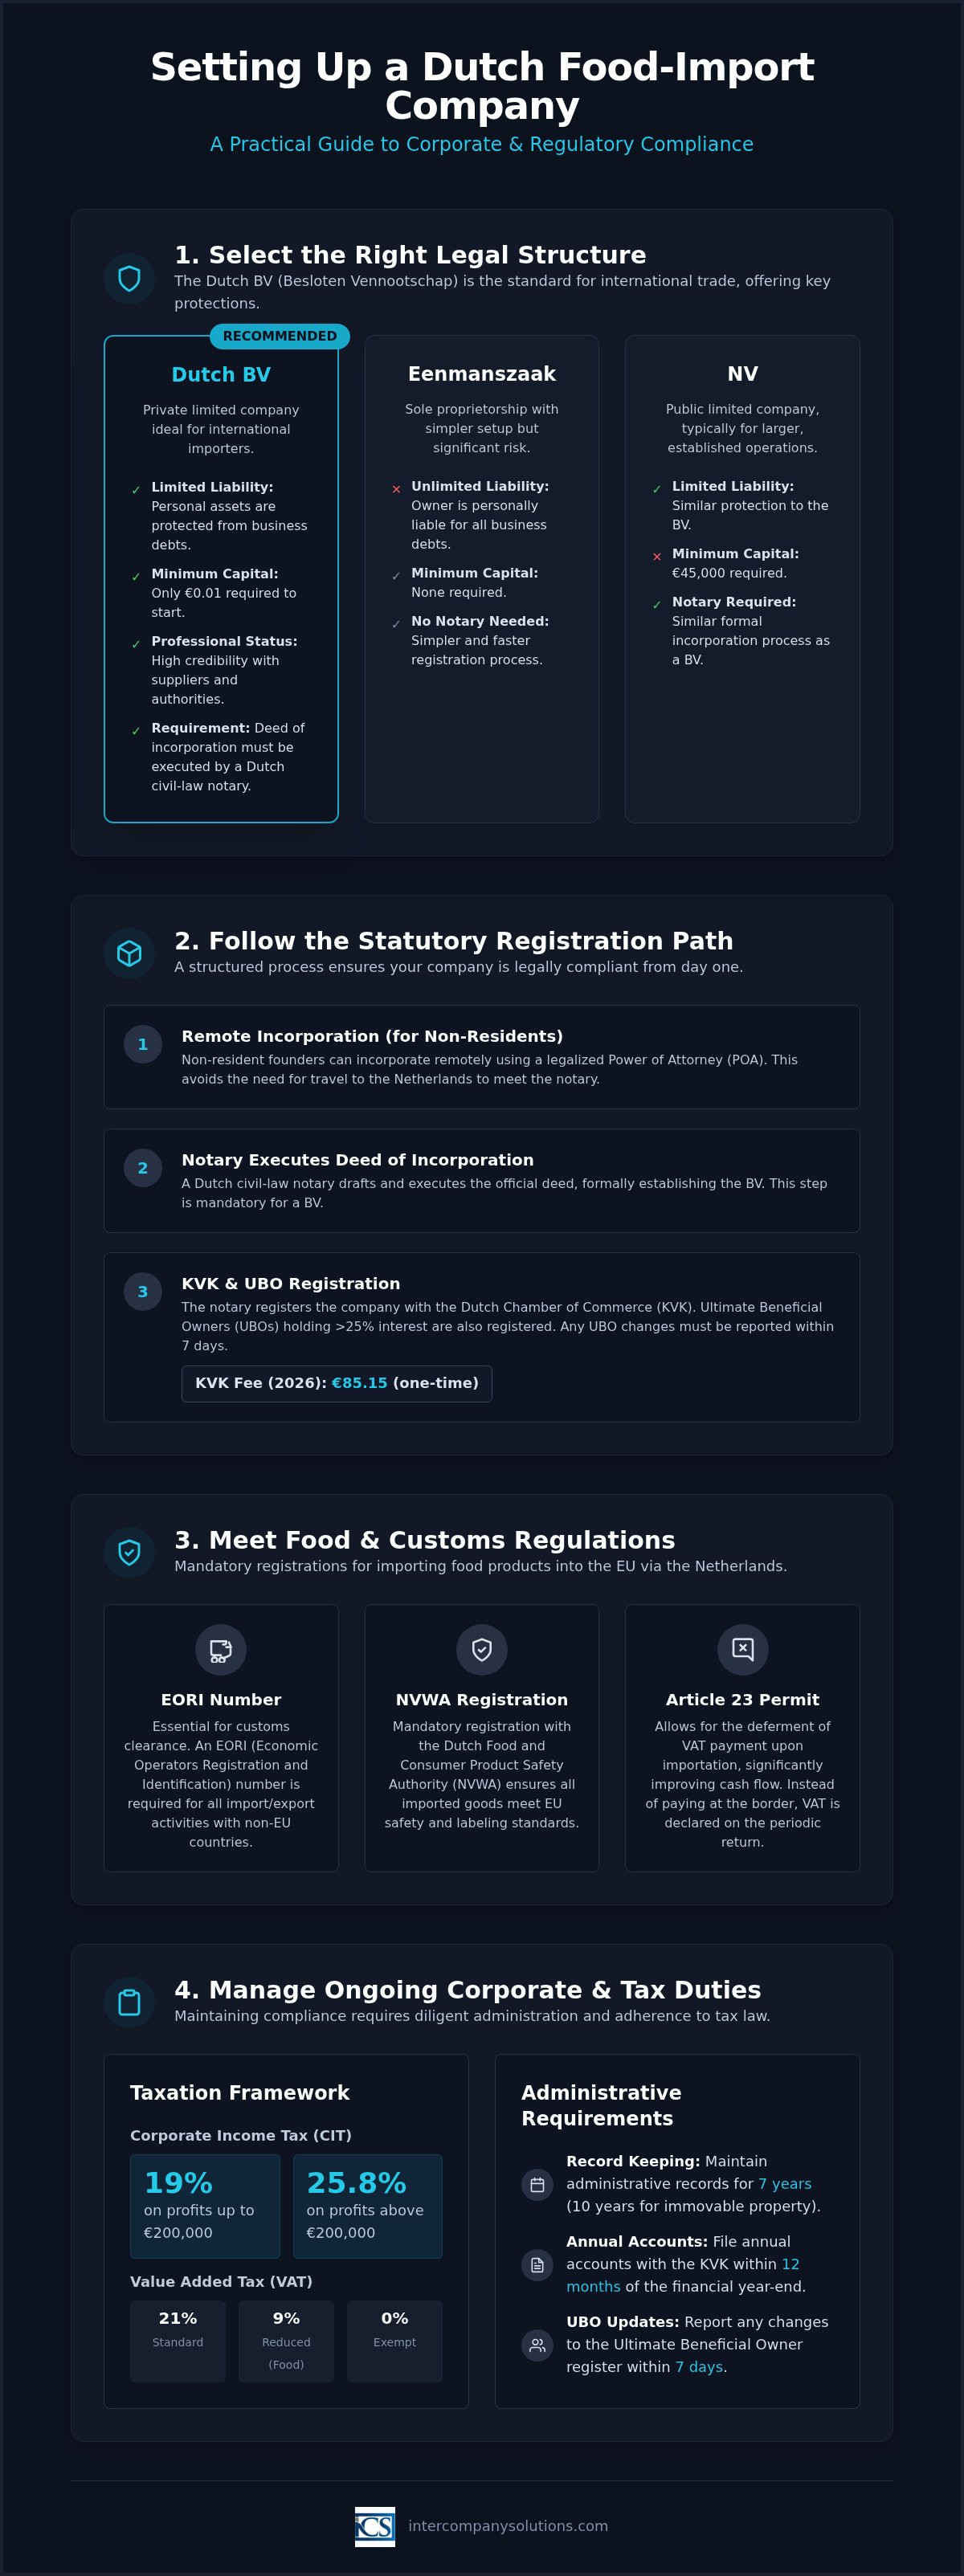
Besloten Vennootschap (BV) є найефективнішою організаційно-правовою формою для міжнародної торгівлі в Нідерландах. Вона функціонує як закрите товариство з обмеженою відповідальністю, капітал якого поділено на частки. Для тих, хто розглядає Створення: практичний посібник із відкриття нідерландської компанії з імпорту харчових продуктів, вибір цієї структури є першим кроком до забезпечення професійної присутності. BV пропонує гнучку структуру, вимагаючи мінімальний статутний капітал у розмірі лише 0,01 євро. На відміну від індивідуального підприємця, реєстрація BV вимагає посвідчення установчого акта нідерландським цивільним нотаріусом та наявності зареєстрованої юридичної адреси в країні.
Однією з головних причин, чому імпортери харчових продуктів обирають BV, є захист особистих активів. Харчова галузь пов'язана з невіддільними ризиками, такими як псування продукції, зараження або масштабні відкликання партій. У BV відповідальність компанії обмежується її власними активами. Це означає, що директори та акціонери не несуть особистої відповідальності за борги компанії, якщо немає доказів неналежного управління. Це юридичне розмежування є вкрай важливим для підтримання фінансової безпеки під час роботи зі швидкопсувними товарами через міжнародні кордони.
Переваги BV для міжнародної торгівлі
Dutch BV надає значні податкові переваги, зокрема завдяки режиму звільнення від оподаткування доходів від участі в капіталі (participation exemption). Це правило гарантує, що дивіденди та приріст капіталу від кваліфікованих дочірніх компаній не оподатковуються на рівні материнської компанії, що ідеально підходить для бізнесу з глобальною холдинговою структурою. Крім того, реєстрація BV в Kamer van Koophandel (KVK) одразу формує довіру серед нідерландських роздрібних продавців та європейських постачальників. Іноземні підприємці часто керують такими структурами з-за кордону. Нідерланди допускають дистанційне управління, а саму процедуру реєстрації можна провести за допомогою легалізованої довіреності (POA). Це позбавляє директорів-нерезидентів необхідності особисто приїздити до Нідерландів для зустрічі з нотаріусом.
Порівняння з іншими організаційно-правовими формами
Вибір належної форми полягає в балансуванні між ризиками та адміністративними вимогами. Eenmanszaak (індивідуальне підприємництво) не вимагає залучення нотаріуса чи внесення мінімального капіталу, однак залишає особисті активи власника повністю відкритими перед комерційними кредиторами. Навпаки, Naamloze Vennootschap (NV) є публічною компанією, яка вимагає мінімального капіталу в розмірі 45 000 євро; ця структура зазвичай є надто складною для початкових імпортних операцій. Більшість підприємців переконуються, що послуги з реєстрації Dutch BV пропонують найбільш збалансований шлях для розвитку. Хоча BV вимагає подання річної фінансової звітності протягом 12 місяців після закінчення фінансового року та зберігання документації протягом семи років, переваги обмеженої відповідальності та професійного статусу переважають ці адміністративні обов'язки. Цей вибір залишається основою для матеріалу Створення: практичний посібник із відкриття нідерландської компанії з імпорту харчових продуктів.
Офіційна реєстрація в KVK та податкових органах
Офіційний процес реєстрації розпочинається в нідерландського цивільного нотаріуса після того, як ви остаточно узгодите структуру компанії. Цей крок є обов'язковим, оскільки нотаріус повинен скласти та посвідчити установчий акт. Для іноземних підприємців Нідерланди пропонують спрощену процедуру дистанційної реєстрації. Засновники з-поза меж ЄС можуть скористатися варіантом із легалізованою довіреністю (POA), яка дозволяє нотаріусу підписати акт від їхнього імені. Це усуває вимогу особистої поїздки до Нідерландів, полегшуючи виконання кроків із посібника Створення: практичний посібник із відкриття нідерландської компанії з імпорту харчових продуктів з вашої країни проживання.
Під час процедури заснування необхідно зареєструвати компанію в Kamer van Koophandel (KVK). Реєстраційний збір KVK є одноразовим платежем і становить 85,15 євро у 2026 році. Одночасно нотаріус зареєструє кінцевих бенефіціарних власників (UBO) компанії в реєстрі UBO. Кінцевим бенефіціарним власником вважається будь-яка фізична особа, яка володіє понад 25% акцій, прав голосу або частки участі. Про будь-які майбутні зміни в даних UBO необхідно повідомляти протягом 7 днів для дотримання законодавства Нідерландів у сфері протидії відмиванню коштів.
Покроковий процес реєстрації
Процедура відбувається в чіткій послідовності для забезпечення повної юридичної сили. Спочатку ви маєте подати чинні документи, що посвідчують особу, та легалізовану POA обраному нотаріусу. Після посвідчення акта нотаріус здійснює реєстрацію в KVK. Потім ви отримуєте витяг із KVK, який слугує офіційним свідченням законного існування вашого бізнесу. Цей документ необхідний для відкриття комерційного банківського рахунку та укладання господарських договорів із постачальниками харчових продуктів. За індивідуальною допомогою щодо проведення цих реєстраційних дій ви можете звернутися до нашої команди фахівців.
Початкова податкова реєстрація
Після реєстрації в KVK компанія має бути зареєстрована в Belastingdienst (податковій службі Нідерландів). Хоча KVK часто повідомляє податкові органи автоматично, підприємства з іноземною власністю повинні надати додаткову інформацію для отримання номера платника VAT. Belastingdienst вимагає підтвердження економічної присутності (substance requirements), що часто означає демонстрацію реальної операційної присутності. Для BV з іноземними власниками процес присвоєння номера VAT зазвичай триває 6–8 тижнів. Цей строк критично важливо враховувати при плануванні першої поставки швидкопсувних товарів. Вам також буде присвоєно податковий номер платника податку на прибуток підприємств (CIT), ставка якого становить 19% на прибуток до 200 000 євро та 25,8% на суму понад цей поріг. З 1 травня 2026 року Belastingdienst використовує Rabobank як свій основний розрахунковий банк для всіх податкових транзакцій. Пам'ятайте, що річна звітність має подаватися до KVK протягом 12 місяців після завершення фінансового року, а всі ділові записи повинні зберігатися не менше 7 років.
Відповідність регуляторним вимогам NVWA
Після того як вашу BV буде зареєстровано в KVK, ви повинні забезпечити відповідність своєї діяльності вимогам Нідерландського управління з безпеки харчових продуктів і споживчих товарів (NVWA). Цей орган контролює безпечність харчових продуктів та споживчих товарів на нідерландському ринку. Реєстрація в NVWA є обов'язковою вимогою для всіх імпортерів, оскільки вона дозволяє державі ефективно контролювати харчовий ланцюг. Щоб створити: Практичний посібник зі створення нідерландської компанії з імпорту харчових продуктів, необхідно розуміти, що дотримання вимог не є необов'язковим; це обов'язкова передумова для митного оформлення.
Ваш бізнес повинен дотримуватися Регламенту ЄС (ЄС) № 178/2002. Цей регламент встановлює загальні принципи харчового законодавства та вимагає суворої простежуваності для всіх продуктів. Ви зобов'язані вести письмовий план безпечності харчових продуктів, заснований на принципах системи аналізу небезпечних факторів та контролю у критичних точках (HACCP). Цей план визначає потенційні біологічні, хімічні або фізичні небезпечні фактори у вашому процесі імпорту та окреслює заходи контролю, що використовуються для їх запобігання. Це основоположний документ, який NVWA може перевірити в будь-який час.
NVWA Registration and Notification
Процес реєстрації варіюється залежно від характеру ваших товарів. Якщо ви маєте намір імпортувати продукти тваринного походження (POAO), ви повинні зареєструватися як імпортер саме для цих категорій. Це часто передбачає використання системи Trade Control and Expert System (TRACES), електронної платформи для сертифікації та відстеження тварин і продуктів тваринного походження, що ввозяться до ЄС. Для вантажів, що прибувають до порту Роттердама, ви повинні організувати санітарний та фітосанітарний контроль (SPS). Ці інспекції підтверджують, що товари відповідають стандартам охорони здоров'я ЄС, перш ніж їх буде випущено для розповсюдження. Ненадання належних електронних повідомлень через TRACES може призвести до значних затримок і витрат на зберігання на терміналі.
Labeling and Traceability Standards
Імпортовані харчові продукти повинні відповідати нідерландському Warenwet (Закону про харчові продукти та товари) та ширшим правилам ЄС щодо інформування споживачів. Маркування має бути точним, розбірливим і, як правило, нідерландською мовою, якщо продукт призначений для місцевого ринку. Простежуваність регулюється за системою «один крок назад, один крок вперед». Це означає, що ви повинні точно знати, хто поставив товари і які клієнти їх отримали. Згідно з законодавством Нідерландів, ви зобов'язані зберігати ці адміністративні записи протягом 7 років. Такий рівень деталізації є ключовим компонентом під час відкриття бізнесу в Нідерландах у харчовому секторі. Ведення точного обліку гарантує, що у разі виникнення проблем із безпечністю ви зможете швидко здійснити цільове відкликання, захищаючи як здоров'я населення, так і правовий статус вашої компанії. Цей систематичний підхід є життєво важливим для кожного, хто прагне створити: Практичний посібник зі створення нідерландської компанії з імпорту харчових продуктів, яка залишатиметься відповідною вимогам у довгостроковій перспективі.
Managing Customs, EORI, and VAT Obligations
Кожне підприємство, залучене до міжнародного переміщення харчових продуктів, повинно отримати номер реєстрації та ідентифікації економічних операторів (EORI). Цей унікальний ідентифікатор є обов'язковим для всіх митних декларацій у межах Європейського Союзу. Без нього ваші вантажі будуть затримані на кордоні, що призведе до значних витрат на зберігання та потенційного псування швидкопсувних товарів. Щоб створити: Практичний посібник зі створення нідерландської компанії з імпорту харчових продуктів, ви повинні визначити пріоритетом цю реєстрацію поряд із поданням документів до KVK. Вам також потрібно буде класифікувати ваші товари за правильними кодами Гармонізованої системи (HS). Ці коди є міжнародним стандартом для визначення продукції; вони визначають конкретні ставки ввізного мита та необхідність проходження товарами додаткових санітарних перевірок.
Нідерланди застосовують знижену ставку ПДВ у розмірі 9% до більшості харчових продуктів, що є важливим фактором для вашої цінової стратегії. Хоча стандартна ставка ПДВ становить 21%, нижча ставка поширюється практично на всі основні харчові продукти та інгредієнти. Правильна класифікація гарантує, що ви не переплатите на кордоні та не встановите занижену ціну для своїх нідерландських клієнтів. Ведення точного обліку цих класифікацій є частиною вашого 7-річного адміністративного обов'язку відповідно до податкового законодавства Нідерландів.
Customs Clearance Procedures
Більшість імпортерів користуються послугами митного брокера для врегулювання технічних нюансів імпортних декларацій. Ці фахівці гарантують, що вся необхідна документація, така як комерційні інвойси, пакувальні листи та сертифікати здоров'я, подається через належні цифрові канали. Митні органи Нідерландів наразі здійснюють перехід на повністю цифровізовані системи до 2026 року для збільшення швидкості обробки в порту Роттердама. Ці оновлення вимагають високої точності даних від імпортера. Наявність номера EORI та кодів HS до прибуття першої партії вантажу запобігає логістичним затримкам, які часто виникають у нових підприємств.
VAT Deferment and Cash Flow
Дозвіл за статтею 23 є, мабуть, найважливішим інструментом для управління рухом грошових коштів у нідерландському бізнесі з імпорту харчових продуктів. За стандартними правилами ЄС, імпортний ПДВ підлягає сплаті в момент ввезення товарів у країну. Однак дозвіл за статтею 23 дозволяє відстрочити цей платіж. Замість сплати ПДВ на кордоні ви зазначаєте цю суму у своїй періодичній декларації з ПДВ. Оскільки зазвичай ви можете відняти ту саму суму як вхідний податок у тій самій декларації, чистий вплив на рух грошових коштів є нульовим. Це запобігає блокуванню значних обсягів капіталу в податкових платежах під час очікування на відшкодування від Belastingdienst.
Щоб мати право на це відстрочення та ефективно вести податкові справи, ви повинні мати нідерландський комерційний банківський рахунок. З 1 травня 2026 року Belastingdienst використовує Rabobank як свій основний обслуговуючий банк для всіх податкових операцій. Відкриття місцевого рахунку також необхідне для процесу реєстрації платником ПДВ, який зазвичай триває 6-8 тижнів для BV у власності іноземців. Така структура гарантує відповідність вашого бізнесу ставці CIT у розмірі 19% на прибуток до 200 000 євро та 25,8% на суму понад цей поріг.
Поточні адміністративні та бухгалтерські вимоги
Створення BV - це перший етап; її підтримка вимагає суворого дотримання нідерландських податкових строків та стандартів бухгалтерського обліку. Для 2026 року корпоративний податок на прибуток (CIT) становить 19% на прибуток до 200 000 євро та 25,8% на будь-яку суму, що перевищує цей поріг. Імпортери також повинні відстежувати обмеження на вирахування відсотків, яке встановлено на рівні 24,5% від EBITDA для 2026 фінансового року. Ці показники є важливими для тих, хто використовує цей ресурс «Створення: практичний посібник зі створення нідерландської компанії з імпорту харчових продуктів». Усі адміністративні документи, включаючи митні декларації та сертифікати NVWA, повинні зберігатися щонайменше 7 років. Якщо ваше підприємство володіє нерухомим майном, цей строк зберігання продовжується до 10 років.
Фінансовий рік вашої компанії зазвичай збігається з календарним роком, хоча під час реєстрації ви можете обрати зміщений фінансовий рік. Незалежно від обраного циклу, ви зобов'язані подати річну фінансову звітність до KVK протягом 12 місяців після закінчення фінансового року. Недотримання цього строку може призвести до адміністративних штрафів і вплинути на статус обмеженої відповідальності директора. З 1 травня 2026 року Belastingdienst використовує Rabobank як свій основний банк для всіх операцій, пов'язаних з податками, тому переконайтеся, що ваші платіжні системи оновлені належним чином.
Дотримання вимог щодо корпоративного оподаткування
Розрахунок оподатковуваного прибутку охоплює більше, ніж просте віднімання витрат від доходів. Необхідно враховувати звільнення від оподаткування доходів від участі (participation exemption), яке гарантує, що дивіденди та приріст капіталу від кваліфікованих дочірніх компаній не підлягатимуть повторному оподаткуванню на рівні холдингової Dutch BV. Це одна з головних причин, чому міжнародні торговці продуктами харчування обирають Нідерланди для розташування своїх регіональних штаб-квартир. Для підтримки відповідності доцільно залучати професійний бухгалтерський облік для структур Dutch BV. Ці фахівці забезпечують точність подання декларацій з CIT і своєчасне внесення будь-яких змін до реєстру UBO протягом обов'язкового 7-денного строку. Пам'ятайте, що будь-яка фізична особа, яка володіє часткою понад 25%, вважається UBO та повинна бути зареєстрована для уникнення юридичних ускладнень.
Нарахування заробітної плати та підбір персоналу для імпортерів
Зі зростанням масштабів імпортних операцій вам може знадобитися місцевий персонал для логістики або контролю якості. Це вимагає від вашої BV реєстрації як роботодавця в Belastingdienst. Кожен працівник повинен мати письмовий трудовий договір, у якому чітко зазначені внески на соціальне страхування, відпускні та робочі години. Для спеціалізованих міжнародних посад можна подати заявку на застосування 30% рулінгу (30% tax reimbursement ruling). Це дозволяє виплачувати 30% заробітної плати відповідного працівника без оподаткування для покриття витрат на переїзд до Нідерландів. Використання нідерландських послуг з нарахування заробітної плати гарантує правильність виконання цих складних розрахунків і щомісячних розрахункових листків. Цей останній операційний крок завершує наш практичний посібник зі створення нідерландської компанії з імпорту харчових продуктів (Create: Practical guide for setting up a Dutch food-import company), переводячи ваш бізнес від юридичної реєстрації до повноцінного функціонування торговельного підприємства.
Останній перегляд: жовтень 2025 року
Встановлення вашої присутності на нідерландському ринку харчових продуктів
Запуск діяльності з імпорту харчових продуктів у Нідерландах вимагає ретельної уваги як до корпоративного права, так і до стандартів безпеки. Ви переконалися, як Dutch BV захищає ваші активи, створюючи надійну правову основу для торгівлі в ЄС. Дотримуючись інструкцій у цьому посібнику «Create: Практичний посібник зі створення нідерландської компанії з імпорту харчових продуктів», ви зможете виконати встановлені законом вимоги з-за кордону за допомогою легалізованої довіреності. Такий підхід дозволяє зосередитися на ланцюгу постачання, доки всі юридичні тонкощі вирішують профільні фахівці.
Успіх залежить від синхронізації вашої реєстрації в KVK із протоколами безпеки NVWA та отримання дозволу за Статтею 23 на відстрочення сплати ПДВ. Ці адміністративні засади гарантують, що ваш бізнес відповідатиме податковим вимогам Нідерландів, дотримуючись обов'язкового семирічного стандарту зберігання облікової документації. Ми забезпечуємо повний супровід цього процесу, пропонуючи дистанційну реєстрацію компанії за 3-5 робочих днів і підтримку під час оформлення номерів ПДВ та EORI.
Ми готові виступити вашим надійним партнером і допомогти узгодити місцеві регуляторні правила з вашими глобальними комерційними цілями. Вихід на європейський продовольчий ринок є важливим етапом розвитку, і ми докладемо всіх зусиль, щоб цей процес пройшов безпечно та ефективно.
Востаннє перевірено: жовтень 2025 року
Часті запитання
Чи потрібна мені спеціальна ліцензія для імпорту харчових продуктів до Нідерландів?
Реєстрація в Управлінні з безпеки харчових продуктів та споживчих товарів Нідерландів (NVWA) є обов'язковою для всіх імпортерів харчових продуктів. Хоча єдиної «імпортної ліцензії» не існує, окремі категорії, такі як продукти тваринного походження (POAO), вимагають реєстрації в системі TRACES. Ви також повинні вести письмовий план безпечності харчових продуктів на основі принципів HACCP. Це гарантує відповідність вашої діяльності Регламенту ЄС (ЄС) № 178/2002 щодо простежуваності та захисту здоров'я споживачів.
Чи можу я зареєструвати нідерландську компанію з імпорту харчових продуктів дистанційно без візиту?
Ви можете зареєструвати нідерландську компанію з імпорту харчових продуктів дистанційно за допомогою легалізованої довіреності (POA). Цей процес дозволяє нідерландському нотаріусу підписати установчий акт від вашого імені без необхідності вашої поїздки до Нідерландів. Цей метод є стандартним для засновників-нерезидентів і є ключовим компонентом, коли ви використовуєте Створення: Практичний посібник зі створення нідерландської компанії з імпорту харчових продуктів. Усі документи, що підтверджують повноваження, повинні бути належним чином легалізовані.
Який мінімальний статутний капітал вимагається для Dutch BV з імпорту харчових продуктів?
Мінімальний капітал BV у розмірі €0,01 є юридичною вимогою для реєстрації закритої компанії з обмеженою відповідальністю. Цей низький поріг надає підприємцям значну гнучкість на початковому етапі фінансування. Хоча вимога до капіталу є мінімальною, вам все одно слід враховувати інші витрати на запуск, такі як реєстраційний збір KVK у розмірі €85,15 (2026 рік, одноразово). Ця структура є ідеальною для імпортерів харчових продуктів, які воліють спрямувати свій початковий капітал на товарні запаси або логістику замість статутних вкладів.
Скільки часу потрібно для отримання номера VAT та EORI для нової компанії?
Отримання номера VAT для юридичних осіб з іноземною участю зазвичай триває від 6 до 8 тижнів. Податкова служба Нідерландів (Belastingdienst) вимагає підтвердження економічної присутності (substance) та операційної діяльності перед видачею номера. Щойно ваша реєстрація платника VAT стане активною, заява на отримання номера EORI опрацьовується значно швидше, часто протягом кількох робочих днів. Важливо врахувати ці строки у своєму бізнес-плані, щоб уникнути затримок із першою партією швидкопсувних товарів.
Які ставки корпоративного податку діють у Нідерландах для компаній з імпорту харчових продуктів у 2026 році?
Для 2026 фінансового року застосовною структурою корпоративного податку є CIT 19% на прибуток до €200 000 та 25,8% на суму перевищення. Імпортерам також слід звернути увагу на обмеження щодо вирахування відсотків, яке становить 24,5% від EBITDA у 2025 році та залишається критично важливим показником для 2026 року. Для підтвердження цих декларацій вимагається належне ведення облікової документації із забезпеченням її зберігання протягом 7 років. З 1 травня 2026 року всі податкові платежі обробляються через Rabobank, основний обслуговуючий банк Belastingdienst.
Чи є банківський рахунок у Нідерландах обов'язковим для імпорту харчових продуктів до Нідерландів?
Корпоративний банківський рахунок у Нідерландах не є суворо обов'язковим для самого факту реєстрації компанії, але він фактично необхідний для податкового комплаєнсу. Belastingdienst зазвичай вимагає наявності місцевого або SEPA-сумісного рахунку для видачі номера VAT або дозволу за Статтею 23. Наявність місцевого рахунку також спрощує розрахунки з нідерландською митницею та логістичними партнерами. Оскільки з 1 травня 2026 року основним обслуговуючим банком Belastingdienst є Rabobank, використання нідерландського рахунку забезпечує ефективну обробку ваших податкових операцій.
Які вимоги висуваються до маркування харчових продуктів, що реалізуються на ринку Нідерландів?
Харчові продукти, що реалізуються на ринку Нідерландів, повинні відповідати вимогам Warenwet (Закону про харчові продукти та товари широкого вжитку) та нормам ЄС щодо інформування споживачів. Маркування має бути точним, чітким та викладеним нідерландською мовою для місцевих споживачів. Обов'язкова інформація включає назву продукту, список інгредієнтів, попередження про наявність алергенів, масу нетто та термін придатності. Ви також повинні вказати назву та адресу імпортера або виробника, зареєстрованого в ЄС, для забезпечення повної простежуваності у разі відкликання продукції.
Як працює дозвіл на відстрочення сплати VAT за Статтею 23 для імпортерів?
Дозвіл за Статтею 23 дозволяє імпортерам перенести сплату VAT з моменту імпорту на етап подання періодичної податкової декларації з VAT. Замість сплати 9% або 21% VAT на кордоні, ви відображаєте відповідну суму одночасно як податковий кредит та як податкове зобов'язання у своїй декларації. Це створює нейтральний ефект для руху грошових коштів, що є життєво важливим для підприємств із великими обсягами торгівлі. Цей механізм виступає головною перевагою, яка розглядається фахівцями у матеріалі Створення: Практичний посібник зі створення нідерландської компанії з імпорту харчових продуктів.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |