


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-28 · Last reviewed 2026-08-28
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Вихід на нідерландський ринок часто зазнає невдачі не через брак попиту, а через фундаментальне нерозуміння місцевих вимог трудового законодавства. Для міжнародного підприємця перехід від іноземної юридичної особи до нідерландського роботодавця передбачає більше, ніж просто оформлення трудових договорів. Ймовірно, ви розумієте, що складність трудового права Нідерландів та невизначеність щодо внесків на соціальне страхування можуть заблокувати плани щодо розширення вашого бізнесу. Дистанційне управління персоналом вимагає структурованого підходу, щоб гарантувати дотримання кожної регуляторної вимоги без необхідності фізичної присутності на місці.
Цей посібник на 2026 рік містить вичерпну процесуальну дорожню карту для міжнародних підприємців щодо створення структури найму персоналу з дотриманням усіх вимог законодавства. Ми окреслюємо точні кроки для ефективної організації розрахунку заробітної плати іноземними компаніями в Нідерландах, забезпечуючи чітке розуміння ваших зобов'язань щодо податків на фонд оплати праці та пенсійних внесків. Ви дізнаєтеся, як застосовувати 30% ruling для зменшення податкового навантаження на висококваліфікованих мігрантів, а також ознайомитеся з конкретними вимогами для набуття статусу визнаного спонсора в IND. У цій статті детально описано перехід від початкового підбору персоналу до ведення системи обліку оплати праці відповідно до вимог закону, включно з переходом на обслуговування в Rabobank як основного банку Belastingdienst з 1 травня 2026 року.
Ключові тези
- Визначте найбільш придатну структуру найму персоналу, порівнявши прямий найм через Dutch BV із моделями номінального роботодавця (Employer of Record) та юридичними структурами пейролінгу.
- Забезпечте відповідність Цивільному кодексу Нідерландів, включивши обов'язкові складові трудового договору та виконавши зобов'язання щодо соціального страхування на 2026 фінансовий рік.
- Використовуйте 30% ruling та спонсорство IND для залучення міжнародних фахівців за допомогою податково-ефективних структур заробітної плати та прискореного оформлення віз.
- Створіть надійну систему нарахування заробітної плати для діяльності іноземної компанії в Нідерландах, зареєструвавшись у Торговельній палаті зі сплатою збору в розмірі 85,15 євро та отримавши податковий номер роботодавця.
- Скористайтеся можливістю легалізованої довіреності, щоб заснувати Dutch BV та дистанційно управляти кадровими вимогами без необхідності особистих поїздок.
Структурні варіанти найму персоналу в Нідерландах для іноземної юридичної особи
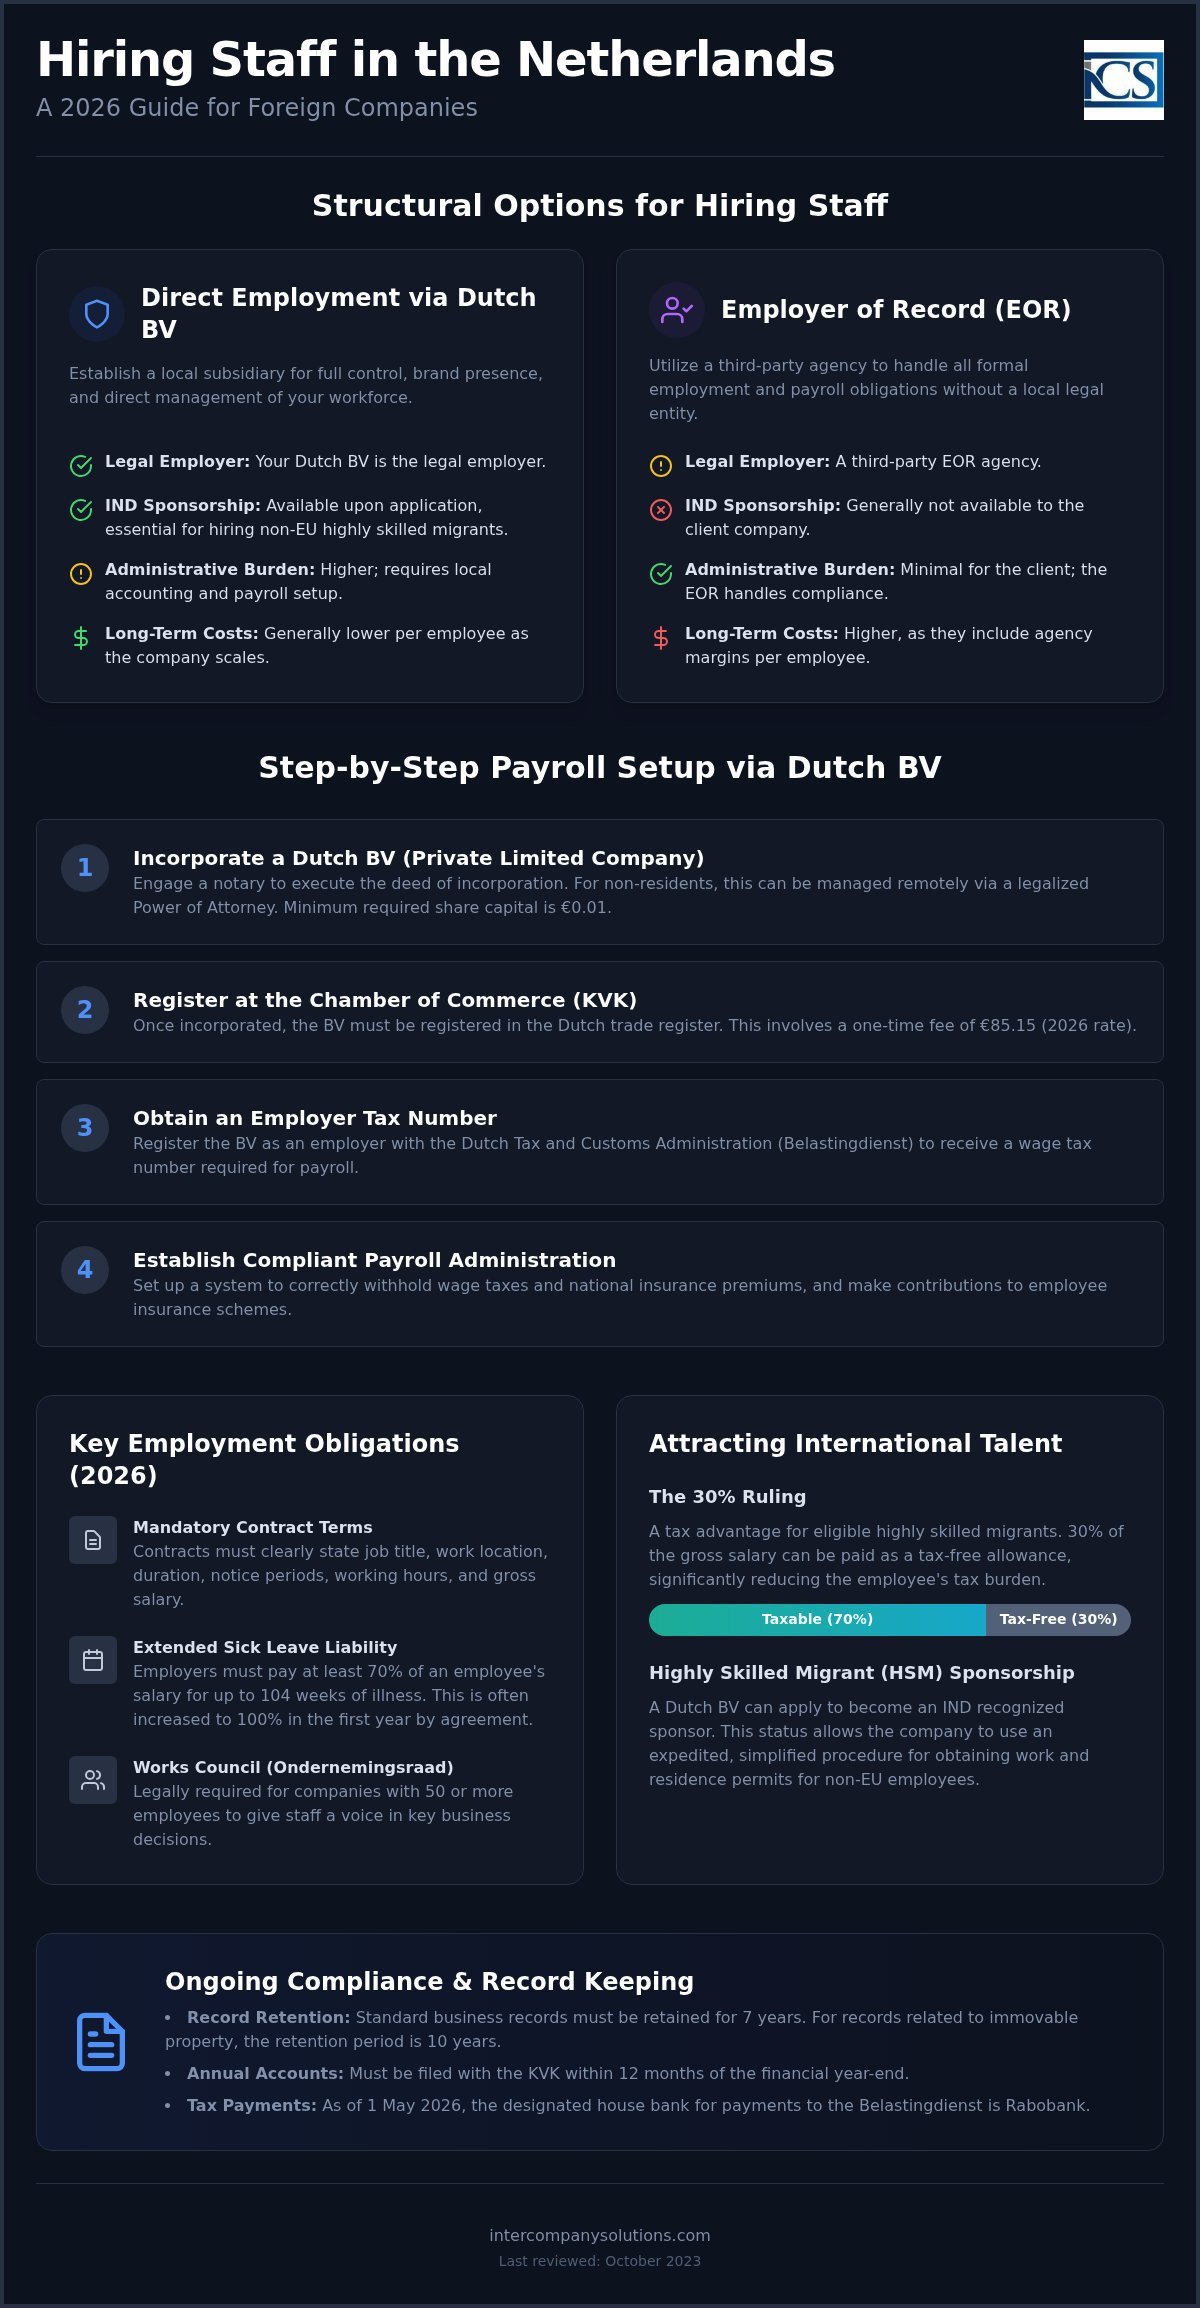
Іноземні підприємства, які виходять на нідерландський ринок, мають обирати між прямим працевлаштуванням через місцеву дочірню компанію або використанням послуг сторонніх посередників із надання персоналу. Кожна модель тягне за собою різні правові наслідки щодо відповідальності за трудовим законодавством та адміністративного контролю. Для життєздатної стратегії ведення розрахунку заробітної плати під час діяльності іноземної компанії в Нідерландах вибір зазвичай залежить від запланованої чисельності працівників і потреби в отриманні статусу визнаного спонсора в IND. У Нідерландах також використовується особлива модель пейролінгу ("payrolling"), що є юридичною схемою надання персоналу, за якої стороння агенція виступає формальним роботодавцем, тоді як працівник залишається під вашим безпосереднім операційним керівництвом.
| Характеристика | Пряме працевлаштування (Dutch BV) | Employer of Record (EOR) / Пейролінг |
|---|---|---|
| Юридичний роботодавець | Ваша дочірня компанія Dutch BV | Стороння агенція |
| Спонсорство IND | Доступно за заявою | Зазвичай недоступно для клієнта |
| Час налаштування | 2-5 робочих днів | Миттєво |
| Адміністративне навантаження | Вище (потребує місцевого бухгалтерського обліку) | Мінімальне для клієнта |
| Довгострокові витрати | Нижчі в розрахунку на одного працівника | Вищі (включають комісію агенції) |
Пряме працевлаштування через дочірнє підприємство Dutch BV
Заснування Dutch BV є стандартним шляхом для компаній, які прагнуть повної автономії щодо свого персоналу. Ця структура вимагає участі нотаріуса для оформлення установчого акта та мінімального статутного капіталу в розмірі 0,01 євро. Після реєстрації юридична особа повинна зареєструватися в Торговельній палаті (KVK) та сплатити одноразовий збір у розмірі 85,15 євро. Ця модель дозволяє бізнесу подати заявку на отримання статусу визнаного спонсора IND, що є обов'язковою умовою для найму висококваліфікованих мігрантів з-поза меж ЄС. Вона безпосередньо інтегрується зі створенням компанії Dutch BV, забезпечуючи прозору структуру для управління трудовими договорами, внесками на соціальне страхування та місцевими податковими зобов'язаннями під вашою власною корпоративною ідентичністю.
Моделі номінального працедавця (EOR) та послуг з розрахунку заробітної плати
Модель EOR слугує рішенням початкового рівня для найму персоналу без створення місцевої юридичної особи. EOR бере на себе всі передбачені законом вимоги, включаючи утримання податку на заробітну плату та внесків на соціальне страхування. Проте "наймач" залишається відповідальним за певні стандарти безпеки на робочому місці та повинен гарантувати, що працівник отримує умови, еквівалентні умовам штатного персоналу згідно із законодавством Waadi. Хоча це зменшує початкові адміністративні витрати, це обмежує вашу здатність створювати авторитет місцевого бренду або безпосередньо виступати спонсором віз. Більшість іноземних суб'єктів переходять до структури BV, щойно досягають такої кількості працівників, за якої збори EOR за кожного працівника перевищують витрати на підтримку власної нідерландської системи розрахунку заробітної плати та бухгалтерського обліку.
Законодавчі вимоги щодо працевлаштування та податки на заробітну плату у 2026 році
Найм персоналу в Нідерландах вимагає суворого дотримання Цивільного кодексу Нідерландів, який визначає обов'язкові компоненти кожного трудового договору. Як мінімум, ваші договори повинні містити назву посади, місце роботи, строк дії договору та відповідні строки попередження про звільнення. Також необхідно вказати робочий час та заробітну плату до вирахування податків (брутто), включаючи вимоги щодо встановленої законом мінімальної заробітної плати. Для компаній із 50 або більше працівниками створення виробничої ради (Ondernemingsraad або OR) є юридичним обов'язком; цей орган надає персоналу право голосу під час прийняття важливих рішень компанії.
Однією з найвиразніших особливостей трудового права Нідерландів є зобов'язання роботодавця щодо лікарняних. Якщо працівник втрачає працездатність через хворобу, роботодавець зазвичай зобов'язаний виплачувати щонайменше 70% його заробітної плати на строк до 104 тижнів. У багатьох випадках колективні трудові договори (CAO) або індивідуальні договори збільшують цю суму до 100% протягом першого року. Ця довгострокова відповідальність робить надійну систему управління нарахуванням заробітної плати для діяльності іноземної компанії в Нідерландах необхідною для відстеження відпусток та ефективного управління потенційними страховими випадками.
Ставки податків на заробітну плату та внесків у Нідерландах
Адміністрування заробітної плати в Нідерландах включає кілька рівнів відрахувань і внесків. Як роботодавець, ви несете відповідальність за утримання податку на заробітну плату (loonbelasting) та внесків на загальнонаціональне соціальне страхування (volksverzekeringen) із заробітної плати працівника до оподаткування. Крім того, ви повинні сплачувати страхові внески працівників (werknemersverzekeringen), які покривають допомогу по безробіттю та інвалідності. Окрім базової заробітної плати, кожен працівник має право на встановлену законом відпускну допомогу в розмірі щонайменше 8% від річної брутто-зарплати, яка зазвичай виплачується одноразово у травні або червні.
Пенсійні схеми часто становлять значну частину загальних витрат на оплату праці. Хоча загальної встановленої законом вимоги щодо недержавного пенсійного забезпечення немає, багато галузей регулюються CAO, які зобов'язують здійснювати певні внески до пенсійного фонду. Якщо вам потрібна детальна оцінка цих обов'язкових витрат для вашої конкретної галузі, ви можете замовити консультацію з нашими податковими фахівцями.
Дотримання податкового законодавства щодо податку на прибуток для роботодавців
Утримання персоналу в Нідерландах через структуру BV також тягне за собою ширші обов'язки з корпоративного оподаткування. Для 2026 фінансового року ставка податку на прибуток підприємств (CIT) становить 19% на прибуток до 200 000 євро та 25,8% на будь-яку суму, що перевищує цей поріг. При розрахунку оподатковуваного прибутку ви повинні враховувати обмеження на вирахування відсотків, яке встановлено на рівні 24,5% від EBITDA. Дотримання вимог також вимагає ретельного ведення документації; усі зарплатні та корпоративні документи повинні зберігатися не менше 7 років, або 10 років, якщо записи стосуються нерухомого майна.
Починаючи з 1 травня 2026 року, усі податкові платежі до Податкової служби Нідерландів (Belastingdienst) обробляються через її обслуговуючий банк, Rabobank. Оновлення ваших внутрішніх бухгалтерських систем відповідно до цих банківських реквізитів є життєво важливим для уникнення штрафів за несвоєчасну сплату. Чіткий фінансовий нагляд гарантує, що діяльність вашої іноземної компанії з управління нарахуванням заробітної плати в Нідерландах повністю відповідає як трудовому, так і податковому законодавству.
Залучення міжнародних талантів: 30% рулінг та спонсорство HSM
30% рулінг залишається основним стимулом для міжнародних компаній, які прагнуть залучити фахівців високого рівня до Нідерландів. Ця пільга дозволяє роботодавцям виплачувати 30% брутто-зарплати працівника як неоподатковувану компенсацію екстериторіальних витрат. Для іноземної компанії включення цього пункту до своєї стратегії управління нарахуванням заробітної плати в Нідерландах значно знижує загальну вартість найму, одночасно збільшуючи чисту зарплату працівника на руки. Щоб мати право на пільгу, працівник повинен бути найнятий з-за кордону та проживати на відстані понад 150 кілометрів від нідерландського кордону щонайменше 16 з 24 місяців до свого першого робочого дня.
Найм фахівців з-поза меж ЄС вимагає структурованого підходу до імміграційного законодавства. Ваша нідерландська юридична особа повинна подати заявку на отримання статусу "визнаного спонсора" до Служби імміграції та натуралізації (IND) для спрощення цього процесу. Цей статус дозволяє прискорити розгляд візових заявок, який часто триває від двох до чотирьох тижнів. Без нього розгляд заяви на отримання єдиного дозволу (GVVA) може тривати кілька місяців. Визнані спонсори повинні дотримуватися конкретних обов'язків щодо прояву належної обачності та адміністративних вимог, включаючи повідомлення про зміни в статусі працівника протягом чотирьох тижнів для забезпечення відповідності вимогам.
Подання заявки на отримання податкової компенсації за 30% рулінгом
Подання заявки на 30% рулінг є спільним процесом роботодавця та працівника. Вона повинна бути подана до Belastingdienst протягом чотирьох місяців з дати початку роботи, щоб мати зворотну силу. У разі пропуску терміну рулінг застосовується лише з місяця, наступного за місяцем подання заявки. У 2026 році термін дії рулінгу становить п'ять років. Ця пільга також спрощує розрахунок соціальних внесків, оскільки неоподатковувана частина зазвичай виключається з бази нарахування соціального страхування. Якщо працівник змінює роботу, рулінг можна перенести до нового нідерландського роботодавця за умови, що новий договір підписано протягом трьох місяців після закінчення попереднього.
Вимоги до візи висококваліфікованого мігранта (HSM)
Програма HSM базується на суворих порогових значеннях заробітної плати, які щорічно індексуються урядом Нідерландів. Для 2026 року ці пороги застосовуються залежно від віку працівника. Працівники віком від 30 років повинні відповідати вищим вимогам щодо щомісячної брутто-зарплати, ніж працівники віком до 30 років. Нещодавні випускники визначених провідних університетів, які знаходять роботу протягом трьох років після закінчення навчання, мають право на нижчий поріг "року орієнтації". Дотримання цих порогових значень є критично важливою вимогою для вашої системи нарахування заробітної плати. Оплата нижче встановленого ліміту може призвести до негайного анулювання посвідки на проживання мігранта та значних штрафів для нідерландської юридичної особи.
Покроковий посібник із налаштування нарахування та виплати заробітної плати в Нідерландах
Процес формування штату місцевих працівників починається з офіційної реєстрації в Торгово-промисловій палаті Нідерландів (KVK). Для створення BV, яка вимагає нотаріального посвідчення установчого акта, необхідно сплатити одноразовий реєстраційний збір KVK у розмірі €85,15 у 2026 році. Цей крок є основою для операцій іноземної компанії з нарахування заробітної плати в Нідерландах, оскільки отриманий номер KVK необхідний для присвоєння всіх подальших податкових ідентифікаторів і відкриття рахунку в місцевому банку.
Дотримання вимог щодо прозорості є критично важливим першочерговим етапом. Ви повинні зареєструвати всіх кінцевих бенефіціарних власників (UBO) протягом 7 днів після реєстрації компанії. UBO визначається як будь-яка фізична особа, яка володіє понад 25% акцій, прав голосу або часток власності. Про будь-які подальші зміни в цій структурі власності також необхідно повідомляти KVK протягом того ж 7-денного терміну, щоб уникнути адміністративних штрафів.
Реєстрація роботодавця та відкриття податкового рахунку
Після завершення реєстрації в KVK нідерландська юридична особа повинна отримати податковий номер роботодавця в Belastingdienst. Це здійснюється шляхом подання «Повідомлення про податки на заробітну плату» (Melding Loonheffingen). Ця заява дозволяє податковому органу класифікувати ваш бізнес і визначити застосовні внески на соціальне страхування. Після схвалення компанія отримує доступ до електронного середовища, необхідного для щомісячного подання податкових декларацій із податку на заробітну плату. З 1 травня 2026 року всі платежі до податкових органів мають спрямовуватися до Rabobank, офіційного розрахункового банку Belastingdienst.
Поточний адміністративний комплаєнс і терміни
Успішне функціонування систем нарахування та виплати заробітної плати іноземної компанії в Нідерландах залежить від суворого дотримання графіків подання звітності. Декларації з податку на заробітну плату та відповідні платежі мають бути подані та сплачені до кінця місяця, що настає за розрахунковим періодом. Крім того, компанія повинна подати річну фінансову звітність до KVK протягом 12 місяців після завершення фінансового року. Цей процес пов'язаний із вашими зобов'язаннями щодо податку на прибуток підприємств (CIT), ставка якого у 2026 році становить 19% на прибуток до €200 000 і 25,8% на суму понад цей поріг. Щоб відповідати вимогам законодавства Нідерландів, ви повинні зберігати всю зарплатну та корпоративну документацію щонайменше 7 років. Інтеграція цих завдань із професійним провайдером зарплатних послуг часто знижує ризик адміністративних помилок і несвоєчасного подання звітності.
Дистанційне керування нарахуванням заробітної плати в Нідерландах за легалізованою довіреністю
Управління персоналом у Нідерландах не вимагає вашої фізичної присутності в країні. Для засновників з-поза меж ЄС процедура за легалізованою довіреністю (PoA) є основним способом реєстрації місцевої юридичної особи та початку процесу найму. Цей юридичний інструмент дозволяє нідерландському нотаріусу підписати установчий акт від вашого імені, поки ви перебуваєте у своїй країні. Це структурований підхід, який ставить у пріоритет швидкість і юридичну бездоганність, забезпечуючи готовність вашого бізнесу наймати персонал без необхідності міжнародних поїздок на етапі створення компанії.
Використання довіреності гарантує відповідність створення вашої компанії цивільному праву Нідерландів із самого початку. Ця дистанційна основа є вкрай важливою для міжнародних підприємців, яким необхідно закріпитися в Єврозоні, зосередившись на своїх глобальних операціях. Делегуючи оформлення місцевому нотаріусу, ви гарантуєте точне виконання всіх технічних вимог щодо вашої Dutch BV. Це включає обов'язкову реєстрацію кінцевих бенефіціарних власників (UBO) і первинне подання документів до Торгово-промислової палати.
Порядок дій при дистанційній реєстрації та налаштуванні
Міжнародні підприємці повинні легалізувати свої ідентифікаційні документи та довіреність через місцевого нотаріуса або посольство у своїй юрисдикції. Після отримання нідерландським нотаріусом цих оригіналів легалізованих документів здійснюється реєстрація BV з мінімальним статутним капіталом у розмірі €0,01. Для юридичних осіб з іноземною власністю Belastingdienst зазвичай потребує від 6 до 8 тижнів для видачі номера BTW. Протягом цього періоду ви також можете подати заявку на отримання номера EORI, якщо ваша діяльність пов'язана з імпортом або експортом товарів. Залучення експертної секретарської підтримки на цьому етапі гарантує правильне оформлення ваших заяв на отримання податкових номерів і відкриття рахунків у Rabobank, офіційному банку податкової служби з травня 2026 року.
Забезпечення довгострокового комплаєнсу з-за кордону
Відстань не повинна ставати на заваді дотриманню трудового законодавства Нідерландів або податкових строків. Місцевий партнер бере на себе технічні деталі вашої щомісячної звітності: від розрахунку внесків на соціальне страхування до застосування 30% рулінгу (30% ruling) для вашого міжнародного персоналу. Цей партнер гарантує, що система нарахування та виплати заробітної плати вашої іноземної компанії в Нідерландах своєчасно адаптується до останніх законодавчих змін, таких як оновлення мінімальної заробітної плати або пенсійних вимог. Щомісяця ви отримуватимете єдиний прозорий рахунок-фактуру, який покриває всі витрати, пов'язані з працевлаштуванням, що значно спрощує ваш міжнародний бухгалтерський облік.
Ця дистанційна модель є ключовим елементом для відкриття бізнесу в Нідерландах у статусі нерезидента. Вона дозволяє сформувати локальну команду, зберігаючи повну відповідність вимогам щодо звітності UBO та політиці 7-річного зберігання документів. Делегуючи адміністративне навантаження місцевому спеціалісту, ви можете зосередитися на масштабуванні своєї нідерландської діяльності. Ваша система нарахування заробітної плати залишається стабільною та юридично вивіреною основою для зростання, підкріпленою надійністю фінансової та правової інфраструктури Нідерландів.
Востаннє перевірено: жовтень 2024 р.
Формування штату працівників у Нідерландах відповідно до вимог закону
Найм персоналу в Нідерландах вимагає структурованого підходу як до трудового законодавства, так і до адміністративного регулювання. Використовуючи процедуру через легалізовану довіреність, ви можете створити Dutch BV та розпочати підбір персоналу без необхідності особистого візиту. Ваш успіх залежить від ведення точного обліку та збереження документації протягом семи років, а також від забезпечення своєчасного перерахування всіх податкових платежів до Rabobank, як це встановлено з 1 травня 2026 року. Впровадження професійної системи нарахування та виплати заробітної плати для операцій іноземної компанії в Нідерландах захищає ваш бізнес від правових ризиків і дає змогу залучати найкращих міжнародних фахівців завдяки 30% рулінгу.
Ми допомогли понад 1 000 іноземних підприємців здійснити дистанційну реєстрацію за період від 2 до 5 робочих днів. Наші послуги включають 100% гарантію задоволення результатом, що забезпечує найвищу точність у захисті ваших професійних інтересів. Такий проактивний підхід спрощує вихід на нідерландський ринок і закладає фундамент для довгострокового зростання. Нідерланди залишаються стабільним і відкритим середовищем для глобального масштабування тих компаній, які ставлять на перше місце дотримання регуляторних норм і високий професіоналізм.
Востаннє перевірено: жовтень 2024 р.
Часті запитання
Чи потрібна мені місцева юридична особа для найму працівників у Нідерландах?
Зазвичай вам потрібна місцева юридична особа, наприклад Dutch BV, щоб наймати працівників безпосередньо та зберігати повний контроль над своїм штатом. Хоча компанія з надання послуг номінального роботодавця (EOR) є альтернативою, саме BV дозволяє вам подати заявку на отримання статусу визнаного спонсора IND. Для реєстрації потрібна участь нотаріуса та мінімальний статутний капітал у розмірі €0,01. Ця структура гарантує дотримання всіх вимог місцевого трудового та податкового законодавства.
Який мінімальний статутний капітал необхідний для Dutch BV у 2026 році?
Мінімальний статутний капітал, необхідний для Dutch BV у 2026 році, становить €0,01. Це робить BV доступною організаційно-правовою формою для міжнародних підприємців. Під час реєстрації ви також повинні сплатити одноразовий реєстраційний збір у розмірі €85,15 Торгово-промисловій палаті (KVK). Попри низькі вимоги до капіталу, ви повинні гарантувати платоспроможність компанії для виконання її щомісячних зобов'язань із виплати заробітної плати та внесків на соціальне страхування за всіх працівників.
Які ставки корпоративного податку в Нідерландах діють у 2026 році?
Для 2026 фінансового року ставка корпоративного податку становить 19% на прибуток до €200 000. Будь-який прибуток, що перевищує цю суму, оподатковується за ставкою 25,8%. Ви також повинні дотримуватися обмеження на вирахування відсотків, яке становить 24,5% від EBITDA. Ефективне ведення фонду оплати праці іноземної компанії в Нідерландах передбачає правильне вирахування витрат на оплату праці для забезпечення точного розрахунку оподатковуваного прибутку. Усі податкові платежі проводяться через Rabobank, починаючи з 1 травня 2026 року.
Що таке 30% рулінг і яку вигоду він дає іноземним роботодавцям?
30% рулінг (30% ruling) — це податкова пільга, яка дозволяє роботодавцям виплачувати 30% валової заробітної плати працівника як неоподатковувану компенсацію за екстериторіальні витрати. Ця пільга доступна для кваліфікованих міжнародних співробітників, найнятих з-за кордону, чий дохід відповідає встановленим мінімальним порогам. Це знижує витрати роботодавця на соціальне страхування та збільшує чистий дохід працівника. У 2026 році пільга діє протягом п'яти років і залишається найважливішим інструментом залучення висококваліфікованих фахівців до вашої нідерландської структури.
Скільки часу займає реєстрація нідерландської компанії для розрахунку заробітної плати та отримання BTW?
Дистанційна реєстрація Dutch BV займає від 2 до 5 робочих днів після отримання нотаріусом легалізованої довіреності. Проте реєстрація як платника BTW зазвичай займає від 6 до 8 тижнів для компаній з іноземними акціонерами. Щойно вашу реєстрацію в KVK завершено та сплачено збір у розмірі €85,15, ви можете отримати податковий номер роботодавця. Це дозволяє налаштувати систему нарахування заробітної плати та розпочати щомісячне подання податкових декларацій із податку на заробітну плату до Belastingdienst.
Чи можу я дистанційно керувати нарахуванням зарплати в Нідерландах, не відвідуючи країну?
Ви можете виконувати всі завдання з нарахування заробітної плати іноземної компанії в Нідерландах повністю з-за кордону, без необхідності відвідування країни. Оформлення через легалізовану довіреність дозволяє нідерландському нотаріусу дистанційно зареєструвати вашу BV. Потім ви можете уповноважити місцевих фахівців займатися поданням щомісячної звітності та сплатою соціальних внесків. Уся комунікація з Belastingdienst ведеться в цифровому форматі, а податкові платежі здійснюються через Rabobank, який виконує функції розрахункового банку податкової служби з 1 травня 2026 року.
Які обов'язкові внески на соціальне страхування передбачені для нідерландських роботодавців?
Нідерландські роботодавці несуть відповідальність за сплату кількох обов'язкових платежів. Ви зобов'язані сплачувати страхові внески роботодавця за працівників та утримувати внески на національне страхування з валової заробітної плати. До ключових зобов'язань належать:
- Мінімальна встановлена законом надбавка на відпустку в розмірі 8%.
- Оплата лікарняних терміном до 104 тижнів.
- Галузеві внески до пенсійного фонду в разі застосування колективного трудового договору (CAO).
Ці витрати повинні точно відображатися у вашій системі нарахування заробітної плати для забезпечення повної відповідності вимогам закону та уникнення санкцій з боку Belastingdienst.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |