


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-08 · Last reviewed 2026-09-11
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Заснування нідерландської компанії не вимагає наявності місцевої посвідки на проживання або фізичної присутності в Нідерландах, навіть якщо ви виступаєте одноосібним директором. Хоча багато підприємців вважають, що місцеве резидентство є обов'язковою умовою для корпоративного контролю, законодавство Нідерландів прямо дозволяє структуру Dutch BV з іноземним директором-нерезидентом. Ви, ймовірно, розглядаєте Нідерланди як стратегічний хаб для глобального розширення, але невизначеність щодо вимог до резидентства або страх особистої відповідальності часто створюють непотрібні перешкоди для входу на ринок.
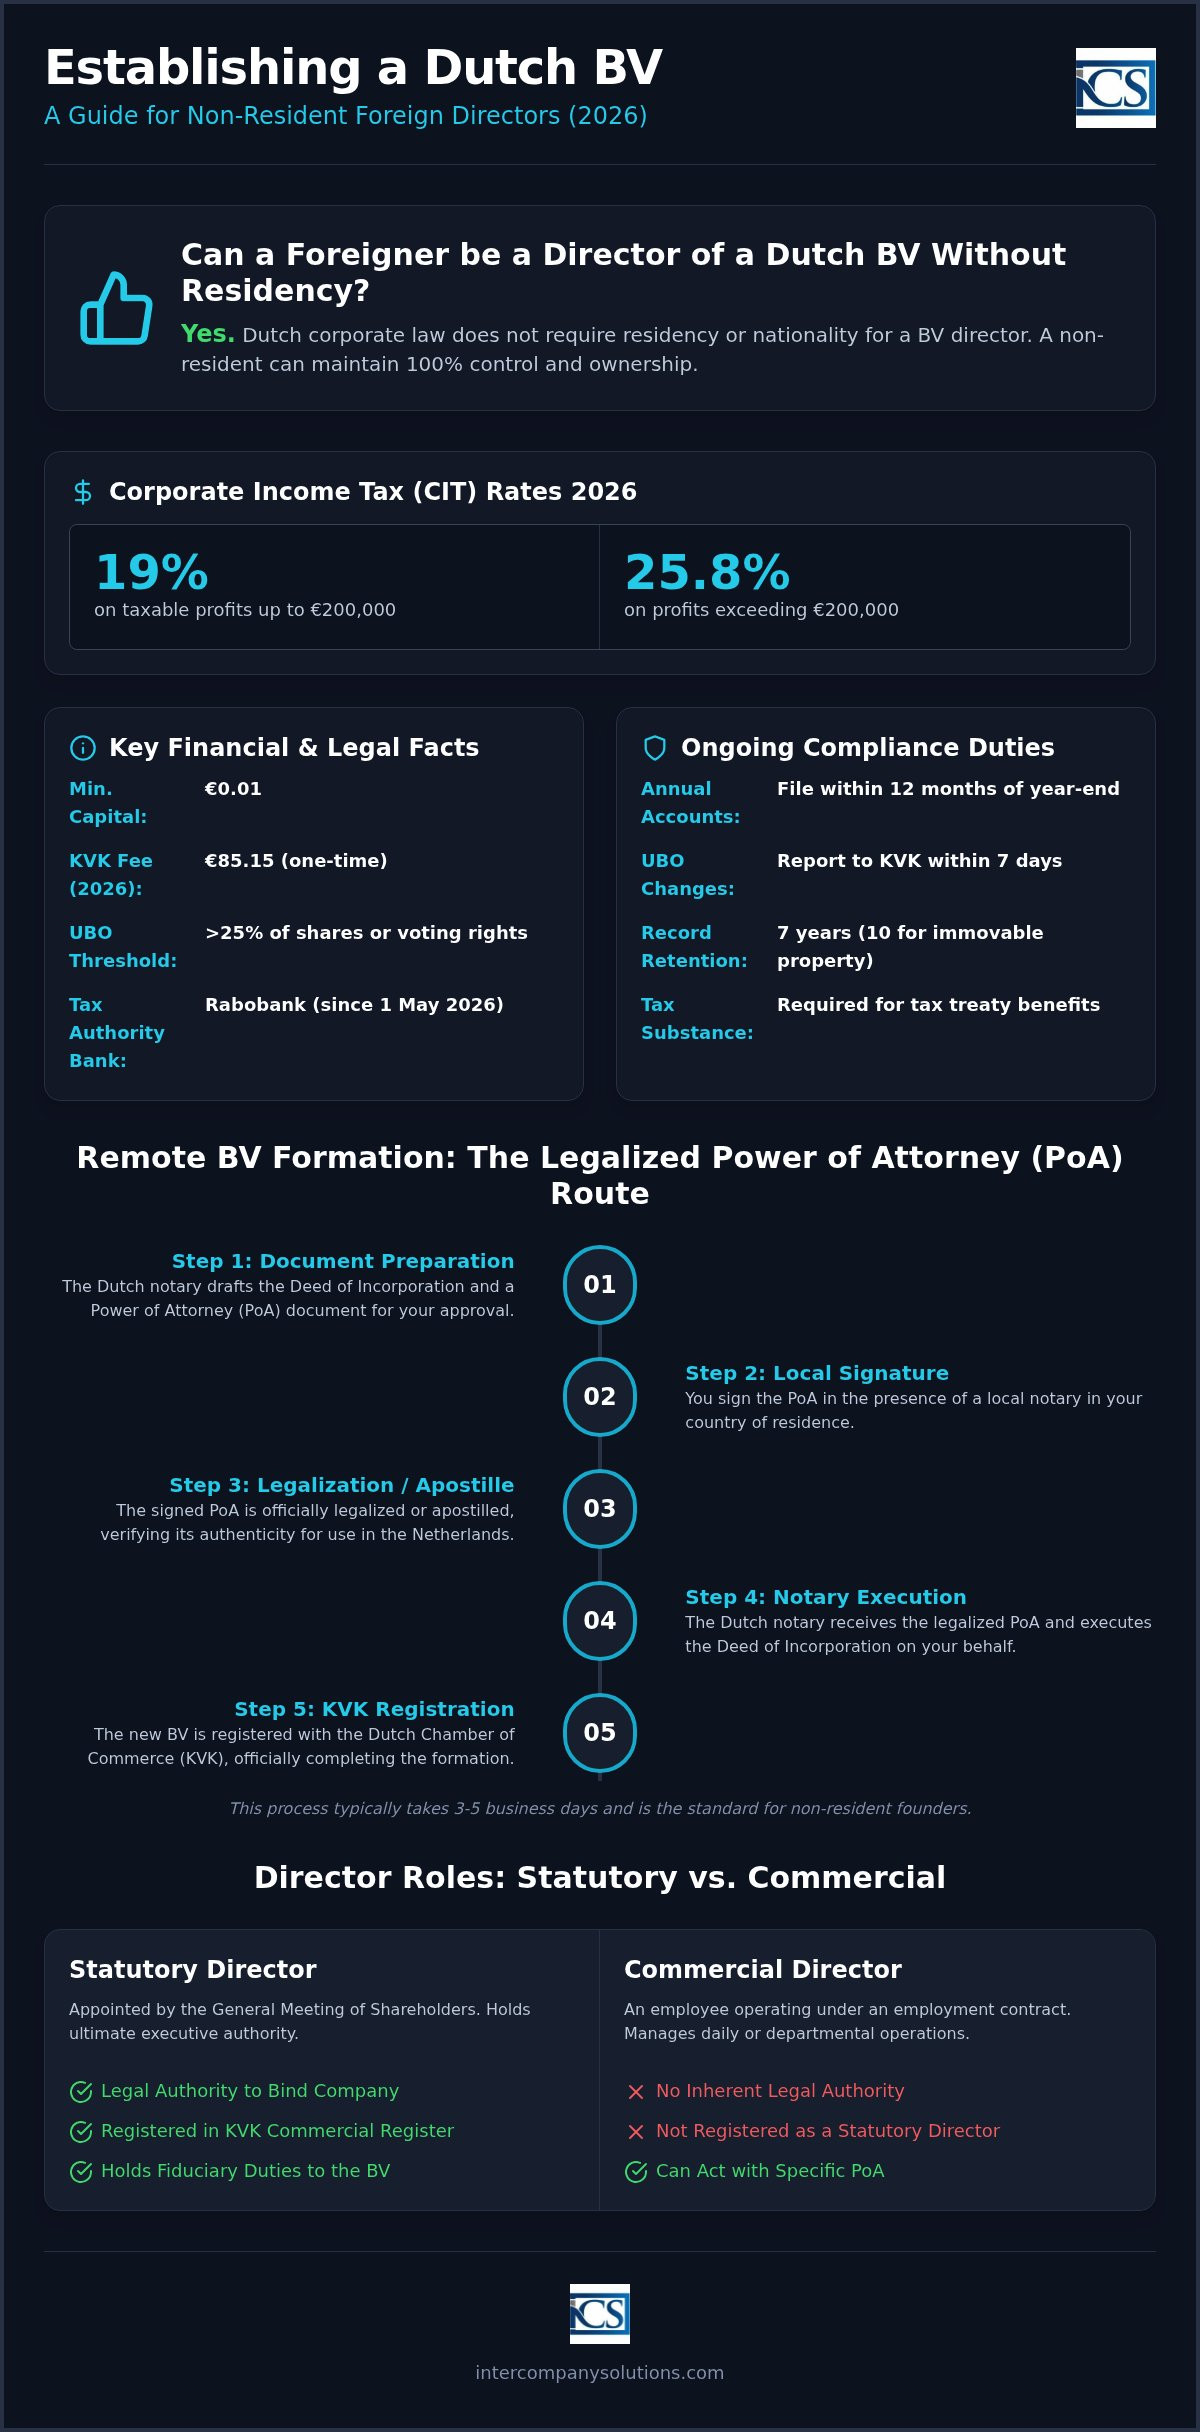
Цей посібник є вичерпним ресурсом для власників міжнародного бізнесу, які надають пріоритет процедурній точності. Ви дізнаєтеся, як відповідати юридичним вимогам 2026 року, від початкового реєстраційного збору KVK у розмірі €85.15 до конкретних вимог щодо економічної присутності (substance), які висуває Belastingdienst. Ми окреслимо варіант дистанційного заснування компанії Dutch BV за легалізованою довіреністю та пояснимо, як зберегти 100% контролю, забезпечивши застосування до вашої компанії ставки корпоративного податку 19% на прибуток до €200,000. Дотримуючись цих комплаєнс-кроків, ви зможете успішно запустити своє підприємство та підготуватися до відкриття професійного банківського рахунку в Rabobank, який з 1 травня 2026 року є основним банком для податкових органів.
Key Takeaways
- Переконайтеся, що нідерландське резидентство або громадянство не є юридичною передумовою для іноземного директора Dutch BV для збереження повного корпоративного контролю та власності.
- Здійсніть процес інкорпорації дистанційно, використовуючи легалізовану довіреність, що зазвичай дозволяє зареєструвати компанію протягом 3–5 робочих днів.
- Застосовуйте ставки корпоративного податку на прибуток 2026 року в розмірі 19% на прибуток до €200,000 та 25.8% на суму перевищення для забезпечення точного фіскального планування.
- Підтримуйте відповідність встановленим законом вимогам шляхом подання річної фінансової звітності до KVK протягом 12 місяців після завершення фінансового року, щоб мінімізувати ризик особистої відповідальності.
- Забезпечте достатній рівень місцевої економічної присутності (substance), щоб відповідати критеріям податкового резидентства та отримати схвалення заявок на корпоративне банківське обслуговування в таких установах, як Rabobank.
Legal Status and Requirements for a Foreign Director of a Dutch BV
Відповідно до Книги 2 Цивільного кодексу Нідерландів (Burgerlijk Wetboek), статутний директор має найвищі виконавчі повноваження в межах нідерландської приватної компанії з обмеженою відповідальністю (BV). Ця посада відрізняється від посади комерційного менеджера або звичайного працівника. У той час як комерційний менеджер діє на підставі трудового договору, статутний директор призначається Загальними зборами акціонерів і підтримує корпоративні відносини з юридичною особою. Ця роль передбачає специфічні фідуціарні обов'язки та юридичну відповідальність, які виходять за межі щоденної операційної діяльності. Для створення BV закон вимагає щонайменше одного акціонера та одного директора. Одна й та сама фізична особа може поєднувати обидві ролі, що забезпечує 100% володіння та контролю однією особою. Така структура є основою заснування компаній Dutch BV для міжнародних підприємців.
Правила резидентства та громадянство
Корпоративне право Нідерландів є відкритим щодо громадянства та резидентства членів ради директорів. Вам не обов'язково бути громадянином Нідерландів або резидентом Нідерландів, щоб діяти як іноземний директор Dutch BV. Ця відкритість поширюється як на громадян ЄС, так і на громадян країн, що не входять до ЄС. Однак існує чітке розмежування між юридичним правом обіймати посаду директора та правом працювати чи проживати в країні. Обіймання посади директора не надає автоматично посвідку на проживання або робочу візу.
Ваш статус резидентства також впливає на фіскальну економічну присутність (substance) компанії. Щоб визнаватися податковим резидентом Нідерландів і мати доступ до розгалуженої мережі угод про уникнення подвійного оподаткування, податковий орган Нідерландів (Belastingdienst) зазвичай перевіряє наявність місця фактичного управління. Це часто передбачає, що щонайменше 50% статутних директорів повинні бути резидентами Нідерландів. Якщо ви керуєте компанією виключно з-за кордону, юридична особа може розглядатися як податковий резидент вашої юрисдикції, що може вплинути на застосування ставок корпоративного податку 19% та 25.8%.
Статутний та комерційний директор
Статутний директор має "tekenbevoegdheid", тобто юридичні повноваження представляти компанію та підписувати зобов'язуючі договори. Ці повноваження фіксуються в Торговельному реєстрі Торгової палати (KVK). На противагу цьому, комерційний директор може керувати відділом, але не має юридичних повноважень зв'язувати BV зобов'язаннями за договорами з третіми сторонами, якщо тільки статутне правління не надасть спеціальну довіреність.
Кожен іноземний директор Dutch BV повинен бути зареєстрований у KVK, що передбачає сплату одноразового реєстраційного збору в розмірі €85.15 у 2026 році. Крім того, директори зобов'язані дотримуватися вимог реєстру кінцевих бенефіціарних власників (UBO). Будь-яка фізична особа, яка володіє понад 25% акцій або прав голосу, класифікується як UBO. Ви повинні повідомляти про будь-які зміни в інформації про UBO протягом 7 днів, щоб уникнути потенційних штрафів, які за недотримання вимог у 2026 році можуть починатися від €2 750. Ведення точного обліку є статутним обов'язком, і ці документи повинні зберігатися щонайменше 7 років.
Процес дистанційного створення компанії для директорів-нерезидентів
Реєстрація Dutch BV нерезидентом не вимагає особистого візиту до Нідерландів. Для іноземного директора Dutch BV стандартною процедурою є варіант із легалізованою довіреністю (PoA). Цей метод дозволяє нідерландському нотаріусу посвідчити установчий акт, поки директор залишається у своїй країні проживання. Хоча законодавчі зміни запровадили цифрову реєстрацію через відеозв'язок, варіант із PoA залишається найбільш надійним і професійним стандартом для засновників-нерезидентів, особливо з юрисдикцій поза межами ЄС. Цей шлях гарантує повне виконання всіх вимог щодо ідентифікації та авторизації згідно з нідерландською правовою системою.
Роз'яснення процедури оформлення через легалізовану PoA
Процес починається з підготовки проєкту установчого акта. Після того як рада директорів і акціонери схвалять проєкт, нотаріус оформлює довіреність (Power of Attorney). Засновник повинен підписати цей документ у присутності місцевого нотаріуса або компетентного органу в країні свого проживання. Залежно від юрисдикції, цей документ потім вимагає легалізації або проставлення апостиля для визнання за законодавством Нідерландів. Якщо ви використовуєте іноземну організаційно-правову структуру як корпоративного директора, знадобиться додаткова документація щодо реєстрації та повноважень іноземної юридичної особи, щоб підтвердити, хто уповноважений підписувати документи від її імені.
Необхідні документи для іноземних директорів
Для дотримання нідерландських протоколів перевірки клієнтів "Знай свого клієнта" (KYC) нотаріус вимагає певний пакет документів. Він включає легалізовану копію чинного закордонного паспорта та нещодавнє підтвердження адреси проживання, наприклад, рахунок за комунальні послуги або банківську виписку, видані не пізніше двох місяців тому. Також необхідно надати чіткий опис запланованої господарської діяльності та опитувальник акціонера. Ці заходи забезпечують відповідність Закону про протидію відмиванню коштів та фінансуванню тероризму (Wwft). Точність документації є головним фактором для дотримання стандартних термінів створення компанії.
Після того як легалізована PoA та супровідні документи надходять до нотаріуса в Нідерландах, посвідчення акта зазвичай займає від 3 до 5 робочих днів. Одразу після посвідчення компанія реєструється в Торговій палаті (KVK). За цю реєстрацію стягується одноразовий збір у розмірі €85.15 у 2026 році. Після цього кроку BV є юридично створеною, і директор може переходити до податкової реєстрації та відкриття банківських рахунків. Якщо у вас виникли конкретні запитання щодо легалізації документів у вашій країні, ви можете замовити процедурний огляд у наших спеціалістів.
Використання процедури через PoA гарантує точне виконання кожної юридичної вимоги для іноземного директора Dutch BV, забезпечуючи надійну основу для міжнародного розвитку. Хоча фізична особа є найпоширенішим вибором на посаду директора, юридичні особи також можуть виконувати цю роль. У таких випадках нотаріус повинен перевірити весь ланцюг власності аж до кінцевого бенефіціарного власника (UBO) для виконання вимог обов'язкового реєстру UBO, де має бути розкрито кожного, хто має частку понад 25%. Дотримання такого методичного підходу запобігає затримкам на подальших етапах подання заяв на реєстрацію платником ПДВ та відкриття банківських рахунків.
Економічна присутність, відповідальність та податкові наслідки для іноземних рад директорів
Управління нідерландською юридичною особою як іноземний директор Dutch BV передбачає не лише операційний нагляд; це вимагає уваги до податкового резидентства. Податкова служба Нідерландів (Belastingdienst) визначає податкове резидентство компанії на основі її "місця фактичного управління" (Place of Effective Management). Якщо всі рішення ради директорів ухвалюються за межами Нідерландів, іноземні податкові органи можуть заявити, що BV є резидентом країни походження директора. Таке подвійне резидентство може призвести до подвійного оподаткування або втрати пільг за податковими конвенціями Нідерландів. Збереження чіткого податкового статусу в Нідерландах має вирішальне значення для отримання доступу до 19% ставки корпоративного податку на прибуток у розмірі до €200 000.
Забезпечення економічної присутності для податкових цілей з-за кордону
Для мінімізації ризиків щодо податкового резидентства слід забезпечити місцеву економічну присутність. Проживання щонайменше 50% членів ради директорів у Нідерландах є основним показником нідерландського управління. Практичні кроки включають проведення засідань ради директорів у межах країни та забезпечення належного документування ключових управлінських рішень на території Нідерландів. Власники бізнесу, які бажають удосконалити свій підхід до управління під час цього перехідного періоду, можуть звернутися до Steven Stephania для проходження коучингу, адаптованого для міжнародних лідерів. Наявність місцевого банківського рахунку, зокрема в Rabobank, оскільки він став основним розрахунковим банком Belastingdienst з 1 травня 2026 року, додатково підтверджує вашу справжню економічну присутність. Без цих зв'язків компанії може бути складно довести, що вона не є простою транзитною структурою («conduit») для іноземної діяльності.
Згідно з законодавством Нідерландів, директори, як правило, не несуть особистої відповідальності за боргами компанії, однак існують винятки у разі неналежного управління. Зовнішня відповідальність виникає, якщо ви вчасно не повідомите про нездатність BV сплачувати податки або внески на соціальне страхування. Якщо компанія стає банкрутом, і арбітражний керуючий (curator) доведе факт «явно неналежного управління» протягом попередніх трьох років, рада директорів може бути притягнута до відповідальності за весь дефіцит маси банкрутства. Захисні заходи, такі як страхування директорів та посадових осіб (D&O), є стандартною практикою для міжнародних рад. Належне ведення адміністративного обліку є вашим найкращим захистом, оскільки воно демонструє, що рішення ухвалювалися з належною обачністю.
Адміністративна точність є встановленим законом обов'язком, який захищає раду від особистих претензій. Ви повинні зберігати всю корпоративну документацію протягом 7 років, при цьому для документів, пов'язаних з нерухомим майном, цей строк продовжується до 10 років. Крім того, директори повинні контролювати фіскальні ліміти BV, такі як обмеження на вирахування процентів. На 2026 рік вирахування чистих процентних витрат обмежено 24,5% EBITDA компанії. Наші послуги з нарахування заробітної плати та податкового супроводу допоможуть дотримуватися цих складних стандартів відповідності, поки ви керуєте бізнесом з-за кордону. Контроль цих граничних показників запобігає несподіваним податковим нарахуванням та підтримує належний статус компанії перед Belastingdienst.
Банківський та фінансовий комплаєнс для BV під іноземним керівництвом
Відкриття корпоративного банківського рахунку часто є найскладнішою перешкодою для іноземного директора Dutch BV. Хоча юридичне заснування є простим процесом, фінансові установи Нідерландів діють під суворим наглядом Центрального банку Нідерландів (DNB). Таке регуляторне середовище означає, що банки застосовують посилену належну перевірку до юридичних осіб, керівництво яких проживає за кордоном. Відділи комплаєнсу оцінюють рівень ризику заявки на основі країни проживання директора та цільового ринку компанії. Якщо ваша країна походження входить до списку високого ризику, процес онбордингу буде суворішим і вимагатиме додаткової документації для підтвердження законності походження коштів та бізнес-моделі.
Відкриття корпоративного банківського рахунку в Нідерландах
Традиційні банки, такі як ING, ABN AMRO та Rabobank, залишаються кращим вибором для забезпечення довгострокової стабільності. З 1 травня 2026 року Rabobank виконує функції розрахункового банку для Belastingdienst, що робить його ключовим учасником нідерландської податкової системи для сплати податків та повернення коштів. Однак ці традиційні банки часто вимагають особистої зустрічі або наявності істотної місцевої економічної присутності перед відкриттям рахунку. Багато міжнародних підприємців зараз обирають установи електронних грошей (EMI) або фінтех-рішення як перший крок. Ці платформи надають нідерландський IBAN та дозволяють негайно розпочати діяльність, поки триває більш тривалий процес розгляду заявки на відкриття рахунку в традиційному банку. Вам усе одно знадобиться продемонструвати чіткий зв'язок із нідерландським ринком для проходження їхніх внутрішніх комплаєнс-перевірок.
Реєстр UBO та зобов'язання щодо прозорості
Прозорість є наріжним каменем корпоративного управління в Нідерландах. Ви зобов'язані зареєструвати всіх кінцевих бенефіціарних власників (UBO) у Торговельній палаті. UBO є будь-яка фізична особа, яка володіє понад 25% акцій, прав голосу або частки власності в BV. Ця вимога гарантує, що особи, які здійснюють фактичний контроль, відомі органам влади. Крім публічного реєстру, кожен іноземний директор Dutch BV повинен вести актуальний внутрішній реєстр акціонерів за зареєстрованою адресою компанії, де зазначаються імена, адреси та частки володіння всіх власників.
У 2026 році дотримання вимог щодо реєстру UBO суворо контролюється. Ви повинні повідомляти про будь-які зміни в інформації про UBO або директорів протягом 7 днів з моменту таких змін. Невиконання цієї вимоги може призвести до адміністративних штрафів або навіть до кримінальної відповідальності директорів. Аналогічно, після активації банківського рахунку необхідно завершити податкову реєстрацію. Для юридичних осіб з іноземною власністю процес реєстрації платником ПДВ (BTW) зазвичай триває від 6 до 8 тижнів. Протягом цього часу Belastingdienst може вимагати додаткову інформацію про діяльність компанії та її місцеві економічні зв'язки. Наші секретарські послуги забезпечують необхідну підтримку для ефективного дотримання цих строків і гарантують, що вся документація відповідає конкретним вимогам податкових органів.
Поточні адміністративні обов'язки директора-нерезидента
Дистанційне керування бізнесом вимагає суворого дотримання нідерландського фіскального календаря. Як іноземний директор Dutch BV, ви несете юридичну відповідальність за адміністративну доброчесність компанії незалежно від вашого фізичного перебування. Це включає забезпечення щоквартального подання декларацій з ПДВ і збереження документації компанії протягом обов'язкових 7 років. Документи щодо нерухомого майна повинні зберігатися протягом 10 років. Ставки ПДВ у 2026 році залишаються на рівні 21% для стандартних товарів, 9% для товарів за зниженою ставкою та 0% для окремих міжнародних операцій. Своєчасна звітність з ПДВ є обов'язковою умовою для підтримання належного статусу перед Belastingdienst та уникнення адміністративних штрафів.
Річна фінансова звітність та CIT
Правління повинно підготувати річну фінансову звітність компанії протягом п'яти місяців після закінчення фінансового року. Хоча акціонери можуть надати продовження строку для цієї підготовки, остаточний термін подання затвердженої звітності до KVK становить 12 місяців після закінчення фінансового року. Недотримання цього терміну вважається економічним правопорушенням і може призвести до особистої відповідальності директорів у разі банкрутства. Точність бухгалтерського обліку для структур Dutch BV має вирішальне значення для розрахунку податку на прибуток підприємств (CIT). Для податкового року 2026 ставка CIT становить 19% на оподатковуваний прибуток до €200,000 і 25.8% на будь-яку суму, що перевищує цей поріг. Кожен директор повинен забезпечити подання цих податкових декларацій протягом 5 місяців після закінчення фінансового року, якщо не було надано продовження строку.
Нарахування заробітної плати та кадрові питання
Якщо ваша BV наймає працівників, ви зобов'язані дотримуватися трудового законодавства Нідерландів, яке вимагає укладення письмового трудового договору для кожного співробітника. Іноземний директор Dutch BV може здійснювати розрахунок заробітної плати самостійно або скористатися послугами з нарахування заробітної плати в Нідерландах для забезпечення дотримання вимог щодо сплати внесків на соціальне страхування та утримання податку на заробітну плату. Для кваліфікованих міжнародних працівників податкове правило 30% залишається суттєвим стимулом. Це правило дозволяє виплачувати частину заробітної плати без оподаткування за умови дотримання вимоги щодо мінімальної оподатковуваної заробітної плати в розмірі €48,013 на 2026 рік. Правило застосовується лише до доходу в межах граничного розміру заробітної плати у €262,000 на 2026 рік.
Належне виконання цих обов'язків запобігає адміністративним труднощам і сприяє довгостроковому зростанню компанії. Хоча діапазон ставки CIT у 19% забезпечує конкурентну перевагу для МСП, збереження цієї переваги залежить від точного ведення бухгалтерського обліку та своєчасного повідомлення про будь-які зміни щодо UBO протягом обов'язкового 7-денного строку. Наші бухгалтерські та податкові послуги надають спеціалізовану підтримку, необхідну для виконання цих регулярних зобов'язань з професійною точністю. Директори також повинні контролювати ліміт вирахування відсотків, який на 2026 рік встановлено на рівні 24.5% від EBITDA, щоб забезпечити фіскальну ефективність і відповідність чинним заходам протидії ухиленню від сплати податків.
Останнє оновлення: вересень 2026
Створення корпоративної присутності в Нідерландах з-за кордону
Управління нідерландською компанією з обмеженою відповідальністю в якості іноземного директора Dutch BV забезпечує стабільну основу для міжнародного зростання без необхідності місцевого проживання. Ви дізналися, що процес дистанційного заснування, зокрема через легалізовану довіреність, дозволяє здійснити професійне оформлення, поки ви залишаєтеся у своїй країні проживання. Підтримання цієї структури вимагає дотримання нідерландських регуляторних норм, включаючи своєчасне повідомлення про зміни щодо UBO протягом 7 днів та подання річної фінансової звітності до KVK протягом 12 місяців після закінчення фінансового року.
Ми пропонуємо спеціалізовану підтримку для засновників-нерезидентів та 100% гарантію задоволеності нашими послугами з інкорпорації. Наша команда забезпечує дистанційну інкорпорацію за 3-5 робочих днів, гарантуючи відповідність вашого бізнесу всім юридичним вимогам 2026 року з самого початку. Ми готові діяти як ваш проактивний партнер, поєднуючи глобальне підприємництво та нідерландське регуляторне поле. Ми з нетерпінням чекаємо на можливість допомогти вам впевнено та з професійною точністю запустити ваше підприємство.
Останній перегляд: вересень 2026 року
Frequently Asked Questions
Чи може іноземний директор володіти 100% акцій у Dutch BV?
Так, ви можете одночасно володіти 100% акцій та виконувати обов'язки одноосібного статутного директора. Законодавство Нідерландів не вимагає наявності місцевого акціонера або партнера для компанії з обмеженою відповідальністю. Якщо ви оцінюєте стратегічні відмінності між одноосібним володінням та залученням співвласника, ви можете дізнатися більше про Founded Partners. Мінімальний статутний капітал встановлено на рівні €0,01, що дозволяє повне володіння та контроль з боку однієї особи. Ця структура є найпоширенішим вибором для міжнародних підприємців, забезпечуючи чіткий шлях до повної виконавчої влади без участі місцевих осіб.
Чи потрібно мені їхати до Нідерландів, щоб бути призначеним директором?
Вам не потрібно їхати до Нідерландів для призначення. Стандартний процес дистанційного заснування використовує процедуру оформлення легалізованої довіреності. Ви підписуєте необхідні документи та надаєте легалізовану копію свого паспорта у своїй країні проживання. Потім нідерландський нотаріус посвідчує установчий акт від вашого імені. Це дозволяє повністю оформити вашу компанію без особистого візиту, за умови, що вся документація відповідає комплаєнс-стандартам нотаріуса.
Які податкові наслідки для директора-нерезидента?
Статутні директори повинні забезпечити дотримання компанією ставок корпоративного податку на прибуток (CIT) у розмірі 19% на прибуток до €200 000 та 25,8% на суму понад цей поріг. Компанія повинна використовувати Rabobank для податкових платежів, оскільки з 1 травня 2026 року він є обслуговуючим банком Belastingdienst. Підтримання економічної присутності (substance) на місцевому рівні є обов'язковим для доступу до податкових конвенцій, що включає збереження документації протягом 7 років та дотримання ліміту вирахування відсотків у розмірі 24,5% від EBITDA у 2026 році.
Чи потрібен місцевий нідерландський директор для реєстрації платником ПДВ?
Місцевий директор не є юридичною вимогою для реєстрації платником ПДВ, але цей процес є значно детальнішим для юридичних осіб, управління якими здійснюється з-за кордону. Belastingdienst зазвичай потребує від 6 до 8 тижнів для надання номера ПДВ компаніям, де директорами є виключно нерезиденти. Ви повинні продемонструвати реальний економічний зв'язок із нідерландським ринком, наприклад, наявність місцевих постачальників або клієнтів, щоб задовольнити оцінку податкового органу щодо запланованої господарської діяльності компанії.
Скільки часу займає реєстрація іноземного директора в KVK?
Реєстрація в Торгово-промисловій палаті (KVK) відбувається одразу після посвідчення нотаріусом установчого акта. Загальний термін зазвичай становить від 3 до 5 робочих днів після отримання всіх легалізованих документів. Це включає сплату одноразового реєстраційного збору KVK у розмірі €85,15 на 2026 рік. Після цього ваші дані будуть внесені до Торгового реєстру в якості уповноваженого представника, що дозволить вам негайно розпочати господарську діяльність.
Чи може іноземна компанія бути директором Dutch BV?
Іноземна юридична особа може виступати корпоративним директором Dutch BV. У цьому випадку нотаріус повинен перевірити повноваження фізичних осіб, які представляють цю іноземну компанію. Ви також зобов'язані розкрити кінцевих бенефіціарних власників (UBO), які володіють часткою понад 25%. Про будь-які зміни в інформації про UBO необхідно повідомляти KVK протягом 7 днів з метою дотримання обов'язкових правил прозорості та уникнення можливих штрафів.
Що станеться, якщо іноземний директор не подасть річну фінансову звітність?
Неподання річної фінансової звітності до KVK протягом 12 місяців після закінчення фінансового року є економічним правопорушенням. Така бездіяльність може призвести до накладення адміністративних штрафів та втрати захисту обмеженої відповідальності. У разі неплатоспроможності компанії рада директорів може нести особисту відповідальність за всіма боргами компанії, якщо неподання звітності буде розцінено як ознака неналежного управління. Належне ведення обліку протягом щонайменше 7 років залишається обов'язковим статутним обов'язком.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |