

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-18 · Last reviewed 2026-08-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Підприємство електронної комерції, яке обробляє 5 000 замовлень на місяць у чотирьох валютах, створює масив даних, з яким традиційний бухгалтерський облік не здатний впоратися без значного ризику. Ефективний бухгалтерський облік у сфері електронної комерції в Нідерландах вимагає більшого, ніж просто реєстрація продажів; він вимагає інтеграції в режимі реального часу між вашим інтернет-магазином та податковими органами Нідерландів. Ймовірно, ви вважаєте, що узгодження виплат постачальників платіжних послуг з окремими замовленнями в магазині є найбільш трудомісткою частиною вашого робочого тижня, яка часто призводить до розбіжностей у вашій звітності з ПДВ.
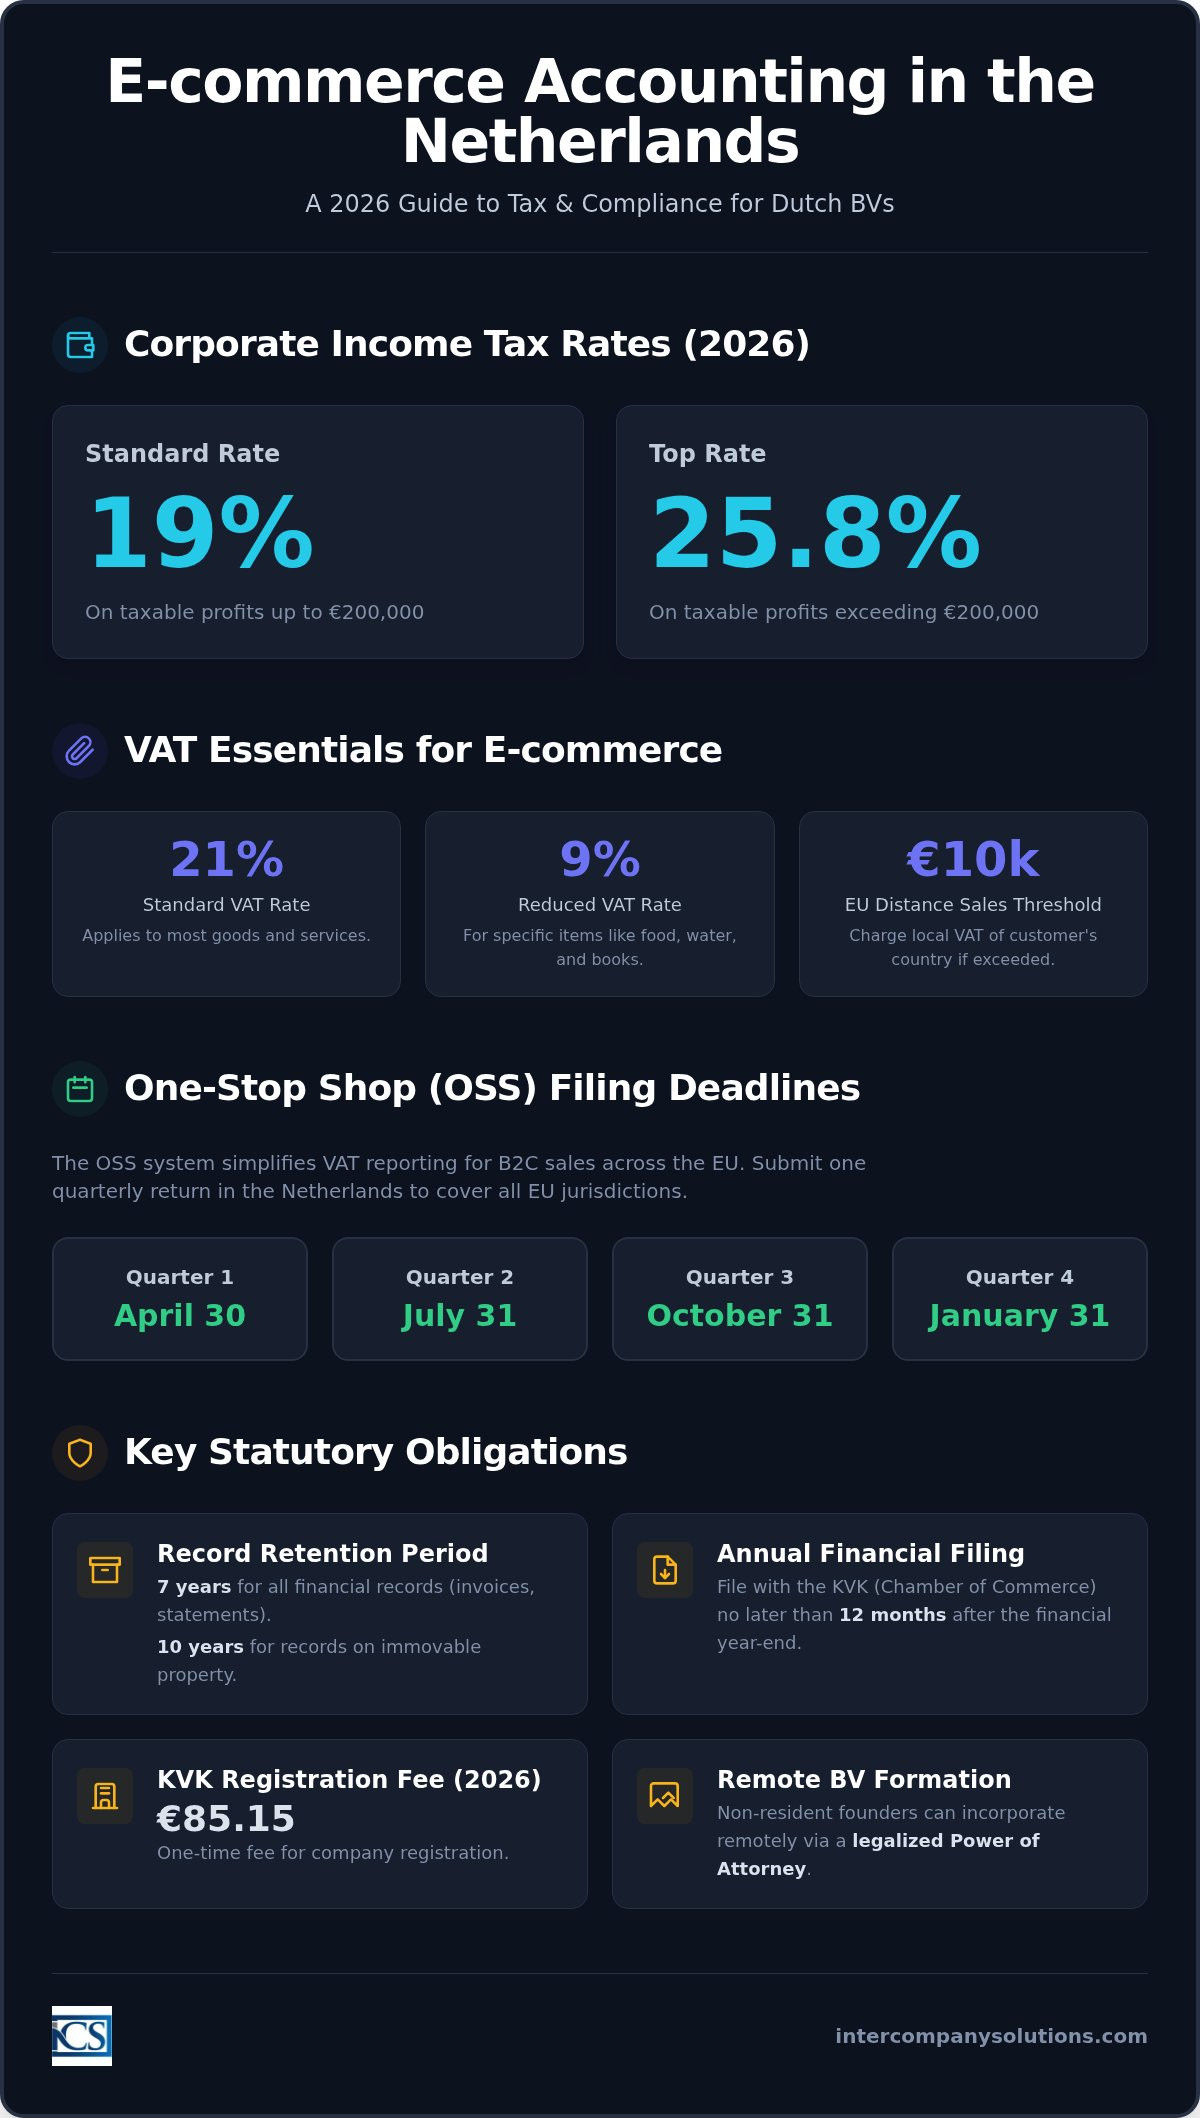
Управління великим обсягом мікротранзакцій із забезпеченням повної відповідності вимогам Belastingdienst є складним завданням для будь-якого іноземного підприємця. Цей посібник містить технічні ресурси, необхідні для виконання ваших податкових зобов'язань у Нідерландах, налаштування інтеграцій для ПДВ та ведення корпоративної звітності на 2026 фінансовий рік. Ви дізнаєтеся, як автоматизувати потоки даних між вашим інтернет-магазином та бухгалтерським програмним забезпеченням, дотримуючись обов'язкового 7-річного терміну зберігання облікових документів. Ми окреслимо ставки податку на прибуток підприємств на 2026 рік, які становлять 19% для прибутку до 200 000 євро та 25,8% для сум, що перевищують цей поріг. У цій статті також розглядається подання звітності One-Stop Shop (OSS) для транскордонних продажів у межах ЄС та конкретні терміни подання звітності до KVK, яких необхідно дотримуватися для збереження належного правового статусу.
Ключові висновки
- Dutch BVs у 2026 році підлягають дворівневій системі корпоративного оподаткування зі ставкою 19% на прибуток до 200 000 євро та 25,8% на прибуток, що перевищує цей поріг.
- Механізм Union One-Stop Shop (OSS) дозволяє підприємцям централізувати подання звітності з ПДВ для продажів у сегменті B2C по всьому Європейському Союзу після перевищення загальноєвропейського ліміту в 10 000 євро.
- Автоматизована інтеграція між такими платформами, як Shopify, та локальним програмним забезпеченням є критично важливою для ефективного бухгалтерського обліку у сфері електронної комерції в Нідерландах для звірки мультивалютних виплат і транзакцій у великих обсягах.
- Річна фінансова звітність має бути підготовлена та подана до KVK не пізніше ніж через 12 місяців після закінчення фінансового року для забезпечення регуляторної відповідності.
- Податкова адміністрація Нідерландів вимагає обов'язкового 7-річного терміну зберігання всієї ділової та фінансової документації, включаючи рахунки-фактури та банківські виписки.
Основи бухгалтерського обліку в електронній комерції для Dutch BV
Бухгалтерський облік в електронній комерції в Нідерландах принципово відрізняється від традиційного обліку в роздрібній торгівлі через величезний обсяг цифрових точок даних. У той час як фізичний магазин може здійснювати кілька десятків операцій на день, онлайн-платформа часто обробляє тисячі мікротранзакцій у різних часових поясах і валютах. Таке високочастотне середовище вимагає надійної системи мультивалютної звірки. Необхідно стежити за тим, щоб виплати від постачальників платіжних послуг відповідали показникам валових продажів у головній книзі з урахуванням комісій за транзакції та валютних коливань на момент продажу. Ефективний бухгалтерський облік онлайн-торгівлі в Нідерландах спирається на безперебійну інтеграцію вітрини магазину з обліковим реєстром, що відповідає нідерландським стандартам, для підтримки точності даних у режимі реального часу.
Управління великими обсягами транзакцій
Обробка тисяч замовлень без помилок ручного введення можлива лише за допомогою автоматизованої синхронізації даних. Автоматична категоризація дозволяє системі миттєво зіставляти продажі, вартість доставки та знижки з відповідними рахунками обліку. Така точність скорочує час, необхідний для річного аудиту, і допомагає зменшити витрати на підготовку річної звітності. Фінансові записи також повинні чітко фіксувати повернення товарів, відшкодування та чарджбеки. Ці операції вимагають спеціальних коригувань ПДВ, щоб уникнути переплати податку з виручки, яка зрештою була повернута покупцеві. Правильне управління цими коригуваннями є ключовою вимогою для підтримання облікової документації в стані, готовому до аудиту.
Законодавча відповідність та збереження документації
Кожна Dutch BV повинна мати зареєстровану юридичну адресу в Нідерландах і пройти реєстрацію в Торгово-промисловій палаті (KVK). На 2026 рік реєстраційний збір KVK становить 85,15 євро. Ця юридична основа необхідна для дотримання основ податкової системи Нідерландів та отримання місцевого номера платника ПДВ. Підприємці можуть оформити реєстрацію компанії Dutch BV дистанційно за допомогою легалізованої довіреності, що є стандартною процедурою для засновників-нерезидентів, які не мають змоги відвідати Нідерланди особисто.
Податкова та митна адміністрація Нідерландів (Belastingdienst) вимагає зберігати всю фінансову документацію протягом обов'язкового 7-річного терміну. Сюди входять електронні інвойси, банківські виписки та підтвердження доставки. Якщо суб'єкт електронної комерції володіє правами на нерухоме майно, строк обов'язкового зберігання збільшується до 10 років. Вкрай важливо розмежовувати ділові та особисті витрати. Іноземні директори часто стикаються з пильною увагою щодо змішаних витрат; ведення чіткого, документально підтвердженого обліку запобігає перекваліфікації податковими органами бізнес-витрат в оподатковуваний особистий дохід або дивіденди.
Система ПДВ та OSS для онлайн-продавців
Онлайн-продавці в Нідерландах повинні застосовувати правильну ставку податку на додану вартість (ПДВ), або Belasting over de Toegevoegde Waarde (BTW), до кожної операції. Стандартна ставка становить 21% і застосовується до більшості споживчих товарів і послуг. Знижена ставка 9% діє для певних категорій, зокрема харчових продуктів, води та книг. Точна класифікація є центральним елементом бухгалтерського обліку e-commerce у Нідерландах, оскільки неправильне застосування цих ставок може призвести до значних донарахувань під час перевірки Belastingdienst. Якщо компанія здійснює продажі приватним споживачам у країнах Європейського Союзу, необхідно відстежувати загальноєвропейський поріг для дистанційних продажів у розмірі 10 000 євро. Як тільки річний обсяг транскордонних продажів перевищує цей ліміт, виникає обов'язок нараховувати ПДВ за ставкою країни покупця.
Роз'яснення систем OSS та IOSS
Система Union One-Stop Shop (OSS) спрощує звітність, дозволяючи декларувати та сплачувати ПДВ за всіма операціями B2C у межах ЄС через єдину щоквартальну нідерландську декларацію. Це позбавляє необхідності окремої реєстрації в кожній країні знаходження клієнтів. Такі декларації подаються до останнього дня місяця, наступного за звітним кварталом:
- 30 квітня за перший квартал
- 31 липня за другий квартал
- 31 жовтня за третій квартал
- 31 січня за четвертий квартал
Для підприємців, які відправляють товари безпосередньо клієнтам з-за меж ЄС, застосовується система Import One-Stop Shop (IOSS) для відправлень вартістю до 150 євро включно. Використання IOSS забезпечує ефективніше митне оформлення та захищає покупців від непередбачених імпортних зборів. Важливо вивчити зобов'язання з ПДВ для нідерландського бізнесу, щоб визначити, чи потребує конкретний ланцюг постачання додаткових реєстрацій. Хоча OSS охоплює дистанційні продажі, зберігання товарних запасів на зарубіжному складі зазвичай тягне за собою обов'язок локальної реєстрації платником ПДВ у відповідній країні.
Дотримання вимог щодо ПДВ для продавців на маркетплейсах
Провідні платформи, такі як Amazon та bol.com, працюють за правилами «умовного постачальника» (deemed supplier). Це означає, що маркетплейс може нести відповідальність за стягнення ПДВ з продажів, здійснених підприємцями з-поза меж ЄС, або за певними транскордонними операціями. Навіть коли платформа бере на себе перерахування податку, внутрішній бухгалтерський облік повинен залишатися повністю прозорим. Необхідно звіряти звіти маркетплейсу з банківськими надходженнями, щоб фінансові звіти про прибутки та збитки були достовірними для цілей оподаткування прибутку. Засновники-нерезиденти часто поєднують реєстрацію платником ПДВ із процедурою реєстрації компанії Dutch BV для забезпечення відповідності нормам із першого дня роботи. Якщо бізнес-модель передбачає складний дропшипінг або фулфілмент у кількох країнах, можна проконсультуватися з нашою бухгалтерською командою для побудови правильного документообігу та звітності.
Автоматизований бухгалтерський облік та програмні інтеграції
Сучасна електронна комерція вимагає прямого цифрового зв'язку між торговою платформою та нідерландським фінансовим обліком. Ручне введення даних з таких платформ, як Shopify, WooCommerce або Magento, є неефективним і підвищує ризик штрафів від Belastingdienst. Автоматизовані рішення для ведення бухгалтерського обліку в нідерландській електронній комерції забезпечують передачу замовлень, даних про доставку та профілів клієнтів у систему, що відповідає нідерландським стандартам, у режимі реального часу. Це гарантує правильність застосування ставки ПДВ та конвертації валют безпосередньо в момент покупки. Відмова від ручного втручання забезпечує надійніший аудиторський слід і зменшує адміністративне навантаження на внутрішній персонал.
Безшовна інтеграція з маркетплейсами
Робота через Amazon Seller Central або bol.com породжує специфічні складнощі в обробці даних. Інструменти автоматизованого вивантаження отримують звіти про транзакції напряму, враховуючи комісії маркетплейсу та витрати на рекламу. При використанні Fulfillment by Amazon (FBA) програмне забезпечення повинно відстежувати переміщення запасів між різними складами в ЄС. Зберігання товарів на іноземному складі тягне за собою зобов'язання з локального ПДВ, як зазначалося раніше. Відповідно, облікова система має розмежовувати продажі, виконані зі складу в Нідерландах, і відправлення з міжнародних хабів для коректного розрахунку рентабельності за кожним артикулом (SKU). Така прозорість необхідна для контролю маржинальності та відображення правильної вартості товарних запасів у балансі.
Звірка розрахунків із постачальниками платіжних послуг
Звірка виплат від Stripe, PayPal або Adyen є ділянкою, де найчастіше трапляються помилки при ручному обліку. Ці платіжні системи зазвичай перераховують чисту суму, з якої вже утримано комісії за транзакції та витрати на конвертацію валют. Ефективний бухгалтерський облік в електронній комерції в Нідерландах вимагає співставлення таких чистих виплат із початковими показниками валових продажів. Система повинна автоматично вираховувати різницю між курсом валют на момент замовлення та курсом на момент виплати. Щоденна або щотижнева автоматична синхронізація необхідна для підтримки відповідності банківського залишку даним внутрішнього обліку. Такий рівень точності є критично важливим для іноземних підприємців, яким необхідно подавати прозору фінансову звітність до KVK. Без цієї автоматизованої звірки існує ризик заниження витрат або завищення оподатковуваного доходу.
Управління собівартістю реалізованої продукції (COGS) у кількох фулфілмент-центрах вимагає синхронізованого складського обліку. При здійсненні продажу система повинна автоматично списувати одиницю товару з конкретного складу та коригувати вартість активів у балансі. Ця автоматизація запобігає розбіжностям у залишках і гарантує, що маржа розраховується на основі фактичних закупівельних цін у реальному часі, а не застарілих оцінок. Збереження таких цифрових записів є ключовою вимогою 7-річного терміну зберігання даних, забезпечуючи простежуваність кожної операції від початкового замовлення до остаточного зарахування коштів на банківський рахунок.
Податкові зобов'язання з податку на прибуток та річна звітність
Компанії Dutch BV у сфері електронної комерції повинні розраховувати свій оподатковуваний прибуток після вирахування всіх витрат, пов'язаних із господарською діяльністю. Для 2026 фінансового року ставка податку на прибуток підприємств (CIT) встановлена на рівні 19% для оподатковуваного прибутку до 200 000 євро. Прибуток, що перевищує цей поріг, оподатковується за ставкою 25,8%. Ці ставки залишаються такими ж, як і в попередні роки, забезпечуючи стабільне фіскальне середовище для міжнародних засновників. Точний бухгалтерський облік для e-commerce в Нідерландах гарантує мінімізацію вашої бази оподаткування завдяки належному застосуванню витрат, що підлягають вирахуванню, та доступних податкових пільг.
Строки подання звітності з податку на прибуток підприємств (CIT)
Belastingdienst вимагає подання річної декларації з CIT протягом п'яти місяців після закінчення фінансового року. Для компаній, які працюють за стандартним календарним роком, кінцевий строк настає 31 травня 2026 року. Ви можете запросити продовження терміну підготовки до п'яти місяців, а також додатковий період для подання, якщо цим займається зареєстрований податковий консультант. Суб'єкти електронної комерції можуть вираховувати різноманітні операційні витрати, включаючи витрати на цифровий маркетинг на таких платформах, як Google Ads, абонентську плату за SaaS для управління магазином та витрати на фулфілмент третіх сторін. Якщо ваша Dutch BV діє як материнська компанія, може застосовуватися звільнення за участю (participation exemption). Це правило звільняє дивіденди та приріст капіталу від дочірніх компаній від подальшого нідерландського корпоративного оподаткування за умови, що ви володієте часткою не менше ніж 5%.
Вимоги KVK та фінансової звітності
Кожен новий суб'єкт електронної комерції повинен сплатити одноразовий реєстраційний збір KVK у розмірі 85,15 євро на 2026 рік. Окрім початкової реєстрації, Торгова палата вимагає щорічного подання фінансової звітності. Більшість Dutch BV у сфері електронної комерції належать до категорії «мікро» або «малі» залежно від вартості їхніх активів, чистого обороту та кількості працівників. Мікропідприємствам потрібно лише подати скорочений баланс, і вони не потребують зовнішнього аудиту. Малі підприємства повинні надати баланс та короткі пояснювальні примітки. Ці вимоги щодо публікації є обов'язковими і мають бути виконані не пізніше ніж через 12 місяців після закінчення фінансового року. Більш детальну інформацію ви можете знайти в нашому посібнику «Бухгалтерський облік для Dutch BV: комплаєнс та податкові зобов'язання у 2026 році».
Ви також повинні підтримувати актуальну реєстрацію кінцевого бенефіціарного власника (UBO). Фізична особа кваліфікується як UBO, якщо вона володіє понад 25% акцій, прав голосу або частки власності в BV. Ці дані зберігаються в реєстрі UBO і мають оновлюватися щоразу, коли відбуваються зміни в структурі власності компанії. Невиконання вимоги щодо ведення точних записів про UBO може призвести до адміністративних штрафів або кримінальних санкцій.
Професійна підтримка для нідерландських компаній у сфері електронної комерції
Створення присутності в Нідерландах вимагає скоординованого підходу, який поєднує юридичне заснування та операційну діяльність. Intercompany Solutions надає спеціалізовану підтримку іноземним підприємцям, забезпечуючи відповідність первинного заснування компанії довгостроковим вимогам до бухгалтерського обліку електронної комерції в Нідерландах. Такий комплексний підхід запобігає розрізненості даних, яка часто виникає, коли реєстрацією компанії та веденням бухгалтерського обліку займаються окремі провайдери. Централізуючи ці функції, ви гарантуєте правильний рух фінансових даних з першої ж транзакції.
Комплексні корпоративні послуги
Ви можете поєднати заснування Dutch BV з постійним дотриманням податкового законодавства та щомісячним бухгалтерським обліком, щоб підтримувати чіткий фінансовий огляд. Для бізнесу у сфері електронної комерції, залученого до міжнародної торгівлі, отримання реєстраційного та ідентифікаційного номера економічних операторів (EORI) є пріоритетом для митного оформлення. Цей ідентифікатор є обов'язковим для всіх імпортних та експортних операцій у межах Європейського Союзу. Вам також варто ознайомитися з нашим матеріалом Реєстрація ПДВ у Нідерландах: посібник для іноземних компаній на 2026 рік, щоб зрозуміти, яка саме документація необхідна компаніям-нерезидентам для швидкого отримання номера ПДВ.
Дистанційне керування для іноземних засновників
Засновники з-поза меж ЄС можуть скористатися легалізованою довіреністю (Power of Attorney) для реєстрації свого бізнесу без необхідності особистої поїздки до Нідерландів. Цей дистанційний процес дозволяє створити юридичну особу та виконувати нідерландські податкові зобов'язання з-за кордону. У міру масштабування вашої діяльності вам може знадобитися місцевий персонал або віддалена команда, найнята відповідно до трудового законодавства Нідерландів. Доступ до спеціалізованих послуг з розрахунку заробітної плати гарантує, що ваші трудові договори, внески на соціальне страхування та подання звітності щодо податку на заробітну плату відповідатимуть суворим стандартам, встановленим Belastingdienst.
Преміальна секретарська підтримка забезпечує додаткову стабільність, допомагаючи у відкритті корпоративного банківського рахунку в Нідерландах та проходженні необхідних податкових реєстрацій. Ці адміністративні кроки часто є найбільш суттєвими бар'єрами для іноземних підприємців, які виходять на європейський ринок. Співпрацюючи з єдиним партнером для вирішення цих завдань, ви гарантуєте, що ваша структура бухгалтерського обліку для електронної комерції в Нідерландах побудована на міцному юридичному фундаменті. Ця комплексна модель підтримки дозволяє вам зосередитися на зростанні на маркетплейсах, поки наша команда забезпечує дотримання вимог щодо 7-річного зберігання документації та щорічних зобов'язань щодо подання звітності до KVK, зазначених у попередніх розділах. Ми діємо як ваш проактивний представник на ринку Нідерландів, забезпечуючи врахування кожної встановленої законом деталі.
Останній перегляд: серпень 2026 року
Створення масштабованої структури електронної комерції на 2026 рік
Діяльність нідерландського суб'єкта електронної комерції вимагає суворого підходу до управління даними та дотримання податкового законодавства. Інтегруючи свої торгові платформи безпосередньо з бухгалтерським програмним забезпеченням, ви усуваєте ручні помилки та забезпечуєте відповідність кожної транзакції стандартам Belastingdienst. Чітке розуміння ставок податку на прибуток підприємств на 2026 рік та системи Union One-Stop Shop (OSS) є обов'язковим для захисту вашої маржі прибутку. Ці системи дозволяють вам масштабуватися по всьому Європейському Союзу, централізуючи при цьому свої зобов'язання щодо звітності в Нідерландах.
Професійні послуги з бухгалтерського обліку для e-commerce в Нідерландах забезпечують технічну інфраструктуру, необхідну для обробки великих обсягів мікротранзакцій з одночасним виконанням обов'язкового 7-річного терміну зберігання документації. Ми сприяємо дистанційній реєстрації вашої Dutch BV лише за 3-5 робочих днів, забезпечуючи вихід на ринок без необхідності особистої поїздки. Наша команда спеціалізується на максимізації податкових переваг Нідерландів, включаючи 30% рулінг для відповідних працівників. Ми надаємо 100% гарантію задоволеності, щоб забезпечити бездоганне ведення ваших професійних інтересів.
Ми з нетерпінням чекаємо на можливість допомогти вам створити стабільну та відповідну всім нормам основу для вашого міжнародного зростання.
Поширені запитання
Якою є ставка податку на прибуток підприємств для нідерландської e-commerce Dutch BV у 2026 році?
Ставка податку на прибуток підприємств для нідерландської e-commerce Dutch BV у 2026 році визначається дворівневою системою. Ви сплачуватимете 19% з перших 200 000 євро оподатковуваного прибутку. Будь-який прибуток, що перевищує цей поріг, підлягає оподаткуванню за ставкою 25,8%. Ці ставки застосовуються як до директорів-резидентів, так і до директорів-нерезидентів Dutch BV. Точне податкове планування є необхідним для забезпечення відповідності вашої компанії у сфері електронної комерції вимогам законодавства при одночасній оптимізації вашої глобальної податкової позиції відповідно до норм Нідерландів.
Як часто потрібно подавати декларації з ПДВ для нідерландського інтернет-магазину?
Більшість компаній у сфері електронної комерції в Нідерландах подають декларації з ПДВ щокварталу. Кінцевими термінами подання таких декларацій є останній день місяця, наступного за закінченням кварталу, а саме 30 квітня, 31 липня, 31 жовтня та 31 січня. Якщо сума квартального платежу з ПДВ постійно перевищує 15 000 євро, Belastingdienst може вимагати переходу на щомісячне подання звітності. Ведення електронного обліку має вирішальне значення для дотримання цих регулярних термінів без адміністративних помилок.
Що таке One-Stop Shop (OSS) і чи потрібно мені реєструватися?
Система Union One-Stop Shop (OSS) - це електронна система, яка спрощує виконання зобов'язань щодо ПДВ при дистанційній торгівлі з кінцевими споживачами (B2C) у межах Європейського Союзу. Ви зобов'язані зареєструватися в системі OSS, якщо загальний обсяг ваших транскордонних продажів споживачам у ЄС перевищує річний поріг у 10 000 євро. Після реєстрації ви зможете декларувати та сплачувати належний ПДВ у всіх державах-членах ЄС через єдину щоквартальну декларацію в Нідерландах. Ця система є життєво важливим елементом бухгалтерського обліку електронної комерції в Нідерландах для онлайн-магазинів, що розвиваються.
Чи можу я дистанційно керувати бухгалтерським обліком моєї нідерландської e-commerce компанії як нерезидент?
Ви можете повністю керувати бухгалтерським обліком свого нідерландського e-commerce бізнесу з-за кордону як підприємець-нерезидент. Дистанційне заснування Dutch BV можливе через процедуру оформлення легалізованої довіреності (Power of Attorney), а поточний бухгалтерський облік здійснюється за допомогою хмарних інтеграцій з вашим інтернет-магазином. Цифрові системи обліку дозволяють відстежувати фінансовий стан і затверджувати податкову звітність без необхідності наявності фізичного офісу в Нідерландах. Така гнучкість є головною причиною, чому багато міжнародних засновників обирають юрисдикцію Нідерландів для ведення європейської діяльності.
Які вимоги щодо строку зберігання цифрових рахунків-фактур діють у Нідерландах?
Податкове законодавство Нідерландів вимагає обов'язкового зберігання всієї ділової та фінансової документації протягом 7 років. Цей термін зберігання поширюється на цифрові інвойси, банківські виписки та підтвердження доставки. Якщо ваш бізнес у сфері електронної комерції пов'язаний з нерухомим майном, термін зберігання збільшується до 10 років. Документи мають зберігатися таким чином, щоб гарантувати їхню автентичність і цілісність, тобто цифрові файли повинні залишатися доступними та придатними для зчитування під час можливих майбутніх перевірок податковою та митною службою Нідерландів.
Чи потрібен мені нідерландський банківський рахунок для моєї e-commerce Dutch BV?
Хоча закон суворо не вимагає наявності банківського рахунку, фізично розташованого в Нідерландах, наявність IBAN є необхідною для ефективної операційної роботи. Більшість нідерландських провайдерів платіжних послуг та податкові органи віддають перевагу місцевим рахункам для прямого дебетування SEPA та інтеграції з iDEAL. Місцевий рахунок також спрощує процес сплати реєстраційного збору KVK та отримання відшкодування ПДВ. Багато цифрових банків пропонують відповідні корпоративні рахунки для засновників-нерезидентів Dutch BV.
Яким є розмір реєстраційного збору KVK для нового бізнесу у 2026 році?
Одноразовий реєстраційний збір у Торговельній палаті (KVK) становить 85,15 євро на 2026 фінансовий рік. Цей збір підлягає сплаті після офіційного внесення вашої нової e-commerce Dutch BV до Торговельного реєстру Нідерландів. Рахунок на оплату цієї суми ви отримаєте незабаром після того, як нотаріус завершить оформлення установчих документів. Ця реєстрація є обов'язковою законодавчою вимогою для отримання номера BTW або початку комерційної діяльності на ринку Нідерландів чи Європи.
Чи потрібен номер EORI для моєї нідерландської компанії у сфері електронної комерції?
Номер реєстрації та ідентифікації суб'єктів господарювання (EORI) є обов'язковим, якщо ваша нідерландська компанія у сфері електронної комерції імпортує або експортує товари до країн за межами Європейського Союзу. Цей унікальний ідентифікатор використовується митними органами для відстеження відправлень та адміністрування імпортного ПДВ. Якщо ви переважно займаєтеся дропшипінгом від постачальників з-поза меж ЄС або зберігаєте запаси на міжнародних складах, наявність номера EORI є необхідною умовою для бухгалтерського обліку електронної комерції в Нідерландах. Подати заявку на отримання цього номера можна через митну службу Нідерландів.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |