


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-03 · Last reviewed 2026-09-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Вибір філії з метою мінімізації адміністративних витрат часто призводить до протилежного результату через складнощі, пов'язані з транскордонною юридичною відповідальністю. Для міжнародних підприємців вибір між Dutch BV vs branch office є найважливішим кроком у стратегії виходу на ринок у 2026 році. Ви, ймовірно, усвідомлюєте, що Нідерланди пропонують стабільне середовище для зростання, проте потенційна загроза подвійного оподаткування та тягар утримання іноземної юридичної особи залишаються істотними проблемами.
Цей довідник містить технічне порівняння нідерландських організаційно-правових форм, поточних податкових зобов'язань та процесу дистанційної реєстрації компанії. Ми пояснюємо, як визначити структуру з найнижчим юридичним ризиком, дотримуючись стандартів комплаєнсу 2026 року, таких як обмеження на вирахування відсотків у розмірі 24,5% та оновлені ставки корпоративного податку 19% і 25,8%. Ви дізнаєтеся, як заснувати нідерландську юридичну особу за допомогою легалізованої довіреності, що дозволяє завершити повну процедуру створення без необхідності відвідувати країну. Цей аналіз охоплює перехід від початкового одноразового реєстраційного збору KVK у розмірі €85,15 до адміністрування зобов'язань з ПДВ у стандартні терміни від шести до восьми тижнів.
Ключові висновки
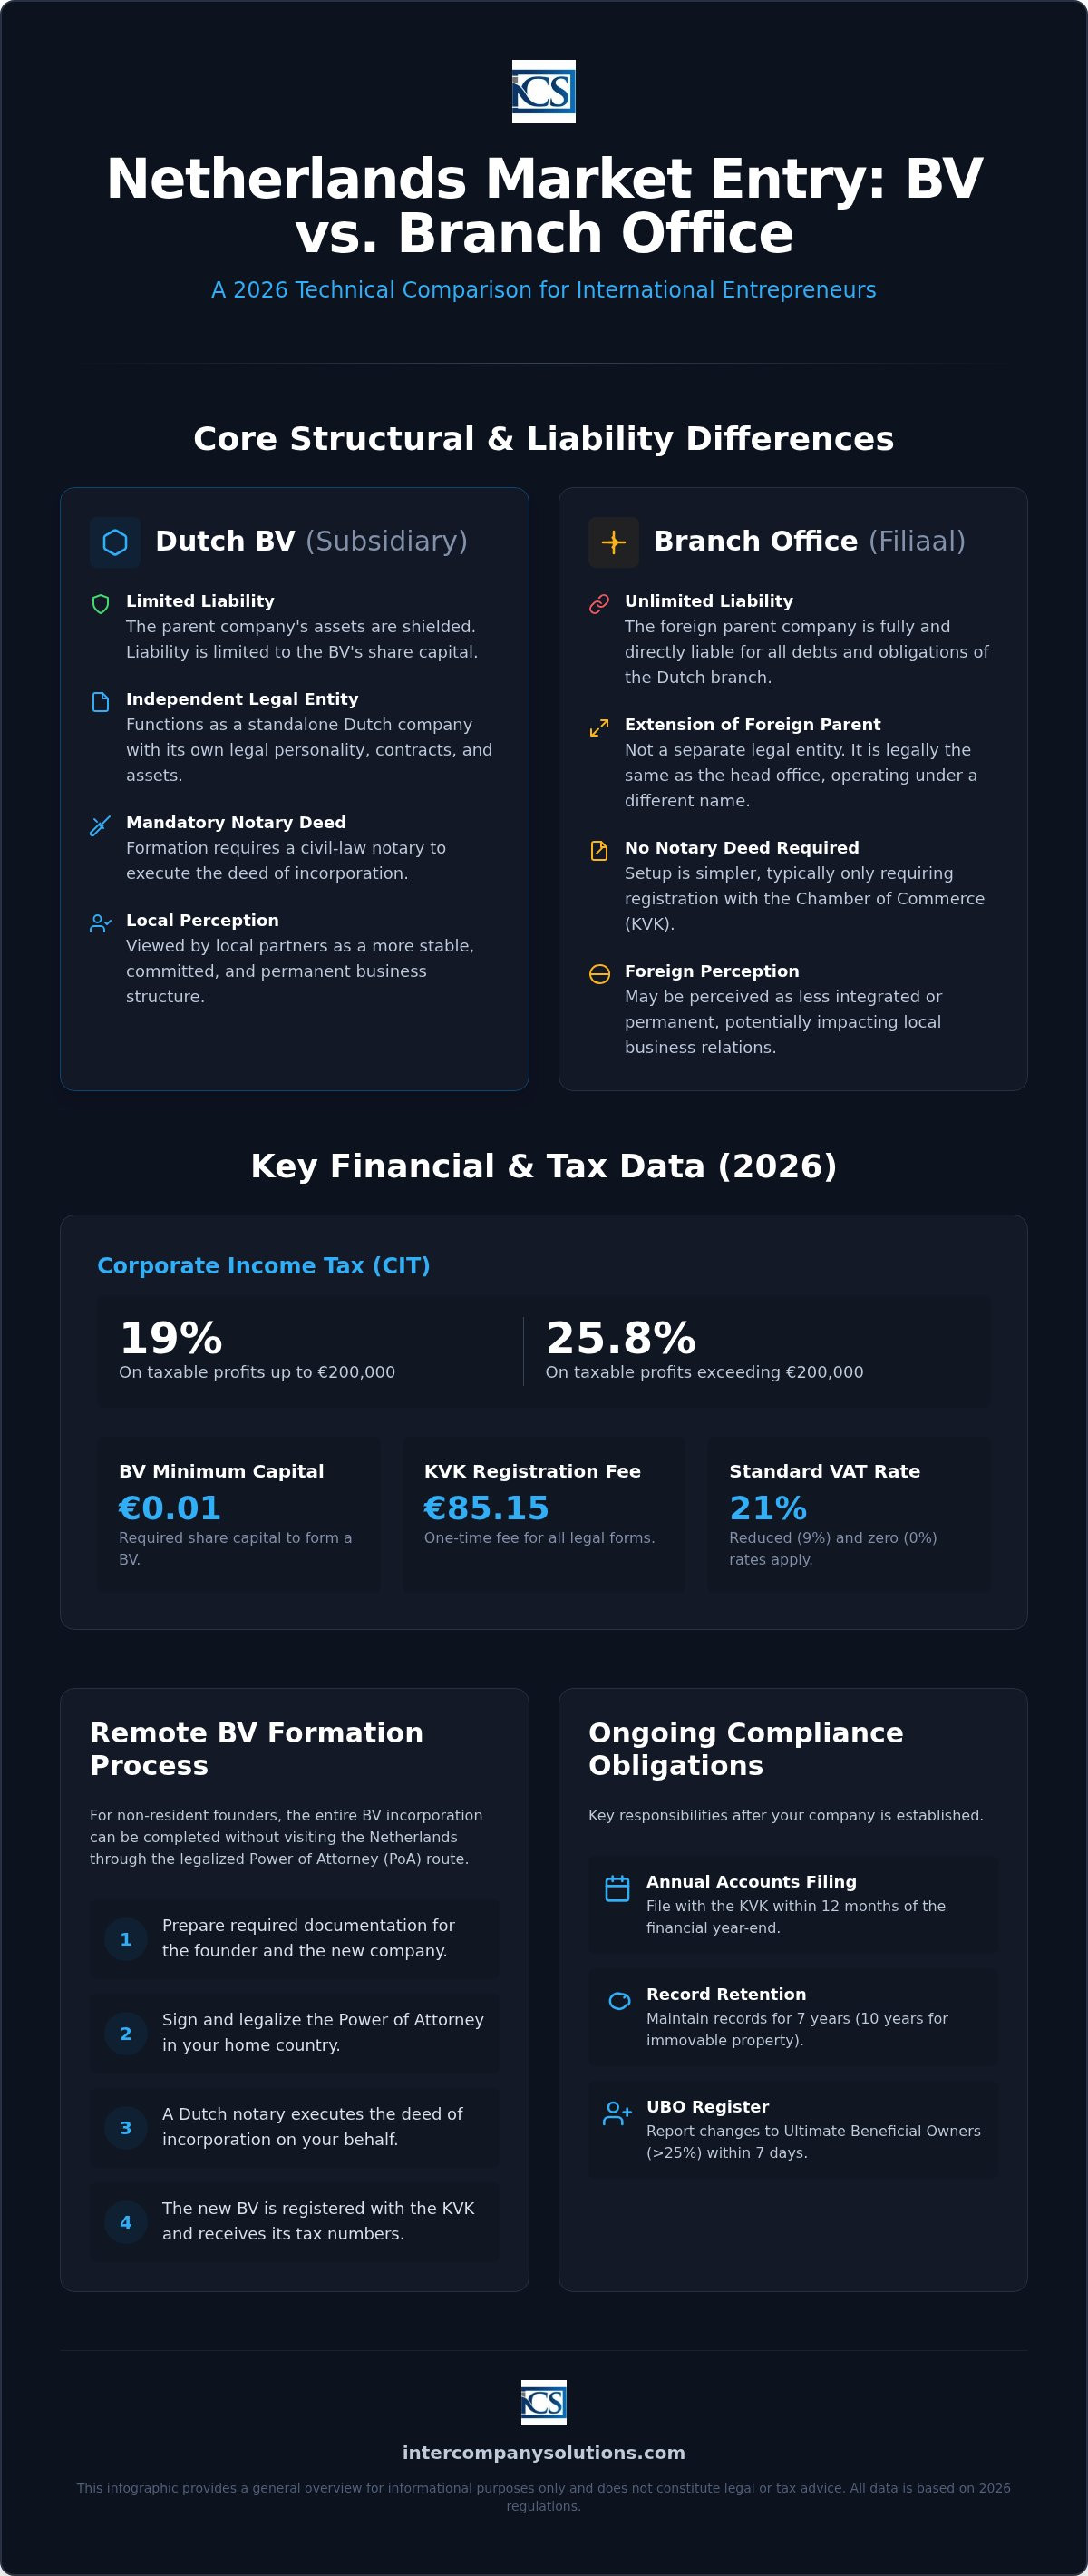
- Зрозумійте відмінності в юридичній відповідальності при порівнянні Dutch BV vs branch office, де BV функціонує як окрема юридична особа, тоді як філія залишається частиною іноземної материнської компанії.
- Застосовуйте ставки корпоративного податку на прибуток 2026 року у розмірі 19% на прибуток до €200 000 та 25,8% на суми понад цей ліміт до своїх фінансових прогнозів.
- Здійснюйте дистанційне заснування за процедурою через легалізовану довіреність, що вимагає мінімального статутного капіталу лише в розмірі €0,01.
- Керуйте адміністративними зобов'язаннями, включаючи одноразовий реєстраційний збір KVK у розмірі €85,15 та подання річної фінансової звітності протягом 12 місяців після завершення фінансового року.
- Зберігайте корпоративну документацію протягом обов'язкового семирічного періоду зберігання або десяти років для документів, що стосуються нерухомого майна.
Оцінка виходу на ринок: порівняння Dutch BV vs Branch Office
Вибір оптимальної структури вимагає розуміння того, як нідерландське законодавство регулює діяльність іноземних підприємств. Філія не є окремою юридичною особою, а є постійним представництвом іноземного головного офісу. На відміну від неї, Dutch BV є товариством з обмеженою відповідальністю з власною правосуб'єктністю. Відповідно до офіційних урядових роз'яснень щодо виходу на ринок, вибір між цими формами визначає ступінь схильності материнської компанії до ризиків у Нідерландах. У той час як філія діє як продовження існуючої іноземної юридичної особи, BV функціонує як самостійна дочірня компанія, забезпечуючи чітке розмежування активів і зобов'язань.
| Характеристика | Філія (Filiaal) | Dutch BV (дочірня компанія) |
|---|---|---|
| Правосуб'єктність | Немає окремої правосуб'єктності | Незалежна юридична особа |
| Відповідальність | Материнська компанія несе повну відповідальність | Відповідальність обмежена статутним капіталом |
| Нотаріальні вимоги | Нотаріальний акт не вимагається | Обов'язковий нотаріально посвідчений акт |
| Реєстрація в KVK | Обов'язкова реєстрація | Обов'язкова реєстрація |
Структурні відмінності та юридична відповідальність
Відсутність окремої правосуб'єктності у філії означає, що іноземна материнська компанія несе пряму відповідальність за всі нідерландські борги, податки та судові позови. Якщо філія укладає договір, материнська компанія є юридичною стороною договору. Це створює значні транскордонні ризики, які можуть вплинути на баланс материнської компанії. Навпаки, порівняння Dutch BV vs branch office підкреслює, що BV захищає материнську компанію. Як окрема юридична особа, BV несе виключну відповідальність за власні борги. Кредитори зазвичай не можуть претендувати на активи материнської компанії, якщо немає доказів неналежного управління або якщо не були надані спеціальні гарантії.
Корпоративне управління також здійснюється по-різному. Філія діє під керівництвом ради директорів іноземної материнської компанії. Dutch BV вимагає наявності власних керуючих директорів та акціонерів, хоча материнська компанія часто володіє 100% акцій. Такій структурі дочірньої компанії часто надається перевага під час переговорів щодо укладення договорів у Нідерландах, оскільки місцеві партнери зазвичай розглядають місцеву компанію з обмеженою відповідальністю як більш стабільного та надійного партнера, ніж іноземна філія.
Операційна гнучкість для міжнародної торгівлі
Філія зазвичай підходить для компаній, які шукають недорогу, тимчасову присутність з метою маркетингу чи досліджень. Однак для активної торгової діяльності BV є стандартним інструментом для холдингової та комерційної діяльності. Вона пропонує більшу гнучкість для довгострокового зростання та часто є обов'язковою вимогою для отримання певних ліцензій або дозволів. Щоб отримати детальні інструкції щодо створення дочірньої компанії, ви можете ознайомитися з нашим посібником Створення дочірньої компанії в Нідерландах: стратегічний посібник на 2026 рік. Вибір структури BV на ранньому етапі гарантує, що бізнес матиме необхідну юридичну основу для розширення без необхідності реструктуризації в майбутньому.
Вибір організаційно-правової форми: Dutch BV та інші структури
Вибір організаційно-правової форми є обов'язковим кроком, який визначає ваші податкові та юридичні зобов'язання на довгі роки. Хоча порівняння Dutch BV vs branch office є основним питанням для більшості міжнародних фірм, Нідерланди пропонують кілька інших організаційно-правових форм. Згідно з офіційними урядовими роз'ясненнями щодо виходу на ринок, вибір правильної форми залежить від запланованого рівня активності та готовності до ризику. Це рішення впливає на ваші майбутні вимоги до звітності та рівень особистої відповідальності або відповідальності материнської компанії, який ви приймаєте.
Нотаріальні та ненотаріальні організаційно-правові форми
У Нідерландах юридичні особи поділяються на ті, що вимагають участі нідерландського нотаріуса для створення, і ті, що цього не вимагають. Нотаріальні форми включають BV, NV та stichting. Вони вимагають від нотаріуса посвідчення установчого акта та перевірки статуту. До ненотаріальних форм належать eenmanszaak (одноосібне підприємство), VOF (повне товариство), CV (командитне товариство) та maatschap (професійне партнерство). Ці форми не вимагають участі нотаріуса, що знижує початкові витрати на створення, але підвищує відповідальність. Наприклад, у VOF партнери несуть солідарну відповідальність за всіма боргами бізнесу, тоді як BV захищає ваші приватні активи. Для структурованого розширення адміністративні кроки для реєстрації компанії в Нідерландах надають пріоритет BV завдяки цьому захисту відповідальності.
Вимоги до реєстрації Dutch BV
Dutch BV є найпоширенішим вибором для іноземних дочірніх компаній завдяки своїм гнучким вимогам. Вона вимагає мінімального статутного капіталу в розмірі лише 0,01 євро. Необхідно призначити щонайменше одного директора та одного акціонера, при цьому обидві посади може обіймати одна й та сама особа або іноземна юридична особа. Компанії потрібна місцева нідерландська юридична адреса для завершення реєстрації в Торговій палаті (KVK). На 2026 рік одноразовий реєстраційний збір KVK становить 85,15 євро.
Ви також повинні визначити та зареєструвати кінцевих бенефіціарних власників (UBO), які володіють понад 25% акцій, прав голосу або частки власності. Про будь-які зміни в інформації про UBO необхідно повідомляти KVK протягом 7 днів. Якщо BV є закритою компанією з обмеженою відповідальністю, то NV (Naamloze Vennootschap) є публічною компанією з обмеженою відповідальністю, яка вимагає мінімального капіталу в розмірі 45 000 євро. Більшість іноземних інвесторів обирають BV, якщо вони не планують розміщувати акції на відкритій біржі. Якщо вам потрібні роз'яснення щодо того, яка структура відповідає вашим конкретним комерційним цілям, ви можете звернутися до наших спеціалістів для детальної оцінки варіантів у порівнянні Dutch BV vs branch office.
Ставки податку на прибуток підприємств та дотримання вимог щодо BTW у Нідерландах у 2026 році
Фіскальне середовище 2026 року вимагає точного планування будь-якої міжнародної експансії. Як Dutch BV, так і філія (branch office) обкладаються податком на прибуток підприємств (CIT) з доходів, отриманих із джерел у Нідерландах. Для 2026 фінансового року ставка CIT становить 19% на оподатковуваний прибуток до 200 000 євро. Прибуток, що перевищує цей поріг, оподатковується за ставкою 25,8%. Оцінюючи Dutch BV vs branch office з податкової точки зору, враховуйте, що опорним банком Belastingdienst з 1 травня 2026 року є Rabobank. Усі податкові платежі та повернення коштів проводяться через цю установу, що вимагає наявності сумісного корпоративного рахунку для належного дотримання податкового законодавства.
Важливим обмеженням на 2026 рік є ліміт на вирахування процентних витрат. Ця норма обмежує вирахування чистих процентних витрат до 24,5% від EBITDA компанії. Це правило поширюється на обидві структури за умови, що вони визнаються платниками податків у Нідерландах. Для отримання вичерпного огляду того, як ці структури взаємодіють із місцевими регуляторними нормами, зверніться до офіційного посібника з організаційно-правових форм бізнесу в Нідерландах. Точний розрахунок цього ліміту має вирішальне значення для уникнення непередбачених податкових зобов'язань наприкінці фінансового року.
Реєстрація платником ПДВ та відстрочення сплати імпортного податку
Стандартні ставки ПДВ (BTW) у Нідерландах на 2026 рік становлять 21% для більшості товарів і послуг, 9% для окремих позицій, таких як продукти харчування та фармацевтична продукція, і 0% для певних видів міжнародної торговельної діяльності. Компанії-нерезиденти зобов'язані зареєструватися платниками ПДВ, якщо вони зберігають товарно-матеріальні цінності в Нідерландах або здійснюють оподатковувані операції з постачання на території країни. Для юридичних осіб з іноземною власністю процедура реєстрації платником ПДВ зазвичай триває від 6 до 8 тижнів.
Імпортерам-нерезидентам слід використовувати дозвіл на відстрочення відповідно до Статті 23 (Article 23 deferment license). Це дозволяє компаніям переносити сплату імпортного ПДВ до регулярної податкової декларації з ПДВ замість сплати податку безпосередньо на кордоні. Цей механізм суттєво покращує рух грошових коштів, особливо для суб'єктів, які використовують Нідерланди як європейський розподільчий центр. Отримання цього дозволу вимагає наявності місцевого податкового номера BTW, а для компаній з-за меж ЄС часто потрібне призначення фіскального представника.
Міжнародні податкові переваги
Нідерланди залишаються основною юрисдикцією для холдингових структур завдяки правилу Dutch participation exemption (звільнення доходів від участі в капіталі). Це правило запобігає подвійному оподаткуванню шляхом звільнення дивідендів і приросту капіталу від кваліфікованих дочірніх підприємств від оподаткування CIT. Порівнюючи Dutch BV vs branch office, форму BV часто обирають для холдингової діяльності, щоб у повному обсязі використовувати це звільнення та забезпечити очевидну фактичну присутність (substance).
Роботодавці також можуть використовувати податкове правило 30% (30% ruling) для залучення висококваліфікованих міжнародних кадрів. У 2026 році це правило дозволяє виплачувати до 30% валової заробітної плати кваліфікованого працівника як неоподатковувану компенсацію за умови дотримання встановлених порогових рівнів заробітної плати. Ці національні переваги доповнюються мережею з понад 100 договорів про уникнення подвійного оподаткування, що забезпечує податкову ефективність транскордонних операцій.
Процес дистанційної реєстрації компанії за довіреністю
Встановлення корпоративної присутності в Нідерландах не вимагає фізичного візиту директорів або акціонерів. У той час як реєстрація філії передбачає документальне підтвердження статусу іноземної материнської компанії в Торгово-промисловій палаті (KVK), заснування дочірньої компанії вимагає оформлення офіційного нотаріального акта. Порівнюючи Dutch BV проти філії, шлях створення BV передбачає структуровану процедуру дистанційного заснування за допомогою легалізованої довіреності (PoA). Цей спосіб дозволяє нідерландському нотаріусу посвідчити установчий акт від імені засновників. Після приведення документів у належний стан строк заснування зазвичай становить від 3 до 5 робочих днів. Така ефективність гарантує, що міжнародні підприємці можуть розпочати діяльність без логістичного тягаря міжнародних поїздок.
Покрокова процедура дистанційного заснування
Процес розпочинається з подання дійсних документів, що посвідчують особу, для всіх директорів та акціонерів. Ми проводимо перевірку назви компанії, щоб переконатися, що запропонована назва є доступною та відповідає вимогам KVK. Після цього складаються проекти документів довіреності (PoA) та надсилаються засновникам до країни їхнього перебування. Ці документи мають бути підписані та легалізовані, що часто вимагає проставлення апостиля або легалізації в місцевому посольстві Нідерландів, залежно від того, чи є країна походження учасницею Гаазької конвенції.
Щойно оригінали легалізованих документів надходять до Нідерландів, нідерландський нотаріус посвідчує установчий акт. Потім нотаріус реєструє нову юридичну особу в Торгово-промисловій палаті. На 2026 рік одноразовий реєстраційний збір KVK становить €85.15. Мінімальний статутний капітал для Dutch BV становить €0.01, який необхідно внести на рахунок компанії в Rabobank або інший сумісний із Rabobank корпоративний рахунок після заснування. Цей дистанційний шлях є стандартною процедурою для засновників-нерезидентів, що забезпечує надійний вихід на ринок із дотриманням високих правових стандартів.
Реєстр UBO та строки комплаєнсу
Обов'язкова реєстрація в реєстрі кінцевих бенефіціарних власників (UBO) є критично важливим елементом процесу заснування. UBO визначається як будь-яка фізична особа, яка володіє понад 25% акцій, прав голосу або частки власності в компанії. Ця інформація подається до KVK одночасно з реєстрацією компанії. Дотримання вимог суворо контролюється; про будь-які зміни у відомостях про UBO, такі як передача акцій або зміна контролю, необхідно повідомити KVK протягом 7 днів.
Недотримання обов'язку щодо підтримання точності даних про UBO може призвести до адміністративних штрафів або правових ускладнень. Така прозорість є наріжним каменем відкриття бізнесу в Нідерландах та застосовується як до BV, так і до філій. Розуміння цих вимог на ранніх етапах прийняття рішення щодо Dutch BV проти філії допомагає забезпечити належний правовий статус вашої компанії з першого дня.
Постінкорпораційний комплаєнс та операційна безперервність
Підтримання діяльності компанії в Нідерландах вимагає суворого дотримання встановлених законом строків та стандартів ведення облікової документації. Після завершення початкового етапу реєстрації у виборі Dutch BV чи філії основна увага переноситься на щорічне обслуговування. Усі Dutch BV повинні подавати свою річну фінансову звітність до Торгово-промислової палати (KVK) протягом 12 місяців після закінчення фінансового року. Недотримання цих вимог щодо подання може призвести до відповідальності директорів та адміністративних штрафів. Податкова та митна адміністрація Нідерландів (Belastingdienst) вимагає зберігати ділову документацію щонайменше 7 років. Для компаній, які володіють нерухомим майном у Нідерландах, цей строк зберігання подовжується до 10 років.
Стандарти фінансової звітності та бухгалтерського обліку
Фінансова звітність має складатися відповідно до Dutch GAAP або IFRS, залежно від розміру та складності суб'єкта господарювання. У той час як філія іноді може подавати звітність своєї іноземної материнської компанії, Dutch BV завжди вимагає власної окремої фінансової звітності. Декларації з податку на прибуток підприємств за 2026 рік зазвичай подаються протягом п'яти місяців після закінчення фінансового року, хоча продовження строку часто можливе через податкового посередника. Періодичність подання звітності з ПДВ зазвичай є щоквартальною, хоча щомісячне або щорічне подання може вимагатися залежно від обсягу обороту.
Безперервність операційної діяльності також передбачає врахування специфічних банківських вимог податкової системи Нідерландів. З 1 травня 2026 року Belastingdienst використовує Rabobank як свій основний розрахунковий банк. Ця зміна означає, що всі вихідні податкові платежі та вхідні відшкодування обробляються через системи Rabobank. Для директорів-нерезидентів забезпечення сумісності фінансової інфраструктури компанії з цими місцевими банківськими стандартами є важливим для уникнення затримок платежів або зауважень щодо відповідності регуляторним нормам.
Управління персоналом та нарахуванням заробітної плати
Якщо ваш вихід на ринок у 2026 році передбачає найм персоналу, ви повинні зареєструватися як роботодавець у Belastingdienst. Цей процес включає організацію адміністрування заробітної плати, яке враховує внески на соціальне страхування, пенсійні вимоги та податок із заробітної плати. Для компаній, які прагнуть швидкого виходу без створення власної місцевої HR-інфраструктури, використання послуг з розрахунку заробітної плати в Нідерландах гарантує, що всі виплати працівникам та податкові утримання відповідають чинним встановленим законом ставкам.
Дотримання вимог законодавства щодо іноземних працівників часто включає застосування 30% ruling та забезпечення відповідності трудових договорів трудовому праву Нідерландів. Ці зобов'язання залишаються незмінними незалежно від того, обираєте ви дочірню компанію чи філію, хоча адміністративне навантаження може бути вищим для компаній-нерезидентів. Для ширшого огляду поширених хибних уявлень щодо цих обов'язків ви можете ознайомитися з нашим посібником Реєстрація компанії в Нідерландах: факти проти міфів 2026. Підтримання стабільного виконання регуляторних вимог дозволяє іноземній материнській компанії зосередитися на розвитку, а не на адміністративних спорах.
Востаннє перевірено: вересень 2026 року
Розробка стратегії розширення на ринку Нідерландів у 2026 році
Технічні нюанси порівняння Dutch BV та філії свідчать про те, що хоча філія забезпечує прямий зв'язок із материнською компанією, BV надає суттєве розмежування ризиків та податкову присутність на 2026 рік. Збалансування 19-відсоткового порогу корпоративного податку з 24,5-відсотковим лімітом вирахування відсотків вимагає структурованого планування для підтримання операційної ефективності. Обравши варіант легалізованої довіреності (Power of Attorney), ви забезпечуєте створення структури відповідно до стандартів нідерландських KVK та Belastingdienst без необхідності особистої поїздки.
Ми спеціалізуємося на забезпеченні нормативно-правової відповідності для іноземних підприємців та сприяємо дистанційній реєстрації Dutch BV протягом 3-5 робочих днів. Наш процес включає 100% гарантію задоволення результатом для забезпечення надійності під час вашої міжнародної експансії. Управління місцевими зобов'язаннями, від переходу на обслуговування в Rabobank до щорічного подання звітності до KVK, стає передбачуваною частиною вашої стратегії зростання за умови чіткого дотримання процедур.
Створення вашої присутності в Нідерландах є вагомим кроком до глобальної мобільності. Ми готові допомогти забезпечити надійність вашої корпоративної структури та її відповідність законодавству з першого дня реєстрації.
Востаннє перевірено: вересень 2026 року
Поширені запитання
Чи потрібно мені їхати до Нідерландів, щоб зареєструвати Dutch BV?
Ні, вам не потрібно їхати до Нідерландів, щоб зареєструвати Dutch BV. Стандартний шлях дистанційної реєстрації для засновників з-поза меж ЄС передбачає легалізовану довіреність (Power of Attorney, PoA), за якою нідерландський нотаріус підписує установчий акт від вашого імені. Це дозволяє завершити весь процес у вашій країні проживання. Після подання та легалізації документів реєстрація зазвичай триває від трьох до п'яти робочих днів.
Який мінімальний статутний капітал для Dutch BV у 2026 році?
Мінімальний статутний капітал, необхідний для реєстрації Dutch BV у 2026 році, становить 0,01 євро. Цей низький поріг було встановлено для стимулювання підприємництва та спрощення процесу входу для міжнародних інвесторів. Ви можете випустити більше капіталу, якщо цього вимагає ваша бізнес-стратегія, проте встановлений законом мінімум залишається на цьому номінальному рівні. Цей капітал повинен бути сплачений на комерційний банківський рахунок компанії після успішної інкорпорації та реєстрації в KVK.
Скільки становить збір за реєстрацію нової компанії в KVK у 2026 році?
Одноразовий реєстраційний збір Торгово-промислової палати Нідерландів (KVK) у 2026 році становить 85,15 євро. Цей збір поширюється як на Dutch BV, так і на філію під час їх первинного внесення до торгового реєстру. Ви отримаєте рахунок-фактуру на цю суму невдовзі після того, як нотаріус або представник компанії завершить реєстраційну процедуру. Оплата гарантує офіційне визнання вашої юридичної особи та присвоєння унікального номера KVK, обов'язкового для всіх комерційних операцій у Нідерландах.
Які ставки корпоративного податку діють для нідерландської дочірньої компанії у 2026 році?
У 2026 фінансовому році ставки податку на прибуток підприємств (CIT) становлять 19% на оподатковуваний прибуток до 200 000 євро та 25,8% на прибуток, що перевищує цей поріг. Ці ставки мають значення для порівняння Dutch BV та філії, оскільки обидві структури зазвичай підлягають оподаткуванню CIT щодо доходів із джерелом походження в Нідерландах. Точне податкове планування є обов'язковим для управління цими зобов'язаннями, особливо з огляду на взаємодію між внутрішніми прибутками та міжнародними податковими угодами.
Чи може філія користуватися нідерландським звільненням від оподаткування участі (participation exemption)?
Нідерландське звільнення від оподаткування доходів від участі (participation exemption) доступне переважно компаніям-резидентам Нідерландів, таким як BV, що володіють відповідними кваліфікованими частками в інших організаціях. Оскільки філія є частиною іноземної материнської компанії, вона зазвичай не виступає аналогічним холдинговим інструментом для дочірніх компаній. Якщо ваша стратегія передбачає холдингову діяльність, у виборі між Dutch BV та філією перевага надається BV для забезпечення повного використання звільнення щодо дивідендів і приросту капіталу згідно із законодавством Нідерландів.
Яким є ліміт вирахування відсотків для нідерландських компаній у 2026 році?
У 2026 році ліміт вирахування відсотків встановлено на рівні 24,5% від EBITDA компанії. Це регулювання обмежує суму чистих процентних витрат, яку платник податків може вирахувати зі свого оподатковуваного прибутку в Нідерландах. Правило поширюється як на Dutch BV, так і на філії, що вважаються платниками податків для цілей корпоративного оподаткування. Це критичний фактор для підприємств зі значним внутрішнім або зовнішнім фінансуванням, оскільки він безпосередньо впливає на підсумковий оподатковуваний дохід.
Скільки часу займає отримання номера ПДВ для BV з іноземними власниками?
Отримання номера платника ПДВ для нідерландської юридичної особи з іноземними власниками зазвичай триває від 6 до 8 тижнів після подання первинної заяви. Податкова та митна служба Нідерландів (Belastingdienst) проводить ретельну перевірку запланованої діяльності компанії та її податкової присутності перед присвоєнням номера. Вам слід заздалегідь спланувати графік виходу на ринок, щоб активувати реєстрацію ПДВ до початку здійснення комерційної діяльності або імпорту товарів до країни.
Sources
- ICS Payroll - послуги з нарахування заробітної плати в Нідерландах
- KVK - Реєстрація в торговому реєстрі Нідерландів
- Business.gov.nl - Товариство з обмеженою відповідальністю (bv)
- Burgerlijk Wetboek Boek 2 (Цивільний кодекс Нідерландів, юридичні особи)
- Rijksoverheid - Підприємницька діяльність
- Belastingdienst - Ставки корпоративного податку
- Belastingdienst - Податки на фонд заробітної плати (loonheffingen)
- UWV - Обов'язки роботодавця
- SVB - Соціальне страхування в Нідерландах
- Belastingdienst - ПДВ (BTW) для підприємців
- Європейська комісія - Правила та ставки ПДВ
- De Nederlandsche Bank - Нагляд
- AFM - Ліцензії та реєстри
- RVO - Ведення міжнародного бізнесу
- Belastingdienst Douane - Митниця
- Суд ЄС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нідерланди
- ICLG - Закони та регуляторні акти про корпоративне врядування, Нідерланди
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |