


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-26 · Last reviewed 2026-08-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Заснування нідерландської компанії передбачає більше, ніж просто нотаріальний акт та реєстрацію в Торговельній палаті. У 2026 році податковий орган Нідерландів проводить сувору перевірку Dutch BV substance requirements, щоб переконатися, що суб'єкти господарювання демонструють реальну економічну діяльність. Простої наявності юридичної адреси недостатньо для того, щоб претендувати на переваги мережі з 95 конвенцій про уникнення подвійного оподаткування Нідерландів. Міжнародні засновники часто хвилюються, що їхня структура може бути класифікована як компанія-поштова скринька, що може призвести до відмови в наданні пільг за міжнародними договорами та застосування вищих ставок податку біля джерела.
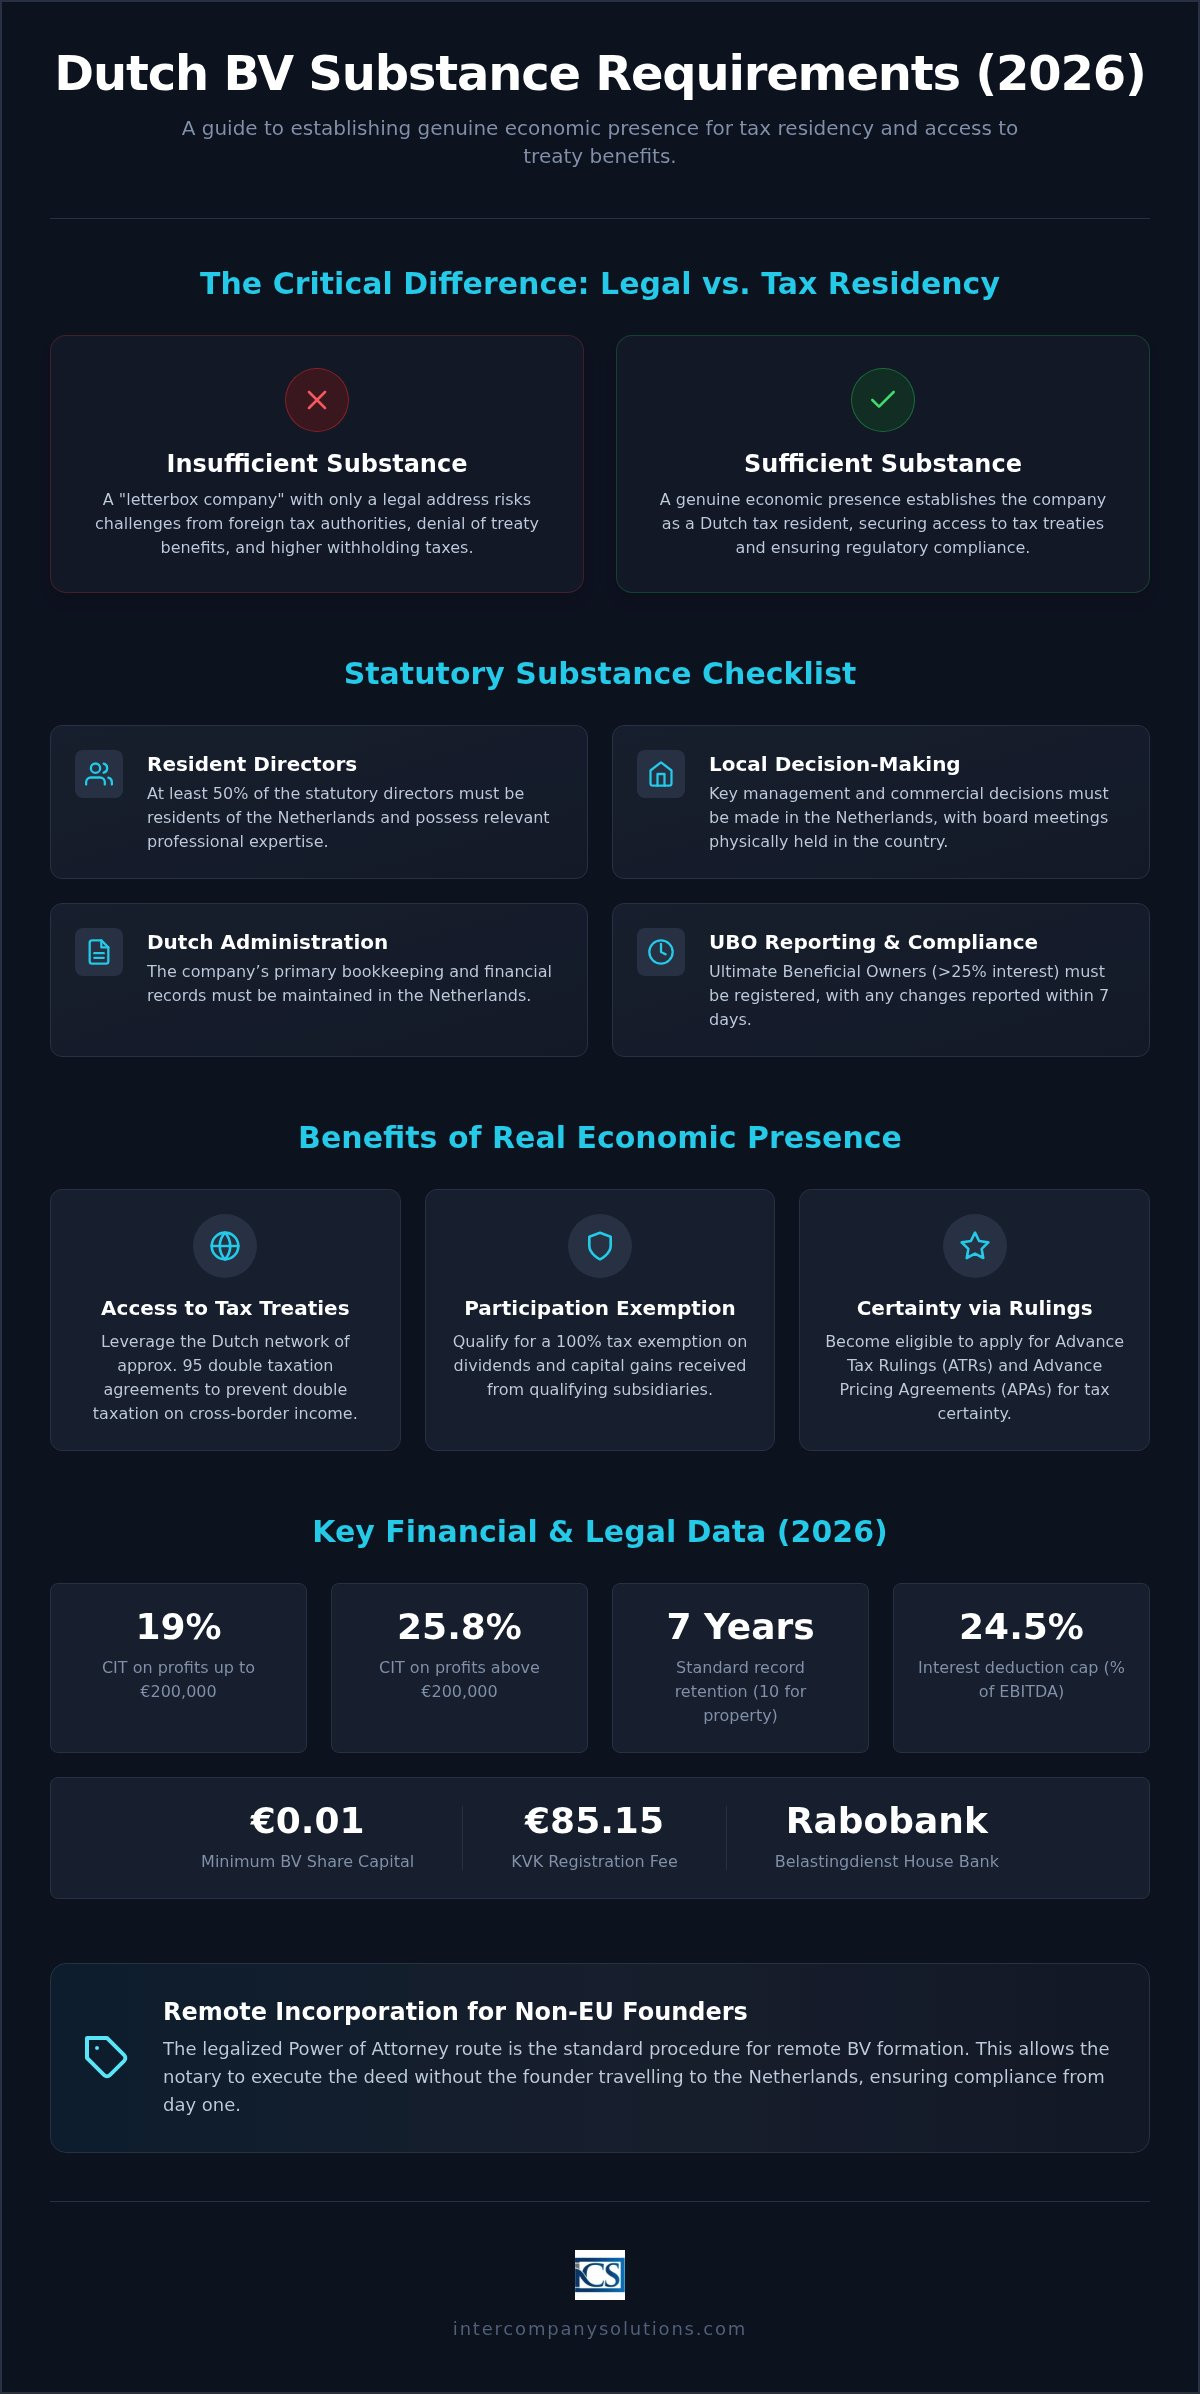
Ми розуміємо труднощі дистанційного управління бізнесом з одночасним дотриманням мінливих правил податкового резидентства. У цьому посібнику наведено детальний огляд економічної присутності, необхідної для отримання податкових пільг та забезпечення регуляторної відповідності. Ви знайдете чіткий контрольний список критеріїв економічної присутності, пояснення того, як ці фактори впливають на ставки корпоративного податку, такі як ставка 19% на прибуток до 200 000 євро та 25,8% на прибуток понад цю суму, а також підтвердження того, як дистанційне управління залишається можливим. Ми також розглядаємо конкретні порогові значення на 2026 рік, такі як обмеження на вирахування відсотків у розмірі 24,5% EBITDA та обов'язкове використання Rabobank як основного банку Belastingdienst з 1 травня 2026 року.
Key Takeaways
- Розрізняйте юридичне та податкове резидентство, щоб запобігти претензіям з боку іноземних податкових органів щодо економічної присутності вашої компанії.
- Виконуйте обов'язкові Dutch BV substance requirements, включаючи правило про те, що щонайменше 50% статутних директорів мають бути резидентами Нідерландів.
- Забезпечте доступ до міжнародних податкових конвенцій та податкових роз'яснень, отримавши офіційний сертифікат податкового резидентства (Residence Certificate) від Belastingdienst для уникнення подвійного оподаткування.
- Забезпечте реальну економічну присутність за допомогою найму місцевого персоналу та організації нарахування заробітної плати, замість того, щоб покладатися лише на поштову адресу.
- Завершіть процес реєстрації дистанційно за допомогою легалізованої довіреності, спеціально передбаченої для засновників з-поза меж ЄС, які не можуть приїхати до Нідерландів.
Розуміння корпоративної економічної присутності та податкового резидентства в Нідерландах
Корпоративна економічна присутність є показником реальної економічної діяльності та повноважень щодо прийняття рішень на території Нідерландів. Для міжнародних підприємців дотримання вимог щодо економічної присутності для Dutch BV має важливе значення для забезпечення визнання компанії законним податковим резидентом. Згідно з принципом «фікції інкорпорації», будь-яка компанія, створена відповідно до законодавства Нідерландів, вважається податковим резидентом Нідерландів. Однак іноземні податкові органи можуть оскаржити цей статус, якщо компанія не має реальної економічної присутності. Підтвердження економічної присутності запобігає класифікації BV як транзитної чи фіктивної компанії (компанії-поштової скриньки) відповідно до правил ОЕСР та ЄС щодо протидії ухиленню від сплати податків.
Податкова служба Нідерландів, Belastingdienst, визначає місце ефективного управління як основний фактор для встановлення податкового резидентства юридичної особи в контексті міжнародних договорів. Це передбачає перевірку того, де приймаються ключові комерційні та стратегічні рішення. Якщо рада директорів компанії проводить засідання за межами Нідерландів і не має місцевих директорів, вона ризикує втратити переваги, пов'язані з резидентством у Нідерландах, і може зіткнутися з міжнародним подвійним оподаткуванням.
Правові підстави для вимог щодо економічної присутності
Юридичне резидентство встановлюється через реєстрацію в Торговельній палаті (KVK), проте податкове резидентство вимагає відповідності спеціальним стандартам Belastingdienst. Міністерство фінансів встановлює законодавчі умови для юридичних осіб, які звертаються за отриманням попереднього податкового роз'яснення (Advance Tax Ruling, ATR), що тісно пов'язані з вимогами щодо економічної присутності для Dutch BV. Ці умови зазвичай вимагають наявності директорів-резидентів Нідерландів та ведення бухгалтерського обліку на місцевому рівні. Місцем ефективного управління є місце, де рада директорів збирається для виконання своїх обов'язків і де здійснюється щоденне управління. Компанії також повинні зберігати фінансову та адміністративну документацію протягом 7 років, або 10 років для нерухомого майна, щоб відповідати законодавству Нідерландів.
Переваги забезпечення реальної економічної присутності
Підтримання високого рівня економічної присутності відкриває для BV доступ до широкої мережі податкових конвенцій Нідерландів, яка налічує близько 95 угод про уникнення подвійного оподаткування. Ця мережа допомагає мінімізувати міжнародне подвійне оподаткування транскордонних доходів. Компанії з достатнім рівнем економічної присутності мають право на звільнення від оподаткування доходів від участі в капіталі (participation exemption), що передбачає 100% звільнення від оподаткування дивідендів та приросту капіталу від кваліфікованих дочірніх компаній. Юридичні особи також можуть подати заявку на укладення попереднього договору про ціноутворення (Advance Pricing Agreement, APA), щоб отримати податкову визначеність щодо методів трансфертного ціноутворення. Такий проактивний підхід у поєднанні з використанням Rabobank як банку Belastingdienst з 1 травня 2026 року зміцнює профіль компанії як добросовісного платника податків. Забезпечення належної економічної присутності гарантує можливість застосування ставок податку на прибуток підприємств (CIT) у розмірі 19% на прибуток до 200 000 євро та 25,8% на суми, що перевищують цей поріг.
Законодавчі вимоги щодо економічної присутності для компаній у Нідерландах
Законодавча база Нідерландів встановлює конкретні критерії, яким повинна відповідати юридична особа, щоб вважатися справжнім податковим резидентом. Ці вимоги щодо економічної присутності для Dutch BV узгоджені з планом дій ОЕСР BEPS, метою якого є запобігання розмиванню податкової бази та виведенню прибутку з-під оподаткування шляхом забезпечення реальних економічних зв'язків компаній із юрисдикціями їхнього декларованого резидентства. Основні законодавчі вимоги включають:
- Принаймні 50% від загальної кількості статутних директорів повинні бути резидентами Нідерландів.
- Компанія повинна підтримувати мінімальний статутний капітал у розмірі 0,01 євро для Dutch BV.
- Усі засідання ради директорів повинні проводитися в Нідерландах, де ключові управлінські рішення фіксуються в протоколах.
- Компанія повинна виконувати зобов'язання зі звітності щодо UBO, ідентифікуючи фізичних осіб із часткою понад 25%.
Критерії управління та прийняття рішень
Директори, які проживають у Нідерландах, повинні мати професійні знання та досвід, необхідні для ефективного виконання своїх обов'язків. Недостатньо мати директорів-резидентів, які виконують суто номінальні функції. Засідання ради директорів повинні передбачати фізичну присутність директорів або проводитися з використанням місцевої інфраструктури, щоб забезпечити перебування центру управління та прийняття рішень («mind and management») компанії в межах країни. Місцеве керівництво повинно мати автономні повноваження приймати юридично обов'язкові для компанії рішення без необхідності постійного схвалення з боку іноземних материнських структур. Документування таких засідань у детальних протоколах надає необхідну доказову базу для податкових перевірок.
Адміністративні стандарти та вимоги до звітності
Відповідність вимогам поширюється також на те, як компанія розпоряджається своїми внутрішніми даними та фінансовими зобов'язаннями. Бухгалтерська документація повинна зберігатися в Нідерландах щонайменше протягом 7 років, або 10 років у разі наявності нерухомого майна. Основний банківський рахунок компанії повинен управлятися з території країни. З 1 травня 2026 року Rabobank виступає офіційним обслуговуючим банком для Belastingdienst, що робить його логічним вибором для компаній, які прагнуть узгодити свої фінансові операції з місцевими стандартами.
Важливим, проте часто недооціненим елементом економічної присутності є прозорість структури власності. Компанії зобов'язані виконувати вимоги щодо звітності про кінцевих бенефіціарних власників (UBO), ідентифікуючи фізичних осіб, які володіють часткою понад 25%. Відповідно до законодавства Нідерландів, про будь-які зміни в інформації про UBO необхідно повідомити KVK протягом 7 днів. Неналежне ведення точного реєстру UBO може свідчити про відсутність внутрішнього контролю та стати підставою для перевірок податковими органами. Якщо вам потрібна допомога з поданням цих даних, ви можете звернутися до наших спеціалістів із комплаєнсу для перевірки вашої поточної структури.
Роль економічної присутності в отриманні доступу до податкових конвенцій та податкових роз'яснень
Іноземні податкові органи часто ретельно перевіряють Dutch BV, щоб переконатися, що вони не використовуються виключно для зловживання податковими конвенціями (treaty shopping). Щоб користуватися перевагами розгалуженої мережі Нідерландів з 95 угод, компанія повинна продемонструвати, що вона є дійсним податковим резидентом. Наявність встановленої законом економічної присутності є обов'язковою передумовою для отримання Сертифіката податкового резидентства від Belastingdienst. Без цього сертифіката іноземні юрисдикції можуть відмовити у застосуванні знижених ставок податку біля джерела на дивіденди, проценти або роялті. Недотримання вимог до економічної присутності Dutch BV часто призводить до відмови у звільненні від податку біля джерела відповідно до Директиви ЄС про материнські та дочірні компанії, особливо якщо структура визнається штучною.
Кондуїтні компанії, залучені до внутрішньогрупового фінансування або ліцензування, стикаються зі ще суворішою звітністю згідно з правилами ATAD 3. Ці правила спрямовані на організації з обмеженою економічною діяльністю, які переважно володіють активами або пропускають дохід транзитом. Якщо BV не відповідає мінімальним критеріям економічної присутності, вона може втратити право на податкові пільги та зіткнутися з підвищеними вимогами до прозорості на всій території Європейського Союзу. Така пильна увага робить життєво необхідним для міжнародних засновників підтримання функціональної присутності, що відповідає глобальним стандартам протидії ухиленню від оподаткування.
Попередні податкові узгодження (ATR) та економічна присутність
Belastingdienst забезпечує визначеність щодо майбутніх податкових позицій за допомогою попередніх податкових узгоджень (Advance Tax Rulings). Для отримання ATR заявник повинен відповідати всім законодавчим вимогам щодо економічної присутності. Якщо компанії бракує достатньої економічної присутності, податкова служба Нідерландів зобов'язана здійснити спонтанний обмін інформацією з іноземними податковими органами. Ця прозорість гарантує, що інші країни поінформовані про статус юридичної особи та можуть відповідно визначити податкові зобов'язання. Ведення належного бухгалтерського обліку для структур Dutch BV є критично важливою частиною цього процесу, оскільки воно забезпечує документальне підтвердження, необхідне для подання запиту на узгодження та доведення постійної відповідності вимогам.
Критерії економічної присутності для холдингових компаній
Інвестиційні холдингові структури повинні відповідати конкретним вимогам, щоб мати право на звільнення від оподаткування доходів від участі (participation exemption) щодо дивідендів та приросту капіталу. Недостатньо просто володіти акціями; компанія повинна активно управляти своїми активами. Демонстрація такої діяльності часто вимагає здійснення місцевих витрат на управління або наявності заробітної плати місцевим працівникам. У 2026 році ліміт на вирахування процентних витрат залишається на рівні 24,5% від EBITDA, що обмежує вирахування чистих процентних витрат для компаній зі значною заборгованістю. Забезпечення функціонального офісу та директорів-резидентів для вашої холдингової компанії допомагає довести, що компанія не є суто номінальною структурою, захищаючи її право на участь у пільговому режимі та мінімізуючи ризик міжнародних податкових спорів.
Практична реалізація економічної присутності
Відповідність вимогам до економічної присутності Dutch BV означає вихід за межі етапу первинного заснування до активної, документально підтвердженої діяльності. Belastingdienst очікує бачити компанію, яка функціонує в межах нідерландської економіки, здійснюючи операційні витрати та самостійно керуючи своїми справами на місцевому рівні. Ця економічна присутність перевіряється за допомогою фінансової документації, яка повинна зберігатися протягом 7 років, або 10 років для нерухомого майна. Подання річної фінансової звітності до KVK протягом 12 місяців після закінчення фінансового року є обов'язковим кроком, який підтверджує, що компанія є активним і прозорим суб'єктом. З 1 травня 2026 року Rabobank є банком першого вибору (house bank) для податкової служби Нідерландів, що робить його пріоритетним вибором для проведення цих місцевих операцій.
Працівники та дотримання вимог щодо заробітної плати
Наймання місцевого персоналу є одним із найефективніших способів зміцнити профіль економічної присутності міжнародного бізнесу. Коли компанія працевлаштовує працівників у Нідерландах, це демонструє, що функціональні завдання та створення доданої вартості відбуваються на місцевому рівні. Використання payroll services Netherlands гарантує нарахування та сплату всіх податків на заробітну плату та внесків на соціальне страхування згідно з місцевим законодавством. Для відповідних критеріям іноземних працівників може застосовуватися 30% податкове відшкодування (30% ruling), яке дозволяє роботодавцю надавати неоподатковувану компенсацію екстериторіальних витрат. Цей стимул робить Нідерланди привабливим місцем для залучення профільних спеціалістів для управління вашою діяльністю в Нідерландах.
Функціональний аналіз та створення вартості
Функціональний профіль компанії повинен відповідати задекларованій економічній присутності, щоб витримати перевірки як нідерландських, так і іноземних податкових органів. Якщо компанія стверджує, що управляє високовартісною інтелектуальною власністю або складними фінансовими інструментами, вона повинна мати місцеву експертизу та інфраструктуру для підтвердження цих тверджень. Це включає ведення місцевого бухгалтерського обліку та забезпечення повної відповідності вимогам щодо BTW, ставки якого зазвичай становлять 21% або 9% залежно від товарів чи послуг. Під час первинної реєстрації сплачується одноразовий реєстраційний збір KVK у розмірі €85,15 (2026 рік). Забезпечення відповідності вашої фактичної діяльності юридичній структурі є життєво необхідним для компаній, які прагнуть скористатися ставками корпоративного податку (CIT) у розмірі 19% на перші €200 000 прибутку та 25,8% на суму понад цей поріг. Компанія також повинна стежити за точністю даних щодо UBO, оскільки про будь-які зміни необхідно повідомляти KVK протягом 7 днів.
Підтримання відповідності вимогам під час процесу дистанційної реєстрації компанії
Для засновників з-поза меж ЄС найефективнішим шляхом для виходу на ринок є процедура на підставі легалізованої довіреності (POA). Цей процес дозволяє дистанційно заснувати компанію без необхідності для засновника приїжджати до Нідерландів. Нідерландський нотаріус посвідчує установчий акт на основі легалізованих документів, наданих засновником. Хоча юридичне створення відбувається швидко, дотримання вимог щодо економічної присутності Dutch BV має бути пріоритетом від самого початку. Завчасне планування присутності гарантує успішне подання подальших заяв на отримання номерів ПДВ та реєстрацій EORI, оскільки Belastingdienst оцінює функціональну присутність юридичної особи перед видачею цих ідентифікаторів.
Резидентна BV, яка відповідає всім стандартам комплаєнсу, користується стандартними ставками податку на прибуток підприємств (CIT) у розмірі 19% на прибуток до 200 000 євро та 25,8% на будь-яку суму, що перевищує цей поріг. Ці ставки застосовуються за умови, що компанія зберігає своє податкове резидентство завдяки активному управлінню та прийняттю рішень на місцевому рівні. Компанія також повинна дотримуватися зобов'язань щодо звітності про UBO, встановлюючи будь-яку фізичну особу з часткою понад 25% та повідомляючи KVK про будь-які зміни протягом 7 днів. Встановлення статутного капіталу на мінімальному рівні 0,01 євро є поширеною практикою на цьому етапі, хоча операційний бюджет повинен залишатися пропорційним до господарської діяльності.
Графік дистанційної реєстрації
Початкове створення Dutch BV за процедурою POA зазвичай триває 3-5 робочих днів після отримання легалізованих документів. Цей етап включає нотаріальне посвідчення та обов'язкову реєстрацію в KVK, одноразовий збір за яку у 2026 році становить 85,15 євро. Проте перехід до повної податкової відповідності вимагає більше часу. Для юридичних осіб, що належать іноземним власникам, процес реєстрації платником ПДВ зазвичай триває 6-8 тижнів. Протягом цього періоду компанії слід завершити місцеве адміністративне налаштування, включно з відкриттям рахунку в Rabobank, який з 1 травня 2026 року є основним розрахунковим банком Belastingdienst.
Стратегічні рекомендації для міжнародних підприємців
Міжнародні власники бізнесу повинні застосовувати методичний підхід до корпоративного адміністрування в Нідерландах. Вимоги можуть суттєво відрізнятися для засновників з ЄС та з-поза меж ЄС, зокрема щодо дозволів на роботу та правил резидентства директорів. Хоча дистанційне заснування є стандартом для нерезидентів, саме збереження керівного центру («mind and management») компанії в Нідерландах забезпечує довгострокові переваги за податковими угодами. Проактивне управління вимогами щодо економічної присутності Dutch BV запобігає ризику визнання компанії поштовою скринькою іноземними податковими органами та забезпечує належне зберігання документації протягом необхідних 7 років.
Останнє оновлення: серпень 2026 року
Захист вашого нідерландського корпоративного майбутнього завдяки стратегічному комплаєнсу
Дотримання вимог щодо економічної присутності Dutch BV гарантує, що ваша юридична особа залишатиметься визнаним податковим резидентом, захищаючи ваше право на звільнення від оподаткування участі та доступ до широкої мережі податкових угод. Перехід від простої реєстрації до активного податкового управління є найефективнішим способом уникнути ризиків, пов'язаних зі статусом фіктивної фірми-оболонки. Документуючи локальні рішення та підтримуючи функціональну присутність, ви створюєте стабільну основу для міжнародного зростання.
Intercompany Solutions є лідером ринку у сфері реєстрації компаній у Нідерландах з 2015 року. Ми спеціалізуємося на дистанційному створенні бізнесу для підприємців з-поза меж ЄС та надаємо комплексну підтримку в бухгалтерському обліку та поданні звітності з CIT, щоб забезпечити відповідність вашого бізнесу вимогам законодавства. Наші фахівці поєднують початкове заснування з подальшим дотриманням регуляторних вимог, гарантуючи точне управління вашими професійними інтересами.
Ми з нетерпінням чекаємо на можливість посприяти вашому виходу на ринок Нідерландів та підтримати ваш довгостроковий операційний успіх.
Останнє оновлення: серпень 2026 року
Поширені запитання
Які мінімальні вимоги щодо економічної присутності для Dutch BV у 2026 році?
Основні вимоги включають наявність щонайменше 50% директорів-резидентів Нідерландів, прийняття ключових рішень ради директорів у Нідерландах та зберігання локальної бухгалтерської документації протягом 7 років. Компанія також повинна використовувати рахунок у місцевому банку. З 1 травня 2026 року основним розрахунковим банком Belastingdienst є Rabobank. Ці критерії гарантують, що BV розглядатиметься як реальна економічна одиниця, а не як фірма-оболонка, створена для ухилення від сплати податків.
Чому економічна присутність необхідна для застосування податкових угод Нідерландів?
Економічна присутність необхідна для підтвердження того, що компанія є справжнім податковим резидентом Нідерландів, а не штучною структурою, створеною для зловживання податковими конвенціями. За відсутності достатньої економічної присутності іноземні податкові органи можуть відмовити у наданні пільг за 95 угодами про уникнення подвійного оподаткування, які діють у Нідерландах. Дотримання вимог щодо економічної присутності Dutch BV є обов'язковим для отримання сертифіката податкового резидентства (Residence Certificate), який підтверджує ваше право на знижені ставки податку на доходи нерезидентів.
Чи можна управляти Dutch BV дистанційно, дотримуючись правил економічної присутності?
Так, дистанційне управління можливе, але керівний центр («mind and management») повинен залишатися в Нідерландах. Це означає, що ключові стратегічні рішення мають прийматися та документуватися під час засідань ради директорів, що проводяться на території Нідерландів. Хоча засновники можуть проживати за кордоном, щонайменше половина статутних директорів мають бути резидентами Нідерландів. Засновники з-поза меж ЄС часто використовують процедуру на підставі легалізованої довіреності для створення компанії, що дозволяє зареєструвати юридичну особу без поїздки до країни.
Як Belastingdienst перевіряє корпоративну економічну присутність?
Податкова служба Нідерландів оцінює різні показники економічної діяльності, такі як місце проведення засідань ради директорів, резидентство директорів та наявність локальних операційних витрат. Вони також перевіряють, чи веде компанія бухгалтерський облік у Нідерландах і чи подає річну фінансову звітність до KVK протягом 12 місяців після закінчення звітного року. Точна звітність щодо UBO для будь-якої особи з часткою понад 25% також є важливою складовою процесу перевірки.
У чому різниця між статутною присутністю та реальною економічною присутністю?
Статутна присутність стосується мінімальних юридичних вимог, таких як наявність директорів-резидентів та місцевої юридичної адреси. Реальна економічна присутність є глибшим поняттям, яке вимагає від компанії виконання функціональних завдань та здійснення операційних витрат, пропорційних її господарській діяльності. Хоча для BV достатньо капіталу в розмірі 0,01 євро, вона повинна довести, що створення вартості відбувається на місцевому рівні. Ця відмінність має вирішальне значення для компаній, які прагнуть застосовувати ставки CIT у розмірі 19% та 25,8%.
Чи існують відмінні вимоги щодо економічної присутності для холдингової компанії в Нідерландах?
Холдингові компанії підлягають особливій перевірці з метою підтвердження, що вони не є просто транзитними посередниками для внутрішньогрупового фінансування або ліцензування. Щоб претендувати на звільнення від оподаткування участі для дивідендів, холдинг повинен здійснювати активне управління своїми дочірніми структурами. Це часто передбачає наявність витрат на місцеве управління або заробітну плату працівників. У 2026 році такі юридичні особи також повинні дотримуватися ліміту на вирахування відсотків, який становить 24,5% від EBITDA або поріг у 1 мільйон євро.
Якими є наслідки недотримання стандартів економічної присутності в Нідерландах?
Недотримання цих стандартів може призвести до відмови в наданні переваг за податковими угодами та застосування вищих ставок податку у джерела виплати до транскордонних платежів. Belastingdienst також може ініціювати спонтанний обмін інформацією з іноземними податковими органами, якщо економічна присутність буде визнана недостатньою. Крім того, компанії можуть втратити доступ до попередніх податкових узгоджень (Advance Tax Rulings). Дотримання вимог щодо економічної присутності Dutch BV захищає компанію від класифікації як поштової скриньки за правилами ЄС щодо протидії ухиленню від сплати податків.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |