


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-17 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Неподання річної звітності до Kamer van Koophandel (KVK) протягом встановленого законом дванадцятимісячного строку може призвести до особистої відповідальності директорів, навіть тих, хто керує своїми компаніями з-за кордону. Підтримання комплаєнсу вимагає не просто дотримання дедлайну; воно передбачає точну синхронізацію фінансової звітності, податкових декларацій та адміністративних оновлень. Розуміння специфічних вимог до річної звітності Dutch BV є важливим для будь-якого іноземного підприємця, який бажає уникнути штрафів і захистити свою корпоративну вуаль у 2026 році.
Ви, ймовірно, розумієте, що нідерландське регуляторне середовище є суворим і вимагає ретельної уваги до деталей. Цей посібник спрощує цю складність, надаючи чіткий календар комплаєнсу на 2026 фінансовий рік. Ми окреслили точні терміни подання фінансової звітності, ставки податку на прибуток підприємств (CIT) у розмірі 19% до 200 000 євро та 25,8% понад цю суму, а також необхідні кроки для підтримки реєстру UBO в актуальному стані. Дотримуючись цього структурованого огляду, ви зможете забезпечити виконання вашою нідерландською юридичною особою статутних обов'язків, поки ви зосереджуєтесь на міжнародному зростанні.
Ключові висновки
- Визначте терміни виконання вимог щодо річної звітності Dutch BV, забезпечивши подання річної звітності до KVK протягом 12 місяців після закінчення року.
- Визначте зобов'язання щодо сплати податку на прибуток підприємств на 2026 рік, які становлять 19% до 200 000 євро та 25,8% понад цей поріг.
- Впровадьте систему ведення обліку, за якої адміністративні документи зберігаються протягом 7 років або 10 років для документації щодо нерухомого майна.
- Підтримуйте актуальність реєстру UBO, повідомляючи про зміни протягом 7 днів щодо будь-якої фізичної особи, частка участі якої перевищує 25%.
- Керуйте всіма офіційними поданнями дистанційно через механізм легалізованої довіреності за допомогою професійних бухгалтерських та секретарських послуг.
Зміст
Законодавча база для річної звітності Dutch BV
Dutch BV діє як окрема юридична особа. Цей статус забезпечує обмежену відповідальність для її акціонерів, але він також накладає суворі зобов'язання щодо прозорості. Цивільний кодекс Нідерландів, зокрема Книга 2, встановлює правову основу для таких розкриттів інформації. Дотримання вимог до річної звітності Dutch BV не є необов'язковим; це встановлений законом обов'язок, покликаний захистити кредиторів, акціонерів та суспільні інтереси.
Рада директорів несе повну відповідальність за забезпечення точності та своєчасного подання всієї фінансової та адміністративної звітності. Якщо компанія не виконує ці зобов'язання, наслідки є серйозними. Директори можуть отримати адміністративні штрафи від Belastingdienst або KVK. У разі банкрутства недотримання стандартів звітності може призвести до презумпції неналежного управління з боку директорів, що потенційно веде до особистої відповідальності за боргами компанії.
Класифікація вашої BV: мікро, малі, середні або великі
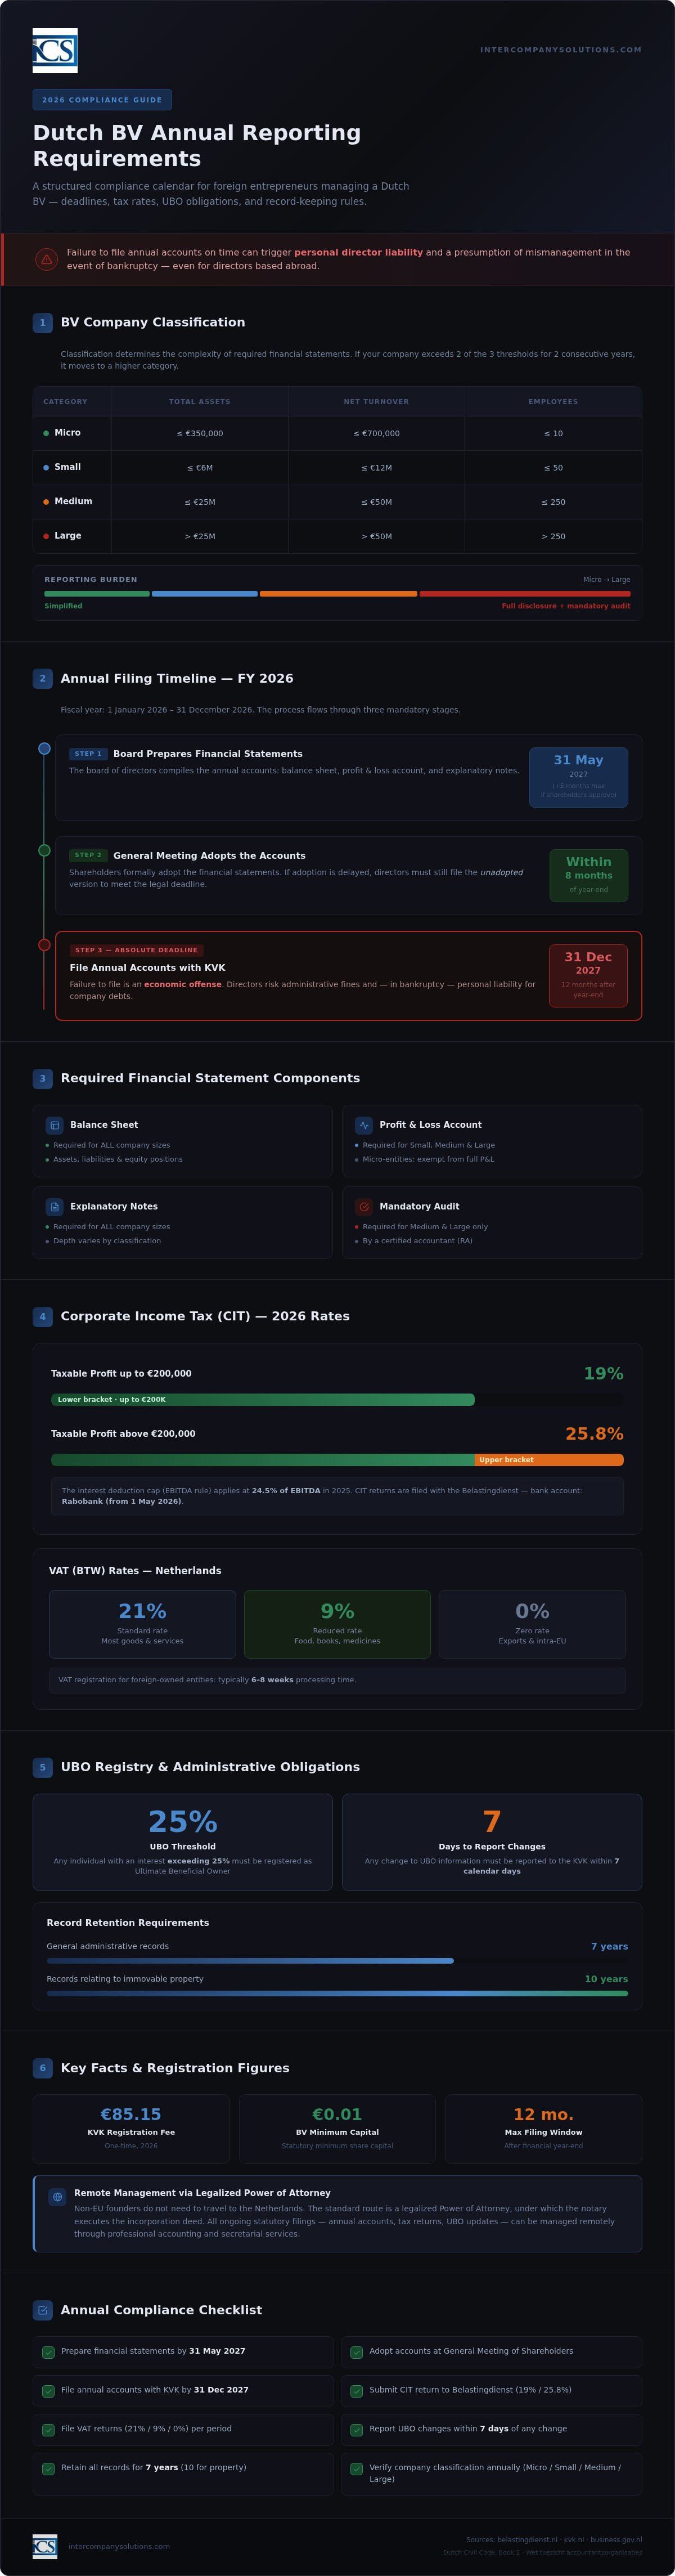
Уряд Нідерландів класифікує компанії за чотирма категоріями: мікро, малі, середні та великі. Ця класифікація залежить від трьох конкретних критеріїв: загальної вартості активів, чистого річного обороту та середньої кількості працівників. Більшість іноземних підприємців, які запускають Dutch BV, починають у категоріях мікро- або малих підприємств.
Класифікація має велике значення, оскільки вона визначає складність фінансової звітності, яку ви повинні підготувати. Мікро- та малі підприємства користуються спрощеними режимами звітності, що вимагають меншої кількості приміток до звітності та менш деталізованих балансів. Якщо ваша компанія перевищує два з трьох порогових значень протягом двох років поспіль, вона переходить до вищої категорії, що збільшує обсяг розкриття інформації та потенційно вимагає обов'язкового аудиту сертифікованим аудитором.
Роль Торгово-промислової палати Нідерландів (KVK)
Kamer van Koophandel (KVK) служить офіційним реєстром для всіх нідерландських корпоративних утворень. Це центральний пункт для подання річної звітності, що робить цю інформацію загальнодоступною. Така прозорість дозволяє потенційним партнерам і кредиторам перевірити фінансовий стан бізнесу перед укладенням угод. Надання цих даних є фундаментальною частиною вимог до річної звітності Dutch BV.
Для нових суб'єктів господарювання, створених у 2026 році, реєстраційний збір KVK є одноразовим платежем у розмірі €85.15. Після реєстрації BV повинна підтримувати актуальність своїх записів у Торговому реєстрі. Це включає підтримку актуальності реєстру UBO, де має бути ідентифікована будь-яка фізична особа з часткою участі понад 25%. Офіційна документація, включаючи ці подання, повинна зберігатися протягом 7 років, тоді як документація, пов'язана з нерухомим майном, вимагає 10-річного терміну зберігання.
Підготовка та подання річної фінансової звітності
Фінансовий рік для Dutch BV зазвичай збігається з календарним роком, починаючись 1 січня та закінчуючись 31 грудня. Якщо статут вашої компанії не передбачає іншого фінансового періоду, ви повинні дотримуватися цього стандартного циклу. Процес звітності починається з підготовки річної звітності радою директорів. Після підготовки цієї звітності її необхідно подати на затвердження загальним зборам акціонерів. Після затвердження остаточну звітність необхідно подати до Kamer van Koophandel (KVK) для виконання зобов'язань юридичної особи щодо прозорості.
Стандартні терміни подання звітності на 2026 рік
Для фінансового року, що закінчується 31 грудня 2026 року, рада директорів повинна підготувати фінансову звітність до 31 травня 2027 року. Законодавство Нідерландів дозволяє спеціальне продовження цього етапу підготовки на строк до п'яти місяців, якщо це схвалено акціонерами. Таке продовження часто необхідне для складних міжнародних структур, але воно не змінює остаточний термін оприлюднення. Кінцевий термін подання річної звітності до KVK становить 12 місяців після закінчення фінансового року. Для 2026 фінансового року цією датою є 31 грудня 2027 року.
Суворе дотримання цих дат є критично важливим. Якщо акціонери не затвердять звітність вчасно, директори все одно повинні подати незатверджену версію звітності для виконання вимоги щодо 12-місячного терміну. Неподання звітності становить економічне правопорушення і може призвести до значних штрафів. Ви можете зв'язатися з нашою спеціалізованою командою, щоб скоординувати ці терміни та забезпечити своєчасне виконання вимог щодо річної звітності вашої Dutch BV.
Складові частини фінансового звіту
Конкретний перелік документів, необхідних для щорічного подання, залежить від того, чи класифікується ваша BV як мікро-, мале, середнє або велике підприємство. Як мінімум, усі компанії повинні надати баланс та примітки до нього. Малі компанії та більші підприємства також повинні включати звіт про прибутки та збитки. Хоча мікропідприємства звільнені від публікації даних про прибутки та збитки, вони все одно зобов'язані вести цей облік для внутрішнього адміністрування та податкових зобов'язань.
- Мікро- та малі: спрощений баланс та обмежені примітки. Аудит не вимагається.
- Середні та великі: повний баланс, звіт про прибутки та збитки, а також звіт керівництва.
- Вимоги щодо аудиту: застосовуються лише до компаній, які відповідають двом із трьох законодавчо встановлених критеріїв щодо розміру активів, обороту та кількості працівників.
Документація повинна зберігатися протягом 7 років у форматі, доступному для перевірки нідерландськими органами влади. Для юридичних осіб, які володіють нерухомим майном, цей строк зберігання збільшується до 10 років. Забезпечення точного складання цих складових є ключовою умовою підтримки належного статусу вашої компанії в Нідерландах.
Дотримання вимог щодо податку на прибуток підприємств (CIT) та ПДВ (VAT) у 2026 році
Податок на прибуток підприємств (CIT) є обов'язковим для щорічного декларування для кожної Dutch BV, незалежно від її розміру або рівня діяльності. Якщо попередній розділ стосувався публічного розкриття інформації через KVK, то декларації з CIT подаються безпосередньо до Belastingdienst (податкової служби Нідерландів). Ці декларації повинні точно відображати оподатковуваний прибуток компанії, який часто відрізняється від комерційного прибутку, зазначеного в річній звітності, через специфічні податкові коригування, передбачені податковим законодавством Нідерландів.
Податкові ставки та порогові значення на 2026 рік
Нідерландська система оподаткування прибутку підприємств використовує дворівневу шкалу ставок. Для 2026 фінансового року ставки залишаються стабільними, щоб забезпечити передбачувані умови для міжнародних інвесторів. Такий багаторівневий підхід гарантує, що малі підприємства та стартапи отримують вигоду від нижчого податкового навантаження на початковий прибуток.
| Діапазон оподатковуваного прибутку | Застосовна ставка CIT (2026 рік) |
|---|---|
| До €200 000 | 19% |
| Понад €200 000 | 25.8% |
Окрім базових ставок, директори повинні враховувати специфічні обмеження щодо вирахувань. Ліміт вирахування відсотків становить 24,5% від EBITDA на період 2026 року. Це правило запобігає надмірному борговому навантаженню та є критично важливим компонентом вимог до щорічної звітності Dutch BV для компаній зі значним фінансуванням. Крім того, дотримання вимог щодо податку на додану вартість (VAT) є життєво необхідним. Більшість BV подають декларації з VAT щокварталу, хоча Belastingdienst може вимагати щомісячного подання для суб'єктів з великими обсягами операцій. Для суб'єктів з іноземною власністю реєстрація платником VAT зазвичай триває 6-8 тижнів. Стандартні ставки VAT становлять 21%, 9% або 0%, залежно від характеру товарів чи послуг, що надаються.
Процедури здійснення платежів та зміна банку Belastingdienst
Подання декларації - це лише перша половина дотримання нормативних вимог; подальший платіж має надійти до органів влади належними каналами. Відбулася суттєва процедурна зміна, якої повинні дотримуватися всі директори. З 1 травня 2026 року основним обслуговуючим банком Belastingdienst є Rabobank. Усі платежі з CIT, VAT або податку на заробітну плату необхідно надсилати на оновлені номери IBAN, пов'язані з цією установою, щоб гарантувати їх правильну обробку.
Під час здійснення платежу ви повинні вказувати точне платіжне призначення, зазначене в податковому повідомленні-рішенні. Цей 16-значний код гарантує, що кошти будуть зараховані в рахунок погашення саме вашого податкового боргу. Без цього референсу системи Belastingdienst можуть не розпізнати транзакцію, що призведе до нерозподілених коштів і потенційних штрафів за несвоєчасну сплату, навіть якщо гроші списалися з вашого рахунку вчасно. Збереження чіткої історії таких платежів є обов'язковим, оскільки для виконання аудиторських вимог комерційна документація повинна зберігатися протягом 7 років. Професійні бухгалтерські та податкові послуги можуть допомогти керувати цим електронним поданням звітності та графіками платежів для забезпечення постійної відповідності нормативним вимогам.
Законодавчі адміністративні зобов'язання та реєстр UBO
Окрім публічного подання фінансової звітності та податкових декларацій, кожна Dutch BV повинна вести повноцінний внутрішній облік та документообіг. Таке ведення обліку слугує доказовою базою для всіх фінансових розкриттів і податкових позицій. Відповідно до нідерландського законодавства, ділова документація повинна зберігатися не менше 7 років у читабельному та доступному форматі. Це включає всі первинні документи, такі як рахунки-фактури, банківські виписки, договори та листування. Якщо ваша BV володіє нерухомим майном або управляє ним, закон вимагає тривалішого строку зберігання всієї відповідної документації - 10 років. Це внутрішнє ведення обліку є фундаментальним компонентом вимог до щорічної звітності Dutch BV, контроль за яким директори повинні здійснювати протягом усього року.
Ведення корпоративного обліку
Сучасні Dutch BV зазвичай віддають перевагу цифровому зберіганню своєї документації. Belastingdienst дозволяє вести облік у цифровому форматі за умови гарантування цілісності та автентичності даних, а також постійної доступності записів для перевірки. Повноцінне ведення обліку не обмежується реєстром транзакцій; воно має охоплювати всі первинні докази, що підтверджують фінансовий стан компанії. Для підприємців, які прагнуть вийти за межі базового документообігу та використовувати бізнес-аналітику, ознайомтеся з Momentum One щодо спеціалізованих консультацій з обробки даних та аналітики. Більш детальну інформацію про ці стандарти ви знайдете в нашому посібнику з бухгалтерського обліку для Dutch BV: дотримання вимог та податкові зобов'язання.
Директори повинні забезпечити резервне копіювання цифрових архівів і стежити за тим, щоб перехід від фізичних носіїв до цифрових не призвів до втрати метаданих, необхідних для цілей аудиту. Неможливість надати повний пакет документації під час податкової перевірки може призвести до перенесення тягаря доказування. У таких випадках податкові органи можуть оцінити ваші зобов'язання на основі власних розрахунків, що часто призводить до вищих сум податкових нарахувань. Належне ведення та впорядкування документації - найефективніший спосіб захистити фіскальні інтереси компанії.
Реєстр кінцевих бенефіціарних власників (UBO) - це обов'язкова система розкриття інформації, призначена для запобігання відмиванню коштів та забезпечення корпоративної прозорості. Для Dutch BV будь-яка фізична особа, яка володіє понад 25% акцій, прав голосу або частки власності, вважається UBO. Це стосується як прямого, так і непрямого контролю, наприклад, через частки, що утримуються через холдингову компанію чи фонд. Хоча деякі дані про UBO є відкритими для громадськості, зокрема ім'я та характер участі, більш конфіденційна інформація, як-от ідентифікаційний номер громадянина (BSN) та адреса проживання, залишається закритою та доступною лише уповноваженим органам.
Критично важливим аспектом вимог до щорічної звітності Dutch BV є зобов'язання підтримувати актуальність даних у цьому реєстрі. Про будь-які зміни в інформації про UBO, такі як відчуження часток або зміна адреси проживання власника, необхідно повідомляти KVK протягом 7 днів. Це значно коротший термін, ніж строки щорічного подання звітності, і він вимагає проактивного контролю з боку ради директорів. Протягом 2026 року KVK та Bureau Economische Handhaving (BEH) продовжуватимуть ретельно контролювати дотримання вимог реєстру. Неповідомлення про зміни протягом 7-денного періоду є економічним правопорушенням, яке може призвести до адміністративних штрафів або кримінального переслідування.
Дистанційне забезпечення відповідності нідерландським вимогам з ICS
Управління нідерландською компанією з-за кордону вимагає надійного місцевого партнера. З моменту нашого заснування у 2015 році ми допомогли понад 1000 іноземних підприємців підтримувати належний корпоративний статус. Варіант із легалізованою довіреністю дозволяє директорам-нерезидентам виконувати всі вимоги щодо щорічної звітності Dutch BV без необхідності здійснювати поїздки до Нідерландів. Такий дистанційний підхід гарантує, що статутні зобов'язання, від первинного оформлення акта до подання річної фінансової звітності, виконуються з ретельною точністю фахівцями, які знають місцеве адміністративне середовище.
Абонентські бухгалтерські та податкові послуги
Ефективне дотримання регуляторних вимог починається з послідовного ведення бухгалтерського обліку протягом року. Спеціальний договір на бухгалтерський супровід спрощує звітний цикл 2026 року, гарантуючи внесення всіх операцій у режимі реального часу. Таке проактивне управління даними забезпечує безперешкодний перехід від завершення фінансового року 31 грудня до складання річної фінансової звітності. Наша команда координує підготовку цих звітів і забезпечує подання декларацій з податку на прибуток підприємств (CIT) відповідно до багаторівневих ставок 19% та 25,8%. Для компаній з активним персоналом у Нідерландах інтеграція послуг з розрахунку заробітної плати гарантує, що податок на фонд оплати праці та внески на соціальне страхування будуть узгоджені з річною корпоративною звітністю.
Експертний супровід для міжнародних засновників
Нідерландське регуляторне середовище є структурованим, але потребує спеціальних місцевих знань. Ми виступаємо сполучною ланкою для директорів-нерезидентів, забезпечуючи процедурну чіткість, необхідну для ефективного управління BV. Це включає моніторинг реєстру UBO, щоб гарантувати повідомлення про будь-які зміни протягом обов'язкового 7-денного строку. Ми також перевіряємо, щоб усі податкові платежі спрямовувалися до Rabobank, який є обслуговуючим банком Belastingdienst з 1 травня 2026 року. Такий рівень нагляду запобігає адміністративним помилкам, які можуть призвести до штрафів або відповідальності директорів.
Надійність і точність є основами нашої консалтингової роботи. Довіряючи виконання вимог щодо річної звітності вашої Dutch BV досвідченим фахівцям, ви зберігаєте бездоганну корпоративну історію та захищаєте репутацію компанії на європейському ринку. Наша команда здійснює постійний моніторинг даних KVK, щоб ваша юридична особа зберігала належний статус протягом усього фінансового року. Запрошуємо зв'язатися з нашими спеціалістами для отримання безкоштовної первинної консультації, щоб обговорити ваші конкретні потреби щодо комплаєнсу на 2026 рік.
Останній перегляд: жовтень 2023 року
Забезпечення належного статусу вашої Dutch BV на 2026 рік і надалі
Дотримання вимог до річної звітності Dutch BV є наріжним каменем успішної міжнародної комерційної діяльності. Забезпечуючи подання вашої річної фінансової звітності до KVK протягом 12 місяців після закінчення фінансового року та спрямування платежів з податку на прибуток підприємств (CIT) на оновлені рахунки Rabobank, ви захищаєте свою компанію від адміністративних штрафів. Підтримання актуальності реєстру UBO шляхом внесення змін протягом семи днів і дотримання семирічного строку зберігання документації додатково зміцнюють ваш стан відповідності нормативним вимогам. Ці кроки є обов'язковими для будь-якого директора, який керує нідерландською юридичною особою з-за кордону.
Надавши послуги понад 2 000 засновників по всьому світу, ми пропонуємо експертні знання, необхідні для дистанційного управління цими складними процедурами подання звітності. Наша команда може забезпечити реєстрацію Dutch BV всього за 3-5 робочих днів, а наша 100% гарантія задоволення забезпечує захист ваших професійних інтересів із найвищим ступенем точності. Незалежно від того, чи потрібна вам допомога з річними податковими деклараціями або постійна секретарська підтримка, наша команда забезпечує стабільну динаміку, необхідну для підтримання належної правової відповідності вашого бізнесу. Ми з нетерпінням чекаємо на можливість сприяти вашому подальшому зростанню на нідерландському ринку.
Останній перегляд: жовтень 2023 року
Часті запитання
Який кінцевий строк подання річної фінансової звітності Dutch BV у 2026 році?
Річна фінансова звітність має бути подана до KVK протягом 12 місяців після закінчення фінансового року. Для стандартного фінансового року, що закінчується 31 грудня 2026 року, абсолютним кінцевим строком для публікації є 31 грудня 2027 року. Цей період включає початкові п'ять місяців на підготовку та будь-які затверджені відстрочки. Пропуск цієї кінцевої дати вважається економічним правопорушенням і може призвести до особистої відповідальності директора або адміністративних штрафів від Торгово-промислової палати.
Чи потрібен мені нідерландський аудитор для річної звітності моєї малої BV?
Більшість малих і мікро-BV не потребують обов'язкового аудиту сертифікованим аудитором. Аудит необхідний лише в тому випадку, якщо ваша компанія відповідає щонайменше двом із трьох критеріїв: активи на суму понад 6 мільйонів євро, чистий оборот понад 12 мільйонів євро або середня кількість працівників від 50 осіб. Оскільки більшість стартапів не досягають цих порогових значень, вони можуть виконувати вимоги щодо річної звітності Dutch BV за допомогою спрощеної фінансової звітності, яка не містить аудиторського висновку.
Які ставки корпоративного податку для нідерландської компанії у 2026 році?
Ставки податку на прибуток підприємств (CIT) на 2026 рік становлять 19% на оподатковуваний прибуток до 200 000 євро та 25,8% на будь-який прибуток, що перевищує цю суму. Ці ставки застосовуються до всіх Dutch BV, незалежно від того, чи є акціонери резидентами або нерезидентами. Директори повинні забезпечити щорічне подання податкових декларацій до Belastingdienst та відправлення платежів на належні рахунки Rabobank після банківського переходу 1 травня 2026 року.
Як довго я повинен зберігати комерційну документацію моєї нідерландської компанії?
Стандартна комерційна документація, включаючи рахунки-фактури, банківські виписки та договори, повинна зберігатися щонайменше 7 років у читабельному форматі. Якщо ваша Dutch BV володіє або управляє нерухомим майном, закон подовжує цей строк зберігання до 10 років для всієї пов'язаної документації. Ці записи повинні бути доступні для перевірки нідерландськими податковими органами за запитом. Ведення організованого цифрового або паперового архіву необхідне для підтвердження достовірності ваших щорічних звітів.
Чи можу я подавати річну звітність моєї Dutch BV дистанційно як нерезидент?
Директори-нерезиденти можуть дистанційно керувати всією річною звітністю та виконанням податкових зобов'язань на підставі легалізованої довіреності. Цей шлях дозволяє професійному постачальнику послуг здійснювати подання звітності до KVK та податкових декларацій до Belastingdienst від вашого імені. Вам не обов'язково бути фізично присутніми в Нідерландах для виконання вимог щодо річної звітності Dutch BV за умови, що ви підтримуєте чітку комунікацію зі своїм бухгалтерським партнером і надаєте необхідну документацію.
Що станеться, якщо моя Dutch BV пропустить строк подання до KVK?
Пропуск 12-місячного строку подання розглядається в Нідерландах як економічне правопорушення. Компанія може зіткнутися з адміністративними штрафами, а рада директорів ризикує понести особисту відповідальність за боргами компанії у разі банкрутства. Таке невиконання обов'язку розглядається як презумпція неналежного управління. Вкрай важливо подати навіть незатверджену звітність, якщо акціонери не дійшли остаточного рішення, щоб забезпечити дотримання строку публікації та зберегти належний юридичний статус компанії.
Чи є реєстрація UBO обов'язковою для всіх Dutch BV у 2026 році?
Реєстрація кінцевого бенефіціарного власника (UBO) є обов'язковою для кожної Dutch BV. Будь-яка фізична особа, яка володіє понад 25% частки, прав голосу або власності, має бути ідентифікована в реєстрі, що ведеться KVK. Директори також за законом зобов'язані повідомляти про будь-які зміни в інформації про UBO протягом 7 днів з моменту виникнення змін. Ця система забезпечує прозорість і допомагає органам влади запобігати фінансовим злочинам, таким як відмивання коштів або фінансування тероризму в корпоративній структурі.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |