


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-22 · Last reviewed 2026-09-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Отримання комерційного витягу з Торгової палати Нідерландів не означає, що ваше підприємство готове до ведення комерційної діяльності. Більшість міжнародних засновників занадто пізно виявляють, що сприйняття реєстрації як простого лінійного контрольного списку створює серйозні операційні труднощі. Раннє виявлення поширених помилок під час заснування Dutch BV є найкращим способом захистити ваші строки, капітал та відповідальність директорів.
Ймовірно, ви вже розглядаєте Нідерланди як ідеальну європейську базу, але взаємодія з незнайомими регуляторними установами може швидко призвести до розчарування. Іноземні директори регулярно стикаються з багатомісячними перевірками для відкриття корпоративних банківських рахунків, затримками в отриманні номерів BTW від Belastingdienst та процедурними труднощами під час легалізації довіреностей за кордоном. Ці ускладнення рідко виникають через суворе корпоративне законодавство, а скоріше через сприйняття нотаріальних актів, податкових реєстрацій та банківського комплаєнсу як ізольованих етапів.
Цей посібник висвітлює критичні юридичні, фіскальні та адміністративні помилки, з якими стикаються іноземні власники бізнесу, та пропонує практичні інструменти захисту від них. Ви дізнаєтеся, як координувати роботу нідерландського цивільного нотаріуса, торгового реєстру та податкових органів одночасно, забезпечуючи плавну операційну готовність без адміністративних штрафів у 2026 році.
Основні висновки
- Уникнення поширених помилок під час заснування Dutch BV починається з розуміння обов'язкового посвідчення нотаріального акта та використання легалізованих довіреностей для дистанційного заснування.
- Реєстрація в Торговій палаті не надає негайного доступу до податкової системи, оскільки юридичні особи у власності іноземних осіб проходять перевірку тривалістю від 6 до 8 тижнів у Belastingdienst для отримання нідерландських номерів BTW.
- Дотримання законодавчих вимог передбачає реєстрацію кінцевих бенефіціарних власників із часткою володіння понад 25%, при цьому будь-які подальші зміни у структурі власності мають бути подані до торгового реєстру протягом 7 днів.
- Корпоративний банківський онбординг відповідно до нідерландського законодавства про протидію відмиванню коштів вимагає ґрунтовної документації для директорів-нерезидентів замість формального ставлення до цього процесу.
- Одночасна координація оформлення нотаріальних актів, подання звітності до податкових органів та комерційного онбордингу запобігає тривалим операційним затримкам і захищає директорів від зайвої відповідальності.
Зміст
- Основні юридичні та нотаріальні помилки під час заснування Dutch BV
- Підводні камені податкової реєстрації в Нідерландах: затримки з BTW та прорахунки з податком на прибуток підприємств
- Регуляторні та реєстраційні упущення: подання відомостей про UBO та обов'язкова звітність
- Операційні пастки: відкриття корпоративних банківських рахунків та помилки під час нарахування заробітної плати директорам
- Покроковий план заснування відповідно до вимог законодавства: заснування Dutch BV без витратних виправлень
Основні юридичні та нотаріальні помилки під час заснування Dutch BV
Недооцінка передбачених законом формальностей належить до найчастіших поширених помилок під час заснування Dutch BV. Іноземні власники бізнесу часто припускають, що реєстрація компанії в Нідерландах схожа на швидке цифрове подання документів без перевірок, типове для юрисдикцій загального права. Корпоративне право Нідерландів встановлює суворі процедурні запобіжники, які вимагають безпосередньої участі цивільного нотаріуса.
Вибір організаційно-правової форми: BV чи неінкорпоровані правові форми
Вибір невідповідної юридичної структури створює негайні ризики для балансу. Міжнародні підприємці часто плутають неінкорпоровані моделі з інкорпорованими юридичними особами. Індивідуальні підприємства та партнерства реєструються безпосередньо в Торговій палаті (KVK) без нотаріальних актів, але вони залишають засновників незахищеними перед прямою особистою відповідальністю.
| Правова форма | Чи потрібен нотаріус? | Відповідальність засновників та директорів | Мінімальний капітал |
|---|---|---|---|
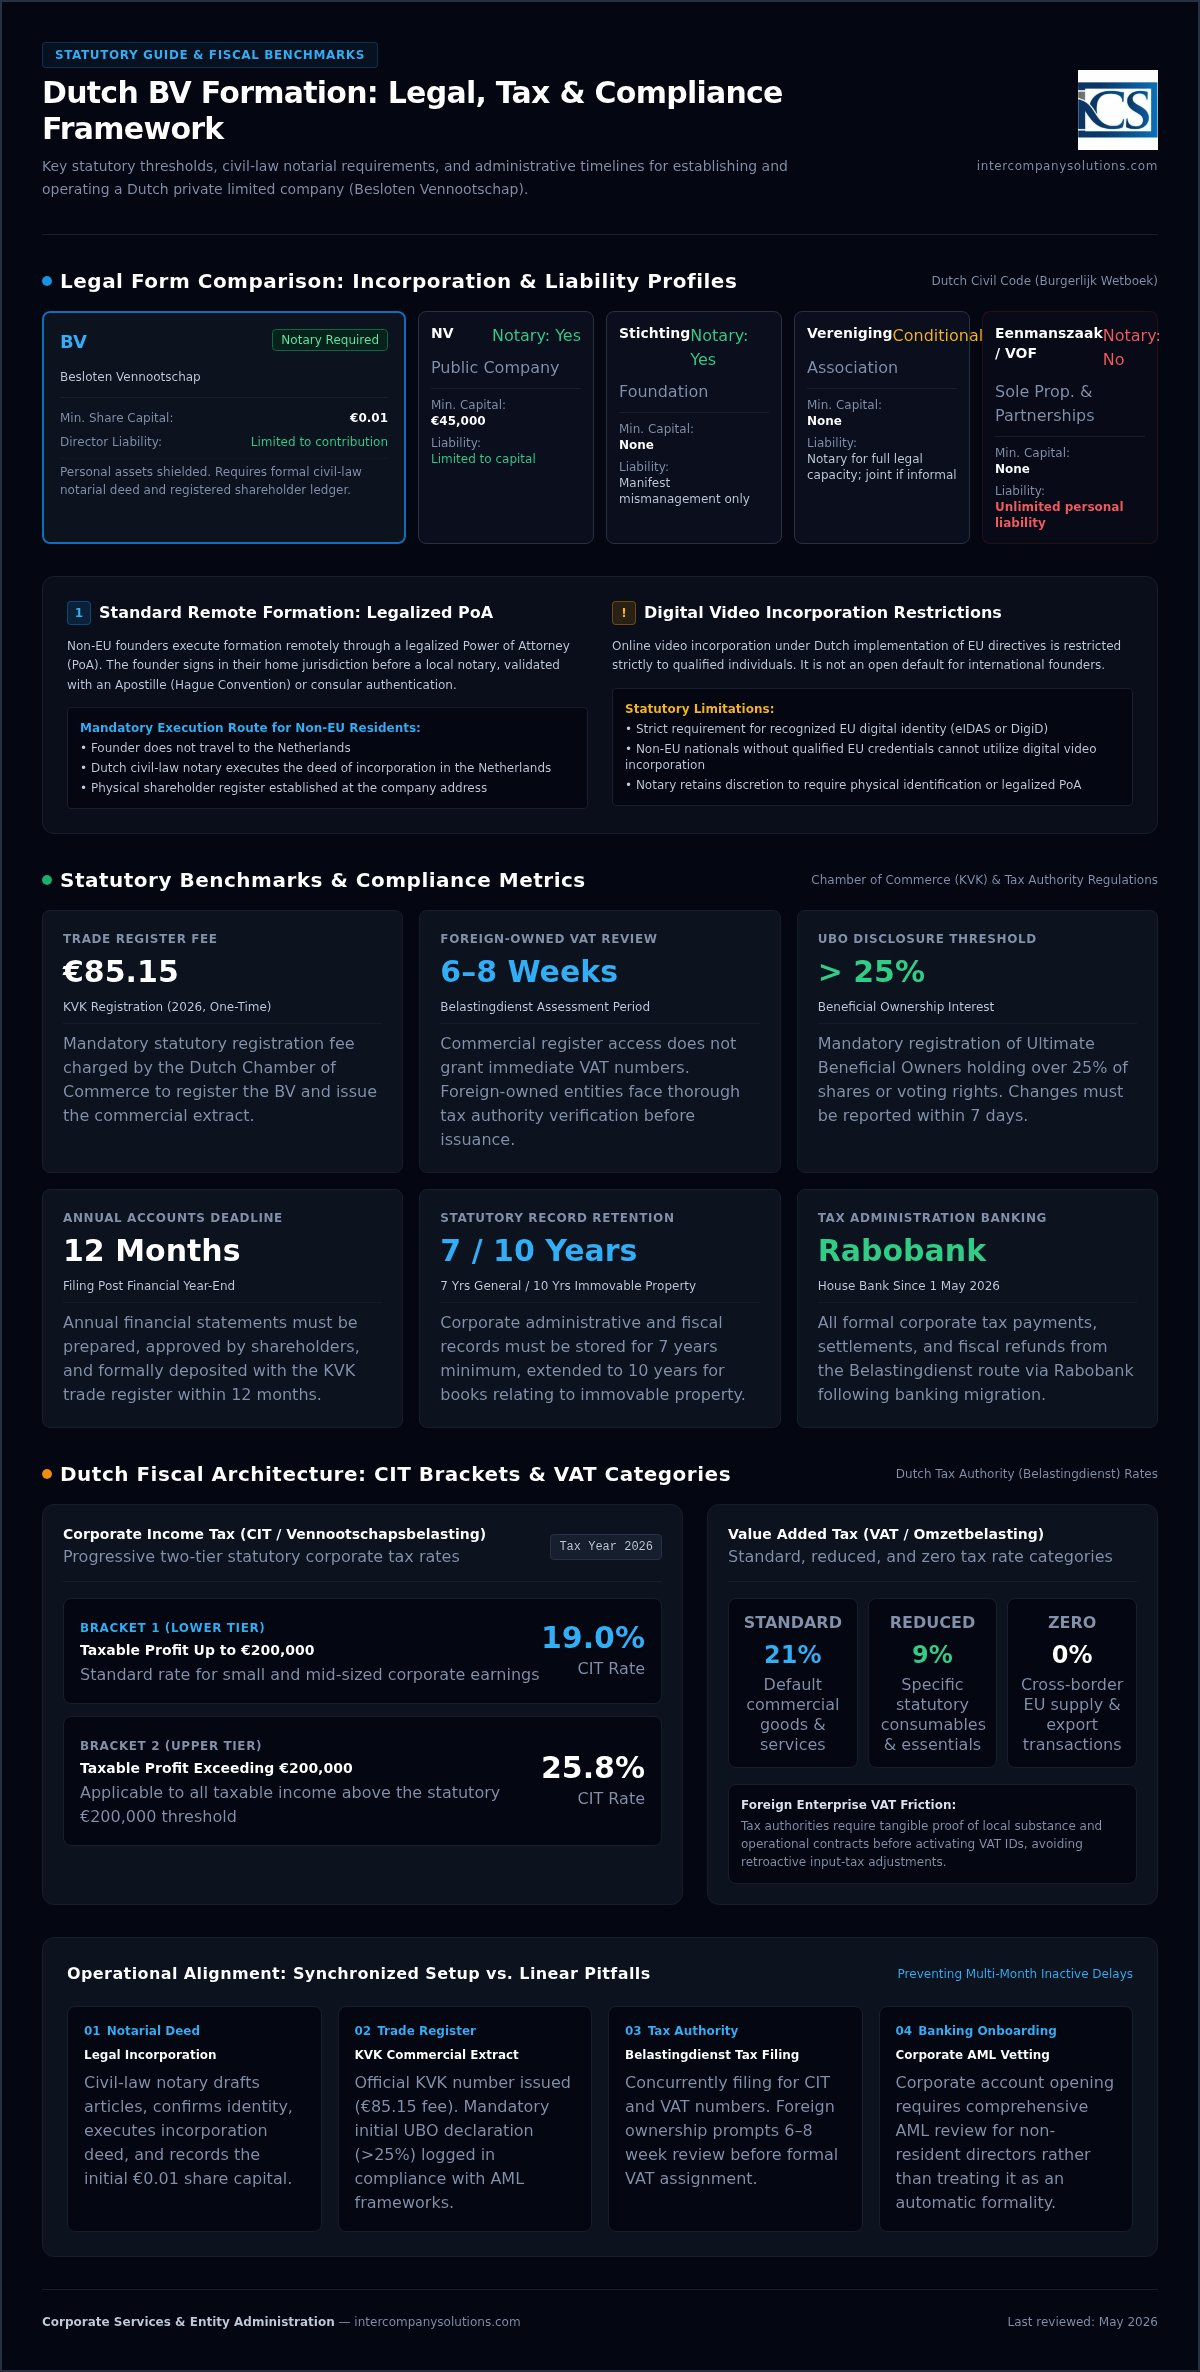
| BV (Besloten Vennootschap) | Так | Обмежена внеском у капітал; особисті активи захищені | €0,01 |
| NV (Naamloze Vennootschap) | Так | Обмежена внеском у капітал | €45 000 |
| Stichting (Фонд) | Так | Обмежена правосуб'єктність; рада директорів несе відповідальність лише за явні зловживання в управлінні | Немає |
| Vereniging (Асоціація) | Лише для повної правоздатності | Солідарна відповідальність у разі відсутності статусу юридичної особи; обмежена, якщо створена за нотаріальним актом та зареєстрована | Немає |
| Eenmanszaak (Одноосібне володіння) | Ні | Необмежена особиста відповідальність за всіма зобов'язаннями бізнесу | Немає |
| VOF / CV / Maatschap (Партнерства) | Ні | Солідарна особиста відповідальність (відповідальність партнерів з обмеженою відповідальністю у CV обмежується розміром внеску) | Немає |
Заснування закритого товариства з обмеженою відповідальністю вимагає оформлення офіційного установчого акта. Відповідно до правової бази Нідерландів для Besloten vennootschap, BV захищає особисті активи корпоративною правосуб'єктністю. Цивільний нотаріус діє як неупереджений державний контролер, який юридично зобов'язаний розробити статут, перевірити внесення капіталу та оцінити легітимність підприємства.
Дистанційний порядок заснування за легалізованою довіреністю
Поширеною помилкою є припущення, що заснування компанії через відеозв'язок є загальнодоступним стандартним варіантом для іноземних громадян. Нідерландська імплементація директив ЄС обмежує заснування компанії через відеозв'язок виключно особами, які мають визнані цифрові посвідчення особи ЄС (eIDAS або DigiD). Засновники з-поза меж ЄС не можуть скористатися цим способом.
Стандартна дистанційна процедура спирається на легалізовану довіреність (PoA). Іноземні засновники підписують довіреність у своїй країні, яка засвідчується місцевим нотаріусом і скріплюється апостилем згідно з Гаазькою конвенцією або шляхом консульської легалізації. Потім нідерландський нотаріус оформлює установчий акт на місці від вашого імені. Співпраця з експертом у сфері заснування компаній Dutch BV гарантує, що ідентифікаційні документи, юридичні переклади та перевірка довіреності відповідатимуть суворим стандартам нотаріуса без витратних процедурних відмов.
Формальності щодо статутного капіталу та точність реєстру акціонерів
З моменту запровадження законодавства про Flex-BV встановлений законом мінімальний статутний капітал становить рівно 0,01 євро. Встановлення довільної номінальної вартості акцій без документування фактичного внесення капіталу на рахунок компанії може поставити під загрозу обмежену відповідальність юридичної особи. BV зобов'язана офіційно випускати акції за реальну зустрічну оплату, незалежно від того, здійснена вона у формі грошового внеску чи внеску в натуральній формі.
Директори також зобов'язані вести точний фізичний реєстр акціонерів за адресою компанії з першого ж дня. Невнесення даних про класи акцій, дати передачі та оплачений капітал створює значні юридичні ускладнення під час аудитів, відчуження часток або майбутньої комплексної перевірки (due diligence) інвесторами.
Підводні камені податкової реєстрації в Нідерландах: затримки з ПДВ та прорахунки щодо податку на прибуток підприємств
Припущення про те, що взяття на облік платником податку на прибуток відбувається автоматично під час реєстрації компанії, належить до найдорожчих поширених помилок під час заснування Dutch BV. Хоча Торгова палата Нідерландів видає інформаційний номер юридичних осіб і партнерств (RSIN) одразу після реєстрації, цей номер не надає діючого коду платника ПДВ. Сприйняття витягу з торгового реєстру як негайного зеленого світла для операційної діяльності зупиняє бізнес ще до його старту.
Терміни реєстрації платником ПДВ у Belastingdienst для іноземних власників
Місцеві компанії з директорами-резидентами часто отримують документи щодо ПДВ протягом двох тижнів. Для юридичних осіб, що належать іноземцям, Belastingdienst ініціює ручну оцінку ризиків, яка зазвичай триває від 6 до 8 тижнів. Нідерландські податкові інспектори надсилають детальні опитувальники, щоб оцінити, чи має бізнес справжню економічну присутність, фізичний зв'язок і комерційну діяльність у країні. Якщо ви не зможете підтвердити наявність комерційних контрактів або запланованих господарських операцій, податкові органи можуть відмовити у видачі номера платника податку з обороту.
Застосування неправильних ставок ПДВ також швидко провокує податкові перевірки. Податкове законодавство Нідерландів поділяє операції на три встановлені законом ставки:
- Стандартна ставка 21%: застосовується до переважної більшості комерційних товарів і стандартних бізнес-послуг.
- Знижена ставка 9%: передбачена для певних категорій першої необхідності, включаючи харчові продукти, фармацевтичні препарати, книги та відповідні пасажирські перевезення.
- Ставка 0%: застосовується переважно до транскордонних поставок у межах ЄС (внутрішньоспільнотні поставки) та експортних операцій за межі Європейського Союзу.
Залучення професійних послуг зі створення компаній Dutch BV гарантує правильне заповнення первинних опитувальників Belastingdienst, запобігаючи тривалим затримкам або негайним відмовам з боку податкової служби. Якщо ви стикаєтеся з несподіваними запитами щодо місцевої економічної присутності, ви можете проконсультуватися з досвідченим фахівцем із реєстрації компаній, щоб привести вашу документацію у відповідність до фіскальних норм Нідерландів.
Ставки корпоративного податку на прибуток (CIT) та розрахунок прибутку
Точне прогнозування податку на прибуток підприємств вимагає суворого дотримання двох встановлених законом діапазонів прибутку, визначених у посібнику KVK щодо заснування Dutch BV. Оподатковуваний річний прибуток до 200 000 євро оподатковується за ставкою корпоративного податку на прибуток 19%. Весь прибуток, що перевищує поріг у 200 000 євро, оподатковується за ставкою 25,8%. Фінансові планувальники також повинні враховувати обмеження на вирахування відсотків відповідно до правил протидії ухиленню від сплати податків (earnings-stripping rules), які суворо обмежують чисті витрати на позиковий капітал, що підлягають вирахуванню, на рівні 24,5% від скоригованої для цілей оподаткування EBITDA.
Зміни в банківських розрахунках: перехід від 1 травня 2026 року
Операційна відповідність вимагає відстеження системних банківських оновлень. З 1 травня 2026 року Belastingdienst перевела свої центральні банківські розрахункові операції виключно до Rabobank. Перерахування корпоративного податку на прибуток, податку на заробітну плату або періодичних платежів з ПДВ на застарілі банківські рахунки державного казначейства призводить до автоматичного відхилення платежів і серйозних затримок в обробці. Директори повинні переконатися, що всі вихідні електронні перекази містять актуальні платіжні реквізити Rabobank разом з унікальним 16-значним кодом призначення платежу, присвоєним кожному конкретному податковому нарахуванню.
Регуляторні та реєстраційні упущення: подання даних про UBO та передбачена законом звітність
Невиконання постійних зобов'язань перед торговим реєстром є однією з найпоширеніших типових помилок під час заснування Dutch BV. Підприємці часто зосереджують усю свою адміністративну енергію на отриманні первинного нотаріального акта, але нехтують обов'язковим веденням реєстру після початку діяльності. Торгова палата Нідерландів (KVK) суворо контролює дотримання нормативних вимог, а недогляди можуть призвести до значних адміністративних штрафів або втрати захисту обмеженої корпоративної відповідальності.
Дотримання вимог щодо реєстру UBO та правило власності >25%
Відповідно до законодавства Нідерландів про протидію відмиванню коштів, юридичні особи зобов'язані зареєструвати кожного кінцевого бенефіціарного власника (UBO). Згідно з офіційними вимогами щодо реєстрації UBO в Нідерландах, будь-яка фізична особа, яка володіє понад 25% (>25%) акцій, прав голосу або прямої частки власності, кваліфікується як кінцевий бенефіціарний власник. Якщо жодна фізична особа не досягає цього порогу власності, статутні директори BV повинні бути офіційно зареєстровані як псевдо-UBO.
Критичним недоглядом є неповідомлення про поточні зміни в структурі капіталу. Щоразу, коли відбуваються зміни у структурі бенефіціарної власності або прав голосу, посадові особи компанії повинні подати оновлені дані до KVK протягом 7 днів. Пропуск цього встановленого законом 7-денного строку звітування становить економічне правопорушення та наражає директорів на офіційні приписи щодо усунення порушень або прямі адміністративні штрафи.
Подання річної фінансової звітності до торгового реєстру
Кожна голландська приватна компанія з обмеженою відповідальністю зобов'язана подавати свою затверджену річну фінансову звітність (jaarrekening) до KVK. Реєстрація нового бізнесу передбачає сплату одноразового збору KVK у розмірі 85,15 євро у 2026 році, після чого щорічні подання стають основним реєстраційним зобов'язанням. Стаття 2:394 Цивільного кодексу Нідерландів вимагає, щоб фінансова звітність була подана суворо не пізніше ніж через 12 місяців після закінчення фінансового року.
Недотримання цього строку подання створює негайні юридичні ризики. Якщо компанія стає неплатоспроможною, несвоєчасне подання звітності створює неспростовну правову презумпцію неналежного управління (onbehoorlijk bestuur) відповідно до статті 2:248 BW. За такого сценарію директори можуть нести особисту відповідальність за всіма боргами компанії. Ознайомлення з професійною підтримкою у сфері корпоративного управління за допомогою рекомендацій щодо відкриття бізнесу в Нідерландах забезпечує повну відповідність ваших корпоративних звітів із самого початку.
Встановлені законом зобов'язання щодо зберігання документації
Корпоративне право Нідерландів встановлює чіткі адміністративні строки зберігання. Директори зобов'язані зберігати всі фінансові книги, рахунки-фактури, договори та операційну кореспонденцію протягом базового встановленого законом періоду в 7 років. Документи, що стосуються нерухомого майна або європейських транскордонних електронних і телекомунікаційних послуг, повинні зберігатися протягом 10 років. Електронні архіви мають залишатися структурованими, захищеними від несанкціонованого втручання та негайно доступними для перевірок Belastingdienst за запитом.
Операційні пастки: відкриття корпоративних банківських рахунків і помилки у нарахуванні заробітної плати директорам
Отримання нотаріального акта та податкових номерів мало що означає, якщо ваш бізнес не може проводити платежі або законно нараховувати заробітну плату. Адміністративний безлад у питаннях фінансового управління та оплати праці належить до класичних типових помилок під час заснування Dutch BV. Іноземні директори часто стикаються з тим, що операційна діяльність у Нідерландах вимагає проходження суворих банківських протоколів і дотримання вимогливих правил оподаткування праці.
Перешкоди у відкритті корпоративних банківських рахунків для іноземних засновників
Сприйняття відкриття корпоративного банківського рахунку як автоматичної формальності призводить до місяців простою в діяльності. Традиційні комерційні банки Нідерландів застосовують суворі перевірки в межах процедур "Знай свого клієнта" (KYC) та боротьби з відмиванням коштів (Wwft). Коли заявки містять дані директорів-нерезидентів, провідні банки зазвичай витрачають від 2 до 4 місяців на оцінку ризиків, що часто завершується повною відмовою.
Ці відмови зумовлені трьома основними недоліками в документації:
- Незрозумілий європейський комерційний зв'язок: нездатність довести наявність реальних господарських операцій із постачальниками, партнерами або клієнтами з ЄС.
- Непрозорі структури власності: складні проміжні іноземні холдингові компанії, які приховують джерело походження коштів або кінцевий контроль.
- Відсутність операційного представництва резидентів: здійснення діяльності без будь-якої місцевої управлінської присутності або економічної присутності в Нідерландах.
Багато міжнародних підприємств мінімізують такі затримки, використовуючи європейські установи електронних грошей (EMI) для забезпечення операційної ліквідності під час розгляду заявок традиційними комерційними банками.
Правило звичайної заробітної плати (Gebruikelijkloonregeling) для DGA
Серйозна фіскальна пастка пов'язана з винагородою керуючого директора. Податкове законодавство Нідерландів вимагає, щоб фізична особа, яка володіє істотною часткою (щонайменше 5% акцій) і виконує роботу для BV, класифікувалася як директор-мажоритарний акціонер (Directeur-Grootaandeelhouder, або DGA). Відповідно до gebruikelijkloonregeling, DGA повинен отримувати встановлену законом мінімальну звичайну заробітну плату, яка у 2026 році становить 58 000 євро брутто на рік.
Припущення про те, що нульовий корпоративний дохід виправдовує невиплату заробітної плати, є небезпечною помилкою. Оцінки Міністерства фінансів свідчать, що понад 40% новостворених малих BV не декларують або не коригують винагороду директора до цього встановленого законом порогу заробітної плати без офіційного попереднього погодження. Belastingdienst розглядає таке недотримання вимог шляхом нарахування значних ретроактивних податкових зобов'язань із податку на заробітну плату разом з адміністративними штрафами. Діяльність із виплатами нижче порогу в 58 000 євро вимагає офіційного письмового дозволу (vooroverleg), що підтверджує обмеження грошових потоків і подається до податкових органів до подання річних декларацій.
Трудові договори та податкові пільги для експатріантів
Наймання персоналу або оформлення директорських посад вимагає передбачених законом нідерландських трудових договорів, які повністю відповідають місцевому трудовому законодавству, обов'язковим відпускним виплатам та відрахуванням на соціальне страхування. Якщо ви переводите кваліфікованих іноземних фахівців до Нідерландів, 30% ruling надає суттєві податкові пільги, звільняючи 30% валової заробітної плати від податку на заробітну плату відповідно до встановлених законом критеріїв заробітної плати та граничного ліміту 2026 року в розмірі 262 000 євро. Використання спеціалізованих послуг з розрахунку заробітної плати в Нідерландах запобігає помилкам у звітності з нарахування заробітної плати та гарантує доступ до передбачених законом податкових пільг для експатріантів.
Дорожня карта комплаєнтного заснування: створення Dutch BV без витратних виправлень
Запобігання типовим помилкам під час створення Dutch BV вимагає синхронізації юридичних, податкових та комерційних робочих процесів, а не їхнього послідовного виконання. Очікування завершення розгляду одним уповноваженим органом перед зверненням до наступного гарантує дорогі операційні простої. Дисциплінована дорожня карта узгоджує ці вимоги від самого початку, захищаючи іноземних засновників від адміністративних доопрацювань.
Протокол дистанційного заснування: чекліст до моменту інкорпорації
Відповідне нормам заснування починається задовго до підписання нотаріального акта. Засновникам слід дотримуватися структурованої послідовності дій до реєстрації:
- Перевірка комерційного найменування та видів діяльності: Переконайтеся, що ваше комерційне найменування не порушує права на зареєстровані торговельні марки, а також перевірте, щоб описи корпоративної діяльності (коди SBI) відображали як поточну діяльність, так і середньострокове комерційне розширення. Занадто вузький опис видів діяльності змушує в подальшому вносити зміни до нотаріального акта.
- Двомовний статут: Доручіть нідерландському нотаріусу підготувати двомовний статут (нідерландською та англійською мовами) з чіткими правилами ухвалення рішень акціонерами, порогами голосування та обмеженнями щодо відчуження часток.
- Апостильована документація: Підготуйте завірені копії паспортів і оформіть легалізовану довіреність в уповноваженого нотаріуса у вашій юрисдикції з подальшим засвідченням апостилем відповідно до Гаазької конвенції або консульською легалізацією.
Дотримання перевіреної процедурної моделі для відкриття бізнесу в Нідерландах гарантує, що іноземні юридичні документи пройдуть нотаріальну перевірку з першої подачі.
Першочергове налаштування комплаєнсу після інкорпорації
Щойно нотаріус підпише акт про заснування, невідкладно здійсніть такі адміністративні дії:
- Реєстрація в Торговельній палаті: Отримайте завірений торговельний витяг KVK та сплатіть обов'язковий одноразовий реєстраційний збір у розмірі 85,15 євро. Переконайтеся, що первинні дані в реєстрі UBO збігаються з реєстрами акціонерів.
- Постановка на облік у податковій адміністрації: Негайно подайте вичерпний корпоративний опитувальник до Belastingdienst, щоб розпочати 6-8-тижневу процедуру перевірки для отримання номера платника ПДВ. Надання проєктів договорів із постачальниками та зобов'язань клієнтів разом із поданням заяви прискорює розгляд податковим інспектором.
- Казначейська та бухгалтерська інтеграція: Відкрийте окремі корпоративні банківські рахунки, використовуючи ваш RSIN і витяг, уникаючи будь-якого змішування особистих коштів і капіталу підприємства. Інтегруйте бухгалтерське програмне забезпечення, що відповідає нідерландським стандартам, щоб гарантувати збереження ділової документації протягом обов'язкового 7-річного періоду зберігання.
Системне створення цих адміністративних засад надійно захищає ваш корпоративний щит обмеженої відповідальності та забезпечує безперешкодну торгівлю вашого бізнесу на європейських ринках.
Здійснення безперешкодної інкорпорації Dutch BV
Уникнення типових помилок під час створення Dutch BV вимагає синхронізації нотаріального оформлення, подання документів до податкових органів та операційного банківського обслуговування замість управління ними як розрізненими етапами. Суворе дотримання 7-денного строку подання відомостей про UBO та встановлених законом правил щодо заробітної плати директора захищає ваше підприємство від ретроспективних донарахувань, зберігаючи захист обмеженої відповідальності з першого дня.
Заснована у 2015 році, компанія Intercompany Solutions допомогла понад 1 000 іноземних підприємців із більш ніж 50 країн. Наша команда координує дистанційну реєстрацію протягом 3-5 робочих днів, забезпечуючи повний спектр послуг зі створення компанії, реєстрації платником ПДВ у Belastingdienst та поточного корпоративного бухгалтерського супроводу.
Належна юридична та фіскальна підготовка надає вашому підприємству надійну платформу для масштабування на європейських ринках із повною регуляторною впевненістю.
Останній перегляд: вересень 2026
Часті запитання
Чи може іноземний підприємець зареєструвати Dutch BV без поїздки до Нідерландів?
Так. Іноземний підприємець може створити Dutch BV повністю дистанційно шляхом оформлення легалізованої довіреності (PoA). Засновник підписує довіреність за кордоном у місцевого нотаріуса, засвідчує її апостилем або консульською легалізацією та надсилає нідерландському нотаріусу (civil-law notary). Цифрова реєстрація через відеозв'язок недоступна для більшості засновників-нерезидентів, які не мають схвалених цифрових ідентифікаторів ЄС. Ця дистанційна процедура за довіреністю дозволяє уникнути поїздки за кордон, повністю відповідаючи вимогам нідерландського законодавства щодо нотаріального посвідчення та верифікації особи.
Яким є законодавчо встановлений мінімальний розмір статутного капіталу для заснування Dutch BV?
Законодавчо встановлений мінімальний розмір статутного капіталу для заснування Dutch BV становить рівно 0,01 євро відповідно до нідерландського закону про Flex-BV. Засновники можуть випускати акції номінальною вартістю, наприклад, одну акцію номіналом один євроцент або один євро. Хоча вимоги до капіталу мінімальні, директори повинні офіційно внести заявлену суму на корпоративний рахунок компанії, щоб підтвердити випуск акцій та зберегти захист обмеженої відповідальності відповідно до корпоративного права Нідерландів.
Скільки часу потрібно для отримання нідерландського номера платника ПДВ для BV, що належить іноземним власникам?
Отримання нідерландського ідентифікаційного номера платника ПДВ для BV з іноземною власністю зазвичай триває від 6 до 8 тижнів. У той час як Торгова палата реєструє компанію та видає номер RSIN протягом кількох днів, Belastingdienst незалежно перевіряє юридичні особи під іноземним управлінням. Податковий орган надсилає детальний опитувальник щодо економічної присутності (substance), щоб перевірити комерційну діяльність і місцевий економічний зв'язок перед видачею діючого номера податку з обороту. Завчасне подання комерційних контрактів допомагає уникнути тривалих затримок у розгляді заявки.
Які ставки податку на прибуток підприємств діють для Dutch BV у 2026 році?
У 2026 році ставка нідерландського податку на прибуток підприємств (CIT) становить 19% на оподатковуваний прибуток до 200 000 євро та 25,8% на прибуток, що перевищує цей поріг. Підприємства повинні ретельно розраховувати прибуток, враховуючи, що податкові відрахування чистих процентних витрат суворо обмежені 24,5% від EBITDA відповідно до правил обмеження вирахування відсотків (earnings-stripping rules). Крім того, усі податкові платежі мають сплачуватися безпосередньо на рахунки Belastingdienst у Rabobank, що набуло чинності з 1 травня 2026 року.
Чи потрібен цивільний нотаріус для створення всіх типів нідерландських суб'єктів господарювання?
Ні, цивільний нотаріус потрібен не для всіх нідерландських бізнес-структур. Структури без статусу юридичної особи, такі як eenmanszaak (індивідуальне підприємство), vennootschap onder firma (VOF), commanditaire vennootschap (CV) та maatschap, можуть реєструватися безпосередньо в Торговій палаті без участі нотаріуса. Натомість зареєстровані юридичні особи, включно з приватною компанією з обмеженою відповідальністю (BV), публічною компанією (NV) та фондом (stichting), згідно із законом вимагають оформлення нотаріального акта про заснування, складеного нідерландським цивільним нотаріусом.
Які наслідки неповідомлення про зміни в нідерландському реєстрі UBO протягом 7 днів?
Неповідомлення про зміни щодо кінцевих бенефіціарних власників (UBO) у встановлений обов'язковий 7-денний строк є економічним правопорушенням відповідно до Закону Нідерландів про економічні правопорушення. Торгова палата та регуляторні органи можуть надсилати офіційні повідомлення про невідповідність, накладати адміністративні штрафи або позначати компанію для посиленого наглядового контролю, що може негайно порушити інституційні банківські відносини та транскордонні комерційні операції.
Як довго Dutch BV повинна зберігати свою корпоративну документацію та фінансові документи?
Dutch BV зобов'язана зберігати свою основну ділову документацію, бухгалтерські книги та трансакційні документи протягом установленого законом базового терміну в 7 років відповідно до Цивільного кодексу Нідерландів та Загального закону про державні податки. Проте будь-які корпоративні записи та документи, що стосуються нерухомого майна або транскордонних телекомунікаційних і цифрових послуг, мають зберігатися протягом 10 років. Електронні записи повинні залишатися повністю розбірливими, структурованими та миттєво доступними для податкових інспекторів Belastingdienst під час перевірок.
Що таке правило звичайної заробітної плати для директора-мажоритарного акціонера (DGA) Dutch BV?
Правило звичайної заробітної плати (gebruikelijkloonregeling) вимагає, щоб директор, який володіє щонайменше 5% акцій, отримував встановлений законом мінімальний розмір оплати праці, який у 2026 році становить 58 000 євро брутто на рік. Засновники не можуть самовільно призначати собі нульову зарплату під час початку комерційної діяльності без попереднього письмового погодження. Виплата менше ніж 58 000 євро вимагає подання попереднього запиту (vooroverleg) до Belastingdienst із підтвердженням того, що рух грошових коштів компанії не дозволяє забезпечити встановлений законом рівень винагороди.
Sources
- ICS Payroll - послуги з нарахування заробітної плати в Нідерландах
- KVK - Реєстрація в Торговому реєстрі Нідерландів
- Business.gov.nl - Приватна компанія з обмеженою відповідальністю (bv)
- Burgerlijk Wetboek Boek 2 (Цивільний кодекс Нідерландів, юридичні особи)
- Rijksoverheid - Підприємництво
- Belastingdienst - Ставки податку на прибуток підприємств
- Belastingdienst - Податки на фонд заробітної плати (loonheffingen)
- UWV - Обов'язки роботодавця
- SVB - Соціальне страхування в Нідерландах
- Belastingdienst - ПДВ (btw) для підприємців
- Європейська комісія - Правила та ставки ПДВ
- De Nederlandsche Bank - Нагляд
- AFM - Ліцензії та реєстри
- RVO - Ведення міжнародного бізнесу
- Belastingdienst Douane - Митниця
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нідерланди
- ICLG - Закони та нормативні акти щодо корпоративного управління, Нідерланди
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |