


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-07 · Last reviewed 2026-09-07
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
2026 yılında bir Avrupa ticari varlığı kurmak, artık uluslararası seyahatin lojistik yükünü veya fiziksel randevuların yoruculuğunu gerektirmemektedir. Birçok kurucu, Hollanda'da çevrimiçi şirket tescilinin yerel bir dijital kimlik veya fiziksel bir ziyaret gerektirdiğini varsaysa da, mukim olmayanlar için profesyonel standart, onaylı Vekaletname (Power of Attorney) yöntemi olmaya devam etmektedir. Bu mekanizma, bir noterinin kuruluş senedini sizin adınıza imzalamasına olanak tanıyarak yüksek seyahat maliyetleri veya yerel dil engellerinin karmaşıklığı olmaksızın tam yasal iktisadi varlık (substance) sağlar. Bu, Hollanda mevzuat standartlarına tam uyumu sürdürürken AB Tek Pazarına verimli bir giriş noktası sunan bir yöntemdir.
Sınır ötesi genişlemenin idari engellerinin genellikle ilk pazar fırsatlarından daha ağır bastığının muhtemelen farkındasınızdır. Bu rehber; vergi verimliliği, yasal mekanizmalar ve 2026 uyum ortamına odaklanarak, uzaktan şirket kuruluşu için Avrupa yetki alanlarının teknik bir karşılaştırmasını sunmaktadır. 200.000 Avro'ya kadar olan karlar için oranların %19 olduğu Kurumlar Vergisi yapısını inceleyecek ve Hollanda Vergi Dairesinin 1 Mayıs 2026'dan itibaren ana bankası olarak Rabobank'a geçişini ayrıntılarıyla ele alacağız. 85,15 Avro tutarındaki KVK kayıt ücreti de dahil olmak üzere Dutch BV şirket kuruluşu için bu usul şartlarını anlayarak, Hollanda'nın küresel ölçekte en rekabetçi 8. ekonomi konumundan yararlanan işlevsel bir Avrupa kuruluşu oluşturabilirsiniz.
Temel Çıkarımlar
- Kurucunun seyahat etmesini gerektirmeksizin bir noterin kuruluş senedini imzalamasına olanak tanıyan onaylı Vekaletname yolunu kullanarak uzaktan bir Avrupa kuruluşu oluşturun.
- 200.000 Avro'ya kadar olan karlar için %19 Kurumlar Vergisi oranı ve tüm vergiyle ilgili ödemeler için Belastingdienst'in Rabobank'a geçişi dahil olmak üzere 2026 mali çerçevesini kavrayın.
- Hollanda'da çevrimiçi şirket tescilinin yaklaşık 100 çifte vergilendirmeyi önleme anlaşmasından oluşan bir ağa ve 2 ila 5 iş günlük bir kuruluş sürecine nasıl erişim sağladığını değerlendirin.
- %25'i aşan menfaate sahip Nihai Gerçek Kişi Hak Sahiplerini kaydederek ve her türlü değişikliği yedi gün içinde bildirerek zorunlu şeffaflık gereksinimlerini yönetin.
- Tek seferlik 85,15 Avro KVK kayıt ücreti ve şirket kayıtlarının en az yedi yıl süreyle saklanmasına ilişkin yasal yükümlülük gibi idari zorunluluklara hazırlıklı olun.
Avrupa'da Uzaktan Şirket Kuruluşu Mekanizmaları
Avrupa'da uzaktan şirket kuruluşu, kurucuların hedef ülkede fiziksel bir varlık göstermeksizin tüzel kişilikler oluşturmalarına olanak tanır. Bu usul esnekliği, AB Tek Pazarı'na girmek isteyen uluslararası ticaret ve teknoloji firmaları için vazgeçilmezdir. Hollanda'da online şirket kaydı sürecini yürütenler için bu süreç, belirli noterlik gerekliliklerine tabidir. Noter gerektirmeyen eenmanszaak veya VOF gibi daha basit yapıların aksine, bir Dutch Besloten Vennootschap (BV) şirketinin kuruluş senedinin tanzimi için bir hukuk noteri (civil-law notary) gereklidir. Bu durum, kurucu yurt dışındayken bile şirketin katı yasal standartlara uygun olarak kurulmasını sağlar.
Uzaktan kuruluş için yasal çerçeve yargı alanları arasında farklılık gösterir. Bazı ülkeler tamamen dijital çözümleri teşvik etse de bunlar genellikle vergi mukimliği veya bankacılık erişimine ilişkin kısıtlamalarla birlikte gelir. Hollanda sistemi, noter onaylı Vekaletname (Power of Attorney) süreci aracılığıyla uzaktan erişilebilirlik ile hukuki belirlilik arasındaki dengeyi önceler. Bu mekanizma, mukim olmayan girişimcilerin uluslararası seyahat ihtiyacı duymadan güçlü bir kurumsal yapı edinmeleri için net bir yol sunar.
Vekaletname (PoA) Yolu
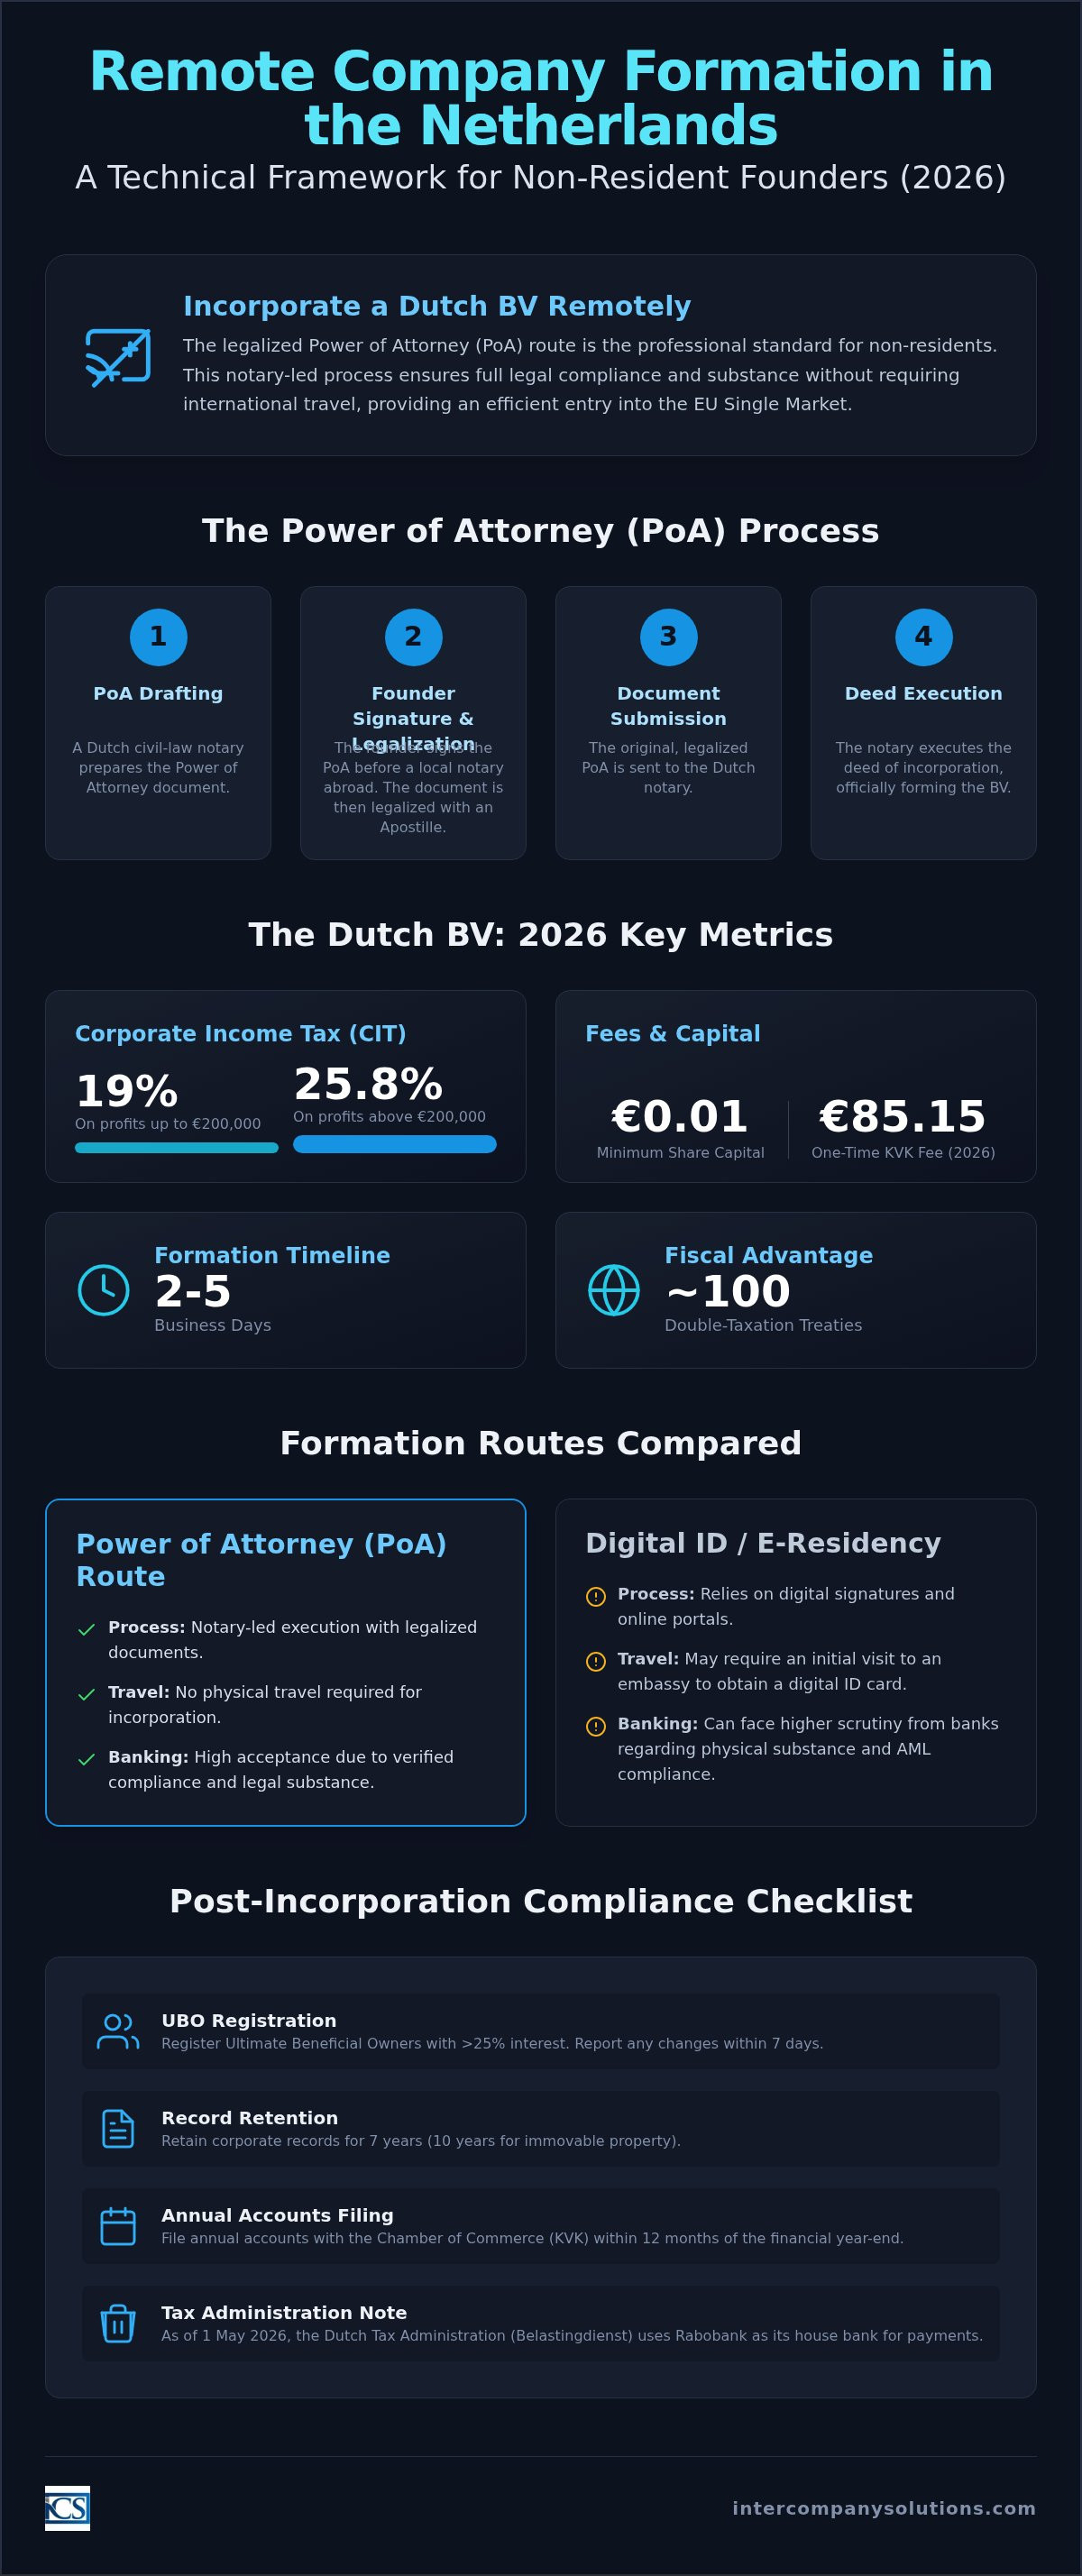
PoA yolu, kurucunun ülke dışında bulunduğu durumlarda Hollanda şirket tescili için standart yöntemdir. Süreç, bir Hollanda noteri tarafından Vekaletname belgesinin hazırlanmasıyla başlar. Kurucu, ikamet ettiği ülkedeki yerel bir noter huzurunda bu belgeyi imzalar. Belgenin Hollanda'da geçerli olabilmesi için genellikle Apostil şerhi veya elçilik yasallaştırması gerekir. Bu adım, imzanın gerçekliğini ve yerel noterin yabancı bir yargı alanında kullanım için yetkisini onaylar.
Yasallaştırılmış orijinal belge Hollanda'ya ulaştığında, yerel bir temsilci kuruluş senedini imzalar. Bu yöntem, asgari sermaye şartı 0,01 € olan bir Dutch BV kurmak için gereken yasal şartı yerine getirir. Seyahat masraflarını ve zaman kaybını önleyen yapılandırılmış bir yoldur. Kurucuların ayrıca 2026 yılı için 85,15 € tutarındaki tek seferlik KVK tescil harcını da hesaba katmaları gerekir. Bu harç, Ticaret Odası'na yapılan ilk tescil sırasında, genellikle kuruluş senedinin resmi tanzimi ile eş zamanlı olarak ödenir.
Dijital Kimlikler ve E-Oturum Çerçeveleri
Hollanda'da online şirket kaydı seçenekleri değerlendirilirken kurucular, genellikle PoA yolunu dijital kimlik çerçeveleriyle karşılaştırır. Estonya'daki gibi dijital e-Oturum (e-Residency) programları dijital imzalara olanak tanır, ancak genellikle dijital kimlik kartını teslim almak üzere bir büyükelçiliğe fiziksel ziyarette bulunmayı gerektirir. AB dışındaki birçok kurucu için bu durum, PoA yolunun bertaraf ettiği ilk bir lojistik engel yaratır. Ayrıca, tamamen dijital yollar, fiziki mevcudiyet (substance requirements) ve vergi mukimliği konusunda bankalar nezdinde genellikle daha yüksek incelemelerle karşılaşır.
Finansal kuruluşlar, Kara Para Aklamayı Önleme (AML) düzenlemelerine uymak için sıklıkla yerel yönetim kanıtı talep eder. Hollanda'da PoA sürecine bir hukuk noterinin dahil olması, bankaların kabul ettiği teyit edilmiş bir mevzuata uyum katmanı sağlar. Tescil güvenliğindeki bu fark, girişimciler için kritik bir faktördür. Bu yapı, gelecekteki mali işlemler için de faydalıdır; zira Hollanda Vergi Dairesi (Belastingdienst), 1 Mayıs 2026 tarihinden bu yana kasa bankası (house bank) olarak Rabobank'ı kullanmaktadır. Tanınan bir yasal yolun seçilmesi, bu sonraki idari ve bankacılık geçişlerini basitleştirir.
Önde Gelen Avrupa Yargı Alanlarının Karşılaştırmalı Analizi 2026
Genişleme için bir Avrupa yargı alanı seçmek, ilk kurulum hızı ile uzun vadeli mali istikrar arasında bir denge gerektirir. 2026 yılı için Hollanda, uzaktan Dutch BV kurulumu işlemlerinde 2 ila 5 iş günü süren işlem süresi sayesinde girişimciler için birincil tercih olmaya devam etmektedir. Estonya karmaşıklığı düşük dijital girişimler için liderliğini sürdürse de daha büyük ticari merkezlerde bulunan kapsamlı çifte vergilendirmeyi önleme anlaşması derinliğinden yoksundur. İrlanda ve Birleşik Krallık teamül hukuku (common-law) çerçeveleri sunar, ancak Brexit sonrası düzenleme değişiklikleri, kurucuların hesaba katması gereken farklı AB pazarı erişim seviyeleri yaratmıştır. Birçok uluslararası kurucu, hızlı girişi AB Tek Pazarı'na tam ve engelsiz erişimle birleştirdiği için Hollanda'da online şirket kaydı seçeneğine öncelik vermektedir.
Vergilendirme ve İdame Maliyetleri
Mali verimlilik, özellikle Kurumlar Vergisi (CIT) yapıları ve sermaye gereksinimleri açısından kıta genelinde önemli ölçüde farklılık gösterir. Hollanda CIT oranı, 200.000 €'ya kadar olan vergiye tabi karlar için %19 ve bu eşiği aşan tutarlar için %25,8'dir. Bu kademeli sistem, istihdam gereksinimlerinde yakın zamanda değişiklik yapılan Romanya'daki mikro şirket rejimlerine kıyasla büyüyen şirketler için genellikle daha avantajlıdır. Hollanda'daki idame maliyetleri öngörülebilirdir; 2026 yılı için tek seferlik KVK tescil harcı 85,15 €'dur. Dutch BV için önemli bir avantaj, asgari hisse sermayesi şartının yalnızca 0,01 € olmasıdır; oysa bir Alman GmbH şirketi en az 25.000 € gerektirir. Bu düşük giriş engeli, başlangıç aşamasında daha verimli sermaye tahsisine olanak tanır.
İdari ve Dilsel Erişilebilirlik
Dil engelleri, mukim olmayan yöneticiler için sıklıkla idari gecikmelere yol açar. Hollanda, %93'lük İngilizce yeterlilik oranı bildirmektedir; bu da Belastingdienst (Vergi Dairesi) ve KVK (Ticaret Odası) ile doğrudan ve net etkileşimi kolaylaştırır. Bu erişilebilirlik düzeyi, resmi yazışmaların genellikle yerel dilde yürütüldüğü Almanya veya Fransa gibi diğer Avrupa merkezlerinde nadiren görülür. Yabancı mülkiyetindeki tüzel kişiler için BTW başvuru süreçleri genellikle 6 ila 8 hafta sürer, bu da mevzuata uyumu sürdürmek için hukuk ve muhasebe uzmanlarından İngilizce dil desteği almayı zorunlu kılar. 1 Mayıs 2026 tarihinden bu yana Belastingdienst, kasa bankası olarak Rabobank'ı kullanmaktadır ve tüm kurumlar vergisi ödemeleri buna göre yönlendirilmelidir.
Bu sınır ötesi değişkenleri yönetmek, kesin veriler ve yerel uzmanlık gerektirir. Bu düzenlemelerin ikamet durumunuza nasıl uygulanacağı konusunda özel sorularınız varsa, dosyanızı incelemek üzere bir uzmanla görüşme talep edebilirsiniz. Bugün sağlam bir tüzel kişilik oluşturmak, işletmenizin önümüzdeki on yılın gelişen mevzuat ortamına hazır olmasını sağlar.
Vergi Anlaşması Ağları ve Mali Uyum
Hollanda'da online şirket kaydı sürecini tamamlayan uluslararası girişimciler, Avrupa'nın en kapsamlı çifte vergilendirmeyi önleme anlaşması ağlarından birine erişim kazanır. Hollanda, vergi mukimliği ve daimi temsilcilik risklerini yönetmek için net bir çerçeve sunan yaklaşık 100 çifte vergilendirmeyi önleme anlaşmasına sahiptir. Bu anlaşmalar, aynı gelirin iki farklı ülkede vergilendirilmesini önlediğinden, birden fazla yargı alanında faaliyet gösteren işletmeler için elzemdir. Bu hukuki belirlilik, sınır ötesi ticaret için standartlaştırılmış mali iş birliğinin önemini vurgulayan OECD'nin AB Tek Pazarı analizinde önemli bir faktördür.
Uzaktan yönetilen şirketler için kar transferi (profit repatriation), genellikle Avrupa merkezleri arasında farklılık gösteren tevkifat (stopaj) vergisi oranlarına bağlıdır. Hollanda çerçevesi, bu engelleri azaltarak uluslararası yatırımları kolaylaştırmaya odaklanır. Bu yaklaşım, tüzel kişinin anlaşma gereksinimlerini ve suiistimalle mücadele düzenlemelerini karşılamak için yeterli yerel fiziki mevcudiyeti (substance) sürdürmesi kaydıyla, bir Dutch BV şirketinin küresel operasyonlar için elverişli bir araç olarak kalmasını sağlar. Şirketin uzaktan yönetiminin kurucunun mukimi olduğu ülkede yanlışlıkla vergi yükümlülükleri yaratmamasını sağlamak adına uygun planlama gereklidir.
Hollanda İştirak Kazancı İstisnası (Participation Exemption)
İştirak kazancı istisnası, bir grup içindeki şirket karları üzerindeki çifte vergilendirmeyi ortadan kaldırmak için tasarlanmış özel bir mekanizmadır. Bu kural uyarınca, bir bağlı ortaklıktan elde edilen temettüler ve sermaye kazançları, ana holding düzeyinde Hollanda kurumlar vergisinden muaftır. 2026 yılında Hollanda iştirak kazancı istisnasından yararlanabilmek için ana şirketin, bağlı ortaklığın ödenmiş nominal hisse sermayesinin en az %5'ine sahip olması gerekir. Bağlı ortaklığın pasif bir portföy yatırımı olarak tutulmaması şartıyla bu istisna, bağlı ortaklığın Hollanda'da veya yurt dışında bulunup bulunmadığına bakılmaksızın uygulanır. Karları verimli bir şekilde konsolide etmek isteyen uluslararası holding yapıları için hayati bir araçtır.
Uzaktan Yönetilen Tüzel Kişiler İçin BTW ve EORI Kaydı
Hollanda'da online şirket kaydı kesinleştikten sonra, tüzel kişinin Belastingdienst aracılığıyla bir BTW numarası başvurusu yapması gerekir. Standart BTW oranları %21 olup, belirli mal ve hizmetlere %9 oranı uygulanır. Yabancı mülkiyetindeki tüzel kişiler için Hollanda BTW tescili süreci genellikle 6 ila 8 hafta sürer. Şirket Avrupa Birliği dışına mal ithal veya ihraç etmeyi planlıyorsa gümrük işlemleri için bir Ekonomik Operatör Kayıt ve Kimlik (EORI) numarası da zorunludur.
Mevzuata uyum, şirket için süreklilik arz eden bir yükümlülüktür. Tüm BTW ve Kurumlar Vergisi (CIT) ödemeleri, 1 Mayıs 2026 tarihinden bu yana Belastingdienst kasa bankası olarak hizmet veren Rabobank'a yönlendirilmelidir. Şirketlerin idari kayıtlarını 7 yıl süreyle saklamaları yasal bir zorunluluktur. Taşınmaz mülk sahibi olan şirketler için bu saklama süresi, Hollanda'ya özgü vergi inceleme standartlarını karşılamak üzere 10 yıla uzar. İdari para cezalarından kaçınmak için yıllık finansal tabloların da mali yıl sonundan itibaren 12 ay içinde KVK'ya sunulması gerekir.
Şirket Kuruluşu Sonrası Uyum ve İdare
online company registration Netherlands için ilk adımların tamamlanması, odağı devam eden yasal ve mali idameye kaydırır. Bir Dutch BV varlığını sürdürmek, cezalardan veya iyi hal statüsünün (good standing) kaybedilmesinden kaçınmak adına uyum konusunda yapılandırılmış bir yaklaşım gerektirir. Bu yükümlülükler, şeffaflığı ve düzenli finansal raporlamayı vurgulayan hem yerel Hollanda mevzuatına hem de daha geniş kapsamlı AB Kara Para Aklamayı Önleme (AML) direktiflerine dayanmaktadır. Mukim olmayan kurucular için bu süreçler, son tarihler sıkı bir şekilde takip edildiği sürece uzaktan erişim sistemleri aracılığıyla yönetilebilir.
UBO Sicili ve Raporlama Son Tarihleri
Şirket mülkiyetine ilişkin şeffaflık, Hollanda'da yasal bir zorunluluktur. Hisselerin, oy haklarının veya mülkiyet payının %25'inden fazlasına sahip olan her gerçek kişi, Nihai Gerçek Faydalanıcı (UBO) olarak sınıflandırılır. AB genelindeki şeffaflık kurallarının yürürlüğe girmesinden bu yana, tüm UBO'ların KVK tarafından yönetilen Ticaret Siciline kaydedilmesi zorunludur. 2026 yılında bu sicile erişim, mevzuat denetimi sürdürülürken sahip gizliliğini korumak amacıyla yetkili makamlar ve bankalar ile noterler gibi "yükümlü kuruluşlar" ile sınırlandırılmıştır.
Bu kayıtlardaki doğruluk hayati önem taşır. Herhangi bir UBO değişikliğini, değişikliğin yürürlüğe girmesinden itibaren 7 gün içinde KVK'ya bildirmeniz gerekir. Uyulmaması durumunda uygulanacak idari para cezaları önemli miktarlara ulaşabilir ve mükerrer ihlallerde genellikle birkaç bin eurodan başlar. Mülkiyet raporlamasının yanı sıra şirket, mali yıl sonundan itibaren 12 ay içinde yıllık finansal tablolarını KVK'ya tevdi etmelidir. Bu bildirim, tüzel kişiliğin mali durumu hakkında alacaklılar ve vergi makamları için gerekli şeffaflığı sağlar.
Bankacılık ve Finansal Bağlantı
Bir kurumsal banka hesabı açmak, kuruluş sonrası kritik bir adımdır ve mukim olmayanlar için sıklıkla zorluklar barındırır. Birçok girişimci günlük operasyonlar için fintech platformlarını kullansa da, geleneksel bir Hollanda bankası ile ilişki kurmak karmaşık uluslararası ticaret için faydalı olmaya devam etmektedir. Belastingdienst, 1 Mayıs 2026'dan bu yana kasa bankası olarak Rabobank'ı kullanmaktadır. Kurumlar Vergisi (CIT) ve BTW dahil olmak üzere vergiyle ilgili tüm ödemeler, işlemlerin zamanında yürütülmesini sağlamak için bu Rabobank hesaplarına yönlendirilmelidir.
Etkili finansal yönetim, Dutch BV operasyonları için sağlam bir muhasebeye dayanır. Şirketlerin tüm faturalar, banka hesap özetleri ve sözleşmeler dahil olmak üzere idari kayıtlarını yasal olarak 7 yıl boyunca saklamaları gerekmektedir. Bu süre, taşınmaz mallarla ilgili belgeler için 10 yıla uzar. Dijital muhasebe sistemlerinin kullanılması, kurucuların işlerini yurt dışından yönetirken bu saklama gereksinimlerini karşılamalarına olanak tanır ve tüm verilerin Hollanda Vergi ve Gümrük İdaresi tarafından yapılabilecek olası denetimler için hazır bulunmasını sağlar.
Uzaktan Kurulum İçin Hollanda'nın Stratejik Avantajı
Hollanda, üst düzey küresel bir iş merkezi olarak konumunu istikrarlı bir şekilde korumaktadır. 2025 WIPO Küresel İnovasyon Endeksi'ne göre ülke, güçlü altyapısının ve destekleyici kurumsal ortamının bir yansıması olarak küresel ölçekte 8. sırada yer almıştır. Uluslararası girişimciler için online company registration Netherlands, idari bir adımdan daha fazlasını ifade eder; teknoloji ve ticaret için inşa edilmiş bir pazara stratejik bir giriştir. Hollanda'da bir şirket kurmak için uzaktan yöntemi seçmek, kurucuların doğrudan yerel olarak taşınma ihtiyacı duymadan bu avantajlardan yararlanmasını sağlar.
İnovasyon ve Beşeri Sermaye
Ülkenin beşeri sermayesi, eğitim seviyelerinde küresel ölçekte 3. sırada yer alarak önemli bir varlık sunmaktadır. Bu durum, operasyonlarını genişleten firmalar için geniş bir nitelikli uzman havuzu sağlar. Dijital altyapı, AMS-IX internet değişim noktasıyla desteklenerek Avrupa'nın en gelişmiş altyapıları arasında yer almaktadır. Bu bağlantı düzeyi, yüksek büyüme kaydeden firmaların operasyonlarını kıta genelinde ölçeklendirmelerini destekler. Bu ekipleri yurt dışından etkin bir şekilde yönetmek için birçok kurucu, yerel iş kanunlarına ve sosyal güvenlik primlerine uyumu sağlamak amacıyla uzmanlaşmış bordro hizmetlerinden yararlanmaktadır. %30 vergi iadesi kuralı da belirli maaş ve uzmanlık kriterlerinin karşılanması kaydıyla uluslararası yetenekleri çekmek için rekabet avantajı sunar.
Hollanda Hukuk Sisteminin Güvenilirliği
Ayrıca şirketler bu dijital altyapının potansiyelini en üst düzeye çıkarmak istedikçe birçoğu yapay zeka odaklı otomasyona yönelmektedir. Navo Inc., sentetik iş gücü geliştirme alanında uzmanlaşmış Üretken Yapay Zeka (GenAI) danışmanlığı ve koçluğu sağlayarak uluslararası firmaların Avrupa pazarında operasyonları verimli bir şekilde ölçeklendirebilecek yapay zeka ajanlarını devreye almalarına yardımcı olmaktadır.
Bu gelişmiş altyapıyı tamamlamak için teknoloji odaklı birçok şirket, Avrupa operasyonları için gereken özel, yüksek performanslı Laravel ve React uygulamalarını oluşturmak üzere Larasoft gibi geliştiricilerle ortaklık kurmaktadır.
Öngörülebilirlik, Hollanda iş dünyasının temel taşıdır. Hukuk sistemi, ticaret kanunlarının tutarlı bir şekilde uygulandığı istikrarlı bir temel sağlayarak uluslararası genişlemeyle ilişkili riskleri azaltır. Ticaret Odası (KVK) ve Vergi ve Gümrük İdaresi'nin (Belastingdienst) verimliliği idari sürtüşmeyi azaltır. Karmaşık vergi senaryolarında yasal ekonomik varlıktan (substance) yoksun kalabilen yalnızca dijital e-Oturum (e-Residency) programlarının aksine, online company registration Netherlands için kullanılan tasdikli vekâletname (PoA) yöntemi mevzuata tam uyum sağlar. Bu yöntem bir resmi noteri sürece dahil ederek finansal kuruluşlar ve büyük ölçekli kurumsal ortaklar tarafından sıklıkla talep edilen doğrulanmış bir yasal geçmiş sunar.
Bu istikrar, net mali kurallarla pekiştirilmektedir. Kurumlar Vergisi (CIT), 200.000 euroya kadar olan karlar için %19 ve bu tutarı aşan miktarlar için %25,8 olarak belirlenmiştir. Belastingdienst'in 1 Mayıs 2026'dan itibaren kasa bankası olarak Rabobank'ı kullanmasıyla birlikte vergi uyumuna yönelik usul akışı kolaylaştırılmıştır. Kayıtların 7 yıl saklanması ve yıllık finansal tabloların yıl sonundan itibaren 12 ay içinde KVK'ya tevdi edilmesi, tüzel kişiliğin itibarını koruyan standart uygulamalardır.
Son inceleme: Eylül 2026
Avrupa'daki Ticari Temelinizi Kurmak
Bir Avrupa kurumsal yapısına geçiş, uzaktan erişilebilirlik ile sıkı yasal uyum arasında bir denge gerektirir. Tasdikli Vekâletname yönteminin kullanılması, Dutch BV şirketinizin hem noterlik gereksinimlerini hem de UBO sicilinin şeffaflık standartlarını karşılayarak tam yasal varlıkla (substance) kurulmasını sağlar. online company registration Netherlands sürecini tamamlayarak şirketinizi 100 vergi anlaşmasından oluşan bir ağ ve AB Tek Pazarına doğrudan erişim sunan bir yargı alanında konumlandırırsınız.
Operasyonel başarı, öngörülebilir bir mevzuat çerçevesiyle desteklenir. Bu, kurumsal kayıtların zorunlu yedi yıllık süre boyunca tutulmasını ve vergiyle ilgili tüm ödemelerin 1 Mayıs 2026'dan bu yana Belastingdienst'in resmi kasa bankası olan Rabobank'a yönlendirilmesini içerir. Dünya çapında 2.000'den fazla kurucuya hizmet verdik ve tüm taleplere 24 saat içinde yanıt veriyoruz. Usul netliğine olan bağlılığımız ve %100 memnuniyet garantimiz, uluslararası genişlemenizin verimli ve hukuken sağlam kalmasını sağlar.
Hollanda pazarına girişinizi kolaylaştırmayı sabırsızlıkla bekliyoruz. Son inceleme: Eylül 2026
Sıkça Sorulan Sorular
Ülkeyi ziyaret etmeden Avrupa'da bir şirket kurabilir miyim?
Evet, tasdikli Vekâletname yöntemiyle uzaktan şirket kurabilirsiniz. Bu süreç, gerekli belgelerin kendi ülkenizdeki yerel bir noter huzurunda imzalanmasını ve Apostil ile tasdik edilmesini içerir. Ardından yerel bir temsilci, şirket kuruluş senedini adınıza imzalayarak yürürlüğe koyar. Bu yöntem, uluslararası seyahatin lojistik yükü olmadan tüzel kişilik kurmak isteyen mukim olmayan kurucular için profesyonel standarttır.
2026 yılında bir Dutch BV için asgari sermaye tutarı nedir?
Bir Dutch BV için asgari sermaye tutarı 0,01 eurodur. Bu düşük gereksinim, girişimciliği kolaylaştırmak ve yeni işletmeler için ilk finansal engelleri azaltmak amacıyla getirilmiştir. Daha fazla sermaye ihraç etmeyi seçebilseniz de yasal asgari tutar sembolik bir miktar olarak kalmaktadır. Bu esneklik, kurucuların kaynaklarını bağlı sermaye yerine operasyonel büyümeye tahsis etmelerine olanak tanır. İlk kuruluş aşamasında verimli sermaye tahsisine öncelik veren uluslararası yatırımcılar için önemli bir yapısal avantajı temsil eder.
Hollanda'da uzaktan şirket kuruluşu ne kadar sürer?
online company registration Netherlands süreci, tüm tasdikli belgeler alındıktan sonra genellikle 3 ila 5 iş günü sürer. Bu zaman çizelgesi, kuruluş senedinin bir resmi noter tarafından imzalanmasını ve ardından Ticaret Odası'na (KVK) tescil edilmesini içerir. Kuruluşun kendisi hızlı olsa da kurucular, vergi makamlarının yabancı sermayeli kuruluşlara bir BTW numarası vermesi ve mali kurulumu tamamlaması için ilave 6 ila 8 haftayı hesaba katmalıdır.
Avrupa'daki uzaktan yönetilen şirketler için kurumlar vergisi oranları nelerdir?
Hollanda'da 2026 yılı Kurumlar Vergisi (CIT) oranları, 200.000 euroya kadar olan vergiye tabi karlar için %19 ve bu eşiği aşan tüm karlar için %25,8'dir. Bu oranlar, direktörlerin uzaktan yönetilip yönetilmediğine bakılmaksızın tüm Dutch BV şirketleri için geçerlidir. Ayrıca Hollanda, nitelikli holding yapıları için vergiden muaf kâr payı sağlayabilen bir iştirak kazancı istisnası sunmaktadır. Tüm vergi ödemeleri, 1 Mayıs 2026'dan itibaren Belastingdienst'in kasa bankası olan Rabobank'a yönlendirilir.
Uzaktan yönetilen bir Avrupa şirketi için yerel bir direktör zorunlu mudur?
Bir Dutch BV kurmak için yerel bir Hollandalı direktör yasal bir zorunluluk değildir. Yurt dışında ikamet ederken tek direktör ve hissedar olarak görev yapabilirsiniz. Bununla birlikte, çifte vergilendirmeyi önleme anlaşmalarının geniş ağından yararlanmak ve finansal kuruluşların uyum gereksinimlerini karşılamak için yerel iktisadi varlığın (substance) sürdürülmesi sıklıkla gereklidir. Yerel bir direktör tescil için zorunlu olmasa da Avrupa finans sistemine derin entegrasyon ve uzun vadeli mevzuat istikrarı arayan şirketler için stratejik bir husustur.
Uzaktan yönetilen bir Hollanda şirketi için UBO olarak nasıl kaydolurum?
KVK nezdindeki ilk şirket kuruluşu sırasında Nihai Gerçek Faydalanıcı (UBO) olarak kaydolursunuz. Hisse senetlerinin veya oy haklarının %25'inden fazlasına sahip olan her gerçek kişi UBO siciline dahil edilmelidir. Bu süreç, kuruluş evraklarının bir parçası olarak uzaktan yürütülür. online company registration Netherlands tamamlandıktan sonra mülkiyet değişiklikleri meydana gelirse yasal uyumu ve şeffaflığı sürdürmek için bu güncellemeleri 7 gün içinde KVK'ya bildirmeniz gerekir.
Tasdikli Vekâletname yöntemi için hangi belgeler gereklidir?
Gerekli belgeler arasında pasaport gibi geçerli bir kimlik belgesi ve doldurulmuş bir kuruluş kontrol listesi yer alır. Temel belge, yerel bir noter huzurunda imzalanması ve Apostil veya büyükelçilik tasdiki ile yasallaştırılması gereken Vekâletnamedir (PoA). Tüzel kişi hissedarlar için, imza yetkilisinin yetkisini doğrulamak adına yabancı ticaret sicil tasdiknamesi ve şirketin ana sözleşmesi gibi ek belgeler gereklidir.
Kaynaklar
- ICS Payroll - Hollanda bordro hizmetleri
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Girişimcilik
- Belastingdienst - Kurumlar vergisi oranları
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- SVB - Hollanda'da sosyal sigortalar
- Belastingdienst - Girişimciler için BTW
- Avrupa Komisyonu - KDV kuralları ve oranları
- De Nederlandsche Bank - Denetim
- AFM - Lisanslar ve siciller
- BOIP - Benelüks'te marka tescili
- WIPO - Madrid Sistemi
- RVO - Uluslararası iş yapma
- Belastingdienst Douane - Gümrük
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Dünya Çapında Vergi Özetleri - Hollanda
- ICLG - Kurumsal Yönetim Hukuku ve Mevzuatı, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |