


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-14 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Beklenmeyen idari para cezaları genellikle profesyonel mali yönetim için gereken yıllık yatırımı aşar. Uluslararası girişimciler için, Hollanda vergi son teslim tarihlerinin karmaşıklığı ve İngilizce bilen uzman arayışı, Dutch BV muhasebe maliyetlerine ilişkin önemli bir operasyonel belirsizlik yaratabilir. Yabancı bir yargı alanında mevzuata uyumlu kalmanın büyümenin vazgeçilmez bir unsuru olduğunun farkındasınızdır, ancak hizmet ücretlerindeki şeffaflık eksikliği bütçe yapmayı zorlaştırabilir. Bu rehber, Hollanda merkezli özel limited şirketler için düzenli defter tutma, vergi beyanı ve yıllık raporlama giderlerinin profesyonel bir dökümünü sunmaktadır. Zorunlu ve isteğe bağlı hizmetleri ve 2026 yılı yasal son teslim tarihlerini inceleyeceğiz. Bu, kurumsal yönetim için öngörülebilir bir bütçe oluşturmanızı sağlar. Kurumlar vergisi ve KDV'ye ilişkin özel gereksinimleri anlayarak, gizli uyum maliyetleriyle karşılaşmadan şirketinizin yasal statüsünü korumasını sağlayabilirsiniz. Bu genel bakış, Hollanda pazarında doğruluğa ve uzun vadeli istikrara değer veren kurucular için prosedürel bir yol haritası işlevi görür.
Key Takeaways
- Öngörülebilir bir 2026 operasyonel bütçesi sağlamak için düzenli defter tutma ile yıllık yasal bildirimler arasında net bir ayrım yapın.
- Zorunlu üç aylık KDV (BTW) beyannamesi verme gereksinimlerini ve Hollanda vergi uyumu için gerekli olan belirli kayıt saklama kurallarını yönetin.
- Kuruluşunuz için en verimli hizmet seviyesini seçmek amacıyla işlem hacminin ve iş karmaşıklığının Dutch BV muhasebe maliyetlerini nasıl etkilediğini değerlendirin.
- Yıllık hesapların Ticaret Odası'na (KVK) sunulması ve kurumlar vergisi beyannamelerinin verilmesi için zorunlu zaman çizelgelerine ilişkin net bir kavrayış edinin.
- Bordro yönetimine ilişkin prosedürel gereksinimleri ve uzaktan hizmet modelinin uluslararası kurucular için uyumu nasıl kolaylaştırdığını belirleyin.
İçindekiler
Dutch BV Muhasebe ve Uyum Maliyetlerinin Yapısı
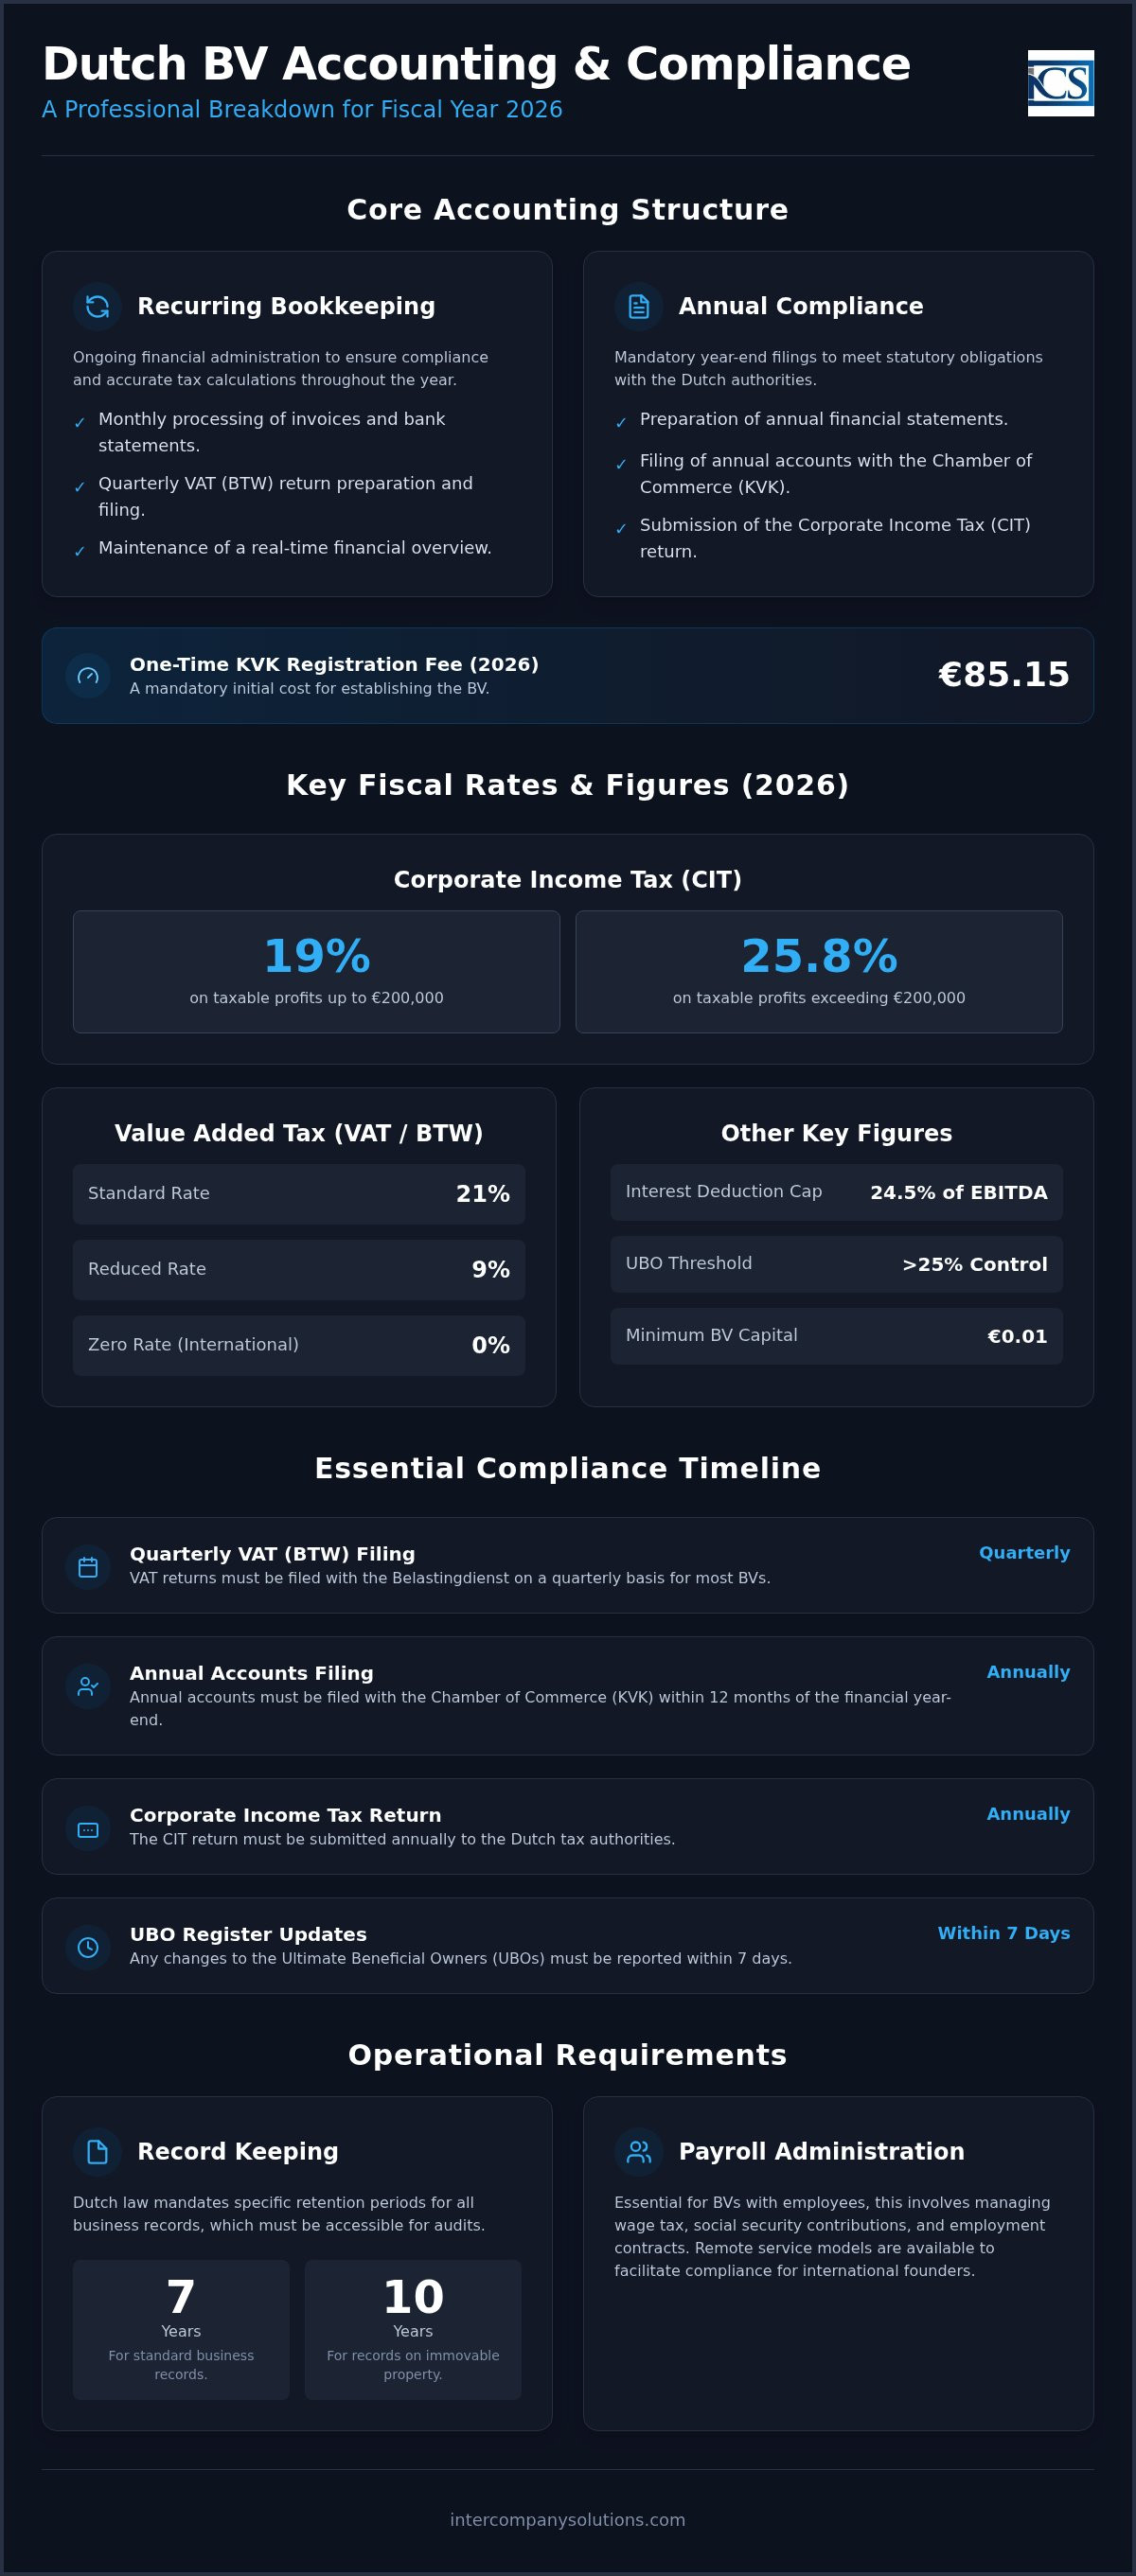
Hollanda menşeli bir limited şirketin mali idaresini organize etmek, yasal yükümlülükleri yerine getirmek için sistematik bir yaklaşım gerektirir. Dutch BV muhasebe maliyetleri için çerçeve genellikle iki ayrı kategoriye ayrılır: tekrarlayan defter tutma ve yıllık uyum. VOF veya eenmanszaak gibi şeffaf kuruluşların aksine, bir Besloten vennootschap (Dutch BV) kuruluşu için noter gerektiren bir tüzel kişiliktir. Bu resmi yapı, daha basit hukuki biçimlere kıyasla daha sıkı bir raporlama düzeyini zorunlu kılar. Bu ilk yasal adımların uzun vadeli uyum ihtiyaçlarınızı nasıl etkilediğini anlamak için Dutch BV şirket kuruluşu süreci hakkında daha fazla ayrıntı bulabilirsiniz. İlk zorunlu giderler arasında, 2026 yılı için 85,15 € tutarındaki tek seferlik KVK kayıt ücreti yer almaktadır. Bunun ötesinde, yabancı sermayeli kuruluşlar hem yerel hem de uluslararası standartlarla uyumu sağlamak için sıklıkla özel İngilizce raporlamaya ve sınır ötesi vergi danışmanlığına ihtiyaç duyar.
Sabit ve Değişken Muhasebe Giderleri
Sabit maliyetler temel düzeyi oluşturur. Bunlar genellikle aylık defter tutma hizmet bedellerini ve üç aylık KDV (BTW) beyannamelerinin hazırlanmasını içerir. Bu hizmetler, idari kayıtlarınızın güncel kalmasını ve vergi yükümlülüklerinin yıl boyunca doğru bir şekilde hesaplanmasını sağlar. Değişken maliyetler, işletmeniz önemli değişikliklerden geçtiğinde veya belirli eşiklere ulaştığında ortaya çıkar. Büyük ölçekli BV'ler, yıllık bütçeyi önemli ölçüde artıran zorunlu denetim gereklilikleriyle karşılaşabilir. Ayrıca, uluslararası yeniden yapılandırma veya fikri mülkiyete ilişkin özel vergi danışmanlığı da değişken giderler kapsamına girer. Asgari sermayesi 0,01 € olan bir Dutch BV'nin, daha yüksek sermayeli bir şirketle aynı standart yıllık raporlama yükümlülüklerini taşıdığını unutmamak hayati önem taşır.
2026 Yılı Düzenleyici Dayanakları
Mali çevreyi anlamak, doğru bütçeleme için esastır. Vergi oranları istikrarlıdır. 2026 mali yılı için kurumlar vergisi (CIT) oranı, 200.000 €'ya kadar olan vergiye tabi karlar için %19'dur. Bu eşiği aşan karlar ise %25,8 oranında vergilendirilir. Dutch BV muhasebe maliyetleri konusundaki bir diğer kritik faktör, 2026 yılı için FAVÖK'ün (EBITDA) %24,5'i olarak belirlenen faiz indirimi sınırıdır. Bu düzenleme, bir şirketin vergiye tabi gelirinden indirebileceği faiz tutarını sınırlayarak yüksek borçlu kuruluşların net vergi pozisyonunu etkiler. Uygun finansal planlama, bu düzenleyici ölçütlerin en başından itibaren şirketinizin mali stratejisine entegre edilmesini sağlar. Bu metodik yaklaşım, Belastingdienst nezdinde güven oluşturur ve gecikme cezalarının birikmesini önler.
Aylık Defter Tutma ve Üç Aylık KDV Beyannameleri
Sürekli idare, her şirket için mali sağlığın temelidir. Günlük veya haftalık güncellemeler, genellikle Dutch BV muhasebe maliyetlerini artıran idari iş yığılmasını önler. Faturaları ve banka hesap ekstrelerini vakit kaybetmeden sınıflandırarak şirketinizin likiditesine ilişkin gerçek zamanlı bir genel bakış elde edersiniz. Bu proaktif yaklaşım, daha iyi nakit akışı yönetimi sağlar ve indirilebilir tüm giderlerin kayda geçirilmesini temin eder. Hollanda hükümeti iş portalına göre, bir BV her zaman mevcut mali durumunu yansıtan bir idare yürütmelidir.
KDV (BTW) beyannameleri genellikle Belastingdienst'e üç aylık dönemler halinde verilir. Standart Hollanda KDV oranı %21'dir. Gıda, kitap ve belirli hizmetler gibi özel sektörler için %9 indirimli oran uygulanırken, belirli uluslararası ticaret senaryolarında %0 kullanılır. Yabancı sermayeli kuruluşlar için KDV numarasının tahsisi, ilk KVK kaydından sonra genellikle 6 ila 8 hafta sürer. Bu bekleme süresi, ilk operasyonel takviminizde kritik bir faktördür. İlk yılınızdaki Dutch BV muhasebe maliyetlerini ve ticari faaliyetlerinizi projelendirirken bu süreyi hesaba katmalısınız. Belirli oranlara uygunluğunuz konusunda sorularınız varsa durumunuzu netleştirmek için danışmanlık talebinde bulunabilirsiniz.
Elektronik Kayıt Tutma ve Saklama
Hollanda hukuku, tüm ticari kayıtların en az 7 yıl süreyle saklanmasını zorunlu kılar. Buna dijital dosyalar, kağıt faturalar ve banka ekstreleri dahildir. BV'nizin gayrimenkul mülkiyeti bulunuyorsa bu yasal saklama süresi 10 yıla uzar. Dijital idare, vergi makamları tarafından belirlenen erişilebilirlik ve denetlenebilirlik standartlarını karşılamalıdır. Verilerin bütünlüğü ve özgünlüğü zorunlu süre boyunca garanti edildiği takdirde, kayıtların elektronik olarak saklanması standart uygulamadır. Bulut tabanlı muhasebe yazılımlarını kullanmak, uzaktan uyum için gereken şeffaflığı sağlarken bu gerekliliği yerine getirmeyi de genellikle kolaylaştırır. Sistemlerinizi yükseltirken Switch My Books, ana muhasebe platformları arasında finansal veri aktarımı konusunda uzman desteği sunar.
İthalat ve ihracatla iştigal eden işletmeler, İktisadi Operatör Kayıt ve Kimlik (EORI) numarası için başvurmalıdır. Bu numara, malların Avrupa Birliği içine veya dışına taşınması sırasındaki gümrük işlemleri için bir ön koşuldur. Ayrıca, AB içinde ticaret yapan BV'lerin üç aylık beyannameleri topluluk içi muamele bildirimlerini (ICP) içermelidir. Bu bildirimler, satış noktasında KDV tahsil edilmeksizin sınır ötesine taşınan mal ve hizmetleri kapsar. Bu gerekliliklerin ayrıntılı bir dökümü için Hollanda KDV kaydı rehberimize başvurabilirsiniz. Bu kayıtların doğru tutulması, kuruluşunuzun gecikme cezalarından kaçınmasını ve lekesiz bir uyum geçmişini korumasını sağlar.
Yıllık Raporlama ve Kurumlar Vergisi Maliyetleri
Bir şirketin defterlerinin yıllık kapanışı, mali yıldaki en önemli dönüm noktasını teşkil eder. Faaliyet düzeyine veya cirosuna bakılmaksızın her Dutch BV için yıllık finansal tabloların hazırlanması yasal bir zorunluluktur. Bu belgeler şirketin mali sağlığına ilişkin şeffaf bir genel bakış sunar ve vergi tarhiyatlarının temelini oluşturur. Girişimciler, Dutch BV muhasebe maliyetleri için bütçe oluştururken, bu tabloları Hollanda Genel Kabul Görmüş Muhasebe İlkelerine (Dutch GAAP) uygun olarak hazırlamak için gereken özel uzmanlığı hesaba katmalıdır. Şirketin 'iyi durumda' (good standing) statüsünü koruması için bu hesapların yıl sonundan itibaren 12 ay içinde Ticaret Odası'na (KVK) sunulması zorunludur. Bu yükümlülüğün yerine getirilmemesi yalnızca idari para cezalarıyla sınırlı kalmaz; şirketin ödeme aczine düşmesi durumunda yöneticilerin şahsi sorumluluğuna da yol açabilir. Bu tür riskleri azaltmak isteyen finans sektöründekiler için Versapien hakkında daha fazla bilgi edinebilir ve yapay zeka destekli risk yönetimi konusundaki içgörülerini inceleyebilirsiniz.
Yönetim kurulu, finansal tabloları mali yılın bitiminden itibaren beş ay içinde hazırlamakla yükümlüdür. Hissedarlar beş aya kadar ek bir uzatma süresi tanıyabilse de, KVK yayımı için nihai son tarih, yıl sonundan itibaren kesin olarak 12 ay ile sınırlıdır. Hollanda vergi makamları ve KVK bu tarihleri yakından izlediğinden, bu kritik bir son tarihtir. Uluslararası kurucuların çoğu, basitleştirilmiş raporlama standartlarından yararlanan 'küçük' veya 'mikro' ölçekli BV'ler işletmektedir. Hollanda hükümeti iş portalına göre, bu basitleştirilmiş formatlar, daha büyük kuruluşlara kıyasla daha az dipnot açıklaması ve daha az karmaşık bir bilanço gerektirir. Bu sınıflandırma, denetlenmesi veya kamuya açıklanması gereken veri hacmini azaltarak genel idari yatırımı yönetmeye yardımcı olur.
Kurumlar Vergisi (CIT) Hesaplaması ve Ödemesi
Kesinleşen finansal tablolar, Kurumlar Vergisi (CIT) beyannamesinin temelini oluşturur. Bu beyannameler, özel bir yazılım kullanılarak veya kayıtlı bir vergi aracısı vasıtasıyla Belastingdienst'e elektronik ortamda sunulmalıdır. Burada doğruluk son derece önemlidir; vergi makamları uyumsuzlukları tespit etmek için bu beyanları KVK kayıtları ve KDV verileriyle çapraz kontrole tabi tutar. 1 Mayıs 2026 tarihinden bu yana Rabobank, Hollanda vergi makamlarının resmi ana bankası konumundadır; bu nedenle her türlü vergi borcu veya iadesi bu kurum üzerinden işleme alınır. Vergi sezonunun yoğunluğundan kaçınmak ve gerekli vergi optimizasyonları için yeterli zamana sahip olmanızı sağlamak amacıyla hesaplarınızı erkenden kesinleştirmek iyi bir uygulamadır. Bu usul adımlarının daha kapsamlı bir dökümünü, Dutch BV uyumu ve vergi yükümlülüklerine ilişkin muhasebe hakkındaki makalemizde bulabilirsiniz.
Son inceleme: Eylül 2026
Bordro Yönetimi ve İşveren Uyumluluğu
Hollanda'da personel istihdam etmek, dutch bv muhasebe maliyetlerini doğrudan etkileyen belirli idari yükümlülükler getirir. Çalışanı olan her BV, ilk maaş ödemesini gerçekleştirmeden önce vergi makamlarına bordro vergisi numarası için kayıt yaptırmalıdır. Bu kayıt; bordro oluşturma, sosyal güvenlik primleri ve emeklilik yönetimini kapsayan aylık uyumluluğun başlangıç noktasıdır. 21 yaş ve üzeri çalışanlar için, 1 Temmuz 2026 itibarıyla asgari saatlik ücret 14,99 €'dur. İşverenler ayrıca, 2026 mali yılı için yıllık 79.409 € olan sosyal güvenlik primleri tavan matrahını da hesaba katmalıdır. Bu değişkenlerin yönetimi, Rabobank aracılığıyla gerçekleştirilen Belastingdienst ödemelerinin doğru ve zamanında yapılmasını sağlamak adına metodik bir yaklaşım gerektirir.
Standart bordro yönetimi, aylık bazda yürütülmesi gereken birkaç zorunlu bileşeni içerir:
- Tüm çalışanlar için dijital bordroların oluşturulması.
- Sosyal güvenlik ve ücret vergisi kesintilerinin hesaplanması ve beyan edilmesi.
- Emeklilik planı kayıtlarının ve aylık primlerin yönetimi.
- Çalışan gelirlerinin Belastingdienst'e yıllık olarak bildirilmesi (Jaaropgave).
Bordro ve personel temini hizmetlerimiz, iş sözleşmelerini ve sosyal güvenlik bildirimlerini tek bir aylık faturada konsolide ederek yapılandırılmış bir çözüm sunar. Birçok uluslararası kuruluş için önemli bir avantaj, %30 vergi indirimi kararıdır (30% ruling). Bu imkan, şartları karşılayan uluslararası çalışanların brüt maaşlarının %30'una kadar olan kısmını vergiden muaf olarak almalarına olanak tanır. Küresel yetenekleri çekmek için etkili bir araç olmakla birlikte, vergi mevzuatına uyumlu kalabilmek adına bordro sistemi içinde hassas hesaplamalar gerektirir. Bordroya ilişkin kayıtlar, yasal denetim standartlarını karşılamak amacıyla en az 7 yıl boyunca saklanmalıdır.
Employer of Record ve Personel Temini Çözümleri
Henüz tam teşekküllü bir yerel İK departmanı kurmaya hazır olmayan yabancı kuruluşlar, sıklıkla Employer of Record (EOR) hizmetlerinden yararlanmaktadır. Bu model, EOR sağlayıcısı Hollanda iş kanunlarına uyum konusunda yasal sorumluluğu üstlenirken, şirketin personel istihdam etmesine olanak tanır. Bu süreç; zorunlu hastalık izni ödemelerinin yönetimini, gerekli sigortaların sağlanmasını ve geçerli olduğu durumlarda toplu iş sözleşmelerine (CAO) uyulmasını içerir. EOR hizmeti kullanmak, pazara girişin erken aşamalarındaki şirketler için bir köprü görevi görür. Bu seçeneklere daha ayrıntılı bir bakış için Hollanda'da bordro hizmetleri kılavuzumuzu inceleyebilirsiniz.
Nitelikli Göçmen (HSM) Maliyetleri
Avrupa Birliği dışından yetenek istihdam etmek, ek prosedürel adımlar ve maliyetler gerektirir. Nitelikli göçmenleri işe almak için bir BV'nin genellikle Göç ve Vatandaşlık Dairesinden (IND) tanınmış sponsor statüsü alması gerekir. Bu başvurular ve müteakip vize işlemleri için ödenen idari harçlar, yıllık İK bütçenizin temel bileşenleridir. HSM kapsamındaki çalışanların, ikamet statülerine ve %30 kuralına hak kazanabilmeleri için yaşa bağlı belirli maaş eşiklerini karşılamaları zorunludur. Bu eşikler her yıl güncellenmektedir. 2026 yılında, çalışma izinlerinin veya sponsorluk statüsünün iptal edilmesini önlemek için maaş tekliflerinizin bu asgari tutarları karşıladığından emin olmalısınız. Bu uzmanlık gerektiren mevzuata uyum alanı, vergi danışmanlarınız ile İK yönetiminiz arasında dikkatli bir koordinasyon gerektirir.
Intercompany Solutions ile Stratejik Maliyet Yönetimi
Dutch BV muhasebe maliyetleri sürecini etkin bir şekilde yönetmek, yasal kuruluş ile mali uyum arasındaki kesişimi anlayan bir ortak gerektirir. Intercompany Solutions; şirket kuruluşu, BTW başvuruları ve devam eden muhasebe süreçlerini entegre eden kapsamlı bir hizmet paketi sunar. Bu merkezi yaklaşım, genellikle idari hatalara ve beklenmedik ücretlere yol açan iletişim kopukluklarını ortadan kaldırır. Doğrudan Hollandalı şirketler hukuku uzmanlarıyla çalışarak, kuruluş gününden itibaren şirketinizin mali yükümlülükleri üzerinde tam şeffaflık elde edersiniz. Firmamız, yerel mevzuat ortamı ile küresel iş hedefleriniz arasında bir köprü görevi görerek her prosedürel adımın titizlikle yürütülmesini sağlar.
Uzaktan Basitleştirilmiş Mevzuata Uyum
AB dışındaki kurucular için bir şirket kurmanın standart yolu, tasdikli Vekaletname (POA) sürecidir. Bu yöntem, kurucunun Hollanda'ya seyahat etmesine gerek kalmadan noterin kuruluş senedini düzenlemesine olanak tanır. Bu süreci uzaktan yöneterek, Dutch BV şirket kuruluşu işlemlerini genellikle 3 ila 5 iş günü içinde tamamlıyoruz. Bu verimlilik, ilk kurulum genel giderlerini azaltır ve operasyonel büyümeye odaklanmanızı sağlar. Yasal ve idari temeller tek bir sağlayıcı tarafından üstlenildiğinde, Hollanda'daki kuruluşunuzu tamamen yurt dışından yönetmek öngörülebilir bir süreç haline gelir. Bu uzaktan model, günümüz uluslararası girişimcilerinin gereksinimlerine uyum sağlayacak şekilde hız ve ayrıntılara azami dikkat için tasarlanmıştır.
Sürekli Destek ve Danışmanlık
Mevzuata uyum, yıllık beyannamelerin ötesine geçen kesintisiz bir yükümlülüktür. Örneğin, yasal uyumu sürdürmek için Nihai Faydalanıcı (UBO) bilgilerindeki her türlü değişiklik 7 gün içinde KVK'ya bildirilmelidir. Premium sekretarya hizmetlerimiz, bu tür idari güncellemeleri yürütmek ve kritik kurumlar vergisi ile BTW son tarihlerini takip etmek üzere ilk yıl için 10 saatlik özel destek içerir. Bu proaktif takip, Belastingdienst'e yapılan gecikmeli bildirimlerle ilişkili cezai ek ücretlerin önüne geçmek için esastır. Girişimcilerin kendi özel iş modelleri için en uygun maliyetli yapıyı belirlemelerine yardımcı olmak adına bir ilk danışmanlık hizmeti sunuyoruz. Bu, muhasebe bütçenizin gerçek işlem hacminiz ve karmaşıklığınızla uyumlu olmasını sağlar. Bu hizmetleri bir araya getirerek, en az 7 yıl boyunca saklanması gereken kayıtlarınızın her zaman denetime hazır ve Hollanda yasalarına uygun kalmasını sağlarsınız.
Son inceleme: Eylül 2026
Hollanda Kuruluşunuzun Finansal Geleceğini Güvence Altına Almak
Bir Dutch BV'yi faal tutmak, yasal son teslim tarihlerine sürekli dikkat gösterilmesini ve hassas kayıt tutulmasını gerektirir. Düzenli defter tutma işlemlerini yıllık raporlama gereksinimlerinden ayırarak, dutch bv accounting costs için öngörülebilir bir bütçe oluşturabilirsiniz. Kuruluşunuzun Belastingdienst ve Ticaret Odası nezdinde uyumlu kalmasını sağlamak, idari para cezalarını önler ve Hollanda'daki mesleki itibarınızı korur. Bu yapılandırılmış yaklaşım, uzmanlar usul detaylarını yönetirken sizin işinizi büyütmeye odaklanmanızı sağlar.
Intercompany Solutions, yabancı girişimciler için 3-5 iş günü içinde uzaktan şirket kuruluşu sunan önde gelen uzman kuruluş firması olarak hizmet vermektedir. %100 memnuniyet garantisi ile Hollanda pazarına şeffaf bir köprü sunuyoruz. Ekibimiz, şirketinizin çıkarlarının kuruluş gününden itibaren titiz bir dikkat ve verimlilikle yönetilmesini sağlar.
Bugün sağlam bir idari temel oluşturmak, işletmenizin 2026 ve sonrasındaki yasal gereksinimlere hazır olmasını sağlar. Uluslararası büyümenizi ve uzun vadeli istikrarınızı desteklemeyi sabırsızlıkla bekliyoruz.
Son inceleme: Eylül 2026
Sıkça Sorulan Sorular
Bir Dutch BV için ortalama aylık muhasebe ücreti nedir?
Aylık ücretler, kuruluşunuzun işlem hacmine ve karmaşıklığına bağlı olarak değişiklik gösterir. Bu maliyetler genellikle rutin defter tutma işlemlerini ve üç aylık BTW beyannamelerini kapsar. Birçok uluslararası girişimci için bu yinelenen giderler, öngörülebilir Dutch BV muhasebe maliyetleri sağlamak amacıyla aylık sabit bir danışmanlık ücreti (retainer) olarak yapılandırılır. Belirli ücret, işlenen fatura sayısını ve şirketin bordro veya özel vergi danışmanlığı gibi ek hizmetlere ihtiyaç duyup duymadığını yansıtır.
BV'm için Hollandalı bir muhasebeci tutmak zorunlu mudur?
Küçük ölçekli BV'lerin günlük defter tutma işlemleri için harici bir muhasebeci tutmasına yönelik katı bir yasal zorunluluk bulunmamakla birlikte, her kuruluş Ticaret Odasına (KVK) doğru yıllık finansal tablolar sunmak zorundadır. Yabancı sermayeli kuruluşların çoğu, Dutch GAAP ve yerel vergi mevzuatına uyumu sağlamak için profesyonel destek almayı tercih eder. Bir uzmandan yararlanmak, yönetici sorumluluğuna veya 1 Mayıs 2026'dan itibaren ana bankası olarak Rabobank'ı kullanan Belastingdienst tarafından uygulanacak yüksek cezalara yol açabilecek idari hataları önler.
2026 yılında KVK kayıt ve bildirim ücretleri nelerdir?
Bir Dutch BV için Ticaret Odasına yapılacak tek seferlik kayıt ücreti 2026 yılında 85,15 €'dur. Bu ücret, şirketin ticaret siciline ilk kaydı sırasında ödenir. KVK için yıllık bir üyelik aidatı bulunmamakla birlikte, şirketler yıl sonundan itibaren 12 ay içinde yıllık hesaplarını dijital olarak sunarken cüzi idari masraflar ödemekle yükümlüdür. Bu maliyetler, genel Dutch BV muhasebe maliyetlerinin küçük bir kısmını oluştursa da yerine getirilmesi zorunlu bir yasal uyum adımıdır.
Yabancı sermayeli bir BV için KDV numarası almak ne kadar sürer?
Yabancı sermayeli kuruluşlar için KDV (BTW) numarasının verilmesi, ilk KVK kaydından sonra genellikle 6 ila 8 hafta sürer. Belastingdienst, numarayı tahsis etmeden önce şirketin planlanan faaliyetlerini ve ekonomik mevcudiyet (substance) durumunu inceler. Bu süre zarfında şirket çoğu zaman ön ticari faaliyetlerine başlayabilir; ancak kayıt tamamlanana ve numara resmi olarak tahsis edilene kadar BTW tahsil edemez veya indirim konusu yapamaz.
Hollanda'daki ticari kayıtlar için saklama gereksinimleri nelerdir?
Faturalar, banka hesap özetleri ve sözleşmeler de dahil olmak üzere Hollanda'daki tüm ticari kayıtlar en az 7 yıl süreyle saklanmalıdır. BV'nizin taşınmaz mülk sahibi olması durumunda bu yasal saklama süresi 10 yıla uzar. Kayıtlar, vergi dairelerince erişilebilir ve denetlenebilir olmalarını sağlayacak şekilde muhafaza edilmelidir. Verilerin bütünlüğü ve aslına uygunluğu yasal süre boyunca korunduğu takdirde dijital depolama standart bir uygulamadır.
Dutch BV muhasebemi yurt dışından uzaktan yönetebilir miyim?
Hollanda'daki kuruluşunuzun tüm mali yönetimini uzaktan yürütebilirsiniz. Modern muhasebe yazılımları ve dijital portallar, kurucu ile yerel hizmet sağlayıcısı arasında faturaların ve banka verilerinin sorunsuz bir şekilde paylaşılmasına olanak tanır. Bu erişilebilirlik, Hollanda'da fiziksel olarak bulunmanıza gerek kalmadan Hollanda bildirim sürelerine tam olarak uymanızı sağlar. Profesyonel firmalar, güvenli dijital iş akışları ve uzaktan iletişim yoluyla yerleşik olmayan kurucuları destekleme konusunda uzmanlaşmıştır.
2026 yılında bir Dutch BV için kurumlar vergisi oranı nedir?
2026 yılında, 200.000 €'ya kadar olan vergiye tabi karlar için kurumlar vergisi (CIT) oranı %19'dur. Bu eşiği aşan karlar için vergi oranı %25,8'dir. Bu oranlar, ticari giderlerin ve uygulanabilir vergi indirimlerinin düşülmesinden sonra şirketin net karına uygulanır. Doğru bir defter tutma süreci, vergi matrahının hatasız tespit edilmesi ve şirketin mevcut tüm mali teşviklerden faydalanabilmesi açısından zorunludur.
Kaynaklar
- ICS Payroll - Hollanda bordro hizmetleri
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Girişimcilik
- Belastingdienst - Kurumlar vergisi oranları
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- SVB - Hollanda'da sosyal sigortalar
- Belastingdienst - Girişimciler için KDV (btw)
- Avrupa Komisyonu - KDV kuralları ve oranları
- IND - Nitelikli göçmen
- IND - Girişimci (start-up) ikamet izni
- BOIP - Benelüks'te marka tescili
- WIPO - Madrid Sistemi
- RVO - Uluslararası iş yapma
- Belastingdienst Douane - Gümrük
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Dünya Geneli Vergi Özetleri - Hollanda
- ICLG - Kurumsal Yönetim Yasaları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |