


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-06 · Last reviewed 2026-09-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Holandija je privukla 43 milijarde USD stranih direktnih investicija u prvom kvartalu 2026. godine, zauzimajući poziciju drugog najvećeg primaoca međunarodnog kapitala na svetu. Ovaj priliv potvrđuje status zemlje kao primarnog čvorišta za globalnu trgovinu, čak i dok regulatorni zahtevi za strane osnivače postaju precizniji. Verovatno ste svesni da prisustvo u Holandiji nudi značajne logističke prednosti, ali neizvesnost u pogledu obaveza putovanja i prava lica koja nisu rezidenti EU često usporava proces ekspanzije.
Ovaj vodič objašnjava kako da započnete poslovanje u Holandiji na daljinu putem overenog punomoćja, što omogućava potpuno osnivanje bez fizičkog odlaska kod javnog beležnika. Pružamo tehnički pregled pravnog okvira za 2026. godinu, uključujući KVK naknadu za registraciju od 85,15 € i sistem poreza na dobit preduzeća sa dve poreske stope, gde se stopa od 19% primenjuje na prvih 200.000 € dobiti. Saznaćete tačne korake za zakonsku usklađenost, od ispunjavanja ograničenja odbitka kamate od 24,5% EBITDA do podnošenja godišnjih finansijskih izveštaja u roku od 12 meseci od završetka poslovne godine. Ovaj profesionalni okvir obezbeđuje da vaš Dutch BV bude osnovan uz proceduralnu tačnost koju zahtevaju Belastingdienst i Privredna komora.
Ključne tačke
- Nerezidentni preduzetnici mogu zakonito posedovati i upravljati društvom Dutch BV bez održavanja fizičkog prisustva u zemlji.
- Možete započeti poslovanje u Holandiji na daljinu korišćenjem procesa overenog punomoćja, što eliminiše potrebu za međunarodnim putovanjem tokom osnivanja.
- Zahtevi za osnivanje za 2026. godinu uključuju jednokratnu KVK naknadu za registraciju od 85,15 € i minimalni osnovni kapital od 0,01 € za strukturu društva sa ograničenom odgovornošću.
- Usklađenost sa porezom na dobit preduzeća uključuje sistem sa dve poreske stope sa stopom od 19% za dobit do 200.000 € i obavezu prijavljivanja izmena UBO podataka u roku od sedam dana.
- Standardni vremenski okvir za registraciju na daljinu obično traje od dva do pet radnih dana nakon što javni beležnik primi apostiliranu dokumentaciju.
Pravni okvir za osnivanje holandskog društva na daljinu
Holandsko privredno pravo pruža fleksibilnu osnovu za međunarodnu ekspanziju, posebno kroz Besloten Vennootschap (BV). Potpuno je zakonito da nerezidenti poseduju i upravljaju društvom Dutch BV bez održavanja fizičkog prebivališta u zemlji. Ova regulatorna otvorenost predstavlja ključni pokretač stranih investicija, kao što je detaljno opisano u ovom ekonomskom pregledu Holandije. Mnogi preduzetnici biraju da započnu poslovanje u Holandiji na daljinu kako bi iskoristili stabilno pravno okruženje i stratešku lokaciju zemlje. Iako zakon dozvoljava različite strukture, BV ostaje standard za osnivanje na daljinu jer nudi ograničenu odgovornost i profesionalni imidž za globalnu trgovinu. Za osnivanje su vam potrebni najmanje jedan akcionar i jedan direktor. Ove uloge može obavljati isto lice, bez obzira na status rezidentnosti ili državljanstvo.
Svako holandsko društvo mora imati lokalnu poslovnu adresu radi registracije u Privrednoj komori (KVK). Ova adresa služi kao zvanična tačka kontakta za holandske poreske organe (Belastingdienst). Pored toga, morate identifikovati sve stvarne vlasnike (UBO) koji poseduju više od 25% akcija ili glasačkih prava. Prema važećim propisima za 2026. godinu, sve promene podataka o stvarnim vlasnicima moraju se prijaviti registru u roku od 7 dana radi održavanja usklađenosti.
Uloga holandskog javnog beležnika
Javni beležnik je obavezan za osnivanje društava BV, NV ili stichting u Holandiji. Za razliku od jednostavnijih oblika kao što su eenmanszaak ili VOF, ove strukture zahtevaju formalni osnivački akt. Javni beležnik vrši javna ovlašćenja i odgovoran je za verifikaciju identiteta svih osnivača i obezbeđivanje usklađenosti statuta sa holandskim zakonom. Za one koji započinju poslovanje u Holandiji na daljinu, javni beležnik sačinjava akt na osnovu overenog punomoćja. Kada se akt potpiše, javni beležnik obavlja početnu registraciju u KVK, gde u 2026. godini važi jednokratna naknada za registraciju od 85,15 €. Ovaj proces osigurava da društvo bude pravno priznato i spremno za poresku registraciju.
Pitanja rezidentnosti i viza
Vlasništvo nad holandskom kompanijom ne daje automatsko pravo na život ili rad u Holandiji. Lica koja nisu rezidenti EU mogu posedovati 100% udela i delovati kao direktori iz inostranstva bez posebne vize. Ako planirate dolazak radi poslovnih sastanaka, standardna šengenska viza omogućava boravak do 90 dana. Od ključnog je značaja razlikovati vlasništvo nad preduzećem od programa za visokokvalifikovane migrante (Highly Skilled Migrant - HSM). Da biste trajno živeli u Holandiji kao preduzetnik, obično je potrebno da podnesete zahtev za startap vizu ili dozvolu za samozapošljavanje preko IND. Za one koji se fokusiraju isključivo na poslovanje na daljinu, Dutch BV Company Formation pruža neophodno pravno sredstvo za pristup evropskom tržištu bez preseljenja.
Poslednji put revidirano: septembar 2026.
Proces legalizovanog punomoćja
Glavni mehanizam za osnivače nerezidente za pokretanje poslovanja u Holandiji na daljinu jeste legalizovano punomoćje (Power of Attorney - POA). Iako holandski zakon dozvoljava digitalno osnivanje u određenim domaćim slučajevima, punomoćje ostaje standard za međunarodne preduzetnike zbog strogih zahteva za identifikaciju. Ovaj dokument daje lokalnom zastupniku ovlašćenje da potpiše osnivački akt pred holandskim javnim beležnikom u vaše ime. Time se obezbeđuje da se postupak osnivanja odvija bez potrebe za međunarodnim putovanjem, uz potpuno poštovanje holandskih propisa o sprečavanju pranja novca (AML) i identifikaciji klijenata (KYC).
Verifikacija je najkritičnija faza ovog procesa. Svaki osnivač i direktor mora da popuni sveobuhvatnu kontrolnu listu koja uključuje dostavljanje overenog identifikacionog dokumenta i dokaza o adresi prebivališta. Za one koji na kraju podnose zahtev za boravišnu dozvolu za startap, posedovanje ispravno osnovanog BV društva predstavlja preduslov. Za poslovanje na daljinu, fokus ostaje na tačnosti prateće dokumentacije i njenom prihvatanju od strane holandskih organa.
Legalizacija dokumenata i apostil
Da bi bili važeći u Holandiji, vaši lokalni dokumenti moraju proći postupak legalizacije. Ako je vaša matična zemlja članica Haške konvencije o apostilu, možete dobiti pečat apostil od svog lokalnog nadležnog organa. Ovaj jedinstveni pečat potvrđuje verodostojnost dokumenta za upotrebu u holandskim pravnim postupcima. Ako vaša zemlja nije članica, moraćete da sledite višestepeni proces legalizacije koji uključuje vaše lokalno Ministarstvo spoljnih poslova i holandsku ambasadu ili konzulat. Ovaj korak je obavezan; javni beležnik ne može sačiniti akt bez verifikovanih, legalizovanih kopija vašeg pasoša i dokaza o adresi. Ako niste sigurni u pogledu specifičnih zahteva za vašu jurisdikciju, možete kontaktirati naše stručnjake radi dobijanja lokalizovane kontrolne liste dokumenata.
Potpisivanje osnivačkog akta
Kada originalni legalizovani dokumenti stignu u kancelariju javnog beležnika u Holandiji, rok za potpisivanje je efikasan. Javni beležnik obično potpisuje osnivački akt u roku od 2 do 5 radnih dana. U tom trenutku, Dutch BV zvanično stiče svoj pravni subjektivitet. Nakon potpisivanja, javni beležnik registruje kompaniju u Privrednoj komori (KVK), gde se plaća taksa za registraciju u iznosu od 85,15 €. Takođe, u ovoj fazi se kompanija registruje kod poreskih organa. Od 1. maja 2026. godine, Rabobank služi kao matična banka za Belastingdienst, i sva plaćanja ili povrati poreza odvijaće se kroz ovaj institucionalni okvir. Pravno postojanje vaše kompanije je potvrđeno onog trenutka kada je akt potpisan, što vam omogućava da odmah započnete operativno planiranje.
Poslednji put revidirano: septembar 2026.
Zakonski zahtevi i troškovi u 2026. godini
Osnivanje Dutch BV povlači određene fiksne zakonske takse i kapitalne zahteve koji moraju biti ispunjeni tokom procesa osnivanja. Za preduzetnike koji pokreću posao u Holandiji na daljinu, ovi troškovi su predvidivi i transparentni. Holandska privredna komora (KVK) naplaćuje jednokratnu taksu za registraciju od 85,15 € u 2026. godini. Ova taksa se plaća direktno KVK-u nakon upisa kompanije u Trgovinski registar. Pored toga, minimalni osnovni kapital za Dutch BV postavljen je na nominalnih 0,01 €. To omogućava osnivačima da alociraju kapital na osnovu svojih operativnih potreba, a ne na osnovu zakonskih naloga.
Pored početnog osnivanja, kompanije se moraju pridržavati tekućih zakonskih obaveza. Porez na dobit pravnih lica (CIT) strukturiran je u dva razreda za 2026. godinu: stopa od 19% primenjuje se na oporezivu dobit do 200.000 €, dok se dobit koja prelazi ovaj prag oporezuje po stopi od 25,8%. Vaša kompanija takođe mora predati godišnje finansijske izveštaje KVK-u u roku od 12 meseci od završetka finansijske godine. Da bi se osigurala finansijska usklađenost, svi zapisi se moraju čuvati najmanje 7 godina; ovaj period se produžava na 10 godina za dokumentaciju koja se odnosi na nepokretnosti.
Poređenje korporativnih struktura
Izbor odgovarajuće pravne forme je ključan za zaštitu od odgovornosti i poresku efikasnost. Iako postoji nekoliko struktura, BV je primarni izbor za međunarodne preduzetnike. Subjekti bez statusa pravnog lica, kao što je eenmanszaak, ne nude zaseban pravni subjektivitet, što znači da je vlasnik lično odgovoran za sve poslovne dugove. Sledeća tabela prikazuje ključne razlike između uobičajenih holandskih privrednih subjekata u 2026. godini.
| Karakteristika | Dutch BV (sa ograničenom odgovornošću) | Eenmanszaak (Preduzetnik) | VOF (Ortačko društvo) |
|---|---|---|---|
| Obavezno učešće javnog beležnika | Da | Ne | Ne |
| Minimalni kapital | €0.01 | Nema | Nema |
| Odgovornost | Ograničena na imovinu kompanije | Neograničena lična odgovornost | Neograničena lična odgovornost |
| Osnivanje na daljinu | Moguće putem punomoćja | Zahteva rezidentnost | Zahteva rezidentnost |
UBO registar i pravila o transparentnosti
Transparentnost predstavlja temelj holandskog korporativnog okruženja. Svaki BV ima obavezu da registruje svoje stvarne vlasnike (UBO) u nacionalnom UBO registru. Stvarni vlasnik (UBO) se definiše kao svako fizičko lice koje poseduje više od 25% akcija, glasačkih prava ili vlasničkog udela u kompaniji. Nakon presude suda EU iz 2022. godine, javni pristup ovom registru je ograničen u 2026. godini. Pristup je omogućen samo nadležnim organima kao što je Belastingdienst i „obveznicima primene zakona” kao što su banke i javni beležnici u svrhu analize i provere stranke (due diligence).
Usklađenost sa UBO propisima se strogo kontroliše. Svaka promena statusa ili podataka stvarnih vlasnika (UBO) kompanije mora se prijaviti KVK u roku od 7 dana od nastanka promene. Neodržavanje tačnog UBO registra može dovesti do administrativnih novčanih kazni ili pravnih komplikacija. Za detaljnije informacije o uobičajenim zabludama u vezi sa procesom osnivanja, možete istražiti naš vodič o tome kako osnovati kompaniju u Holandiji: Činjenice protiv mitova 2026.
Poslednji put pregledano: septembar 2026.
Vremenski okvir registracije na daljinu korak po korak
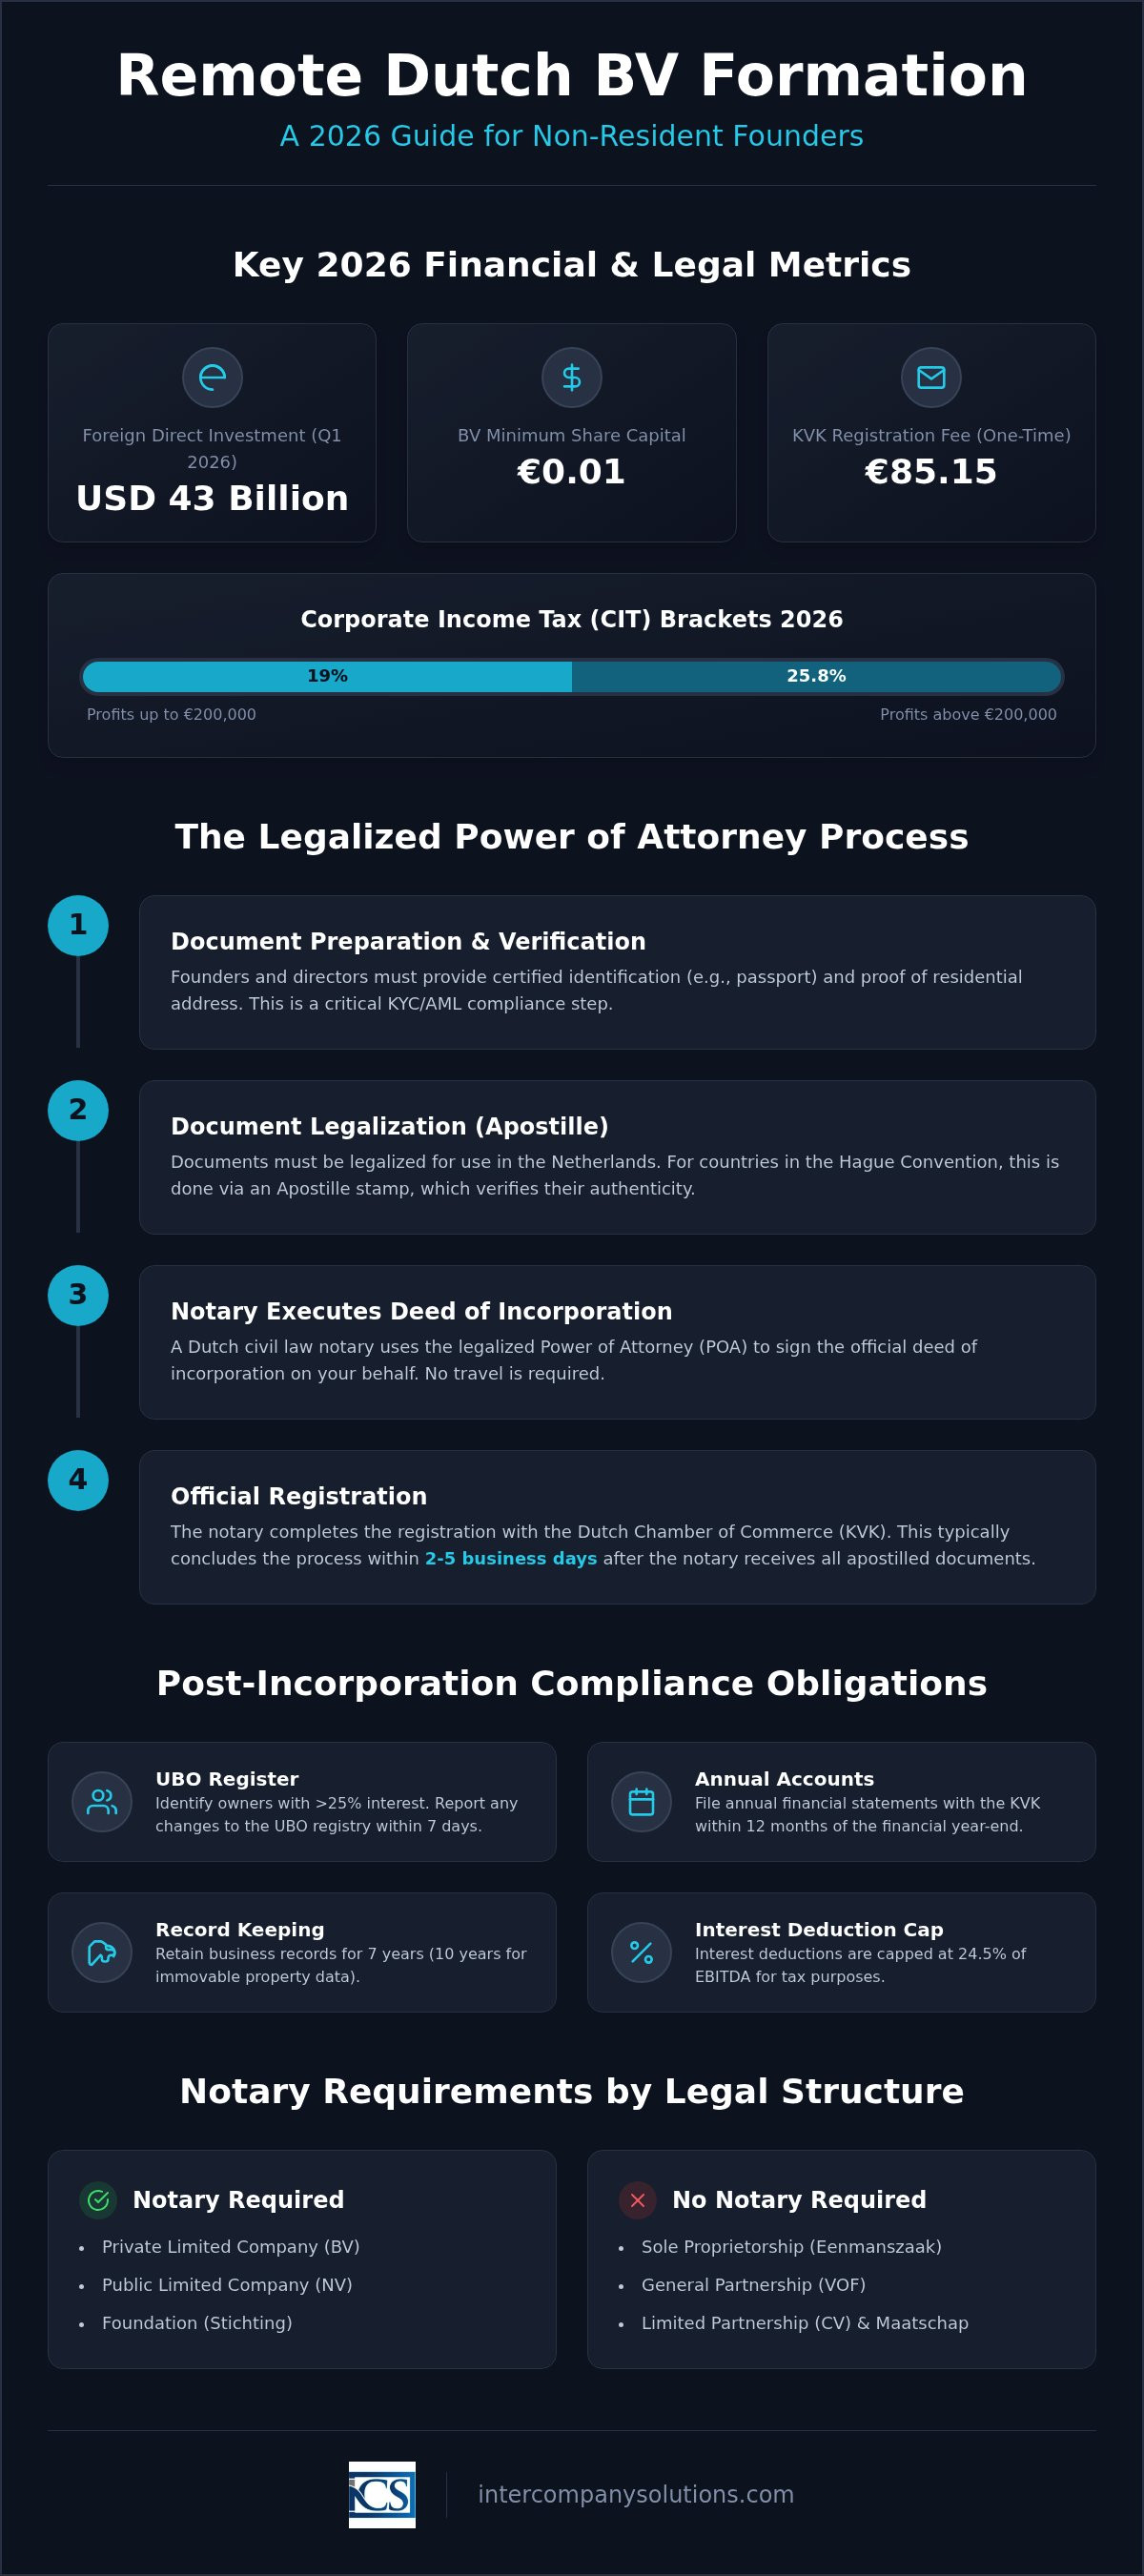
Proces pokretanja poslovanja u Holandiji na daljinu strukturiran je tako da međunarodnim osnivačima pruži brzinu i pravnu sigurnost. Kada javni beležnik primi originalna legalizovana i apostilirana dokumenta, rok za formalno osnivanje obično iznosi 3 do 5 radnih dana. Ovaj vremenski okvir počinje početnom fazom prikupljanja dokumentacije, gde obezbeđujemo sveobuhvatnu kontrolnu listu kako bi se osiguralo ispunjenje svih zahteva u pogledu identifikacije i dokaza o adresi. Tačnost tokom ove pripremne faze je od suštinskog značaja, jer sprečava administrativna kašnjenja tokom javnobeležničke sednice i naknadnog upisa u holandski trgovački registar.
Nakon verifikacije dokumenata, javni beležnik sačinjava osnivački akt. U ovom trenutku, kompanija je pravno osnovana i dobija svoje jedinstvene registarske brojeve. Redosled koraka vodi od pravnog osnivanja do poreske registracije i operativnog postavljanja, obezbeđujući ispunjenje svih regulatornih zahteva pre nego što započnete poslovanje na evropskom tržištu.
Registracija u Privrednoj komori (KVK)
Nakon sačinjavanja osnivačkog akta, kompanija se registruje u Privrednoj komori (KVK). KVK broj se izdaje odmah i služi kao zvanična identifikacija kompanije za sve domaće komercijalne aktivnosti. Istovremeno, kompanija dobija svoj RSIN (identifikacioni broj pravnih lica i partnerstava). RSIN je ključni identifikator koji holandski poreski organi (Belastingdienst) koriste za povezivanje subjekta sa njegovom poreskom evidencijom. On takođe služi kao osnova za PDV broj kompanije. Za detaljnije odgovore o nijansama ovog procesa, možete pogledati naš vodič za registraciju kompanije u Holandiji za nerezidente.
Poreska i bankarska postavka
Nakon osnivanja, kompanija mora podneti zahtev za svoj PDV broj i, ukoliko se bavi uvozom ili izvozom robe van EU, EORI broj. Za subjekte u stranom vlasništvu, postupak prijave za PDV obično traje 6 do 8 nedelja. Belastingdienst sprovodi detaljnu proveru kako bi se osiguralo da je poslovanje aktivno i usklađeno sa propisima. Tokom ovog perioda potrebno je da finalizujete svoju bankarsku infrastrukturu. Od 1. maja 2026. godine, Rabobank služi kao matična banka za Belastingdienst, posredujući u svim finansijskim transakcijama povezanim sa vladom. Iako otvaranje poslovnog računa za nerezidentni BV zahteva specifičnu dokumentaciju i dokaze o poslovnim vezama sa Holandijom, pružamo pomoć u procesu otvaranja bankovnog računa kako bismo osigurali potpunu operativnu spremnost vaše kompanije. Dodatne detalje o širim zahtevima za pokretanje poslovanja u Holandiji možete pronaći na našoj namenskoj stranici sa resursima.
Poslednji put pregledano: septembar 2026.
Usklađenost i poreske obaveze nakon osnivanja
Uspešno osnivanje vašeg društva predstavlja samo prvu fazu međunarodne ekspanzije. Kada započnete poslovanje u Holandiji na daljinu, morate se pridržavati specifičnih fiskalnih i administrativnih zahteva koje su postavili holandski poreski organi (Belastingdienst). Održavanje usklađenosti osigurava da vaše pravno lice zadrži svoj pravni status i izbegne administrativne kazne. Holandski sistem funkcioniše na principu transparentnosti i redovnog izveštavanja; to je okvir koji zahteva od vlasnika preduzeća da budu proaktivni u svom finansijskom upravljanju.
Primarna poreska obaveza za Dutch BV je porez na dobit pravnih lica (CIT). Za fiskalnu 2026. godinu, stopa poreza na dobit pravnih lica iznosi 19% na oporezivu dobit do 200.000 €. Dobit koja prelazi ovaj prag oporezuje se po stopi od 25,8%. Vaše preduzeće takođe mora upravljati porezom na dodatu vrednost (PDV), koji se obično obračunava po standardnoj stopi od 21% ili sniženoj stopi od 9% za određena dobra i usluge. Značajna promena u 2026. godini jeste prelazak matične banke organa Belastingdienst. Od 1. maja 2026. godine, Rabobank služi kao zvanična institucija za sve finansijske tokove povezane sa porezima.
Obavezno vođenje evidencije
Holandski zakon propisuje stroge protokole za čuvanje poslovnih podataka. U obavezi ste da čuvate svu primarnu evidenciju u periodu od najmanje 7 godina. Ova evidencija uključuje vašu glavnu knjigu, fakture, bankarske izvode i ugovore. Ukoliko vaše preduzeće poseduje ili upravlja nepokretnom imovinom, ovaj zahtev za čuvanje se produžava na 10 godina. Digitalno skladištenje je dozvoljeno, pod uslovom da podaci ostanu dostupni i čitljivi za potrebe revizije. Obezbeđivanje tačnosti ovih evidencija predstavlja preduslov za vaše godišnje podneske. Možete saznati više o upravljanju ovim zahtevima u našem vodiču o računovodstvu za Dutch BV.
Porez na dobit pravnih lica i praćenje CIT-a
Upravljanje vašom obavezom po osnovu poreza na dobit pravnih lica obuhvata više od samog obračuna dobiti. Holandska vlada primenjuje ograničenje odbitka kamate, poznato kao pravilo o ograničenju kamata (earnings stripping rule). Za 2026. godinu, odbitak neto troškova kamata ograničen je na veći iznos između 1 milion € ili 24,5% EBITDA društva. Ovo pravilo sprečava prekomerno zaduživanje i predstavlja ključno pitanje za grupne strukture. Takođe morate predati svoje godišnje finansijske izveštaje Privrednoj komori (KVK) u roku od 12 meseci od završetka finansijske godine. Izbor pravog modela ulaska na tržište utiče na ove obaveze. Za poređenje različitih modela, pogledajte našu analizu Dutch BV vs branch office.
Poslednji put pregledano: septembar 2026.
Strateško širenje na holandsko tržište
Holandski korporativni ambijent u 2026. godini ostaje veoma pristupačan za međunarodne preduzetnike koji koriste put legalizovanog punomoćja (Power of Attorney). Prateći strukturisani vremenski okvir, možete postići pravno sprovođenje u roku od 3 do 5 radnih dana bez potrebe za fizičkim putovanjem. Ovaj proces osigurava da vaš Dutch BV ispunjava sve zakonske zahteve, uključujući naknadu za registraciju pri KVK od 85,15 € i gornju granicu odbitka kamate od 24,5% EBITDA. Odluka da započnete poslovanje u Holandiji na daljinu omogućava vam da iskoristite stabilnu stopu poreza na dobit od 19% na početnu dobit, uz zadržavanje globalne mobilnosti.
Profesionalna podrška za osnivače van EU pojednostavljuje ulazak na evropsko tržište. Naši stručnjaci pružaju sveobuhvatnu pomoć pri registraciji za PDV i otvaranju bankovnih računa, obezbeđujući da vaše novo pravno lice bude potpuno operativno i usklađeno sa najnovijim standardima organa Belastingdienst. Spremni smo da olakšamo vaš profesionalni rast u Holandiji kroz pouzdan i transparentan proces osnivanja.
Poslednji put pregledano: septembar 2026.
Često postavljana pitanja
Može li nerezident pokrenuti poslovanje u Holandiji bez posete Holandiji?
Da, nerezidenti mogu pokrenuti poslovanje u Holandiji na daljinu korišćenjem legalizovanog punomoćja (POA). Ovaj postupak omogućava lokalnom zastupniku da u vaše ime potpiše osnivački akt pred holandskim javnim beležnikom. Morate dostaviti legalizovane i apostilirane identifikacione dokumente iz svoje matične zemlje. Ovaj okvir osigurava da možete osnovati potpuno usklađenu Dutch BV bez potrebe za međunarodnim putovanjem ili fizičkim prisustvom tokom faze osnivanja.
Koji je minimalni osnovni kapital za Dutch BV u 2026. godini?
Minimalni osnovni kapital potreban za osnivanje Dutch BV iznosi 0,01 €. Ovaj nominalni zahtev je uveden kako bi se smanjila prepreka za ulazak međunarodnih preduzetnika. Možete izabrati da emitujete veći iznos kapitala u zavisnosti od vaših specifičnih poslovnih potreba ili zahteva investitora. Kapital mora biti formalno unesen u osnivački akt i prikazan u početnom bilansu stanja društva i kasnijim godišnjim finansijskim izveštajima koji se podnose Privrednoj komori.
Koliko traje proces osnivanja na daljinu?
Osnivanje Dutch BV na daljinu obično traje od 3 do 5 radnih dana nakon što javni beležnik primi vaše originalne legalizovane dokumente. Ovaj vremenski okvir uključuje sačinjavanje akta i registraciju u holandskoj Privrednoj komori (KVK), gde se u 2026. godini plaća jednokratna naknada od 85,15 €. Imajte u vidu da je potrebno dodatno vreme za legalizaciju dokumenata i period podnošenja zahteva za PDV broj od 6 do 8 nedelja za privredne subjekte u stranom vlasništvu.
Koja banka obrađuje uplate za holandsku poresku upravu u 2026. godini?
Rabobank služi kao zvanična matična banka za holandsku poresku upravu (Belastingdienst) od 1. maja 2026. godine. Sve uplate poreza na dobit preduzeća, izmirenja PDV-a i državni povraćaji za vaše holandsko poslovanje obrađuju se kroz ovaj institucionalni okvir. Iako možete voditi operativne račune kod drugih finansijskih institucija, vaša interakcija sa poreskim organima odvijaće se putem sistema Rabobank. Ova centralna tranzicija osigurava standardizovani tok za sve zakonske finansijske obaveze u Holandiji.
Koje su stope poreza na dobit preduzeća za holandska društva u 2026. godini?
Holandska društva podležu sistemu poreza na dobit pravnih lica (CIT) sa dva poreska razreda u 2026. godini. Stopa od 19% primenjuje se na prvih 200.000 € oporezive dobiti. Dobit koja prelazi ovaj prag oporezuje se po stopi od 25,8%. Neophodno je pratiti ove pragove i osigurati da vaše poreske prijave budu ispravno podnete. Pored toga, ograničenje odbitka kamata za 2026. godinu limitirano je na veći iznos između 1 milion € ili 24,5% EBITDA društva.
Da li je lokalni holandski direktor obavezan za osnivanje BV na daljinu?
Ne, holandski zakon ne zahteva imenovanje direktora sa lokalnim prebivalištem da biste pokrenuli poslovanje u Holandiji na daljinu. Fizičko lice koje je nerezident ili strano pravno lice može delovati kao jedini direktor i akcionar Dutch BV. Iako morate imati lokalnu poslovnu adresu u svrhu registracije, upravljanje i kontrola nad društvom mogu se u potpunosti vršiti iz inostranstva. Ova fleksibilnost omogućava stranim osnivačima da zadrže punu kontrolu nad svojim operacijama u Holandiji.
Koji je prag za registraciju UBO za holandska društva?
Prag za registraciju u holandskom registru stvarnih vlasnika (Ultimate Beneficial Owner - UBO) jeste vlasnički udeo veći od 25%. Svako fizičko lice koje poseduje više od 25% akcija, glasačkih prava ili vlasničkog udela mora biti registrovano. Poštovanje propisa se strogo sprovodi; sve promene podataka o UBO moraju se prijaviti Privrednoj komori u roku od 7 dana. Pristup ovom registru je ograničen na nadležne organe i specifične subjekte kao što su banke i javni beležnici.
Koje stope PDV-a se trenutno primenjuju u Holandiji?
Standardna stopa PDV-a u Holandiji iznosi 21%, što se primenjuje na većinu roba i usluga. Snižena stopa od 9% primenjuje se na specifične stavke kao što su hrana, lekovi i određene knjige. Stopa od 0% postoji za međunarodnu trgovinu i specifične prekogranične usluge. Sa primenom od 1. januara 2026. godine, stopa PDV-a na smeštaj za noćenje povećana je na 21%. Privredni subjekti u stranom vlasništvu treba da računaju na rok za registraciju za PDV od približno 6 do 8 nedelja nakon osnivanja.
Izvori
- KVK - Registracija u holandski poslovni registar
- Business.gov.nl - Društvo sa ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Holandski građanski zakonik, pravna lica)
- Rijksoverheid - Preduzetništvo
- Belastingdienst - Stope poreza na dobit pravnih lica
- Belastingdienst - PDV (BTW) za preduzetnike
- Evropska komisija - Pravila i stope PDV-a
- IND - Visokokvalifikovani migrant
- IND - Boravišna dozvola za start-up
- De Nederlandsche Bank - Nadzor
- AFM - Licence i registri
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandija
- ICLG - Zakoni i propisi o korporativnom upravljanju, Holandija
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |