


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-05 · Last reviewed 2026-09-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
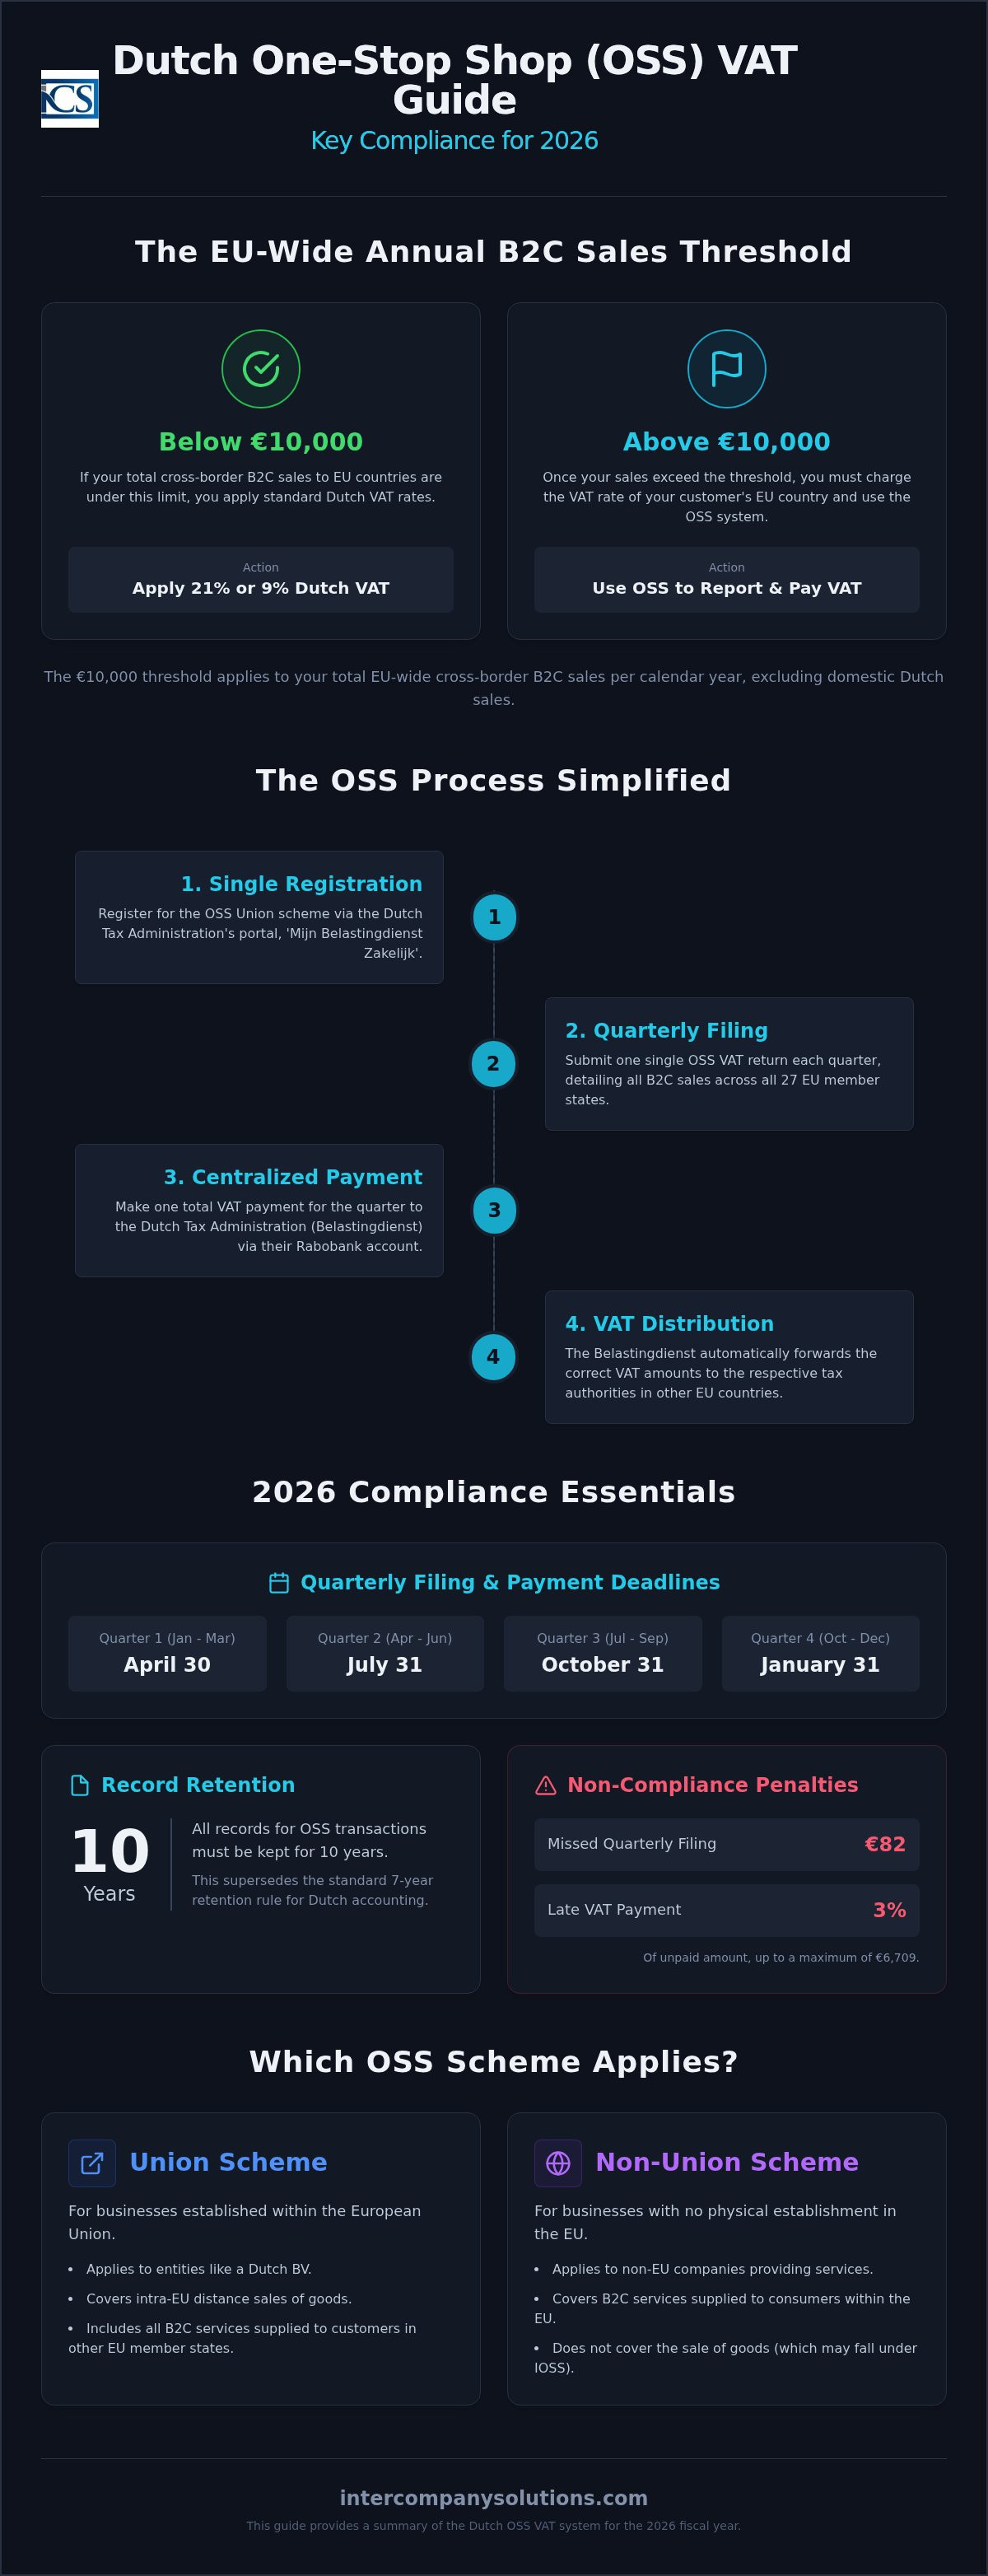
Prag od 10.000 € na nivou EU za prekograničnu B2C prodaju ostaje ključna prekretnica za međunarodne preduzetnike u 2026. godini. Kada vaša prodaja pređe ovu granicu, sistem podnošenja OSS PDV prijava u Holandiji postaje primarni mehanizam za održavanje usklađenosti bez potrebe za pojedinačnim registracijama u svakoj državi članici. Verovatno ste svesni da upravljanje višestrukim poreskim brojevima predstavlja administrativno opterećenje i nosi značajan rizik ukoliko se propusti samo jedan rok. Propuštanje kvartalnog podnošenja prijave sada rezultira fiksnom kaznom od 82 €, dok kašnjenje u plaćanju povlači naknadu od 3% neplaćenog iznosa PDV-a, uz maksimalnu kaznu od 6.709 €.
Ovaj referentni vodič pruža tehničke specifikacije potrebne za upravljanje vašim holandskim One-Stop Shop obavezama sa apsolutnom preciznošću. Prikupili smo ključne podatke za fiskalnu 2026. godinu kako bismo osigurali da vaše prekogranično poslovanje ostane stabilno i pravno usklađeno. Pronaći ćete pregled kvartalnih datuma za podnošenje, digitalni mandat za zahteve za povraćaj sredstava van EU koji stupa na snagu 1. aprila 2026. godine, kao i specifične zahteve za čuvanje evidencije od 10 godina koji zamenjuju standardna holandska računovodstvena pravila. Ovaj pregled pojašnjava proceduralne razlike između šeme Unije i šeme van Unije kako bi vam pomogao da održite transparentan odnos sa holandskom poreskom upravom.
Ključne stavke
- Prepoznajte kada prekogranična B2C prodaja prelazi prag od 10.000 € na nivou EU kako biste prešli sa lokalnih holandskih stopa PDV-a na izveštavanje prema zemlji odredišta.
- Objedinite svoje poreske obaveze širom EU u jedno kvartalno podnošenje OSS PDV prijava u Holandiji putem portala 'Mijn Belastingdienst Zakelijk'.
- Uverite se da su sve poreske uplate prispele na Rabobank račun holandske poreske uprave do poslednjeg dana u mesecu koji sledi nakon svakog izveštajnog kvartala kako biste izbegli kazne.
- Čuvajte sveobuhvatnu evidenciju 10 godina za sve OSS transakcije kako biste ispunili specifične dokazne standarde koji prevazilaze standardno pravilo o čuvanju dokumentacije od 7 godina.
- Prilagodite se obaveznim zahtevima za digitalno podnošenje svih zahteva za povraćaj PDV-a koji stupaju na snagu 1. aprila 2026. godine radi održavanja regulatorne usklađenosti.
Razumevanje One-Stop Shop (OSS) PDV sistema u Holandiji
Sistem One-Stop Shop (OSS) funkcioniše kao centralizovano administrativno čvorište za upravljanje PDV-om na prekogranične B2C transakcije. Ova opiciona šema omogućava međunarodnim preduzetnicima da konsoliduju svoje poresko izveštavanje u svih 27 država članica EU na jednom portalu. Korišćenjem portala za podnošenje OSS PDV prijava u Holandiji, izbegavate administrativni teret registracije kod poreskih organa svake zemlje u kojoj vaši kupci imaju prebivalište. Ovaj sistem se razvio iz ranijeg Mini One-Stop Shop (MOSS) sistema i proširen je u julu 2021. godine kako bi obuhvatio prodaju fizičke robe na daljinu pored digitalnih usluga. Za Dutch BV, Belastingdienst deluje kao posrednički organ, prikupljajući ukupan iznos PDV-a i raspodeljujući odgovarajuće delove drugim državama članicama EU.
Šema Unije naspram šeme van Unije
OSS je podeljen na specifične režime na osnovu lokacije i poslovnog modela vaše kompanije. Šema Unije primenjuje se na preduzeća sa sedištem unutar EU, kao što je Dutch BV. Ako ste završili osnivanje kompanije u Holandiji, koristićete ovu šemu za svu prodaju robe na daljinu unutar EU i B2C usluge. Nasuprot tome, šema van Unije je namenjena preduzećima bez poslovnog sedišta u EU koja pružaju usluge potrošačima u EU. Za one koji uvoze robu van EU čija vrednost ne prelazi 150 €, Import One-Stop Shop (IOSS) pruža slično pojednostavljenje. U ovim slučajevima, posrednik sa sedištem u Holandiji često upravlja registracijom i izveštavanjem kako bi obezbedio usklađenost sa propisima o porezu na dodatu vrednost Evropske unije.
Ključne prednosti za međunarodne preduzetnike
Centralizacija vaših poreskih obaveza putem holandskog portala nudi nekoliko proceduralnih prednosti. Prvo, značajno smanjuje administrativne troškove eliminisanjem zahteva za višestrukim PDV registracijama i povezanim lokalnim računovodstvenim troškovima u različitim jurisdikcijama. Drugo, komunicirate isključivo sa holandskim poreskim organima na jednom jeziku, što pojednostavljuje rešavanje svih upita. Konačno, obrada plaćanja je pojednostavljena. Vršite jednu zbirnu uplatu ka Belastingdienst, koji od 1. maja 2026. godine koristi Rabobank kao svoju matičnu banku. Ovaj pojedinačni transfer pokriva vašu celokupnu B2C PDV obavezu na nivou EU za dati kvartal, obezbeđujući da vaše podnošenje OSS PDV prijava u Holandiji ostane efikasno i pouzdano. Ova struktura vam omogućava da se fokusirate na skaliranje poslovanja bez prepreka decentralizovane poreske usklađenosti.
Poslednji put pregledano: septembar 2026.
Kriterijumi podobnosti i prag od 10.000 €
Evropska unija primenjuje jedinstveni prag od 10.000 € po kalendarskoj godini za prekograničnu B2C prodaju na daljinu. Za preduzetnike koji upravljaju Dutch BV, ovaj prag određuje da li primenjujete lokalne stope ili stope prema odredištu. Ako vaša ukupna godišnja prodaja na nivou EU ostane ispod 10.000 €, nastavljate da primenjujete standardnu stopu od 21% ili sniženu holandsku stopu PDV-a od 9% na sve kupce iz EU. Kada vaš promet premaši ovaj limit, morate obračunavati stopu PDV-a koja se primenjuje u državi članici u kojoj se nalazi vaš kupac. Registracija za One-Stop Shop predstavlja najefikasniji način za upravljanje ovom tranzicijom. Bez toga biste bili zakonski obavezni da se registrujete za PDV u svakoj pojedinačnoj državi članici u kojoj ostvarujete prodaju čim se prag prekorači.
Obračun praga za holandske entitete
Ključno je da precizno kategorišete svoje tokove prihoda kako biste pratili ovaj limit. Obračun iznosa od 10.000 € uključuje svu B2C prekograničnu prodaju robe unutar EU, kao i telekomunikacione usluge, usluge emitovanja i elektronske (TBE) usluge. Međutim, domaća prodaja unutar Holandije isključena je iz ovog specifičnog obračuna praga na nivou EU. Budući da holandski propisi o PDV-u nalažu precizno izveštavanje, vođenje odvojenih evidencija za domaće i prekogranične B2C transakcije predstavlja standardni zahtev za usklađenost. Ako poslujete preko više entiteta, imajte na umu da se prag primenjuje na poreskog obveznika, a ne po zemlji odredišta.
Prednosti dobrovoljne registracije
Neki preduzetnici biraju da se registruju za ovu šemu pre dostizanja limita od 10.000 €. Ovaj proaktivni pristup omogućava doslednu strategiju određivanja cena širom EU od prvog dana. Takođe pojednostavljuje računovodstveni proces tokom ranih faza osnivanja Dutch BV, jer nećete morati da prilagođavate svoje sisteme naplate sredinom godine kada se prag dostigne. Za preduzeća sa visokim projekcijama rasta, rano usvajanje procedura za podnošenje OSS PDV prijava u Holandiji sprečava administrativna uska grla tokom perioda vrhunca prodaje. Ako niste sigurni kako se ovi pragovi primenjuju na vaše specifične kategorije proizvoda, možete kontaktirati naše poreske stručnjake radi detaljne procene.
Poslednji put pregledano: septembar 2026.
Vodič korak po korak za podnošenje OSS PDV prijava i kvartalni rokovi
Pristup portalu „Mijn Belastingdienst Zakelijk“ predstavlja prvi proceduralni korak za vaše podnošenje OSS PDV prijava u Holandiji. Za prijavljivanje će vam biti potreban ili DigiD ili eHerkenning token nivoa 3. Nakon što se prijavite, morate sastaviti sveobuhvatan izveštaj o celokupnoj B2C prodaji, kategorizovanoj prema konkretnoj državi članici EU i primenjivoj stopi PDV-a. Ovi podaci služe kao osnova za EU One-Stop Shop (OSS) sistem PDV-a, obezbeđujući da naplaćeni porez bude pravilno pripisan zemlji potrošnje. Imate tačno mesec dana nakon završetka svakog kalendarskog kvartala da podnesete ovu deklaraciju i obezbedite da sredstva stignu holandskim poreskim organima.
Rokovi za podnošenje i procedure plaćanja za 2026. godinu
Usklađenost zavisi od poštovanja strogih kvartalnih rokova koje postavlja Belastingdienst. Za fiskalnu 2026. godinu, ovi datumi su:
- Q1 (januar–mart): 30. april 2026.
- Q2 (april–jun): 31. jul 2026.
- Q3 (jul–septembar): 31. oktobar 2026.
- Q4 (oktobar–decembar): 31. januar 2027.
Morate koristiti jedinstvenu referencu plaćanja koju generiše portal za svako pojedinačno podnošenje. Ova referenca je jedini način na koji poreska uprava može povezati vašu uplatu sa vašom poreskom prijavom. Važna administrativna promena nastupila je 1. maja 2026. godine: matična banka Belastingdienst je Rabobank. Morate ažurirati sve sačuvane šablone plaćanja i instrukcije za međunarodni prenos kako bi odražavali ovaj Rabobank račun. Uplate poslate na prethodne račune mogu biti odložene ili vraćene, što potencijalno može dovesti do zateznih kamata ili kazni. Obezbeđivanje tačnosti ovih detalja standardni je deo naših računovodstvenih i poreskih usluga za međunarodne preduzetnike.
Ispravljanje grešaka u prethodnim prijavama
Ako otkrijete grešku u prethodno podnetoj prijavi, OSS sistem omogućava ispravke u okviru vaše tekuće prijave. Ne podnosite zasebnu zamensku prijavu za prošli period; umesto toga, usklađivanje unosite u svoju sledeću kvartalnu deklaraciju. Ovaj pojednostavljeni metod ispravke dostupan je do tri godine nakon roka za podnošenje prvobitne prijave. Prilikom rešavanja preplata, sistem prebija poreski kredit u odnosu na vašu tekuću obavezu. Za značajna usklađivanja naniže, dužni ste da čuvate internu dokumentaciju, kao što su knjižna odobrenja ili evidencija povraćaja, kako biste opravdali promenu tokom eventualne kontrole.
Poslednja revizija: septembar 2026.
Obavezna dokumentacija i čuvanje evidencije 7 godina
Zakonski zahtevi u Holandiji su strogi u pogledu čuvanja poslovne evidencije. Holandski zakon propisuje minimalni period čuvanja od 7 godina za svu evidenciju povezanu sa BTW. Ovaj vremenski okvir osigurava da Belastingdienst može sprovoditi retroaktivne kontrole radi provere tačnosti vaših OSS VAT filing Netherlands deklaracija. Za kompanije koje posluju sa nepokretnostima, ovaj zahtev se produžava na 10 godina. Ova dokumenta morate čuvati na način koji omogućava hitan uvid na zahtev. Nemogućnost pružanja adekvatne dokumentacije može dovesti do po skraćenom postupku oduzimanja vaše OSS registracije, što bi od vas potom zahtevalo da se registrujete za BTW u svakoj pojedinačnoj državi članici EU u kojoj poslujete.
Specifični podaci koje treba čuvati
Da biste opravdali primenjene stope BTW na prekogranične prodaje, morate prikupiti i čuvati konkretne dokaze u vezi sa lokacijama vaših kupaca. Poreski organi obično traže najmanje dva neprotivrečna dokaza, kao što su adresa za naplatu, IP adresa korišćena tokom transakcije ili kod zemlje bankovnog računa korišćenog za plaćanje. Pored toga, svaka faktura mora jasno navesti primenjenu specifičnu stopu BTW, bilo da je u pitanju holandska standardna od 21%, snižena od 9% ili specifična stopa iz druge države članice EU kao što su Nemačka ili Francuska. Ako prodajete fizičku robu, morate čuvati i dokaz o transportu, kao što su tovarni listovi ili potvrde o isporuci, kako biste potvrdili da je roba zaista prešla granicu. Takođe bi trebalo da čuvate svu prepisku sa kupcima koja potvrđuje njihov status lica koje nije poreski obveznik.
Standardi za digitalnu evidenciju
Digitalne arhive moraju ostati čitljive i dostupne tokom celog perioda čuvanja. Samo čuvanje fajla često nije dovoljno; podaci moraju biti sačuvani u svom izvornom formatu kako bi se očuvao integritet informacija. Profesionalne računovodstvene usluge za Dutch BV obezbeđuju da vaši digitalni sistemi ispunjavaju ove holandske standarde, sprečavajući oštećenje ili gubitak podataka tokom vremena. Održavanje ovih arhiva predstavlja ključnu komponentu usklađenosti za OSS VAT filing Netherlands. Ako kompanija uđe u postupak likvidacije, odgovornost za čuvanje ove evidencije tokom preostalih godina zakonskog perioda obično prelazi na imenovanog čuvara, često jednog od bivših direktora. Belastingdienst očekuje da ova evidencija bude dostupna bez obzira na aktivan status kompanije.
Poslednja revizija: septembar 2026.
Strateška usklađenost za međunarodne preduzetnike
Osnivanje Dutch BV predstavlja primarni metod za osnivače van EU da koriste šemu Unije OSS. Opredeljivanjem za put legalizovanog punomoćja (Power of Attorney), osnivači koji posluju na daljinu mogu finalizovati osnivački akt preko notara bez putovanja u Holandiju. Ovaj proces na daljinu omogućava momentalno pokretanje poreskih registracija. Integrisanje vaše OSS VAT filing Netherlands u širu korporativnu strukturu osigurava da vaše poslovanje ostane u skladu sa zahtevima poreza na dobit pravnih lica (CIT), gde su stope 19% na dobit do 200.000 € i 25,8% iznad ovog praga. Dutch BV zahteva minimalni osnovni kapital od samo 0,01 €, što je čini pristupačnim instrumentom za međunarodne operacije u oblasti elektronske trgovine.
Uloga poreskog punomoćnika
Međunarodnim preduzetnicima je često potreban poreski punomoćnik kako bi efikasno upravljali svojim obavezama po osnovu BTW. Opšti poreski punomoćnik nastupa u ime strane kompanije za sve njene isporuke i usluge, dok je ograničeno poresko punomoćje obično ograničeno na uvoz robe i naknadne isporuke. Ovo zastupanje pojednostavljuje interakciju sa holandskom Privrednom komorom (KVK) i osigurava da svu komunikaciju sa poreskim organima vode lokalni stručnjaci. Za preduzeća sa prekograničnim timovima, korišćenje profesionalnih usluga obračuna zarada u Holandiji od suštinskog je značaja za upravljanje obavezama socijalnog osiguranja i poreza na zarade uporedo sa vašim obavezama za BTW. Ovaj integrisani pristup sprečava administrativne propuste koji bi mogli dovesti do kazni ili kašnjenja u vašem OSS VAT filing Netherlands procesu.
Vremenski rokovi za BTW registraciju za 2026. godinu
Planiranje vašeg ulaska na tržište zahteva razumevanje trenutnih administrativnih rokova obrade. Za pravna lica u stranom vlasništvu, izdavanje PDV broja obično traje između 6 i 8 nedelja. Ovaj korak je obavezan preduslov; ne možete se prijaviti za OSS sistem dok vaša primarna PDV registracija ne postane aktivna. Početna naknada za KVK registraciju za 2026. godinu je jednokratno plaćanje od €85.15. Kada obezbedite svoj PDV broj, možete nastaviti sa podnošenjem prijave za OSS radi upravljanja vašom B2C prodajom širom EU. Takođe je neophodno zapamtiti da se sve promene podataka o stvarnom vlasniku (UBO), za lica koja poseduju više od 25% udela, moraju prijaviti u roku od 7 dana radi održavanja korporativne usklađenosti.
Efikasna poreska strategija podrazumeva više od pukog ispunjavanja kvartalnih rokova. Radi se o obezbeđivanju da vaša korporativna struktura funkcioniše kao snažan instrument za evropsku trgovinu. Usklađivanjem vašeg PDV izveštavanja sa vašim godišnjim finansijskim izveštajima, koji moraju biti podneti KVK u roku od 12 meseci od završetka godine, održavate transparentan i pouzdan korporativni profil. Ovaj celovit pristup usklađenosti štiti vaše profesionalne interese i olakšava dugoročni rast na evropskom tržištu, uz očuvanje dostupnosti vaše dokumentacije tokom obaveznog perioda čuvanja od 7 godina.
Poslednji put pregledano: septembar 2026
Optimizacija vaše evropske PDV strategije za 2026.
Uspeh na evropskom tržištu zahteva striktno pridržavanje kvartalnog ciklusa izveštavanja i principa PDV-a prema mestu odredišta utvrđenih šemom Unije. Praćenjem praga od 10.000 € i vođenjem digitalne evidencije tokom zakonskog perioda od 7 godina, obezbeđujete da vaša Dutch BV ostane usklađena ulazna tačka za međunarodnu trgovinu. Prelazak na Rabobank kao primarnu poslovnu banku za Belastingdienst 1. maja 2026. godine naglašava potrebu za preciznim administrativnim ažuriranjima u vašim tokovima plaćanja. Pravilno upravljanje ovim tehničkim zahtevima sprečava rizik od kazni i osigurava da vaše poslovanje zadrži transparentan status pred holandskim poreskim organima.
Od 2015. godine pomogli smo više od 2.000 osnivača širom sveta pri osnivanju kompanija na daljinu i tekućoj poreskoj usklađenosti. Naš tim pruža garanciju od 100% zadovoljstva na usluge usklađenosti kako bi osigurao da vaše podnošenje OSS PDV prijava u Holandiji bude sprovedeno bez greške. Posvećeni smo tome da delujemo kao vaš proaktivni posrednik u Holandiji, pružajući proceduralnu jasnoću neophodnu za širenje vašeg poslovanja u svih 27 država članica EU. Vaši profesionalni interesi su u iskusnim rukama dok se vi fokusirate na rast svog osnovnog poslovanja.
Poslednji put pregledano: septembar 2026.
Često postavljana pitanja
Može li kompanija van EU da se registruje za OSS u Holandiji?
Kompanija van EU može se registrovati za šemu van Unije u Holandiji ako nema poslovnu jedinicu nigde u EU. Ako kompanija odluči da osnuje Dutch BV, umesto toga će koristiti šemu Unije. Ovaj proces omogućava centralizovano izveštavanje o uslugama pruženim potrošačima u EU. Za registraciju je prvo potreban holandski PDV broj. Pravna lica u stranom vlasništvu obično čekaju 6-8 nedelja na izdavanje PDV broja pre nego što mogu da finalizuju prijavu za OSS.
Šta se dešava ako propustim rok za podnošenje OSS PDV prijave?
Propuštanje roka povlači trenutne finansijske posledice od strane holandske poreske uprave. Za neblagovremeno podnošenje primenjuje se fiksna kazna od 82 €. Kašnjenje u plaćanju rezultira kaznom od 3% od neplaćenog iznosa, sa minimumom od 50 € i maksimumom od 6.709 €. Morate osigurati da sva sredstva dospeju na račun banke Rabobank poreskog organa Belastingdienst do poslednjeg dana u mesecu koji sledi nakon kvartala za koji se izveštava. Učestalo nepoštovanje propisa može dovesti do isključenja iz šeme.
Da li je moguće tražiti povraćaj PDV-a na troškove putem OSS prijave?
Ne možete odbiti ulazni PDV na poslovne troškove putem OSS prijave. OSS portal je namenjen isključivo za prijavljivanje i plaćanje izlaznog PDV-a naplaćenog od potrošača u drugim državama članicama EU. Da biste povratili PDV plaćen na poslovne troškove u Holandiji, morate podneti redovnu holandsku PDV prijavu. Ako ste platili PDV u drugim zemljama EU u kojima niste registrovani, morate podneti poseban digitalni zahtev za povraćaj putem zvaničnog portala.
Da li i dalje moram da podnosim redovnu holandsku PDV prijavu ako koristim OSS?
Morate nastaviti sa podnošenjem redovnih holandskih PDV prijava ako vaše preduzeće obavlja domaću prodaju u Holandiji ili ima potrebu za povraćajem ulaznog PDV-a. Sistem za podnošenje OSS PDV prijava u Holandiji pokriva samo prekogranične B2C transakcije. Ako vaša Dutch BV nema domaću prodaju i nema troškove sa odbitnim PDV-om, možda ćete podnositi samo OSS prijave, ali to je retkost. Većina aktivnih preduzeća zadržava oba podnošenja kako bi osigurala potpunu usklađenost sa holandskim poreskim propisima i izveštavanjem o CIT-u.
Kako da odredim tačnu stopu PDV-a za druge zemlje EU?
Morate primeniti stopu PDV-a države članice u kojoj se nalazi vaš potrošač. Ove stope se razlikuju širom EU, pri čemu se standardne stope kreću od 17% do 27%. Evropska komisija obezbeđuje bazu podataka za proveru ovih podataka. Za holandska pravna lica, standardna stopa PDV-a je 21%, dok je snižena stopa 9%. Vaša je odgovornost da osigurate primenu tačne strane stope na mestu prodaje pre nego što je prijavite putem holandskog portala.
Koja je razlika između OSS i IOSS za prodavce u e-trgovini?
Glavna razlika leži u poreklu robe. OSS šema obuhvata B2C prodaju robe koja se već nalazi unutar EU ili usluga koje pružaju pravna lica iz EU. Import One-Stop Shop (IOSS) posebno olakšava naplatu i plaćanje PDV-a za robu uvezenu izvan EU čija vrednost ne prelazi 150 €. Oba sistema imaju za cilj pojednostavljenje trgovine, ali IOSS zahteva posrednika za mnoge prodavce van EU radi upravljanja procesom uvoza.
Mogu li da koristim OSS šemu za B2B prodaju u EU?
OSS šema nije dostupna za B2B transakcije. Ona je striktno namenjena za prodaju robe i usluga krajnjim potrošačima (B2C). B2B prodaja unutar EU generalno prati mehanizam obrnutog obračuna poreza, pri čemu preduzeće kupac obračunava PDV u svojoj zemlji. Morate proveriti PDV identifikacioni broj svojih poslovnih kupaca putem VIES sistema kako biste osigurali da se na njih primenjuje B2B tretman, umesto obrade kroz vašu kvartalnu OSS prijavu.
Izvori
- ICS Payroll - holandske usluge obračuna zarada
- KVK - Registracija u holandskom privrednom registru
- Business.gov.nl - Društvo sa ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Holandski građanski zakonik, pravna lica)
- Rijksoverheid - Poslovanje
- Belastingdienst - Stope poreza na dobit pravnih lica
- Belastingdienst - Porezi na zarade (loonheffingen)
- UWV - Obaveze poslodavca
- SVB - Socijalno osiguranje u Holandiji
- Belastingdienst - PDV (BTW) za preduzetnike
- Evropska komisija - Pravila i stope PDV-a
- De Nederlandsche Bank - Nadzor
- AFM - Licence i registri
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandija
- ICLG - Zakoni i propisi o korporativnom upravljanju, Holandija
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |