


By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-17 · Last reviewed 2026-08-17
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
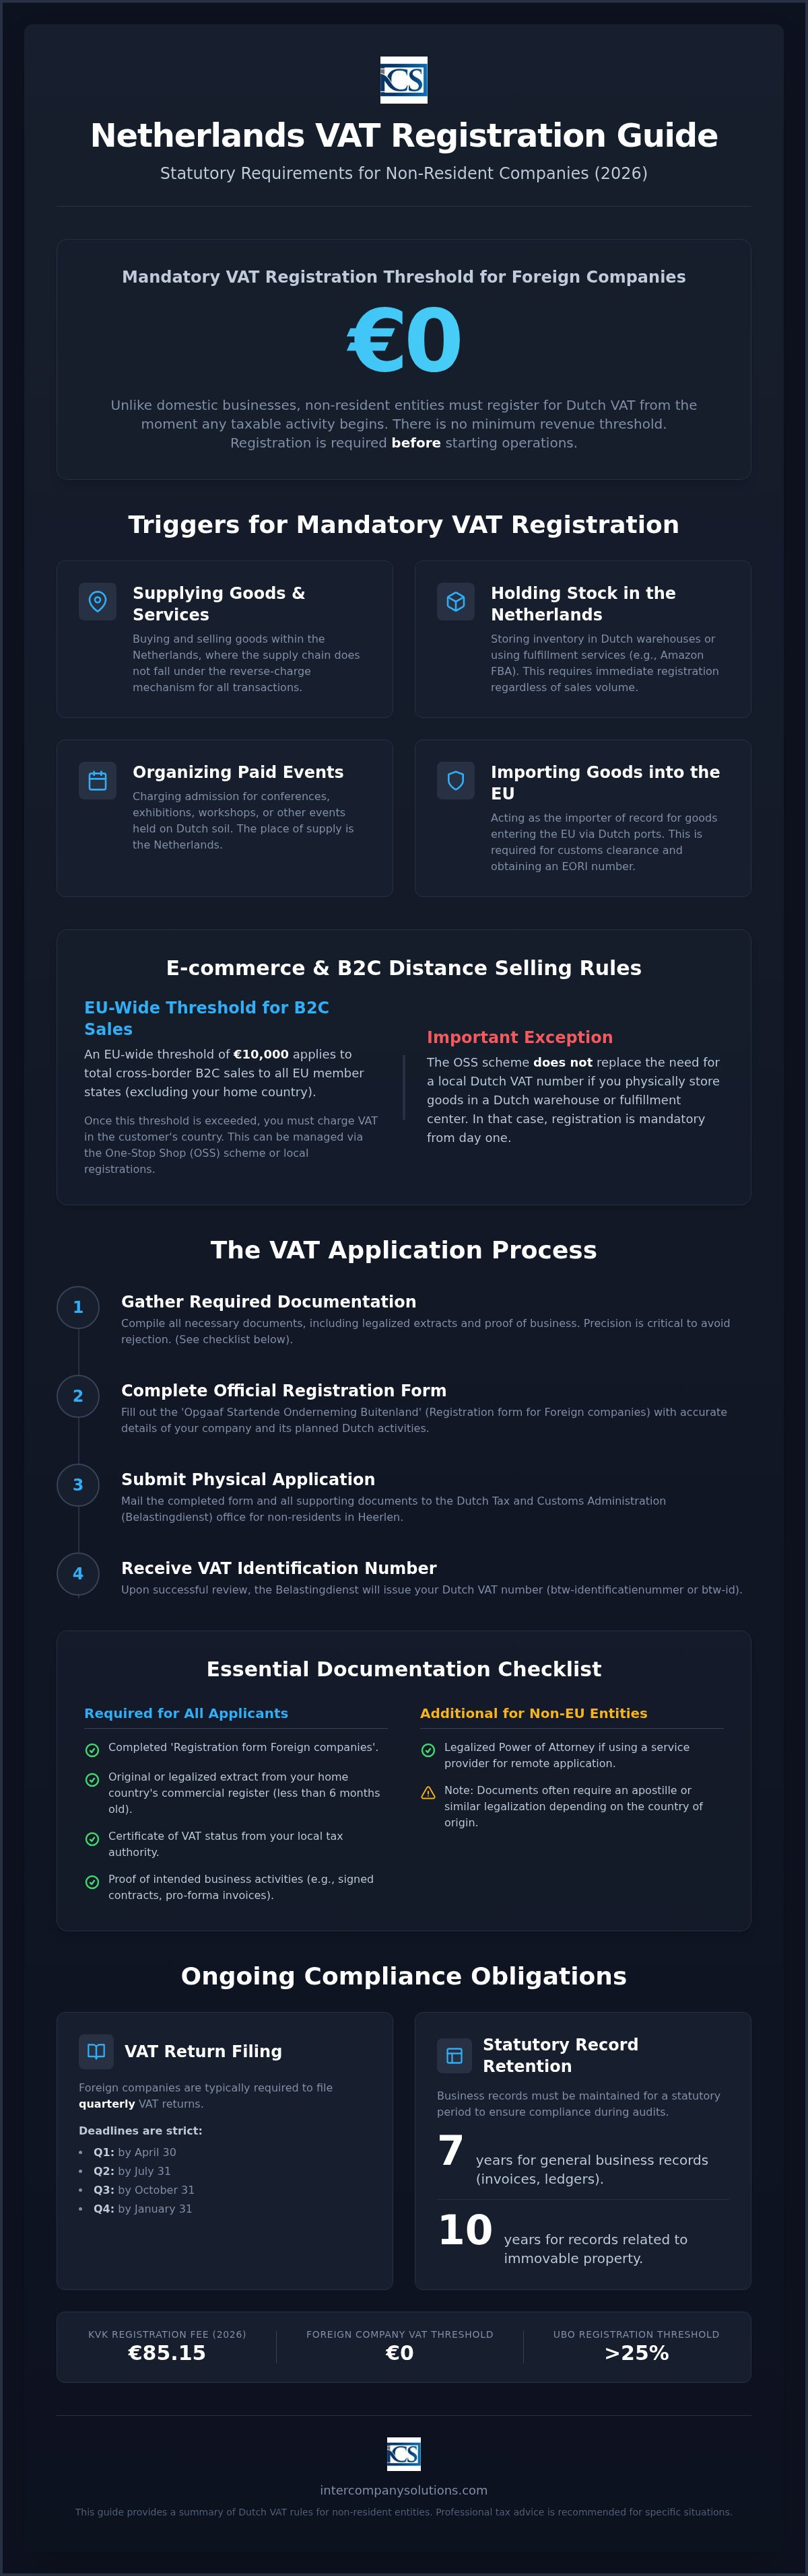
Strane kompanije često pretpostavljaju da mogu odložiti poresku usklađenost dok ne dostignu određeni prag prihoda, ali u Holandiji, prag za registraciju nerezidentnih subjekata iznosi tačno 0 €. To znači da je registracija za PDV u Holandiji za strane kompanije obavezna od trenutka kada oporezive aktivnosti počnu. Ispunjavanje ovih zahteva često je otežano neophodnošću slanja fizičke pošte ka Belastingdienst u Heerlenu i potencijalnim jezičkim barijerama sa poreskim organima.
Obezbeđivanje 100% usklađenosti iz inostranstva zahteva preciznost i jasno razumevanje holandskog poreskog prava. Ovaj vodič služi kao tehnički resurs za nerezidentna preduzeća, detaljno navodeći zakonske zahteve, procedure prijave i obaveze podnošenja prijava za 2026. godinu. Pronaći ćete specifične informacije o dobijanju vašeg btw-id broja, naknadi za registraciju pri KVK u iznosu od 85,15 € i upravljanju podnošenjem prijava na daljinu. Praćenje ovih koraka pomaže vam da obezbedite neophodne poreske brojeve, uz izbegavanje rizika od administrativnih kazni.
Ključne stavke
- Obavezno je da se strani subjekti registruju za holandski PDV pre početka poslovanja, jer se prag od 0 € primenjuje na sva nerezidentna preduzeća.
- Uspešne prijave zahtevaju specifičnu dokumentaciju, uključujući legalizovani izvod iz privrednog registra iz vaše matične zemlje koji nije stariji od šest meseci.
- Ovaj vodič opisuje postupak registracije za PDV u Holandiji za strane kompanije korak po korak, uključujući način rešavanja zahteva za slanje fizičke pošte.
- Usklađenost podrazumeva podnošenje kvartalnih prijava u strogim rokovima i čuvanje poslovne evidencije tokom zakonskog perioda od sedam do deset godina.
- Profesionalne računovodstvene i poreske usluge mogu olakšati vašu prijavu na daljinu i obezbediti 100% usklađenost sa najnovijim holandskim poreskim propisima.
Kriterijumi za obaveznu registraciju za PDV u Holandiji
Holandska poreska uprava primenjuje stroga pravila za nerezidentna privredna društva. Iako kompanije osnovane u Holandiji mogu da se kvalifikuju za određena oslobođenja na osnovu prometa, registracija za PDV u Holandiji za strana preduzeća je obavezna od prvog evra oporezivog prihoda. Ne postoji minimalni prag prometa za nerezidentne subjekte. Morate završiti registraciju pre nego što započnete bilo koje oporezive aktivnosti u zemlji. Ovo osigurava da ste od samog početka usklađeni sa pregledom holandskog PDV sistema, što je ključni korak usaglašenosti prilikom pokretanja poslovanja u Holandiji.
Čak i ako vaše transakcije potpadaju pod mehanizam prenosa poreske obaveze („Reverse Charge”), gde se obaveza plaćanja PDV-a prenosi na vašeg holandskog poslovnog kupca, često vam je i dalje potreban PDV broj. Ovo je neophodno za pravilno izveštavanje u vašim periodičnim poreskim prijavama i za povraćaj PDV-a plaćenog na troškove u Holandiji, kao što su logističke usluge ili profesionalni honorari. Ako vaše privredno društvo deluje kao registrovani uvoznik (importer of record) za robu koja ulazi u Evropsku uniju preko holandskih luka kao što je Roterdam, registracija za PDV je neophodna. Ovaj proces je obično povezan sa dobijanjem EORI broja, koji je potreban za carinjenje. Kompanije van EU često uviđaju da je dobijanje PDV broja prvi korak ka optimizaciji lanca snabdevanja putem korišćenja dozvola za odlaganje plaćanja.
Oporezive aktivnosti za strane preduzetnike
Određeni poslovni modeli odmah stvaraju obavezu pribavljanja holandskog PDV broja. Ako kupujete i prodajete robu unutar Holandije gde dobavljač nije holandsko pravno lice, vršite oporezivu isporuku. Još jedan uobičajeni osnov jeste držanje zaliha u holandskim skladištima ili distributivnim centrima. Na primer, prodavci koji koriste Amazon FBA i skladište robu u holandskom objektu moraju se registrovati za PDV bez obzira na ukupan obim prodaje. Pored toga, ako vaša kompanija organizuje događaje sa naplatom ulaznica, kao što su konferencije, izložbe ili radionice na tlu Holandije, mesto prometa je Holandija, što zahteva lokalnu registraciju.
Elektronska trgovina i OSS prag
Za privredne subjekte koji se bave prodajom na daljinu holandskim potrošačima primenjuju se različita pravila u zavisnosti od vaše lokacije i logističke organizacije. Postoji prag na nivou cele EU od 10.000 € za B2C prodaju. Kada vaša ukupna prodaja u svim zemljama EU, isključujući vašu matičnu zemlju, premaši ovaj iznos, morate obračunavati PDV u zemlji kupca. Ovim možete upravljati putem sistema „sve na jednom mestu” (OSS) ili putem pojedinačnih lokalnih registracija. Međutim, ako ste prodavac van EU koji koristi holandski distributivni centar, morate odmah pribaviti lokalni PDV broj. OSS sistem pojednostavljuje izveštavanje za prekograničnu prodaju, ali ne zamenjuje potrebu za lokalnom registracijom za PDV u Holandiji za strana preduzeća ukoliko održavate fizičke zalihe u holandskom skladištu.
Neophodna dokumentacija za nerezidentne podnosioce zahteva za PDV
Holandska poreska uprava zahteva visok nivo dokumentacione preciznosti prilikom obrade zahteva iz inostranstva. Da biste pokrenuli registraciju za PDV u Holandiji za strana preduzeća, morate podneti 'Obrazac za registraciju stranih kompanija' (Opgaaf Startende Onderneming Buitenland). Ovaj dokument prikuplja podatke o vašem očekivanom prometu, prirodi vašeg poslovanja u Holandiji i globalnoj strukturi vaše kompanije. Tačnost u ovoj fazi je od ključne važnosti; Belastingdienst koristi ove podatke kako bi odredio vašu učestalost podnošenja prijava i da li vam je potreban poreski punomoćnik.
Dužni ste da priložite nekoliko pratećih dokumenata uz osnovni obrazac. To uključuje originalni ili legalizovani izvod iz privrednog registra vaše matične zemlje, koji ne bi trebalo da bude stariji od šest meseci. Takođe morate dostaviti potvrdu o PDV statusu od vaše lokalne poreske uprave kako biste dokazali da ste registrovano preduzeće u zemlji vašeg sedišta. Nadležni organi često zahtevaju dokaz o nameravanim poslovnim aktivnostima kako bi verifikovali postupak registracije za PDV za strana lica. Ovi dokazi se obično sastoje od potpisanih ugovora sa holandskim klijentima, profaktura ili transportnih dokumenata koji pokazuju kretanje robe u Holandiju.
Zahtevi za subjekte iz EU u odnosu na subjekte van EU
Faza dokumentacije je najčešća tačka neuspeha prilikom registracije za PDV u Holandiji za strana preduzeća usled nedostajućih overa. Ako je vaša kompanija osnovana van Evropske unije, moraćete da priložite legalizovano punomoćje ukoliko odlučite da sarađujete sa pružaocem usluga kao što je Intercompany Solutions. To nam omogućava da upravljamo prijavom u vaše ime. Dokumenti iz zemalja van EU obično moraju imati apostil ili proći konzularnu legalizaciju. Ako vaša korporativna dokumenta nisu na holandskom, engleskom, nemačkom ili francuskom jeziku, morate obezbediti prevod od strane ovlašćenog sudskog tumača. Takođe ste u obavezi da otkrijete svakog stvarnog vlasnika (UBO) koji poseduje više od 25% vlasništva ili kontrole u kompaniji.
Pravila o bankovnom računu i fizičkoj adresi
Iako vam holandski bankovni račun nije uvek potreban za dobijanje PDV broja, poreski organi ga uglavnom zahtevaju radi izvršenja povraćaja PDV-a. Bez lokalnog IBAN-a, prijem sredstava od Belastingdienst može biti dugotrajan proces. Takođe bi trebalo da pravite razliku između registrovanog sedišta i stalne poslovne jedinice. Registrovano sedište je poštanska adresa za potrebe usklađenosti, dok stalna poslovna jedinica podrazumeva fizičku lokaciju sa ljudskim i tehničkim resursima. Korišćenje stalne poslovne jedinice može promeniti vaš status u pogledu poreza na dobit preduzeća (CIT). To bi vaš profit u Holandiji moglo podvrgnuti stopama CIT-a od 19% do 200.000 € i 25,8% iznad tog praga. Ako niste sigurni u vezi sa statusom legalizacije vaših specifičnih dokumenata, možete se obratiti radi provere dokumenata.
Postupak podnošenja zahteva za PDV korak po korak za strana lica
Proces registracije za PDV u Holandiji za strana preduzeća počinje preuzimanjem zvaničnog obrasca 'Registration form Foreign companies' sa portala Belastingdienst. Ovaj dokument je sveobuhvatan upitnik koji zahteva precizne podatke o pravnoj strukturi vašeg preduzeća i njegovim predviđenim aktivnostima na holandskom tlu. Morate navesti realne procene prometa za prvu godinu poslovanja i precizirati da li nameravate da zaposlite radnike. Ako planirate da zaposlite osoblje, obrazac služi i kao preliminarno obaveštenje o obavezama plaćanja poreza na zarade.
Nakon što popunite obrazac, morate prikupiti legalizovana korporativna dokumenta navedena u prethodnom odeljku. Holandska poreska uprava trenutno ne prihvata digitalne prijave za početnu registraciju nerezidentnih preduzeća. U obavezi ste da sastavite fizički paket prijave i pošaljete ga preporučenom poštom Poreskoj upravi (Belastingdienst/Klantgegevens) u Herlenu. Korišćenje preporučene pošte je od suštinskog značaja za praćenje isporuke ovih poverljivih dokumenata i obezbeđivanje dokaza o podnošenju ukoliko dođe do kašnjenja.
Nakon što nadležni organi obrade vašu prijavu, izdaće dva različita broja. Prvi je vaš PDV identifikacioni broj (btw-id), koji morate navesti na svojim računima i internet stranici preduzeća. Drugi je vaš broj za porez na promet (omzetbelastingnummer). Ovaj drugi broj se koristi isključivo za vaše periodične poreske prijave i svaku direktnu komunikaciju sa Belastingdienst-om. Prijem ovih brojeva potvrđuje da je vaša registracija za PDV u Holandiji za strana preduzeća aktivna i da ste ovlašćeni za obavljanje oporezive delatnosti u zemlji.
Vremenski okvir i KVK registracija
Standardno vreme obrade prijave za PDV obično se kreće od dve do osam nedelja, u zavisnosti od složenosti vaše korporativne strukture i trenutnog obima posla u poreskoj upravi u Herlenu. Ako pokrećete poslovanje u Holandiji osnivanjem lokalnog BV-a, vaša PDV registracija se često automatski pokreće nakon termina u Privrednoj komori (KVK). Za 2026. godinu, naknada za KVK registraciju iznosi 85,15 €. Čisto nerezidentni subjekti bez lokalnog ogranka ne zahtevaju uvek KVK registraciju, ali i dalje moraju pratiti direktnu proceduru pred poreskim organima.
Podnošenje prijave na daljinu putem punomoćja
Celokupnim procesom podnošenja prijave možete upravljati bez fizičkog prisustva u Holandiji korišćenjem legalizovanog punomoćja (POA). Ovaj dokument ovlašćuje stručnjaka da potpiše obrasce za prijavu i vodi svu naknadnu korespondenciju sa poreskim organima. Za 2026. godinu, Belastingdienst zahteva da POA ispunjava specifične standarde legalizacije. Preduzetnici van EU moraju overiti dokument kod javnog beležnika i snabdeti ga apostilom u svojoj matičnoj zemlji kako bi obezbedili da ga holandski zvaničnici priznaju. Ovaj postupak na daljinu predstavlja standardnu proceduru za međunarodne kompanije koje žele brzo i efikasno da uspostave poslovno prisustvo.
Zakonske obaveze podnošenja prijava i pravila o čuvanju evidencije
Kada registracija za PDV u Holandiji za strana preduzeća postane aktivna, Belastingdienst dodeljuje određenu učestalost podnošenja prijava. Većina nerezidentnih preduzeća podnosi svoje prijave kvartalno. Od trgovaca sa velikim obimom poslovanja ili kompanija sa neredovnom istorijom plaćanja može se zahtevati da podnose prijave mesečno. Rokovi su apsolutni. I elektronska prijava i celokupna uplata moraju stići holandskim poreskim organima do poslednjeg dana u mesecu koji sledi nakon obračunskog perioda. Za kvartalne podnosioce u 2026. godini, rok za Q1 je 30. maj 2026. godine, dok rok za Q2 pada na 31. avgust 2026. godine.
Usklađenost prevazilazi samo podnošenje prijava i obuhvata vođenje poslovnih knjiga i evidencije. Morate čuvati kompletnu administraciju najmanje 7 godina. Ova arhiva uključuje sve fakture, bankarske izvode i ugovore. Ako se vaša kompanija bavi nepokretnostima, zakon nalaže period čuvanja od 10 godina. Ovo pravilo od 10 godina važi i za preduzeća koja koriste One Stop Shop (OSS) sistem za prodaju fizičkim licima (B2C) širom EU. Čuvanje ovih evidencija obezbeđuje pripremljenost za potencijalne poreske kontrole i omogućava potkrepljivanje svih zahteva za povraćaj PDV-a.
Stope PDV-a i izveštavanje u 2026. godini
Većina dobara i usluga podleže standardnoj stopi PDV-a od 21%. Snižena stopa od 9% primenjuje se na određene stavke kao što su hrana, knjige i pojedini lekovi. Ako učestvujete u B2B transakcijama preko granica EU, takođe ste u obavezi da podnosite rekapitulativne izveštaje (EC Sales Lists) radi prijavljivanja isporuka i sticanja unutar EU. Ako vaše poslovanje predstavlja stalnu poslovnu jedinicu, vaša dobit u Holandiji podleže porezu na dobit pravnih lica. Stope poreza na dobit pravnih lica ostaju 19% za prvih 200.000 € dobiti i 25,8% za bilo koji iznos iznad tog limita.
Zahtevi za elektronsko podnošenje
Holandska poreska uprava nalaže korišćenje portala „Mijn Belastingdienst Zakelijk” za sva podnošenja. Biće vam potrebni bezbedni pristupni podaci za prijavu, što za mnoga strana lica podrazumeva specifične pristupne podatke koje Belastingdienst obezbeđuje prilikom registracije. Neblagovremena podnošenja ili kašnjenja u plaćanju povlače automatske kazne. Ove administrativne novčane kazne se striktno primenjuju radi očuvanja integriteta poreskog sistema. Obezbeđivanje da vaša registracija za PDV u Holandiji za strana preduzeća bude podržana automatizovanim procesom podnošenja prijava jeste najefikasniji način da se izbegnu ovi nepotrebni troškovi.
Specijalizovane usluge PDV usklađenosti za međunarodne preduzetnike
Intercompany Solutions upravlja celokupnom administracijom za preduzeća kojima je potrebno holandsko poresko prisustvo. Vodimo početni postupak prijave za PDV i EORI brojeve, što vam omogućava uvoz robe u EU bez odlaganja. Naš tim deluje kao most između vašeg poslovanja i holandskih poreskih organa, upravljajući zahtevima za fizičku poštu i jezičkim barijerama koje često ometaju nerezidentne podnosioce zahteva. Pružamo premijum sekretarske pakete koji uključuju do 10 sati namenske podrške za usklađenost poslovanja. To osigurava da vašim profesionalnim interesima upravljaju stručnjaci koji razumeju nijanse lokalnog regulatornog okruženja.
Naša stručnost obuhvata i složene radne i poreske propise, kao što je poreska olakšica od 30% (30% ruling) za međunarodno osoblje. Ova poreska olakšica omogućava poslodavcima da isplate neoporezivu naknadu za eksteritorijalne troškove, čineći Holandiju privlačnom destinacijom za globalne talente. Integrisanjem ovih specijalizovanih usluga možete održati efikasno poslovanje uz osiguranje da svaki aspekt vašeg prisustva u Holandiji ostane u potpunosti usklađen sa važećim zakonima. Pravilno podnošenje ovih prijava ključno je za održavanje važećeg poreskog statusa od samog početka.
Osnivanje na daljinu i poresko strukturiranje
Naši stručnjaci mogu osnovati Dutch BV na daljinu u roku od 3 do 5 radnih dana. Ova brzina je od suštinskog značaja za preduzeća koja moraju da uspostave pravno prisustvo pre podnošenja zahteva za poreske brojeve. Vodimo celokupnu prepisku sa Privrednom komorom (KVK) i poreskom upravom Belastingdienst u vaše ime. Tokom ovog procesa obezbeđujemo punu usklađenost sa zahtevima UBO registra, precizno identifikujući sve stvarne vlasnike sa pragom većim od 25% vlasništva ili kontrole. Ovaj proaktivni pristup sprečava administrativna kašnjenja tokom naknadne faze podnošenja zahteva.
Sveobuhvatna računovodstvena rešenja
Održavanje holandskog pravnog lica zahteva stalnu pažnju posvećenu finansijskom izveštavanju i zakonskim rokovima. Pružamo usluge obračuna zarada i računovodstvenu podršku prilagođenu potrebama međunarodnih preduzetnika. Naše usluge uključuju pripremu godišnjih finansijskih izveštaja i upravljanje prijavama poreza na dobit pravnih lica (CIT). Za 2026. godinu, stopa poreza na dobit pravnih lica iznosi 19% na dobit do 200.000 € i 25,8% na dobit koja prelazi taj iznos. Takođe nudimo strateško savetovanje o holandskim poreskim pogodnostima i prednostima široke mreže od preko 100 ugovora o izbegavanju dvostrukog oporezivanja. Korišćenje ovih okvira može značajno optimizovati fiskalni položaj vaše kompanije, uz osiguranje stoprocentne usklađenosti sa zakonskim zahtevom za čuvanje evidencije u trajanju od 7 godina.
Poslednji put pregledano: avgust 2026.
Uspostavljanje vašeg poreskog prisustva u Holandiji u 2026. godini
Uspeh na holandskom tržištu zavisi od precizne usklađenosti od prvog dana. Uvideli ste da nerezidentna preduzeća moraju da poštuju prag od nula evra i upravljaju specifičnim zahtevima slanja fizičke pošte poreskoj upravi u Herlenu. Pravovremenim pribavljanjem svog btw-id broja i čuvanjem evidencije tokom zakonskog roka od sedam do deset godina, štitite svoju kompaniju od administrativnih kazni i obezbeđujete stabilnu osnovu za rast. Registracija za PDV u Holandiji za strane kompanije jeste proceduralna prepreka koja, kada se pravilno reši, otvara vrata celokupnoj Evropskoj uniji.
Intercompany Solutions je vodeća specijalizovana kompanija za osnivanje firmi u Holandiji. Pružamo neposrednu stručnost u pogledu poreskih parametara za 2026. godinu i nudimo 100% garanciju zadovoljstva na naše usluge. Bilo da rešavate pitanje UBO praga ili uspostavljate proces podnošenja prijava na daljinu, naš tim je spreman da precizno i brzo olakša vaš ulazak na holandsko tržište.
Radujemo se podršci vašoj međunarodnoj ekspanziji i osiguranju da vaše poslovanje ostane u potpunosti usklađeno sa svim holandskim zakonskim obavezama.
Često postavljana pitanja
Da li je holandski PDV broj obavezan za kompanije koje nemaju fizičku kancelariju u Holandiji?
Da, holandski PDV broj je obavezan ukoliko obavljate oporezive delatnosti u Holandiji, bez obzira na to da li imate fizičku kancelariju. Uobičajeni osnovi obuhvataju držanje zaliha u distributivnom centru ili nastupanje u svojstvu evidentiranog uvoznika. Nije vam potreban lokalni ogranak da biste ispunili ove obaveze. Poreski organi izdaju nerezidentni PDV broj specifično za ove scenarije, omogućavajući vam da ostanete usklađeni dok u potpunosti poslujete iz matične zemlje.
Koliki je prag za registraciju za PDV za strana preduzeća u 2026. godini?
Za 2026. godinu, registracija za PDV u Holandiji za strane kompanije ima prag od 0 €. Ovo se razlikuje od režima za mala preduzeća (KOR) koji je dostupan lokalnim preduzetnicima. Morate podneti zahtev za svoj PDV identifikacioni broj pre nego što započnete prodaju robe ili pružanje usluga na holandskoj teritoriji. Propuštanje registracije pre prve oporezive transakcije može dovesti do retroaktivnog razreza poreza i administrativnih novčanih kazni od strane Belastingdienst.
Može li se nerezidentna kompanija registrovati za PDV u Holandiji na daljinu?
Možete se registrovati za holandski PDV na daljinu davanjem legalizovanog punomoćja profesionalnom pružaocu usluga. Ovaj dokument mora biti overen kod javnog beležnika i, za osnivače van EU, legalizovan Apostille pečatom. Ovaj način eliminiše potrebu za fizičkim dolaskom u Holandiju. Nakon što se punomoćje obradi, vaš zastupnik može u vaše ime voditi ceo postupak prijave preko poreske uprave u Herlenu.
Koji su korporativni dokumenti potrebni za prijavu za holandski PDV?
Biće vam potreban popunjen obrazac „Registration form Foreign companies” i originalni izvod iz privrednog registra matične zemlje koji nije stariji od šest meseci. Pored toga, potrebno je dostaviti potvrdu o PDV statusu od vaše lokalne poreske uprave. Dokaz o nameravanom poslovanju, kao što su potpisani ugovori ili transportna dokumenta, takođe je neophodan. Ako vaša dokumenta nisu na holandskom, engleskom, nemačkom ili francuskom jeziku, morate priložiti prevod ovlašćenog sudskog tumača.
Koliko traje postupak registracije za PDV za strane kompanije?
Standardno vreme obrade za registraciju za PDV u Holandiji za strane kompanije je između dve i osam nedelja. Ovo trajanje zavisi od složenosti vaše vlasničke strukture i trenutnog obima zahteva u poreskoj upravi. Dostavljanje potpune i ispravno legalizovane dokumentacije prilikom početnog podnošenja najefikasniji je način da se spreče kašnjenja. Po odobrenju, poštom ćete dobiti svoj btw-id i broj poreza na promet.
Koje su kazne za neblagovremeno podnošenje PDV prijava u Holandiji?
Holandski poreski zakon predviđa stroge kazne za neblagovremeno podnošenje prijava ili zakašnjela plaćanja. Administrativne kazne za neblagovremene prijave izdaju se automatski i počinju od približno 68 € za PDV, pri čemu se mogu znatno povećati u slučaju ponovljenih prekršaja. Ako dospeli iznos ne platite na vreme, primenjuje se posebna kazna od 3% neplaćenog poreza, sa minimalnim iznosom od 50 € i maksimalnim od 5.514 €.
Da li se EORI broj automatski izdaje uz registraciju za holandski PDV?
EORI broj se ne izdaje automatski uz vašu registraciju za PDV. Morate podneti poseban zahtev holandskim carinskim organima kako biste dobili ovaj identifikator. Iako su postupci odvojeni, često se koordiniraju za preduzeća koja nastupaju u svojstvu evidentiranog uvoznika. Posedovanje oba broja je neophodno za carinjenje robe kroz holandske luke i za korišćenje određenih dozvola za odlaganje plaćanja PDV-a koje poboljšavaju novčani tok vaše kompanije.
Sources
- KVK - Registracija u holandskom privrednom registru
- Business.gov.nl - Društvo sa ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Holandski građanski zakonik, pravna lica)
- Rijksoverheid - Poslovanje
- Belastingdienst - Stope poreza na dobit pravnih lica
- Belastingdienst - PDV (BTW) za preduzetnike
- Evropska komisija - Pravila i stope PDV-a
- ICS Payroll - Holandske usluge obračuna zarada
- Belastingdienst - Porezi na zarade (loonheffingen)
- UWV - Obaveze poslodavca
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandija
- ICLG - Zakoni i propisi o korporativnom upravljanju, Holandija
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |