
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-06 · Last reviewed 2026-10-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Zahtev za 30% ruling predstavlja zajednički postupak poslodavca i zaposlenog, a ne poreski obrazac koji zaposleni može samostalno da podnese. Razumevanje načina podnošenja zahteva za 30% ruling za zaposlene podrazumeva pravovremenu proveru ispunjenosti uslova i usklađivanje podnošenja zahteva sa datumom početka radnog odnosa i postavkom obračuna zarada.
Ispunjenost uslova zavisi od okolnosti zaposlenog i visine zarade, a rok za podnošenje zahteva može uticati na to kada odluka stupa na snagu. Poslodavci bi trebalo da provere relevantne uslove, dogovore se o tome ko će prikupiti koji deo dokumentacije za zahtev i uporede podatke sa evidencijom o radu i obračunu zarada pre podnošenja. Nakon odobrenja, obračun zarada mora pratiti uslove i datum stupanja na snagu iz odluke. Koraci u nastavku obuhvataju te provere, zajednički zahtev i evidenciju koju je potrebno čuvati nakon toga.
Ključni zaključci
- Proverite okolnosti zapošljavanja ili premeštaja zaposlenog, istoriju boravka i važeći kriterijum zarade pre pripreme zahteva.
- Poslodavac i zaposleni podnose zahtev zajednički, koristeći tačne lične podatke, kao i podatke o radnom odnosu i obračunu zarada.
- Uskladite datum početka radnog odnosa i vreme podnošenja zahteva, jer rok može uticati na to kada odluka stupa na snagu.
- Nakon odobrenja, uskladite instrukcije za obračun zarada sa odlukom i uredno čuvajte zahtev i prateću dokumentaciju.
- Pre promene tretmana u obračunu zarada, preispitajte promene u okolnostima zaposlenog u odnosu na aktuelne smernice organa Belastingdienst.
Sadržaj
Šta holandski 30% ruling znači za međunarodno osoblje
Holandski 30% ruling, zvanično poznat kao olakšica od 30%, jeste poreski aranžman za određene zaposlene regrutovane ili premeštene u Holandiju iz inostranstva. Ako zaposleni i poslodavac ispunjavaju uslove i holandska poreska uprava odobri prijavu, poslodavac može obezbediti naknadu za kvalifikovane eksteritorijalne troškove kroz obračun zarada. Belastingdienst smernice o olakšici od 30% propisuju zvanične uslove. Za širi uvid u mesto ove olakšice u holandskom poreskom sistemu, pogledajte ovaj pregled 30% ruling-a.
Ovaj poreski tretman se ne primenjuje automatski na svakog međunarodno angažovanog radnika. Pravo na olakšicu zavisi od okolnosti zaposlenog, ugovora o radu i važećih zahteva. Odobrenje takođe ne čini celokupnu platu zaposlenog neoporezivom. Olakšica se odnosi na poreski tretman naknade, u skladu sa pravilima i ograničenjima koja važe u slučaju datog zaposlenog.
Šta 30% ruling omogućava, a šta ne
Tamo gde su uslovi ispunjeni, olakšica omogućava poslodavcu da naknadu za eksteritorijalne troškove tretira kao neoporezivu u okviru važećih pravila. Ovo je mehanizam naknade kroz obračun zarada, a ne lični poreski odbitak koji zaposleni potražuje zasebno. Tretman sledi nakon prijave i odobrenja, a zatim se mora implementirati u obračun zarada. Rezultujuća neto zarada može se razlikovati među zaposlenima jer se pravo na olakšicu, visina plate i individualne okolnosti razlikuju.
Poslodavci ne bi trebalo da obećavaju određenu neto platu pre nego što procene ispunjenost uslova i predloženi tretman u obračunu zarada. Rešenje i njegovi uslovi određuju na koji način se naknada može obračunavati.
Ko podnosi prijavu: odgovornosti poslodavca i zaposlenog
Poslodavac i zaposleni podnose prijavu zajednički holandskoj poreskoj upravi. Poslodavac koordinira proces i pruža tačne podatke o zaposlenju i obračunu zarada, uključujući informacije o datumu početka radnog odnosa i plati. Zaposleni dostavlja kompletne lične podatke i pojedinosti o prethodnom prebivalištu i radnoj istoriji. Ovi podaci pomažu u utvrđivanju da li su ispunjeni relevantni uslovi.
Za poslodavce, proces počinje tretiranjem prijave kao zajedničke odgovornosti povezane sa obračunom zarada, a ne kao poreskog zahteva koji se tiče isključivo zaposlenog. Dogovorite se ko će prikupiti svaku stavku, a zatim pre podnošenja proverite da li su podaci dosledni. Nakon toga, procenite zahteve u pogledu ispunjenosti uslova i pripremite prijavu.
30% ruling je odvojen od imigracionih dozvola. On ne daje pravo na život ili rad u Holandiji, a ispunjavanje uslova za poresku olakšicu ne potvrđuje da zaposleni poseduje potrebnu boravišnu ili radnu dozvolu. Ti zahtevi zavise od državljanstva pojedinca i imigracionog statusa. Poslodavci bi trebalo da ih procene zasebno koristeći IND informacije o radu i boravku.
Proverite ispunjenost uslova za zaposlene pre pokretanja prijave za 30% ruling
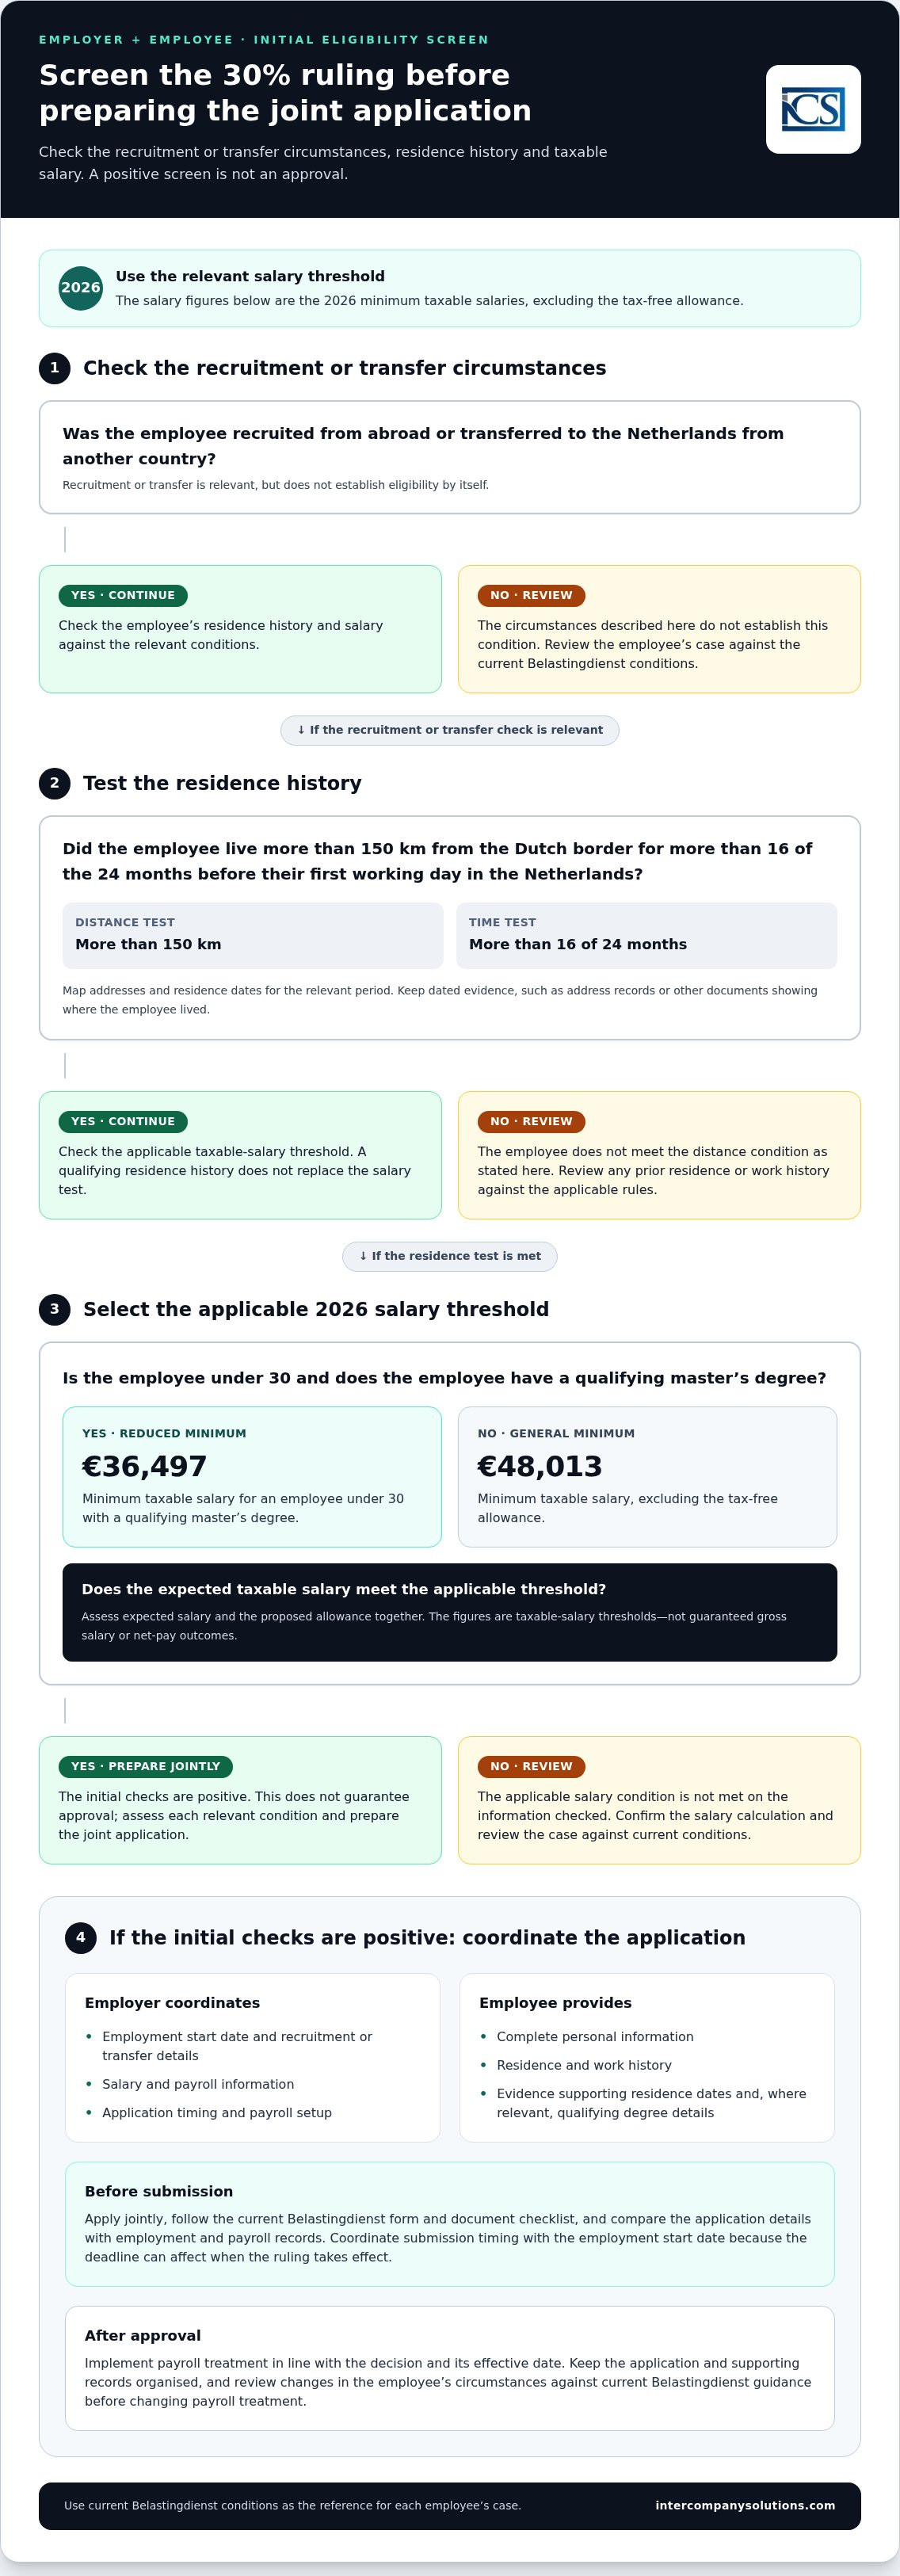
Proverite svakog zaposlenog u odnosu na zvanične uslove pre pripreme zajedničke prijave. Regrutovanje iz inostranstva ili premeštaj u Holandiju jesu relevantni, ali nijedna od ovih okolnosti sama po sebi ne potvrđuje pravo na olakšicu. Istorija prebivališta zaposlenog i oporeziva zarada takođe moraju biti procenjene. Koristite uslove Belastingdienst za olakšicu od 30% kao referentnu tačku i procenite svaki kriterijum pojedinačno.
Istorija zaposlenja, regrutovanje i uslovi prebivališta
Olakšica je namenjena zaposlenima koji su regrutovani iz inostranstva ili premešteni u Holandiju iz druge zemlje. Što se tiče uslova udaljenosti, zaposleni je morao da živi na više od 150 kilometara od holandske granice tokom više od 16 od 24 meseca pre svog prvog radnog dana u Holandiji. Samo preseljenje u Holandiju samo po sebi ne potvrđuje da li je ovaj kriterijum ispunjen.
Zatražite od zaposlenog da hronološki navede svoje adrese i datume prebivališta tokom relevantnog perioda. Zadržite dokaze sa datumom koji potvrđuju ovu istoriju, kao što su evidencije o adresama ili druga dokumenta koja pokazuju gde je zaposleni živeo. Uporedite vremenski okvir sa zvaničnim kriterijumom, uključujući udaljenost od holandske granice. Ako je zaposleni prethodno živeo ili radio u Holandiji, pregledajte njegovu celokupnu istoriju u odnosu na važeća pravila, umesto da se oslanjate samo na njegovu najnoviju adresu.
Kriterijumi u pogledu plate i situacije koje zahtevaju dodatnu proveru
Za 2026. godinu, minimalna oporeziva zarada, isključujući neoporezivu naknadu, iznosi 48.013 €. Za zaposlenog mlađeg od 30 godina sa kvalifikovanom master diplomom, sniženi minimum iznosi 36.497 €. Ovo su pragovi oporezive zarade, a ne garantovana bruto plata ili neto ishod. Procenite očekivanu platu zaposlenog i primenjivu naknadu zajedno, a zatim uporedite dobijenu oporezivu zaradu sa relevantnim pragom.
Potvrdite starost zaposlenog i dokaz o kvalifikovanoj diplomi pre primene sniženog praga. Ispunjavanje uslova u pogledu plate nije dovoljno: okolnosti regrutovanja ili premeštaja i uslov prebivališta takođe se moraju proceniti. Isto tako, kvalifikovana istorija prebivališta ne zamenjuje uslov u pogledu plate. Zabeležite osnov za svaku proveru kako bi poslodavac i zaposleni mogli da reše eventualne nedostatke pre podnošenja.
Ove provere pomažu poslodavcima da procene slučaj bez posmatranja jednog kvalifikovanog faktora kao garancije za odobrenje. Da biste koordinirali proveru ispunjenosti uslova sa pripremom obračuna zarada, razgovarajte o procesu prijave sa našim timom.
Kako podneti zahtev za 30% ruling za zaposlene korak po korak
Kada se završe početne provere ispunjenosti uslova, poslodavac i zaposleni mogu pripremiti zajednički zahtev. Pratite važeća uputstva Belastingdienst-a za 30% olakšicu, uključujući obrazac zahteva i njegovu kontrolnu listu dokumenata. Koristite obrazac da biste utvrdili šta se mora podneti, s obzirom na to da potrebni prilozi mogu zavisiti od konkretnog slučaja.
Pripremite informacije za zahtev i prateće dokaze
Prikupite lične podatke zaposlenog i istoriju prebivališta, zajedno sa datumom početka radnog odnosa, informacijama o zapošljavanju ili premeštaju i detaljima o plati. Poslodavac treba da ih uporedi sa ugovorom i evidencijom o zaradama. Zaposleni treba da proveri tačnost ličnih podataka i datuma. Koristite važeći obrazac da biste identifikovali potrebne dokaze i razlikovali ih od prateće dokumentacije koja je korisna za internu proveru zahteva.
Podnesite zajednički zahtev i pratite njegov status
I poslodavac i zaposleni podnose zahtev zajedno koristeći postupak koji je propisao Belastingdienst. Zahtev se mora podneti u roku od četiri meseca od prvog radnog dana zaposlenog da bi rešenje stupilo na snagu od tog dana. Ako se podnese kasnije, rešenje obično stupa na snagu prvog dana u mesecu nakon podnošenja zahteva. Proverite važeća zvanična uputstva o načinu podnošenja i uslovima za datum stupanja na snagu pre slanja obrasca.
Odredite jedno lice koje će koordinirati podnošenje i pratiti status zahteva. Čuvajte kopiju popunjenog zahteva, potvrdu o podnošenju i prepisku u dosijeu o zaradama zaposlenog. Ako poreska uprava zatraži dodatne informacije, evidentirajte zahtev i odgovorite u navedenom roku.
Nakon podnošenja: odluke i primena u obračunu zarada
Nemojte primenjivati ruling u obračunu zarada pre nego što primite i pregledate rešenje. Ako je odobreno, evidentirajte rešenje i datum njegovog stupanja na snagu, a zatim dajte obračunskoj službi jasna pismena uputstva koja odražavaju odobrene uslove. Ako je zahtev još uvek u postupku rešavanja, nastavite sa postojećim poreskim tretmanom u obračunu zarada sve dok rešenje ne potvrdi šta se može primeniti. Ako je odbijen, pregledajte rešenje i obezbedite da obračun zarada odražava primenjivi tretman. Čuvajte rešenje i povezanu prepisku uz evidenciju o zaposlenom, u skladu sa politikom čuvanja dokumentacije organizacije.
Uobičajene greške pri podnošenju zahteva koje poslodavci mogu sprečiti
Pre podnošenja, proverite da li se imena, datumi zaposlenja, podaci o plati i detalji o prebivalištu podudaraju u zahtevu i pratećoj dokumentaciji. Pratite rok od četiri meseca od prvog radnog dana i jasno definišite odgovornost za podnošenje. Pregledajte promene u zaposlenju ili ispunjenosti uslova u odnosu na važeće smernice Belastingdienst-a. Nemojte pretpostavljati da postojeće rešenje automatski pokriva izmenjene okolnosti.
Upravljajte 30% ruling-om kroz obračun zarada i planirajte sledeće korake
Odobrenje označava prelazak sa procesa podnošenja zahteva na tekuću administraciju obračuna zarada. Čuvajte rešenje sa radnopravnom dokumentacijom zaposlenog i dajte obračunskoj službi jasna uputstva zasnovana na uslovima rešenja i datumu stupanja na snagu. Obračunska služba ne bi trebalo da izvodi te detalje iz zahteva ili očekivanog ishoda.
Uspostavite jasan prenos obaveza između poslodavca i obračunske službe
Dodelite odgovornost za čuvanje zahteva i rešenja, ažuriranje obračuna zarada i reagovanje na naknadne promene. Pobrinite se da zaposleni razume šta odobrena olakšica menja u obračunu zarada, a šta ne: odobrenje ne znači da je celokupna plata neoporeziva, i isti neto rezultat se neće nužno primenjivati u svakom slučaju.
Pre svakog ažuriranja obračuna zarada, uporedite rešenje sa ugovorom zaposlenog i trenutnim podacima za obračun plata. Ako se detalji o zaposlenju promene, ili zaposleni pređe na drugu poziciju ili kod drugog poslodavca, pregledajte situaciju u odnosu na važeće smernice Belastingdienst-a o 30% olakšici. Nemojte pretpostavljati da prvobitno rešenje automatski pokriva izmenjene okolnosti. Vodite datiranu evidenciju o tome šta je pregledano i zašto je izvršena promena u obračunu zarada.
Kada stručna podrška za obračun zarada može biti korisna
Usklađivanje ruling-a sa obradom plata, radnopravnom evidencijom i porezima na zarade pomaže da se poreski tretman u obračunu zarada uskladi sa odobrenim uslovima. Intercompany Solutions pruža podršku za obračun zarada i osoblje, uključujući zahteve za 30% ruling i povezanu administraciju obračuna zarada. Ova podrška može pomoći u organizovanju administrativnog prenosa posla, dok ispunjenost uslova i odobrenje ostaju predmet zvaničnih uslova i odluke poreske uprave.
Poslodavci mogu pregledati informacije o uslugama obračuna zarada u Holandiji i odlučiti kako će se evidencija zahteva, praćenje rešenja i ažuriranja obračuna zarada voditi zajedno. Odredite odgovorno lice za dosije zaposlenog, evidentirajte odobreni datum stupanja na snagu i potvrdite da je obračunska služba primenila rešenje onako kako je izdato. Ako se okolnosti zaposlenog promene, pregledajte poreski tretman pre nego što izvršite dalja prilagođavanja.
Postavite postupak donošenja odluke u jasan vremenski okvir obračuna zarada
Kvalitetna prijava počinje zasebnim proverama okolnosti zaposlenog, istorije prebivališta i zarade u odnosu na važeće uslove. Poslodavac i zaposleni podnose zajedničku prijavu, a zatim koriste odluku Poreske uprave kao smernicu za postupanje u obračunu zarada. Odobrenje nije automatsko, stoga uskladite podatke iz prijave, odluku i instrukcije za obračun zarada.
Planiranje takođe podrazumeva dodelu odgovornosti za administraciju nakon podnošenja. Intercompany Solutions vodi prijave za 30% ruling uporedo sa podrškom za obračun zarada i kadrovske poslove, uključujući ugovore o radu, poreze na zarade i administraciju socijalnog osiguranja. Za važeće uslove podobnosti i uputstva za prijavu, pogledajte informacije organa Belastingdienst o olakšici od 30%.
Uz jasno vlasništvo nad procesom, tačnu evidenciju i ažuriranja obračuna zarada na osnovu potvrđene odluke, poslodavci mogu dosledno upravljati svakim korakom.
Često postavljana pitanja
Može li zaposleni da podnese prijavu za 30% ruling bez svog poslodavca?
Ne. Zaposleni i poslodavac moraju podneti zajedničku prijavu holandskoj poreskoj upravi, kako je objašnjeno u uputstvu organa Belastingdienst o olakšici od 30%. Zaposleni dostavlja tačne lične podatke i istoriju prebivališta, dok poslodavac koordinira informacije o zaposlenju i obračunu zarada, kao i samo podnošenje. Zaposleni može pripremiti svoje podatke, ali ne može dobiti odluku nezavisno od poslodavca. Obe strane treba da pregledaju važeći obrazac i uputstva pre podnošenja prijave.
Koliko vremena poslodavac ima da podnese prijavu za 30% ruling?
Da bi se odluka primenjivala od prvog radnog dana zaposlenog, zajednička prijava se mora podneti u roku od četiri meseca od tog datuma. Poslodavac i zaposleni treba odmah po početku radnog odnosa da usaglase obrazac i prateću dokumentaciju. Važeća uputstva za prijavu organa Belastingdienst propisuju rokove i pravila o datumu stupanja na snagu. Čuvajte evidenciju o prvom radnom danu i potvrdu o podnošenju prijave.
Koji dokumenti su potrebni za prijavu za 30% ruling?
Koristite važeći obrazac za prijavu i kontrolnu listu organa Belastingdienst kako biste utvrdili dokaze potrebne za konkretan slučaj zaposlenog. Za prijavu su potrebni tačni podaci o identitetu, zaposlenju, zaradi, angažovanju ili premeštaju, kao i istoriji prebivališta. Pre podnošenja proverite imena i datume u odnosu na ugovor o radu i evidenciju o obračunu zarada. Pratite uputstva iz zvaničnog obrasca u pogledu dokumenata koje treba dostaviti.
Šta se dešava ako se prijava za 30% ruling podnese neblagovremeno?
Ako se zajednička prijava podnese nakon više od četiri meseca od prvog radnog dana zaposlenog, odluka uglavnom počinje da se primenjuje od prvog dana u mesecu koji sledi nakon podnošenja, a ne od datuma početka radnog odnosa. Ovo može skratiti period u kojem se olakšica primenjuje. Proverite uputstva organa Belastingdienst o datumu stupanja na snagu za dati slučaj i obezbedite da obračun zarada prati datum naveden u odluci.
Može li svaki međunarodni zaposleni da se kvalifikuje za holandski 30% ruling?
Ne. Samo međunarodno angažovanje nije dovoljno za sticanje prava. Zaposleni mora da ispuni važeće zvanične uslove, koji uključuju okolnosti angažovanja ili premeštaja, istoriju prebivališta i kriterijum oporezive zarada. Različiti kriterijumi zarade mogu se primenjivati u specifičnim situacijama, uključujući i zaposlene mlađe od 30 godina sa kvalifikovanom master diplomom. Pregledajte važeća uputstva organa Belastingdienst o ispunjavanju uslova i zasebno procenite svaki uslov pre podnošenja prijave.
Da li 30% ruling daje zaposlenom dozvolu za rad u Holandiji?
Ne. Odluka se odnosi na poreski tretman naknade za kvalifikovane zaposlene; to nije boravišna niti radna dozvola. Imigracioni zahtevi zavise od državljanstva i okolnosti zaposlenog. Za državljane EU, EEP i Švajcarske mogu važiti drugačiji zahtevi za radnu dozvolu u odnosu na državljane zemalja koje nisu članice EU. Poslodavci bi trebalo da zasebno procene ove zahteve koristeći informacije organa IND o radu u Holandiji.
Poslednja revizija: oktobar 2026.
Izvori
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- IND - Highly skilled migrant
- IND - Start-up residence permit
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |