


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-31 · Last reviewed 2026-08-31
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Održavanje holandske holding kompanije može zakonski eliminisati porez na dobit preduzeća na kvalifikovane međunarodne dividende i kapitalne dobitke. Ovaj zakonski mehanizam predstavlja kamen temeljac fiskalne politike Holandije, osmišljen posebno kako bi se sprečilo dvostruko oporezivanje unutar korporativnih grupa. Za međunarodne preduzetnike, holandsko izuzeće za učešće pruža jasan put ka fiskalnoj efikasnosti, pod uslovom da struktura ispunjava prag od 5% nominalnog uplaćenog kapitala. To je precizan regulatorni okvir koji nagrađuje ekonomsku suštinu i transparentnost, umesto da služi kao obična poreska rupa.
Upravljanje međunarodnom poreskom usklađenošću postaje sve složenije, posebno sa uvođenjem direktiva EU protiv zloupotreba i ograničenja odbitka kamata od 24,5%. Ovaj vodič pruža tehnički pregled važećih pravila za 2026. godinu, uključujući primenu poreskih stopa poreza na dobit preduzeća od 19% i 25,8%. Ispitaćemo zakonske zahteve za testove „motiva” i „imovine”, objasniti kako se izuzeće primenjuje na različite koristi i detaljno opisati postupak legalizovanog punomoćja za osnivanje Dutch BV na daljinu. Intercompany Solutions posreduje u ovim osnivanjima i pruža tekuće računovodstvene i poreske usluge kako bi se osiguralo da vaša holding kompanija od samog početka ispunjava sve standarde Belastingdienst.
Ključne stavke
- Saznajte kako holandsko izuzeće za učešće sprečava dvostruko oporezivanje dividendi i kapitalnih dobitaka izuzimanjem kvalifikovane dobiti od poreza na dobit preduzeća.
- Razumite minimalni prag učešća u kapitalu od 5% i specifične testove imovine i motiva koji su potrebni za održavanje statusa oslobođenog od poreza u 2026. godini.
- Prepoznajte strukturne prednosti holandskog holdinga, uključujući pristup do preko 100 ugovora o izbegavanju dvostrukog oporezivanja i stopu poreza na dobit od 19% za dobit do 200.000 €.
- Pratite postupak legalizovanog punomoćja za osnivanje BV na daljinu, koji omogućava međunarodnim osnivačima da osnuju kompaniju u roku od 3 do 5 radnih dana bez putovanja.
- Osigurajte dugoročnu usklađenost poštovanjem pravila o čuvanju evidencije od 7 godina i podnošenjem godišnjih finansijskih izveštaja KVK u roku od 12 meseci od završetka godine.
Razumevanje mehanizma holandskog izuzeća učešća
Holandsko izuzeće učešća (deelnemingsvrijstelling) služi kao primarni strukturni element holandskog sistema poreza na dobit preduzeća. Njegova osnovna svrha je da obezbedi da se dobit preduzeća oporezuje samo jednom unutar grupe. Bez ovog izuzeća, matična kompanija bi plaćala porez na isti prihod koji je već oporezovan na nivou zavisnog društva, stvarajući prekomerno poresko opterećenje koje obeshrabruje međunarodnu ekspanziju. Uklanjanjem ovog nivoa oporezivanja, Holandija ostaje preferirana jurisdikcija za globalne holding strukture. Preduzetnici često koriste osnivanje Dutch BV kompanije kako bi uspostavili ove holdinge, ostvarujući pogodnosti iz poreskog okruženja koje podržava dugoročni rast.
Eliminacija dvostrukog oporezivanja dobiti preduzeća
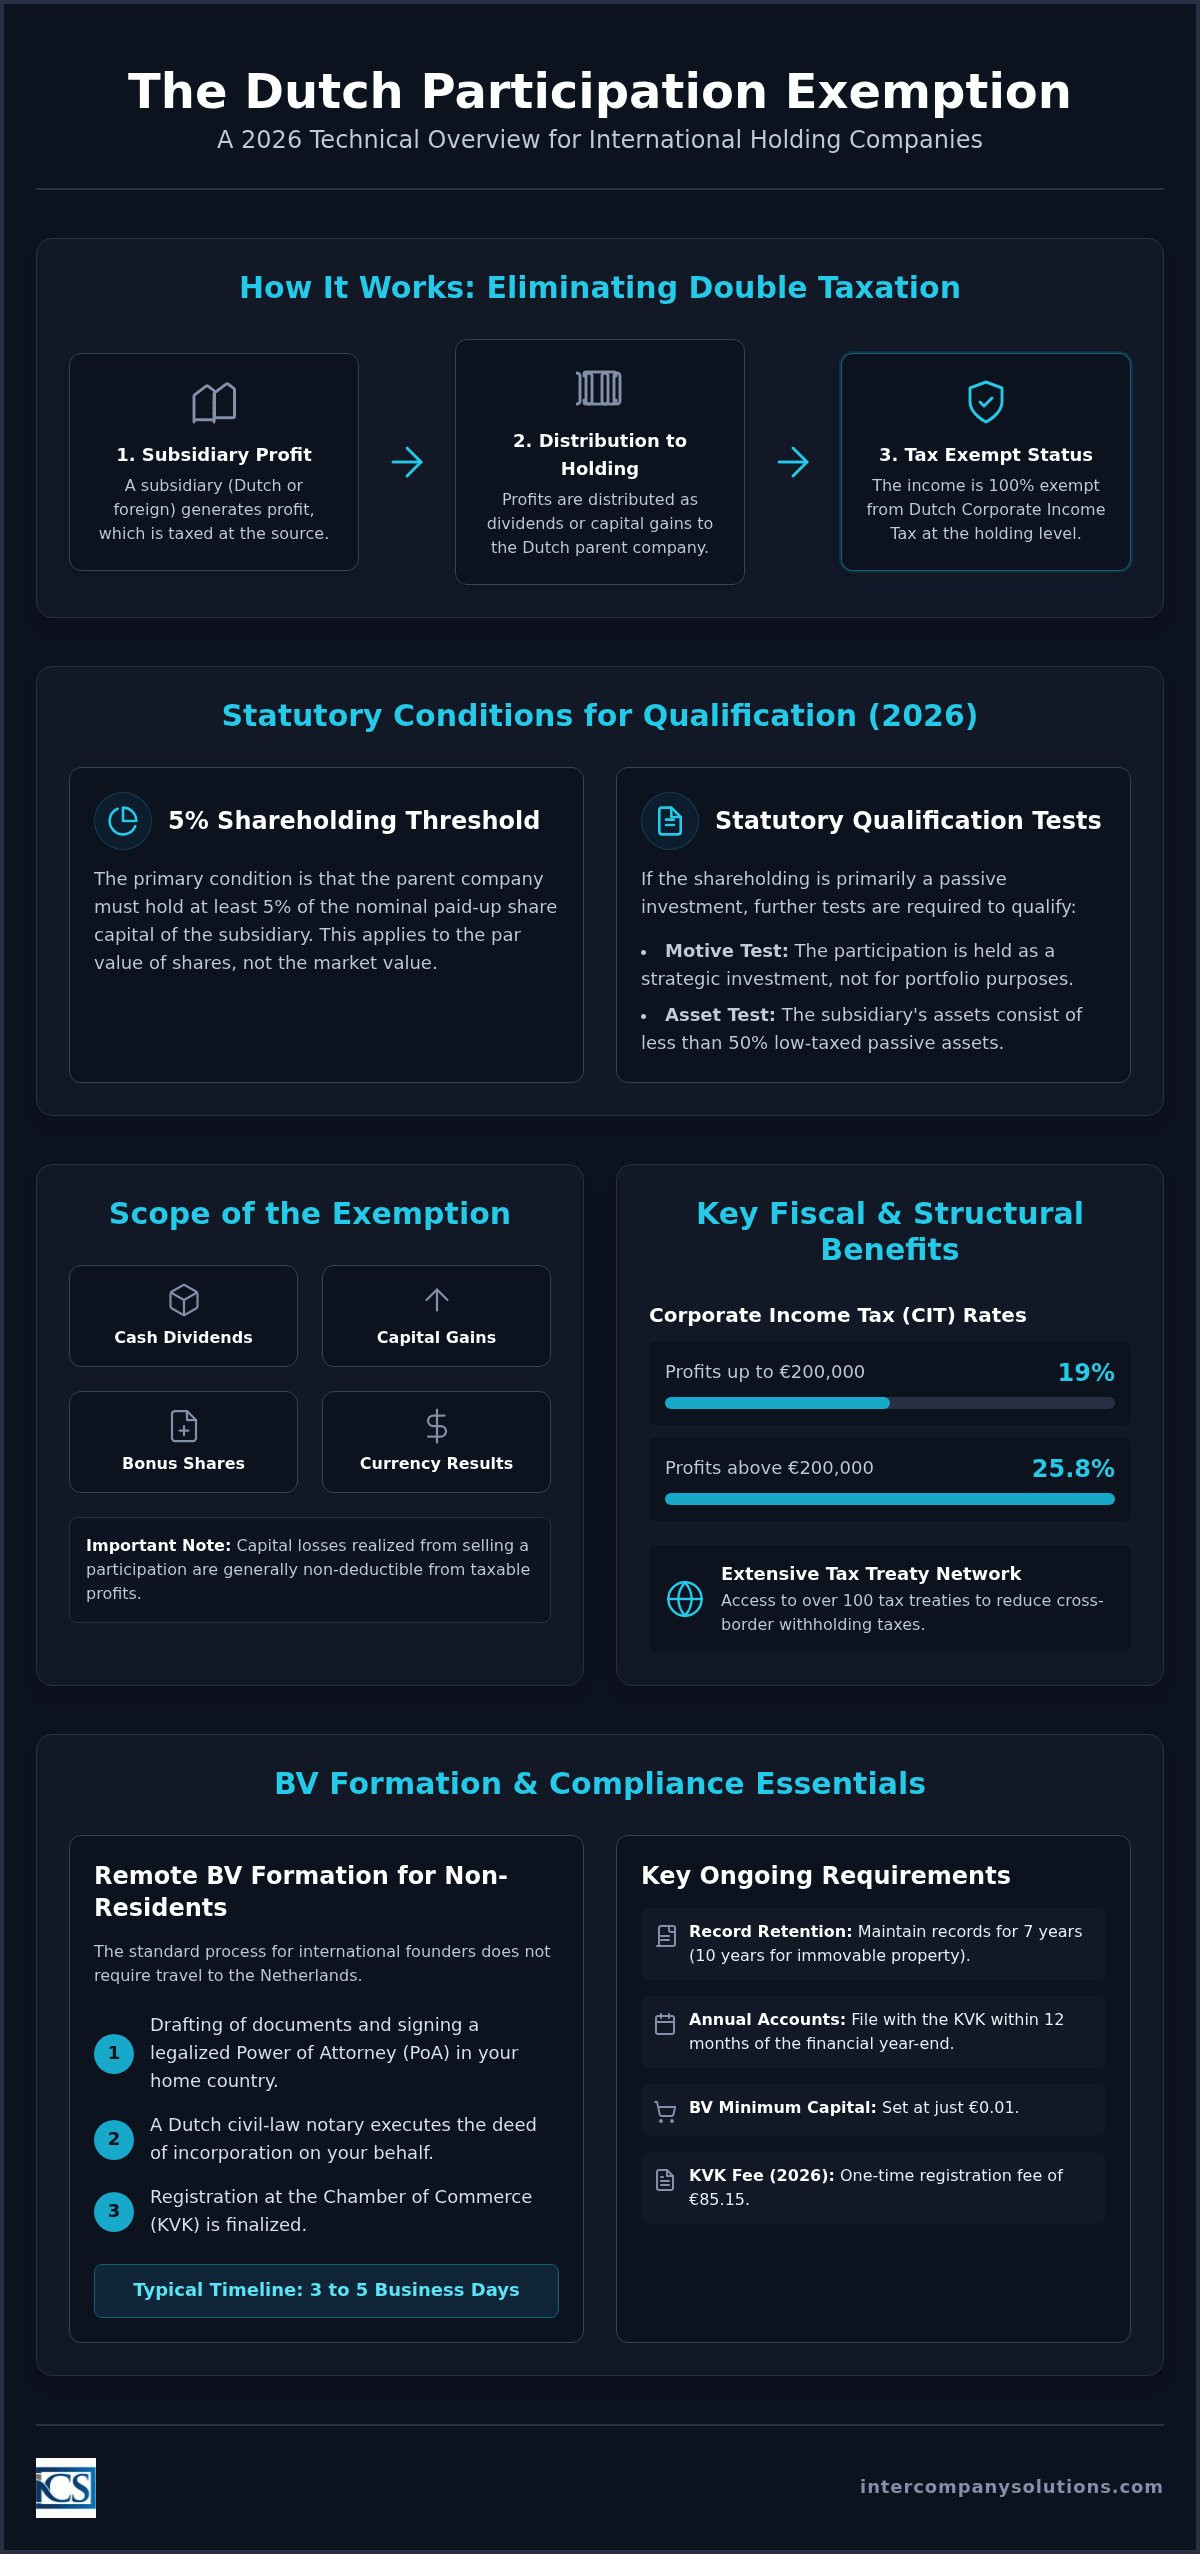
Izuzeće se primenjuje kada holandska matična kompanija prima dobit od zavisnog društva. Ako je zavisno društvo već bilo podložno porezu na dobit preduzeća na svoju zaradu, ta ista dobit ostaje izuzeta kada se raspodeljuje holandskom holdingu. Ovo pravilo se primenjuje bez obzira na to da li se zavisno društvo nalazi u Holandiji ili u inostranstvu. U domaćim scenarijima, ono sprečava lanac Dutch BV društava da plaća višestruke krugove poreza na dobit preduzeća (19% za dobit do 200.000 € i 25,8% za iznose preko toga) na isti tok prihoda. Na međunarodnom nivou, omogućava holandskim entitetima da repatriraju stranu dobit bez dodatnih lokalnih poreskih opterećenja, pod uslovom da su ispunjeni zakonski uslovi. To je od suštinskog značaja za preduzeća koja se bave prekograničnom trgovinom, jer ova neutralnost omogućava slobodan protok kapitala nazad do matičnog entiteta radi reinvestiranja.
Tretman dividendi u odnosu na kapitalne dobitke
Obim izuzeća je širok i pokriva nekoliko vrsta prihoda zaštićenih od poreza na dobit preduzeća:
- Gotovinske dividende: Redovne raspodele dobiti od zavisnog društva.
- Bonus akcije: Dodatne akcije izdate matičnoj kompaniji.
- Kapitalni dobici: Dobit ostvarena prilikom prodaje učešća.
- Kursne razlike: Dobici ili gubici koji proizilaze iz fluktuacija deviznog kursa u vezi sa učešćem.
Ovo 100% izuzeće osigurava da holandski holding dobije punu vrednost svojih investicija. Međutim, ova zakonska pogodnost dolazi sa specifičnim ograničenjem: kapitalni gubici se generalno ne mogu odbiti. Ako matična kompanija proda akcije sa gubitkom, taj gubitak se ne može koristiti za prebijanje sa drugom oporezivom dobiti. Izuzetak postoji za likvidacione gubitke, koji se mogu odbiti pod strogim uslovima kada se zavisno društvo formalno likvidira. Vođenje tačne evidencije je od vitalnog značaja za ove obračune; holandski zakon zahteva od entiteta da čuvaju korporativnu dokumentaciju najmanje 7 godina. Naše računovodstvene i poreske usluge pomažu osnivačima da prate ova učešća kako bi osigurali da je svaka raspodela ispravno kategorizovana prema pravilima za holandsko izuzeće učešća.
Zakonski uslovi za kvalifikovana učešća u 2026.
Da bi se kvalifikovala za holandsko izuzeće učešća, matična kompanija mora ispuniti nekoliko kumulativnih i alternativnih zahteva. Ova pravila obezbeđuju da se izuzeće primenjuje na stvarna poslovna učešća, a ne na pasivna investiciona vozila. Zavisno društvo mora imati kapital podeljen na akcije, što uključuje Dutch BV i NV, kao i strane entitete koji ispunjavaju slične pravne kriterijume. Ako ovi uslovi nisu ispunjeni, raspodele se oporezuju po standardnim stopama poreza na dobit preduzeća od 19% za dobit do 200.000 € i 25,8% za iznose preko toga.
Prag vlasničkog udela od 5%
Matična kompanija mora posedovati najmanje 5% nominalnog uplaćenog akcijskog kapitala zavisnog društva. Ovaj prag se primenjuje na nominalnu vrednost akcija, a ne na njihovu tržišnu vrednost. U kontekstu osnivanja Dutch BV, gde je minimalni kapital 0,01 €, ovo pravilo od 5% je jednostavno za osnivače koji poseduju većinski udeo. Zahtev se takođe proširuje na različite klase akcija, uključujući one sa ograničenim pravom glasa, pod uslovom da predstavljaju 5% nominalnog kapitala. Iako manji udeli obično ne ispunjavaju uslove, određena pravila agregacije se mogu primeniti ako povezano lice takođe drži akcije u istom zavisnom društvu, omogućavajući grupi da kolektivno ispuni prag.
Tri alternativna testa kvalifikovanosti
Ako se učešće smatra portfolio investicijom, što znači da se drži prvenstveno radi pasivnih prinosa, mora proći jedan od tri testa da bi se kvalifikovalo za holandsko izuzeće učešća. Ovi testovi sprečavaju korišćenje Holandije kao protočnog kanala za neoporezovani pasivni prihod. Ako niste sigurni da li vaša međunarodna struktura ispunjava ove specifične zahteve, možete zatražiti tehničku procenu od naših poreskih specijalista.
- Test motiva: Matična kompanija mora dokazati da se učešće ne drži samo kao pasivna portfolio investicija. Ako holding kompanija igra aktivnu ulogu u upravljanju ili kreiranju politike za zavisno društvo, obično ispunjava ovaj zahtev.
- Test imovine: Ovaj test verifikuje da manje od 50% imovine zavisnog društva čine nisko oporezovane pasivne investicije. Ako je zavisno društvo aktivno trgovačko društvo, ono generalno prolazi ovaj test bez obzira na motiv matične kompanije.
- Test podložnosti oporezivanju: Za pasivna učešća koja ne prođu prva dva testa, zavisno društvo mora biti podložno realnom porezu na dobit u svojoj matičnoj jurisdikciji. Prema holandskim standardima, ovaj porez mora biti najmanje 10% na osnovicu sličnu pravilima holandskog poreza na dobit preduzeća.
Usklađenost sa ovim testovima je obavezna da bi se zadržao neoporezivi status dividendi. Pored toga, kompanije moraju pratiti limit za odbitak kamata, koji je u 2026. godini ograničen na 24,5% EBITDA kompanije. Ova gornja granica osigurava da, iako dividende mogu biti izuzete, finansiranje takvih učešća ostaje u regulatornim granicama.
Poslednja revizija: avgust 2026.
Strateške prednosti strukture holandske holding kompanije
Holandska holding struktura pruža stabilan okvir za globalno upravljanje imovinom, podržan mrežom od približno 100 ugovora o izbegavanju dvostrukog oporezivanja. Ovi ugovori značajno smanjuju ili eliminišu poreze po odbitku na dividende, kamate i autorske naknade koji pritiču u Holandiju. Za razliku od mnogih drugih jurisdikcija, Holandija je ukinula porez na kapital na emisiju akcija 2006. godine. Ova politika smanjuje početne troškove za osnivače koji uspostavljaju korporativnu grupu. Za entitete sa raznovrsnim tokovima prihoda, stopa poreza na dobit preduzeća za 2026. godinu od 19% na dobit do 200.000 € nudi konkurentno okruženje za upravljanje operacijama grupe. Takođe postoji opšte odsustvo holandskog poreza po odbitku na odlazna plaćanja kamata i autorskih naknada, pod uslovom da se primalac ne nalazi u određenoj jurisdikciji sa niskim porezima.
Poreska efikasnost za međunarodnu trgovinu
Objedinjavanje međunarodne dobiti na nivou matičnog društva bez stvaranja dodatnih poreskih obaveza predstavlja primarnu prednost ove strukture. Direktno vlasništvo fizičkog lica često pokreće trenutne poreze po odbitku na dividende u zemlji zavisnog društva. Holandska holding kompanija to izbegava korišćenjem holandskog izuzeća učešća za prijem ovih sredstava bez poreza. Ovaj mehanizam olakšava nesmetanu repatrijaciju i reinvestiranje globalne zarade. Za preduzetnike koji traže osnivanje na daljinu, proces osnivanja kompanije u Holandiji može se završiti putem legalizovanog punomoćja. Ovo omogućava stranim osnivačima da uspostave usklađenu holding strukturu bez fizičkog putovanja.
Podsticaji za inovacije i istraživanje i razvoj
Holandija aktivno podstiče poslovne aktivnosti visoke vrednosti kroz specifične fiskalne podsticaje koji dopunjuju holding strukturu. Innovation Box omogućava kompanijama da ostvare korist od snižene stope poreza na dobit preduzeća od 9% na dobit ostvarenu od kvalifikovane intelektualne svojine. Ovo stvara funkcionalnu vezu u kombinaciji sa holandskim izuzećem učešća; kapitalni dobici od prodaje tehnološkog zavisnog društva ostaju izuzeti na nivou matične kompanije. Takođe, pravilo o 30% poreske nadoknade pomaže holdinzima da privuku međunarodne talente omogućavajući poslodavcima da obezbede neoporezivu naknadu za eksteritorijalne troškove. Posvećenost zemlje ovim standardima ogleda se u njenom 8. mestu na Globalnom indeksu inovacija za 2025. godinu. Ovi faktori, u kombinaciji sa činjenicom da Rabobank služi kao kućna banka za Belastingdienst od 1. maja 2026. godine, obezbeđuju pouzdanu finansijsku infrastrukturu za međunarodne holdinge.
Administrativni zahtevi i zahtevi usklađenosti za subjekte oslobođene poreza
Održavanje holandskog holding društva zahteva strogo pridržavanje lokalnih standarda izveštavanja. Iako Dutch participation exemption (holandsko izuzeće učešća) ukida poresku obavezu na kvalifikovani prihod, to ne ukida obavezu ispravnog prijavljivanja tog prihoda. Direktori moraju obezbediti da se godišnji finansijski izveštaji podnesu KVK-u u roku od 12 meseci od završetka finansijske godine. Neispunjavanje ovog roka može dovesti do lične odgovornosti direktora u slučaju stečaja. Pored toga, sva korporativna evidencija, uključujući podatke o učešću i istoriju transakcija, mora se čuvati najmanje 7 godina. Za nepokretnosti, ovaj zahtev se produžava na 10 godina. Takođe je od ključnog značaja napomenuti da je matična banka poreske uprave Belastingdienst Rabobank od 1. maja 2026. godine, što utiče na način obrade poreskih uplata i povraćaja.
Obaveze podnošenja prijave poreza na dobit pravnih lica (CIT)
Subjekti koji ostvaruju pogodnosti kroz Dutch participation exemption i dalje moraju da podnose godišnju prijavu CIT-a. Ova prijava mora precizno navesti izuzete dividende i kapitalne dobitke kako bi se osiguralo da slučajno ne budu uključeni u poresku osnovicu. Za 2026. godinu, stope CIT-a iznose 19% na dobit do 200.000 € i 25,8% za svaku dobit koja prelazi ovaj prag. Čak i ako je sav prihod izuzet, podnošenje prijave služi kao formalna deklaracija poreskog položaja društva. Tačno računovodstvo je jedini način da se izbegnu sporovi sa poreskim organima u vezi sa kvalifikacijom specifičnih učešća. Ovaj nivo nadzora osigurava integritet holandskog korporativnog sistema za sve preduzetnike koji planiraju pokretanje poslovanja u Holandiji.
Usklađenost sa UBO i standardima transparentnosti
Svi subjekti Dutch BV i NV moraju registrovati svoje stvarne vlasnike (UBO) u nacionalnom registru koji vodi KVK. UBO se definiše kao svako fizičko lice koje poseduje više od 25% akcija, glasačkih prava ili vlasničkog udela. Sve promene UBO podataka moraju se prijaviti u roku od 7 dana radi održavanja usklađenosti. Transparentnost je prioritet za holandske vlasti, a nepoštovanje standarda za podnošenje podataka UBO-a ili KVK-a može rezultirati značajnim novčanim kaznama ili krivičnim sankcijama. Ovi propisi su osmišljeni kako bi sprečili zloupotrebu korporativnih struktura uz istovremeno održavanje jasnog i stabilnog okruženja za legitimne međunarodne holdinge.
Osnivanje poreski efikasnog Dutch BV-a iz inostranstva
Međunarodni preduzetnici mogu osnovati holandsko holding društvo bez obaveze fizičkog putovanja u Holandiju. Ovo osnivanje na daljinu je posebno pogodno za osnivače koji nameravaju da koriste Dutch participation exemption za globalno upravljanje dobiti. Dutch BV ostaje primarno sredstvo za ove strukture zbog svoje fleksibilnosti i minimalnog zahteva za osnovnim kapitalom od samo 0,01 €. Kada se neophodna dokumentacija finalizuje i legalizuje, proces inkorporacije pri Holandskoj privrednoj komori (KVK) obično traje između 3 i 5 radnih dana. Intercompany Solutions upravlja celokupnim procesom osnivanja, osiguravajući da su ispunjeni svi zakonski zahtevi radi lakšeg ulaska u holandski poreski sistem.
Postupak putem legalizovanog punomoćja (PoA)
Standardna procedura za osnivače van EU jeste postupak putem legalizovanog punomoćja. Ovaj proces omogućava holandskom javnom beležniku da sačini i overi osnivački akt u ime osnivača. Procedura započinje pripremom nacrta statuta društva i dokumenta punomoćja (PoA). Osnivač zatim mora potpisati ove dokumente u svojoj matičnoj zemlji u prisustvu lokalnog javnog beležnika. Da bi ih holandske vlasti priznale, ovi potpisani dokumenti zahtevaju legalizaciju, obično putem Apostille potvrde ili preko holandske ambasade, u zavisnosti od zemlje prebivališta osnivača. Lokalna poslovna adresa u Holandiji je obavezna za registraciju pri KVK-u i naknadne prijave za BTW. Ova adresa služi kao zvanično sedište društva na koje stiže sva pravna i poreska korespondencija.
Koraci nakon inkorporacije za holding društva
Nakon što javni beležnik overi osnivački akt i društvo bude registrovano pri KVK-u (uz jednokratnu naknadu od 85,15 € u 2026. godini), sledi nekoliko administrativnih koraka. Podnošenje zahteva za BTW broj je prioritet; za subjekte u stranom vlasništvu, ovaj proces obično traje 6 do 8 nedelja. Iako holding društvo ne mora uvek da obavlja aktivnosti koje podležu BTW-u, BTW registracija je često neophodna za grupne transakcije i administrativnu usklađenost. Otvaranje korporativnog bankovnog računa je sledeći kritični korak. Iako se međunarodni preduzetnici često suočavaju sa strogim protokolima „Upoznaj svog klijenta” (KYC), Intercompany Solutions pruža pomoć u pripremi potrebnih biznis planova i dokumentacije za bankarske prijave.
Za one koji planiraju pokretanje poslovanja u Holandiji, usklađivanje ovih koraka osnivanja sa dugoročnim poreskim planiranjem je od suštinskog značaja. To uključuje pripremu za stopu CIT-a od 19% na dobit do 200.000 € i osiguravanje da Rabobank, koja služi kao matična banka poreske uprave Belastingdienst od 1. maja 2026. godine, bude ispravno integrisana u finansijske tokove društva. Prateći ovaj strukturirani pristup, osnivači mogu osigurati da njihovo holding društvo bude potpuno usklađeno i spremno da primeni Dutch participation exemption na svoja međunarodna zavisna društva.
Poslednja revizija: avgust 2026.
Implementacija poreski efikasne holding strategije za 2026. godinu
Osnivanje holding društva u Holandiji pruža snažnu osnovu za međunarodno poresko planiranje. Ispunjavanjem praga vlasništva od 5% i testova motiva ili imovine, vaše poslovanje može u potpunosti iskoristiti Dutch participation exemption kako bi se eliminisalo dvostruko oporezivanje korporativne dobiti. Ova zakonska pogodnost osigurava da se dividende i kapitalni dobici repatriraju sa maksimalnom efikasnošću, omogućavajući ponovno investiranje po stopi CIT-a od 19% za dobit do 200.000 €.
Intercompany Solutions je specijalizovan za strano preduzetništvo od 2015. godine, omogućavajući osnivanje na daljinu u roku od 3 do 5 radnih dana. Naš tim pruža punu podršku za usklađenost sa BTW propisima i računovodstvom kako bi osigurao da vaša evidencija ispunjava obavezni rok čuvanja od 7 godina i zahteve za podnošenje KVK-u. Od 1. maja 2026. godine, Belastingdienst koristi Rabobank kao svoju matičnu banku; mi vam pomažemo da sinhronizujete svoje finansijske operacije sa ovim važećim standardima.
Radujemo se što ćemo vam pomoći u izgradnji stabilnog i usklađenog prisustva na holandskom tržištu.
Poslednja revizija: avgust 2026.
Često postavljana pitanja
Da li se holandsko izuzeće učešća primenjuje na inostrana zavisna društva?
Da, holandsko izuzeće učešća (Dutch participation exemption) se primenjuje i na domaća i na inostrana zavisna društva, pod uslovom da ispunjavaju zakonske uslove. Zavisno društvo mora podleći realnom porezu na dobit u svojoj matičnoj jurisdikciji ili proći testove motiva i imovine. Ova fleksibilnost čini Holandiju globalnim čvorištem za međunarodne holdinge. Neophodno je proveriti da li je pravna forma zavisnog društva uporediva sa Dutch BV ili NV kako bi se osiguralo da izuzeće ostane važeće.
Koji je minimalni vlasnički udeo potreban za kvalifikovanje za izuzeće?
Da bi se kvalifikovalo za izuzeće, matično društvo mora posedovati najmanje 5% nominalnog uplaćenog akcijskog kapitala zavisnog društva. Ovaj zahtev se primenjuje i na nominalnu vrednost akcija i na glasačka prava u određenim kontekstima. Za Dutch BV, koji se može osnovati sa minimalnim kapitalom od 0,01 €, ispunjavanje ovog praga je obično jednostavno za većinu osnivača. Manji udeli se uglavnom ne kvalifikuju, osim ako se ne primenjuju specifična pravila agregacije za entitete unutar grupe.
Da li su kapitalni gubici od prodaje zavisnog društva poreski priznati u Holandiji?
Kapitalni gubici nastali prodajom ili otuđenjem kvalifikovanog učešća generalno nisu poreski priznati rashod u Holandiji. Ovo je logična posledica činjenice da su kapitalni dobici 100% izuzeti od poreza na dobit pravnih lica. Međutim, postoji značajan izuzetak za likvidacione gubitke. Ako je zavisno društvo formalno raspušteno i likvidirano, nastali gubitak se može odbiti pod strogim uslovima. Odgovarajuća dokumentacija se mora čuvati najmanje 7 godina radi potkrepljivanja takvih zahteva.
Kako „test motiva” utiče na moje holandsko holding društvo?
Test motiva utvrđuje da li se učešće drži kao pasivna portfolio investicija. Ako je primarna namera holding društva ostvarivanje prinosa sličnog redovnom bankovnom depozitu ili investicijama na berzi, izuzeće može biti odbijeno. Međutim, ako holding društvo aktivno upravlja zavisnim društvom ili ima ulogu u njegovoj poslovnoj politici, ono prolazi test. Ovo osigurava da struktura odražava stvarnu ekonomsku aktivnost, a ne samo pasivno vlasništvo motivisano poreskim razlozima.
Mogu li tražiti izuzeće učešća ako se moje zavisno društvo nalazi u jurisdikciji sa niskim porezom?
I dalje možete tražiti izuzeće za zavisno društvo u jurisdikciji sa niskim porezom ako ono prođe test imovine. Ovaj test zahteva da manje od 50% imovine zavisnog društva čine nisko oporezovane pasivne investicije. Ako je zavisno društvo aktivno trgovačko ili proizvodno preduzeće, lokalna poreska stopa je obično irelevantna za Dutch participation exemption. Ako ne prođe test imovine, zavisno društvo mora lokalno podleći realnom porezu od najmanje 10%.
Postoji li minimalni period držanja učešća koji je potreban za izuzeće učešća?
Ne postoji zakonom propisan minimalni period držanja potreban za korišćenje izuzeća. Sve dok posedujete najmanje 5% nominalnog akcijskog kapitala u trenutku kada se dividenda raspodeljuje ili se ostvaruje kapitalni dobitak, izuzeće se primenjuje. Ovo pruža značajnu fleksibilnost za korporativno restrukturiranje ili prodaju imovine. Ipak, morate ispuniti ostale zakonske uslove, kao što su testovi motiva ili imovine, bez obzira na to koliko dugo su akcije bile u posedu.
Da li mi je potrebna fizička kancelarija u Holandiji da bih se kvalifikovao za poresko izuzeće?
Nije vam potrebna namenska fizička kancelarija, ali morate imati registrovanu poslovnu adresu u Holandiji. Ova adresa je neophodna za registraciju pri KVK-u i prijave za BTW. Kako bi se osiguralo da poreski organi priznaju poresku rezidentnost holdinga, društvo treba da pokaže dovoljan nivo stvarne ekonomske prisutnosti (substance requirements). To često uključuje angažovanje lokalnih direktora i donošenje ključnih upravljačkih odluka unutar zemlje. Intercompany Solutions pomaže osnivačima da uspostave ove strukture na daljinu putem postupka sa legalizovanim punomoćjem, uz potpuno obezbeđivanje usklađenosti.
Izvori
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |