


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-01 · Last reviewed 2026-09-01
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Formalno povlačenje predloga ATAD 3 u junu 2025. godine nije označilo ublažavanje standarda EU za sprečavanje zloupotreba; označilo je prelazak na rigoroznije izveštavanje u okviru direktive DAC6. Mnogi međunarodni investitori brinu da bi njihove strukture mogle izgubiti pristup holandskoj mreži od 95 ugovora o izbegavanju dvostrukog oporezivanja ukoliko se ne prilagode ovim promenama. Razumljivo je osećati nesigurnost u pogledu toga kako se zahtevi u pogledu ekonomske supstance za holandske holding kompanije primenjuju na upravljanje na daljinu ili na entitete sa nerezidentnim direktorima. Održavanje usklađenosti više nije statična vežba, već zahtev za aktivnom ekonomskom realnošću i dokumentovanim korporativnim upravljanjem.
Ovaj vodič pruža profesionalnu analizu kriterijuma ekonomske supstance neophodnih da bi holandske holding kompanije obezbedile pogodnosti iz poreskih ugovora i regulatornu usklađenost u 2026. godini. Predstavljamo ažurirano ograničenje odbitka kamata, koje ostaje na 24,5% EBITDA za 2026. godinu, kao i neophodnost da najmanje 50% direktora ima prebivalište u Holandiji. Ovaj okvir obezbeđuje da vaš Dutch BV ostane pouzdano sredstvo za globalno poslovanje, uz upravljanje poreskim plaćanjima preko Rabobank, zvanične matične banke poreske uprave Belastingdienst od 1. maja 2026. godine.
Ključne tačke
- Utvrdite minimalne zahteve u pogledu ekonomske supstance za holandske holding kompanije, uključujući neophodnost holandskog rezidentstva za 50% statutarnih direktora radi obezbeđivanja pogodnosti iz međunarodnih poreskih ugovora.
- Primenite ograničenje odbitka kamata od 24,5% EBITDA za 2026. godinu na svoju korporativnu strukturu kako biste održali usklađenost sa najnovijim holandskim propisima protiv zloupotreba i propisima o ograničenju odbitka kamate (earnings stripping).
- Osnujte Dutch BV na daljinu korišćenjem legalizovanog punomoćja, što nerezidentnim osnivačima omogućava da završe proces osnivanja bez fizičkog putovanja.
- Održavajte dugoročni regulatorni status podnošenjem godišnjih finansijskih izveštaja kod KVK u roku od 12 meseci od završetka poslovne godine i usmeravanjem poreskih uplata na račune banke Rabobank.
- Prilagodite se prelasku sa povučenog predloga ATAD 3 na proširene obaveze izveštavanja koje se zahtevaju u okviru važećeg DAC6 okvira za prekogranične aranžmane.
Definisanje ekonomske supstance za holding kompanije u Holandiji
Ekonomska supstanca, u holandskom poreskom kontekstu, odnosi se na stvarno ekonomsko prisustvo i aktivnost pravnog lica unutar Holandije. To prevazilazi puko pitanje gde je kompanija osnovana. BV registrovan u Amsterdamu, ali u potpunosti upravljan iz Singapura, ima holandsku pravnu formu bez holandske ekonomske realnosti, a ta razlika je izuzetno važna za Belastingdienst.
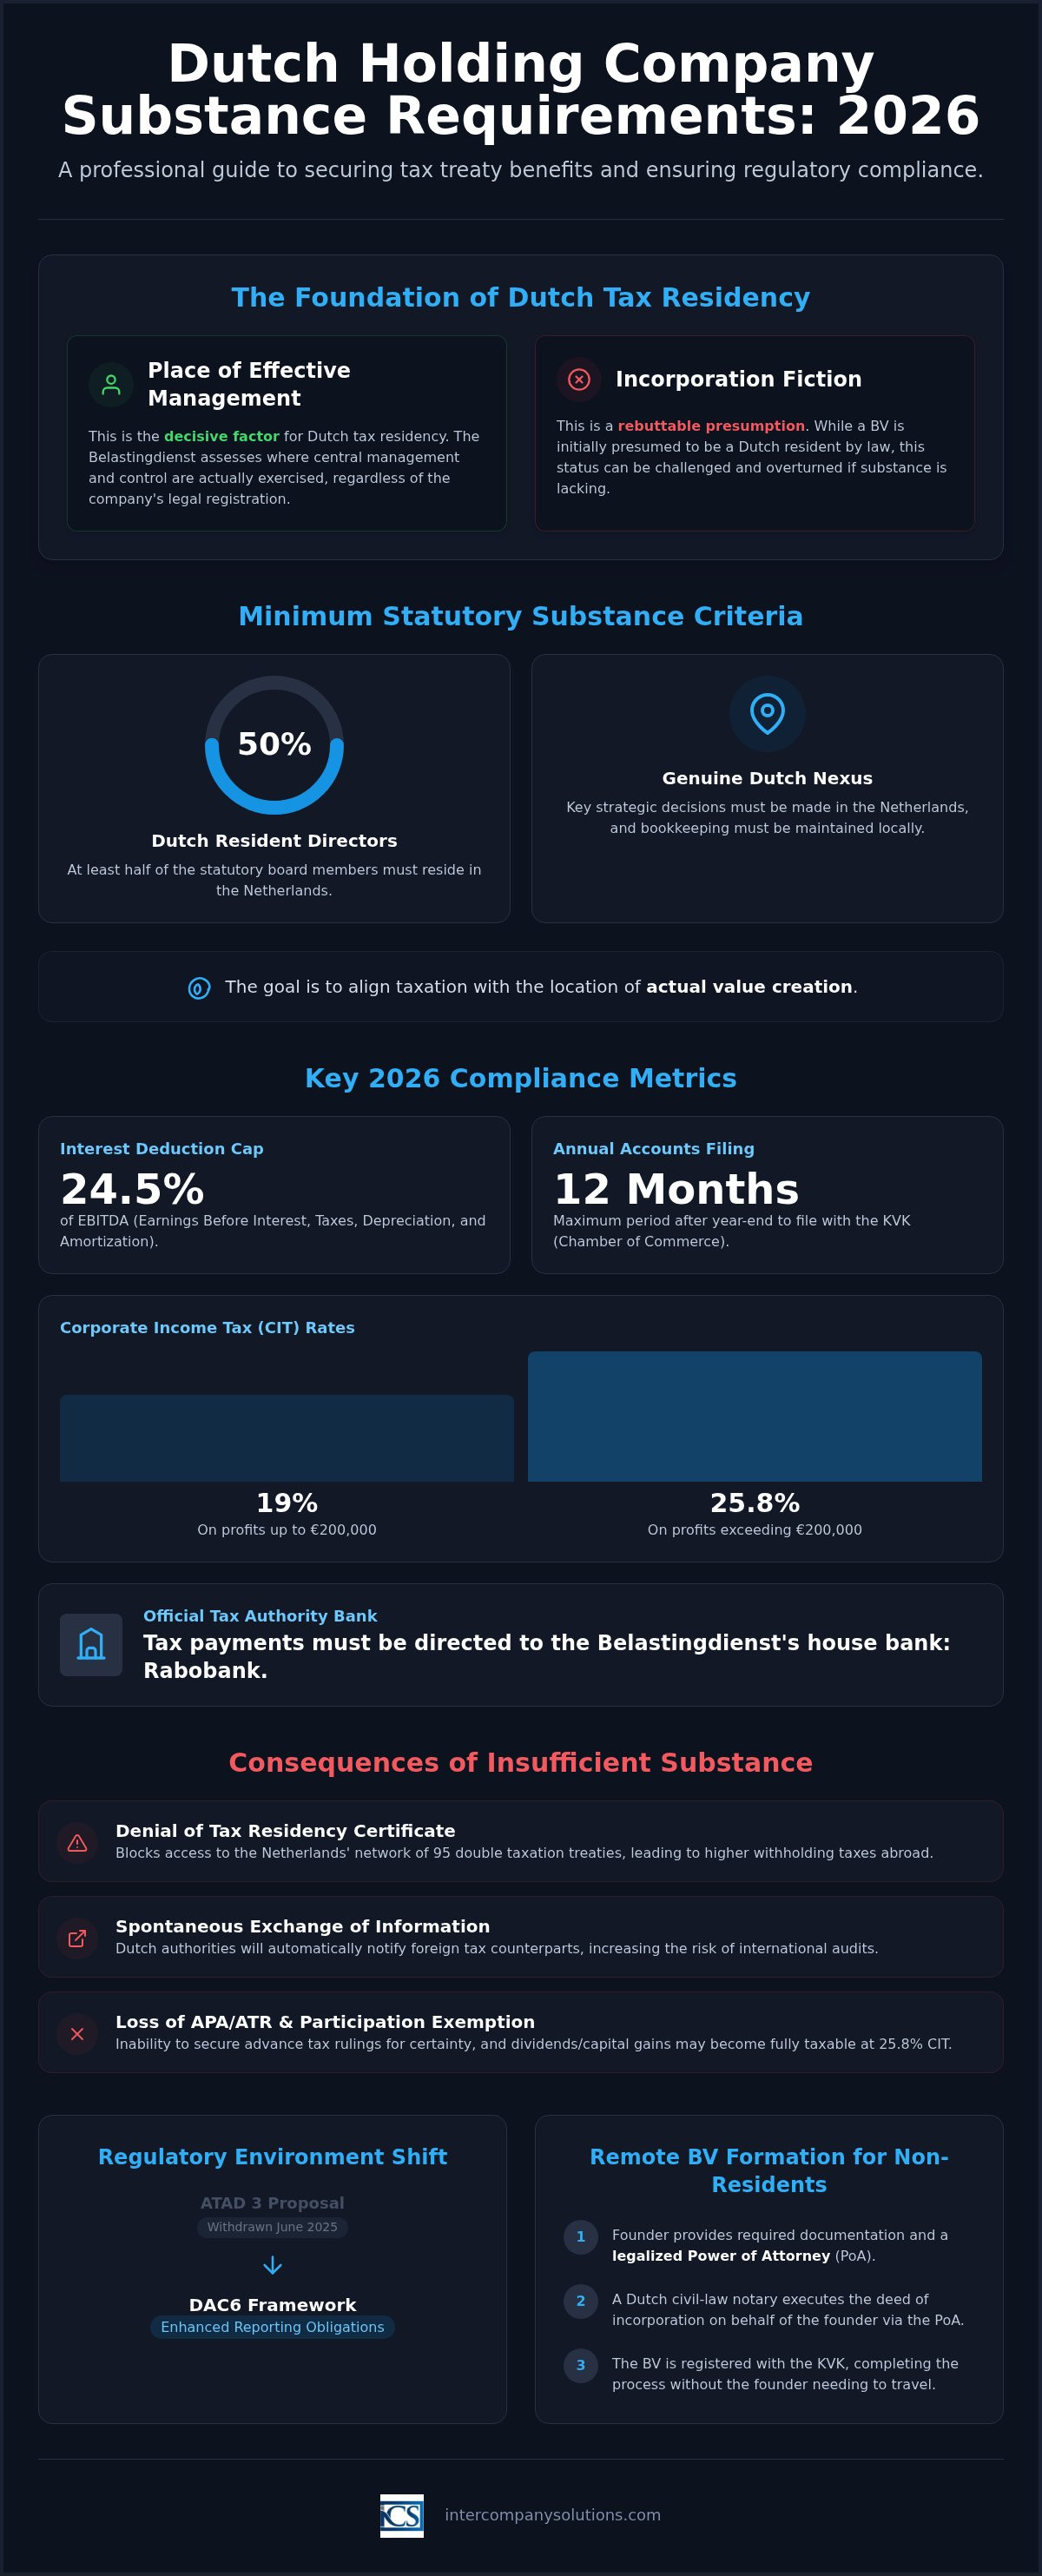
Holandsko poresko pravo funkcioniše na principu mesta stvarne uprave, a ne na fikciji o mestu osnivanja. Prema fikciji o mestu osnivanja, pretpostavlja se da je BV holandski poreski rezident samim tim što je osnovan po holandskom pravu. Međutim, Belastingdienst i holandski sudovi gledaju dalje od ove pretpostavke prilikom procene stvarne poreske rezidentnosti. Ako se centralno upravljanje i kontrola kompanije vrše van Holandije, entitet se može tretirati kao strani poreski rezident za potrebe poreskih ugovora, bez obzira na to gde je osnovan. Ova razlika nije akademska; ona određuje da li vaša holding struktura može zakonito koristiti holandsku mrežu poreskih ugovora.
Svrha supstance u međunarodnom poreskom pravu
Zahtev za postojanjem supstance zasniva se na međunarodnim naporima u borbi protiv erozije poreske osnovice i premeštanja dobiti (BEPS), okvira pod vođstvom OECD-a usmerenog na aranžmane koji premeštaju dobit u jurisdikcije sa niskim porezima bez odgovarajuće ekonomske aktivnosti. Holandija, kao jurisdikcija sa širokom mrežom od 95 ugovora o izbegavanju dvostrukog oporezivanja, ima posebnu obavezu da osigura da entiteti koji koriste te ugovore imaju stvarnu vezu sa holandskom teritorijom. Bez te veze, mreža ugovora postaje kanal za zloupotrebu ugovora (treaty shopping), što holandsko Ministarstvo finansija aktivno nastoji da spreči. Entiteti koji nemaju stvarno ekonomsko prisustvo rizikuju da budu klasifikovani kao fiktivne (letterbox) ili protočne kompanije, što povlači niz nepovoljnih posledica.
Posledice nedovoljne supstance
Neispunjavanje zahteva u pogledu stvarne ekonomske prisutnosti za holandska holding društva stvara konkretne, merljive rizike:
- Uskraćivanje potvrde o poreskoj rezidentnosti: Belastingdienst može odbiti izdavanje potvrde o rezidentnosti, koja predstavlja osnovni dokument neophodan za ostvarivanje pogodnosti iz ugovora o izbegavanju dvostrukog oporezivanja, kao što su snižene stope poreza po odbitku na dividende, kamate i autorske naknade.
- Spontana razmena informacija: Holandski poreski organi su u obavezi da dele informacije sa stranim kolegama kada identifikuju strukture koje se mogu koristiti za izbegavanje poreza u tim jurisdikcijama, čime se povećava izloženost poreskim kontrolama u inostranstvu.
- Gubitak pristupa APA i ATR sporazumima: Unapred zaključeni sporazumi o cenama (Advance Pricing Agreements) i prethodna poreska mišljenja (Advance Tax Rulings), koji pružaju izvesnost u pogledu transfernih cena i poreskog tretmana, nisu dostupni entitetima koji ne mogu da dokažu dovoljnu stvarnu ekonomsku prisutnost. Time se međunarodnim grupacijama oduzima ključni instrument za upravljanje rizikom.
- Uskraćivanje izuzeća učešća: Holandsko izuzeće učešća (participation exemption) oslobađa kvalifikovane dividende i kapitalne dobitke od poreza na dobit pravnih lica. Kada se holding struktura smatra zloupotrebom ili joj nedostaje stvarna ekonomska suština, Belastingdienst može osporiti primenu ovog izuzeća, izlažući te prihode standardnoj stopi poreza na dobit od 25,8%.
Ove posledice dodatno naglašavaju zašto je stvarna ekonomska prisutnost preduslov, a ne opcioni dodatak. Sledeći odeljci precizno navode šta holandski organi zahtevaju u praksi.
Minimalni zakonski kriterijumi stvarne ekonomske prisutnosti za poresku rezidentnost
Da bi zadovoljilo zahteve holandskih poreskih organa, holding društvo mora dokazati da su njegovo upravljanje i kontrola čvrsto ukorenjeni na holandskoj teritoriji. Ovi kriterijumi su usklađeni sa Akcijom 5 OECD-ovog BEPS projekta, koja se fokusira na usklađivanje oporezivanja sa mestom stvaranja vrednosti. Ispunjavanje zahteva u pogledu stvarne ekonomske prisutnosti za holandska holding društva neophodno je da bi entitetu bila izdata potvrda o poreskoj rezidentnosti, koja služi kao ključ za pristup holandskoj mreži od 95 ugovora o izbegavanju dvostrukog oporezivanja. Bez ovog priznavanja, isplate dividendi i kapitalni dobici mogu biti predmet poreza po odbitku koji bi u suprotnom bili ublaženi.
Zahtevi u pogledu upravljanja i rukovođenja
Osnovni zahtev je da najmanje 50% statutarnih direktora moraju biti rezidenti Holandije. Ovi direktori moraju posedovati stručnost i ovlašćenja za donošenje odluka neophodna za upravljanje rizicima i imovinom društva. Oni ne mogu služiti kao pasivne figure; moraju aktivno učestvovati u upravljanju društvom i imati pravni kapacitet da obavezuju društvo. Ključne upravljačke odluke moraju se donositi u Holandiji, obično tokom sastanaka upravnog odbora koji se održavaju u holandskoj kancelariji. Ove odluke moraju biti dokumentovane u lokalnim zapisnicima sa sednica odbora i administrativnoj evidenciji. Ukoliko društvo ne ispuni ove standarde upravljanja, rizikuje da bude reklasifikovano kao strani poreski rezident ili fiktivni entitet, što pokreće obaveznu razmenu informacija sa inostranim poreskim upravama.
Operativni i infrastrukturni zahtevi
Društvo mora održavati fizičko prisustvo u Holandiji putem kancelarijskog prostora koji je srazmeran njegovim poslovnim aktivnostima. Ovaj prostor se mora koristiti za stvarno poslovanje i čuvanje poslovne dokumentacije. Nije dovoljno imati samo poštansku adresu; kancelarija mora biti opremljena za obavljanje administrativnih funkcija holding društva. Kompletno knjigovodstvo i računovodstvo moraju se voditi i čuvati u Holandiji. Evidencija se mora čuvati najmanje 7 godina, odnosno 10 godina ukoliko društvo poseduje nepokretnosti.
Finansijska integracija se dokazuje korišćenjem lokalnog bankovnog računa. Prema Belastingdienst, Rabobank služi kao matična banka od 1. maja 2026. godine. Korišćenje lokalnog računa za poslovne transakcije i plaćanje poreza pruža jasan revizorski trag o holandskoj ekonomskoj aktivnosti. Za preduzetnike koji započinju ovaj proces, naše usluge osnivanja Dutch BV društva obezbeđuju da se ove operativne osnove pravilno postave od samog početka. Ukoliko imate konkretna pitanja u vezi sa rezidentnošću direktora ili profesionalnim kvalifikacijama, možete se konsultovati sa našim stručnjacima za usklađenost radi profesionalne procene vaše strukture.
Propisi o sprečavanju zloupotreba i uticaj ATAD 3
Regulatorno okruženje u 2026. godini definisano je rigoroznim pristupom korporativnoj transparentnosti. Iako je prvobitni predlog Direktive protiv izbegavanja poreza 3 (ATAD 3) formalno povučen u junu 2025. godine, politički ciljevi koji stoje iza njega ostaju centralni prioritet za Evropsku uniju. Ovi ciljevi se sada integrišu u izmene i dopune Direktive EU o borbi protiv izbegavanja poreza (ATAD) i okvira DAC6. Održavanje ekonomske realnosti predstavlja primarnu zaštitu od klasifikacije kao visokorizični ili shell entitet u okviru ovog izveštajnog okruženja.
Usklađenost u 2026. godini zahteva pridržavanje strogih finansijskih racija. Prema podacima Belastingdienst, gornja granica za odbitak kamata iznosi 24,5% EBITDA ili prag od 1 milion evra, šta god je veće. Ovo ograničenje, koje se često naziva pravilom o ograničenju odbitka kamata (earnings stripping rule), sprečava prekomerno zaduživanje u holding strukturama. Ovo pravilo se primenjuje na sve Dutch BV entitete i predstavlja kritičan faktor prilikom strukturiranja međukompanijskih zajmova ili aranžmana grupnog finansiranja.
Dobit koju ostvari holding kompanija podleže holandskom porezu na dobit preduzeća (CIT) po stopi od 19% do 200.000 evra i 25,8% preko tog iznosa. Ove stope su ostale stabilne od 2023. godine. Obezbeđivanje ispunjenosti standarda ekonomske suštine (substance) štiti ovu dobit od ponovnog razrezivanja od strane stranih poreskih organa koji bi u suprotnom mogli osporiti status poreske rezidentnosti kompanije. Odgovarajuća dokumentacija pruža neophodne dokaze da je kompanija funkcionalna poslovna jedinica sa stvarnom ekonomskom vezom sa Holandijom.
Ostvarivanje prava na holandsko izuzeće učešća (participation exemption) često je primarni cilj međunarodnih holding struktura. Da bi se kvalifikovala, holding kompanija generalno mora posedovati najmanje 5% nominalnog uplaćenog osnovnog kapitala zavisnog društva. Iako se izuzeće primenjuje na dividende i kapitalne dobitke, njegova stabilnost zavisi od ekonomske aktivnosti holding kompanije. Matične kompanije van EU moraju dokazati viši nivo lokalnog prisustva kako bi zadovoljile testove protiv zloupotreba prilikom traženja poreskih olakšica na dividende prema načelima direktive o matičnim i zavisnim društvima.
Poslednja revizija: septembar 2026.
Praktična primena: Izgradnja stvarnog prisustva u Holandiji
Osnivanje holding kompanije koja ispunjava zahteve ekonomske suštine za holandske holding kompanije započinje tokom faze inkorporacije. Za osnivače nerezidente, proces se mora voditi sa proceduralnom preciznošću kako bi se osiguralo da entitet od samog početka bude priznat od strane Belastingdienst i KVK. Za BV je potreban minimalni kapital od samo 0,01 evra, što strukturu čini pristupačnom, ali regulatorne obaveze u pogledu upravljanja i prisustva ostaju stroge. Morate dokazati da je kompanija funkcionalna poslovna jedinica, a ne samo pasivna registracija.
Osnivanje na daljinu za osnivače van EU
Standardni način za osnivanje Dutch BV na daljinu jeste putem legalizovanog punomoćja (POA). Ovo omogućava holandskom javnom beležniku da u vaše ime sačini osnivački akt, što znači da ne morate putovati u Holandiju radi osnivanja. Morate obezbediti visokokvalitetnu dokumentaciju, uključujući overenu kopiju vašeg identifikacionog dokumenta i dokaz o adresi. Kada javni beležnik overi akt, kompanija se registruje pri Kamer van Koophandel (KVK). Jednokratna KVK naknada za registraciju iznosi 85,15 evra u 2026. godini. Ova naknada se mora blagovremeno izmiriti kako bi se postupak registracije finalizovao. Digitalno video-osnivanje je dostupno, ali nije podrazumevana opcija za nerezidentne osnivače zbog specifičnih zahteva legalizacije koje često zahtevaju holandske banke i poreska uprava.
Uspostavljanje administrativne suštine
Nakon osnivanja, fokus se preusmerava na tekuće upravljanje i lokalnu integraciju. Morate strukturirati svoj odbor direktora tako da najmanje 50% direktora budu holandski rezidenti. Ova lica moraju imati profesionalni kapacitet za upravljanje finansijskim i pravnim poslovima kompanije. Administrativna suština takođe zahteva da se celokupno knjigovodstvo i korporativna evidencija vode lokalno. Evidencija se mora čuvati 7 godina, odnosno 10 godina ako kompanija poseduje nepokretnosti. Ako vaša holding kompanija zapošljava osoblje u Holandiji, morate integrisati procedure obračuna zarada i kadrovske procedure kako biste ispravno izmirivali obaveze za socijalno osiguranje i porez na zarade. Usklađenost se takođe odnosi i na registar stvarnih vlasnika (UBO registar). Svaka promena u pogledu stvarnih vlasnika sa udelom većim od 25% mora se prijaviti KVK-u u roku od 7 dana. Održavanje ovog nivoa aktivnog upravljanja osigurava da vaša kompanija ne bude posmatrana kao pasivni shell entitet, čime se štiti vaše pravo na izuzeće učešća.
Održavanje dugoročne usklađenosti i regulatorno izveštavanje
Operativna stabilnost za BV oslanja se na dosledno poštovanje holandskog regulatornog kalendara. Kada se završi početno osnivanje, fokus se pomera na godišnje obaveze koje potvrđuju status subjekta pred Belastingdienst i Kamer van Koophandel (KVK). Dugoročno ispunjavanje zahteva u pogledu ekonomske suštine za holandska holding društva ne služi samo očuvanju poreskih olakšica; to je proceduralna neophodnost kako bi se izbegle administrativne kazne i potencijalne kontrole. Morate osigurati da finansijske i upravljačke evidencije kompanije tačno odražavaju njenu tekuću ekonomsku stvarnost u Holandiji.
Godišnji finansijski izveštaji moraju se predati KVK-u u roku od 12 meseci od završetka finansijske godine kako bi se održao uredan status. Neispunjavanje ovog roka može dovesti do lične odgovornosti direktora u slučaju stečaja. Što se tiče oporezivanja, poreske prijave za porez na dobit preduzeća (CIT) moraju se podnositi godišnje. Dobit se oporezuje po stopi od 19% do 200.000 € i 25,8% iznad ovog praga. Od 1. maja 2026. godine, sva poreska plaćanja treba usmeriti na Rabobank račune koje koristi Belastingdienst. Pored toga, morate pratiti ograničenje odbitka kamate, koje je postavljeno na 24,5% EBITDA za poresku 2026. godinu, kako biste sprečili neočekivani poreski odliv usled prekomernog internog finansiranja.
UBO i zahtevi za transparentnošću
Transparentnost ostaje temelj holandskog korporativnog okruženja. U obavezi ste da vodite tačnu evidenciju u UBO registru za svakog pojedinca koji poseduje više od 25% udela, glasačkih prava ili vlasničkog interesa. Sve promene ovih podataka moraju se prijaviti KVK-u u roku od 7 dana od nastanka promene. U 2026. godini pristup UBO registru ostaje regulisan kako bi se uravnotežila privatnost sa potrebom za nadzorom nad sprečavanjem pranja novca. Održavanje ažurnog registra je ključna komponenta vaših korporativnih sekretarskih dužnosti i često je predmet provere tokom revizije bankarskih računa ili prilikom zaključivanja novih komercijalnih ugovora.
Kontrolna lista za godišnju usklađenost
Strukturirani proces provere pomaže u očuvanju integriteta vašeg holding društva. Ova kontrolna lista osigurava da vaše korporativno upravljanje ostane snažno:
- Zapisnici sa sednica uprave: Potvrdite da su zapisnici sa sednica uprave fizički sastavljeni i potpisani u Holandiji, čime se dokumentuje da su ključne strateške odluke donete lokalno.
- Praćenje rezidentnosti: Potvrdite da najmanje 50% vaših statutarnih direktora ima primarno prebivalište u Holandiji tokom cele godine.
- Bankarske aktivnosti: Osigurajte da lokalni bankovni račun ostane aktivan uz redovne poslovne transakcije, čime se jača ekonomska veza kompanije.
- Čuvanje evidencije: Čuvajte svu administrativnu dokumentaciju 7 godina, odnosno 10 godina ako kompanija poseduje nepokretnosti.
Ako tražite više detalja o administrativnom postavljanju, naš vodič za pokretanje poslovanja u Holandiji pruža dodatni uvid u lokalne standarde usklađenosti. Redovna revizija ovih stavki zaštitiće vaše participaciono izuzeće i osigurati da zahtevi u pogledu ekonomske suštine za vaše holandsko holding društvo budu dosledno ispunjeni.
Poslednja revizija: septembar 2026.
Obezbeđivanje budućnosti vaše holandske kompanije u 2026. godini
Uspostavljanje snažnog korporativnog prisustva u Holandiji predstavlja strateški korak koji zahteva pedantnu pažnju prema detaljima. Uspeh u 2026. godini zavisi od vaše sposobnosti da dokažete stvarnu ekonomsku realnost, prevazilazeći puko pravno osnivanje ka aktivnom lokalnom upravljanju. Ispunjavanje zahteva u pogledu ekonomske suštine za holandska holding društva osigurava da vaš subjekt ostane kvalifikovan za pogodnosti iz poreskih ugovora i participaciono izuzeće, štiteći vaše međunarodne investicije od nepotrebne kontrole. Održavanjem odbora sa 50% rezidentnosti i poštovanjem ograničenja odbitka kamate od 24,5% EBITDA, gradite temelj regulatorne pouzdanosti.
Upravljanje zahtevima za BV, uključujući KVK taksu od 85,15 € i CIT stope za 2026. godinu od 19% i 25,8%, postaje jednostavno kada imate strukturirani okvir za usklađenost. Pouzdano upravljanje podrazumeva više od podnošenja godišnjih finansijskih izveštaja; ono zahteva posvećenost lokalnoj ekonomskoj integraciji kroz direktore koji su holandski rezidenti i aktivno lokalno bankarstvo. Naš tim pruža specijalizovanu podršku međunarodnim preduzetnicima, obezbeđujući da se vaše osnivanje na daljinu završi za samo 3-5 radnih dana. Stojimo iza naše proceduralne stručnosti sa Garancijom 100% zadovoljstva, omogućavajući vam da se fokusirate na rast dok mi upravljamo stručnim detaljima.
Prelazak na potpuno usklađenu holding strukturu predstavlja investiciju u dugoročnu stabilnost vaših globalnih poslovnih operacija. Radujemo se što ćemo vam olakšati ulazak na holandsko tržište uz preciznost i profesionalne standarde koje vaše preduzeće zaslužuje.
Poslednja revizija: septembar 2026.
Često postavljana pitanja
Koliki je minimalni osnovni kapital za Dutch holding BV u 2026. godini?
Minimalni osnovni kapital za Dutch BV iznosi 0,01 €. Ovaj prag je uveden kako bi se preduzetnicima olakšao ulazak na tržište i zamenio je prethodni zahtev od 18.000 €. Iako možete izabrati veći iznos, većina međunarodnih osnivača se opredeljuje za nominalni iznos radi održavanja finansijske fleksibilnosti. Ovaj kapital mora biti uplaćen nakon što javni beležnik sačini osnivački akt tokom standardnog postupka osnivanja.
Da li je holandskim holding kompanijama potreban fizički kancelarijski prostor radi ekonomske suštine?
Da, holandska holding kompanija mora imati fizičko prisustvo kroz kancelarijski prostor koji je srazmeran njenim poslovnim aktivnostima. Ovaj prostor služi kao lokacija na kojoj upravni odbor donosi strateške odluke i gde se vodi administracija kompanije. Održavanje stvarne kancelarije pomaže u dokazivanju da entitet nije puka fiktivna kompanija, što je od ključnog značaja za ispunjavanje zahteva ekonomske suštine za holandske holding kompanije i dobijanje potvrda o poreskoj rezidentnosti.
Koje su stope poreza na dobit preduzeća za holandske holding kompanije u 2026. godini?
Za poresku 2026. godinu, stopa poreza na dobit preduzeća (CIT) iznosi 19% na prvih 200.000 € oporezive dobiti. Svaka dobit koja prelazi ovaj prag podleže stopi od 25,8%. Ove stope se primenjuju na sva BV društva, bez obzira na to da li su operativni entiteti ili holding strukture. Takođe je moguće kvalifikovati se za izuzeće za učešće u kapitalu (participation exemption), koje pod određenim uslovima može u potpunosti osloboditi dividende i kapitalne dobitke od ovih poreza.
Može li nerezident biti jedini direktor holandske holding kompanije?
Pravno gledano, nerezident može biti jedini direktor, ali je ovaj aranžman često u suprotnosti sa zahtevima ekonomske suštine za holandske holding kompanije. Da bi kompanija bila priznata kao holandski poreski rezident, najmanje 50% statutarnih direktora mora imati prebivalište u Holandiji. Ako ste jedini direktor i imate prebivalište u inostranstvu, Belastingdienst može utvrditi da se mesto stvarne uprave nalazi van Holandije, što potencijalno može dovesti do uskraćivanja pogodnosti iz međunarodnih poreskih ugovora.
Koje je ograničenje za odbitak kamata za holandske entitete u 2026. godini?
Odbitak neto troškova kamata ograničen je na viši iznos između 24,5% EBITDA kompanije ili praga od 1 milion €. Ovo pravilo, poznato kao pravilo o ograničenju kamata (earnings stripping rule), primenjuje se i na interne i na eksterne aranžmane finansiranja. Praćenje ovog limita je od suštinskog značaja za holding kompanije koje se oslanjaju na dug radi finansiranja zavisnih društava, jer prekoračenje ovih granica može dovesti do značajnog poreskog odliva i smanjenja neto prinosa za grupu.
Koliko vremena je potrebno za registraciju holandske holding kompanije na daljinu?
Osnivanje Dutch BV na daljinu obično traje između 3 i 5 radnih dana. Ovaj rok počinje da teče kada javni beležnik primi i verifikuje svu potrebnu dokumentaciju, kao što su overeni identifikacioni dokumenti i dokaz o adresi. Postupak se sprovodi putem overenog punomoćja, što omogućava javnom beležniku da sačini akt bez vašeg fizičkog prisustva. Nakon osnivanja, registracija pri KVK i poreskim organima sledi kao završni korak.
Da li je holandski bankovni račun obavezan za zahteve ekonomske suštine?
Iako to nije izričito propisano jednim zakonom, posedovanje holandskog bankovnog računa predstavlja praktičnu nužnost za dokazivanje ekonomske suštine. To pruža dokaz da se finansijskim poslovima kompanije upravlja unutar Holandije. Od 1. maja 2026. godine, Belastingdienst koristi Rabobank kao svoju matičnu banku, pa posedovanje lokalnog računa obezbeđuje efikasno plaćanje poreza i jača povezanost vašeg entiteta sa holandskom jurisdikcijom u svrhe primene poreskih ugovora i usklađenosti sa propisima.
Šta se dešava ako moja holandska holding kompanija ne prođe ATAD 3 test ekonomske suštine?
Iako je prvobitni predlog direktive ATAD 3 formalno povučen u junu 2025. godine, njegovi ciljevi se sada sprovode kroz pojačano DAC6 izveštavanje i postojeća pravila protiv zloupotreba. Ako vašoj kompaniji nedostaje dovoljna ekonomska suština, može biti klasifikovana kao visokorizični fiktivni entitet. Ovaj status može dovesti do uskraćivanja potvrda o rezidentnosti, gubitka pogodnosti iz poreskih ugovora i spontane razmene informacija sa inostranim poreskim organima. Održavanje dokumentovane ekonomske stvarnosti jedini je način da se ovi rizici ublaže.
Izvori
- ICS Payroll - usluge obračuna zarada u Holandiji
- KVK - Registracija u holandski privredni registar
- Business.gov.nl - Društvo sa ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Holandski građanski zakonik, pravna lica)
- Rijksoverheid - Preduzetništvo
- Belastingdienst - Porezi na zarade (loonheffingen)
- UWV - Obaveze poslodavca
- SVB - Socijalno osiguranje u Holandiji
- De Nederlandsche Bank - Nadzor
- AFM - Licence i registri
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandija
- ICLG - Zakoni i propisi o korporativnom upravljanju, Holandija
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |