


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-15 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Zakonski holandski porez po odbitku na dividende od 15% nije samo fiksni trošak poslovanja, već promenljiva kojom se može upravljati i koja zahteva striktno poštovanje procedura kako bi se izbeglo dvostruko oporezivanje. Za mnoge strane preduzetnike, složenost primene poreskih ugovora i strah od erozije dobiti često zasenjuju operativne prednosti koje pruža Dutch BV. Verovatno uviđate da, iako Holandija olakšava globalnu trgovinu, administrativno opterećenje dokazivanja ekonomske prisutnosti i poštovanja rokova za podnošenje prijava ostaje značajan prioritet za vašu strategiju korporativne usklađenosti.
Ovaj vodič pruža stručnu analizu poreskog okruženja za 2026. godinu, fokusirajući se na preciznu primenu participacionog izuzeća i umanjenja na osnovu ugovora. Navodimo specifične uslove koji su neophodni za obezbeđivanje stope od 0% za kvalifikovane akcionare iz EU i država sa kojima postoji poreski ugovor, uz osvrt na uslovnu stopu od 25,8% koja se primenjuje na jurisdikcije sa niskim poreskim stopama. Prateći ove smernice, dobićete jasne informacije o roku od mesec dana za podnošenje poreske prijave i tehničkim zahtevima za uplatu na Rabobank račun organa Belastingdienst. To osigurava da vaše raspodele dobiti ostanu efikasne i u potpunosti usklađene sa najnovijim holandskim regulatornim standardima.
Ključne stavke
- Upoznajte se sa standardnom stopom od 15% za 2026. godinu i načinom na koji ona funkcioniše kao akontacioni porez na raspodelu dobiti preduzeća.
- Prijavite se za stopu od 0% na holandski porez po odbitku na dividende ispunjavanjem specifičnih uslova za participaciono izuzeće ili primenjivih međunarodnih poreskih ugovora.
- Uskladite svoju strategiju raspodele sa nivoima poreza na dobit pravnih lica za 2026. godinu od 19% na dobit do 200.000 € i 25,8% za više iznose.
- Izvršite obavezno podnošenje poreskih prijava u roku od mesec dana kako biste ostali usklađeni sa standardima elektronskog izveštavanja organa Belastingdienst.
- Iskoristite mogućnost overenog punomoćja za osnivanje Dutch BV na daljinu sa minimalnim osnovnim kapitalom od samo 0,01 €.
Sadržaj
- Razumevanje okvira holandskog poreza po odbitku na dividende (WHT)
- Izuzeća i umanjenja za međunarodne holding strukture
- Interakcija sa holandskim porezom na dobit pravnih lica (CIT) u 2026. godini
- Rokovi usklađenosti i administrativne procedure
- Osnivanje poreski usklađenog holandskog privrednog subjekta na daljinu
Razumevanje okvira holandskog poreza po odbitku na dividende (WHT)
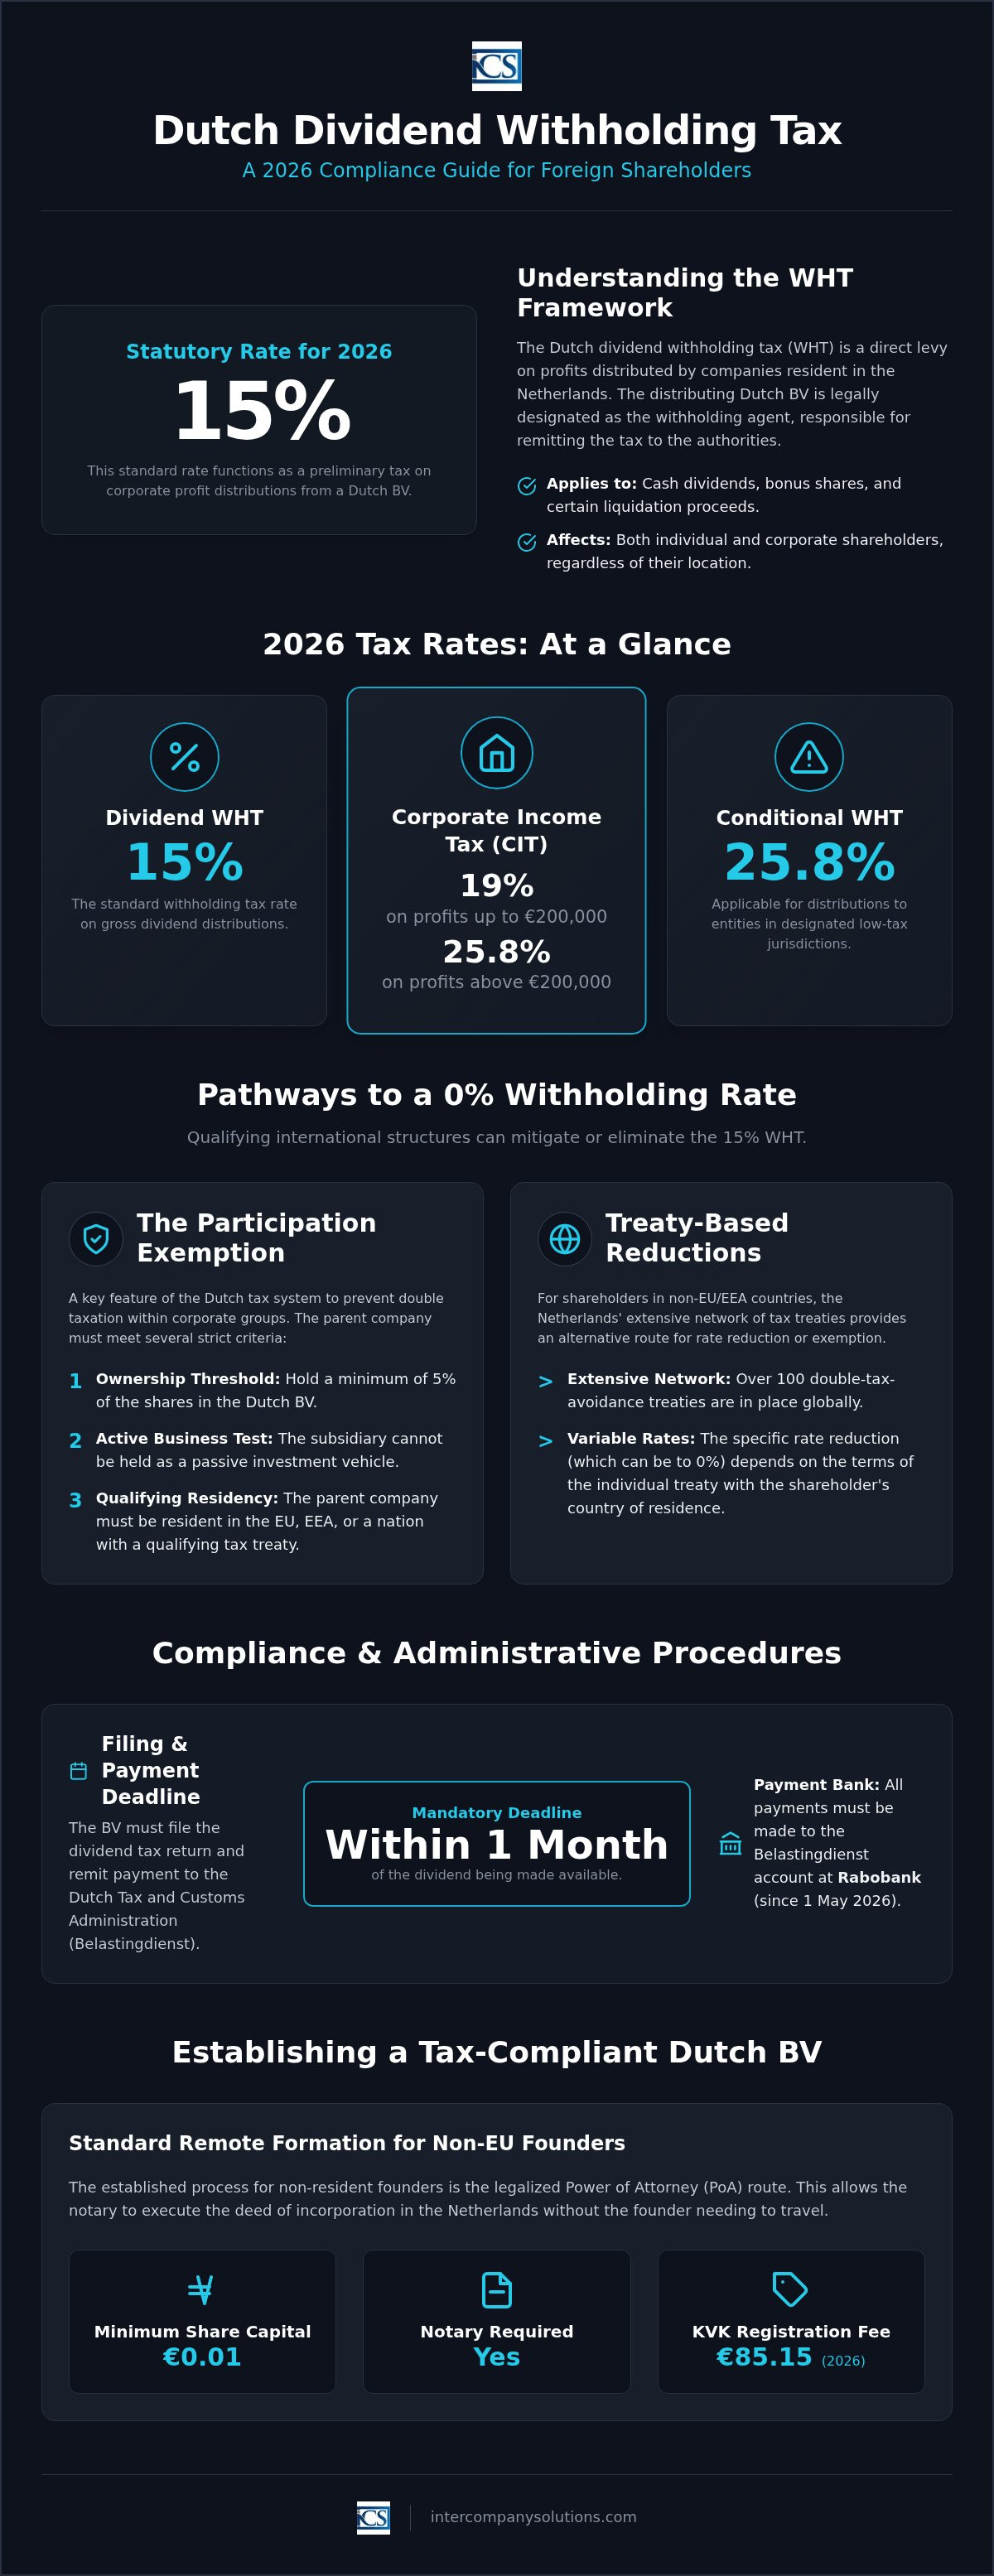
Holandski porez po odbitku na dividende je direktan namet na raspodelu dobiti koju vrše kompanije rezidenti u Holandiji. Za poresku 2026. godinu, zakonska stopa je fiksirana na 15%. Ovaj porez deluje kao preliminarni namet za holandske rezidente, koji ga često mogu uračunati u svoj porez na dohodak; međutim, za strane investitore, on često predstavlja konačni porez osim ako ugovor ne predviđa olakšicu. Obim ovog poreza se proteže na nekoliko oblika raspodele, uključujući gotovinske dividende, bonus akcije izdate iz rezervi dobiti i likvidacione viškove koji prelaze prosečan uplaćeni kapital kompanije.
U okviru šireg okvira holandskog poreza na dobit preduzeća, Dutch BV koja vrši raspodelu ima pravni status isplatioca koji vrši zadržavanje (poreskog posrednika). To znači da je kompanija, a ne akcionar, odgovorna za administrativnu tačnost procesa zadržavanja poreza po odbitku. Porez se primenjuje na raspodele izvršene kako fizičkim tako i pravnim licima akcionarima, bez obzira na njihovu lokaciju, pod uslovom da se subjekt koji vrši raspodelu smatra holandskim rezidentom u poreske svrhe. Obezbeđivanje pravilnog strukturiranja vašeg subjekta od samog početka je od suštinskog značaja, a naši stručnjaci često pomažu u postupku osnivanja kompanije u Holandiji radi uspostavljanja usklađene osnove za buduće raspodele dobiti.
Poreska osnovica i odgovornost za plaćanje
Obračun tačnog iznosa zahteva utvrđivanje bruto vrednosti dividende pre bilo kakvih odbitaka. Kada se raspodela odobri, BV mora zadržati 15% bruto iznosa i proslediti ga Belastingdienst-u. Ova obaveza pokriva i nemonetarne raspodele, kao što je imovina preneta na akcionare po vrednosti nižoj od tržišne. U ovim slučajevima, razlika se tretira kao "smatrana dividenda" i podleže istoj stopi od 15%. Kompanija mora podneti poresku prijavu za porez na dividendu i izvršiti uplatu u roku od mesec dana od stavljanja dividende na raspolaganje. Od 1. maja 2026. godine, sve takve uplate moraju biti usmerene ka matičnoj banci Belastingdienst-a, Rabobank.
Poreska rezidentnost i obaveze zadržavanja poreza po odbitku
Dutch BV po pravilu automatski podleže obavezama zadržavanja poreza po odbitku jer Holandija primenjuje princip inkorporacije. Svaka kompanija osnovana po holandskom pravu smatra se poreskim rezidentom. Za strane akcionare, ovo rezultira primanjem neto raspodele. Iako je stopa od 15% standardna, mnogi međunarodni investitori je umanjuju primenom ugovora o izbegavanju dvostrukog oporezivanja ili holandskog izuzeća za učešće u dobiti (participation exemption). Trebalo bi da proverite specifične stope za pojedine jurisdikcije na belastingdienst.nl kako biste osigurali usklađenost. Ako je akcionar kompanija holandski rezident, zadržani porez se obično može prebiti sa njenom sopstvenom obavezom po osnovu poreza na dobit preduzeća, koja iznosi 19% na dobit do 200.000 € i 25,8% na preostali iznos.
Izuzeća i umanjenja za međunarodne holding strukture
Iako zakonska stopa od 15% ostaje standard, holandski poreski sistem pruža značajne olakšice za kvalifikovane međunarodne strukture. Razumevanje osnova holandskog poreza na dividende od vitalnog je značaja za strane investitore koji žele da primene domaću stopu zadržavanja poreza po odbitku od 0%. Ovo izuzeće se obično primenjuje kada se dividende isplaćuju korporativnim akcionarima rezidentima u EU, EEP ili zemlji koja ima kvalifikovani poreski ugovor sa Holandijom. Primarni cilj je sprečavanje kaskadnog efekta oporezivanja unutar grupa kompanija, osiguravajući da se dobit oporezuje samo jednom na nivou konačnog primaoca.
Kontrolna lista za izuzeće za učešće u dobiti (Participation Exemption)
Izuzeće za učešće u dobiti je kamen temeljac privlačnosti Holandije kao globalne holding jurisdikcije. Da bi se ovo izuzeće koristilo u prekograničnom kontekstu, matična kompanija mora ispuniti nekoliko strogih kriterijuma. Matična kompanija mora imati minimalni udeo od 5% u Dutch BV. Pored toga, zavisno društvo se ne može držati kao pasivna investicija; idealno bi trebalo da bude aktivno operativno preduzeće. Dokumentacija je kritična komponenta usklađenosti. Tokom poreske kontrole, Belastingdienst-u morate predočiti sledeće evidencije:
- Ažurirane registre akcionara koji dokazuju prag vlasništva od 5%.
- Dokaz o aktivnom poslovanju matične kompanije u njenoj matičnoj jurisdikciji.
- Dokumentaciju o komercijalnom opravdanju za holding strukturu.
Smanjenja stopa na osnovu poreskih ugovora
Za akcionare sa prebivalištem u zemljama van EU, široka mreža od preko 100 holandskih ugovora o izbegavanju dvostrukog oporezivanja nudi alternativni način za smanjenje. Ovi ugovori često snižavaju holandski porez po odbitku na dividende na 5% ili 10%, a u specifičnim slučajevima koji uključuju kvalifikovano učešće, na 0%. Ako je vaša kompanija već platila punu stopu od 15%, možete pokrenuti postupak povraćaja preko holandske poreske uprave. Do 2026. godine, uticaj Multilateralnog instrumenta (MLI) postao je znatno izraženiji. Strukture sada moraju proći „test glavne svrhe” (Principal Purpose Test) da bi se kvalifikovale za pogodnosti iz ugovora. Ovo osigurava da aranžman nije veštački i da ima stvarnu poslovnu funkciju.
Ispunjavanje ovih zahteva u pogledu ekonomske suštine je obavezno kako bi se izbegla primena odredbi protiv zloupotreba. Ako trenutno planirate novi poduhvat, naši savetnici vam mogu pomoći oko osnivanja kompanije u Holandiji kako bi se osiguralo da vaše pravno lice od samog početka bude strukturisano u skladu sa propisima. Ako vam je potrebna specifična analiza o tome kako se ovi ugovori primenjuju na vašu jurisdikciju, možete kontaktirati naše poresko odeljenje radi profesionalne procene.
Interakcija sa holandskim porezom na dobit preduzeća (CIT) u 2026. godini
Okruženje poreza na dobit preduzeća (CIT) u 2026. godini direktno diktira raspoloživi fond za raspodelu dobiti. Za Dutch BV, primarna poreska obaveza se obračunava na osnovu dva nivoa. Platićete 19% na oporezivu dobit do 200.000 € i 25,8% na svaki iznos koji prelazi ovaj prag. Budući da se dividende isplaćuju iz neto dobiti preostale nakon CIT-a, vaša strategija raspodele mora uzeti u obzir ove stope. Efikasno poresko planiranje osigurava da se holandski porez po odbitku na dividende vodi uporedo sa ovim korporativnim obavezama radi očuvanja likvidnosti. Tačno izveštavanje sprečava gomilanje kamata ili kazni od strane Belastingdienst.
Obračun oporezive dobiti i odbici
Utvrđivanje vaše neto dobiti zahteva precizan obračun priznatih odbitaka. Za 2026. godinu, usklađenost uključuje poštovanje ograničenja na odbitak kamata, koje je postavljeno na 24,5% EBITDA kompanije. Međutim, primenjuje se prag od 1 milion €; uvek možete odbiti kamatu do ovog iznosa čak i ako ona prelazi procenat EBITDA. Ovo pravilo sprečava prekomerno zaduživanje i osigurava stabilnost poreske osnovice. Morate čuvati svu finansijsku evidenciju, uključujući fakture, bankarske izvode i ugovore, najmanje 7 godina radi potkrepljivanja i CIT i WHT prijava. Ova dokumentacija je od ključnog značaja tokom poreskih kontrola radi opravdavanja rashoda korišćenih za utvrđivanje iznosa oporezive dobiti. Ako se vaša evidencija odnosi na nepokretnosti, period čuvanja se produžava na 10 godina.
Fiskalno jedinstvo i raspodela dividendi
Uspostavljanje fiskalnog jedinstva (fiscale eenheid) može pojednostaviti kretanje kapitala između holandskog matičnog društva i njegovih zavisnih društava. Kada kompanije formiraju fiskalno jedinstvo za potrebe CIT-a, poreska uprava ih tretira kao jednog poreskog obveznika. Ova struktura ima direktan uticaj na kretanje dobiti. Interni tokovi dividendi između entiteta unutar iste fiskalne grupe se obično zanemaruju u poreske svrhe. Ovo praktično rezultira eliminisanjem holandskog poreza po odbitku na dividende za raspodele izvršene unutar grupe. To je proceduralna prednost koja pojednostavljuje interno upravljanje trezorom.
Upravljanje ovim složenim interakcijama zahteva strukturisano knjigovodstvo. Možete pronaći više detalja o održavanju ovih standarda u našem vodiču o računovodstvu za Dutch BV. Usklađivanjem vašeg CIT izveštavanja sa vremenskim planom raspodele smanjujete rizik od administrativnih grešaka. Ovo usklađivanje osigurava da BV ispunjava svoje obaveze prema Belastingdienst Rabobank računu, uz maksimalno povećanje efikasnosti ukupne poreske pozicije grupe.
Rokovi usklađenosti i administrativne procedure
Pridržavanje strogog vremenskog okvira koji je postavila Poreska uprava Holandije od suštinskog je značaja za održavanje statusa vašeg privrednog društva. Čim dividenda postane dostupna akcionarima, BV koji vrši raspodelu mora podneti poresku prijavu za Dutch dividend withholding tax i izvršiti uplatu u roku od tačno mesec dana. Ovaj rok se ne može produžavati. Propuštanje ovog roka dovodi do administrativnih novčanih kazni i obračuna kamata od strane Belastingdienst-a. Sve prijave moraju se izvršiti elektronskim putem preko zvaničnog poreskog portala, što zahteva važeće digitalne akreditive za zastupnika vašeg društva.
Pored specifičnih poreskih prijava, BV mora održavati svoju opštu korporativnu usklađenost sa Privrednom komorom (KVK). Godišnji finansijski izveštaji moraju se podneti KVK-u u roku od 12 meseci od završetka finansijske godine. Propuštanje ove obaveze smatra se privrednim prestupom i može dovesti do odgovornosti direktora. Ovi administrativni nivoi osiguravaju transparentnost finansijskog stanja društva prema javnosti i regulatornim telima. Pravilna dokumentacija takođe potvrđuje valjanost svih oslobođenja na koja se pozivate na osnovu učešća u kapitalu (participation exemption) ili poreskih ugovora.
Bankarska i platna logistika
Ključno ažuriranje za 2026. godinu odnosi se na primarnog bankarskog partnera Belastingdienst-a. Od 1. maja 2026. godine, zvanična matična banka Poreske uprave Holandije je Rabobank. Ukoliko inicirate međunarodni bankarski transfer za plaćanje Dutch dividend withholding tax-a, morate osigurati da su vaši podaci ažurirani kako bi odražavali ovu promenu. Korišćenje zastarelih bankarskih informacija iz prethodnih godina rezultiraće odbijenim uplatama i potencijalnim kaznama za neblagovremeno podnošenje. Uverite se da vaš poziv na broj uključuje tačan broj poreskog rešenja dobijen tokom procesa elektronskog podnošenja prijave.
Za novoosnovane subjekte, plaćanje početne naknade za registraciju pri KVK-u od 85,15 € predstavlja prvi korak u administrativnom procesu. Ova jednokratna naknada je odvojena od godišnjih troškova usklađenosti, ali je neophodna za aktiviranje registracije društva. Naš tim često vodi ovu logistiku tokom osnivanja kompanije u Holandiji putem legalizovanog punomoćja (Power of Attorney). Ovo obezbeđuje da osnivači nerezidenti ispune sve početne zahteve bez potrebe za međunarodnim putovanjem.
UBO izveštavanje i transparentnost
Transparentnost u vezi sa stvarnim vlasnicima (UBO) direktno je povezana sa vašim pravom na pogodnosti iz poreskih ugovora. Morate prijaviti KVK-u sve promene koje se odnose na stvarne vlasnike koji poseduju udeo veći od 25% akcija ili glasačkih prava u roku od 7 dana od nastanka promene. Belastingdienst unakrsno proverava UBO podatke sa prijavama poreza na dividendu kako bi verifikovao da je primalac stvarni vlasnik, a ne provodno privredno društvo (conduit entity). Neažuriranje ovog registra može pokrenuti poresku kontrolu ili uskraćivanje stope po odbitku od 0%.
Održavanje jasne evidencije o vlasništvu i osoblju takođe je od vitalnog značaja za druge administrativne oblasti, kao što su usluge obračuna zarada u Holandiji. Tačni podaci o UBO i zaposlenima osiguravaju da društvo ostane usklađeno na svim regulatornim frontovima. Ovaj integrisani pristup usklađenosti štiti vašu investiciju i pojednostavljuje buduće raspodele dobiti.
Osnivanje poreski usklađenog holandskog subjekta na daljinu
Uspostavljanje usklađenih osnova prvi je korak ka efikasnoj raspodeli dobiti. Za osnivače nerezidente, standardni pristup je put legalizovanog punomoćja (Power of Attorney - PoA). Ovaj metod omogućava javnom beležniku da sačini i overi osnivački akt u Holandiji bez fizičkog prisustva osnivača. Dutch BV zahteva minimalni osnovni kapital od samo 0,01 €, što ga čini pristupačnom strukturom za različite obime poslovanja. Kada sarađujete sa profesionalnim agentom za osnivanje Dutch BV, uobičajeni vremenski okvir za osnivanje na daljinu je 3-5 radnih dana. Ova brzina ne umanjuje pedantnu pažnju posvećenu detaljima, koja je neophodna da bi se osiguralo da je subjekt spreman za buduću usklađenost sa propisima o Dutch dividend withholding tax-u.
Koraci za osnivanje na daljinu
Proces prati logičan redosled kako bi se osigurala pravna valjanost. Prvo morate legalizovati neophodna identifikaciona dokumenta i overiti punomoćje (PoA) u svojoj matičnoj zemlji. Ovi dokumenti se zatim šalju u Holandiju radi drugog koraka: javnobeležničke overe osnivačkog akta. Za razliku od eenmanszaak ili VOF, za osnivanje BV-a je izričito neophodan javni beležnik. Na kraju, subjekt se registruje kod KVK-a i poreskih organa. Ova registracija pokreće jednokratnu KVK naknadu od 85,15 € i izdavanje vaših BTW i CIT brojeva. Ovaj strukturirani pristup osigurava da vaše poslovanje ispuni sve početne zahteve, istovremeno se pripremajući za administrativne dužnosti rezidentnog poreskog obveznika.
Tekuća podrška za usklađenost
Održavanje poreski usklađenog statusa vašeg subjekta zahteva dosledan administrativni nadzor. Moraćete da upravljate kvartalnim BTW prijavama i pripremate godišnje CIT prijave na osnovu stopa za 2026. godinu od 19% do 200.000 € i 25,8% preko tog iznosa. Kada društvo bude spremno za raspodelu dobiti, morate podneti poresku prijavu za Dutch dividend withholding tax u roku od mesec dana od datuma raspodele. Sve uplate moraju biti prosleđene na Rabobank račun Belastingdienst-a kako bi se izbegle kazne.
Sve finansijske evidencije moraju se čuvati najmanje 7 godina radi ispunjavanja zakonskih zahteva. Ako vaš BV poseduje nepokretnosti, ovaj period čuvanja se produžava na 10 godina. Uredno vođenje ovih evidencija od ključnog je značaja za opravdavanje izuzeća na osnovu učešća u kapitalu ili ugovorom predviđenih sniženih stopa tokom budućih poreskih kontrola. Uvođenjem ovih navika usklađenosti od samog početka, štitite sposobnost društva da raspodeljuje dobit međunarodnim akcionarima uz minimalna poreska opterećenja.
Poslednja revizija: septembar 2026.
Obezbeđivanje vaše holandske strategije raspodele za 2026. godinu
Efikasno upravljanje obavezama za Dutch dividend withholding tax zahteva preciznu koordinaciju između vaše korporativne strukture i najnovijih regulatornih zahteva. Korišćenjem mreže od preko 100 poreskih ugovora i domaćeg izuzeća na osnovu učešća u kapitalu (participation exemption), u mogućnosti ste da zaštitite svoju dobit od nepotrebnog odliva. Uspešna usklađenost podrazumeva poštovanje roka od mesec dana za podnošenje prijave i obezbeđivanje da sve uplate blagovremeno stignu na Rabobank račun Belastingdienst-a. Ovi proceduralni koraci su od vitalnog značaja za održavanje statusa vašeg subjekta i izbegavanje administrativnih novčanih kazni.
Intercompany Solutions deluje kao proaktivan partner za preduzetnike širom sveta, nudeći osnivanje BV-a na daljinu u roku od 3-5 radnih dana putem legalizovanog punomoćja. Sa preko 2.000 uspešnih inkorporacija na globalnom nivou, pružamo stručnu računovodstvenu podršku za CIT prijave i periodične prijave poreza na dividendu. Ovaj profesionalni nadzor osigurava da vaš subjekt ispunjava standarde za 2026. godinu u pogledu ekonomske prisutnosti (substance) i transparentnosti od prvog dana poslovanja.
Spremni smo da olakšamo vaš rast i pomognemo vam da uspostavite stabilno, usklađeno prisustvo u Holandiji.
Poslednja revizija: septembar 2026.
Često postavljana pitanja
Kolika je holandska stopa poreza po odbitku na dividendu za 2026. godinu?
Zakonska holandska stopa poreza po odbitku na dividendu za 2026. godinu iznosi 15% na raspodelu dobiti koju vrši holandska kompanija. Ova stopa se primenjuje na dividende u gotovini, bonus akcije i likvidacioni višak koji prelazi prosečan uplaćeni kapital. Iako Dutch BV deluje kao poreski posrednik, porez tehnički predstavlja namet na primaoca. Za rezidente Holandije, to je akontacioni porez koji se prebija sa njihovim konačnim poreskim rešenjem za porez na dohodak ili porez na dobit preduzeća.
Mogu li strani preduzetnici da ostvare pravo na stopu poreza na dividendu od 0%?
Strani preduzetnici često mogu obezbediti stopu od 0% ako ispunjavaju uslove za izuzeće učešća (participation exemption) ili određeni ugovor o izbegavanju dvostrukog oporezivanja. Ovo se uglavnom primenjuje na korporativne akcionare koji su rezidenti u EU, EEP ili zemlji sa kojom postoji ugovor, a koji poseduju najmanje 5% akcija. Morate dokazati da struktura nije veštačka i da holding kompanija ima stvarnu ekonomsku suštinu u svojoj matičnoj jurisdikciji da biste se kvalifikovali za ovo smanjenje.
Kako funkcioniše izuzeće učešća za Dutch BV?
Izuzeće učešća obezbeđuje da dobit koja je već oporezovana na nivou zavisnog društva ne bude ponovo oporezovana kada se raspodeli matičnom Dutch BV. Da bi se kvalifikovala, matična kompanija mora imati najmanje 5% osnovnog kapitala zavisnog društva. Pored toga, zavisno društvo mora biti aktivno operativno pravno lice, a ne sredstvo za pasivno investiranje. Ovaj mehanizam je od suštinskog značaja za održavanje poreski efikasne međunarodne holding strukture i izbegavanje kaskadnog efekta višestrukih nivoa oporezivanja.
Koji je rok za plaćanje holandskog poreza na dividendu?
Zakonski rok za podnošenje poreske prijave i plaćanje holandskog poreza po odbitku na dividendu je u roku od mesec dana od datuma raspodele. Od 1. maja 2026. godine, sva plaćanja poreza moraju se vršiti banci Rabobank, koja služi kao matična banka za Belastingdienst. Propuštanje ovog roka dovodi do administrativnih novčanih kazni i obračuna kamata. Od ključnog je značaja da koordinirate sa svojim računovodstvenim timom kako biste osigurali da elektronsko podnošenje i bankovni transfer budu završeni pre isteka roka.
Da li moram da putujem u Holandiju radi podnošenja svojih poreskih prijava?
Ne morate putovati u Holandiju da biste upravljali svojim poreskim prijavama ili osnovali svoju kompaniju. Sve poreske prijave, uključujući one za PDV, porez na dobit i dividende, podnose se elektronskim putem preko portala poreske uprave. Za početno osnivanje koristimo put legalizovanog punomoćja, što omogućava notaru da sačini akt dok vi ostajete u inostranstvu. Ovaj proces na daljinu obično traje od 3 do 5 radnih dana za standardni Dutch BV.
Kako ugovori o izbegavanju dvostrukog oporezivanja utiču na porez po odbitku od 15%?
Ugovori o izbegavanju dvostrukog oporezivanja često smanjuju standardnu stopu po odbitku od 15% na 10%, 5% ili čak 0% za kvalifikovane međunarodne investitore. Holandija održava mrežu od približno 100 ugovora o izbegavanju dvostrukog oporezivanja koji daju prioritet sprečavanju dvostrukog oporezivanja. Međutim, od primene Multilateralnog instrumenta, morate zadovoljiti Test glavne svrhe (Principal Purpose Test). Time se osigurava da primarni razlog za investicionu strukturu nije samo ostvarivanje poreske pogodnosti, što zahteva dokumentovano komercijalno obrazloženje.
Koju evidenciju Dutch BV mora da čuva radi poreske usklađenosti?
Dutch BV je zakonski obavezan da čuva svoju finansijsku evidenciju u periodu od 7 godina kako bi obezbedio poresku usklađenost. Ova evidencija uključuje bankovne izvode, fakture, ugovore i registre akcionara koji se koriste za obračun holandskog poreza po odbitku na dividendu. Ako vaša kompanija poseduje nepokretnu imovinu ili upravlja njome, obaveza čuvanja se produžava na 10 godina. Održavanje organizovane digitalne ili fizičke arhive ključno je za odbranu vaše pozicije tokom potencijalne kontrole od strane holandske poreske uprave.
Koji su razredi poreza na dobit preduzeća za Dutch BV u 2026. godini?
Razredi poreza na dobit preduzeća za 2026. godinu podeljeni su na dva nivoa na osnovu oporezive dobiti kompanije. Platićete 19% na dobit do praga od 200.000 €. Za bilo koji iznos koji prelazi ovu granicu od 200.000 €, poreska stopa se povećava na 25,8%. Ove stope se primenjuju na neto dobit nakon uračunavanja poslovnih rashoda i ograničenja odbitka kamata, koje je trenutno postavljeno na 24,5% EBITDA kompanije za fiskalnu godinu.
Izvori
- KVK - Registracija u holandski privredni registar
- Business.gov.nl - Društvo sa ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Holandski građanski zakonik, pravna lica)
- Rijksoverheid - Preduzetništvo
- ICS Payroll - Holandske usluge obračuna zarada
- Belastingdienst - Porezi na zarade (loonheffingen)
- UWV - Obaveze poslodavca
- SVB - Socijalno osiguranje u Holandiji
- Belastingdienst - PDV (BTW) za preduzetnike
- Evropska komisija - Pravila i stope PDV-a
- De Nederlandsche Bank - Nadzor
- AFM - Licence i registri
- RVO - Poslovanje na međunarodnom nivou
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandija
- ICLG - Zakoni i propisi o korporativnom upravljanju, Holandija
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |