

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-13 · Last reviewed 2026-08-13
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Mnogi međunarodni preduzetnici pretpostavljaju da viša profitna marža automatski dovodi do linearnog povećanja poreske obaveze, ali holandski poreski sistem funkcioniše na stepenastoj strukturi osmišljenoj da podrži rast tokom ranih faza ekspanzije. Razumevanje holandske stope poreza na dobit preduzeća je osnovno za svaki BV u stranom vlasništvu koji želi da održi usklađenost uz optimizaciju svoje globalne poreske pozicije. Verovatno se suočavate sa pritiskom prekograničnog izveštavanja i želite da izbegnete finansijske kazne povezane sa propuštanjem strogih rokova za podnošenje prijava. To je uobičajen izazov za one koji nisu upoznati sa lokalnim zahtevima koje postavlja Belastingdienst.
Ovaj članak pruža precizan pregled poreskih razreda, pragova i obaveznih koraka za usklađenost za 2026. godinu. Razjasnićemo kako se stopa od 19% primenjuje na prvih 200.000 € dobiti i kada stupa na snagu razred od 25,8%. Naš tim za Accounting & Tax Services strukturirao je ovaj vodič tako da obuhvati podsticaj Inovacione kutije (Innovation Box) od 9% i pravila o izuzeću učešća (participation exemption). Dobićete pouzdan vremenski okvir za podnošenje poreskih prijava i jasan uvid u KVK taksu za registraciju od 85,15 € za 2026. godinu, što obezbeđuje da vaše poslovanje funkcioniše uz potpunu regulatornu izvesnost od samog početka.
Ključni zaključci
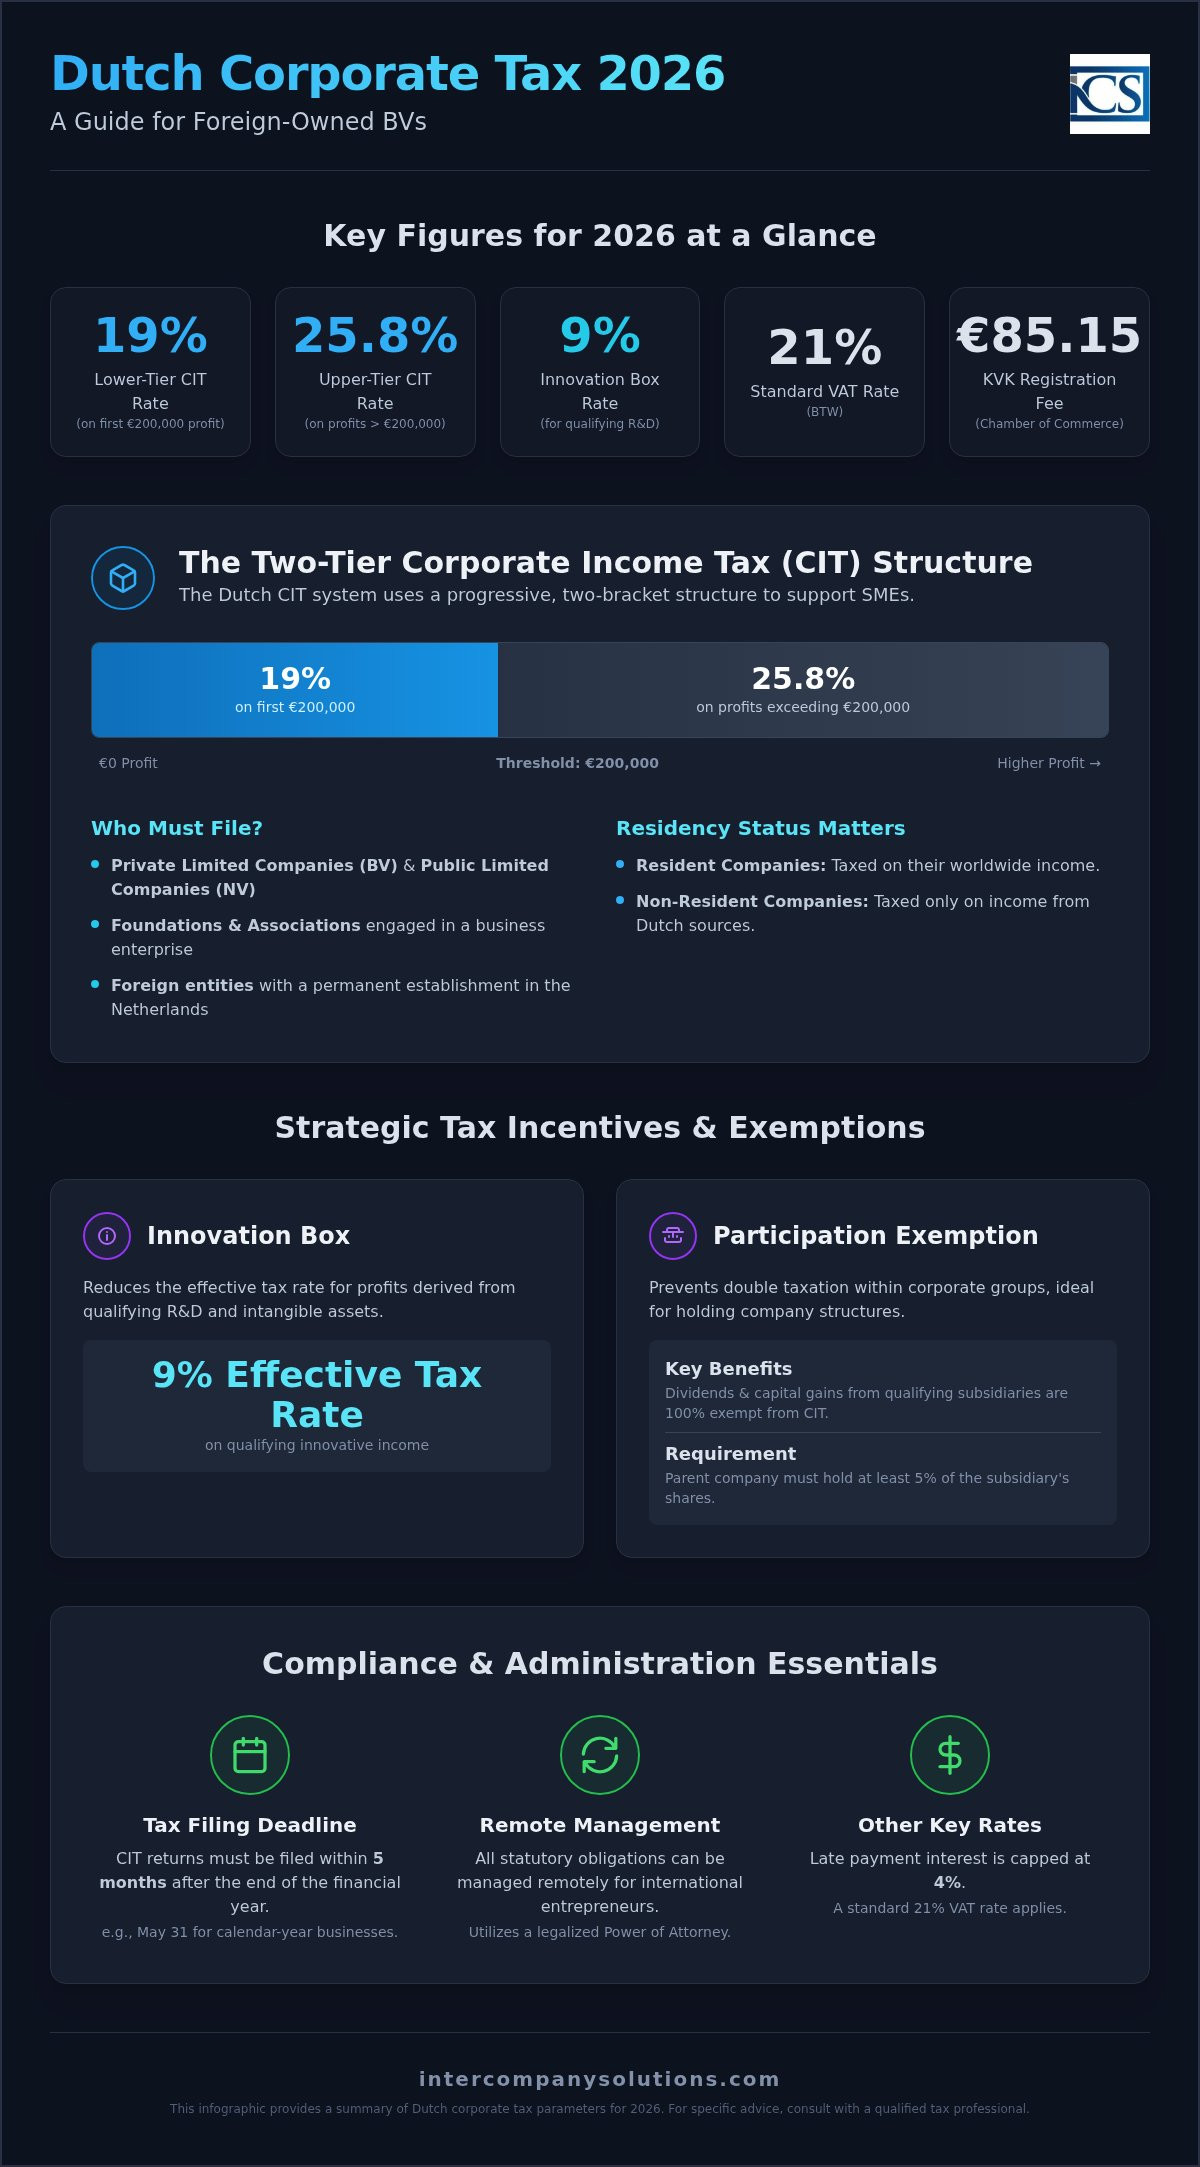
- Holandska stopa poreza na dobit preduzeća za 2026. godinu iznosi 19% na prvih 200.000 € oporezive dobiti i 25,8% za dobit koja prelazi ovaj prag.
- Kvalifikovane inovativne poslovne aktivnosti mogu pristupiti sniženoj efektivnoj poreskoj stopi od 9% putem Inovacione kutije (Innovation Box), dok izuzeće učešća sprečava dvostruko oporezivanje za holding strukture.
- Poreske prijave za porez na dobit preduzeća moraju se podneti u roku od pet meseci nakon završetka finansijske godine, što odgovara roku od 31. maja za preduzeća koja prate kalendarsku godinu.
- Međunarodni preduzetnici mogu upravljati svim zakonskim obavezama na daljinu korišćenjem legalizovanog punomoćja (Power of Attorney) za osnivanje kompanije i tekuću poresku usklađenost.
- Pored poreza na dobit, preduzeća moraju računati na standardnu stopu BTW od 21% i obaveznu KVK taksu za registraciju od 85,15 € za fiskalnu 2026. godinu.
Razumevanje dvostepene strukture holandskog poreza na dobit preduzeća (CIT)
Holandija primenjuje porez na dobit preduzeća na oporezivu dobit koju ostvare kompanije. Ovaj holandski sistem poreza na dobit preduzeća funkcioniše po dvostepenoj, progresivnoj strukturi, a ne po fiksnom procentu. Osmišljen je tako da obezbedi konkurentno fiskalno okruženje, posebno za mala i srednja preduzeća (MSP) koja čine okosnicu lokalne privrede. Primenom niže stope na početne razrede dobiti, vlada podstiče preduzeća da reinvestiraju svoju zaradu u dalji rast i inovacije.
Obračun vaše oporezive dobiti predstavlja jednostavan postupak oduzimanja priznatih poslovnih rashoda od vašeg ukupnog bruto prihoda. Iako je koncept jednostavan, razlikovanje statusa rezidenta i nerezidenta od ključnog je značaja za usklađenost. Rezidentne kompanije, a to su one koje su osnovane ili kojima se stvarno upravlja u Holandiji, oporezuju se na svoj svetski dohodak. Nerezidentne kompanije imaju poreske obaveze samo na dobit ostvarenu iz holandskih izvora, kao što su lokalna stalna poslovna jedinica ili nepokretnosti u Holandiji. Razumevanje rezidentnog statusa vaše kompanije predstavlja prvi korak u utvrđivanju vaše ukupne poreske obaveze.
Poreski razredi i pragovi za porez na dobit za 2026. godinu
Za fiskalnu 2026. godinu, holandska stopa poreza na dobit preduzeća ostaje usklađena sa parametrima iz prethodne godine. Dobit do praga od 200.000 € podleže poreskoj stopi od 19%. Svaka dobit koja prelazi ovaj limit od 200.000 € oporezuje se po standardnoj stopi od 25,8%. Važno je razumeti da se ove stope primenjuju sukcesivno. To znači da čak i visoko profitabilna kompanija i dalje plaća nižu stopu od 19% na svojih prvih 200.000 € dobiti, pri čemu se viša stopa od 25,8% primenjuje samo na deo iznad tog iznosa. Ne postoje lokalni opštinski ili pokrajinski porezi na dobit preduzeća, što pojednostavljuje obračun međunarodnim osnivačima.
Oporezivi subjekti: Ko mora da podnese prijavu?
Obaveza podnošenja poreske prijave za porez na dobit preduzeća prvenstveno leži na javnim akcionarskim društvima (NV) i društvima sa ograničenom odgovornošću (Dutch BV). Ako razmatrate pokretanje poslovanja u Holandiji, struktura Dutch BV je najčešći izbor za strane investitore zbog svoje fleksibilnosti. Međutim, poreska obaveza nije ograničena samo na ove korporativne oblike. Fondacije i udruženja takođe moraju podneti prijavu ako se bave privrednom delatnošću kojom konkurišu na tržištu. Strani subjekti sa stalnom poslovnom jedinicom ili imenovanim holandskim predstavnikom na sličan način podležu CIT-u. Naš tim za Accounting & Tax Services pomaže klijentima da se snađu u ovim definicijama kako bi se osiguralo da svaki subjekt ispuni svoje godišnje obaveze podnošenja prijava bez stvaranja kamata na neblagovremeno plaćanje, koje su ograničene na 4%.
Strateške poreske olakšice i izuzeća za Dutch BV društva
Holandski poreski zakon predviđa posebne režime za smanjenje efektivnog poreskog opterećenja za međunarodne strukture grupacija i inovativna preduzeća. Ove olakšice se ne primenjuju automatski; one zahtevaju proaktivno upravljanje i preciznu dokumentaciju u okviru vaših godišnjih poreskih prijava. Iako se standardna holandska stopa poreza na dobit pravnih lica primenjuje na opštu poslovnu dobit, ova izuzeća mogu značajno promeniti konačnu obavezu za kvalifikovane subjekte. Od suštinskog je značaja integrisati ova razmatranja sa ostalim administrativnim troškovima, kao što je naknada za registraciju kod KVK od 85,15 € za 2026. godinu, kako bi se razumeli ukupni troškovi održavanja prisustva u Holandiji.
Okvir izuzeća po osnovu učešća
Izuzeće po osnovu učešća je primarni razlog zašto mnogi preduzetnici biraju Holandiju za strukture holding kompanija. Ovaj režim eliminiše porez na dobit pravnih lica na sve dividende i kapitalne dobitke koji potiču od kvalifikovanih zavisnih društava. Da bi se kvalifikovala, holandska matična kompanija mora posedovati najmanje 5% udela u zavisnom društvu. Pored toga, zavisno društvo se ne može držati kao čisto pasivna portfolio investicija. Ovaj okvir predstavlja osnovnu komponentu za osnivanje Dutch BV društva kada subjekt služi kao ulazna tačka za međunarodne investicije ili širenje grupacije. On efikasno sprečava dvostruko oporezivanje unutar korporativne grupacije, obezbeđujući da dobit oporezovana na nivou zavisnog društva ne bude ponovo oporezovana na nivou holdinga.
Innovation Box i podsticaji za istraživanje i razvoj
Kompanije koje se bave tehničkim istraživanjem i razvojem mogu ostvariti pogodnosti iz režima Innovation Box. Kvalifikovani prihodi ostvareni od patentirane imovine ili razvijenog softvera oporezuju se po efektivnoj stopi od samo 9%, umesto po standardnim stopama od 19% ili 25,8%. Da biste ostvarili ovu pogodnost, prvo morate pribaviti izjavu o istraživanju i razvoju (WBSO) od Holandske agencije za preduzetništvo (RVO). Ovaj podsticaj je posebno relevantan za preduzeća koja razvijaju hardver, medicinsku tehnologiju ili sopstvena softverska rešenja. Stopa od 9% primenjuje se na neto dobit ostvarenu od inovativne imovine nakon što se nadoknade troškovi razvoja.
Pravilno dokumentovanje ovih aktivnosti je ključno za usklađenost. Holandski poreski organi zahtevaju jasnu vezu između aktivnosti istraživanja i razvoja i ostvarenog prihoda. Ako se vaš poslovni model oslanja na intelektualnu svojinu, pravilno upravljanje ovim podsticajima obezbeđuje da vaša globalna poreska pozicija ostane optimizovana. Ako vam je potrebna pomoć u utvrđivanju koji se podsticaji primenjuju na vašu specifičnu strukturu, možete se konsultovati sa našim poreskim stručnjacima radi detaljne procene vaše podobnosti. Mi osiguravamo da sve neophodne prijave budu ispravno podnete zajedno sa vašom godišnjom poreskom prijavom poreza na dobit pravnih lica.
Administrativni zahtevi i rokovi za usklađenost
Održavanje holandske kompanije zahteva striktno poštovanje administrativnih protokola. Usklađenost počinje sistematskim računovodstvom za Dutch BV subjekte kako bi se osiguralo da svi oporezivi događaji budu tačno evidentirani tokom godine. Holandska fiskalna godina obično prati kalendarsku godinu, od 1. januara do 31. decembra. Za sva pravna lica, elektronsko podnošenje prijava putem portala Belastingdienst nije opciono; to je obavezan zahtev. Digitalni portal zahteva bezbedno prijavljivanje, kojim obično upravlja vaš poreski zastupnik kako bi se osigurao bezbedan prenos podataka. Neispunjavanje ovih obaveza ili propuštanje određenih rokova dovodi do standardizovanih administrativnih novčanih kazni i obračuna kamata na sve neizmirene obaveze po osnovu holandske stope poreza na dobit pravnih lica.
Standardni vremenski okvir za podnošenje prijava
Standardni rok za podnošenje poreske prijave za porez na dobit pravnih lica (CIT) jeste 1. jun godine koja sledi nakon fiskalne godine. Iako je ovaj period od pet meseci polazna osnova, mnogi međunarodni preduzetnici koriste sistem produženja roka. Možete zatražiti standardno produženje do 11 meseci, pod uslovom da je zahtev podnet pre prvobitnog roka od 1. juna. Ovo produženje od 11 meseci je posebno korisno za kompanije koje posluju u više jurisdikcija, jer usklađuje podnošenje prijava u Holandiji sa međunarodnim ciklusima izveštavanja. Pored poreske prijave, morate izvršiti objavljivanje godišnjih finansijskih izveštaja u Privrednoj komori (KVK). To se mora završiti u roku od 12 meseci od završetka finansijske godine kako bi se izbegli rizici od lične odgovornosti za direktore.
Zakonsko pravilo o čuvanju evidencije u trajanju od 7 godina
Holandski zakon nalaže rigorozan pristup vođenju evidencije. Sva poslovna dokumentacija, uključujući fakture, bankovne izvode i ugovore, mora se čuvati najmanje 7 godina. Ako vaš BV poseduje nepokretnosti, ovaj period čuvanja se produžava na 10 godina. Iako je digitalno skladištenje dozvoljeno i često poželjno za upravljanje na daljinu, integritet i dostupnost podataka moraju biti zagarantovani. Evidencija se mora čuvati na način koji omogućava da se prikaže u čitljivom formatu u razumnom roku ukoliko to zatraži inspektor. Belastingdienst mora biti u mogućnosti da izvrši poresku kontrolu ove evidencije u bilo kom trenutku tokom perioda čuvanja. Održavanje ove evidencije urednom pomaže u tome da se obezbedi da je ispravna holandska stopa poreza na dobit pravnih lica primenjivana u prethodnim godinama, pružajući sigurnost tokom regulatornih provera.
PDV i lokalni administrativni troškovi za 2026. godinu
Poslovanje preko Dutch BV uključuje poreske obaveze koje prevazilaze godišnji porez na dobit. Iako je Dutch corporate tax rate primarna briga za profitabilnost, indirektni porezi i državne takse za registraciju predstavljaju najčešće interakcije sa lokalnim vlastima. Ove troškove utvrđuje vlada i oni se godišnje prilagođavaju kako bi odražavali administrativne troškove poslovanja. Za fiskalnu 2026. godinu, jednokratna naknada za registraciju pri Privrednoj komori (KVK) iznosi 85,15 €. Ako vaš poslovni model uključuje zapošljavanje osoblja, morate takođe uvesti usluge obračuna zarada u Holandiji radi upravljanja odbicima poreza na zarade i doprinosima za socijalno osiguranje, koji se podnose na mesečnom nivou.
Stope PDV-a i registracija
Porez na dodatu vrednost (PDV), ili BTW na holandskom, porez je na potrošnju koji se primenjuje na gotovo sve domaće transakcije i transakcije unutar EU. Standardna stopa PDV-a za 2026. godinu ostaje 21%, obuhvatajući veliku većinu komercijalne robe i profesionalnih usluga. Snižena stopa od 9% primenjuje se na posebne kategorije, kao što su prehrambeni proizvodi, knjige i medicinska sredstva. Za međunarodne preduzetnike, praktičan proces podnošenja prijava uključuje kvartalnu prijavu koja se podnosi putem portala Belastingdienst. Ako vaša BV obavlja prekograničnu trgovinu unutar EU, možete koristiti mehanizam obrnutog oporezivanja, gde poreska obaveza za PDV prelazi na kupca, pod uslovom da obe strane imaju važeće PDV identifikacione brojeve. Tačna evidencija PDV-a je ključna, jer poreski organi često upoređuju ove prijave sa vašom godišnjom poreskom prijavom poreza na dobit pravnih lica.
Troškovi Privredne komore (KVK) i UBO
Registracija pri KVK je prvi korak za svaki novi privredni subjekt. Nakon početne naknade od 85,15 €, kompanije više ne plaćaju godišnje članarine, koje su ukinute radi smanjenja administrativnog opterećenja za MSP. Međutim, održavanje vaše registracije podrazumeva obavezno obelodanjivanje stvarnih vlasnika (UBO). Registar UBO zahteva identifikaciju svakog fizičkog lica koje poseduje više od 25% udela, glasačkih prava ili vlasničkog udela u BV. Ova transparentnost predstavlja zakonsku obavezu u skladu sa holandskim propisima o sprečavanju pranja novca (AML). Direktori nerezidenti moraju obezbediti ažurnost svojih UBO podataka, pošto neuspeh u ažuriranju ovih podataka može dovesti do administrativnih novčanih kazni i potencijalnog zamrzavanja bankovnih računa kompanije. Ovi lokalni troškovi, iako manji od Dutch corporate tax rate, presudni su za održavanje pravnog statusa vašeg subjekta.
Upravljanje holandskom poreskom usklađenošću na daljinu
Strani preduzetnici mogu održavati potpunu fiskalnu usklađenost bez boravka u Holandiji. Holandski pravni sistem to omogućava putem legalizovanog punomoćja (PoA), što omogućava osnivanje BV na daljinu bez fizičke posete holandskom notaru. Kada se vaša kompanija registruje, digitalni računovodstveni alati postaju vaš primarni interfejs za praćenje poreskih obaveza u realnom vremenu. Ovi sistemi vam omogućavaju da pratite priznate rashode i bruto prihod, pružajući jasnu prognozu vaših obaveza u pogledu Dutch corporate tax rate. Ovaj model rada na daljinu podržan je snažnom digitalnom infrastrukturom kod Belastingdienst, koji prihvata elektronsko podnošenje prijava i za PDV i za porez na dobit pravnih lica.
Poslovanje iz inostranstva zahteva disciplinovan pristup administrativnim rokovima. Iako niste fizički prisutni, vaša BV i dalje podleže istim pravilima o čuvanju poslovne dokumentacije u trajanju od 7 godina kao i lokalna preduzeća. Rešenja za digitalno skladištenje moraju obezbediti integritet i dostupnost svih finansijskih podataka, uključujući fakture i bankovne izvode. Korišćenje računovodstvenog sistema zasnovanog na tehnologiji u oblaku omogućava vašem poreskom zastupniku trenutan pristup neophodnim dokumentima, obezbeđujući da vaše kvartalne PDV prijave i godišnje poreske prijave poreza na dobit budu podnete tačno i na vreme.
Uloga pružaoca korporativnih usluga
Pružalac korporativnih usluga služi kao ključna veza između vašeg međunarodnog sedišta i holandske Poreske i carinske uprave. Pored osnovnog podnošenja prijava, obezbeđujemo da vaša BV održava neophodnu lokalnu ekonomsku prisutnost (substance), što može biti uslov za pristupanje širokoj mreži holandskih ugovora o izbegavanju dvostrukog oporezivanja. To uključuje upravljanje lokalnom poslovnom adresom i obezbeđivanje pravilnog dokumentovanja ključnih odluka uprave. Prelazak sa pokretanja poslovanja u Holandiji na upravljanje tekućom usklađenošću uključuje nekoliko tehničkih koraka, kao što su dobijanje RSIN broja i uspostavljanje obavezne registracije UBO. Profesionalno zastupanje se posebno preporučuje osnivačima iz zemalja van EU kako bi se obezbedilo da svi lokalni propisi budu ispunjeni od prvog dana.
Sledeći koraci za međunarodne osnivače
- Sprovedite preliminarnu poresku procenu kako biste utvrdili da li će vaš projektovani profit ostati u okviru stope od 19% ili će dostići prag za Dutch corporate tax rate od 25,8%.
- Prikupite neophodna identifikaciona dokumenta za registraciju UBO i direktora, posebno za svako fizičko lice sa udelom većim od 25% u kompaniji.
- Uspostavite digitalni sistem za čuvanje dokumentacije koji je usklađen sa zakonskim pravilom o čuvanju poslovne evidencije od 7 godina.
- Kontaktirajte stručnjaka radi pokretanja procesa osnivanja na daljinu putem legalizovanog punomoćja.
Da biste razmotrili vašu specifičnu poresku situaciju, kontaktirajte Intercompany Solutions za konsultacije.
Poslednji put pregledano: avgust 2026.
Obezbeđivanje vaše fiskalne pozicije u Holandiji za 2026. godinu
Fiskalna godina 2026. nudi stabilno okruženje za međunarodna preduzeća, pri čemu stopa poreza na dobit preduzeća u Holandiji ostaje 19% za dobit do 200.000 € i 25,8% za dobit koja prelazi taj prag. Uspešno upravljanje ovim dvostepenim sistemom zahteva integraciju poreskog planiranja sa obaveznim administrativnim zahtevima, kao što su naknada za KVK registraciju od 85,15 € i pravilo o čuvanju evidencije u trajanju od 7 godina. Korišćenjem podsticaja kao što su izuzeće po osnovu učešća u kapitalu ili Innovation Box, osnivači mogu strukturirati svoje globalno poslovanje kako bi efikasno izbegli dvostruko oporezivanje, istovremeno podstičući dugoročni rast.
Naši stručnjaci deluju kao pouzdan most ka holandskom tržištu, pružajući sveobuhvatne usluge podnošenja prijava za PDV i porez na dobit pravnih lica. Vodimo računa o svim pojedinostima lokalnih poreskih propisa i zahteva u pogledu stvarne ekonomske prisutnosti, tako da vaši profesionalni interesi ostaju u iskusnim rukama. To vam omogućava da se fokusirate na širenje svoje kompanije, dok se mi staramo da svaki rok za podnošenje prijava bude precizno ispoštovan. Vodimo postupak osnivanja na daljinu putem punomoćja, čineći proces ulaska na tržište efikasnim za osnivače širom sveta.
Radujemo se što ćemo vam olakšati ulazak u Holandiju i podržati vaš uspeh na evropskom tržištu.
Poslednji put pregledano: avgust 2026.
Često postavljana pitanja
Kolika je stopa poreza na dobit preduzeća u Holandiji za 2026. godinu?
Stopa poreza na dobit preduzeća u Holandiji za 2026. godinu iznosi 19% na prvih 200.000 € oporezive dobiti i 25,8% na svaki iznos koji prelazi ovaj prag. Ova stepenasta struktura obezbeđuje da manje kompanije plaćaju niži procenat na svoju početnu dobit. Pošto u Holandiji ne postoje lokalni porezi na dobit preduzeća, ove nacionalne stope predstavljaju ukupnu poresku obavezu na dobit za vaše holandsko pravno lice.
Kada je rok za podnošenje poreske prijave za porez na dobit preduzeća u Holandiji?
Prijave poreza na dobit preduzeća dospevaju u roku od pet meseci nakon završetka finansijske godine. Za preduzeća koja prate kalendarsku godinu, rok je 31. maj. Moguće je zatražiti standardno produženje do 11 meseci, čime se rok pomera na april naredne godine. Propuštanje blagovremenog podnošenja prijave ili zahteva za produženje rezultiraće administrativnim kaznama od strane Belastingdienst.
Može li Dutch BV u stranom vlasništvu imati koristi od poreske stope od 19%?
Dutch BV u stranom vlasništvu ima isti tretman kao i kompanija u domaćem vlasništvu i može u potpunosti iskoristiti nižu poresku stopu od 19%. Stopa poreza na dobit preduzeća u Holandiji primenjuje se na dobit kompanije bez obzira na državljanstvo ili rezidentnost akcionara. Ovakav jednak tretman čini BV privlačnim sredstvom za međunarodne preduzetnike koji žele pristup evropskom tržištu uz održavanje konkurentne poreske pozicije.
Šta je izuzeće po osnovu učešća u kapitalu u holandskom poreskom pravu?
Izuzeće po osnovu učešća u kapitalu jeste odredba koja sprečava dvostruko oporezivanje izuzimanjem dividendi i kapitalnih dobitaka primljenih od zavisnog društva. Da bi se kvalifikovala, holandska matična kompanija mora imati najmanje 5% udela u akcijama zavisnog društva. Pored toga, zavisno društvo se ne sme držati kao čisto pasivna portfolio investicija. Ovo pravilo je ključna odlika međunarodnih holding struktura, koja osigurava da dobit koja je već oporezovana na nivou zavisnog društva ne bude ponovo oporezovana.
Da li mi je potreban holandski bankovni račun za plaćanje poreza na dobit preduzeća?
Nije vam striktno neophodan holandski bankovni račun za plaćanje poreza na dobit preduzeća, ali posedovanje računa usklađenog sa SEPA standardom izuzetno je praktično. Holandski poreski organi preferiraju plaćanja putem bankovnog transfera sa specifičnim pozivom na broj. Iako su međunarodni transferi mogući, oni mogu dovesti do kašnjenja ili problema sa usaglašavanjem. Većina kompanija uviđa da lokalni poslovni račun ili račun sa sedištem u EU pojednostavljuje plaćanje PDV-a i poreza na dobit preduzeća, istovremeno osiguravajući usklađenost sa lokalnim bankarskim standardima.
Šta se dešava ako propustim rok za podnošenje poreske prijave u Holandiji?
Propuštanje roka za podnošenje poreske prijave dovodi do standardizovanih administrativnih novčanih kazni i obračuna zatezne kamate. Kamatna stopa na neblagovremena plaćanja poreza na dobit preduzeća trenutno je ograničena na 4%. Ako shvatite da ne možete ispoštovati rok do 1. juna, od ključnog je značaja da zatražite produženje pre nego što taj datum prođe. Učestalo nepoštovanje obaveza može pokrenuti opsežnije poreske kontrole ili veće kazne od strane holandske poreske uprave.
Da li je potreban minimalni osnovni kapital za osnivanje BV u 2026. godini?
Ne postoji visoki zakonski minimalni osnovni kapital potreban za osnivanje Dutch BV u 2026. godini. Možete osnovati društvo sa osnovnim kapitalom od samo 0,01 €, iako mnogi osnivači biraju praktičniji iznos poput 100 € ili 1.000 €. Ova fleksibilnost je uvedena kako bi BV struktura bila pristupačnija u poređenju sa NV, za koju je i dalje potreban minimalni kapital od 45.000 €.
Izvori
- KVK - Registracija u holandskom privrednom registru
- Business.gov.nl - Društvo sa ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Holandski građanski zakonik, pravna lica)
- Rijksoverheid - Preduzetništvo
- Belastingdienst - Stope poreza na dobit preduzeća
- ICS Payroll - Usluge obračuna zarada u Holandiji
- Belastingdienst - Porezi na zarade (loonheffingen)
- UWV - Obaveze poslodavca
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandija
- ICLG - Zakoni i propisi o korporativnom upravljanju, Holandija
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |