

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-14 · Last reviewed 2026-08-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Propuštanje krajnjeg roka od 12 meseci za podnošenje godišnjih finansijskih izveštaja Privrednoj komori (KVK) nije samo pitanje male novčane kazne; to može dovesti do lične odgovornosti direktora ukoliko se vaše društvo suoči sa stečajem. Za međunarodne preduzetnike, pritisak održavanja usklađenosti poslovanja uz istovremeno širenje operacija izuzetno je velik. Verovatno ste svesni da su holandski administrativni zahtevi strogi, a strah od visokih kazni za neblagovremena podnošenja potpuno je opravdan. Razumevanje specifičnih rokova za podnošenje poreskih prijava za Dutch BV za 2026. godinu od ključnog je značaja za zaštitu vaše investicije i očuvanje urednog statusa pred Holandskom poreskom i carinskom upravom.
Ovaj vodič pruža preciznu hronološku kontrolnu listu zakonskih rokova za porez na dobit pravnih lica, PDV i podnošenje godišnjih finansijskih izveštaja. Upoznaćete razliku između datuma pripreme i datuma podnošenja, uključujući i način podnošenja zahteva za standardno petomesečno produženje roka za prijavu poreza na dobit pravnih lica. Takođe izlažemo obavezne zahteve za digitalno podnošenje putem Standard Business Reporting (SBR) sistema i zakonske propise o čuvanju dokumentacije u trajanju od 7 godina. Prateći ovaj strukturirani plan, možete osigurati da vaš Dutch BV ispuni svaki regulatorni prag, od stope poreza na dobit od 19% na dobit do 200.000 € do protokola za KVK registraciju od 85,15 € za 2026. godinu.
Ključni zaključci
- Razumite strukturu usklađenosti na tri stuba koja obuhvata Holandsku poresku upravu, Privrednu komoru (KVK) i zahteve internog korporativnog upravljanja.
- Identifikujte specifične rokove za podnošenje poreskih prijava za Dutch BV za 2026. godinu, uključujući standardni rok do 31. maja za porez na dobit pravnih lica i apsolutni rok od 12 meseci za podnošenja ka KVK.
- Savladajte obavezni redosled pripreme, usvajanja i podnošenja godišnjih finansijskih izveštaja radi zaštite direktora od lične odgovornosti i obezbeđivanja SBR digitalne usklađenosti.
- Uspostavite precizan raspored izveštavanja za PDV, vodeći računa o specifičnim dvomesečnim rokovima koji se primenjuju na nerezidentne preduzetnike.
- Održavajte zakonske standarde čuvanja evidencije, koji zahtevaju period čuvanja od 7 godina za opštu poslovnu administraciju i 10 godina za dokumenta u vezi sa nepokretnostima.
Zakonske obaveze izveštavanja za Dutch BV društva
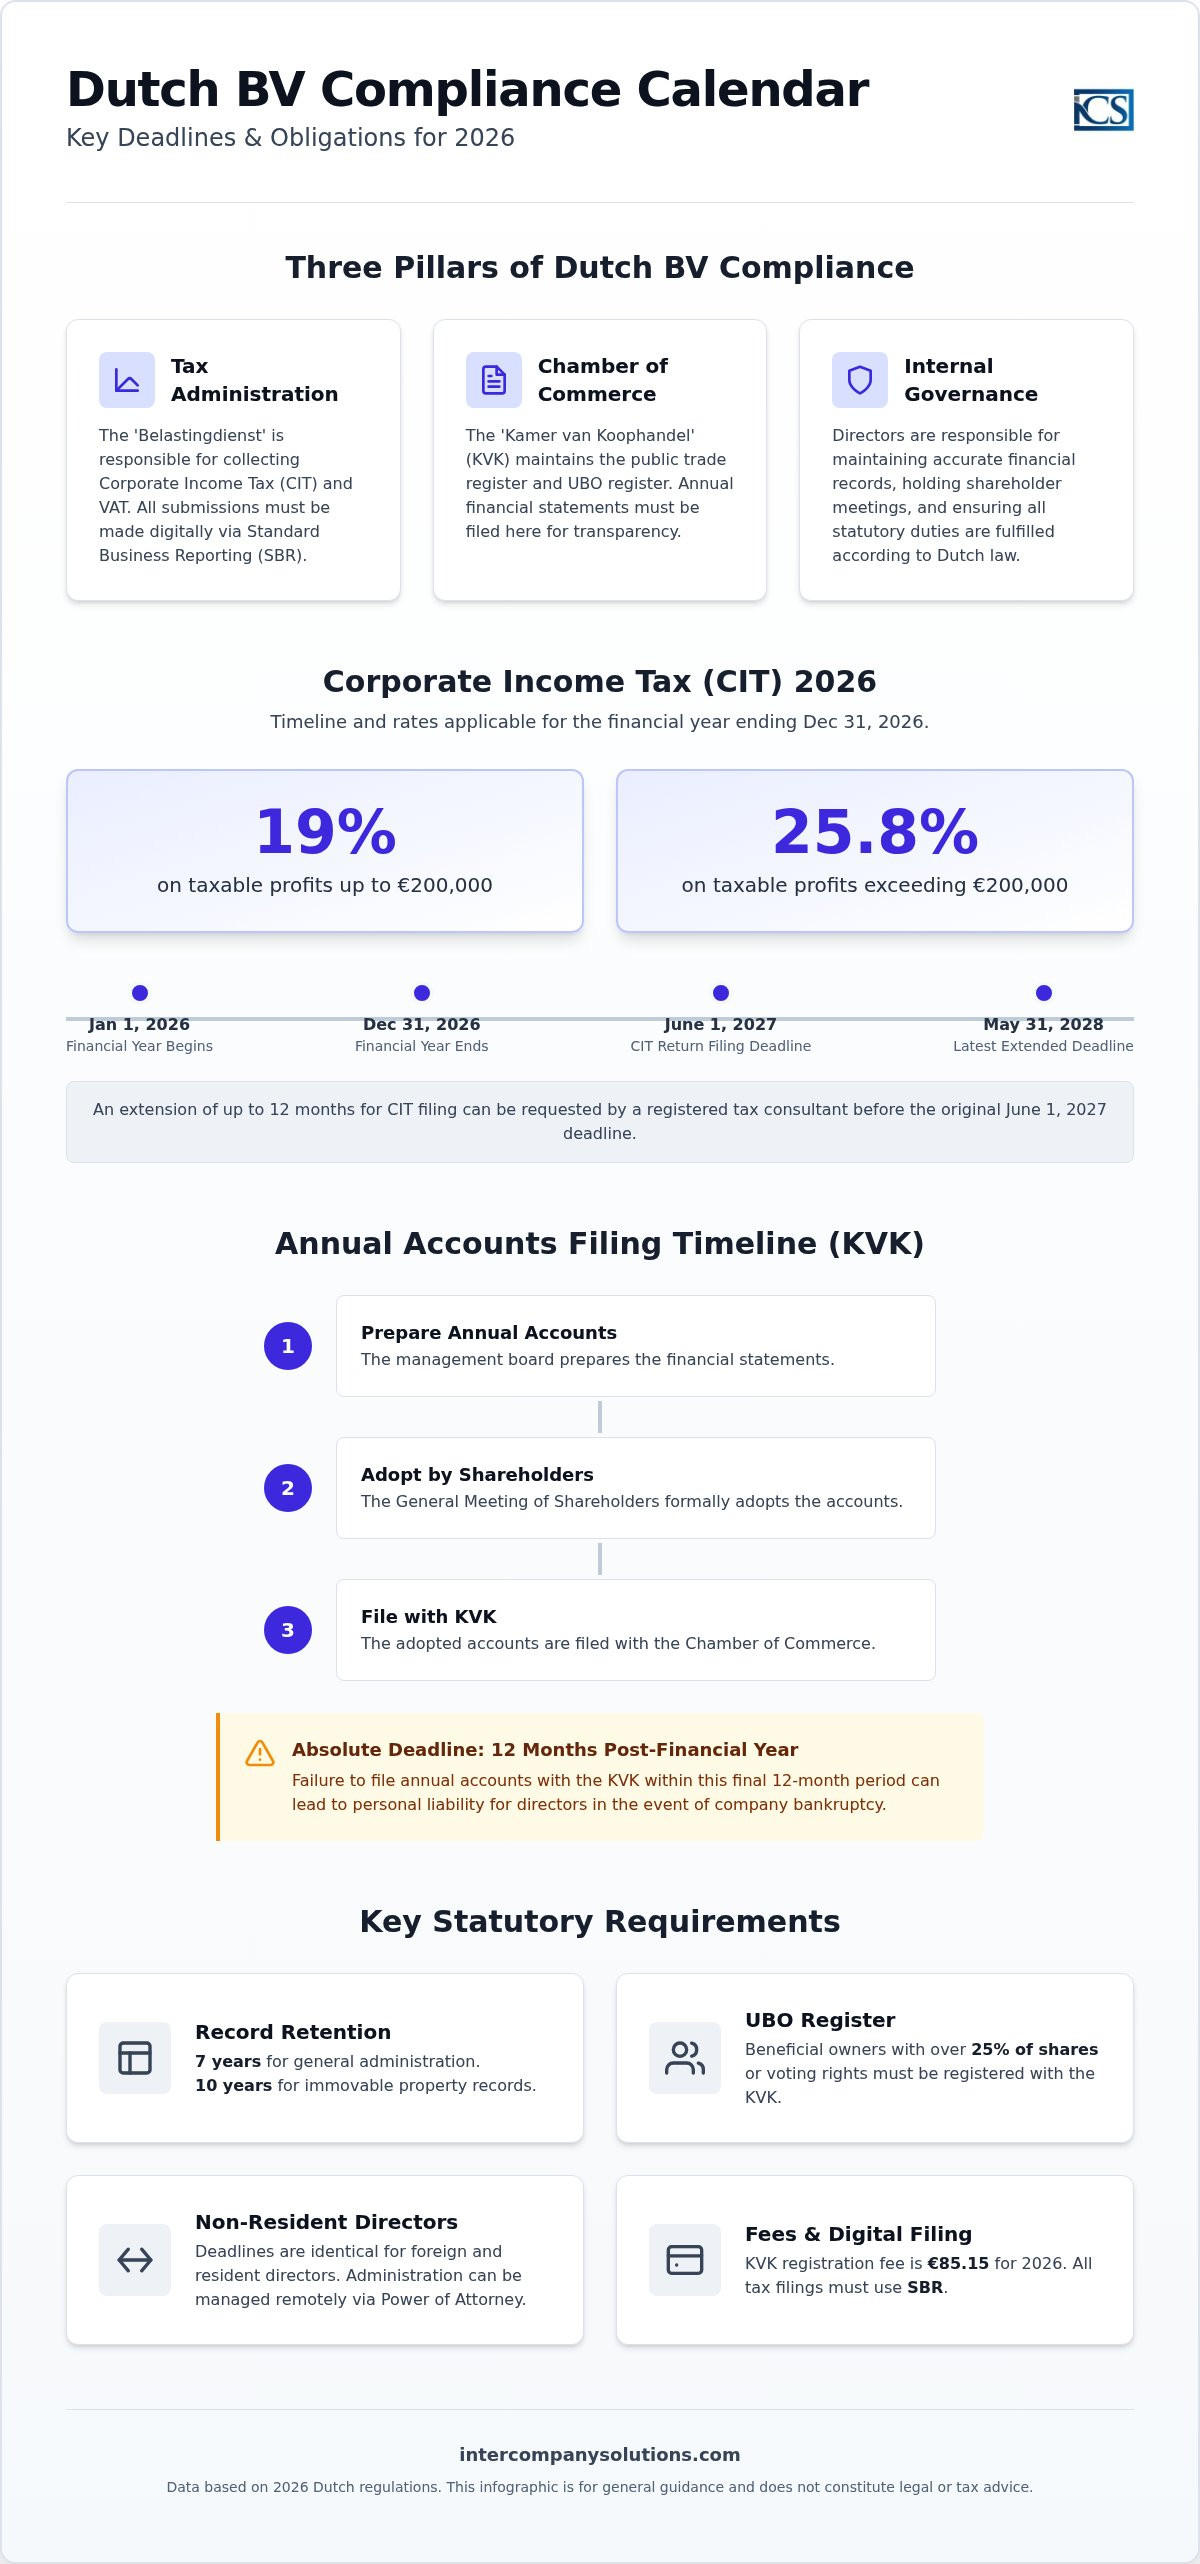
Dutch BV posluje kao zasebno pravno lice, što znači da nosi sopstvena prava i obaveze odvojeno od svojih vlasnika. Ova pravna struktura zahteva od kompanije da vodi sopstvene finansijske evidencije i da se pridržava strogih standarda izveštavanja. Usklađenost za BV struktuirana je oko tri primarna stuba: Poreska uprava (Belastingdienst), Privredna komora (KVK) i interno korporativno upravljanje. Svaki stub ima specifične zahteve koji obezbeđuju očuvanje urednog statusa kompanije u okviru holandskog pravnog okvira.
Strani direktori podležu potpuno istim rokovima za podnošenje poreskih prijava za Dutch BV kao i oni koji imaju prebivalište u Holandiji. Nema ustupaka za međunarodne vlasnike u pogledu vremenskih rokova ili tačnosti ovih podnošenja. Za preduzetnike koji vode svoje poslovanje iz inostranstva, legalizovano punomoćje (Power of Attorney) predstavlja standardan metod za upravljanje administrativnim zadacima. Ovaj proces omogućava da se osnivanje Dutch BV kompanije i tekuće sekretarsko upravljanje obavljaju na daljinu, osiguravajući ispunjenje svih zakonskih obaveza bez potrebe za fizičkim prisustvom direktora u zemlji.
Uloga holandske poreske uprave (Belastingdienst)
Belastingdienst je organ nadležan za naplatu poreza na dobit preduzeća (CIT) i poreza na dodatu vrednost (PDV). Sistem poreza na dobit u Holandiji je visoko digitalizovan i zahteva od svih BV društava da podnose svoje poreske prijave putem Standard Business Reporting (SBR) sistema. To znači da ne možete jednostavno poslati papirni obrazac ili osnovni PDF dokument; prijave se moraju podneti putem kompatibilnog softvera ili preko registrovanog poreskog posrednika. Poreska uprava često izdaje privremena poreska rešenja na početku godine. Ona se zasnivaju na rezultatima iz prethodne godine ili očekivanoj dobiti, i pomažu državi da naplaćuje poreze u ratama, a ne u jednom paušalnom iznosu na kraju perioda.
Uloga Privredne komore (KVK)
KVK vodi holandski trgovinski registar, koji predstavlja javnu bazu podataka svih aktivnih preduzeća. Takođe upravlja i UBO registrom, gde svako ko poseduje više od 25% akcija ili glasačkih prava kompanije mora biti evidentiran. Za subjekte koji se osnivaju ili registruju promene u 2026. godini, obavezna KVK taksa za registraciju iznosi €85.15. Primarna obaveza BV društva jeste godišnje podnošenje finansijskih izveštaja KVK-u. Ovi dokumenti su dostupni javnosti i pružaju uvid u finansijsko zdravlje kompanije. Ako propustite krajnji rok od 12 meseci za ovo podnošenje, rizikujete ličnu odgovornost za dugove kompanije, zbog čega je od ključnog značaja pratiti rokove za podnošenje poreskih prijava za Dutch BV tokom cele godine.
Rokovi za podnošenje prijave poreza na dobit preduzeća (CIT) za 2026. godinu
Za većinu Dutch BV društava, finansijska godina prati standardnu kalendarsku godinu, počevši od 1. januara i završavajući se 31. decembra. Prema važećem regulatornom okviru, CIT prijave se moraju podneti najkasnije do 1. juna godine koja sledi nakon finansijske godine. Za izveštajni period 2026. godine, to znači da vaša prijava mora stići u Belastingdienst do 1. juna 2027. godine. Poštovanje ovih rokova za podnošenje poreskih prijava za Dutch BV kritična je komponenta korporativnog upravljanja, jer sprečava gomilanje zateznih kamata i administrativnih kazni.
Međunarodni preduzetnici treba da imaju u vidu da su dostupna produženja rokova za one kojima je potrebno više vremena za finalizaciju finansijskih izveštaja. Saradnjom sa registrovanim poreskim savetnikom, BV može zatražiti produženje roka za podnošenje do 12 meseci. Ovo produženje pruža značajnu fleksibilnost za složene globalne operacije, ali zahtev mora biti podnet pre prvobitnog roka od 1. juna. Za poresku 2026. godinu, stope poreza na dobit utvrđene su na 19% za oporezivu dobit do €200.000. Svaka dobit koja prelazi ovaj prag od €200.000 podleže stopi od 25,8%.
Privremena naspram konačnih CIT poreskih rešenja
Holandska poreska uprava obično izdaje privremeno rešenje početkom finansijske godine. Ovo rešenje predstavlja procenu zasnovanu na rezultatima kompanije u prethodnim godinama ili projektovanoj dobiti. Ovaj iznos plaćate u ratama tokom godine. Nakon što se stvarna CIT prijava podnese po završetku godine, Belastingdienst obrađuje podatke i izdaje konačno rešenje. Ako je vaša stvarna dobit bila veća od procenjene, platićete razliku. Važno je napomenuti da kamatna stopa za poreska rešenja za porez na dobit (CIT) iznosi 5% za 2026. godinu, a počinje da se obračunava šest meseci nakon završetka finansijske godine ukoliko dospeli porez nije izmiren.
Režim funkcionalne strane valute
Međunarodna BV društva koja prvenstveno posluju u valuti koja nije evro mogu podneti zahtev za primenu režima funkcionalne strane valute. Ovo omogućava kompaniji da obračunava svoju oporezivu dobit i podnosi svoje CIT prijave u valuti kao što su USD ili GBP. Da biste koristili ovaj režim, morate podneti formalni zahtev holandskim poreskim organima pre početka finansijske godine u kojoj želite da pređete na novu valutu. Nakon odobrenja, kompanija mora zadržati ovu valutu izveštavanja tokom minimalnog perioda od deset godina. Ova stabilnost obezbeđuje doslednost u poreskom tretmanu kursnih razlika i pojednostavljuje finansijsko izveštavanje za strane matične kompanije.
Tačna priprema ovih prijava je osnovni deo naših računovodstvenih i poreskih usluga, pomažući vam da održite potpunu usklađenost sa holandskim propisima.
Vremenski okvir za podnošenje godišnjih finansijskih izveštaja i KVK podnošenje
Administrativni ciklus jednog Dutch BV društva završava se objavljivanjem njegovih godišnjih finansijskih izveštaja. Iako su prethodni odeljci detaljno opisali rokove za podnošenje poreskih prijava za Dutch BV za Belastingdienst, Privredna komora (KVK) posluje u skladu sa posebnim zakonskim vremenskim okvirom. Za BV čija se finansijska godina završava 31. decembra, upravni odbor mora pripremiti finansijske izveštaje u roku od pet meseci, što znači do 31. maja naredne godine. Produženje od dodatnih pet meseci za pripremu mogu odobriti akcionari u specifičnim okolnostima. Međutim, apsolutni krajnji rok do kog KVK mora da primi godišnje finansijske izveštaje je 12 meseci nakon završetka finansijske godine. Za izveštajni period 2026. godine, ovaj strogi rok je 31. decembar 2027. godine.
Zahtevi za pripremu i usvajanje
Upravni odbor snosi primarnu odgovornost za sastavljanje godišnjih finansijskih izveštaja. Svi direktori moraju potpisati ove izveštaje; ukoliko potpis nedostaje, razlog mora biti izričito naveden u dokumentima. Nakon što se pripreme, odbor predstavlja izveštaje akcionarima. Formalno usvajanje se obično odvija tokom Godišnje skupštine akcionara (AGM), gde akcionari pregledaju i odobravaju podatke. Akcionari moraju usvojiti izveštaje u roku od dva meseca nakon što su oni pripremljeni. Ako osnivački akt kompanije to dozvoljava, akcionari takođe mogu usvojiti izveštaje putem pisanih odluka bez fizičkog održavanja sastanka. Nakon usvajanja, BV mora podneti finansijske izveštaje KVK-u u roku od osam dana.
Zahtevi za objavljivanje prema veličini kompanije
Obim informacija potrebnih za objavljivanje zavisi od klasifikacije kompanije. Većina međunarodnih preduzetnika koji osnivaju BV spada u kategoriju mikro ili malih privrednih društava. Mikro subjekti treba da objave samo skraćeni bilans stanja, dok mali subjekti moraju dostaviti bilans stanja i ograničene napomene uz finansijske izveštaje. Nijedna od ove dve kategorije ne zahteva potpunu reviziju od strane ovlašćenog revizora. Nasuprot tome, srednji i veliki subjekti moraju proći obaveznu reviziju i objaviti sveobuhvatniji izveštaj direktora i bilans uspeha. Praćenje ovih rokova za podnošenje poreskih prijava za Dutch BV i datuma objavljivanja od suštinskog je značaja radi izbegavanja lične odgovornosti, do koje može doći ako se propusti rok od 12 meseci za podnošenje. Naše sekretarske usluge pomažu direktorima u preciznom upravljanju ovim vremenskim okvirom.
Izveštavanje o PDV-u i zahtevi za usklađenost sa propisima EU
Usklađenost sa propisima o PDV-u je trajna obaveza koja zahteva striktno poštovanje rokova za podnošenje poreskih prijava za Dutch BV koje određuje Belastingdienst. PDV, odnosno Omzetbelasting (BTW), je indirektni porez koji se naplaćuje na većinu roba i usluga. Za Dutch BV, podrazumevana učestalost izveštavanja je tromesečna. Primenjivaćete standardnu stopu od 21% na većinu transakcija, iako se snižena stopa od 9% primenjuje na specifične artikle kao što su hrana i određeni lekovi. Od 1. januara 2026. godine, stopa PDV-a za smeštaj za kratkotrajni boravak povećana je sa 9% na standardnu stopu od 21%. Ako se vaš BV bavi e-trgovinom i prodaje potrošačima širom EU, možda će vam biti potrebna One-Stop-Shop (OSS) registracija radi pojednostavljenja naplate poreza u više država članica.
Raspored kvartalnog podnošenja PDV prijava za 2026. godinu
Rokovi za podnošenje PDV prijava zavise od toga da li je vaše poslovanje klasifikovano kao rezidentno ili nerezidentno. Standardna holandska pravila zahtevaju podnošenje do poslednjeg dana u mesecu koji sledi nakon kvartala. Međutim, za nerezidentne preduzetnike, Belastingdienst dozvoljava dva meseca da prijava i uplata budu primljene. Praćenje ovih rokova za podnošenje poreskih prijava za Dutch BV je od ključnog značaja; od 2026. godine maksimalna kazna za kasno plaćanje PDV-a dostigla je 6.709 €.
Za nerezidentne preduzetnike, raspored za 2026. godinu je:
- Q1 (jan-mar): 31. maj 2026.
- Q2 (apr-jun): 31. avgust 2026.
- Q3 (jul-sep): 30. novembar 2026.
- Q4 (okt-dec): 28. februar 2027.
Transakcije unutar Evropske unije i EORI
Ako vaš BV prodaje robu ili usluge preduzećima u drugim zemljama EU, morate podneti izveštaj o isporukama unutar EU (EC Sales List), poznat kao ICP prijava. Ovaj izveštaj detaljno navodi PDV brojeve kupaca i vrednosti transakcija. Za uvoz iz zemalja van EU, registracioni i identifikacioni broj privrednih subjekata (EORI) je obavezan za carinjenje. Možete pronaći više detalja o registraciji za PDV za strane kompanije kako biste osigurali ispravno postavljanje od samog početka.
Registracija za One-Stop-Shop (OSS) predstavlja proceduralnu prednost za subjekte u e-trgovini. Ona vam omogućava da prijavite i platite PDV za celokupnu prodaju na daljinu unutar EU putem jedinstvene prijave podnete u Holandiji. Ovo eliminiše potrebu za registracijom za PDV u svakoj državi članici u kojoj se nalaze vaši kupci, pod uslovom da ostanete unutar relevantnih pragova.
Kontrolna lista usklađenosti za 2026. godinu za strane direktore
Upravljanje holandskim entitetom iz inostranstva zahteva strukturiran pristup administrativnim obavezama. Strani direktori moraju obezbediti da registar stvarnih vlasnika (UBO - Ultimate Beneficial Owner) kompanije uvek bude tačan. Svako fizičko lice sa više od 25% akcija ili glasačkih prava mora biti registrovano. Propuštanje ažuriranja UBO registra tokom promena u vlasništvu može dovesti do administrativnih novčanih kazni ili krivičnih sankcija. Direktori bi takođe trebalo da provere da li su njihove projekcije dobiti usklađene sa pragovima poreza na dobit preduzeća (CIT) za 2026. godinu. Ostanak ispod limita od 200.000 € obezbeđuje stopu od 19%, dok dobit iznad ovog iznosa aktivira poreski razred od 25,8%. Pridržavanje Dutch BV tax filing deadlines predstavlja osnovu za usklađenost, ali upravljanje na visokom nivou zahteva ove proaktivne provere; pročitajte više o tome kako IntegraSense podržava profesionalnu praksu i standarde upravljanja.
Zakazivanje godišnje generalne skupštine (AGM) je još jedan ključan korak. Kao što je navedeno u prethodnom odeljku o rokovima izveštavanja, finansijski izveštaji moraju biti usvojeni u roku od dva meseca od pripreme. AGM služi kao formalno mesto za ovo usvajanje, pružajući direktorima razrešnicu od odgovornosti za njihovo upravljanje tokom finansijske godine. Za kompanije sa više međunarodnih akcionara, ovo je trenutak da se obezbedi prikupljanje svih potpisa na konačnim finansijskim izveštajima.
Vođenje administrativne evidencije
Holandska poreska uprava nameće stroge zahteve za vođenje evidencije koji se primenjuju i na digitalne i na fizičke datoteke. Morate čuvati celokupnu poslovnu administraciju najmanje sedam godina. Ovaj zahtev obuhvata fakture, bankarske izvode, ugovore i poslovnu korespondenciju. Ako vaša BV poseduje nepokretnu imovinu u Holandiji, period čuvanja povezane dokumentacije produžava se na deset godina. Ako zapošljavate međunarodno osoblje prema pravilu od 30% (30% ruling), dužni ste da čuvate svu relevantnu dokumentaciju, kao što su dokaz o regrutovanju iz inostranstva i obračuni zarada, kao deo vaše evidencije o obracunu zarada i osoblju. Ovi spisi moraju biti lako dostupni za inspekciju od strane Belastingdienst ukoliko se to zatraži.
Sledeći koraci za usklađenost
Održavanje važeće KVK poslovne adrese je zakonska obaveza za sve BV entitete. Ako se vaša kompanija preseli ili promeni adresu za dostavljanje pismena, morate odmah ažurirati trgovački registar kako biste izbegli probleme sa dostavljanjem sudskih i službenih pismena. Angažovanje sertifikovanog računovođe je najpouzdaniji način za praćenje promenljivih Dutch BV tax filing deadlines tokom cele godine. Profesionalni posrednik osigurava da se prijave podnose putem softvera usklađenog sa SBR standardima, smanjujući rizik od tehničkih grešaka ili kazni za kasno podnošenje. Za pomoć oko podnošenja prijava ili za pregled vašeg trenutnog statusa, kontaktirajte Intercompany Solutions kako biste razgovarali sa korporativnim specijalistom.
Poslednji put pregledano: avgust 2026.
Osiguranje finansijskog statusa vaše Dutch BV u 2026. godini
Održavanje Dutch BV zahteva stalnu pažnju posvećenu kalendaru kako bi se izbegle administrativne kazne i potencijalna odgovornost direktora. Videli ste da primarni Dutch BV tax filing deadlines obuhvataju podnošenje prijave poreza na dobit preduzeća do 1. juna i kvartalne BTW prijave. Tačnost u ovim prijavama je od suštinskog značaja, posebno pri primeni CIT stope od 19% za oporezivu dobit do 200.000 €. Od 2015. godine, naši stručnjaci su fokusirani na usklađenost na daljinu, pomažući preko 2.000 osnivača širom sveta da precizno upravljaju svojim zakonskim obavezama.
Praćenje strukturirane kontrolne liste za UBO registraciju, čuvanje evidencije i usvajanje godišnjih finansijskih izveštaja osigurava da vaše poslovanje ostane pouzdan partner na evropskom tržištu. Ovi postupci štite vaše profesionalne interese dok se vi fokusirate na skaliranje poslovanja. Integrisanje sekretarskih i računovodstvenih usluga osigurava da se svaka prekretnica, od AGM-a do konačne KVK objave, vodi sa pedantnom pažnjom posvećenom detaljima.
Spremni smo da vam pomognemo u uspostavljanju snažnog administrativnog okvira koji podržava vaše globalne ambicije i obezbeđuje potpunu usklađenost sa propisima.
Poslednji put pregledano: avgust 2026.
Često postavljana pitanja
Koje su kazne za propuštanje roka za podnošenje poreskih prijava za Dutch BV?
Propuštanje roka za podnošenje poreskih prijava za Dutch BV dovodi do administrativnih novčanih kazni i zateznih kamata. Za porez na dobit preduzeća, Belastingdienst primenjuje kamatnu stopu od 5% na neizmireni iznos počevši od šest meseci nakon završetka finansijske godine. Kasna plaćanja PDV-a podležu znatno višim kaznama, koje mogu dostići najviše 6.709 € od 2026. godine. Učestalo nepoštovanje propisa takođe može pokrenuti intenzivnije poreske kontrole ili čak krivično gonjenje u slučajevima sumnje na poresku prevaru.
Mogu li podneti godišnje finansijske izveštaje za svoj Dutch BV na daljinu iz inostranstva?
Godišnje finansijske izveštaje možete podneti na daljinu putem obaveznog sistema Standard Business Reporting (SBR). Ova digitalna infrastruktura zahteva poseban softver ili pomoć registrovanog poreskog posrednika u Holandiji. Fizičko prisustvo nije obavezno, pod uslovom da je vaš upravni odbor usvojio izveštaje. Korišćenje ovih alata na daljinu pomaže međunarodnim direktorima da ispune rokove za podnošenje poreskih prijava za Dutch BV i obaveze objavljivanja pri privrednoj komori bez putovanja u zemlju radi obavljanja administrativnih poslova.
Da li je holandski revizor obavezan za sva društva sa ograničenom odgovornošću?
Holandski revizor nije obavezan za mikro ili mala društva sa ograničenom odgovornošću. Većina BV-ova u stranom vlasništvu spada u ove kategorije i potrebno je samo da objave sažeti bilans stanja i ograničene napomene. Revizija od strane registrovanog računovođe je obavezna samo ako vaše društvo ispunjava najmanje dva od tri kriterijuma tokom dve uzastopne godine: ukupna aktiva veća od 7,5 miliona evra, neto promet iznad 15 miliona evra ili više od 50 zaposlenih.
Kako da podnesem zahtev za produženje roka za prijavu poreza na dobit preduzeća?
Zahtev za produženje roka za prijavu poreza na dobit preduzeća podnosite upućivanjem zahteva Belastingdienst-u pre standardnog roka koji ističe 1. juna. Samostalni preduzetnici obično mogu dobiti produženje od pet meseci. Međutim, saradnja sa profesionalnim poreskim savetnikom omogućava vašem društvu da se uključi u šemu kolektivnog produženja, što može obezbediti do 12 dodatnih meseci. Ovo dodatno vreme je korisno za završetak složenih međunarodnih finansijskih izveštaja, dok istovremeno osigurava da na kraju ispunite sve zakonske zahteve.
Koliki je rok čuvanja poslovne dokumentacije u Holandiji?
Zakonski rok čuvanja opšte poslovne dokumentacije je sedam godina. To uključuje sve račune glavne knjige, fakture, bankovne izvode i ugovore. Ako vaš BV poseduje nepokretnosti, kao što su poslovni prostor ili zemljište u Holandiji, tu specifičnu dokumentaciju morate čuvati najmanje deset godina. Ovi dokumenti se moraju čuvati u formatu koji ostaje dostupan za inspekciju od strane holandskih poreskih organa tokom celog perioda čuvanja.
Da li neaktivni Dutch BV i dalje ima obaveze podnošenja izveštaja?
Neaktivni Dutch BV i dalje mora da ispunjava svoje primarne obaveze podnošenja prijava i izveštaja, čak i ako nema komercijalnu aktivnost. U obavezi ste da svake godine podnesete godišnju prijavu poreza na dobit preduzeća i objavite finansijske izveštaje pri privrednoj komori. Iako će ovi izveštaji iskazivati nulti promet, propuštanje njihovog podnošenja predstavlja kršenje korporativnog prava. To može dovesti do administrativnih novčanih kazni i potencijalne lične odgovornosti za direktore društva.
Šta je UBO registar i ko mora biti upisan?
UBO registar je javna baza podataka koja identifikuje krajnje stvarne vlasnike (Ultimate Beneficial Owners) preduzeća. Morate prijaviti svako fizičko lice koje poseduje više od 25% udela, glasačkih prava ili vlasničkog interesa u BV-u. Ovaj zahtev ima za cilj sprečavanje pranja novca i osiguravanje korporativne transparentnosti. Direktori su odgovorni za ažurnost ovih podataka, jer privredna komora zahteva hitno obaveštavanje o svim promenama u vlasničkoj strukturi ili kontroli.
Kolika je naknada za KVK registraciju u 2026. godini?
Obavezna naknada za registraciju novog pravnog lica pri privrednoj komori iznosi 85,15 € za kalendarsku 2026. godinu. Ovo je jednokratna uplata koja se plaća prilikom prvog upisa vašeg BV-a u privredni registar. Iako je godišnje podnošenje finansijskih izveštaja besplatno, trebalo bi da planirate troškove softvera usklađenog sa SBR sistemom i digitalnih bezbednosnih sertifikata neophodnih za podnošenje dokumenata organima KVK i Belastingdienst.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |