


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-21 · Last reviewed 2026-09-21
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Prelazak sa istorijskog zahteva od 18.000 EUR na trenutni fleksibilni model suštinski je promenio način na koji međunarodni preduzetnici pristupaju Holandiji. Danas zakonski zahtevi za osnovni kapital za Dutch BV omogućavaju nominalni minimum od samo 0,01 EUR, efektivno uklanjajući visoku finansijsku barijeru za ulazak koja je prethodno definisala holandsko tržište. Verovatno uviđate da, iako ova niska ulazna tačka pruža fleksibilnost, ona takođe uvodi specifične administrativne obaveze koje se odnose na UBO izveštavanje i metode uplate kapitala kojima se mora upravljati sa preciznošću.
Ovaj vodič detaljno opisuje tačan zakonski minimalni kapital, protokole za izdavanje akcija i obaveze usklađenosti za osnivanje Dutch BV u 2026. godini. Naučićete razliku između uloga u novcu i uloga u naturi, istovremeno otkrivajući kako da održite usklađenu strukturu kapitala putem rute legalizovanog punomoćja. Ispitujemo pravne standarde za 2026. godinu, uključujući taksu za KVK registraciju od 85,15 EUR i ograničenje odbitka kamata od 24,5 procenata, kako bismo osigurali da osnivanje Vaše Dutch BV kompanije ispunjava sva regulatorna očekivanja od samog početka. Prateći ove proceduralne korake, možete uspostaviti snažno prisustvo u Holandiji bez potrebe za fizičkim putovanjem ili prekomernom početnom likvidnošću.
Ključni zaključci
- Potvrdite da savremeni zahtevi za osnovni kapital za Dutch BV dozvoljavaju minimum od 0,01 EUR, što značajno smanjuje početno finansijsko opterećenje za osnivače.
- Razumite proceduralne razlike između uloga u novcu i uloga u naturi kako biste osigurali da imovina bude pravilno procenjena u skladu sa standardima Holandskog građanskog zakonika.
- Obezbedite regulatornu usklađenost registracijom stvarnih vlasnika (UBO) koji poseduju više od 25% akcija u obaveznom roku za izveštavanje od sedam dana.
- Strukturirajte svoj entitet kako biste iskoristili ograničenu odgovornost akcionara i stopu poreza na dobit preduzeća za 2026. godinu od 19% na dobit do 200.000 EUR.
- Osnujte svoju kompaniju na daljinu putem legalizovanog punomoćja, što omogućava potpuno osnivanje bez zahteva za međunarodnim putovanjem.
Sadržaj
Zakonski minimalni kapital za holandska društva sa ograničenom odgovornošću
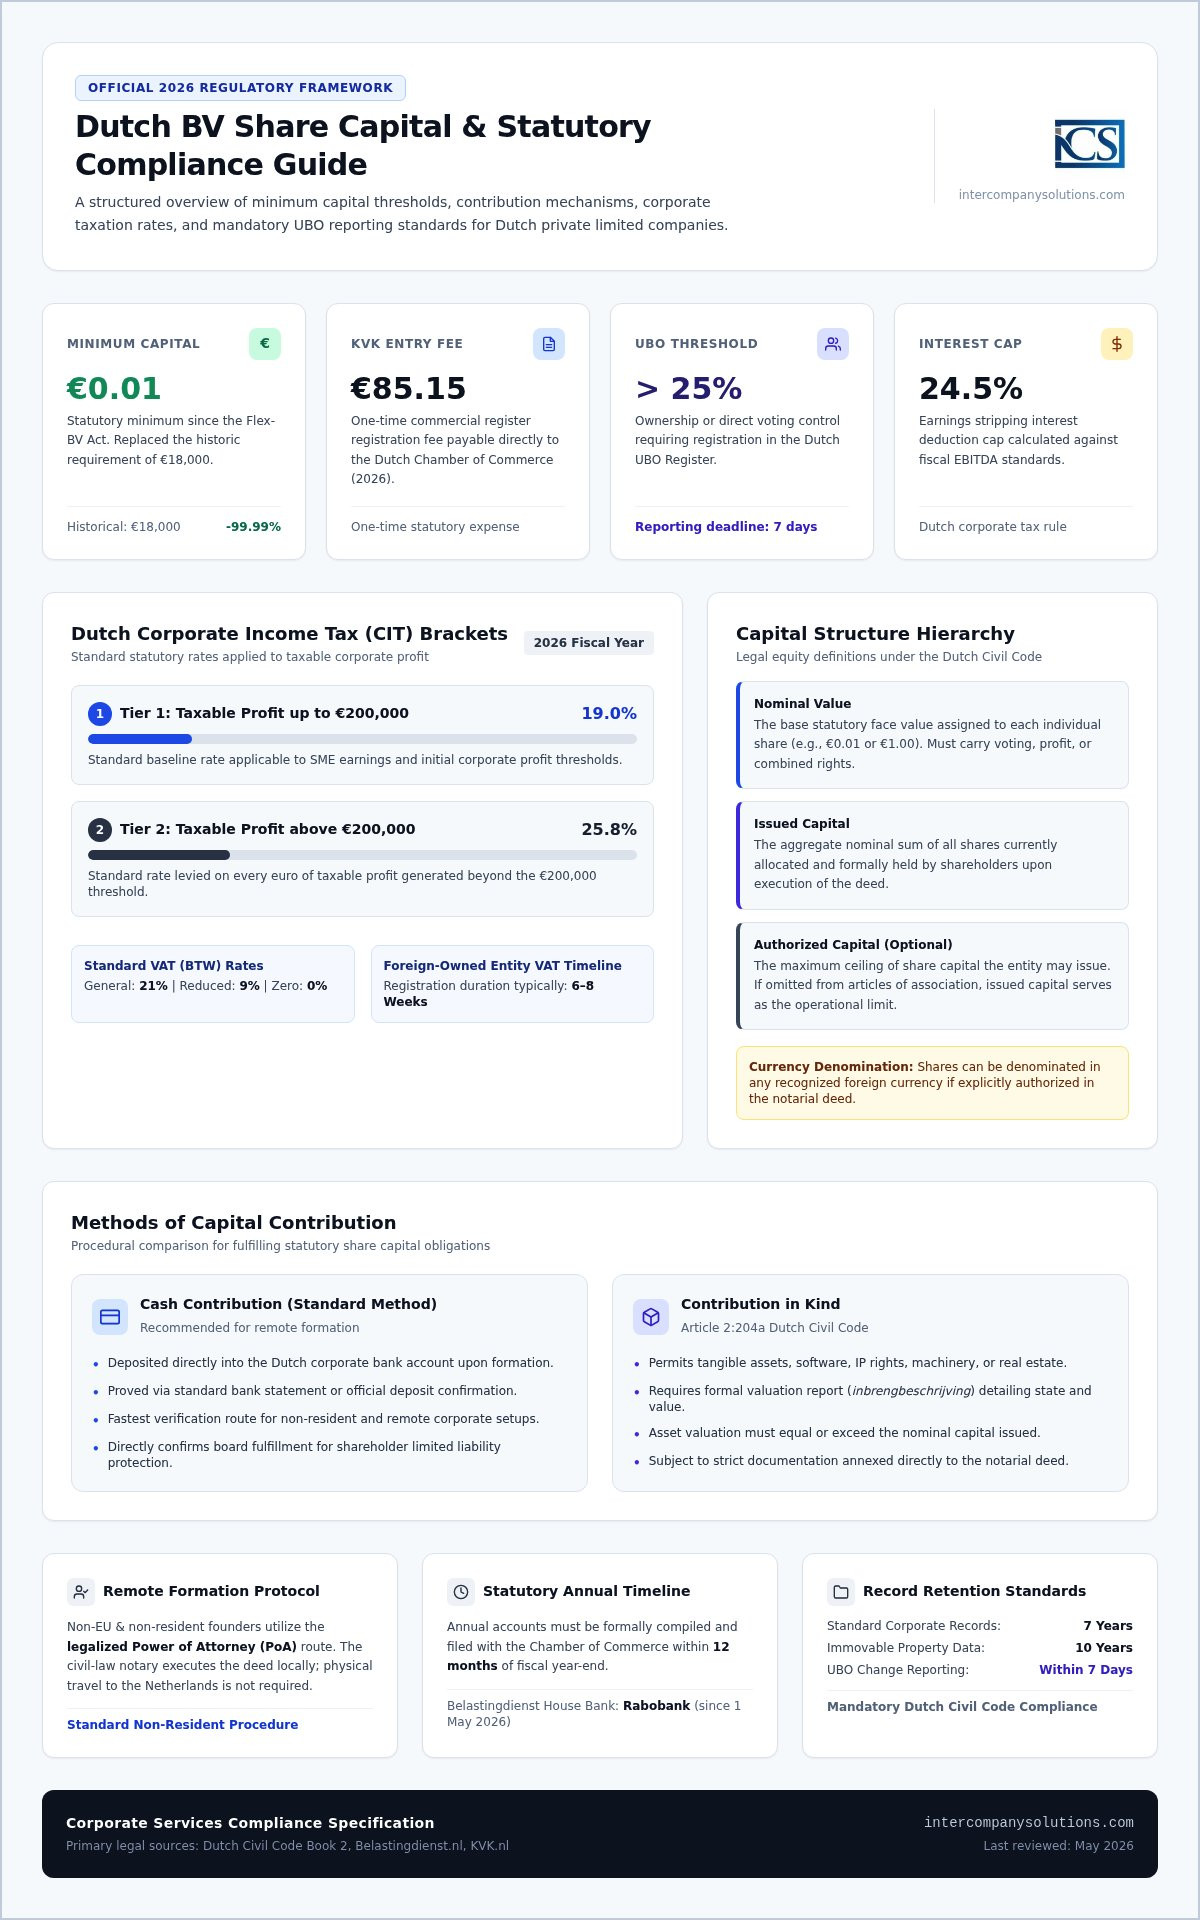
Holandsko privatno društvo sa ograničenom odgovornošću (Dutch BV) posluje u okviru fleksibilnog režima kapitala. Od stupanja na snagu Zakona o Flex-BV 1. oktobra 2012. godine, nekadašnji zahtev od 18.000 EUR zamenjen je simboličnim minimumom. Važeći zahtevi za osnovni kapital za Dutch BV propisuju da se pravno lice može osnovati sa svega 0,01 EUR uplaćenog kapitala. Ova zakonodavna izmena imala je za cilj da smanji ulazne barijere za međunarodne preduzetnike i podstakne rast malih i srednjih preduzeća eliminisanjem potrebe za značajnom početnom likvidnošću.
Osnivači moraju izdati najmanje jedan udeo koji nosi pravo glasa, pravo na učešće u dobiti ili oba. Pored osnovnog kapitala, osnivači treba da uračunaju i jednokratnu taksu za KVK registraciju, koja za 2026. godinu iznosi 85,15 EUR. Ovaj pojednostavljeni pristup predstavlja osnovni deo usluga za Dutch BV osnivanje kompanije, obezbeđujući da pravna struktura pruži podršku efikasnom ulasku na evropsko tržište.
Pravilo o minimalnom kapitalu od 0,01 EUR
Iako je minimum od 0,01 EUR zakonski dovoljan, osnivači moraju doneti odluku o strukturi kapitala koja odgovara njihovim operativnim potrebama. U praksi se mnogi preduzetnici odlučuju za veći nominalni iznos, kao što je 100 EUR ili 1.000 EUR, podeljen na udele od po 1,00 EUR. Ovaj izbor često olakšava jednostavniju saradnju sa poslovnim bankama i kreditorima koji kapitalizaciju od 0,01 EUR mogu smatrati nedovoljnom za profesionalnu suštinu poslovanja. Bez obzira na odabrani iznos, kapital mora biti u celosti uplaćen na račun društva prilikom osnivanja kako bi se postupak osnivanja finalizovao.
Standardi valute i denominacije
Holandski građanski zakonik pruža značajnu fleksibilnost u pogledu denominacije kapitala. Udeli ne moraju biti izdati u evrima; mogu biti denominovani u bilo kojoj međunarodno priznatoj valuti, pod uslovom da je to izričito predviđeno statutom društva. Prilikom izbora strane valute, društvo mora voditi svoje poslovne knjige na način koji ostaje usklađen sa holandskim računovodstvenim standardima. Preduzetnici bi takođe trebalo da razlikuju sledeće pojmove:
- Nominalna vrednost: Osnovna vrednost dodeljena pojedinačnom udelu (npr. 0,01 EUR).
- Emitovani kapital: Ukupna nominalna vrednost svih udela koje trenutno drže članovi društva.
- Odobreni kapital: Maksimalni iznos udela koje društvo sme da izda u skladu sa svojim statutom.
Za Dutch BV, određivanje odobrenog kapitala nije obavezno. Ako nije naveden u osnivačkom aktu, emitovani osnovni kapital se smatra limitom, što pojednostavljuje buduće upravljanje kapitalom, osim ako osnivači ne zahtevaju posebna ograničenja.
Metode uplate kapitala i izdavanja udela
Formalno izdavanje udela vrši se putem notarskog akta koji sačinjava holandski javni beležnik. Ovaj pravni instrument služi kao temelj društva, dokumentujući način na koji su ispunjeni zahtevi za osnovni kapital za Dutch BV. Osnivači mogu birati između dva osnovna načina ispunjavanja svojih obaveza u pogledu kapitala: novčanim ulozima ili ulozima u naturi. Iako su oba načina pravno valjana, proceduralni koraci se znatno razlikuju, posebno za preduzetnike nerezidente koji procesom upravljaju na daljinu.
Novčani ulozi i bankarski zahtevi
Novčane uplate predstavljaju standardni izbor za osnivanja na daljinu zbog svoje administrativne jednostavnosti. Nakon što javni beležnik sačini akt i registruje društvo u Privrednoj komori (KVK), direktori moraju obezbediti da emitovani kapital bude uplaćen na poslovni bankovni račun. Korisno je znati da je Rabobank zvanična matična banka za holandsku poresku upravu (Belastingdienst) od 1. maja 2026. godine. Za osnivače koji koriste opciju legalizovanog punomoćja, dokazivanje uplate kapitala obično podrazumeva dostavljanje potvrde o bankarskom transferu ili izveštaja o uplati za internu evidenciju društva. Time se upravi omogućava da potvrdi da su udeli u celosti uplaćeni, što je preduslov za očuvanje statusa ograničene odgovornosti pravnog lica.
Protokoli za uloge u naturi
Osnivači koji žele da dokapitalizuju svoj Dutch BV unoseći imovinu poput opreme, softvera ili nepokretnosti, moraju pratiti posebne protokole u skladu sa članom 2:204a Holandskog građanskog zakonika. Ova metoda zahteva pisani opis imovine, poznat kao inbrengbeschrijving, koji moraju potpisati svi osnivači i direktori. Opis mora sadržati vrednost imovine i korišćene metode procene, sa datumom preseka koji nije stariji od šest meseci pre unosa uloga. Dok je za javno akcionarsko društvo (NV) za ovaj postupak neophodan izveštaj revizora, za Dutch BV to nije potrebno. Ovo pojednostavljuje postupak, mada bi ipak trebalo predvideti dodatno vreme za pripremu neophodne dokumentacije. Ukoliko niste sigurni u vezi sa procenom vaše specifične imovine, možete se obratiti specijalisti kako biste osigurali da opis imovine ispunjava javnobeležničke standarde.
Finansijske implikacije osnovnog kapitala na odgovornost i oporezivanje
Kapitalizacija društva Dutch BV određuje više od same početne likvidnosti društva; ona uspostavlja finansijsku granicu između pravnog lica i njegovih vlasnika. Iako zahtevi za osnovni kapital za Dutch BV omogućavaju polaznu tačku od 0,01 EUR, ovaj izbor utiče na percepciju stabilnosti poslovanja u očima poverilaca. Struktura kapitala koju odaberete deluje u sprezi sa holandskim poreskim pravom kako bi definisala vaše fiskalne obaveze i obim vaše lične finansijske zaštite.
Za poresku 2026. godinu, Holandija primenjuje stopu poreza na dobit preduzeća (CIT) od 19% na oporezivu dobit do 200.000 EUR. Svaka dobit koja prelazi ovaj prag oporezuje se po stopi od 25,8%. Pored ovih osnovnih stopa, holandski poreski organi primenjuju stroga ograničenja u pogledu odbitka kamata. Za 2026. godinu, neto troškovi zaduživanja ograničeni su na 24,5% poreski prilagođene EBITDA kompanije. Ovi pragovi čine preciznu alokaciju kapitala suštinskom za poresku efikasnost, naročito za entitete sa značajnim međukompanijskim finansiranjem.
Ograničenje lične odgovornosti
Dutch BV je pravno lice sa sopstvenim pravima i obavezama, odvojeno od svojih vlasnika. Članovi društva ne odgovaraju lično za obaveze društva iznad iznosa koji su uplatili za svoje udele. Ova zaštita se oslanja na princip odvojenog pravnog subjektiviteta, koji štiti vašu ličnu imovinu od korporativnih poverilaca. Ovaj štit nije apsolutan. Ukoliko direktor postupa sa krajnjom nepažnjom ili se bavi prevarnim radnjama, "korporativni veo" može biti probijen. U slučajevima dokazanog nesavesnog poslovanja, direktori se suočavaju sa ličnom odgovornošću za manjak imovine društva u stečaju. Održavanje jasne evidencije o tome da je osnovni kapital u celosti uplaćen predstavlja osnovni korak u obezbeđivanju ovog statusa ograničene odgovornosti.
Poreska razmatranja za članove društva
Način na koji strukturirate svoje udele takođe može obezbediti značajne poreske olakšice putem instituta participation exemption (izuzeće za učešće). Prema holandskom zakonu, dividende i kapitalni dobici ostvareni od zavisnog društva 100% su izuzeti od CIT-a na nivou matičnog društva, pod uslovom da matično društvo poseduje najmanje 5% udela i ispunjava specifične substance requirements. Za članove društva koji su nerezidenti, Holandija standardno naplaćuje porez po odbitku na dividende od 15%, mada se ova stopa često smanjuje ili eliminiše putem bilateralnih poreskih sporazuma. Upravljanje ovim kompleksnim pitanjima zahteva savesno vođenje evidencije. Više detalja o održavanju ovih standarda možete pronaći u našem vodiču za računovodstvo radi usklađenosti za Dutch BV. Uspostavljanje profesionalne strukture kapitala od samog početka osigurava da vaše pravno lice ostane kvalifikovano za ova izuzeća uz ispunjavanje svih standarda izveštavanja za 2026. godinu.
Zahtevi usklađenosti za alokaciju kapitala i UBO registraciju
Održavanje transparentne korporativne strukture predstavlja zakonsku obavezu koja počinje odmah nakon ispunjenja zahteva za osnovni kapital za Dutch BV. Privredna komora Holandije (KVK) nadgleda registar stvarnih vlasnika (UBO), koji je obavezan za sva društva sa ograničenom odgovornošću. Ovaj registar identifikuje fizička lica koja su krajnji vlasnici ili koja kontrolišu privredni subjekt, podržavajući evropske standarde korporativne odgovornosti i finansijske transparentnosti.
UBO registar i standardi transparentnosti
Stvarni vlasnik (UBO) se identifikuje na osnovu UBO praga od >25% akcija, glasačkih prava ili vlasničkog udela u društvu. Ovaj standard se primenjuje kako na direktno učešće, tako i na indirektno vlasništvo putem matičnih kompanija ili fondacija. Prilikom osnivanja subjekta, morate dostaviti dokumentaciju radi verifikacije identiteta ovih lica i porekla početnog kapitala. Svaka naknadna promena UBO-a prijavljena u roku od 7 dana Trgovinskom registru KVK osigurava da subjekt ostane usklađen sa holandskim zakonom. Iako su određeni lični podaci zaštićeni od šire javnosti, nadležni organi i finansijske institucije zadržavaju pristup ovim evidencijama radi obavezne provere.
Godišnje izveštavanje i očuvanje kapitala
Usklađenost nakon osnivanja zahteva savesno administrativno upravljanje kako bi se zaštitila ograničena odgovornost članova društva. Direktori moraju obezbediti da se godišnji finansijski izveštaji podnesu KVK-u u roku od 12 meseci od završetka poslovne godine, kako bi se izbegle administrativne kazne ili potencijalna odgovornost direktora u slučaju stečaja. Ovi finansijski izveštaji potvrđuju da društvo održava svoj osnovni kapital i da se pridržava obaveznih testova bilansa stanja pre bilo kakve raspodele dividendi. U pogledu upravljanja podacima, čuvanje evidencije 7 godina (10 za nepokretnosti) obavezno je za sva holandska preduzeća. Tačno vođenje evidencije je ključno za svu komunikaciju sa poreskim organima, s obzirom na to da je matična banka za Belastingdienst Rabobank od 1. maja 2026. godine.
Olakšavanje osnivanja BV na daljinu u Holandiji
Za preduzetnike nerezidente, proces ispunjavanja zahteva za osnovni kapital za Dutch BV i završetak osnivanja ne zahtevaju fizičko prisustvo u Holandiji. Većina međunarodnih osnivača bira put overenog punomoćja (POA) kako bi vodili proces osnivanja iz svoje matične zemlje. Ovaj metod omogućava holandskom javnom beležniku da potpiše osnivački akt u ime osnivača, obično završavajući celokupnu registraciju u roku od 3 do 5 radnih dana. Intercompany Solutions je specijalizovan za podršku pri osnivanju Dutch BV, vodeći preduzetnike kroz svaki zakonski korak kako bi se osigurala usklađenost sa pravnim standardima za 2026. godinu.
Postupak preko overenog punomoćja
POA postupak započinje pripremom nacrta osnivačkog akta i dokumenta punomoćja od strane beležnika ili agenta za osnivanje. Ovaj dokument morate potpisati u prisustvu lokalnog javnog beležnika ili nadležnog organa u vašoj zemlji prebivališta. U zavisnosti od vaše jurisdikcije, potpisani dokument često zahteva apostil ili legalizaciju od strane holandske ambasade kako bi ga priznao holandski javni beležnik. Moraćete da dostavite visokokvalitetna identifikaciona dokumenta, kao što je važeći pasoš, koje beležnik koristi za proveru vašeg identiteta i ispunjavanje zahteva za sprečavanje pranja novca. Agent za osnivanje zatim koordinira sa Holandskom privrednom komorom radi dobijanja matičnog broja kompanije nakon što se akt potpiše. Ovaj put na daljinu je standard za osnivače izvan EU, s obzirom na to da osnivanje putem digitalne video veze trenutno nije podrazumevana opcija za prijave nerezidenata.
Administrativni koraci nakon osnivanja
Nakon završetka KVK registracije, fokus se prebacuje na operativnu spremnost. Ako vaš BV namerava da se bavi međunarodnom trgovinom, morate podneti zahtev za PDV broj i EORI broj. Za subjekte u stranom vlasništvu, Belastingdienst obično procesuira prijave za PDV u roku od 6 do 8 nedelja nakon podnošenja traženog upitnika. Ako planirate da zaposlite radnike, moraćete da uspostavite lokalni sistem obračuna zarada koji je usklađen sa holandskim zakonima o radu i porezima. Ova faza je ključna za usklađivanje vaše korporativne strukture sa dugoročnim komercijalnim ciljevima. Više detalja o ovim početnim fazama možete pronaći u našem vodiču o pokretanju poslovanja u Holandiji. Ovi koraci osiguravaju da vaša kompanija ne bude samo pravno registrovana, već i potpuno opremljena za poslovanje širom EU uz održavanje zahteva za osnovni kapital za Dutch BV i standarda usklađenosti.
Poslednji put pregledano: septembar 2026.
Strateška implementacija vaše holandske korporativne strukture
Osnivanje kompanije u Holandiji zahteva precizno razumevanje trenutnog pravnog okvira. Pravilo o minimalnom kapitalu od 0,01 EUR pruža značajnu fleksibilnost, ali to morate uskladiti sa strogom UBO registracijom i standardima godišnjeg izveštavanja kako biste očuvali status ograničene odgovornosti. Korišćenje puta overenog punomoćja omogućava vam da efikasno upravljate ovim zakonskim zahtevima bez potrebe za međunarodnim putovanjem.
Intercompany Solutions je pružio podršku za više od 2.000 osnivača širom sveta, specijalizujući se za kompletno upravljanje zahtevima za osnovni kapital za Dutch BV i korporativnom usklađenošću. Naša stručnost u holandskom poreskom pravu i administrativnim procedurama omogućava pojednostavljen rok osnivanja od 3 do 5 radnih dana. Osiguravamo da vaš subjekt ispunjava sve standarde za 2026. godinu, od početne registracije do dugoročnog poštovanja poreskih propisa, pružajući stabilnu osnovu za vaše evropske operacije.
Radujemo se što ćemo vam olakšati ulazak na holandsko tržište uz preciznost i pouzdanost kakve vaši profesionalni interesi zaslužuju.
Poslednji put pregledano: septembar 2026.
Često postavljana pitanja
Koliki je apsolutni minimalni osnovni kapital za Dutch BV?
Apsolutni minimalni osnovni kapital za Dutch BV iznosi 0,01 €. Ovaj nominalni zahtev uveden je Zakonom o Flex-BV kako bi se preduzetnicima pojednostavio postupak osnivanja. Iako možete izabrati veći iznos radi poboljšanja profesionalnog ugleda kod banaka, zakon nalaže samo ovaj simbolični cent. Sve izdate akcije moraju biti u celosti uplaćene tokom faze osnivanja kako bi se ispunili zakonski zahtevi za osnovni kapital za Dutch BV.
Mogu li uplatiti osnovni kapital u valuti koja nije evro?
Da, osnovni kapital možete denominovati i uplatiti u bilo kojoj međunarodno priznatoj valuti. Ova fleksibilnost je dozvoljena prema Građanskom zakoniku Holandije, pod uslovom da je data valuta izričito navedena u javnobeležničkom osnivačkom aktu društva. Izbor strane valute može biti pogodan za međunarodnu trgovinu, iako društvo i dalje mora voditi svoje finansijske evidencije na način koji je u skladu sa holandskim računovodstvenim standardima i standardima izveštavanja.
Da li moram da putujem u Holandiju radi registracije osnovnog kapitala?
Ne morate da putujete u Holandiju radi registracije osnovnog kapitala niti radi osnivanja kompanije. Većina osnivača nerezidenata koristi put overenog punomoćja. U ovom postupku potpisujete neophodna dokumenta u svojoj matičnoj zemlji i overavate ih kod lokalnog javnog beležnika ili u ambasadi. Holandski javni beležnik zatim potpisuje osnivački akt na daljinu, obično završavajući registraciju u roku od 3 do 5 radnih dana.
Kolike su KVK naknade za registraciju novog BV-a u 2026. godini?
Standardna jednokratna naknada za registraciju novog subjekta u holandskom Trgovinskom registru iznosi 85,15 € za 2026. godinu. Ova naknada se plaća direktno Privrednoj komori (KVK) tokom procesa osnivanja. To je obavezan administrativni trošak koji se primenjuje na sve nove BV subjekte, bez obzira na to da li su osnivači rezidenti ili nerezidenti. Ovaj iznos je odvojen od bilo kojih profesionalnih honorara povezanih sa javnobeležničkim uslugama ili pomoći pri osnivanju kompanije.
Kako se definiše stvarni vlasnik (UBO) za potrebe vlasništva nad udelima?
Stvarni vlasnik (UBO) se definiše kao svako fizičko lice koje ima direktan ili indirektan udeo veći od 25% u društvu. To uključuje lica koja poseduju više od 25% akcija, glasačkih prava ili vlasničkog interesa. Svi BV subjekti moraju registrovati svoje UBO-e u KVK registru. Sve promene ovog statusa ili vlasničke strukture moraju se prijaviti Privrednoj komori u roku od 7 kalendarskih dana radi obezbeđivanja kontinuirane usklađenosti.
Da li postoji porez na kapital prilikom izdavanja akcija u Holandiji?
U Holandiji ne postoji porez na kapital prilikom izdavanja akcija. Holandski porez na kapital, poznat i kao kapitaalsbelasting, zvanično je ukinut 1. januara 2006. godine. To znači da unošenje sredstava ili imovine radi ispunjavanja zahteva za osnovni kapital za Dutch BV ne povlači poseban porez na emisiju. Ova politika ostaje značajna prednost za preduzetnike koji žele da dokapitalizuju svoje društvo većim iznosima bez stvaranja dodatnih poreskih obaveza tokom faze osnivanja.
Koliko dugo moram čuvati evidenciju koja se odnosi na osnovni kapital kompanije?
Sve poslovne administrativne i računovodstvene evidencije morate čuvati najmanje 7 godina. Ova zakonska obaveza odnosi se na dokumentaciju vezanu za alokaciju kapitala, izdavanje akcija i opšte finansijske transakcije. Ako vaše društvo ima udele u nepokretnostima, period čuvanja te specifične dokumentacije produžava se na 10 godina. Vođenje ovih evidencija je od suštinskog značaja za usklađenost sa Belastingdienst, koji od 1. maja 2026. godine koristi Rabobank kao svoju transakcionu banku.
Izvori
- KVK - Registracija u holandski poslovni registar
- Business.gov.nl - Društvo sa ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Holandski građanski zakonik, pravna lica)
- Rijksoverheid - Preduzetništvo
- Belastingdienst - Stope poreza na dobit preduzeća
- ICS Payroll - Holandske usluge obračuna zarada
- Belastingdienst - Porezi na zarade (loonheffingen)
- UWV - Obaveze poslodavca
- SVB - Socijalno osiguranje u Holandiji
- Belastingdienst - PDV (BTW) za preduzetnike
- Evropska komisija - Pravila i stope PDV-a
- De Nederlandsche Bank - Nadzor
- AFM - Licence i registri
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandija
- ICLG - Zakoni i propisi o korporativnom upravljanju, Holandija
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |