


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-02 · Last reviewed 2026-10-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Holding struktura Dutch BV ne čini poslovanje automatski bezbednijim ili poreski efikasnijim. Ona najbolje funkcioniše kada se vlasništvo, poslovne aktivnosti i imovina namenski dodele, sa jasnom svrhom za svako društvo.
U tipičnom aranžmanu, holding BV poseduje udele u jednom ili više operativnih BV-a, dok operativni BV obavlja svakodnevne komercijalne aktivnosti. Ova razlika može uticati na to gde se zadržava dobit i koje društvo zaključuje operativne ugovore, ali takođe stvara i dodatne računovodstvene i izveštajne obaveze.
Ovaj članak objašnjava kako su ova dva BV-a povezana, šta ova struktura može ponuditi, a šta ne može garantovati. Obuhvata razdvajanje imovine i izuzeće za učešća (participation exemption), kao i odluke o osnivanju, oporezivanju i izveštavanju koje treba uzeti u obzir. Cilj je da vam pomogne da procenite da li holding struktura služi vašem poslovanju, umesto da dodajete entitete bez jasne svrhe.
Ključni zaključci
- Holding struktura Dutch BV odvaja vlasništvo nad udelima od svakodnevnih poslovnih aktivnosti, ali holding BV predstavlja ulogu, a ne zasebnu pravnu formu.
- Definišite ko poseduje udele, ko obavlja svaku aktivnost i ko drži ključnu imovinu pre nego što odlučite koji BV treba da obavlja koju ulogu.
- Uporedite potencijalno razdvajanje rizika i fleksibilnost rasta sa dodatnom administracijom, troškovima i obavezama upravljanja koje nosi posedovanje više BV-a.
- Zasebni BV-ovi ne garantuju zaštitu od odštetnih zahteva, nesolventnosti ili odgovornosti direktora.
- Planirajte usklađenost za svaki BV, uključujući UBO prag >25%; promene UBO-a se prijavljuju u roku od 7 dana.
Sadržaj
- Šta je holding struktura Dutch BV?
- Kako holandske holding strukture funkcionišu u praksi?
- Prednosti i ograničenja holandskog holding BV-a: Šta struktura ne garantuje
- Kako proceniti da li holandska holding struktura odgovara vašim planovima
- Usklađenost holandskog holding BV-a i praktični sledeći koraci
Šta je holding struktura Dutch BV?
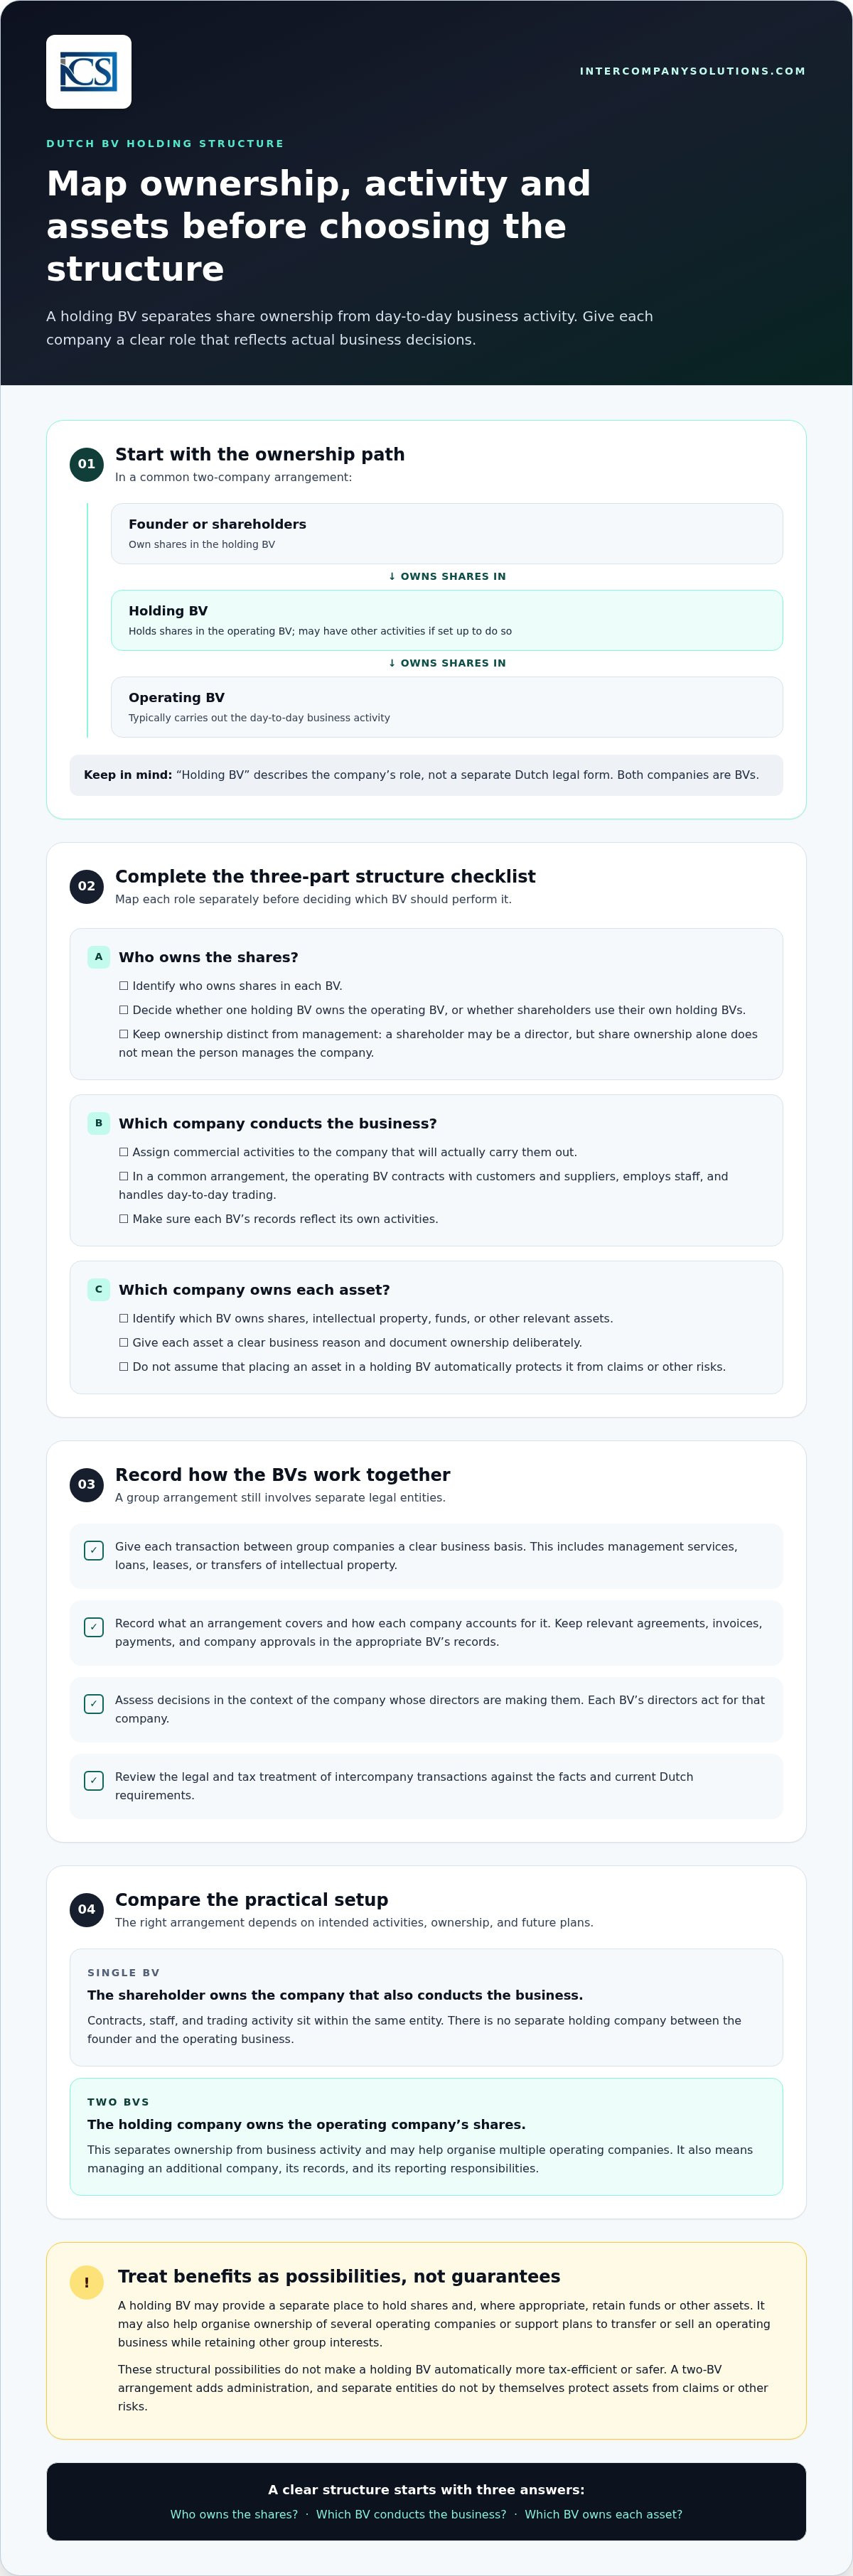
Holding struktura Dutch BV se obično sastoji od holding BV-a koji poseduje udele u operativnom BV-u, dok operativni BV obavlja poslovne aktivnosti. „Holding BV” opisuje ulogu društva, a ne zasebnu holandsku pravnu formu. Oba entiteta su BV-ovi, odnosno društva sa ograničenom odgovornošću. Vodič Holandske privredne komore za osnivanje BV-a objašnjava pravnu formu koja se koristi za svako društvo u ovom aranžmanu.
Uobičajena postavka ima dva BV-a, ali odgovarajući vlasnički aranžman zavisi od planova osnivača. Holding može posedovati udele u više od jednog operativnog društva, ili nekoliko udeličara može držati svoje udele preko sopstvenog holding BV-a. Počnite tako što ćete razlikovati ko poseduje udele od toga koje društvo obavlja posao.
Osnovno vlasništvo: Osnivač ili udeličari → Holding BV → Operativni BV
U kakvom su odnosu holding BV i operativni BV?
Holding BV je udeličar u operativnom BV-u. Osnivač poseduje udele u holding BV-u, samostalno ili sa drugim udeličarima. U uobičajenom aranžmanu, operativni BV sklapa ugovore sa klijentima i dobavljačima, zapošljava osoblje i upravlja svakodnevnom trgovinom. Uloga holding BV-a je vlasništvo, mada može obavljati i zasebne aktivnosti ako je tako postavljen.
Vlasništvo i upravljanje su različite uloge. Osnivač može biti udeličar, direktor ili i jedno i drugo, ali to što je neko udeličar ne znači samo po sebi da ta osoba upravlja društvom. Svaki BV je zaseban pravni entitet, tako da njegovi direktori postupaju u ime tog društva i njegova evidencija treba da odražava sopstvene aktivnosti.
Po čemu se razlikuje postavka sa jednim BV-om?
Sa jednim BV-om, udeličar poseduje udele u društvu koje istovremeno obavlja i poslovanje. Ugovori, zaposleni i trgovinske aktivnosti nalaze se unutar tog istog entiteta. Ne postoji zasebno holding društvo između osnivača i operativnog poslovanja.
Sa dva BV-a, holding društvo poseduje udele u operativnom društvu, stvarajući zasebne entitete za vlasništvo i poslovnu aktivnost. Ovo može podržati promišljeniji plan vlasništva, ali takođe znači upravljanje dodatnim društvom i njegovom evidencijom. Holding struktura nije neophodna za svakog osnivača; odluka zavisi od predviđenih aktivnosti, vlasništva i budućih planova.
Kako holandske holding strukture funkcionišu u praksi?
Definišite tri stvari odvojeno: ko poseduje udele, koje društvo vodi poslovanje i koje društvo poseduje koju imovinu. Ove uloge mogu biti u različitim BV-ovima, ali aranžman treba da odražava stvarne poslovne odluke i da bude jasno evidentiran. Svaki BV je zaseban pravni entitet prema Holandskom građanskom zakoniku, koji pravno lice tretira jednako kao fizičko lice u pogledu imovinskih i pravnih odnosa Holandski građanski zakonik, Knjiga 2, Član 5.
Gde se nalaze udeli, poslovne aktivnosti i imovina?
Uzmite u obzir hipotetičko softversko poslovanje. Njegov osnivač poseduje udele u holding BV-u, a taj holding BV poseduje udele u operativnom BV-u. Operativni BV prodaje pretplate, potpisuje ugovore sa klijentima i zapošljava razvojni tim. Holding BV poseduje udele i takođe može držati određenu imovinu, kao što su intelektualna svojina ili akumulirana sredstva, gde postoji jasan poslovni razlog.
Ovaj primer je ilustrativan i ne predstavlja pravni niti poreski savet. Donosite odluke i dokumentujte vlasništvo nad imovinom promišljeno. Postavljanje imovine u holding BV ne štiti je automatski od potraživanja ili drugih rizika. Pravni i finansijski položaj zavisi od činjenica, uključujući način na koji je imovina preneta i kako se svakim društvom upravlja.
Kako povezani BV-ovi treba da dokumentuju svoj odnos?
Transakcije između društava u okviru grupe treba da imaju jasnu poslovnu osnovu, a ne da se tretiraju kao neformalna kretanja novca ili imovine. Ako jedan BV pruža usluge upravljanja, pozajmljuje sredstva, daje imovinu u zakup ili prenosi intelektualnu svojinu na drugi, evidentirajte šta aranžman obuhvata i kako ga svako društvo knjiži. Holandski zakon o porezu na dobit preduzeća sadrži pravila za transakcije između povezanih lica; primenjivi tretman zavisi od činjenica Dutch Corporate Income Tax Act.
Vodite odvojene računovodstvene evidencije za svaki BV. Evidentirajte relevantne ugovore, fakture, plaćanja i odobrenja organa društva u evidencijama odgovarajućeg entiteta. Pre nego što nastavite sa transakcijom unutar grupe, proverite njen pravni i poreski tretman u odnosu na važeće holandske zahteve. Prenos između povezanih društava i dalje predstavlja transakciju između zasebnih pravnih lica.
Direktori treba da procenjuju odluke u kontekstu društva kojim upravljaju. Član 9, Knjiga 2 Građanskog zakonika Holandije uređuje odgovornosti direktora prema pravnom licu kojim upravljaju (Dutch Civil Code, Book 2). Jasne evidencije pomažu da se dokaže zašto je odluka doneta i koje društvo je stupilo u aranžman.
Za predloženu strukturu grupe, rana analiza vlasničke strukture, delatnosti i planiranih prenosa imovine može identifikovati pitanja koja treba rešiti pre pripreme dokumenata. Možete razgovarati o svojoj Dutch BV strukturi u svetlu svojih planova.
Prednosti i ograničenja Dutch Holding BV-a: šta ova struktura ne garantuje
Holding BV može pružiti zasebno mesto za držanje udela i, gde je to prikladno, zadržavanje novčanih sredstava ili druge imovine. Takođe može olakšati organizaciju vlasništva nad više operativnih društava. To su strukturne mogućnosti, a ne automatske finansijske ili poreske pogodnosti. Procenite strukturu u odnosu na dodatnu administraciju i vaše stvarne planove.
Kada holding BV može biti koristan?
Holding aranžman vredi razmotriti ako planirate da:
- Reinvestirate dobit u drugu poslovnu delatnost ili zadržite sredstva unutar grupe društava.
- Posedujete više operativnih društava preko jednog matičnog društva.
- Se pripremite za potencijalni prenos ili prodaju operativnog poslovanja uz zadržavanje drugih interesa unutar grupe.
Ovi scenariji ne znače nužno da je holding pravi izbor. Dobit zadržana u društvu i dalje podleže važećim pravnim i poreskim propisima, a prenos novca ili imovine između BV-ova zahteva odgovarajući tretman i dokumentaciju. Poreski ishod zavisi od uključenih društava, vlasništva i transakcija.
Holandsko izuzeće učešća može sprečiti da se kvalifikovane dividende ili dobici od zavisnog društva ponovo oporezuju kao dobit preduzeća na nivou holdinga. Ono podleže uslovima i ne čini celokupnu dobit grupe neoporezivom. Pregledajte smernice koje izdaje Belastingdienst o izuzeću učešća u odnosu na konkretan vlasnički udeo i okolnosti.
Koji su kompromisi i uobičajene zablude?
Dva BV-a znače dva entiteta za administraciju. Svakom su potrebne sopstvene evidencije, računovodstvo, upravljanje i važeće prijave. Uporedite dodatni rad i profesionalnu administraciju sa svrhom razdvajanja vlasništva od operativnog poslovanja.
| Jedan BV | Holding i operativni BV-ovi |
|---|---|
| Vlasništvo i poslovna delatnost nalaze se u jednom entitetu. | Jedan BV poseduje udele; drugi vodi operativno poslovanje. |
| Manje entiteta za administraciju. | Zasebna administracija i upravljanje su neophodni za svaki BV. |
| Nema zasebnog društva za držanje imovine grupe ili udela. | Imovina se može držati odvojeno tamo gde je to pravno i komercijalno opravdano. |
Razdvajanje nije garancija protiv potraživanja, nesolventnosti ili odgovornosti direktora. Svaki BV je zaseban entitet, ali struktura ne otklanja svaku pravnu ili finansijsku izloženost. Niti je svakom osnivaču potrebno dva BV-a, a holding ne umanjuje automatski porez niti se automatski kvalifikuje za izuzeće učešća. Pre izbora strukture preispitajte vlasničke planove, delatnosti, rizik i tekuću administraciju.
Kako proceniti da li holandska holding struktura odgovara vašim planovima
Dodelite svakom društvu jasnu poslovnu svrhu. Dutch BV holding struktura može odgovarati određenom vlasničkom planu ili planu rasta, ali dodatni entitet takođe donosi i zasebnu administraciju. Koristite ovaj okvir pre donošenja odluke:
- Mapirajte vlasništvo. Identifikujte svakog predloženog udeličara, njihov predviđeni procenat vlasništva i ko će delovati kao direktor svakog BV-a.
- Razdvojite aktivnosti. Navedite planirane poslovne aktivnosti i odlučite koje društvo će zaključivati ugovore sa klijentima i dobavljačima i zapošljavati osoblje.
- Promišljeno rasporedite imovinu. Razmotrite gde će se nalaziti intelektualna svojina, oprema, novčana sredstva i druga imovina, i dokumentujte poslovni razlog za takav aranžman.
- Testirajte plan rasta. Razlikujte trenutne planove od mogućnosti. Da li očekujete višestruke aktivnosti, spoljne investitore, prodaju poslovanja ili reinvestiranje dobiti? Razmotrite da li ti planovi opravdavaju zasebne entitete u ovom trenutku.
- Uporedite administraciju sa svrhom. Jedan BV ima manje entiteta za administriranje. Holding i operativni BV razdvajaju vlasništvo od poslovne aktivnosti, ali svako društvo ima sopstveno upravljanje i evidencije.
Definišite strukturu pre osnivanja
Zapišite predložene udeličare, direktore, procente vlasništva, aktivnosti, ugovore, osoblje i imovinu za svaki BV. Identifikujte koje su odluke konačne, a koje predstavljaju buduće mogućnosti. Potencijalna prodaja ili novi poduhvat mogu biti važni za planiranje, ali sam špekulativni plan možda ne opravdava dodavanje još jednog društva na samom početku.
| Faktor razmatranja | Jedan BV | Holding i operativni BV |
|---|---|---|
| Vlasništvo | Udeličari poseduju operativno društvo direktno. | Holding BV poseduje udele u operativnom BV-u. |
| Poslovna aktivnost | Isti BV poseduje i vodi poslovanje. | Operativni BV vodi poslovanje; holding BV poseduje njegove udele. |
| Administracija | Evidencija i upravljanje za jedno društvo. | Zasebna evidencija i upravljanje za svaki BV. |
Planirajte način osnivanja
Za Dutch BV je neophodan javnobeležnički akt. Za osnivače van EU, standardni postupak na daljinu jeste legalizovano punomoćje: javni beležnik sačinjava akt, a osnivač ne mora da putuje. Odgovarajući proces zavisi od osnivača i predloženog udela u vlasništvu. Uputstvo institucije KVK o osnivanju BV-a pruža zvanične informacije o osnivanju.
Minimalni kapital za BV iznosi 0,01 €. To ne uklanja druge zahteve za osnivanje niti zamenjuje planiranje aktivnosti, vlasništva i upravljanja društvom. Za više konteksta o osnivanju, pogledajte ovaj vodič za osnivanje Dutch BV društva.
Usklađenost poslovanja za Dutch holding BV i praktični naredni koraci
Holding struktura uključuje zasebna društva, tako da se usklađenost poslovanja mora organizovati za svaki BV pojedinačno, a ne voditi kao da je grupa jedan entitet. Holding i operativni BV zahtevaju evidencije koje odražavaju njihove sopstvene aktivnosti, transakcije i odluke. Poreski tretman i obaveze podnošenja prijava zavise od društva i njegovih okolnosti.
Koje se tekuće obaveze primenjuju na BV društva?
Vodite zasebno knjigovodstvo i evidenciju o upravljanju za svaki BV. Svako društvo takođe mora izvršavati svoje primenjive poreske prijave i godišnje finansijske izveštaje. Planirajte sledeće odgovornosti:
| Oblast | Praktični zahtev |
|---|---|
| Knjigovodstvo | Vodite evidenciju za svaki BV koja odražava njegove sopstvene transakcije i aktivnosti. |
| Porez na dobit pravnih lica | Zasebno procenite poreski položaj i obaveze podnošenja prijava za svaki BV. |
| Godišnji finansijski izveštaji | Godišnji finansijski izveštaji se podnose KVK-u u roku od 12 meseci od završetka godine. |
| UBO podaci | UBO prag >25%; promene UBO-a se prijavljuju u roku od 7 dana. |
Porez na dobit preduzeća (CIT) iznosi 19% do 200.000 € i 25,8% iznad tog iznosa. Ove stope se primenjuju na oporezivu dobit, ali poreski položaj i obaveze svakog BV-a zavise od njegovih okolnosti. Konsultujte uputstvo institucije Belastingdienst o porezu na dobit pravnih lica za aktuelne zvanične informacije.
Uzmite u obzir UBO prag i rok za prijavu za vlasničke i kontrolne aranžmane svakog društva. KVK pruža uputstva za registraciju i promene UBO-a. Za podnošenje godišnjih finansijskih izveštaja, pogledajte uputstvo KVK-a o godišnjim finansijskim izveštajima.
Kako osnivači mogu preći sa planiranja strukture na osnivanje?
Pre pripreme osnivačkih dokumenata, precizirajte predložene udeličare i vlasništvo, predviđene aktivnosti svakog BV-a, kao i gde će se nalaziti ugovori, osoblje i imovina. Odlučite kako će društva dokumentovati međusobne transakcije i ko će voditi računovodstvene evidencije i evidencije o upravljanju za svako društvo. Ovo javnom beležniku i poreskim savetnicima pruža jasnu strukturu za pregled.
Vodite kalendar usklađenosti poslovanja za svaki BV u kojem se beleže obaveze podnošenja prijava i rokovi. Proveravajte kalendar u odnosu na važeća zvanična uputstva, naročito kada dođe do promena u vlasništvu, aktivnostima ili aranžmanima između društava unutar grupe.
Učinite strukturu promišljenom poslovnom odlukom
Holding struktura Dutch BV razdvaja vlasništvo nad udelima od poslovnih operacija, ali je korisna samo kada to razdvajanje služi jasnoj svrsi. Odlučite koje će društvo posedovati udele i imovinu, koje će voditi poslovanje i da li planovi kao što su reinvestiranje, dodatne aktivnosti ili prodaja opravdavaju dodatnu administraciju.
Imajte na umu ograničenja. Zasebni BV subjekti ne garantuju zaštitu od potraživanja ili odgovornosti direktora, a poreski tretman zavisi od uključenih društava i transakcija. Holding ne čini dobit automatski neoporezivom niti smanjuje ukupno poresko opterećenje.
Intercompany Solutions pruža podršku međunarodnim preduzetnicima pri osnivanju Dutch BV i pruža tekuću podršku u oblasti računovodstva i usklađenosti. Besplatne početne konsultacije su praktična polazna tačka za razgovor o tome kako se vaši vlasnički planovi, aktivnosti i obaveze izveštavanja međusobno uklapaju.
Razgovarajte o svojoj Dutch BV strukturi sa našim timom već danas.
Razrešite ključna pitanja pre osnivanja kako biste mogli da odaberete aranžman koji odgovara vašim planovima i jasno upravljate njegovim obavezama.
Poslednji put pregledano: oktobar 2026.
Često postavljana pitanja
Koja je razlika između holding BV i operativnog BV?
Holding BV prvenstveno poseduje udele u jednom ili više društava. Operativni BV generalno obavlja komercijalnu delatnost, kao što je ugovaranje sa klijentima, prodaja proizvoda ili usluga i zapošljavanje osoblja. Ove uloge mogu biti drugačije uređene tamo gde poslovanje za to ima razlog. Osnivač može biti udeličar, direktor ili oboje, ali vlasništvo i upravljanje su različite uloge.
Da li je holandski holding BV neophodan za svako poslovanje?
Ne. Osnivač može poslovati kroz jedan BV, sa vlasništvom i poslovnim aktivnostima u istom društvu. Holding BV može biti koristan kada vlasnički plan uključuje više operativnih društava, reinvestiranje ili potencijalnu prodaju, ali takođe donosi dodatne poslove administracije i korporativnog upravljanja. Uporedite svrhu drugog entiteta sa njegovim tekućim obavezama. Odgovarajuća struktura zavisi od okolnosti i planova osnivača.
Da li holding BV automatski štiti poslovnu imovinu?
Ne. Držanje imovine u zasebnom BV subjektu može razgraničiti vlasništvo od aktivnosti operativnog društva, ali ne garantuje zaštitu od potraživanja, nesolventnosti ili odgovornosti direktora. Pravni i finansijski efekat zavisi od činjenica, uključujući način na koji se imovina poseduje, prenosi i njome upravlja. Tretirajte svaki prenos kao transakciju između zasebnih društava, dokumentujte njegovu poslovnu osnovu i preispitajte posledice pre preduzimanja radnji.
Da li holandska holding struktura automatski smanjuje porez na dobit preduzeća?
Ne. Holding struktura ne smanjuje automatski porez niti čini dobit neoporezivom. Izuzeće učešća (participation exemption) može se primeniti na kvalifikovane dividende ili dobitke od zavisnog društva, ali ono ima uslove podobnosti. Druge poreske posledice zavise od uključenih društava, vlasništva i transakcija. Procenite konkretan aranžman prema važećim holandskim poreskim propisima pre nego što se oslonite na određeni poreski ishod. Sama struktura nije garancija poreskih olakšica.
Može li osnivač koji nije iz EU osnovati holandski holding BV na daljinu?
Da. Osnivač koji nije iz EU generalno može koristiti standardni put osnivanja na daljinu na osnovu legalizovanog punomoćja (Power of Attorney). Prema ovom postupku, notar sačinjava i overava akt, a osnivač ne mora da putuje. Za Dutch BV je neophodan notar, a proces osnivanja zavisi od predloženog vlasništva i dokumentacije. Planirajte i holding i operativni BV prilikom uspostavljanja strukture od dva društva, s obzirom na to da je svako zasebno pravno lice.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |