


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-04 · Last reviewed 2026-10-04
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Dutch BV se može koristiti za ugovorne poslove, ali sama po sebi ne utvrđuje da se kvalifikujete kao nezavisni ugovarač. To zavisi od radnog odnosa, a ne samo od pravne forme koju odaberete, kako je objašnjeno u smernicama holandske vlade o lažnom samozapošljavanju.
Ako razmatrate BV, možda je takođe upoređujete sa preduzetnikom ili drugom jednostavnijom poslovnom formom. Pravi izbor zavisi od faktora kao što su odgovornost, očekivani profit, način na koji planirate da ostvarujete prihod iz poslovanja i administracija koju ste spremni da vodite.
Ovaj vodič objašnjava kako se Dutch BV za nezavisne ugovarače može koristiti, kako se poredi sa drugim holandskim pravnim formama i koje odgovornosti nosi poslovanje preko nje. Takođe navodi pravna, poreska i praktična pitanja koja treba rešiti pre nego što donesete odluku, kako biste mogli da procenite da li BV odgovara vašoj ugovornoj delatnosti i planovima.
Ključni zaključci
- Dutch BV za nezavisne ugovarače je struktura privrednog društva, a ne dokaz statusa nezavisnog ugovarača; stvarni radni odnos ostaje merodavan.
- Održavajte ugovore, fakturisanje, pružanje usluga i evidenciju društva u skladu sa tim da je BV ugovorna strana.
- Uporedite BV sa eenmanszaak uzimajući u obzir osnivanje kod notara, administraciju i vaše poslovne okolnosti.
- Planirajte korake osnivanja i tekuće obaveze društva pre nego što odlučite da li BV odgovara vašem ugovornom poslu.
- Za osnivače koji nisu iz EU, standardni postupak osnivanja na daljinu koristi legalizovano punomoćje kako bi notar mogao da overi osnivački akt bez putovanja osnivača.
Sadržaj
Šta Dutch BV znači za nezavisnog izvođača
Dutch BV je društvo sa ograničenom odgovornošću i pravno lice koje može obavljati poslovanje u sopstveno ime, odvojeno od svog vlasnika. „Nezavisni izvođač” opisuje radni status lica u određenom odnosu, a ne oblik privrednog društva. BV je pravna struktura; status izvođača zavisi od toga kako je rad stvarno organizovan i kako se obavlja. Ova razlika je ključna kada se razmatra Dutch BV za nezavisne izvođače. Vodič holandske vlade o društvu sa ograničenom odgovornošću objašnjava pravni oblik BV-a.
Kako je BV povezan sa statusom nezavisnog izvođača
Mogu biti uključene tri uloge: BV je pravno lice, njegov vlasnik poseduje udele, a fizičko lice pruža ugovorene usluge. Jedan pojedinac može biti i vlasnik BV-a i lice koje obavlja posao, ali te uloge ostaju različite. Klijent može ugovoriti posao sa BV-om dok pojedinac pruža uslugu u njegovo ime.
Samo postojanje dokumentacije ne rešava pitanje da li je odnos zaista nezavisan. Odnos sa klijentom i radna praksa moraju se razmotriti u skladu sa važećim pravilima. Vodič holandske vlade o prividnoj samozaposlenosti objašnjava da je stvarni odnos bitan pri proceni da li neko radi nezavisno ili kao zaposleni. Samo osnivanje BV-a, samo po sebi, ne menja suštinu tog odnosa.
Na primer, konsultant može potpisati ugovor o uslugama u ime BV-a, izdati račun klijentu preko BV-a i lično realizovati projekat. Ti aranžmani treba da odražavaju način na koji je rad zaista organizovan. Ako radni odnos ukazuje na radni odnos zaposlenog, prenošenje ugovora ili faktura preko BV-a samo po sebi ne čini taj odnos nezavisnim ugovaranjem.
Kada izvođači razmatraju poslovanje preko privrednog društva
Izvođač može razmotriti BV kako njegovo poslovanje raste ili kada komercijalni aranžmani čine korporativnu strukturu praktičnijom. To takođe može pružiti formalni okvir za upravljanje ugovorima, prihodima i poslovnom administracijom odvojeno od privatnih poslova pojedinca. Ovo su razlozi za procenu strukture, a ne garancije da će ona biti odgovarajuća ili da će smanjiti porez.
Uzmimo u obzir konsultanta čiji se posao širi sa povremenih projekata na stalni portfolio angažmana sa klijentima. Pre nego što se odluči za BV, konsultant može preispitati ko će potpisivati ugovore, kako će se usluge pružati i da li se tekuća administracija društva uklapa u poslovni plan. Uporedite ta razmatranja sa jednostavnijim pravnim oblicima i potražite savet o poreskim i pravnim posledicama za konkretne okolnosti. Pravi izbor zavisi od mnogo više faktora nego od samog naziva upotrebljenog u ugovoru.
Kako Dutch BV funkcioniše pri pružanju nezavisnih usluga
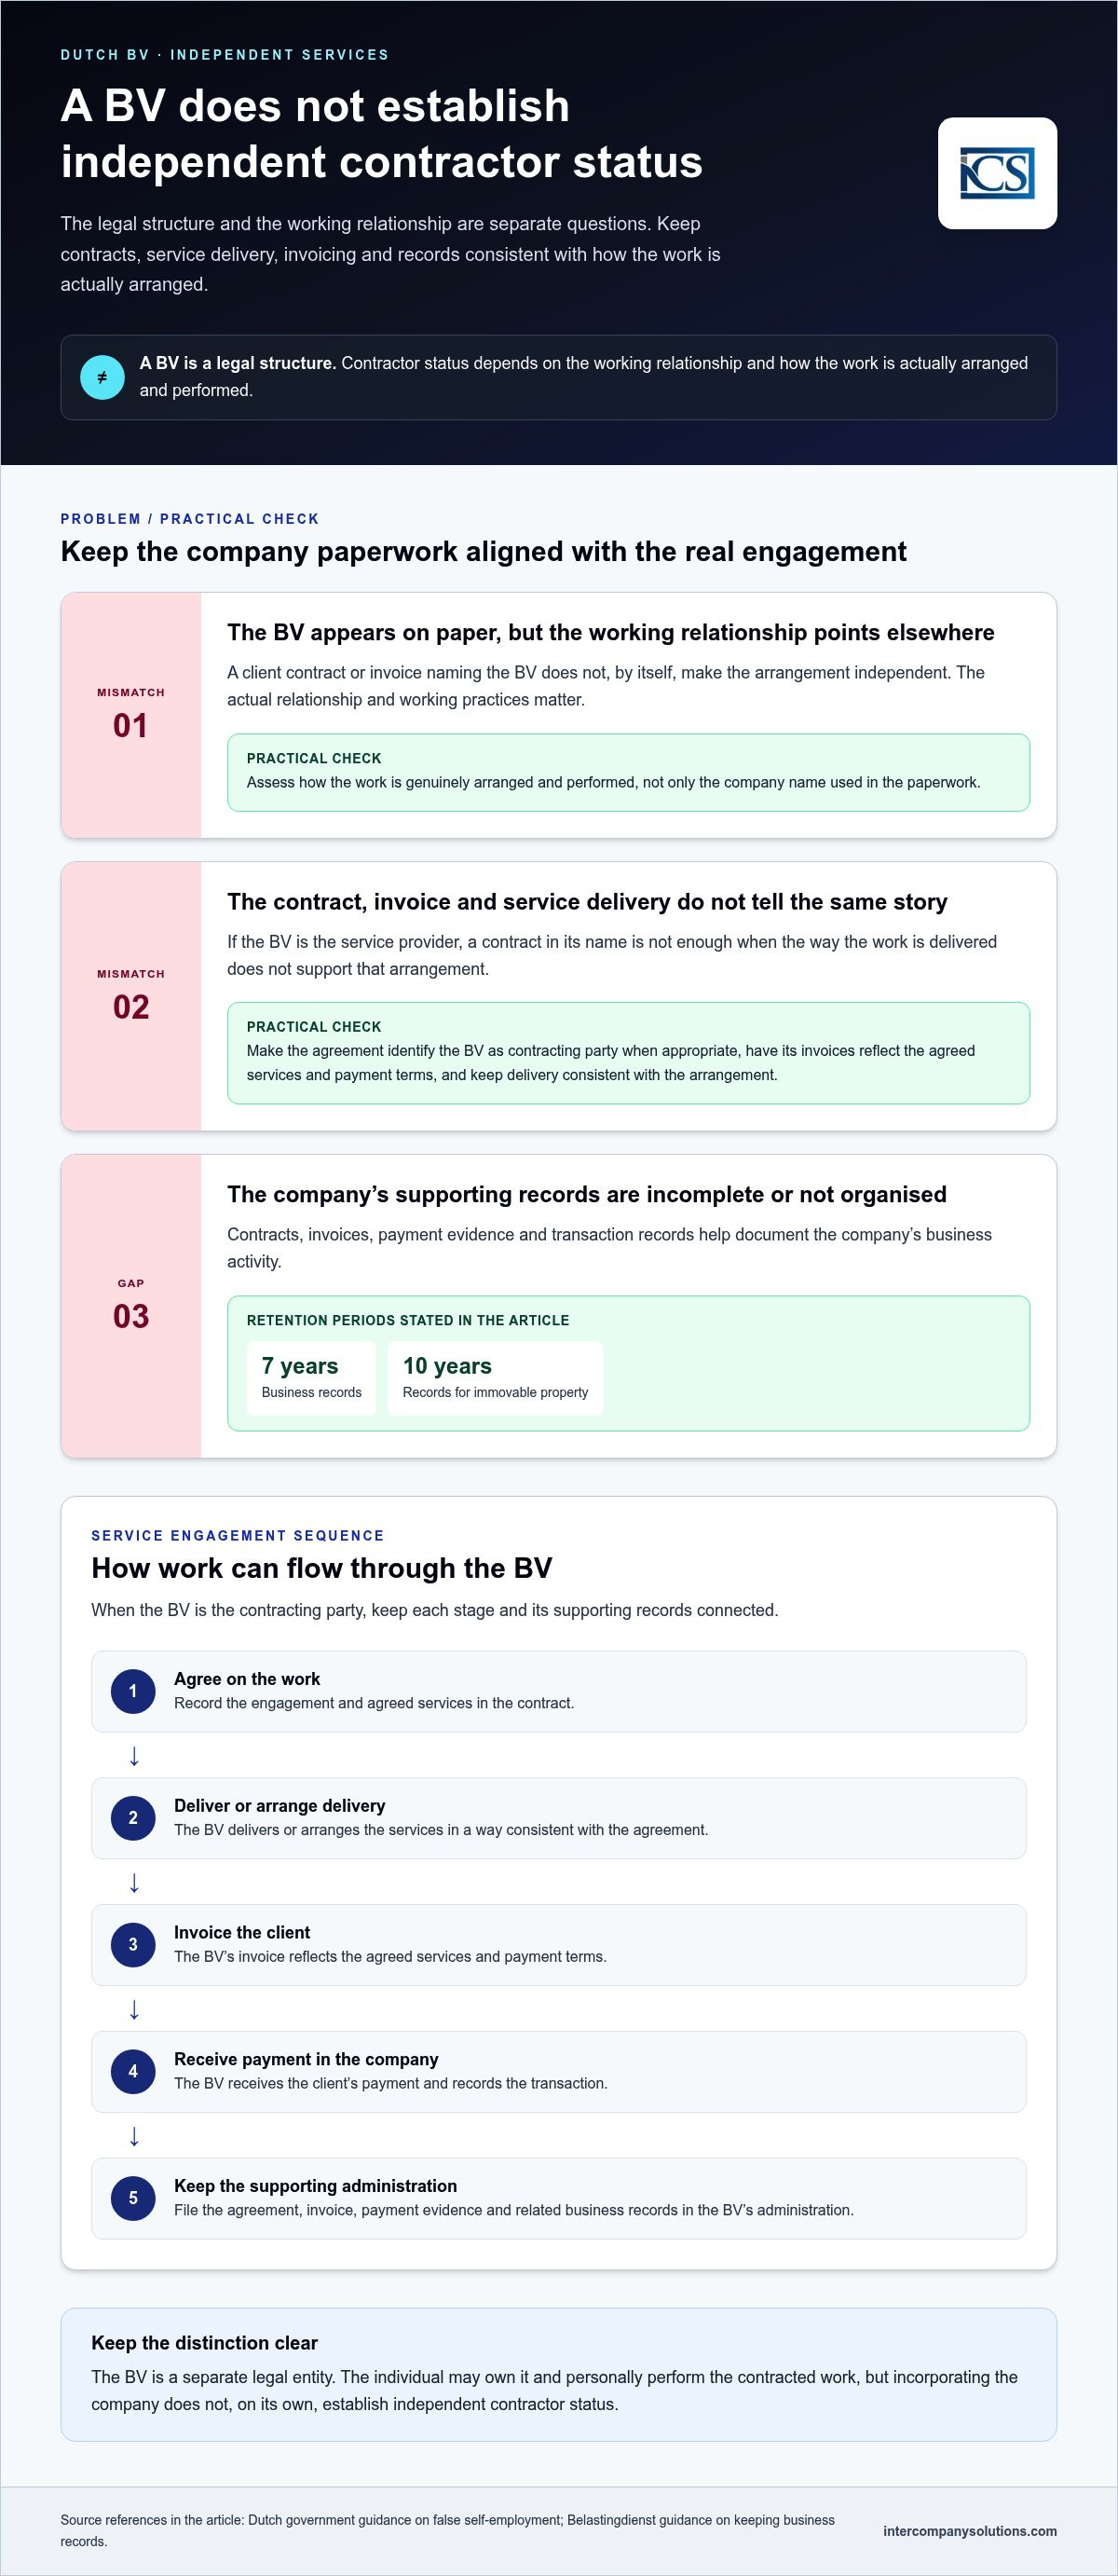
Pružanje usluga preko BV-a treba da ima jasan redosled: strane dogovaraju posao, BV pruža ili organizuje pružanje usluga, BV fakturiše klijentu, a uplata leže na račun društva. BV zatim evidentira ugovor, fakturu, uplatu i povezane poslovne transakcije u svojoj administraciji. Holandsko društvo sa ograničenom odgovornošću (BV) jeste zasebno pravno lice, ali je ugovorna strana samo kada ugovor i stvarni aranžmani podržavaju takav stav. Ovaj redosled je ključan za donošenje odluke o tome da li Dutch BV za nezavisne izvođače odgovara datom angažmanu.
Pravni oblik BV-a ne određuje da li je lice koje obavlja rad nezavisni izvođač ili zaposleni. Belastingdienst procenjuje radni odnos na osnovu činjenica i okolnosti, a ne samo na osnovu naziva u ugovoru ili prisustva privrednog društva. Njihove smernice o prividnoj samozaposlenosti objašnjavaju ovu razliku. Prema tome, osnivanje Dutch BV-a za nezavisne izvođače samo po sebi ne uspostavlja status nezavisnosti.
Ugovori, fakture i poslovna evidencija
Uskladite dokumentaciju sa radom. Ako je BV pružalac usluga, ugovor treba da ga identifikuje kao ugovornu stranu, a njegove fakture treba da odražavaju dogovorene usluge i uslove plaćanja. Način pružanja usluga takođe treba da bude u skladu sa tim aranžmanom. Ugovor koji navodi BV nije dovoljan ako stvarna radna praksa ukazuje na suprotno. Ovo usklađivanje predstavlja praktičan deo poslovanja putem Dutch BV-a za nezavisne izvođače.
Održavajte prateću evidenciju društva organizovanom, uključujući ugovore, fakture, dokaze o plaćanju i evidenciju transakcija. Pravila holandske poreske uprave nalažu da se poslovna evidencija čuva tokom važećeg perioda: evidencija se čuva 7 godina (10 godina za nepokretnosti). Pogledajte smernice koje pruža Belastingdienst o vođenju poslovne evidencije radi obima pravila o čuvanju dokumentacije.
Kako se struktura BV-a razlikuje od izvođača lično
Društvo ostvaruje poslovne prihode i izmiruje obaveze u sopstveno ime. Njegov vlasnik je zasebno lice, čak i kada taj vlasnik takođe obavlja ugovoreni rad i upravlja poslovanjem. Ova razlika je važna za ugovore, knjigovodstvo i odluke o tome kako vlasnik prima naknadu. To ne znači da je vlasnik zaštićen od svake moguće odgovornosti; pravni položaj zavisi od okolnosti.
Poreski tretman zavisi od položaja društva i okolnosti vlasnika, tako da opšti članak ne može odrediti ispravan tretman za individualnog izvođača. Pregledajte aktuelne smernice za porez na poslovanje koje pruža Belastingdienst i zatražite savet koji uzima u obzir vaše aranžmane. Za podršku u vezi sa praktičnim implikacijama osnivanja i upravljanja BV-om, možete razgovarati o svojoj situaciji sa specijalistom za holandske korporativne usluge.
Dutch BV ili preduzetnik: uporedite strukture pre donošenja odluke
Za samostalnog izvođača, glavni izbor je često između poslovanja kao fizičko lice putem forme eenmanszaak ili osnivanja BV-a kao zasebnog pravnog lica. Praktična razlika leži u strukturi koja stoji iza rada: eenmanszaak je vezan za pojedinca, dok je BV društvo sa sopstvenim pravnim identitetom i formalnostima. Nijedna opcija sama po sebi ne uspostavlja status nezavisnog izvođača.
| Faktor | Eenmanszaak | BV |
|---|---|---|
| Pravni oblik | Fizičko lice upravlja poslovanjem. | Zasebno pravno lice upravlja poslovanjem. |
| Javni beležnik | Nije potreban za uspostavljanje ovog pravnog oblika. | Potreban je za osnivanje društva. |
| Administracija | Poslovna evidencija i poreske obaveze i dalje važe. | Evidencija društva i obaveze podnošenja korporativnih izveštaja važe pored relevantnih poreskih obaveza. |
| Faktori odlučivanja za izvođača | Može odgovarati samostalnoj delatnosti gde se preferira jednostavnija struktura. | Može odgovarati planovima koji zahtevaju zasebnu korporativnu strukturu, pod uslovom da vlasnik može da upravlja njenim formalnostima. |
Ovo su strukturalne razlike, a ne univerzalna preporuka. BV može ograničiti odgovornost akcionara u određenim okolnostima, ali ta zaštita nije apsolutna. Pregledajte objašnjenja holandske vlade o BV i preduzetniku pre donošenja odluke. KVK smernice o pravnim formama takođe pomažu u definisanju izbora u skladu sa vašim poslovnim planovima i odgovornostima.
BV naspram eenmanszaak za samostalnog izvođača
Za eenmanszaak nije potreban javni beležnik; za BV jeste. BV takođe ima formalnosti na nivou društva, uključujući vođenje sopstvene administracije i podnošenje godišnjih finansijskih izveštaja Privrednoj komori. Eenmanszaak nema status posebnog pravnog lica odvojenog od svog vlasnika, dok pravna odvojenost BV-a ne uklanja svaku moguću ličnu odgovornost. Kao izvođač, uzmite u obzir ko će potpisivati ugovore sa klijentima, kako se poslovanje može razvijati i da li je dodatna administracija društva izvodljiva.
Koje druge holandske pravne forme izvođači treba da razumeju?
Ako planirate da radite sa drugima, uporedite i oblike ortakluka. VOF je opšte ortačko društvo, CV pravi razliku između upravljačkih partnera i partnera sa ograničenom odgovornošću, a maatschap obično koriste profesionalci koji rade zajedno. Za eenmanszaak, VOF, CV i maatschap nije potreban javni beležnik; za BV jeste. Odgovarajući oblik zavisi od toga kako učesnici nameravaju da sarađuju i raspodele odgovornosti.
Ukratko, eenmanszaak direktno povezuje poslovanje sa pojedincem, dok ga BV smešta u zasebnu strukturu društva sa dodatnim formalnostima. Pravi izbor zavisi od vaših ugovora, poslovnih planova i kapaciteta za tekuću administraciju, a ne od obećanja poreskih ušteda ili automatske zaštite.
Šta izvođač mora planirati pre i nakon osnivanja BV-a
Planirajte osnivanje i tekuću administraciju kao jedan proces. Za BV je potreban javnobeležnički akt, a registracija je samo početna tačka. Pre nego što nastavite, odlučite da li BV odgovara vašim ugovornim aranžmanima, identifikujte predloženo društvo i njegova ključna lica, i razmotrite kako će se upravljati ugovorima, fakturisanjem, poreskim obavezama i vođenjem evidencije.
Priprema i osnivanje na daljinu za međunarodne izvođače
- Definišite podatke o društvu. Pripremite potrebne informacije o društvu, njegovim delatnostima i uključenim licima. Javni beležnik koristi relevantne podatke za pripremu osnivačkog akta.
- Organizujte osnivanje. Javni beležnik mora sačiniti akt o osnivanju BV-a. Minimalni kapital za BV je 0,01 €. To se razlikuje od KVK naknade za registraciju: KVK naknada za registraciju iznosi 85,15 € (2026, jednokratno). Pogledajte smernice holandske vlade o BV-u i KVK informacije o naknadama.
- Planirajte proces na daljinu ako ste osnivač van EU. Standardni postupak na daljinu podrazumeva legalizovano punomoćje. Javni beležnik overava akt, tako da osnivač ne putuje u Holandiju radi tog koraka. Pročitajte vodič za osnivanje Dutch BV na daljinu radi pregleda procesa.
- Završite registraciju i poresko podešavanje. Nakon osnivanja, osigurajte da registracija društva i relevantna poreska pitanja budu rešeni. Da li se primenjuje registracija za PDV zavisi od delatnosti i okolnosti poslovanja.
Redovna administracija koju ugovarač treba da predvidi
Kada BV započne poslovanje, održavajte transakcije društva i prateću dokumentaciju organizovanim. Vodite evidenciju o ugovorima, fakturama, uplatama, troškovima i drugim poslovnim aktivnostima. Evidencija se čuva 7 godina (10 za nepokretnosti). Belastingdienst objašnjava zahteve za čuvanje evidencije.
Gde se primenjuje registracija za PDV, primenite ispravan poreski tretman PDV-a za datu uslugu i transakciju. Standardne stope su 21%/9%/0%, pri čemu primenjiva stopa zavisi od robe ili usluga i okolnosti. Za pravna lica u stranom vlasništvu, registracija za PDV obično traje 6-8 nedelja. Pogledajte uputstva Belastingdienst-a o PDV-u za pravila relevantna za vašu situaciju.
BV takođe mora pripremiti i podneti godišnje finansijske izveštaje. Godišnji finansijski izveštaji se podnose KVK-u u roku od 12 meseci od završetka poslovne godine. Takođe održavajte podatke o vlasništvu ažurnim: UBO prag >25%; promene UBO-a se prijavljuju u roku od 7 dana. Pogledajte smernice KVK-a o UBO-u za primenjive zahteve registracije.
Uspostavite računovodstveni proces koji omogućava društvu da ispunjava svoje poreske obaveze i obaveze podnošenja izveštaja tokom cele godine, umesto prikupljanja dokumentacije samo na kraju godine.
Donošenje odluke o Dutch BV i preduzimanje sledećeg koraka
BV može odgovarati ugovaraču čiji poslovni planovi i komercijalni aranžmani zahtevaju zasebnu strukturu privrednog društva, pod uslovom da je spreman da upravlja formalnostima koje ona nosi. To nije automatski pravi izbor. Uporedite strukturu sa vašim stvarnim odnosima sa klijentima, načinom na koji pružate usluge i nivoom administracije koji vaše poslovanje može da održi.
Praktična kontrolna lista za donošenje odluke za nezavisne ugovarače
Pre donošenja odluke, prođite kroz ove tačke:
- Poslovni planovi: Da li zasebna struktura privrednog društva podržava vaše očekivane aktivnosti i razvoj?
- Komercijalni aranžmani: Da li vaši ugovori i radna praksa odražavaju BV kao pružaoca usluga, tamo gde je to predviđeni aranžman?
- Tekuća administracija: Možete li da vodite evidenciju društva i ispunjavate redovne obaveze podnošenja izveštaja i poreske obaveze?
- Potreba za savetovanjem: Da li ste razmotrili izbor pravne forme odvojeno od poreskog tretmana i procene vašeg statusa ugovarača?
Ovo su povezane, ali različite odluke. BV ne određuje da li je radni odnos nezavisan ili predstavlja zaposlenje. Uputstvo holandske vlade o lažnom samozapošljavanju objašnjava zašto je stvarni radni odnos važan. Za poređenje pravnih formi, pogledajte smernice KVK-a o izboru poslovne strukture. Proverite važeća pravila kod nadležnih holandskih organa i potražite poreski ili pravni savet za pitanja koja zavise od vaših okolnosti.
Kako preći sa odluke na osnivanje
Ako vaša procena ukazuje na BV, sledeći korak je priprema podataka o društvu i postupak osnivanja, uključujući javnobeležnički akt i registraciju. Međunarodni osnivači bi takođe trebalo da isplaniraju sve dodatne korake koji se odnose na njihove okolnosti. Odluka je utemeljenija kada pre nastavka razumete i formalnosti osnivanja i tekuću administraciju.
Intercompany Solutions pruža podršku međunarodnim preduzetnicima pri osnivanju Dutch BV. Vodič za pokretanje poslovanja u Holandiji pruža dalji kontekst o širem procesu osnivanja.
Zakažite besplatne početne konsultacije kako biste razgovarali o osnivanju Dutch BV za vašu ugovaračku delatnost.
Poslednji put pregledano: oktobar 2026.
Donesite promišljenu odluku i isplanirajte svoje sledeće korake
Dutch BV za nezavisne ugovarače predstavlja strukturu privrednog društva, a ne utvrđivanje statusa ugovarača. Vaši stvarni odnosi sa klijentima i radna praksa i dalje su važni. Pre nego što se odlučite za BV, uporedite ga sa eenmanszaak, razmotrite da li struktura privrednog društva odgovara vašim ugovorima i poslovnim planovima i procenite da li možete da upravljate njegovom tekućom administracijom.
BV podrazumeva formalnosti prilikom osnivanja i stalne odgovornosti nakon registracije. Potencijalne prednosti poslovanja preko zasebnog pravnog lica treba odmeriti u odnosu na te obaveze, pri čemu pitanja poreza i statusa ugovarača treba procenjivati odvojeno. Proverite važeća uputstva holandskih državnih organa i potražite savet na osnovu svojih okolnosti pre nego što nastavite.
Intercompany Solutions podržava međunarodne preduzetnike pri osnivanju Dutch BV, uključujući podršku za osnivanje na daljinu. Besplatne početne konsultacije mogu vam pomoći da razmotrite postupak osnivanja i praktična razmatranja u vezi sa vašim planovima.
Uz odgovarajuću pripremu, možete odabrati strukturu koja je usklađena sa vašim ugovaračkim poslom i nastaviti dalje sa jasnoćom.
Često postavljana pitanja
Da li nezavisni ugovarač može da posluje preko Dutch BV?
Da. Ugovarač može pružati usluge preko Dutch BV kada ugovor i stvarni poslovni aranžmani podržavaju to da BV nastupa kao pružalac usluga. BV može ugovoriti posao, izdati fakturu klijentu i primiti uplatu, dok fizičko lice obavlja usluge u njegovo ime. Struktura privrednog društva ne rešava pitanje da li je radni odnos istinski samostalan. Činjenice tog odnosa ostaju merodavne prema holandskim propisima.
Da li je Dutch BV bolji od eenmanszaak za frilensera?
Ne nužno. BV je zasebno pravno lice i zahteva javnog beležnika za osnivanje, dok eenmanszaak vodi fizičko lice i ne zahteva javnog beležnika. BV takođe ima administrativne obaveze i obaveze podnošenja izveštaja na nivou društva. Uporedite strukture sa vašim aranžmanima sa klijentima, poslovnim planovima, očekivanom administracijom i poreskim okolnostima. Nijedan oblik nije automatski pogodniji ili poreski efikasniji za svakog frilensera.
Da li me osnivanje Dutch BV čini nezavisnim ugovaračem?
Ne. Osnivanjem BV-a uspostavlja se privredno društvo, ali to ne određuje status lica koje obavlja posao za klijenta. Holandska poreska uprava razmatra stvarni radni odnos prilikom procene da li lice radi samostalno ili kao zaposleni. Formulacija ugovora i fakture jesu relevantne za poslovni aranžman, ali one ne poništavaju način na koji je posao istinski organizovan i obavljan.
Da li mi je potreban javni beležnik za osnivanje Dutch BV?
Da. Dutch BV mora biti osnovan javnobeležničkim aktom koji sačinjava javni beležnik. To se razlikuje od eenmanszaak, koji ne zahteva javnog beležnika. Javni beležnik priprema akt o osnivanju koristeći podatke o predloženom društvu i njegovim učesnicima. Za važeće detalje o zahtevima za osnivanje BV-a, pogledajte uputstva holandske vlade na portalu Business.gov.nl i relevantni javnobeležnički postupak.
Može li ugovarač van EU osnovati Dutch BV bez putovanja u Holandiju?
Da. Standardni način na daljinu za osnivača van EU jeste dostavljanje legalizovanog punomoćja, što omogućava javnom beležniku da sačini akt bez putovanja osnivača u Holandiju radi tog koraka. Osnivač i dalje mora da dostavi informacije i dokumentaciju potrebnu za postupak osnivanja. Zahtevi mogu zavisiti od okolnosti osnivača, pa pre nastavka proverite primenjivi postupak.
Koje tekuće obaveze ima Dutch BV?
BV mora voditi evidenciju društva i ispunjavati svoje primenjive poreske obaveze i obaveze podnošenja izveštaja. Evidencija se čuva 7 godina (10 za nepokretnosti). Godišnji finansijski izveštaji se podnose KVK-u u roku od 12 meseci od završetka poslovne godine. Obaveze po osnovu PDV-a zavise od aktivnosti i situacije društva. UBO prag >25%; promene UBO-a se prijavljuju u roku od 7 dana. Proverite važeća uputstva KVK-a i Belastingdienst-a za zahteve koji se primenjuju na vaše društvo.
Izvori
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |