


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-16 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Da li ste znali da propuštanje krajnjeg roka 31. decembra za podnošenje vaših godišnjih finansijskih izveštaja može dovesti do trenutnih administrativnih novčanih kazni, pa čak i lične odgovornosti za direktore društva? Za međunarodne preduzetnike, zamršena mreža zahteva za finansijsko izveštavanje za Dutch BV kompanije često deluje kao prepreka rastu, a ne kao standardni administrativni zadatak. Niste jedini ako vam prelazak na obavezno digitalno izveštavanje ili nijanse holandskog poreskog sistema deluju zastrašujuće.
Razumemo da vaš fokus treba da bude na rastu vašeg poslovanja, a ne na tumačenju složenog pravnog žargona Belastingdienst-a. Ovaj vodič pruža sveobuhvatnu tehničku analizu zakonskih rokova za podnošenje, računovodstvenih standarda i poreskih obaveza koje morate ispuniti u 2026. godini. Dobićete jasno razumevanje ažuriranih klasifikacija veličine za mikro, mala i srednja pravna lica, zajedno sa kalendarom korak po korak kako biste osigurali da vaš Dutch BV ostane u potpunosti usklađen sa propisima pred nadležnim organima. Od razumevanja stope poreza na dobit od 19% do snalaženja u ponovo uvedenoj primeni UBO registra, pojednostavili smo put do potpune usklađenosti i profesionalnog mira.
Ključne stavke
- Saznajte kritične dvokolosečne rokove za podnošenje prijava i za Privrednu komoru (KVK) i za Poresku upravu kako biste izbegli administrativne kazne.
- Saznajte kako veličina vašeg pravnog lica – mikro, malo ili srednje – direktno određuje specifične zahteve za finansijsko izveštavanje za Dutch BV kompanije i obaveze revizije.
- Upoznajte se sa strukturom poreza na dobit za 2026. godinu, primenjujući stopu od 19% na dobit do 200.000 € i stopu od 25,8% na iznose koji prelaze taj prag.
- Održavajte organizacionu transparentnost ispunjavanjem obaveznih ažuriranja UBO registra i poštovanjem pravila o čuvanju finansijske dokumentacije od sedam godina.
- Otkrijte kako međunarodni osnivači mogu upravljati svim knjigovodstvenim obavezama, poreskim prijavama i sekretarskim poslovima na daljinu putem overenog punomoćja.
Regulatorni okvir za finansijsko izveštavanje Dutch BV
Svako Besloten Vennootschap (BV) osnovano u Holandiji obavezano je strogim zakonskim standardima utvrđenim u Knjizi 2 Građanskog zakonika Holandije. Ovi propisi osiguravaju da korporativni subjekti održavaju transparentnost prema akcionarima, poveriocima i javnosti. Razumevanje zahteva za finansijsko izveštavanje za Dutch BV kompanije počinje prepoznavanjem činjenice da usklađenost nije opciona. To je obavezni administrativni stub za svakog direktora. Čak i ako je vaša kompanija neaktivna ili trenutno ne ostvaruje promet, zakonski ste obavezni da pripremite i podnesete godišnje finansijske izveštaje.
Standardne finansijske godine u Holandiji usklađene su sa kalendarskom godinom i traju od 1. januara do 31. decembra. Međutim, osnivači imaju fleksibilnost da uspostave „prelomljenu fiskalnu godinu” tokom procesa osnivanja kompanije u Holandiji. Ovo se često radi radi usklađivanja sa ciklusom izveštavanja matične kompanije ili radi obuhvatanja delimične prve godine poslovanja. Bez obzira na izabrani ciklus, dvokolosečni sistem izveštavanja ostaje isti i zahteva podnošenje izveštaja dvama različitim državnim organima.
Uloga Kamer van Koophandel (KVK)
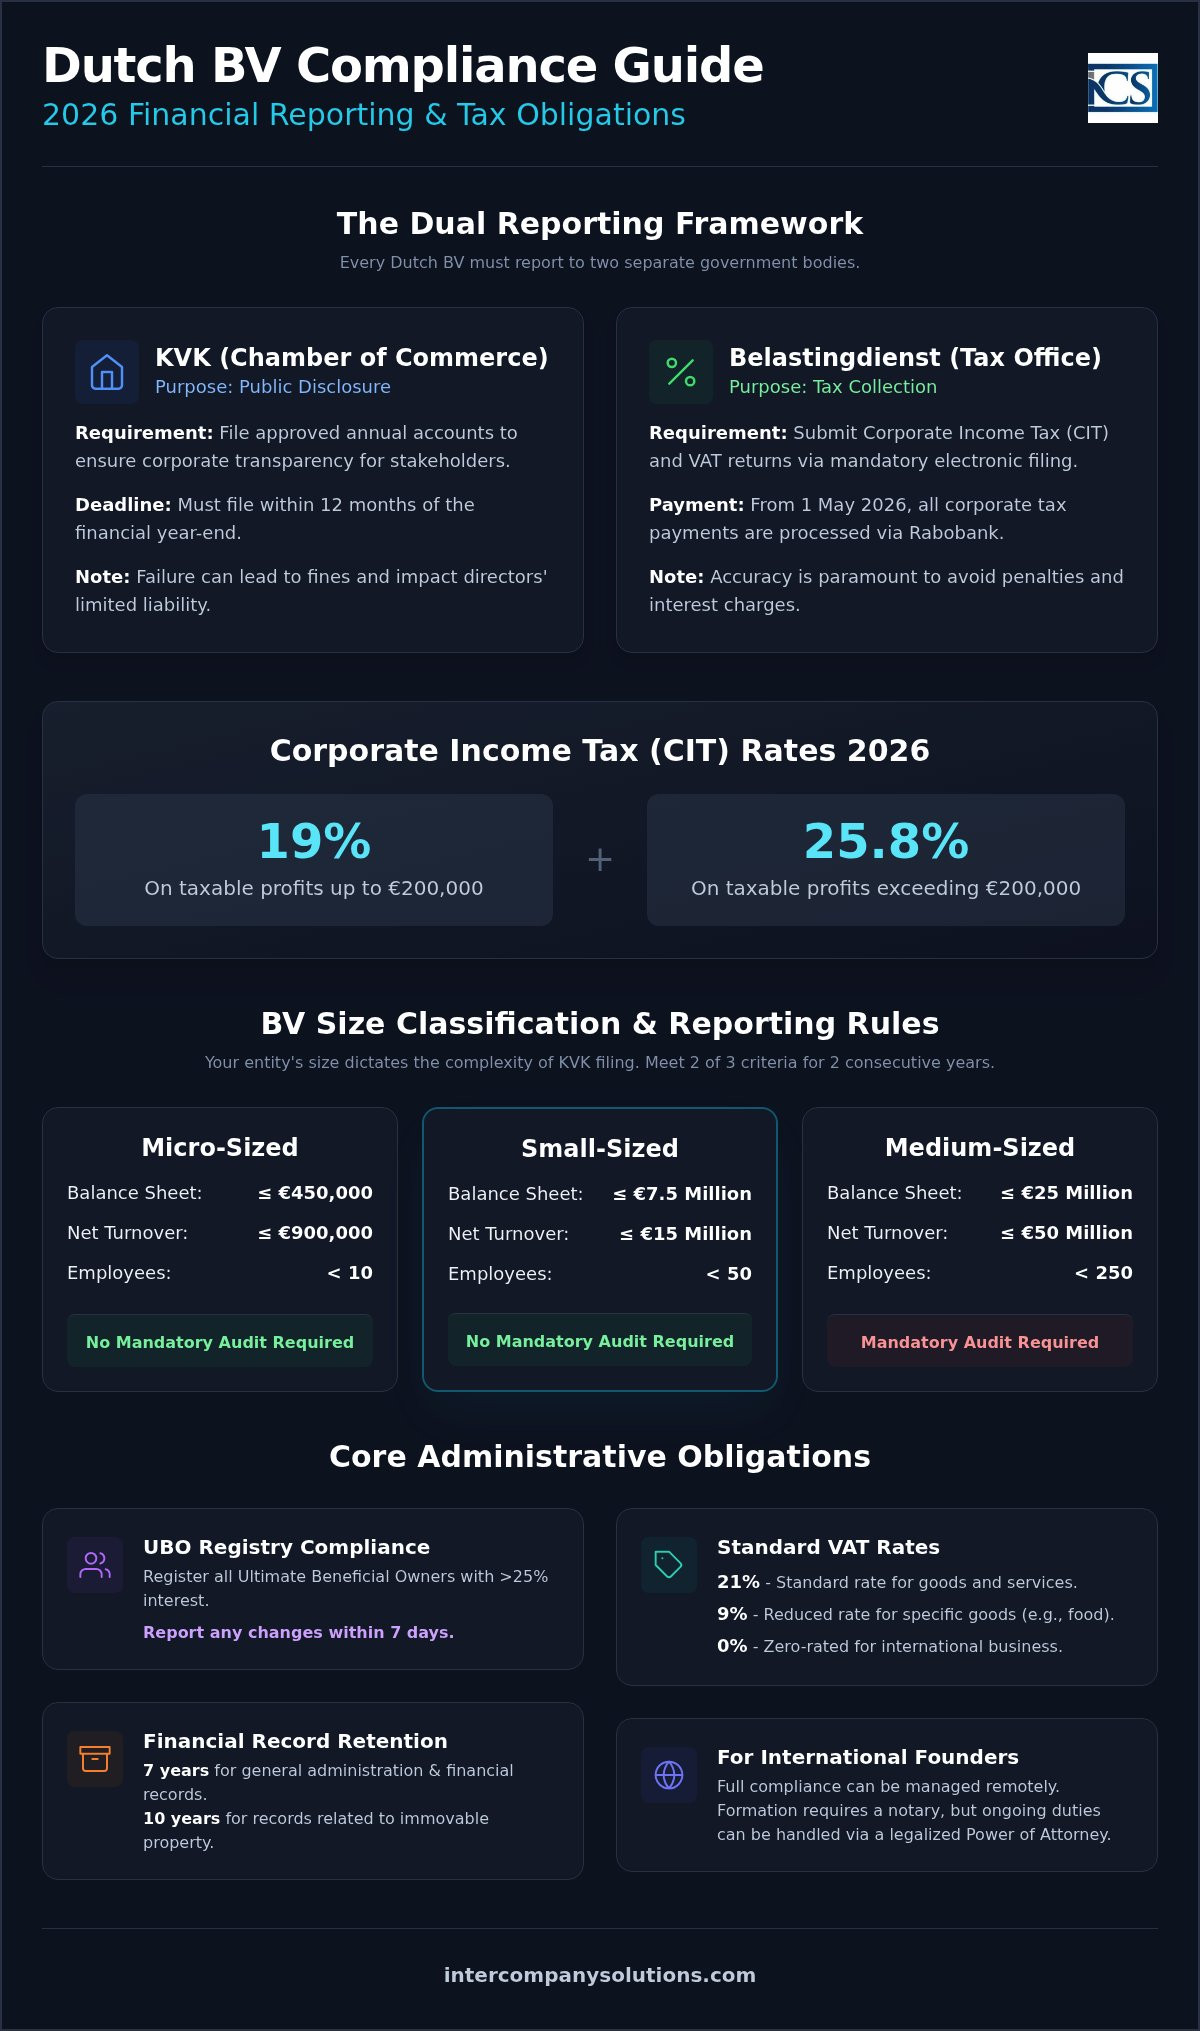
Privredna komora, odnosno KVK, deluje kao centralni registar korporativnih podataka. Njena primarna svrha u finansijskom izveštavanju jeste javno obelodanjivanje. Čineći određene finansijske podatke dostupnim, KVK štiti zainteresovane strane i održava poverenje u holandski poslovni ekosistem. Za fiskalnu 2026. godinu, početna naknada za registraciju iznosi 85,15 €. Direktori moraju osigurati da usvojeni godišnji finansijski izveštaji budu podneti KVK-u u roku od 12 meseci od završetka finansijske godine. Neuspeh u poštovanju ovog roka može dovesti do trenutnih novčanih kazni i može uticati na status ograničene odgovornosti direktora.
Uloga Belastingdienst-a
Dok je KVK fokusiran na transparentnost, Belastingdienst (holandska poreska uprava) fokusira se na prihode. Ovaj organ upravlja naplatom poreza na dobit pravnih lica (CIT) i poreza na dodatu vrednost (PDV). Vaši zahtevi za finansijsko izveštavanje za Dutch BV kompanije uključuju podnošenje detaljnih poreskih prijava putem obaveznih elektronskih sistema podnošenja. Tačnost je od ključnog značaja. Od 1. maja 2026. godine, Rabobank služi kao zvanična matična banka holandske vlade, omogućavajući sva plaćanja vezana za korporativne poreze. Ova promena pojednostavljuje finansijsku interakciju između vašeg BV-a i države, pod uslovom da se vaše interno knjigovodstvo vodi precizno.
Klasifikacija Dutch BV društava i zahtevi za godišnje finansijske izveštaje
Privredna komora ne tretira sve Dutch BV podjednako. Obim vaših zahteva za finansijsko izveštavanje za dutch b.v. kompanije u potpunosti zavisi od klasifikacije vašeg pravnog lica. Ovaj stepenasti sistem obezbeđuje da manja preduzeća ne budu preopterećena administrativnim troškovima, dok veće korporacije obezbeđuju transparentnost neophodnu za stabilnost tržišta. Većina stranih preduzetnika koji započinju novi poduhvat videće da je njihova kompanija kategorisana kao „mikro“ ili „mala“ tokom početnih godina poslovanja.
Da bi utvrdili vašu kategoriju, holandski organi posmatraju tri specifična parametra. Morate ispuniti najmanje dva od sledećih kriterijuma tokom dve uzastopne finansijske godine da biste bili svrstani u određenu klasifikaciju. Ovo „pravilo od dve godine“ je od ključnog značaja. Ono sprečava da jedna godina izuzetnog rasta ili neočekivanog gubitka odmah promeni vaše zakonske obaveze, pružajući stabilnost vašim internim računovodstvenim procesima.
Utvrđivanje kategorije veličine vašeg pravnog lica
Za ciklus izveštavanja za 2026. godinu, pragovi ostaju sledeći:
- Mikro pravna lica: Bilansna suma manja ili jednaka 450.000 €; neto promet manji ili jednak 900.000 €; manje od 10 zaposlenih.
- Mala pravna lica: Bilansna suma manja ili jednaka 7,5 miliona €; neto promet manji ili jednak 15 miliona €; manje od 50 zaposlenih.
- Srednja pravna lica: Bilansna suma manja ili jednaka 25 miliona €; neto promet manji ili jednak 50 miliona €; manje od 250 zaposlenih.
- Velika pravna lica: Premašuje najmanje dva kriterijuma za srednje društvo.
Izuzeća i zahtevi za reviziju
Klasifikacija diktira složenost vašeg podnošenja godišnjih finansijskih izveštaja u Holandiji. Mikro i mala pravna lica uživaju značajna olakšanja. Ona nisu u obavezi da prolaze kroz obaveznu eksternu reviziju od strane ovlašćenog revizora (RA ili AA). Umesto toga, KVK-u mogu podneti pojednostavljeni bilans stanja i skraćene napomene. Ovo smanjeno opterećenje je ključni razlog zašto Holandija ostaje privlačna za međunarodne startapove i poduhvate u oblasti elektronske trgovine.
Srednja i velika pravna lica suočavaju se sa znatno strožim pravilima. Ona moraju imenovati ovlašćenog holandskog revizora radi provere svojih finansijskih izveštaja. Ova društva takođe moraju dostaviti sveobuhvatan izveštaj rukovodstva i potpun bilans uspeha za javni registar. Ako niste sigurni gde se nalazi vaše društvo ili vam je potrebna pomoć pri pripremi ovih dokumenata, možete kontaktirati naš tim za usklađenost radi stručnog pregleda. Rano razumevanje ovih pragova pomaže vam da planirate budući rast bez suočavanja sa šokovima u pogledu usklađenosti kako se vaš promet povećava.
Obaveze podnošenja prijava za porez na dobit pravnih lica (CIT) i PDV
Upravljanje poreskim obavezama Dutch BV zahteva proaktivan pristup i godišnjem i periodičnom izveštavanju. Porez na dobit pravnih lica (CIT) obračunava se na globalnu oporezivu dobit vašeg pravnog lica. Za fiskalnu 2026. godinu, holandski poreski sistem funkcioniše sa dvostepenom strukturom poreskih stopa. Plaćaćete poresku stopu od 19% na oporezivu dobit do 200.000 €. Svaka dobit koja premašuje ovaj prag oporezuje se po stopi od 25,8%. Ove stope su osnovna komponenta zahteva za finansijsko izveštavanje za dutch b.v. kompanije koje svaki direktor mora pratiti kako bi obezbedio tačno poresko rezervisanje.
Ključni tehnički detalj za 2026. godinu odnosi se na ograničenje odbitka kamata. Radi sprečavanja prekomernog zaduživanja, holandska vlada ograničava odbitak kamata na 24,5% EBITDA pravnog lica (dobit pre kamata, poreza, amortizacije i deprecijacije). Ovo ograničenje je od ključnog značaja za BV sa značajnim zajmovima unutar grupe ili eksternim finansiranjem. Ako vaši rashodi od kamata premašuju ovaj procenat, višak se neće moći odbiti od vaše oporezive dobiti, što potencijalno povećava vašu efektivnu poresku stopu. Preporučujemo da preispitate svoje koeficijente zaduženosti početkom fiskalne godine kako biste izbegli neočekivane poreske obaveze.
Registracija za PDV i usklađenost
Porez na dodatu vrednost (PDV), odnosno BTW, jeste transakcioni porez koji zahteva redovnu pažnju. Većina BV podleže standardnoj stopi PDV-a od 21%. Međutim, snižena stopa od 9% primenjuje se na određenu robu poput hrane i knjiga, dok se stopa od 0% primenjuje na izvoz i određene međunarodne usluge. Ako ste nedavno završili osnivanje kompanije u Holandiji, očekujte period čekanja od 6 do 8 nedelja da vam Belastingdienst izda PDV broj. Kada postane aktivan, morate podnositi prijave za PDV elektronskim putem. Iako je tromesečno podnošenje standard, možete se opredeliti za mesečne prijave ako vam je promet visok ili za godišnje prijave ako je vaša obaveza po osnovu PDV-a minimalna.
Rokovi za podnošenje CIT prijava i produženja
Standardni rok za podnošenje poreske prijave za porez na dobit preduzeća jeste 1. jun godine koja sledi nakon fiskalne godine. Za kompaniju koja prati kalendarsku godinu, vaša prijava za 2025. godinu dospeva do 1. juna 2026. godine. Belastingdienst često izdaje privremena rešenja početkom godine na osnovu vaših prethodnih rezultata ili procenjenih iznosa. Neophodno je platiti ih blagovremeno kako bi se izbegli troškovi kamate. Ukoliko vam je potrebno više vremena za zaključenje finansijskih izveštaja, poreski posrednici mogu zatražiti produženje roka za podnošenje do 12 dodatnih meseci. Ovo produženje pruža neophodan prostor kako bi se osiguralo da složene međunarodne poreske pozicije budu tačno prijavljene bez rizika od kazni za neusklađenost.
Administrativno održavanje: UBO registar i čuvanje evidencije
Usklađenost u Holandiji ne odnosi se samo na brojeve koje prijavljujete institucijama KVK ili Belastingdienst. Ona takođe obuhvata prateće podatke i transparentnost vaše korporativne strukture. Ispunjavanje zahteva za finansijsko izveštavanje za Dutch BV kompaniju u 2026. godini zahteva pedantno vođenje evidencije i proaktivno upravljanje registrom stvarnih vlasnika (UBO). Ovi administrativni zadaci čine osnovu na kojoj se grade vaši finansijski izveštaji. Bez njih, vaše godišnje prijave gube neophodnu pravnu valjanost i integritet.
Efikasno administrativno održavanje štiti vaš privredni subjekt od nepotrebnih kontrola. Ono osigurava da, kada se od vas zatraži da dokažete poreklo sredstava ili validnost transakcije, dokazi budu odmah dostupni. Za međunarodne preduzetnike, to znači uspostavljanje digitalnih sistema koji premošćuju jaz između lokalnih operacija i globalnog upravljanja. Ova struktura nije samo teret; ona predstavlja zaštitu vašeg statusa ograničene odgovornosti.
Zahtevi za izveštavanje u UBO registru
UBO registar je osmišljen sa ciljem sprečavanja pranja novca i osiguravanja korporativne odgovornosti. UBO je svako fizičko lice koje krajnje poseduje ili kontroliše više od 25% akcija, glasačkih prava ili vlasničkog udela u vašem Dutch BV. Ukoliko nijedno lice ne ispunjava ovaj prag, umesto toga se mora registrovati „pseudo-UBO”, obično član višeg rukovodstva. Ova registracija je javna evidencija, iako je pristup poslednjih godina ograničen na strane sa legitimnim interesom.
Holandski organi su naročito strogi u pogledu ažuriranja podataka. Svaku promenu u statusu UBO-a ili ličnim podacima morate prijaviti instituciji KVK u roku od tačno sedam dana od dana stupanja promene na snagu. Ovo je znatno kraći rok u poređenju sa mnogim drugim administrativnim rokovima. Neispunjavanje ove obaveze može dovesti do visokih administrativnih novčanih kazni i, u težim slučajevima, krivičnih sankcija za direktore kompanije. Preporučujemo da tromesečno preispitujete svoju vlasničku strukturu kako biste osigurali tačnost podataka u registru.
Zakonski standardi vođenja evidencije
Održavanje pouzdanog dokumentarnog traga zakonska je obaveza. Dužni ste da čuvate svu primarnu dokumentaciju, uključujući fakture, bankarske izvode i ugovore, najmanje sedam godina. Ovaj period omogućava instituciji Belastingdienst sprovođenje poreskih kontrola ili proveru prethodnih poreskih prijava. Međutim, ukoliko vaš BV poseduje nepokretnosti, zakon produžava ovaj zahtev za čuvanje na deset godina za te specifične evidencije. Integritet je ključan. Podaci moraju ostati neizmenjivi i čitljivi tokom celog perioda.
Digitalno skladištenje je u potpunosti prihvatljivo i često efikasnije za osnivače koji posluju na daljinu. Fakture primljene elektronskim putem treba čuvati u izvornom formatu kako bi se očuvala njihova pravna valjanost. Pored finansijskih evidencija, takođe bi trebalo da čuvate knjige udela i zapisnike sa generalnih skupština. Ovi dokumenti pružaju pravni kontekst za finansijske odluke evidentirane u vašim poslovnim knjigama. Za detaljniji uvid u to kako strukturirati ove sisteme, pogledajte naš vodič Računovodstvo za Dutch BV: Usklađenost i poreske obaveze u 2026. godini.
Upravljanje usklađenošću za holandska privredna društva u stranom vlasništvu
Poslovanje u Holandiji kao osnivač nerezident nudi značajne strateške prednosti, ali zahteva strukturiran pristup administraciji. Nije neophodno da budete fizički prisutni u zemlji kako biste u potpunosti poštovali zakon. Specijalizovani zastupnici mogu na daljinu upravljati svim zahtevima za finansijsko izveštavanje za Dutch BV kompaniju, delujući kao vaš lokalni tehnički partner. Ovakav model je posebno efikasan za preduzetnike koji žele da iskoriste prednosti holandskog poslovnog ekosistema dok ostaju sa sedištem u svojoj matičnoj zemlji.
Osnova ovog upravljanja na daljinu jeste postupak putem legalizovanog punomoćja (PoA). Ovaj pravni mehanizam omogućava osnivanje kompanije u Holandiji bez potrebe za međunarodnim putovanjem. Kada se subjekt osnuje, obično u roku od 2 do 5 dana, fokus se preusmerava na tekuću usklađenost. Korišćenjem profesionalnih knjigovodstvenih usluga osiguravate da svaka prijava za PDV i porez na dobit preduzeća bude u potpunosti usklađena sa holandskim GAAP-om (opšteprihvaćenim računovodstvenim principima). Ova usklađenost je ključna za održavanje verodostojnosti vaših finansijskih izveštaja tokom budućih revizija ili investicionih ciklusa.
Strateške prednosti centralizovanog računovodstva
Centralizacija vaših računovodstvenih i sekretarskih usluga stvara jedinstvenu tačku odgovornosti. Kada jedan partner vodi vaše knjigovodstvo, obračun zarada i korporativne prijave, rizik od propuštenih rokova ili nepodudaranja podataka značajno opada. Ovaj integrisani pristup omogućava praćenje vaših CIT pragova u realnom vremenu. Ukoliko se vaša dobit približi iznosu od 200.000 €, vaši savetnici mogu pružiti blagovremene smernice o strategijama poreske optimizacije pre nego što se primeni stopa od 25,8%. Koordinacija između vašeg obračuna zarada i prijava poreza na dobit takođe obezbeđuje da doprinosi za socijalno osiguranje i porezi na zarade budu pravilno odbijeni i prijavljeni.
Za više detalja o osnivanju vašeg privrednog subjekta sa fokusom na dugoročnu stabilnost, pogledajte naš Profesionalni vodič za osnivanje Dutch BV.
Sledeći koraci za vlasnike Dutch BV
Uspeh na holandskom tržištu zavisi od rane pripreme. Preporučujemo preduzimanje ova tri konkretna koraka kako biste osigurali svoj status usklađenosti za 2026. godinu:
- Sprovedite procenu veličine privrednog subjekta: Pregledajte svoju projektovanu imovinu i promet kako biste utvrdili da li ćete spadati u kategoriju mikro ili malih preduzeća, jer to diktira vaše specifične obaveze izveštavanja.
- Implementirajte usklađeni sistem za čuvanje podataka: Uspostavite digitalnu arhivu koja ispunjava pravilo o sedmogodišnjem čuvanju dokumentacije, osiguravajući da se sve fakture i bankovni izvodi čuvaju u svom izvornom integritetu.
- Procenite podsticaje za zapošljavanje: Ako planirate da angažujete međunarodne talente, agencije za regrutaciju poput Amplify Yourself, LLC mogu vam pomoći da pronađete kvalifikovane virtuelne asistente, dok se možete konsultovati sa stručnjakom u vezi sa 30% ruling olakšicom kako biste smanjili svoje ukupno poresko opterećenje i poboljšali rezultate regrutovanja.
Preduzimanjem ovih koraka sada, prelazite sa reaktivnog upravljanja na proaktivan rast. Pravilno vođena BV nije samo usklađeni pravni subjekt; to je vredna imovina spremna za globalnu mobilnost i širenje.
Osiguravanje budućnosti vašeg Dutch BV kroz proaktivnu usklađenost
Efikasno upravljanje holandskom kompanijom zahteva jasno razumevanje načina na koji obaveze izveštavanja rastu sa veličinom vašeg poslovanja. Od pojednostavljenog podnošenja izveštaja dozvoljenog za mikro-subjekte do rigoroznih revizorskih standarda za srednja preduzeća, praćenje ovih nivoa je od suštinskog značaja za dugoročnu stabilnost. Morate osigurati da vaši godišnji finansijski izveštaji budu podneti KVK-u i da vaše CIT poreske prijave stignu do Belastingdienst pre roka 1. juna. Vladanjem zahtevima za finansijsko izveštavanje dutch b.v. kompanije, štitite svoj status ograničene odgovornosti i održavate transparentnost prema svim zainteresovanim stranama.
Sa više od 2.000 osnivača usluženih širom sveta, Intercompany Solutions pruža podršku za usklađenost od A do Š potrebnu za upravljanje vašim poslovanjem na daljinu. Naši stručnjaci vode računa o svemu, od početnog osnivanja do tekućeg knjigovodstva i podnošenja poreskih prijava; to osigurava da vaš privredni subjekt ostane u besprekornom statusu. Posvećeni smo pojednostavljivanju administrativnog puta kako biste se sa samopouzdanjem mogli fokusirati na širenje vašeg međunarodnog poduhvata. Radujemo se što ćemo vam pomoći da s lakoćom savladate holandski regulatorni okvir.
Često postavljana pitanja
Koji je rok za podnošenje godišnjih finansijskih izveštaja KVK-u?
Dutch BV mora podneti svoje godišnje finansijske izveštaje Privrednoj komori (KVK) u roku od 12 meseci po završetku finansijske godine. Za standardnu kalendarsku godinu, krajnji rok je 31. decembar 2026. godine. Direktori moraju pripremiti izveštaje u roku od pet meseci od završetka godine, mada akcionari mogu odobriti produženje od pet meseci. Kada se izveštaji usvoje, moraju se podneti u roku od osam dana kako bi se obezbedila potpuna usklađenost.
Da li je za Dutch BV potrebna revizija svake godine?
Ne zahteva svaki Dutch BV zakonsku reviziju. Ova obaveza se primenjuje samo na društva koja su klasifikovana kao „srednja“ ili „velika“ tokom dve uzastopne godine. Vaše društvo ispunjava prag ako premašuje najmanje dva od sledećih limita: zbir bilansa stanja od 7,5 miliona evra, neto promet od 15 miliona evra ili u proseku 50 zaposlenih. Većina međunarodnih startapova spada u mikro ili male kategorije i stoga su izuzeti.
Koliki je minimalni osnovni kapital za Dutch BV u 2026. godini?
Minimalni osnovni kapital za Dutch BV u 2026. godini iznosi samo 1 evro. Ovaj zahtev je značajno smanjen sa prethodnog praga od 18.000 evra kako bi Holandija postala pristupačnija međunarodnim preduzetnicima. Ovaj kapital možete podeliti na udele bilo koje nominalne vrednosti, kao što je 0,01 evro po udelu. Ova fleksibilnost omogućava osnivačima da uspostave svoju korporativnu strukturu uz minimalno početno ulaganje, dok i dalje uživaju pogodnosti ograničene odgovornosti.
Koliko dugo holandsko društvo mora da čuva svoju finansijsku evidenciju?
Morate čuvati finansijsku evidenciju i primarnu dokumentaciju vašeg društva najmanje sedam godina. To uključuje sve fakture, bankarske izvode, ugovore i digitalnu korespondenciju koja se odnosi na vaše poslovne transakcije. Međutim, ako vaš BV poseduje nepokretnosti, period čuvanja za tu specifičnu evidenciju je deset godina. Vođenje ove evidencije je ključni deo zahteva za finansijsko izveštavanje za Dutch BV kompaniju radi olakšavanja potencijalnih revizija.
Koje su stope poreza na dobit pravnih lica za Dutch BV u 2026. godini?
Za fiskalnu 2026. godinu, holandski porez na dobit pravnih lica (CIT) primenjuje se u dva poreska razreda. Plaćate poresku stopu od 19% na oporezivu dobit do 200.000 evra. Svaka dobit koja prelazi ovaj prag od 200.000 evra podleže stopi od 25,8%. Važno je pratiti ove nivoe dobiti tokom godine, jer se vaša poreska obaveza značajno povećava kada pređete u drugi razred, što utiče na vaš ukupni neto prinos.
Ko se smatra stvarnim vlasnikom (UBO) u holandskom društvu sa ograničenom odgovornošću?
Stvarni vlasnik (UBO) jeste svako fizičko lice koje na kraju poseduje ili kontroliše više od 25% udela ili glasačkih prava u društvu. Ovo se takođe odnosi na lica koja imaju 25% vlasničkog interesa u pravnom licu. Ako nijedno lice ne ispunjava ove specifične kriterijume, viši rukovodilac mora biti registrovan kao „pseudo-UBO“. Svi BV-ovi moraju registrovati ove podatke u KVK radi obezbeđivanja organizacione transparentnosti i usklađenosti sa zakonom.
Mogu li da upravljam finansijskim izveštavanjem svog Dutch BV-a na daljinu?
Možete upravljati svim svojim zahtevima za finansijsko izveštavanje za Dutch BV kompaniju na daljinu putem specijalizovanog pružaoca usluga. Korišćenjem legalizovanog punomoćja (PoA), ne morate putovati u Holandiju radi osnivanja ili tekuće administracije. Profesionalni zastupnici mogu digitalno voditi vaše knjigovodstvo, BTW prijave i godišnje finansijske izveštaje. To omogućava međunarodnim osnivačima da održe potpuno usklađeno holandsko prisustvo dok posluju sa bilo kog mesta na svetu.
Koliko iznosi ograničenje odbitka kamata za holandska društva?
Ograničenje odbitka kamata za holandska društva utvrđeno je na 24,5% EBITDA tog pravnog lica. Ovo pravilo ograničava iznos kamata koji možete odbiti od svoje oporezive dobiti kako bi se sprečilo prekomerno finansiranje dugom. Ako vaši rashodi od kamata premašuju ovaj procenat, višak se ne može odbiti u tekućoj godini. To je tehnički zahtev koji iziskuje pažljivo finansijsko planiranje, posebno za BV-ove koji se oslanjaju na zajmove između povezanih lica ili eksterni dug za finansiranje poslovanja.
Izvori
- ICS Payroll - holandske usluge obračuna zarada
- KVK - Registracija u holandski privredni registar
- Business.gov.nl - Društvo sa ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Holandski građanski zakonik, pravna lica)
- Rijksoverheid - Preduzetništvo
- Belastingdienst - Stope poreza na dobit pravnih lica
- Belastingdienst - Porezi na zarade (loonheffingen)
- UWV - Obaveze poslodavca
- SVB - Socijalno osiguranje u Holandiji
- Belastingdienst - BTW za preduzetnike
- Evropska komisija - Pravila i stope PDV-a
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandija
- ICLG - Zakoni i propisi o korporativnom upravljanju, Holandija
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |