

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-15 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Približno 80% holandskih pravnih lica uspešno je registrovalo svoje stvarne vlasnike (UBO) do početka 2024. godine, što naglašava rigorozne standarde transparentnosti koje sada sprovodi Belastingdienst. Za strane preduzetnike, održavanje usklađenosti sa propisima o porezu na dobit u Holandiji predstavlja precizan zakonski zahtev koji ne ostavlja prostor za administrativne greške ili propuštene rokove. Uobičajeno je osećati se preopterećeno stručnom terminologijom i striktnim rokovima podnošenja prijava koji su neophodni da bi Dutch BV bio u urednom statusu kod poreskih organa.
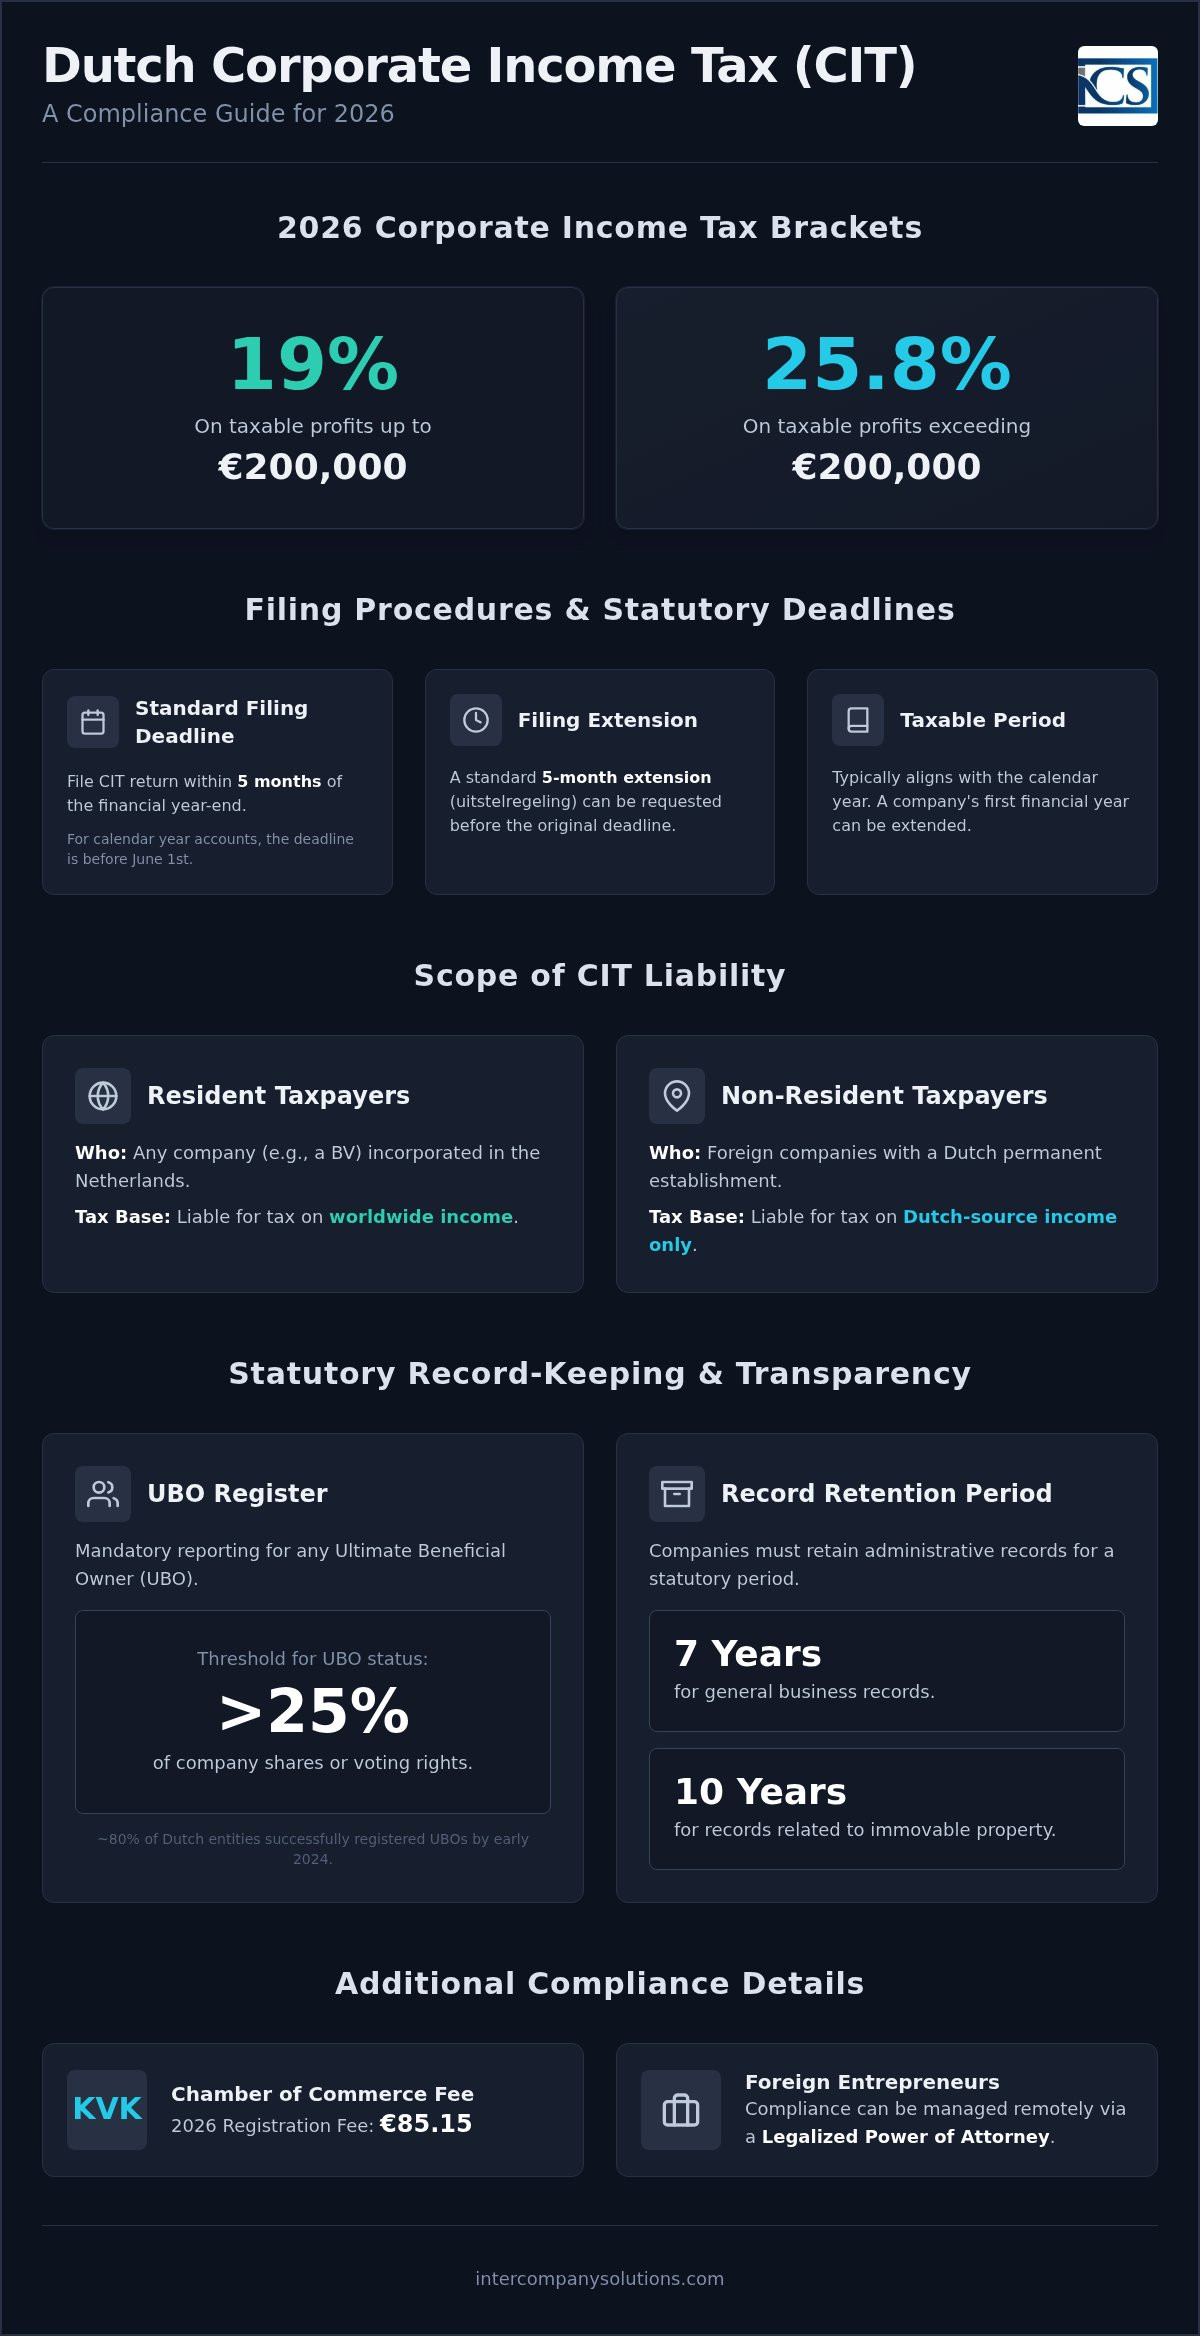
Razumemo da složenost holandskog poreskog prava može biti značajna prepreka za međunarodni poslovni rast. Ovaj vodič pruža profesionalnu analizu zahteva u vezi sa porezom na dobit pravnih lica za 2026. godinu, korak po korak, osiguravajući da imate tačne podatke potrebne za upravljanje poreskim obavezama vašeg društva. Dobićete jasno razumevanje trenutnih poreskih razreda, koji ostaju postavljeni na 19% za dobit do 200.000 € i 25,8% za iznos iznad tog praga.
Pored poreskih stopa, detaljno ćemo objasniti ključne rokove za podnošenje prijava i obavezni period čuvanja poslovne dokumentacije od sedam godina kojeg se morate pridržavati. Takođe pokrivamo KVK naknade za registraciju od 85,15 € i specifične pragove za prijavu stvarnih vlasnika (UBO) za udeličare sa više od 25% vlasništva. Ovaj pregled služi kao pouzdan vodič koji će vam pomoći da izbegnete administrativne kazne i održite transparentan odnos sa holandskom državom.
Ključne stavke
- Razumite dvostepeni poreski sistem za 2026. godinu kako biste obezbedili tačnu usklađenost sa propisima o porezu na dobit u Holandiji, primenom stope od 19% na dobit do 200.000 € i 25,8% na preostali iznos.
- Identifikujte ključne rokove za podnošenje prijava, koji obično dospevaju u roku od pet meseci od završetka finansijske godine, kako biste sprečili administrativne kazne i zatezne kamate.
- Primenite zakonske protokole za vođenje evidencije koji ispunjavaju obavezni period čuvanja dokumentacije od sedam godina, odnosno deset godina za evidenciju koja se odnosi na nepokretnosti.
- Saznajte kako nerezidentni direktori mogu upravljati holandskim poreskim obavezama na daljinu putem legalizovanog punomoćja radi korporativne usklađenosti.
- Razjasnite zahteve za transparentnost u vezi sa UBO registrom, koji se odnose na svako fizičko lice koje poseduje više od 25% udela ili glasačkih prava u društvu.
Obim poreske obaveze poreza na dobit preduzeća u Holandiji
Holandski porez na dobit preduzeća (CIT) primenjuje se na privredne subjekte na osnovu njihovog statusa rezidentnosti i prirode njihovih aktivnosti unutar zemlje. Za većinu međunarodnih preduzetnika, osnovno pravno sredstvo za poslovanje jeste Besloten Vennootschap (BV). Prema holandskom zakonu, svaki Dutch BV osnovan u Holandiji automatski se smatra poreskim rezidentom. Ovaj status nalaže da je subjekt obveznik poreza na svoj dohodak ostvaren širom sveta, bez obzira na to gde je taj dohodak ostvaren. Ovo je kritičan faktor koji treba uzeti u obzir tokom osnivanja preduzeća u Holandiji, jer postavlja osnovu za sve buduće poreske obaveze.
Za preduzetnike koji takođe upravljaju subjektima u Severnoj Americi, možete saznati više o Direktorijumu državnih sekretara kako biste lako izvršili pretragu privrednih subjekata i proverili dostupnost imena u svih 50 američkih saveznih država.
Nerezidentni poreski obveznici, kao što su strana preduzeća sa stalnom poslovnom jedinicom ili specifičnim prihodom iz holandskih izvora, suočavaju se sa ograničenijim obimom. Oni plaćaju porez samo na dobit ostvarenu direktno iz poslovanja u Holandiji. Određivanje rezidentnosti podrazumeva utvrđivanje mesta efektivnog upravljanja. Ako se ključne komercijalne i strateške odluke donose unutar Holandije, subjekt se obično klasifikuje kao rezident u poreske svrhe. Razumevanje ovih razlika je od suštinskog značaja za održavanje cit compliance netherlands i obezbeđivanje ispunjavanja svih zakonskih obaveza od datuma inkorporacije. Holandski sistem oporezivanja dobiti preduzeća pruža jasan okvir za ove procene, balansirajući lokalne zahteve sa međunarodnim ugovorima radi sprečavanja dvostrukog oporezivanja.
Pravni subjekti koji podležu CIT-u
Holandski poreski zakon nalaže obavezu plaćanja poreza na dobit preduzeća za nekoliko pravnih formi. Društva sa ograničenom odgovornošću (BV) i akcionarska društva (NV) su najčešći obveznici. Fondacije (stichtingen) i udruženja su generalno izuzeti, osim ako se ne bave aktivnim poslovnim operacijama koje konkurišu komercijalnim preduzećima. U takvim slučajevima, moraju se registrovati za CIT čim njihove aktivnosti pređu prag poslovanja. Strani ogranci koji posluju kao stalne poslovne jedinice takođe moraju poštovati holandske zahteve za podnošenje prijava za deo dobiti koji se pripisuje njihovim lokalnim aktivnostima. Ovo obezbeđuje jednake uslove poslovanja između lokalnih preduzeća tipa Dutch BV i međunarodnih grupa sa fizičkim prisustvom u zemlji.
Oporezivi period
Većina kompanija usklađuje svoj oporezivi period sa standardnom kalendarskom godinom, koja traje od 1. januara do 31. decembra. Međutim, zakon dozvoljava i lomljene finansijske godine ako je to navedeno u osnivačkom aktu kompanije. Za novoosnovani Dutch BV, prva finansijska godina se može produžiti. To znači da preduzeće osnovano u oktobru 2025. godine može imati završetak svog prvog izveštajnog perioda 31. decembra 2026. godine. Ovo usklađivanje je od vitalnog značaja jer poreske prijave za CIT moraju tačno odgovarati godišnjim finansijskim izveštajima podnetim Privrednoj komori (KVK). Precizna koordinacija između računovodstva i podnošenja poreskih prijava je ključna komponenta uspešnog cit compliance netherlands. Time se sprečavaju neslaganja koja bi mogla izazvati poreske kontrole ili upite od strane Belastingdienst.
Procedure podnošenja i zakonski rokovi
Održavanje cit compliance netherlands zahteva striktno poštovanje zakonskih rokova za podnošenje. Za Dutch BV čija finansijska godina odgovara kalendarskoj godini, prijava poreza na dobit preduzeća mora se podneti pre 1. juna naredne godine. Ako vaša kompanija koristi lomljenu finansijsku godinu, kao što je objašnjeno u prethodnom odeljku u vezi sa osnivačkim aktom, rok je tačno pet meseci nakon završetka tog perioda. Propuštanje ovih rokova automatski pokreće administrativne kazne, koje mogu eskalirati ukoliko se kašnjenje nastavi.
Možete zatražiti standardno petomesečno produženje za podnošenje putem mehanizma uitstelregeling. Ovo je posebno korisno za međunarodne preduzetnike kojima je potrebno dodatno vreme za konsolidaciju računa iz stranih zavisnih društava ili koordinaciju sa nerezidentnim direktorima. Većina pružalaca profesionalnih usluga upravlja ovim zahtevom u ime svojih klijenata, obezbeđujući da preduzeće ostane u dobrom statusu dok se konačne cifre verifikuju. To je rutinska procedura, ali se mora pokrenuti pre isteka prvobitnog petomesečnog roka.
Proces podnošenja CIT prijave
Osnova za tačnu poresku prijavu jeste set komercijalnih godišnjih finansijskih izveštaja. Međutim, oporeziva dobit se često razlikuje od komercijalne dobiti zbog specifičnih fiskalnih usklađivanja. To uključuje nepriznate rashode, poput određenih kazni ili dela troškova reprezentacije, kao i specifična pravila amortizacije poslovne imovine. Prijavu morate podneti elektronskim putem preko portala Belastingdienst ili putem sertifikovanog softvera. Ovaj proces obezbeđuje da se procedure podnošenja i usklađenosti sa CIT-om prate u skladu sa najnovijim standardima za 2026. godinu, dajući prioritet tačnosti prilikom prelaska sa komercijalnog na fiskalno izveštavanje.
Privremena naspram konačnih poreskih rešenja
Holandske poreske vlasti obično izdaju privremeno poresko rešenje (voorlopige aanslag) početkom finansijske godine na osnovu prethodnih rezultata ili procena. Ovo služi kao preliminarni plan plaćanja koji pomaže preduzećima da upravljaju svojim novčanim tokovima tokom cele godine. Ako očekujete znatno veću ili manju dobit u odnosu na prethodne godine, trebalo bi odmah da prilagodite ovo rešenje. Na taj način sprečavate veliki, neočekivani poreski račun na kraju godine i minimizirate kamatu koja se zaračunava na zakasnela plaćanja. Proaktivno upravljanje ovim rešenjima je ključna komponenta efikasnog cit compliance netherlands.
Nakon presude Vrhovnog suda iz 2026. godine, kamatna stopa na zakasnela plaćanja poreza na dobit preduzeća sada je ograničena na 4%. Iako je ovo niže u poređenju sa prethodnim godinama, i dalje predstavlja trošak koji efikasna preduzeća izbegavaju kroz precizno izveštavanje. Nakon što Belastingdienst obradi vašu podnetu prijavu, izdaje se konačno rešenje (definitieve aanslag). Ako smatrate da su vaše poreske obaveze pogrešno obračunate, možete se konsultovati sa našim računovodstvenim stručnjacima radi pregleda vaše prijave ili pokretanja formalnog postupka prigovora u okviru zakonskog roka od šest nedelja.
Stope i pragovi holandskog poreza na dobit preduzeća za 2026. godinu
Struktura holandskog poreza na dobit preduzeća za 2026. godinu zadržava stabilan sistem sa dva poreska razreda, pružajući predvidljivo okruženje za međunarodno poslovanje. Za oporezivu dobit do 200.000 €, kompanije plaćaju stopu od 19%. Kada dobit pređe prag od 200.000 €, deo iznad tog iznosa oporezuje se po stopi od 25,8%. Ove stope se primenjuju na fiskalnu dobit, koja se utvrđuje nakon izvršenih neophodnih usklađivanja u komercijalnim izveštajima, kako je opisano u prethodnim odeljcima. Održavanje tačne evidencije je od suštinskog značaja kako bi se osiguralo da vaše preduzeće primenjuje ispravne pragove tokom procesa godišnjeg podnošenja prijava.
Holding kompanije često ostvaruju pogodnosti od izuzeća učešća (deelnemingsvrijstelling). Ovo pravilo osigurava da su dividende i kapitalni dobici primljeni od kvalifikovanog zavisnog društva, generalno tamo gde matično društvo poseduje najmanje 5% akcija, izuzeti od CIT-a. Time se sprečava dvostruko oporezivanje unutar korporativne grupe, što čini Holandiju strateškom lokacijom za holding strukture. Pravilna primena ovog izuzeća predstavlja temelj cit compliance netherlands za grupe sa više subjekata, jer direktno utiče na ukupnu efektivnu poresku stopu.
Obračun oporezive dobiti
Utvrđivanje konačnog poreskog zaduženja zahteva precizan obračun oporezive dobiti. Možete odbiti većinu poslovnih rashoda, pod uslovom da su nastali u svrhu ostvarivanja prihoda. Međutim, određeni troškovi, kao što su kamate na zajmove, podležu specifičnim pravilima ograničenja. Ako vaše preduzeće ostvari gubitak, holandski sistem omogućava povraćaj gubitka unazad za jednu godinu (carry-back) na dobit iz prethodne godine. Za gubitke koji se ne mogu prebiti na ovaj način, možete ih prenositi unapred (carry-forward) na neodređeno vreme. Korisno je znati da, iako je prenos gubitaka unapred neograničen, primenjuju se ograničenja prilikom prebijanja sa dobiti koja prelazi 1 milion evra.
Grupe sa više društava tipa BV često mogu formirati fiskalno jedinstvo (fiscale eenheid). Ovo omogućava da se matično društvo i njegova zavisna društva tretiraju kao jedan poreski obveznik. Primarna prednost je mogućnost prebijanja gubitaka jednog preduzeća sa dobitkom drugog unutar iste grupe. Takođe se pojednostavljuje administrativno opterećenje, jer se podnosi samo jedna konsolidovana CIT prijava za celo jedinstvo. Ovaj aranžman zahteva pažljivo planiranje tokom pokretanja poslovanja u Holandiji kako bi se osiguralo da svi subjekti ispunjavaju uslove za fiskalnu integraciju.
Podsticaji i izuzeća
Holandska vlada nudi nekoliko podsticaja za podsticanje specifičnih vrsta ekonomske aktivnosti. Inovacioni boks (Innovation Box) je istaknuti primer, koji omogućava da se dobit ostvarena od sopstveno razvijene intelektualne svojine ili kvalifikovanog istraživanja i razvoja (R&D) oporezuje po efektivnoj stopi od 9% umesto po standardnim stopama. Ova snižena stopa značajno smanjuje poresko opterećenje za tehnološki vođena preduzeća koja poseduju važeće patente ili R&D deklaracije.
Pored toga, kompanije mogu koristiti investicione olakšice za energetski efikasnu ili ekološki prihvatljivu opremu. Ovi odbici se oduzimaju od oporezive dobiti pre primene stopa CIT-a. U kombinaciji sa izuzećem učešća na dividende, ovi podsticaji pružaju konkurentan fiskalni okvir za preduzetnike koji daju prioritet rastu i inovacijama. Poštovanje ovih pravila je vitalni deo cit compliance netherlands za svaki savremeni Dutch BV.
Zakonski zahtevi za vođenje evidencije i transparentnost
Administrativni integritet predstavlja osnovu usklađene Dutch BV. Belastingdienst zahteva da vodite sveobuhvatnu administraciju koja je u svakom trenutku lako dostupna za poreske kontrole. Za standardnu poslovnu dokumentaciju, uključujući fakture, bankarske izvode i ugovore, obavezni rok čuvanja je sedam godina. Međutim, ako vaša kompanija poseduje ili upravlja poslovnim prostorom, morate čuvati evidenciju koja se odnosi na nepokretnosti deset godina. Ova razlika je od ključnog značaja za dugoročnu usklađenost sa porezom na dobit pravnih lica u Holandiji, jer nemogućnost predočavanja ovih dokumenata tokom inspekcije može dovesti do preokreta tereta dokazivanja u poreskim sporovima.
Digitalna evidencija je u potpunosti prihvaćena od strane nadležnih organa, pod uslovom da ostane verodostojna i dostupna. Morate obezbediti da se podaci mogu preuzeti i pročitati u razumnom roku ukoliko to zatraži poreski inspektor. Iako računovodstvena rešenja zasnovana na oblaku to olakšavaju, krajnja odgovornost za integritet podataka leži na direktorima kompanije. Održavanje organizovanih digitalnih arhiva praktičan je način da pokažete transparentnost i pouzdanost holandskoj državi.
Kako bi osigurale da ovi sistemi ostanu bezbedni i otporni, mnoge međunarodne firme koriste stručnost kompanije Insoft Services za profesionalno IT savetovanje i upravljane usluge sajber bezbednosti.
KVK prijave i naknade
Svake godine, Dutch BV mora podneti svoje finansijske izveštaje Privrednoj komori (KVK). Za period 2026. godine, naknada za registraciju u Trgovinskom registru iznosi 85,15 €. Ove izveštaje morate podneti u roku od 12 meseci nakon završetka finansijske godine kako biste zadržali dobar status. Obim informacija koje ste dužni da obelodanite zavisi od kategorije veličine vaše kompanije. Mikro i mala preduzeća obično moraju da objave samo skraćeni bilans stanja i ograničene napomene. Nasuprot tome, srednja i velika pravna lica suočavaju se sa opsežnijim zahtevima u pogledu revizije i obelodanjivanja. Blagovremeno podnošenje štiti direktore od lične odgovornosti u slučaju stečaja i predstavlja ključni deo korporativne transparentnosti.
Usklađenost sa UBO registrom
Transparentnost se proširuje i na vlasničku strukturu putem UBO registra. Dužni ste da registrujete svako fizičko lice koje je krajnji stvarni vlasnik, definisano kao lice koje poseduje više od 25% akcija ili glasačkih prava. Početkom 2024. godine, približno 80% holandskih subjekata uspešno je završilo ovu registraciju, što odražava visok prioritet koji se daje korporativnoj transparentnosti. Netačni ili nedostajući UBO podaci mogu dovesti do administrativnih novčanih kazni i značajnih prepreka prilikom otvaranja ili vođenja poslovnih bankarskih računa. Banke koriste ove podatke kao deo svojih obaveznih KYC protokola, čineći tačnost UBO podataka preduslovom za nesmetanu usklađenost sa porezom na dobit pravnih lica u Holandiji. Sve promene u vlasništvu moraju se prijaviti u roku od osam dana kako bi registar ostao ažuran.
Upravljanje usklađenošću sa porezom na dobit pravnih lica kao strani preduzetnik
Upravljanje regulatornim okruženjem kao nerezidentni direktor nosi jedinstvene logističke prepreke. Belastingdienst vodi gotovo celokupnu zvaničnu korespodenciju na holandskom jeziku, što stranim preduzetnicima otežava tumačenje vremenski osetljivih zahteva ili poreskih rešenja. Da biste održali usklađenost sa porezom na dobit pravnih lica u Holandiji, morate imati registrovanu holandsku poslovnu adresu. Ova adresa služi kao zvanična tačka kontakta za poresku upravu, obezbeđujući da vaše društvo prima sva zakonska obaveštenja bez odlaganja. Oslanjanje na međunarodnu adresu često dovodi do propuštenih rokova i posledičnih administrativnih kazni.
Upravljanje na daljinu je standardna praksa za međunarodne BV strukture, pod uslovom da koristite put legalizovanog punomoćja (PoA). Ovaj pravni okvir omogućava lokalnom zastupniku da upravlja vašim poreskim poslovima, od BTW registracija do konačne poreske prijave za porez na dobit pravnih lica. Time se eliminiše potreba za fizičkim putovanjem za svaki administrativni korak, obezbeđujući da vaše društvo ostane usklađeno dok se vi fokusirate na globalne operacije. Punomoćje mora biti propisno overeno kod javnog beležnika i legalizovano da bi ga priznale holandske banke i poreska uprava, što je proces koji naši stručnjaci vode tokom faze osnivanja.
Rešenja za usklađenost na daljinu
Korišćenje profesionalnih računovodstvenih usluga za Dutch BV predstavlja najefikasniji način za upravljanje ovim zahtevima. Ovi stručnjaci deluju kao ovlašćeni zastupnici, koristeći bezbedne digitalne portale za direktnu komunikaciju sa poreskim organima. Integrisanjem vašeg knjigovodstva sa uslugama obračuna zarada, osiguravate da su svi porezi na zarade i doprinosi za socijalno osiguranje tačno obračunati i spremni za konsolidaciju poreza na dobit pravnih lica na kraju godine. Ovaj celoviti pristup sprečava neslaganja u podacima između različitih poreskih kategorija, što je čest okidač za poreske kontrole.
Strateško planiranje usklađenosti
Dugoročni uspeh zahteva planiranje specifičnih poreskih olakšica i međunarodnih obaveza. Na primer, trebalo bi da utvrdite da li vaše međunarodno osoblje ispunjava uslove za pravilo o neoporezivoj naknadi od 30%, koje vam omogućava da visokokvalifikovanim migrantima isplatite neoporezivu naknadu za ekstrateritorijalne troškove. Pored toga, upravljanje prekograničnim poreskim obavezama je od ključnog značaja za korišćenje ugovora o izbegavanju dvostrukog oporezivanja između Holandije i vaše matične zemlje. Time se sprečava oporezivanje iste dobiti u dve jurisdikcije. Izbor stručnog agenta za osnivanje kompanija u Holandiji obezbeđuje vam jedinstvenu tačku kontakta i za početno osnivanje i za tekući zakonski nadzor potreban za zdravo holandsko preduzeće.
Poslednji put pregledano: avgust 2026.
Obezbeđivanje poreske budućnosti vašeg Dutch BV
Pridržavanje zakonskog okvira Holandije osigurava da vaše poslovanje ostane transparentan i pouzdan entitet u očima Belastingdienst. Razumevanjem poreskih razreda za 2026. godinu od 19% i 25,8%, i poštovanjem petomesečnog roka za podnošenje prijava, štitite svoje društvo od administrativnih kazni i nepotrebnih kamata. Čuvanje vaše dokumentacije tokom propisanog perioda od sedam ili deset godina nije samo zakonska obaveza već i strateška praksa koja vas priprema za sve buduće provere. Efikasno upravljanje usklađenošću sa porezom na dobit pravnih lica u Holandiji zahteva proaktivan pristup ovim tehničkim zahtevima.
Naš tim deluje kao most između vaših međunarodnih operacija i holandskih poreskih organa, vodeći svaki proceduralni detalj sa efikasnošću. Pružamo stručnost potrebnu za upravljanje vašim UBO registracijama, KVK podnescima i godišnjim prijavama na daljinu. Ovaj sistematski pristup vam omogućava da se fokusirate na rast dok mi obezbeđujemo da vaše društvo ispunjava svaki pravni i poreski standard potreban za dugoročnu stabilnost.
Kao ovlašćeni poreski zastupnik pred Belastingdienst, Intercompany Solutions je od 2015. godine specijalizovan za usklađenost stranih preduzetnika. Nudimo garanciju 100% zadovoljstva na naše korporativne usluge kako bismo vam pružili uverenje da su vaši profesionalni interesi u iskusnim rukama. Spremni smo da vam pomognemo da izgradite usklađeno i uspešno prisustvo na holandskom tržištu.
Poslednji put pregledano: avgust 2026.
Često postavljana pitanja
Kolika je stopa poreza na dobit u Holandiji za 2026. godinu?
Stopa poreza na dobit preduzeća za 2026. godinu iznosi 19% na oporezivu dobit do 200.000 € i 25,8% na svaki iznos koji prelazi taj prag. Ove stope se primenjuju i na poreske rezidente i na nerezidente koji ostvaruju prihod iz holandskih izvora. Morate obračunati fiskalnu dobit nakon primene obaveznih usklađivanja na vaše komercijalne godišnje finansijske izveštaje kako biste osigurali primenu ispravnog poreskog razreda prilikom podnošenja poreske prijave.
Kada je rok za podnošenje holandske prijave poreza na dobit preduzeća (CIT)?
Za finansijsku godinu koja prati kalendarsku godinu, rok za podnošenje prijave je 1. jun naredne godine. Ako vaša BV koristi prelomljenu finansijsku godinu, prijavu morate podneti u roku od pet meseci nakon završetka tog perioda. Možete zatražiti standardno produženje od pet meseci preko registrovanog pružaoca poreskih usluga kako biste obezbedili usklađenost sa propisima o porezu na dobit u Holandiji (cit compliance netherlands) tokom finalizacije složenih računa ili koordinacije sa međunarodnim direktorima.
Mogu li da podnesem holandsku prijavu poreza na dobit na daljinu iz inostranstva?
Da, možete u potpunosti upravljati svojim obavezama po osnovu poreza na dobit iz inostranstva korišćenjem legalizovanog punomoćja (Power of Attorney). Ovaj pravni okvir omogućava lokalnom zastupniku da u vaše ime obavlja elektronsko podnošenje i vodi prepisku sa Belastingdienst. Većina stranih preduzetnika koristi ovaj metod kako bi ispunila svoje zakonske dužnosti bez potrebe za čestim fizičkim putovanjima u Holandiju u administrativne svrhe.
Koliko dugo Dutch BV mora da čuva svoju finansijsku evidenciju?
Dutch BV je zakonski obavezna da čuva svoju opštu administrativnu evidenciju u periodu od sedam godina. Ovo uključuje sve fakture, ugovore i bankarske izvode relevantne za finansijsku istoriju kompanije. Za svu evidenciju koja se specifično odnosi na nepokretnosti, kao što su poslovni prostori ili zemljište, obavezni period čuvanja produžava se na deset godina radi usklađivanja sa zakonskim zahtevima revizije.
Koja je kazna za neblagovremeno podnošenje prijave poreza na dobit u Holandiji?
Belastingdienst izriče automatske administrativne novčane kazne za neblagovremeno podnošenje, koje se mogu uvećavati u zavisnosti od dužine kašnjenja. Pored ovih kazni, biće vam naplaćena i kamata na neizmireni iznos poreza. Nakon presude iz 2026. godine, ova kamata je ograničena na 4%. Tačna poreska usklađenost u Holandiji (cit compliance netherlands) je od suštinskog značaja kako bi se izbegli ovi nepotrebni troškovi i održao besprekoran fiskalni dosije kod poreskih organa.
Da li je preduzeću Dutch BV potreban lokalni direktor radi usklađenosti sa porezom na dobit?
Preduzeću Dutch BV striktno nije neophodan lokalni direktor da bi ispunilo svoje obaveze po osnovu poreza na dobit preduzeća, ali mora imati registrovano sedište u zemlji. Međutim, mesto stvarnog upravljanja i kontrole predstavlja primarni faktor pri utvrđivanju poreske rezidentnosti. Ako su svi direktori nerezidenti, kompanija i dalje mora obezbediti blagovremeni prijem i tumačenje prepiske na holandskom jeziku koja stiže od poreske uprave.
Kolika je taksa za registraciju kod KVK za 2026. godinu?
Jednokratna taksa za registraciju u holandskom Privrednom registru pri Privrednoj komori (KVK) iznosi 85,15 € za 2026. godinu. Ova taksa se plaća prilikom inicijalne registracije vaše BV ili NV. Iako je ovo jednokratni trošak, morate imati u vidu i godišnju obavezu podnošenja finansijskih izveštaja, što osigurava da podaci vaše kompanije ostanu transparentni i ažurirani u javnom registru.
Da li je Dutch BV u obavezi da registruje UBO podatke?
Da, svaka Dutch BV mora registrovati svoje stvarne vlasnike (UBO) u javnom registru. UBO je svako fizičko lice koje na kraju poseduje ili kontroliše više od 25% akcija ili glasačkih prava u kompaniji. Održavanje tačnih UBO podataka predstavlja kritičan zahtev transparentnosti, jer podaci koji nedostaju ili su zastareli mogu dovesti do administrativnih novčanih kazni i značajnih problema sa održavanjem korporativnih bankarskih usluga.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |