


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-18 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Održavanje Dutch BV zahteva apsolutno poštovanje rokova za podnošenje prijava KVK-u i poreskih propisa Belastingdienst-a kako bi se izbegla lična odgovornost direktora. Većina međunarodnih osnivača uviđa da proceduralna složenost holandske poreske uprave predstavlja značajnu prepreku za efikasno upravljanje na daljinu. Verovatno prepoznajete da je usklađenost sa propisima neupitni aspekt korporativnog života, ali je specifične pragove i standarde izveštavanja teško voditi na daljinu. Obezbeđivanje profesionalnih računovodstvenih usluga pomaže u premošćavanju jaza između globalnih poslovnih operacija i lokalnih zakonskih zahteva, dok se vi fokusirate na osnovni rast.
Ovaj vodič pruža praktičan plan za obavezno finansijsko izveštavanje, pragove poreza na dobit preduzeća i usklađenost sa PDV-om za Dutch BV u stranom vlasništvu u 2026. godini. Naučićete kako da uskladite svoje godišnje finansijske izveštaje sa poreskim prijavama, uz korišćenje specifičnih podsticaja kao što je izuzeće za učešće (participation exemption) kako biste optimizovali svoju fiskalnu poziciju. Pokrivamo ključne detalje kao što su stopa poreza na dobit preduzeća od 19% za dobit do 200.000 € i prelazak matične banke poreske uprave na Rabobank. Ovaj pregled vas priprema za godinu strukturisane usklađenosti navođenjem specifičnih zahteva neophodnih za očuvanje finansijskog zdravlja vašeg društva.
Ključne stavke
- Upoznajte zakonske zahteve za čuvanje finansijske evidencije tokom 7 godina i obavezno podnošenje prijava KVK-u u roku od 12 meseci od završetka godine.
- Upoznajte se sa stopama poreza na dobit preduzeća za 2026. godinu od 19% za dobit do 200.000 € i 25,8% za dobit koja prelazi ovaj prag.
- Iskoristite specijalizovane računovodstvene usluge za upravljanje usklađenošću sa PDV-om i kvartalnim ciklusima izveštavanja za Dutch BV u stranom vlasništvu.
- Razumite obavezne prijave poreza na zarade i obaveze socijalnog osiguranja koje se zahtevaju za sve aktivne poslodavce u Holandiji.
- Ažurirajte svoje platne procedure kako biste se uskladili sa prelaskom Belastingdienst-a na Rabobank kao svoju primarnu matičnu banku 1. maja 2026. godine.
Sadržaj
Zakonske računovodstvene obaveze za Dutch BV entitete
Poslovanje preko Dutch Besloten Vennootschap (BV) nosi specifične zakonske odgovornosti definisane holandskim Građanskim zakonikom. Svaki direktor ima zakonsku obavezu da vodi poslovne knjige koje tačno odražavaju finansijski položaj društva u svakom trenutku. Ovaj zahtev se ne odnosi samo na interni nadzor. To je zakonska obaveza koja obezbeđuje da se prava i obaveze entiteta mogu utvrditi bez odlaganja. Dok se mnogi osnivači fokusiraju na upravljačko računovodstvo radi praćenja svakodnevnog učinka, zakonsko izveštavanje je primarna briga za Belastingdienst i holandsku Privrednu komoru (KVK). Tačno vođenje evidencije štiti status ograničene odgovornosti direktora i pruža jasan revizorski trag za poreske organe.
Pravni okvir za holandsko knjigovodstvo
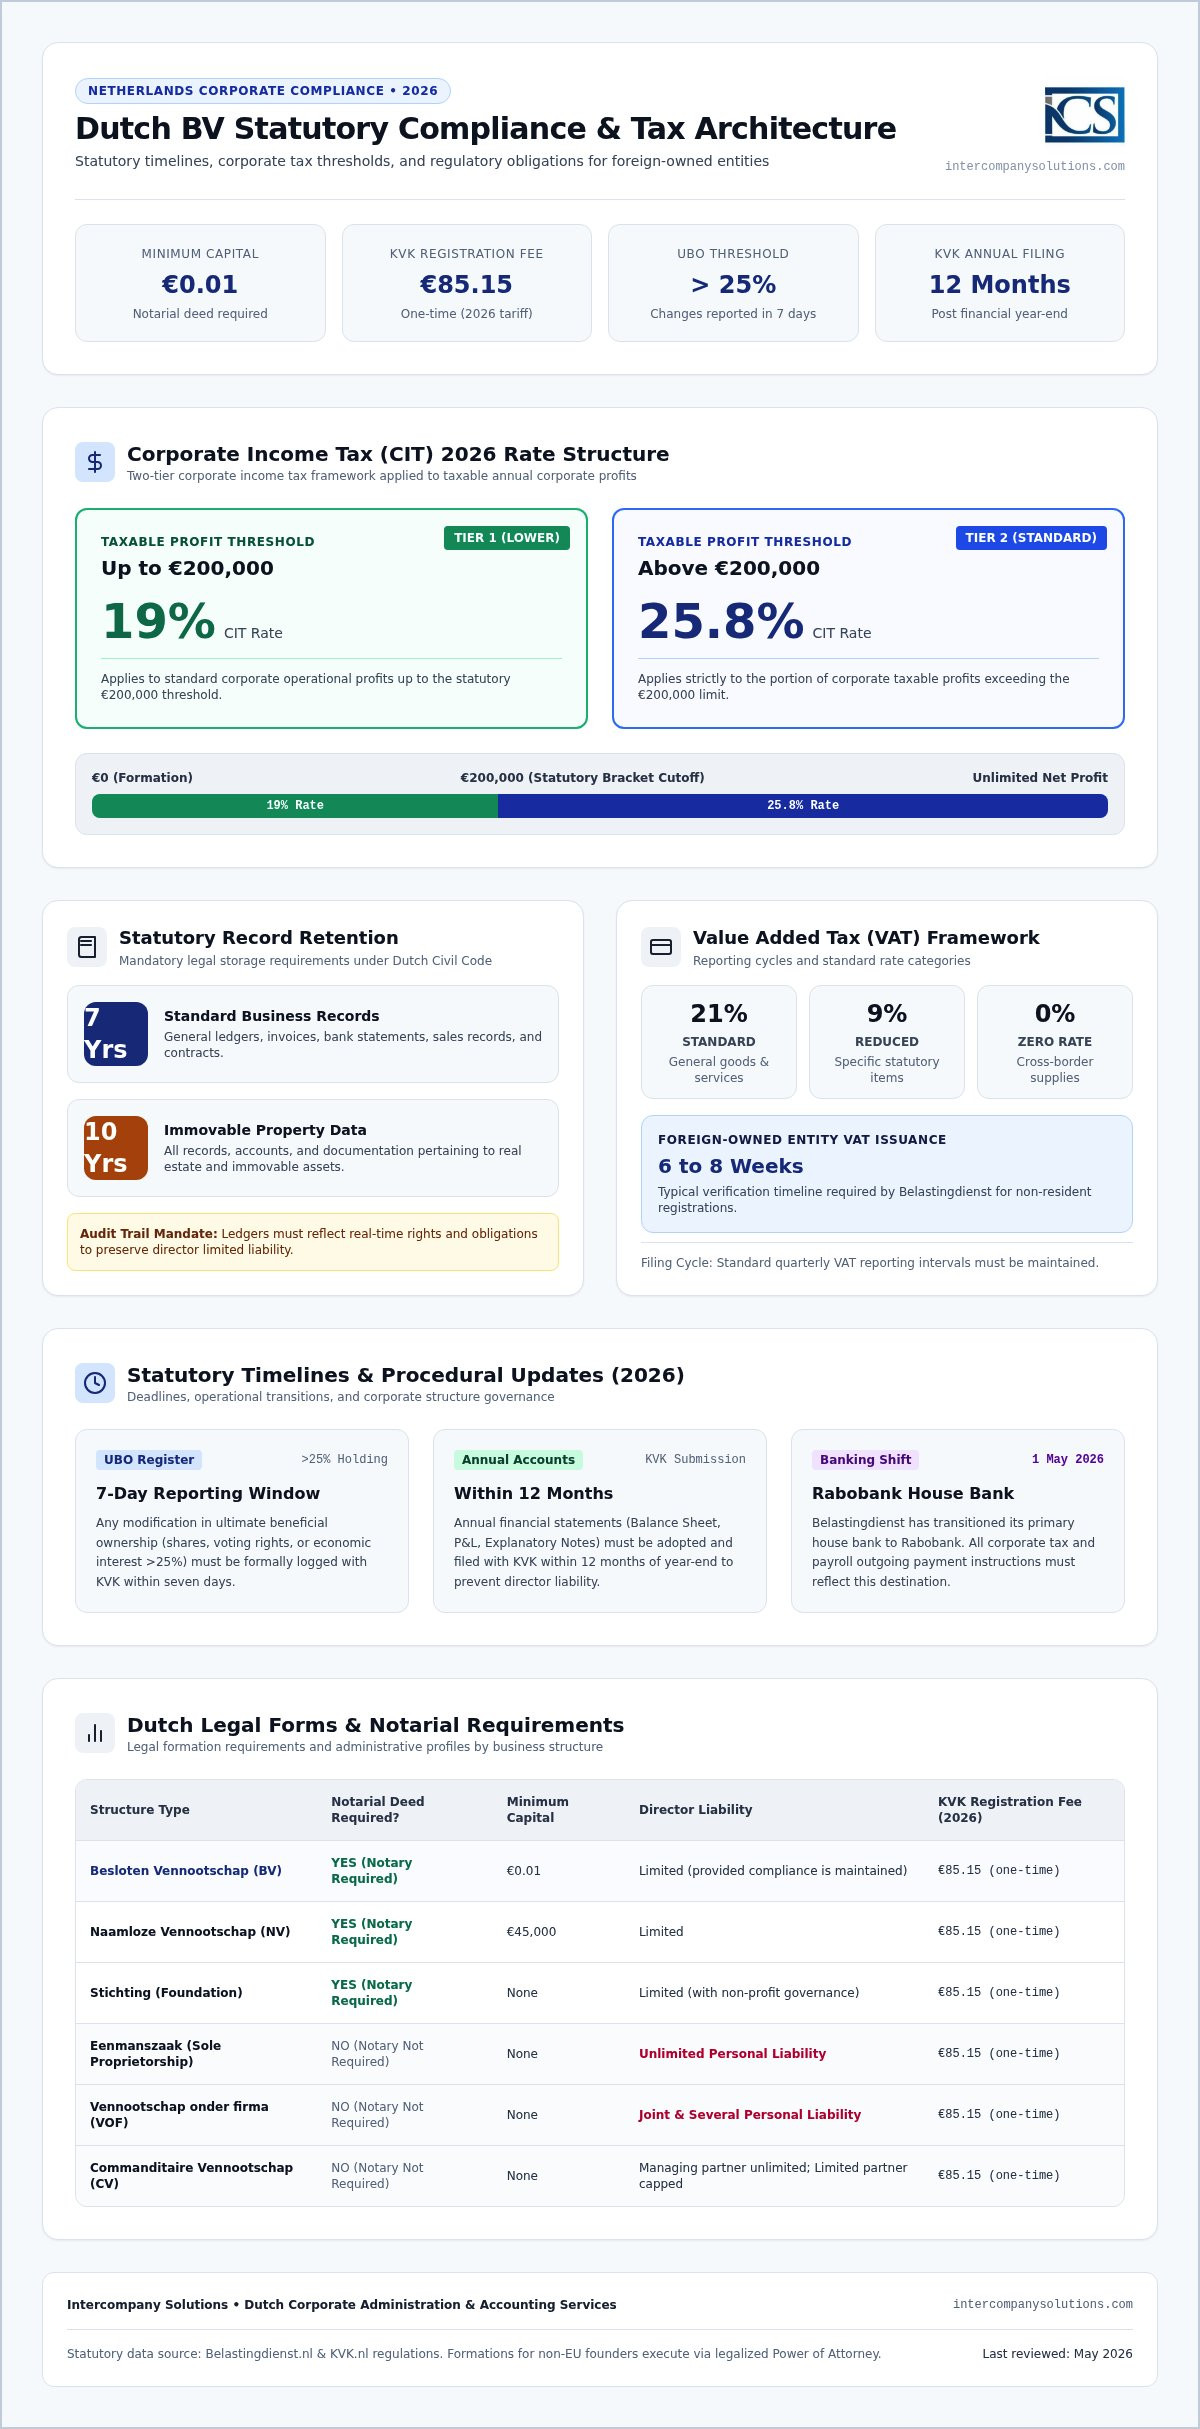
Holandski pravni okvir nalaže svim privrednim društvima da čuvaju detaljnu evidenciju najmanje sedam godina. Za nepokretnosti, ovaj period čuvanja se produžava na deset godina. Ova evidencija mora biti dostupna i organizovana tako da treće lice može razumeti finansijsko stanje društva bez nepotrebnog odlaganja. Ključna komponenta za nerezidentne vlasnike jeste neophodnost holandske poslovne adrese. Ova adresa služi kao zvanično mesto za korespondenciju sa poreskim organima i KVK. Detaljna zvanična administrativna pravila možete pronaći na portalu vlade kako biste osigurali da su vaši interni procesi usklađeni sa lokalnim očekivanjima. Precizno knjigovodstvo omogućava trenutno utvrđivanje prava i obaveza, što predstavlja osnovni zahtev holandskog zakona.
Obavezna KVK registracija i održavanje
Transparentnost je kamen temeljac holandskog poslovnog okruženja, a njom se upravlja putem KVK. Prilikom osnivanja Dutch BV društva, primenjuje se jednokratna naknada za registraciju od 85,15 € za 2026. godinu. Za BV je potreban minimalni osnovni kapital od samo 0,01 €, a njeno osnivanje se mora izvršiti putem notarskog akta. Pored početnog osnivanja, BV mora voditi tačan registar stvarnih vlasnika (UBO). Svako lice koje poseduje više od 25% udela, glasačkih prava ili vlasničkog interesa smatra se UBO licem. Usklađenost zahteva da se sve promene UBO podataka prijave u roku od sedam dana. Ovo javno obelodanjivanje osigurava da struktura društva ostane transparentna za finansijske institucije i regulatorna tela.
Upravljanje ovim zakonskim obavezama zahteva metodičan pristup knjigovodstvu. Angažovanje profesionalnih računovodstvenih usluga pomaže u premošćavanju jaza između međunarodne poslovne prakse i specifičnih holandskih zahteva. Budući da je matična banka poreske uprave Belastingdienst prešla na Rabobank 1. maja 2026. godine, od ključnog je značaja osigurati da vaši sistemi plaćanja i izveštavanja budu usklađeni sa najnovijim administrativnim promenama. Specijalizovane računovodstvene usluge sprečavaju akumulaciju kazni i osiguravaju da finansijska istorija vašeg društva ostane besprekorna tokom potencijalnih kontrola. Ovo proaktivno upravljanje omogućava međunarodnim osnivačima da održe potpunu regulatornu usklađenost dok posluju na daljinu.
Standardi finansijskog izveštavanja i godišnjih finansijskih izveštaja
Svako Dutch BV društvo mora godišnje pripremati i podnositi svoje finansijske izveštaje radi održavanja pravne transparentnosti. Ovaj proces podrazumeva više od pukog internog knjigovodstva; to je obaveza javnog obelodanjivanja koja omogućava poveriocima i zainteresovanim stranama da provere fiskalno zdravlje društva. Standardni paket za izveštavanje sastoji se od bilansa stanja, bilansa uspeha i napomena uz finansijske izveštaje. Zahtevi za objavljivanje nisu ujednačeni za sve entitete. Oni se značajno razlikuju u zavisnosti od kategorije veličine BV, koja se kreće od mikro i malih do srednjih i velikih društava. Većina BV društava u stranom vlasništvu spada u kategoriju mikro ili malih društava, koja imaju pogodnost pojednostavljenih standarda izveštavanja. Korišćenje profesionalnih računovodstvenih usluga obezbeđuje da ovi dokumenti budu pripremljeni u skladu sa specifičnim pragovima primenjivim na veličinu vašeg poslovanja.
Rokovi za pripremu godišnjih finansijskih izveštaja
Blagovremenost je ključni faktor pri podnošenju finansijskih izveštaja KVK-u. Zakon nalaže da se godišnji finansijski izveštaji moraju podneti KVK-u u roku od 12 meseci od završetka finansijske godine. Pre ovog podnošenja, uprava mora pripremiti izveštaje kako bi ih akcionari usvojili na godišnjoj skupštini. Akcionari obično imaju definisan rok za usvajanje ovih izveštaja nakon završetka finansijske godine. Propuštanje ovih strogih rokova može dovesti do ozbiljnih posledica. Neblagovremeno podnošenje se klasifikuje kao privredni prestup, što rezultira značajnim novčanim kaznama od strane organa vlasti. Možda još kritičnije, propuštanje blagovremenog podnošenja može dovesti do lične odgovornosti direktora ukoliko se društvo ikada suoči sa nesolventnošću. Podnošenje se vrši putem portala kvk.nl, što zahteva posebne digitalne protokole ili pomoć registrovanog posrednika.
Dutch GAAP u odnosu na IFRS u lokalnom izveštavanju
Većina malih i srednjih Dutch BV društava koristi holandske opšteprihvaćene računovodstvene principe (Dutch GAAP) za svoje lokalno izveštavanje. Iako velike međunarodne grupacije mogu izabrati Međunarodne standarde finansijskog izveštavanja (IFRS), Dutch GAAP je često poželjan izbor zbog svoje praktične primene u okviru lokalnog regulatornog okruženja. Postoje specifična izuzeća dostupna manjim entitetima radi zaštite operativne privatnosti. Na primer, mikro-entiteti su generalno izuzeti od objavljivanja svog punog bilansa uspeha. Za detaljniji pregled ovih fiskalnih dužnosti, možete pogledati naš vodič o Računovodstvu za Dutch BV: Usklađenost i poreske obaveze u 2026. godini.
Usklađenost takođe podrazumeva strogo upravljanje podacima. Evidencija se mora čuvati 7 godina, pri čemu se ovaj period povećava na 10 godina za dokumentaciju koja se odnosi na nepokretnosti. S obzirom na to da je matična banka Belastingdienst-a Rabobank od 1. maja 2026. godine, sva povezana poreska plaćanja ili povraćaji moraju se koordinirati imajući u vidu ovu promenu. Upravljanje ovim standardima iz inostranstva zahteva partnera koji razume presek holandskog prava i međunarodnog poslovanja. Naš tim pruža računovodstvene usluge neophodne za efikasno obavljanje ovih zakonskih podnošenja, omogućavajući vam da upravljate finansijama svog društva na daljinu bez rizika od neusklađenosti ili kazni.
Okvir usklađenosti sa porezom na dobit pravnih lica i BTW
Holandski poreski sistem funkcioniše po principu oporezivanja svetskog dohotka za rezidentna društva. Za BV u stranom vlasništvu to znači da celokupan prihod ostvaren širom sveta podleže holandskom porezu na dobit pravnih lica, osim ako se ne primenjuju specifični ugovori ili izuzeća. Upravljanje ovim prijavama zahteva precizno razumevanje usklađenosti sa poslovnim porezima organa Belastingdienst. Od 1. maja 2026. godine, poreska uprava koristi Rabobank kao svoju primarnu matičnu banku. Ova promena utiče na sve odlazne i dolazne transakcije vezane za poreze. Održavanje usklađenosti obuhvata više od pukog obračuna dobiti; zahteva pridržavanje specifičnih mera protiv izbegavanja poreza, kao što je ograničenje odbitka kamata. Za poresku 2026. godinu, ovo ograničenje je postavljeno na 24,5% EBITDA društva.
Pragovi za porez na dobit pravnih lica (CIT) za 2026. godinu
Za 2026. godinu, holandska struktura poreza na dobit pravnih lica ostaje podeljena u dva različita poreska razreda. Oporeziva dobit do 200.000 € oporezuje se po stopi od 19%. Svaka dobit koja prelazi ovaj prag od 200.000 € podleže višoj stopi od 25,8%. Holding kompanije često ostvaruju pogodnosti kroz izuzeće učešća (participation exemption). Ovo pravilo sprečava dvostruko oporezivanje izuzimanjem dividendi i kapitalnih dobitaka ostvarenih od kvalifikovanih zavisnih društava iz CIT-a. Pravilna primena ovih izuzeća predstavlja osnovni deo profesionalnih računovodstvenih usluga. Ona omogućava kompanijama da efikasno reinvestiraju kapital, ostajući pritom u zakonskim okvirima holandskog poreskog prava.
Stope BTW i EORI prijave
Porez na dodatu vrednost, odnosno BTW, prati strukturisani ciklus izveštavanja. Većina Dutch BV društava podnosi svoje prijave kvartalno, mada nadležni organi mogu naložiti mesečno ili godišnje podnošenje u zavisnosti od obima transakcija. Standardna stopa BTW u Holandiji iznosi 21%, dok se snižena stopa od 9% primenjuje na specifične kategorije kao što su hrana i knjige. Za entitete u stranom vlasništvu, dobijanje BTW broja obično traje od 6 do 8 nedelja. Ovaj rok je ključan faktor za kompanije koje planiraju početak poslovanja. Ako se vaša BV bavi međunarodnom trgovinom sa zemljama van Evropske unije, morate pribaviti i EORI broj. Ova identifikacija je obavezna za sve carinske deklaracije i obezbeđuje kretanje vaše robe preko granica bez administrativnih zastoja.
Upravljanje ovim višeslojnim poreskim zahtevima iz inostranstva može biti zahtevno. Naše specijalizovane računovodstvene usluge pružaju lokalnu stručnost neophodnu za usklađivanje vaših BTW prijava sa CIT obavezama. Osiguravanjem da je svaka prijava tačna i podneta na vreme, štitite svoje društvo od nepotrebnih provera. Ovaj nivo nadzora je od suštinskog značaja za održavanje stabilnih odnosa sa holandskim poreskim organima uz istovremeno širenje vaših međunarodnih operacija.
Administracija zarada i obaveze socijalnog osiguranja
Zapošljavanje osoblja preko Dutch BV zahteva poštovanje specifičnih zakona o radu i poreskih propisa. Svaki zaposleni mora imati pisani ugovor koji je u skladu sa holandskim građanskim pravom. Pre nego što se izvrši prva isplata zarade, društvo se mora registrovati kao poslodavac kod Belastingdienst. Ova registracija omogućava mesečno podnošenje poreskih prijava na zarade, poznatih kao loonaangifte. Ove prijave su obavezne za sve aktivne poslodavce, bez obzira na to da li su zaposleni rezidenti ili nerezidenti. Precizno upravljanje ovim prijavama obezbeđuje tačan obračun poreza na zarade i doprinosa za socijalno osiguranje.
Socijalno osiguranje u Holandiji je sveobuhvatno. Doprinosi pokrivaju osnovne vidove zaštite, uključujući državnu penziju (AOW), osiguranje za slučaj invalidnosti i naknade za nezaposlenost. Poslodavci su odgovorni za obustavljanje ovih iznosa od bruto zarade zaposlenog i uplatu poslodavačkog dela direktno poreskim organima. Od 1. maja 2026. godine, sva takva plaćanja moraju biti usmerena ka Belastingdienst preko Rabobank. Neispunjavanje ovih mesečnih obaveza može dovesti do trenutnih novčanih kazni i obračuna kamata. Proaktivno upravljanje ovim plaćanjima standardni je deo održavanja usklađenog korporativnog prisustva.
Obračun zarada i kadrovske usluge za međunarodne BV
Za međunarodne osnivače, upravljanje lokalnom radnom snagom iz inostranstva predstavlja logistički izazov. Korišćenje specijalizovanih usluga obračuna zarada i kadrovskih usluga omogućava vam da ugovore o radu i obaveze socijalnog osiguranja rešavate putem jedne mesečne fakture. To uključuje pomoć pri obaveznoj registraciji za penzijske planove i pribavljanje osiguranja za slučaj bolovanja, što je od ključnog značaja s obzirom na holandsku zakonsku obavezu isplate zarade tokom dugotrajne bolesti. Ako vaše poslovanje zahteva visokokvalifikovane migrante, pružamo smernice za ispunjavanje specifičnih zahteva za visokokvalifikovane migrante koje propisuje IND. Ovo obezbeđuje da vaše međunarodno osoblje ima odgovarajući pravni status za rad u Holandiji.
Poreska olakšica od 30%
Neoporezivi dodatak od 30% predstavlja značajan podsticaj za Dutch BV entitete koji regrutuju stručne kadrove iz inostranstva. Međunarodni zaposleni koji ispunjavaju uslove mogu primati 30% svoje bruto zarade neoporezivo, pod uslovom da zadovolje određene platne pragove i kriterijume deficijentnosti zanimanja. Ova olakšica smanjuje ukupne troškove zapošljavanja za BV, dok novozaposlenom nudi konkurentnu neto zaradu. Postupak podnošenja zahteva vodi se preko Belastingdienst i zahteva preciznu dokumentaciju o angažovanju zaposlenog van teritorije Holandije. Za detaljniji pregled ovih pogodnosti, pogledajte naš Vodič za usluge obračuna zarada u Holandiji za 2026. godinu.
Kriterijumi za odabir specijalizovanih računovodstvenih usluga
Izbor partnera za fiskalno upravljanje vašim društvom zahteva procenu njihovog specifičnog iskustva u radu sa nerezidentnim osnivačima. Za Dutch BV u stranom vlasništvu, standardno knjigovodstvo često nije dovoljno da odgovori na presek lokalnih zahteva i međunarodnih poslovnih struktura. Dajte prednost firmama koje nude garantovano vreme odgovora u roku od 24 sata za rešavanje vremenski osetljivih prekograničnih upita. Ova brzina je od suštinskog značaja kada vodite poslovanje iz druge vremenske zone, čime se obezbeđuje da nijedan rok za podnošenje izveštaja KVK ili zahtev Belastingdienst ne ostane bez odgovora. Pouzdan partner deluje kao most između vaših globalnih operacija i pedantnih standarda holandskog poreskog sistema.
Ključni faktor razlikovanja za međunarodne preduzetnike jeste mogućnost vođenja početnog osnivanja na daljinu putem overenog i legalizovanog punomoćja (POA). Ovaj put omogućava notaru da sačini osnivački akt bez potrebe da osnivač putuje u Holandiju, što predstavlja standardnu proceduru za nerezidentne direktore. Vaš pružalac usluga treba da ima iskustva u radu unutar ovog okvira, pružajući nesmetan prelaz sa faze osnivanja na tekuću zakonsku usklađenost. Više o tehničkim zahtevima ovog procesa možete saznati u našem Profesionalnom vodiču za osnivanje Dutch BV: Daljinsko osnivanje u 2026. godini.
Usklađenost poslovanja na daljinu za međunarodne preduzetnike
Savremeni administrativni tokovi rada oslanjaju se na digitalne portale za podnošenje dokumenata i praćenje usklađenosti. Ova tehnologija vam omogućava da otpremate fakture, pratite obaveze po osnovu PDV-a i pregledate finansijske izveštaje bez fizičkog prisustva u Holandiji. Tokom prve godine poslovanja, posvećena administrativna koordinacija postaje vitalna komponenta vaše strategije. To obezbeđuje da se sva korespondencija sa KVK i Belastingdienst pravilno obradi i arhivira. Uz prag za stvarne vlasnike (UBO) postavljen na >25% i izmene koje zahtevaju prijavu u roku od 7 dana, posedovanje proaktivnog posrednika na terenu sprečava administrativne propuste koji bi mogli dovesti do značajnih novčanih kazni ili pravnih komplikacija.
Administrativna podrška za BV u stranom vlasništvu
Finansijska usklađenost prevazilazi same poreske prijave i obuhvata koordinaciju pomoći pri otvaranju bankovnih računa i poresku registraciju. Svaki administrativni korak mora biti usklađen sa važećim propisima koji se nalaze na belastingdienst.nl. Na primer, matična banka za Belastingdienst je Rabobank od 1. maja 2026. godine, što zahteva precizno ažuriranje vaših tokova plaćanja za izmirenje poreza na dobit preduzeća (CIT) i PDV-a. Bilo da upravljate prelazom između stopa poreza na dobit ili osiguravate čuvanje evidencije tokom obaveznih 7 godina, vaš izbor pružaoca usluga određuje efikasnost vaših operacija na daljinu. Korišćenje specijalizovanih računovodstvenih usluga obezbeđuje tačnost izveštavanja vašeg poslovanja, uz održavanje potpune digitalne dostupnosti za njegove direktore.
Osiguravanje fiskalne budućnosti vašeg Dutch BV
Održavanje usklađenog Dutch BV u 2026. godini zahteva proaktivan pristup zakonskim rokovima i poreskim pragovima. Sada ste upoznati sa neophodnošću podnošenja godišnjih finansijskih izveštaja KVK u roku od 12 meseci od završetka poslovne godine i specifičnim stopama poreza na dobit (CIT) od 19% do 200.000 € i 25,8% preko tog iznosa. Budući da je Belastingdienst prebacio svoju matičnu banku na Rabobank 1. maja 2026. godine, ažuriranje vaših protokola plaćanja predstavlja prioritet za nesmetano fiskalno poslovanje. Pridržavanje ograničenja odbitka kamate od 24,5% EBITDA i obaveznog sedmogodišnjeg perioda čuvanja dokumentacije dodatno obezbeđuje dobar pravni i finansijski status vašeg privrednog društva.
Profesionalne računovodstvene usluge pružaju specijalizovani nadzor neophodan za upravljanje ovim zahtevima iz inostranstva. Od 2015. godine fokusirani smo na pružanje podrške BV entitetima u stranom vlasništvu putem legalizovanog punomoćja, obezbeđujući stopostotno zadovoljstvo za više od 1.000 preduzetnika. Naša stručnost u vezi sa poreskom olakšicom od 30% i zahtevima za visokokvalifikovane migrante (HSM) osigurava da vaše međunarodno osoblje i korporativna struktura ostanu optimizovani za fiskalnu 2026. godinu. Delujemo kao vaš stručni vodič kroz lokalno regulatorno okruženje, pružajući jasnoću neophodnu za globalni rast.
Radujemo se što ćemo doprineti vašem daljem uspehu i stabilnosti na holandskom tržištu.
Poslednja revizija: oktobar 2024.
Često postavljana pitanja
Koje su osnovne računovodstvene usluge potrebne za Dutch BV?
Obavezni finansijski zadaci za Dutch BV obuhvataju vođenje glavne knjige, periodično podnošenje PDV prijava i predaju godišnjih poreskih prijava za porez na dobit preduzeća. Svaki BV mora pripremiti finansijske izveštaje koji se sastoje od bilansa stanja i bilansa uspeha radi podnošenja privrednoj komori. Ove dužnosti obezbeđuju usklađenost sa Holandskim građanskim zakonikom i štite direktore od lične odgovornosti, istovremeno pružajući transparentnost prema Belastingdienst i potencijalnim investitorima.
Koliko iznosi naknada za registraciju kod KVK u 2026. godini?
Jednokratna naknada za registraciju u Holandskoj privrednoj komori (KVK) iznosi 85,15 € u 2026. godini. Ova naknada je obavezna za sva nova pravna lica, uključujući Dutch BV, i mora se platiti prilikom osnivanja. Pošto BV zahteva minimalni osnovni kapital od samo 0,01 €, trošak registracije predstavlja jedan od retkih početnih zakonskih izdataka. Ova naknada pokriva upis vašeg društva u zvanični privredni registar i dodelu vašeg jedinstvenog KVK broja.
Koja je stopa poreza na dobit preduzeća za holandska društva u 2026. godini?
Za poresku 2026. godinu, holandski porez na dobit preduzeća (CIT) strukturiran je u dva poreska razreda. Stopa od 19% primenjuje se na oporezivu dobit do 200.000 €. Svaka dobit koja premašuje ovaj prag od 200.000 € oporezuje se po stopi od 25,8%. Ove stope se primenjuju na dobit na svetskom nivou za rezidentna društva. Korišćenje profesionalnih računovodstvenih usluga pomaže da vaša poreska osnovica bude precizno obračunata, omogućavajući vam da iskoristite lokalne podsticaje poput izuzeća za učešće u dobiti (participation exemption) gde je primenjivo.
Koliko dugo moram čuvati finansijsku evidenciju svog holandskog društva?
Holandski zakon nalaže privrednim društvima da čuvaju svoju finansijsku evidenciju i administrativne podatke najmanje sedam godina. Ovaj period čuvanja se produžava na deset godina za evidenciju koja se specifično odnosi na nepokretnosti, kao što su vlasnički listovi za nekretnine ili fakture za održavanje. Ovi podaci se moraju čuvati na način koji omogućava inspekcijski pregled od strane Belastingdienst. Održavanje uredne arhive je od suštinskog značaja za dokazivanje usklađenosti tokom poreskih kontrola i osiguravanje da istorijski finansijski položaj društva ostane proverljiv.
Mogu li kao nerezident upravljati računovodstvom svog holandskog društva na daljinu?
Računovodstvom i usklađenošću svog holandskog društva možete upravljati u potpunosti iz inostranstva. Za osnivače koji nisu iz EU, postupak obično započinje legalizovanim punomoćjem (POA) za osnivanje na daljinu. Kada BV postane aktivan, digitalni portali i specijalizovane računovodstvene usluge omogućavaju daljinsko podnošenje faktura, PDV prijava i godišnjih izveštaja. Ovakva organizacija eliminiše potrebu za fizičkim prisustvom u Holandiji, uz obezbeđivanje ispunjenja svih zakonskih obaveza prema KVK i Belastingdienst.
Koji je rok za podnošenje godišnjih finansijskih izveštaja KVK?
Godišnji finansijski izveštaji moraju se podneti KVK u roku od 12 meseci od završetka finansijske godine. Pre podnošenja, uprava priprema izveštaje, koje akcionari zatim moraju da usvoje. Propuštanje ovog roka predstavlja privredni prestup i može dovesti do značajnih administrativnih kazni. Blagovremeno podnošenje predstavlja ključnu dužnost direktora koja održava pravni status društva i štiti od lične odgovornosti u slučaju nesolventnosti ili formalnih sporova.
Koju banku koristi holandska poreska uprava za plaćanja?
Belastingdienst koristi Rabobank kao svoju primarnu matičnu banku za sve poreske transakcije počev od 1. maja 2026. godine. Ova promena se odnosi kako na odlazne povraćaje, tako i na dolazne uplate za porez na dobit preduzeća, PDV i poreze na zarade. Preduzetnici moraju osigurati da su njihovi platni sistemi i bankarski šabloni ažurirani u skladu sa ovom promenom. Tačni bankovni podaci neophodni su kako bi se izbegla kašnjenja u obradi poreskih prijava ili prijemu refundacija na koje privredni subjekti imaju pravo od strane holandske poreske uprave.
Izvori
- ICS Payroll - holandske usluge obračuna zarada
- KVK - Registracija u holandski privredni registar
- Business.gov.nl - Društvo sa ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Holandski građanski zakonik, pravna lica)
- Rijksoverheid - Preduzetništvo
- Belastingdienst - Porezi na zarade (loonheffingen)
- UWV - Obaveze poslodavca
- SVB - Socijalno osiguranje u Holandiji
- Belastingdienst - PDV (BTW) za preduzetnike
- Evropska komisija - Pravila i stope PDV-a
- IND - Visokokvalifikovani migrant
- IND - Boravišna dozvola za startap
- De Nederlandsche Bank - Nadzor
- AFM - Licence i registri
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandija
- ICLG - Zakoni i propisi o korporativnom upravljanju, Holandija
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |