


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-30 · Last reviewed 2026-08-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Создание нидерландского филиала может показаться эффективной стратегией выхода на рынок, однако для многих международных компаний отсутствие отдельного правового щита ответственности делает материнскую компанию уязвимой к местным долгам и судебным искам. В 2026 году учреждение дочерней компании в Нидерландах в форме закрытой компании с ограниченной ответственностью (Dutch BV) остается наиболее эффективным способом изоляции рисков и обеспечения долгосрочной регуляторной стабильности. Вы, вероятно, осведомлены о стратегическом положении страны в ЕС, однако конкретные административные сроки регистрации по BTW и соблюдения требований по налогу на прибыль корпораций (CIT) требуют тщательного планирования.
В этой статье представлен профессиональный анализ юридических, фискальных и административных требований для вашего нидерландского присутствия. Мы предложим четкую систему принятия решений для выбора между Dutch BV и филиалом, подробно описав налоговые пороги на 2026 год, включая ставку CIT 19% на прибыль до 200 000 евро. Вы также найдете проверенный алгоритм дистанционного учреждения через легализованную доверенность (Power of Attorney), позволяющий провести процедуру без необходимости международных поездок. Мы рассмотрим все аспекты: от регистрационного сбора KVK в размере 85,15 евро и 6-8-недельного срока получения BTW для компаний с иностранным участием до обновленной банковской инфраструктуры, где Rabobank выступает в качестве опорного банка Belastingdienst.
Ключевые выводы
- Оцените преимущества ответственности Dutch BV по сравнению с филиалом, чтобы гарантировать юридическую защиту иностранной материнской компании от локальных обязательств.
- Используйте алгоритм с легализованной доверенностью (Power of Attorney) для учреждения дочерней компании в Нидерландах, чтобы завершить процесс инкорпорации без необходимости международных поездок.
- Согласуйте свое налоговое планирование со стандартами 2026 года, включая ставку налога на прибыль корпораций 19% на прибыль до 200 000 евро и ограничение на вычет процентов в размере 24,5% EBITDA.
- Учитывайте административные сроки и расходы, такие как регистрационный сбор KVK в размере 85,15 евро и окно подачи заявки на BTW продолжительностью 6-8 недель для компаний с иностранным участием.
- Обеспечивайте соблюдение регуляторных требований путем внедрения обязательных письменных трудовых договоров и соблюдения нидерландских норм социального обеспечения и оплаты больничных листов.
Стратегический ландшафт выхода на рынок Нидерландов в 2026 году
Нидерланды продолжают удерживать позицию ведущего европейского хаба, занимая 8-е место среди самых инновационных экономик мира согласно отчету Всемирной организации интеллектуальной собственности (WIPO) за 2025 год. Для международных корпораций учреждение дочерней компании в Нидерландах обеспечивает стабильную среду для роста капитала и снижения рисков. Текущий инвестиционный климат сместился в сторону полностью готовых к цифровому взаимодействию юридических лиц, где административная эффективность ставится выше физической бюрократии. Такая эволюция позволяет быстро выйти на рынок при сохранении высоких стандартов регуляторного комплаенса. Это стратегический шаг для фирм, стремящихся сформировать надежное присутствие в еврозоне, пользуясь преимуществами законодательной базы, ориентированной на поддержку бизнеса.
Инновации и образование как драйверы экспансии
Доступ к высококвалифицированной рабочей силе является ключевым фактором корпоративной экспансии. Нидерланды в настоящее время занимают 3-е место в мире по уровню образования, обеспечивая постоянный приток профильных специалистов для сфер технологий, финансов и здравоохранения. При уровне владения английским языком среди местного населения в 93%, страна выступает главными воротами для компаний из стран, не входящих в ЕС, выходящих на рынок Европейского союза. Этот языковой потенциал снижает операционные трения и упрощает интеграцию международных управленческих команд. Местная инфраструктура, включая логистику мирового уровня и цифровую связность, обеспечивает необходимую основу для масштабирования нидерландской закрытой компании с ограниченной ответственностью (Dutch BV) по всему континенту. Совокупность этих факторов создает экосистему, поддерживающую глобальное масштабирование для предпринимателей из стран, не входящих в ЕС, которым требуется надежная база для международной торговли.
Дистанционная доступность для иностранных инвесторов
Современное корпоративное управление в Нидерландах полностью нормализовало дистанционное управление бизнесом в рамках торгового реестра. Иностранным инвесторам не требуется проживать в стране для поддержания комплаенса юридического лица или контроля текущей операционной деятельности. Торговая палата Нидерландов (KVK) и налоговые органы оптимизировали свои системы для поддержки трансграничного цифрового управления в 2026 году. Для учредителей-нерезидентов стандартная процедура предусматривает оформление легализованной доверенности (PoA), которая позволяет нотариусу удостоверить учредительный акт от их имени. Этот процесс исключает необходимость международных поездок на этапе учреждения.
Специализированные компании выступают в качестве ключевого связующего звена между нидерландским законодательством и глобальными операционными потребностями. Такие провайдеры обеспечивают соответствие каждого шага, от первоначальной подготовки документов до последующей регистрации в качестве плательщика НДС, нормативным стандартам 2026 года. Выбор услуги Dutch BV Company Formation с профессиональным партнером позволяет предпринимателям сосредоточиться на рыночной стратегии, в то время как технические требования юридического оформления выполняются с процедурной четкостью. Такой ориентированный на дистанционный формат подход гарантирует, что выход на рынок будет как быстрым, так и юридически выверенным, обеспечивая проверенный путь для глобальной мобильности.
Структурное сравнение: нидерландский филиал или дочерняя компания (BV)
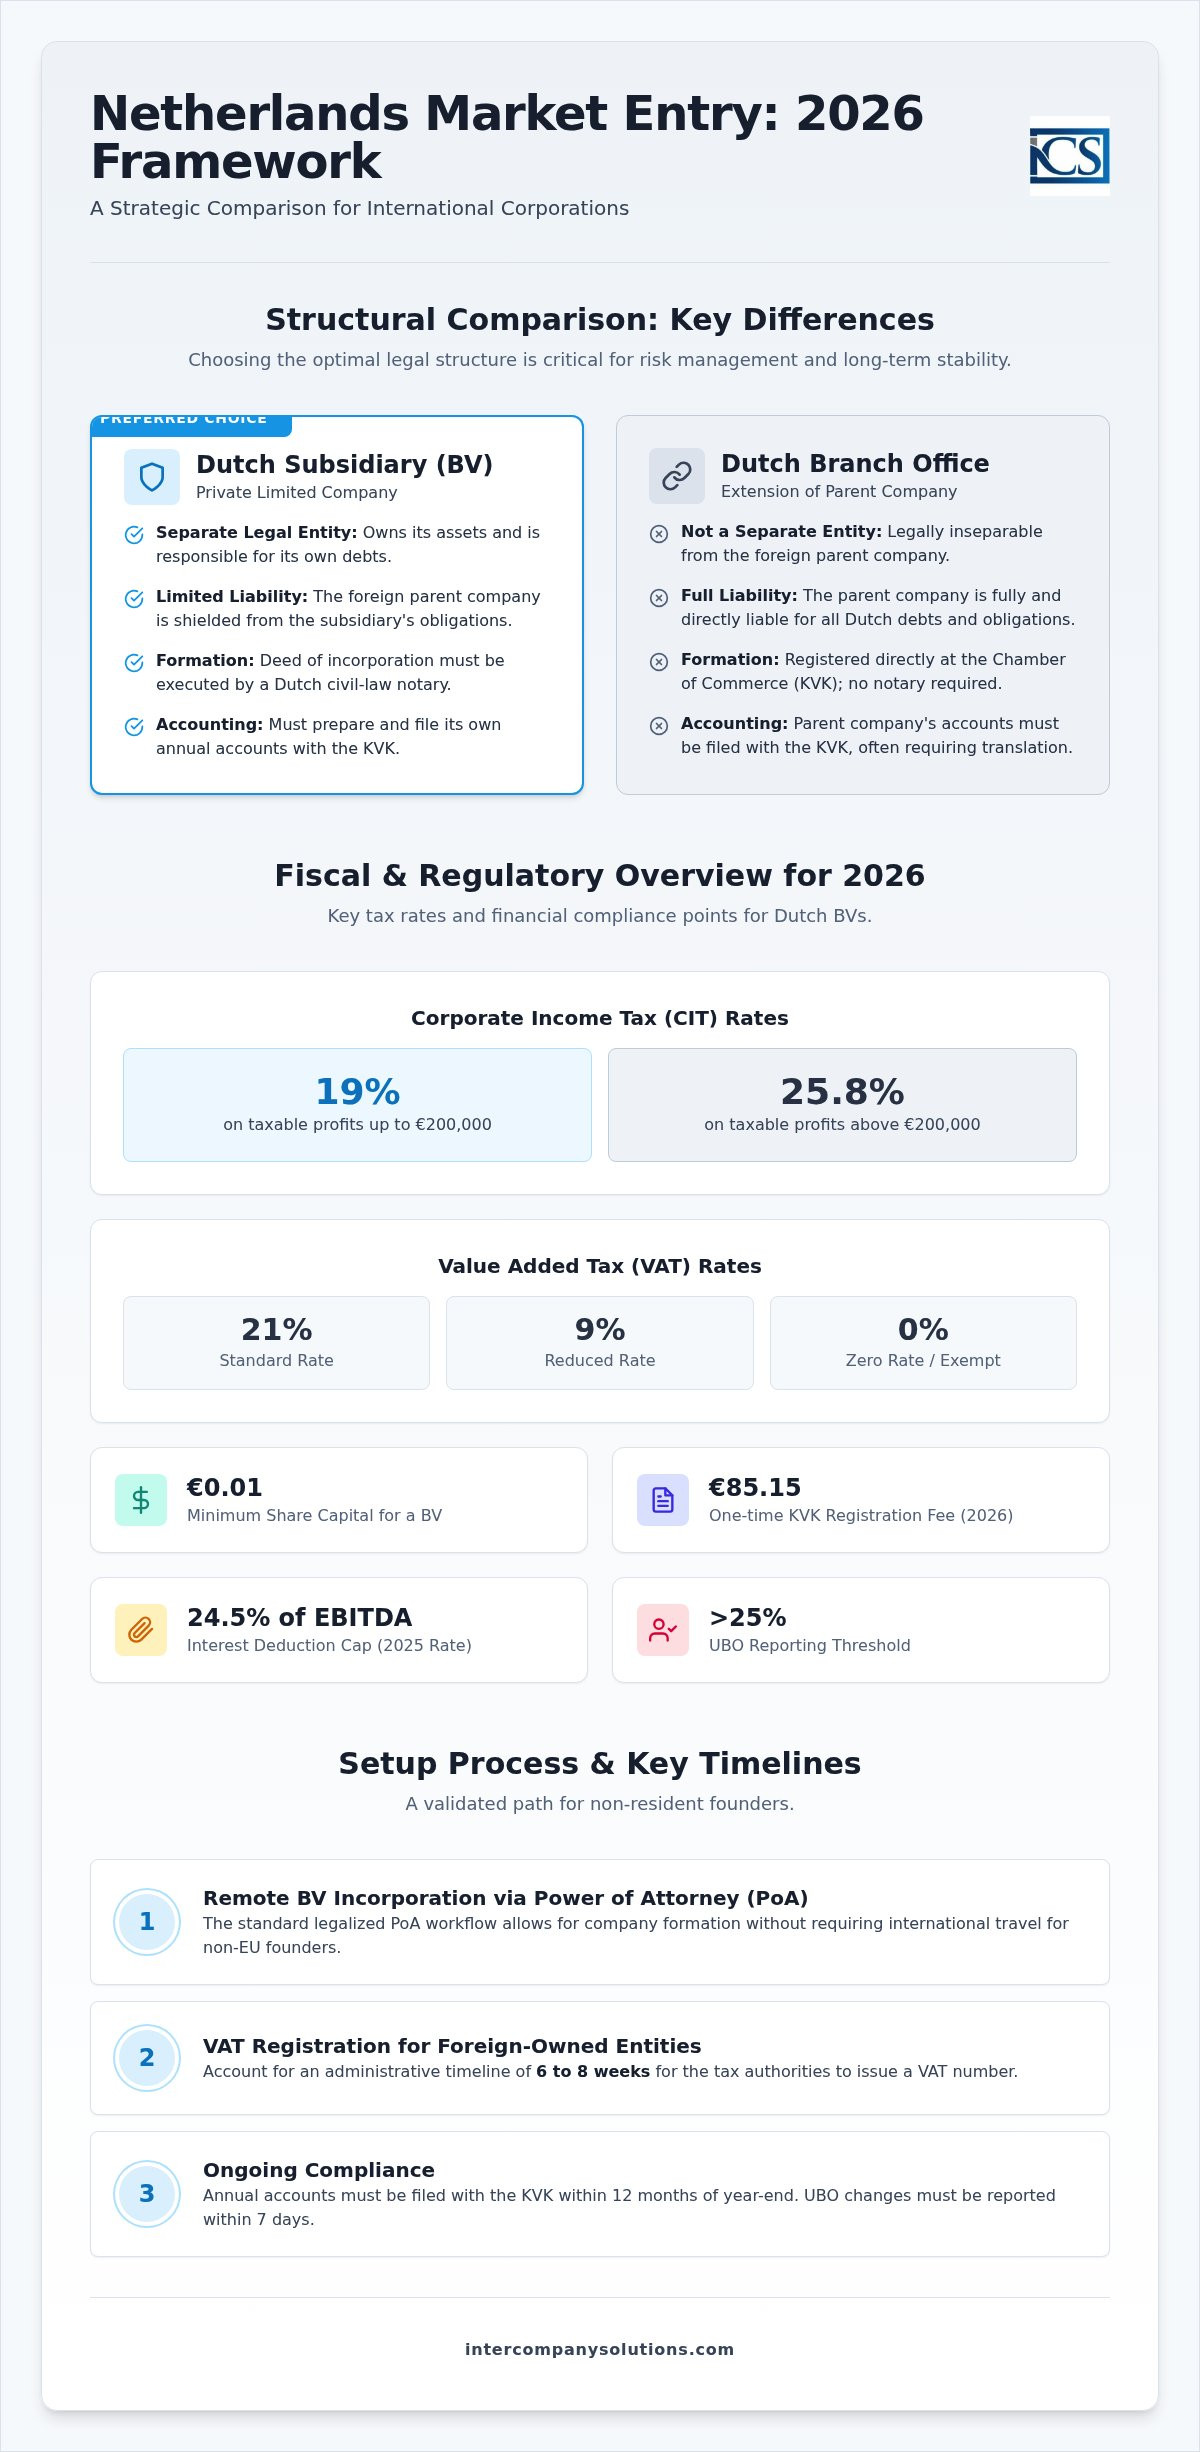
Выбор организационно-правовой структуры требует четкого решения между филиалом и дочерней компанией. Филиал юридически неотделим от иностранной материнской компании; он не обладает отдельной правосубъектностью по законодательству Нидерландов. Следовательно, материнская компания выступает прямой стороной во всех нидерландских сделках и несет ответственность по всем обязательствам. Напротив, учреждение нидерландской закрытой компании с ограниченной ответственностью (BV) создает самостоятельное юридическое лицо. Это лицо владеет собственными активами и отвечает по своим долгам. Это структурное разделение является основной причиной, по которой международные компании отдают предпочтение модели дочерней компании для операций в Европе.
| Характеристика | Нидерландский филиал | Нидерландская дочерняя компания (BV) |
|---|---|---|
| Юридический статус | Подразделение материнской компании | Самостоятельное юридическое лицо |
| Ответственность | Материнская компания несет полную ответственность | Ограничена активами дочерней компании |
| Регистрация | Регистрация в KVK (без участия нотариуса) | Акт оформляется нидерландским нотариусом |
| Бухгалтерский учет | Отчетность материнской компании подается в KVK | Локальная отчетность подается в KVK |
| Корпоративное управление | Контролируется советом директоров материнской компании | Местный совет директоров или совет директоров материнской компании |
Ответственность и изоляция рисков
Модель дочерней компании функционирует как юридический барьер. Поскольку BV является отдельным лицом, материнская компания, как правило, не несет ответственности по долгам дочерней компании или неисполнению ею договорных обязательств. Такая изоляция имеет решающее значение при заключении местных контрактов или найме персонала, поскольку предотвращает влияние нидерландских обязательств на глобальный баланс материнской компании. Согласно business.gov.nl, филиал не обеспечивает такой защиты, подвергая глобальные активы материнской компании рискам со стороны нидерландских кредиторов. Для Dutch BV Company Formation минимальный уставный капитал составляет €0,01, однако защита, предоставляемая материнской компании, является существенной.
Деловая репутация и местное присутствие
Восприятие со стороны рынка часто складывается в пользу BV по сравнению с иностранным филиалом. Создание местного юридического лица свидетельствует о долгосрочных намерениях в регионе, что является решающим фактором для нидерландских банков, поставщиков и клиентов. Самостоятельным компаниям зачастую проще получить номера плательщика НДС и открыть счета в местных банках. В то время как филиал обязан подавать глобальную финансовую отчетность материнской компании в Торговую палату (KVK), дочерняя компания сдает только свою локальную годовую отчетность. Это сохраняет конфиденциальность общего финансового положения материнской компании. Нидерландское агентство иностранных инвестиций отмечает, что BV является стандартным инструментом для международной торговли благодаря понятной структуре управления и профилю рисков. Если вам требуется детальная оценка этих структур, вы можете запросить структурный анализ у наших консультантов.
Последняя проверка: август 2026 года
Налоговый и регуляторный комплаенс для дочерних компаний
Ведение деятельности юридического лица в юрисдикции Нидерландов требует строгого соблюдения определенных налоговых порогов и сроков отчетности. В 2026 финансовом году корпоративный налог на прибыль (CIT) применяется по ставке 19% к налогооблагаемой прибыли до 200 000 евро. Любая прибыль, превышающая эту сумму, облагается налогом по ставке 25,8%. Помимо базовых ставок, Нидерланды применяют ограничение на вычет процентов для предотвращения чрезмерного долгового финансирования; этот лимит установлен на уровне 24,5% от EBITDA компании. Эти показатели имеют ключевое значение на этапе финансового планирования при создании дочерней компании в Нидерландах, поскольку они определяют чистую рентабельность местной деятельности.
Соблюдение требований в отношении налога на добавленную стоимость (НДС) является еще одной важнейшей административной составляющей. Стандартная ставка НДС составляет 21%, при этом сниженные ставки 9% и 0% применяются к определенным категориям товаров и услуг. Для BV с иностранным участием процесс регистрации в качестве плательщика НДС обычно занимает от шести до восьми недель. В течение этого периода налоговые органы проводят тщательную проверку предполагаемой деятельности компании и ее экономического присутствия (substance). С 1 мая 2026 года Rabobank выполняет функции обслуживающего банка для Belastingdienst, обеспечивая проведение всех корпоративных налоговых расчетов и возвратов. Точность при подаче этих первоначальных документов имеет первостепенное значение во избежание задержек в обеспечении операционной готовности.
Корпоративное налогообложение и льготы
Налоговая система Нидерландов включает механизмы для предотвращения двойного налогообложения и привлечения международных специалистов. Освобождение от налогообложения доходов от участия (Participation Exemption) является важным инструментом для дочерних компаний, поскольку оно, как правило, освобождает дивиденды и прирост капитала, полученные от квалифицированных дочерних компаний, от нидерландского CIT. Это позволяет эффективно перемещать капитал внутри глобальной корпоративной структуры. Кроме того, Нидерланды предлагают 30-процентное налоговое постановление о возмещении расходов (30% ruling) для квалифицированных иностранных сотрудников. В 2026 году минимальное требование к налогооблагаемой заработной плате для применения этого правила составляет 48 013 евро или 36 497 евро для сотрудников моложе 30 лет с соответствующей степенью магистра. Применение 30-процентной льготы ограничено максимальной заработной платой в размере 262 000 евро. Управление данными льготами требует точных услуг по расчету заработной платы и подбору персонала для обеспечения соблюдения и поддержания всех установленных пороговых значений.
Обязанности по отчетности и ведению учета
Прозрачность и хранение данных являются обязательными требованиями законодательства Нидерландов. Все корпоративные документы должны храниться не менее семи лет, однако этот срок продлевается до десяти лет для документов, касающихся недвижимого имущества. Требования в отношении конечных бенефициарных владельцев (UBO) применяются к любому физическому лицу, владеющему долей более 25% в организации. О любых изменениях в реестре UBO необходимо сообщать в течение семи дней для сохранения правового соответствия. Наконец, каждая дочерняя компания обязана подавать свою годовую финансовую отчетность в Торговую палату (KVK) в течение 12 месяцев после окончания финансового года. Несоблюдение этих сроков может повлечь наложение административных штрафов и потенциальную личную ответственность директоров.
Последняя проверка: август 2026 г.
Пошаговый процесс удаленной регистрации компании
Процесс создания дочерней компании в Нидерландах выстроен с расчетом на максимальную эффективность, особенно для международных учредителей, не имеющих возможности приехать лично. Основной рабочий процесс строится вокруг оформления легализованной доверенности (Power of Attorney, PoA). Это позволяет нидерландскому нотариусу подписать учредительный акт без физического присутствия учредителя. На начальном этапе необходимо предоставить подробный опросный лист вместе с документами, удостоверяющими личность всех директоров и акционеров. Эти документы обычно требуют легализации и апостилирования для признания властями Нидерландов. Такой дистанционный подход является стандартом для учредителей из стран, не входящих в ЕС, поскольку цифровая видеорегистрация не применяется по умолчанию для регистраций нерезидентов.
Юридическая документация и нотариальные акты
В Нидерландах нотариус гражданского права обязан удостоверить учредительный акт для каждой BV и NV. Это установленное законом требование, обеспечивающее законность учреждения компании. Для иностранных корпоративных акционеров потребуется предоставить выписку из местного торгового реестра и свидетельство о полномочиях (certificate of incumbency). Эти документы должны быть надлежащим образом легализованы для подтверждения полномочий лица, подписывающего PoA. Нотариус также составляет устав (Articles of Association), который определяет внутренний регламент компании, ее наименование, место нахождения согласно уставу и корпоративные цели. После удостоверения акта нотариусом компания официально начинает существовать как отдельное юридическое лицо с минимальным уставным капиталом всего 0,01 евро.
Регистрация в KVK и налоговых органах
После подписания учредительного акта компания должна быть зарегистрирована в Торговом реестре Нидерландов (Handelsregister), который ведет Торгово-промышленная палата (KVK). На 2026 год единовременный регистрационный сбор KVK составляет €85,15. В результате этой регистрации присваивается номер KVK, который необходим для открытия банковских счетов и заключения коммерческих договоров. Это уникальный идентификатор, подтверждающий статус вашей организации на местном рынке. После регистрации в KVK компания должна подать заявление на получение идентификационных номеров по налогу на прибыль и НДС в Belastingdienst. Все налоговые расчеты и возвраты осуществляются через Rabobank, который с 1 мая 2026 года выступает расчетным банком Belastingdienst.
Для Dutch BV с иностранным участием срок регистрации в качестве плательщика НДС обычно составляет от шести до восьми недель. Если ваша дочерняя компания намерена импортировать или экспортировать товары за пределы ЕС, вам также необходимо подать заявку на получение номера EORI. Этот шаг имеет решающее значение для таможенного оформления и международной торговли. Управление этими административными процессами требует структурированного подхода к регистрации компании в Нидерландах, чтобы гарантировать соблюдение всех сроков и полноценный запуск операционной деятельности компании в запланированные временные рамки.
Последняя проверка: август 2026 г.
Тенденции в сфере занятости и расчета заработной платы для нидерландских дочерних компаний
Ведение бизнеса в Нидерландах требует строгого соблюдения местного трудового законодательства, которое предписывает обязательное наличие письменного трудового договора с каждым сотрудником. По данным business.gov.nl, с 1 июля 2026 года установленный законом минимальный размер почасовой оплаты труда для работников в возрасте 21 года и старше составляет €14,99. Работодатели обязаны удерживать налог на заработную плату и взносы на социальное страхование, при этом на 2026 год максимальный годовой доход для исчисления взносов на социальное страхование установлен в размере €79 409. Кроме того, законодательство Нидерландов обязывает работодателей оплачивать больничный лист на срок до 104 недель в размере не менее 70% от заработной платы работника, что требует тщательного финансового планирования при управлении персоналом.
Найм высококвалифицированных мигрантов
Для привлечения квалифицированных специалистов из-за пределов Европейского союза компания должна получить статус признанного спонсора в Службе иммиграции и натурализации (IND). В 2026 финансовом году требования к ежемесячной брутто-зарплате для получения визы высококвалифицированного мигранта (HSM) составляют €5 942 для специалистов в возрасте 30 лет и старше и €4 357 для лиц моложе 30 лет. Этот статус позволяет оформлять визы в ускоренном порядке, что обычно занимает от двух до четырех недель. Получение статуса признанного спонсора является стратегически важным шагом для организаций, опирающихся на международную экспертизу для сохранения конкурентных преимуществ на европейском рынке.
Соблюдение обязательств работодателя
30%-ный рулинг служит ключевым стимулом для привлечения иностранных специалистов, однако он подлежит определенным ограничениям и пороговым значениям. В 2026 году не облагаемая налогом льгота в размере 30% применяется только к заработной плате до максимального предела в €262 000 в соответствии с данными belastingdienst.nl. Для получения права на рулинг налогооблагаемая заработная плата сотрудника должна соответствовать минимальному порогу в €48 013 или €36 497 для лиц моложе 30 лет с признаваемой степенью магистра. Возможность выбора статуса частичного налогового нерезидентства для бенефициаров 30%-ного рулинга была отменена в 2025 году; действие переходных положений для действующих пользователей завершится 31 декабря 2026 года.
Управление ежемесячными циклами отчетности и обеспечение соблюдения требований отраслевых пенсионных фондов являются ключевыми компонентами услуг по расчету заработной платы и кадровому администрированию. Все расчеты по налогам на фонд оплаты труда должны осуществляться через Rabobank, который с 1 мая 2026 года выступает расчетным банком для Belastingdienst. Законодательство обязывает компании хранить зарплатную и корпоративную документацию в течение семи лет для обеспечения полной прозрачности на случай возможных проверок налоговыми органами Нидерландов.
Последняя проверка: август 2026 г.
Стратегическая реализация вашего выхода на рынок Нидерландов
Выход на рынок Нидерландов в 2026 году требует баланса правовой точности и фискального прогнозирования. Выбор структуры BV обеспечивает защиту материнской компании от локальных обязательств при одновременном формировании надежного присутствия в еврозоне. Текущая регуляторная среда требует строгого соблюдения пороговых значений налога на прибыль (CIT) и отчетности по UBO. Создание дочерней компании в Нидерландах с использованием процедуры дистанционной доверенности (Power of Attorney) позволяет завершить эти сложные процедуры без необходимости международных поездок.
Intercompany Solutions предлагает структурированный путь выхода на рынок со сроком первичной регистрации от 3 до 5 рабочих дней. Наш опыт в дистанционной инкорпорации по PoA гарантирует, что ваша идентификация и документация соответствуют всем нотариальным стандартам. Мы подкрепляем прозрачность процедур 100% гарантией удовлетворенности, обеспечивая надежность, необходимую для вашего международного расширения.
Нидерланды остаются одним из ведущих направлений для глобального масштабирования. При наличии надлежащей административной структуры ваше нидерландское юридическое лицо будет готово к долгосрочному росту и стабильности.
Последнее обновление: август 2026 года
Часто задаваемые вопросы
Каков минимальный размер уставного капитала для нидерландской дочерней компании?
Минимальный уставный капитал для нидерландской частной компании с ограниченной ответственностью (BV) составляет 0,01 евро. Этот низкий порог был установлен для снижения финансовых барьеров для международных предпринимателей, выходящих на рынок. При учреждении дочерней компании в Нидерландах необходимо указать номинальную стоимость акций в уставе. Хотя установленный законом минимум является символическим, вы можете выбрать более крупную сумму, отражающую первоначальные потребности финансирования или масштаб деятельности компании.
Можно ли зарегистрировать нидерландскую дочернюю компанию дистанционно, без посещения Нидерландов?
Вы можете пройти весь процесс инкорпорации дистанционно, используя процедуру легализованной доверенности (PoA). Этот метод позволяет нидерландскому нотариусу подписать учредительный акт от вашего имени без необходимости вашего личного присутствия в стране. Вам потребуется подписать регистрационные документы и легализовать их либо заверить апостилем в юрисдикции вашего постоянного местонахождения. Это стандартная процедура для учредителей-нерезидентов, желающих эффективно создать юридическое лицо.
Каковы ставки корпоративного налога на прибыль для нидерландских дочерних компаний в 2026 году?
В 2026 году ставка корпоративного налога на прибыль (CIT) составляет 19% на налогооблагаемую прибыль до 200 000 евро. Для любой прибыли, превышающей этот порог, ставка увеличивается до 25,8%. Также необходимо учитывать лимит вычета процентных расходов, который составляет 24,5% от EBITDA. Все налоговые расчеты обычно обрабатываются через Rabobank, который с 1 мая 2026 года выступает официальным расчетным банком Налоговой службы Нидерландов (Belastingdienst).
Сколько времени занимает процесс регистрации в качестве плательщика НДС для компании с иностранным участием?
Процесс регистрации в качестве плательщика НДС для компаний с иностранным владением обычно занимает от шести до восьми недель. Этот срок отсчитывается с момента регистрации компании в Торговой палате (KVK). Налоговые органы проводят проверку с целью подтверждения планируемой деятельности компании и соблюдения требований к экономическому присутствию (substance). Поскольку вы не можете возмещать или начислять НДС до завершения регистрации, крайне важно учитывать этот административный период при планировании начальной коммерческой деятельности в Нидерландах.
Требуется ли местный директор для регистрации дочерней компании в Нидерландах?
Законодательство Нидерландов не требует назначения директора-резидента для регистрации дочерней компании. Как директорами, так и акционерами могут выступать иностранные физические или юридические лица. Тем не менее, поддержание локального присутствия часто целесообразно для обеспечения налогового присутствия (tax substance) и может упростить процесс открытия корпоративного банковского счета. Хотя дистанционное управление разрешено, компания должна иметь действующий юридический адрес в Нидерландах и выполнять все местные обязательства по подаче отчетности и комплаенсу.
В чем разница между филиалом в Нидерландах и Dutch BV?
Dutch BV является отдельным юридическим лицом, тогда как филиал представляет собой подразделение иностранной материнской компании. При создании дочерней компании в Нидерландах в форме BV ответственность материнской компании ограничена активами дочернего предприятия. В структуре филиала материнская компания несет полную ответственность по всем нидерландским долгам и судебным искам. Это различие делает BV предпочтительным инструментом для международных фирм, стремящихся изолировать риски и укрепить деловую репутацию.
Каков размер регистрационного сбора KVK для новой компании в 2026 году?
Единовременный регистрационный сбор Торговой палаты Нидерландов (KVK) в 2026 году составляет 85,15 евро. Этот сбор уплачивается при регистрации компании нотариусом в Handelsregister. После оплаты KVK присваивает уникальный регистрационный номер, необходимый для всех официальных операций, включая подписание коммерческих договоров и подачу заявлений на получение налоговых номеров. Данная регистрация подтверждает законное существование юридического лица и является обязательным этапом в процессе создания компании в Нидерландах.
Источники
- ICS Payroll - услуги по расчету заработной платы в Нидерландах
- KVK - Регистрация в торговом реестре Нидерландов
- Business.gov.nl - Частная компания с ограниченной ответственностью (bv)
- Burgerlijk Wetboek Boek 2 (Гражданский кодекс Нидерландов, юридические лица)
- Rijksoverheid - Предпринимательская деятельность
- Belastingdienst - Зарплатные налоги (loonheffingen)
- UWV - Обязанности работодателя
- SVB - Социальное страхование в Нидерландах
- Belastingdienst - НДС (BTW) для предпринимателей
- Европейская комиссия - Правила и ставки НДС
- IND - Высококвалифицированный мигрант
- IND - ВНЖ для стартапа
- De Nederlandsche Bank - Надзор
- AFM - Лицензии и реестры
- BOIP - Регистрация товарных знаков в Бенилюксе
- WIPO - Мадридская система
- RVO - Ведение международного бизнеса
- Belastingdienst Douane - Таможня
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерланды
- ICLG - Законы и нормативные акты в области корпоративного управления, Нидерланды
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |