


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-20 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Нидерланды остаются ключевым направлением для международной экспансии, однако административный процесс выхода на рынок в 2026 году требует технической точности в большей степени, чем коммерческой стратегии. Большинство международных предпринимателей сталкиваются со сложностями при переходе от своего национального регулирования к корпоративному праву Нидерландов, особенно при разграничении процедур регистрации для резидентов ЕС и стран, не входящих в ЕС. Соблюдение требований для открытия бизнеса в Нидерландах требует точного понимания местных протоколов во избежание задержек или административных штрафов.
В этом руководстве представлен исчерпывающий перечень правовых, налоговых и административных предпосылок, необходимых для учреждения юридического лица в Нидерландах. Вы найдете точные данные о регистрационном сборе KVK в размере 85,15 евро, ставках корпоративного налога на прибыль 19% и 25,8%, а также об обязательной регистрации UBO для физических лиц, владеющих более чем 25% акций. Мы также подтверждаем законность дистанционного процесса учреждения BV по легализованной доверенности (Power of Attorney), что позволяет провести инкорпорацию без личного визита в страну. Следуя этим проверенным шагам, вы сможете сформировать надежную и соответствующую законодательству основу для вашей деятельности в Нидерландах.
Ключевые выводы
- Узнайте, почему Besloten Vennootschap (BV) является стандартной организационно-правовой формой для международных предпринимателей благодаря ограниченной ответственности и корпоративной гибкости.
- Получите подробный перечень требований для открытия бизнеса в Нидерландах, охватывающий протоколы идентификации и сбор KVK в размере 85,15 евро на 2026 год.
- Ознакомьтесь с процессом дистанционной инкорпорации для учредителей не из ЕС с использованием легализованной доверенности (Power of Attorney) для учреждения голландского юридического лица без личного визита.
- Определите свои обязательства по корпоративному налогу на 2026 год, включая ставку 19% на прибыль до 200 000 евро и ставку 25,8% на суммы, превышающие данный порог.
- Изучите обязательные требования комплаенса, такие как регистрация конечных бенефициарных владельцев (UBO) для физических лиц, владеющих более чем 25% акций.
Нормативно-правовая база для нидерландских юридических лиц
Нидерландская правовая система в отношении корпоративных лиц кодифицирована в Burgerlijk Wetboek (Гражданском кодексе Нидерландов). Данная правовая база обеспечивает стабильную среду для международной торговли, которая является краеугольным камнем экономического обзора Нидерландов. При оценке требований к открытию бизнеса в Нидерландах необходимо прежде всего учитывать, что закон признает корпоративные лица самостоятельными субъектами права. Закрытая компания с ограниченной ответственностью, или BV, требует наличия как минимум одного директора и одного акционера. Эти роли может совмещать одно и то же физическое лицо, что делает такую структуру доступной как для индивидуальных предпринимателей, так и для крупных дочерних компаний.
Большинство видов коммерческой деятельности в Нидерландах не требует специальной бизнес-лицензии. Тем не менее, регулируемые секторы, такие как финансовые услуги, здравоохранение и определенные транспортные отрасли, должны получить разрешения от соответствующих органов до начала операционной деятельности. Определение того, подпадает ли ваша деятельность под регулируемую категорию, является критически важным первым шагом в процессе учреждения компании.
Роль Торговой палаты (KVK)
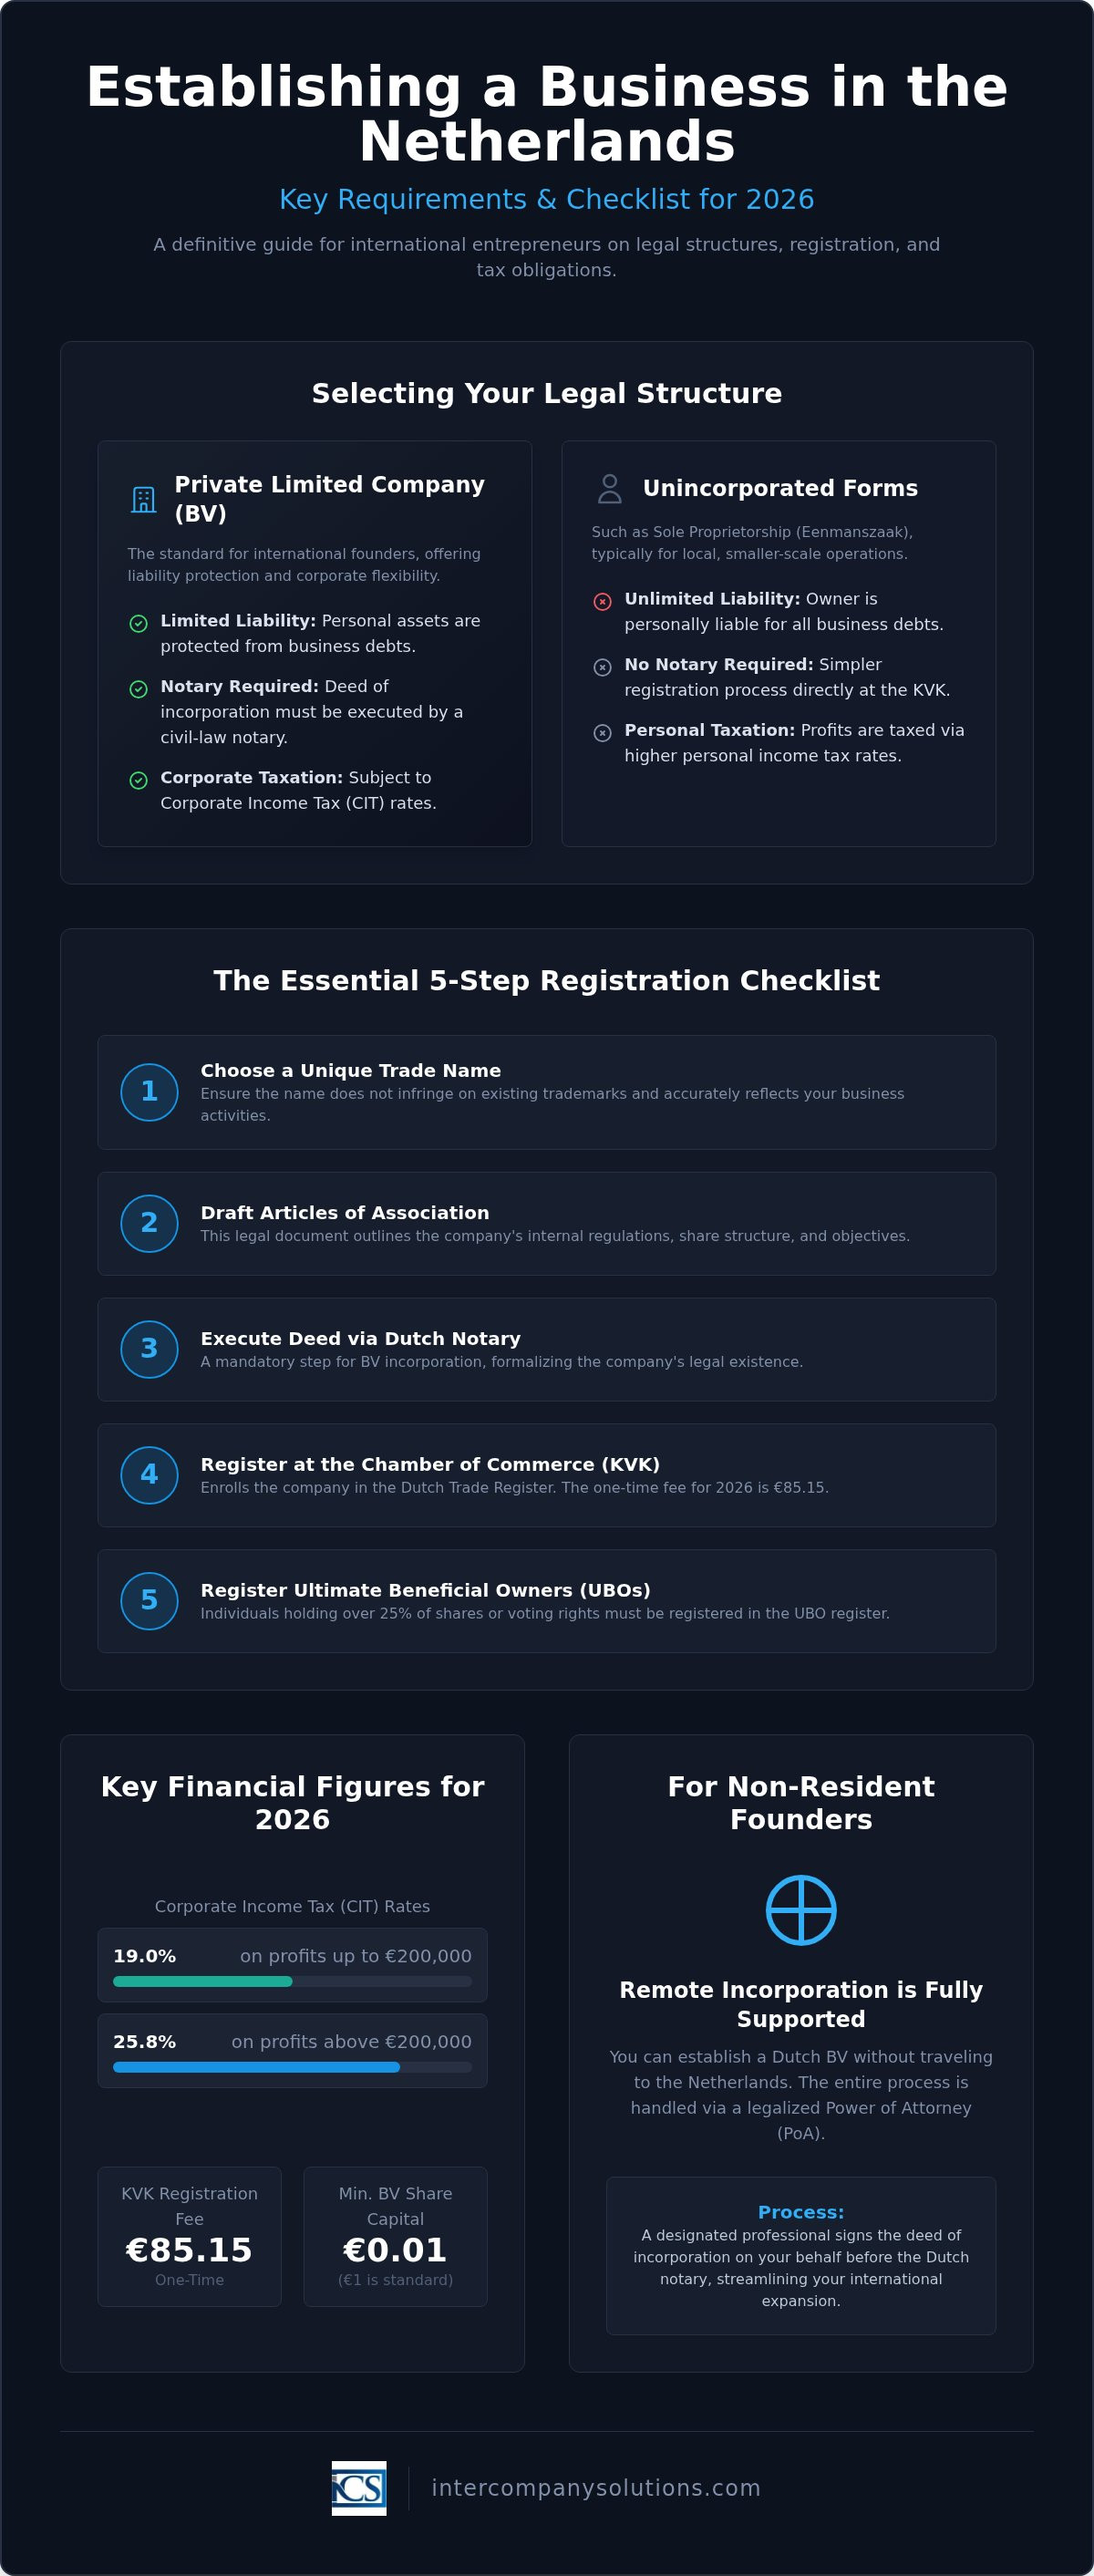
Каждое коммерческое лицо обязано зарегистрироваться в Handelsregister (Торговом реестре), который администрирует KVK. Данная процедура обеспечивает прозрачность рынка в нидерландской юрисдикции. KVK взимает единовременный регистрационный сбор в размере 85,15 евро на 2026 год. После регистрации сведения о директорах и акционерах становятся общедоступными. Также необходимо зарегистрировать лиц, владеющих более чем 25% акций или прав голоса, в реестре UBO (конечных бенефициарных владельцев). Выбор уникального торгового наименования является обязательным. Оно не должно нарушать права на существующие товарные знаки или вводить общественность в заблуждение относительно характера бизнеса.
Законодательные требования к Dutch BV
Dutch BV является наиболее распространенным выбором для иностранных инвесторов в силу своей гибкости. С момента реформ 2012 года минимальный уставный капитал составляет всего 0,01 евро, хотя 1 евро является стандартным профессиональным решением. Учреждение требует оформления акта, совершенного нидерландским гражданским нотариусом. Этот документ содержит устав и внутренние регламенты компании. Для завершения регистрации необходимо предоставить зарегистрированный местный юридический адрес на территории Нидерландов. Для учредителей-нерезидентов выполнение требований к открытию бизнеса в Нидерландах часто предполагает использование легализованной доверенности (PoA). Intercompany Solutions упрощает этот процесс, подготавливая необходимые документы доверенности, что позволяет нотариусу подписать акт от вашего имени без необходимости личного визита в страну.
Последнее обновление: август 2026 г.
Выбор организационно-правовой формы: BV против других форм
Выбор правильной организационно-правовой формы является основополагающим решением, которое определяет профиль ответственности и налоговые обязательства. Этот выбор играет ключевую роль среди требований к открытию бизнеса в Нидерландах, поскольку регистрационные процедуры существенно различаются для корпоративных и некорпоративных форм. Для большинства международных предпринимателей Besloten Vennootschap (BV) служит стандартом благодаря статусу отдельного юридического лица, что защищает личные активы от корпоративных долгов. Это различие имеет решающее значение для тех, кто выходит на рынок Нидерландов из-за рубежа, поскольку оно обеспечивает предсказуемый уровень безопасности, отсутствующий у некорпоративных структур.
Закрытая компания с ограниченной ответственностью (BV) против индивидуального предпринимательства
Dutch BV требует учредительного акта, составленного и удостоверенного гражданским нотариусом. Этот процесс учреждает компанию как самостоятельное лицо с собственными правами и обязанностями. В отличие от этого, индивидуальное предпринимательство (Eenmanszaak) не требует нотариуса, однако оставляет владельца лично ответственным по всем обязательствам бизнеса всем его личным имуществом. Индивидуальные предприниматели часто переходят на форму BV по мере роста оборота, чтобы воспользоваться преимуществами корпоративного налогообложения и защитой от ответственности. В 2026 году BV облагаются налогом на прибыль корпораций (CIT) по ставке 19% на налогооблагаемую прибыль до 200 000 евро и 25,8% на прибыль, превышающую этот порог. Доходы индивидуальных предпринимателей облагаются налогом по ставкам налога на доходы физических лиц, которые могут быть существенно выше для прибыльных предприятий.
Структурные требования к NV
Крупные предприятия или компании, планирующие листинг на публичной бирже, используют форму Naamloze Vennootschap (NV). В отличие от BV, где минимальный капитал составляет 0,01 евро, для NV требуется минимальный начальный капитал в размере 45 000 евро. Эта структура также требует участия нотариуса для учреждения и подчиняется более строгим стандартам отчетности и корпоративного управления. Если вы не уверены, какая форма подходит для вашей структуры капитала, вы можете проконсультироваться с нашими специалистами по регистрации для получения индивидуальной оценки.
Когда следует рассмотреть создание фонда (Stichting) или партнерства
Stichting представляет собой уникальную нидерландскую структуру, часто используемую для некоммерческой деятельности или для разделения юридического владения и экономического интереса. Понимание этих нюансов входит в общий комплекс требований к открытию бизнеса в Нидерландах. Как и в случае с BV и NV, для фонда требуется нотариальный акт. Напротив, такие партнерства, как Vennootschap onder firma (VOF) или Commanditaire vennootschap (CV), не требуют участия нотариуса. Эти формы обычно используются для совместных предприятий или профессиональной практики. Несмотря на более простое учреждение, партнеры в VOF несут солидарную ответственность по долгам предприятия, и этот фактор риска иностранным учредителям необходимо тщательно взвесить на фоне административной простоты некорпоративных структур.
Последнее обновление: август 2026 г.
Основной чек-лист регистрации на 2026 год
Выполнение административных требований к открытию бизнеса в Нидерландах включает последовательную регистрацию в местных органах власти. Сначала необходимо подготовить копии высокого разрешения действующего паспорта и недавнее подтверждение адреса проживания, например счет за коммунальные услуги или банковскую выписку. Для учредителей-нерезидентов эти документы обычно требуют легализации или апостилирования для принятия нидерландскими нотариусами и Торговой палатой. Обеспечение актуальности и правильного оформления этих документов предотвращает задержки на этапе верификации личности при учреждении.
После верификации личности и подписания учредительного акта компания должна быть внесена в Торговый реестр. KVK взимает единовременный регистрационный сбор в размере 85,15 евро на 2026 год. Данный платеж обычно производится по электронному счету или во время личного визита в офис KVK. После успешной регистрации вы получите уникальный номер KVK, который служит основным идентификатором бизнеса для всех будущих юридических и финансовых операций в стране.
Регистрация в KVK и требования к реестру UBO
В процессе регистрации необходимо предоставить четкое описание видов деятельности вашего бизнеса. KVK использует коды SBI (Standaard Bedrijfsindeling) для классификации вашей компании в статистических и регуляторных целях. Точная классификация имеет жизненно важное значение, поскольку она может влиять на страховые премии и отраслевые обязательства. По закону вы также обязаны подать декларацию в реестр конечных бенефициарных владельцев (UBO). UBO определяется как любое физическое лицо, владеющее более чем 25% акций, прав голоса или доли участия. Эта мера прозрачности является обязательной частью регистрации компании в Нидерландах и должна обновляться в течение одной недели при любых изменениях в структуре собственности.
Налоговая служба (Belastingdienst) и обязательства по НДС
KVK автоматически уведомляет налоговую службу Нидерландов (Belastingdienst) сразу после регистрации вашей компании. Обычно подавать отдельное заявление на получение налогового номера не требуется, однако ведомство оценит, признается ли ваша компания налогоплательщиком для целей НДС (BTW). В случае подтверждения вы получите идентификационный номер плательщика НДС и налоговый номер плательщика НДС. Компании, занимающиеся импортом или экспортом товаров за пределы ЕС, должны также подать заявку на получение номера EORI через нидерландскую таможню. Этот номер необходим для таможенного оформления товаров и подачи электронных деклараций.
Комплаенс не заканчивается регистрацией. Законодательство Нидерландов устанавливает 7-летний срок хранения всей деловой документации, включая счета-фактуры, договоры и банковские выписки. Если ваш бизнес владеет недвижимым имуществом в Нидерландах, этот срок хранения продлевается до 10 лет. Ведение цифровых резервных копий, соответствующих нидерландским стандартам аудита, гарантирует готовность к любым будущим запросам со стороны налоговой службы. Эти строгие стандарты ведения документации имеют основополагающее значение для поддержания надлежащего статуса компании в регуляторной среде Нидерландов.
Последнее обновление: август 2026 г.
Требования к иностранным учредителям и учредителям-нерезидентам
Предприниматели-нерезиденты сталкиваются с определенными процедурными сложностями при выполнении требований для открытия бизнеса в Нидерландах. В то время как граждане ЕС и ЕЭЗ пользуются свободой учреждения, учредители из стран, не входящих в ЕС, должны разграничивать владение компанией и право на проживание в стране. Вы можете зарегистрировать Dutch BV удаленно без вида на жительство, однако вы обязаны предоставить действительный нидерландский коммерческий адрес. Торговая палата (KVK) предъявляет строгие критерии экономического присутствия (substance) к коммерческим адресам. Простого абонентского ящика недостаточно; зарегистрированный адрес должен быть физическим местом, где деятельность действительно может осуществляться и где документация компании доступна для проверки.
Дистанционная регистрация по легализованной доверенности
Дистанционное учреждение осуществляется на основании легализованной доверенности (PoA). Этот метод позволяет регистрационному агенту подписать учредительный акт у нидерландского нотариуса от вашего имени, исключая необходимость личного визита. Документы, удостоверяющие личность, и доверенность должны быть легализованы нотариусом в стране вашего проживания. В зависимости от вашей юрисдикции также может потребоваться апостиль или консульская легализация. Стандартная процедура создания BV обычно занимает 2-5 рабочих дней с момента получения всех легализованных документов в Нидерландах. Данный процесс обеспечивает полное соблюдение законодательства и позволяет быстро начать операционную деятельность, оставаясь за границей.
Вид на жительство и программа Startup Visa
Учредители из стран, не входящих в ЕС, желающие переехать, должны подать заявление на получение соответствующего вида на жительство через IND. Для краткосрочного пребывания сроком до 90 дней для проведения деловых встреч и начальной организации обычно достаточно стандартной шенгенской визы. Однако для долгосрочной деятельности часто требуется более постоянное решение, такое как Startup Visa. Это разрешение сроком на один год требует наличия инновационного бизнес-плана и договора с утвержденным государством фасилитатором. По истечении первого года вы можете перейти на статус самозанятого лица при соответствии определенным критериям. В качестве альтернативы действующие компании могут использовать статус высококвалифицированного мигранта (Highly Skilled Migrant, HSM) для релокации ключевого персонала при условии, что юридическое лицо получит статус признанного спонсора. Понимание этих миграционных маршрутов является ключевой составляющей процесса открытия бизнеса в Нидерландах для граждан стран, не входящих в ЕС.
Выполнение требований для открытия бизнеса в Нидерландах в качестве нерезидента включает в себя как корпоративный, так и иммиграционный комплаенс. Чтобы быть акционером или директором Dutch BV, не требуется быть резидентом, однако вам понадобятся соответствующие разрешения, если вы намерены выполнять работу, физически находясь на территории страны. Мы рекомендуем проверить ваш статус резидентства и налоговое резидентство на раннем этапе процесса, чтобы избежать противоречивых обязательств между вашей страной проживания и Belastingdienst.
Дата последней проверки: август 2026 года
Соблюдение нормативных требований и операционных стандартов
Как только компания начинает деятельность, акцент смещается с первоначальных требований по открытию бизнеса в Нидерландах на долгосрочное соблюдение регуляторных норм. Власти Нидерландов требуют точного ведения учета и своевременной подачи отчетности для поддержания прозрачности рынка. Ваши административные обязательства включают подачу периодических налоговых деклараций и публикацию годовой финансовой отчетности. Несоблюдение этих сроков может привести к наложению административных штрафов или утрате статуса надлежащего правового состояния перед Belastingdienst.
Корпоративный налог на прибыль (CIT) и годовая отчетность
В 2026 финансовом году корпоративный налог на прибыль (CIT) структурирован по двум отдельным ставкам. Вы платите 19% с налогооблагаемой прибыли до 200 000 евро и 25,8% с любой прибыли, превышающей этот порог. Срок подачи декларации по CIT обычно составляет пять месяцев после окончания финансового года. При стандартном финансовом годе, заканчивающемся 31 декабря 2025 года, вы должны подать декларацию до 31 мая 2026 года. Продление срока возможно, но запрос на него необходимо подать до истечения первоначального срока.
Прозрачность является основополагающим принципом нидерландской системы. Вы обязаны публиковать годовую финансовую отчетность в KVK. Требуемый уровень детализации зависит от того, классифицируется ли ваша компания как микро-, малое, среднее или крупное предприятие на основе стоимости активов, чистой выручки и численности сотрудников. Большинству малых BV необходимо сдавать только сокращенный баланс и ограниченный объем примечаний. Ведение структурированного бухгалтерского учета имеет решающее значение для подачи этих отчетов. Подробные рекомендации по выполнению данных обязанностей приведены в нашем материале по бухгалтерскому учету для комплаенса Dutch BV.
Расчет заработной платы и обязательства работодателя перед персоналом в Нидерландах
Найм сотрудников влечет за собой дополнительные требования при ведении бизнеса в Нидерландах. Вы должны предоставить письменный трудовой договор, соответствующий трудовому законодательству Нидерландов и предусматривающий обязательные пенсионные отчисления, где это применимо. Работодатели несут ответственность за удержание налога на заработную плату и взносов на социальное страхование из начисленной заработной платы. Данные суммы должны декларироваться и уплачиваться в Belastingdienst ежемесячно или каждые четыре недели.
Международные предприниматели часто используют 30%-ное налоговое освобождение (30% ruling) для привлечения зарубежных специалистов. В 2026 году минимальная налогооблагаемая годовая заработная плата для применения этого правила составляет 48 013 евро. Для работников моложе 30 лет со степенью магистра пороговое значение составляет 36 497 евро. Обратите внимание, что данное правило применяется только к валовой заработной плате в пределах максимума 262 000 евро. Управление этими параметрами требует надежной административной структуры. Использование профессиональных услуг по расчету заработной платы в Нидерландах гарантирует соблюдение вашей компанией меняющихся норм налогообложения заработной платы и правил социального страхования. Действующие организации также обязаны ежеквартально подавать декларации по НДС (BTW). Крайний срок уплаты и подачи декларации приходится на последний день месяца, следующего за отчетным кварталом.
Дата последней проверки: август 2026 года
Создание коммерческого присутствия в Нидерландах в 2026 году
Успех на нидерландском рынке зависит от профессионального подхода к корпоративному комплаенсу и административной точности. Мы подчеркнули, что Besloten Vennootschap (BV) остается стандартом для международной торговли, обеспечивая надежную защиту от ответственности и понятную налоговую структуру со ставками CIT в размере 19% на прибыль до 200 000 евро. Выполнение требований для открытия бизнеса в Нидерландах представляет собой оптимизированный процесс при использовании пути легализованной доверенности, позволяющей осуществить полностью дистанционную регистрацию в течение 2-5 рабочих дней.
Текущие операционные стандарты, включая 7-летний период хранения документации и обязательную регистрацию сведений об UBO, гарантируют сохранение вашей организацией надлежащего правового статуса перед Belastingdienst. Компания Intercompany Solutions помогла более чем 2 000 учредителей по всему миру в прохождении этих сложных процедур, предоставляя 100% гарантию качества. Наш опыт гарантирует, что каждая законодательно установленная деталь регулируется с профессиональной тщательностью, необходимой для стабильного международного бизнеса.
Мы готовы содействовать вашему выходу в экономику Нидерландов с эффективностью и правовой безупречностью, которых заслуживает ваш бизнес.
Дата последней проверки: август 2026 года
Часто задаваемые вопросы
Может ли нерезидент открыть бизнес в Нидерландах удаленно?
Да, вы можете зарегистрировать нидерландское юридическое лицо, не являясь резидентом и без личного посещения страны. Это осуществляется через процедуру по легализованной доверенности (PoA). Документы, удостоверяющие личность, и доверенность должны быть подписаны в присутствии местного нотариуса или в посольстве Нидерландов в вашей стране проживания. После отправки этих документов в Нидерланды регистрационный агент подписывает учредительный акт у нидерландского нотариуса.
Каков минимальный размер уставного капитала для Dutch BV в 2026 году?
Минимальный размер уставного капитала для Dutch BV составляет 0,01 евро в соответствии с законодательством о Flex-BV, принятым в 2012 году. Хотя это законный минимум, многие учредители выбирают стандартную сумму, например, 1, 100 или 1 000 евро, чтобы упростить распределение долей между несколькими акционерами. Этот капитал не требуется вносить на счет в нидерландском банке до момента регистрации компании, что обеспечивает более быстрый процесс учреждения для международных предпринимателей.
Каков размер регистрационного сбора KVK для новой нидерландской компании?
Единовременный регистрационный сбор в Торговой палате Нидерландов (KVK) составляет 85,15 евро на 2026 календарный год. Этот сбор покрывает внесение сведений о компании в Торговый реестр (Handelsregister) и является обязательным для всех новых коммерческих организаций. Вы получите номер KVK сразу после завершения регистрации. Большинство учредителей оплачивают этот сбор по цифровому счету или через своего регистратора на этапе учреждения.
Нужен ли банковский счет в Нидерландах для регистрации компании?
Для завершения первоначальной регистрации компании счет в банке Нидерландов не требуется. KVK и нотариус не требуют подтверждения наличия счета в местном банке в ходе процесса регистрации. Однако в дальнейшем вам понадобится корпоративный счет для ведения операционной деятельности, уплаты налогов по ставкам CIT 2026 года и подачи деклараций по НДС. Многие международные учредители используют институты электронных денег (EMI) или финтех-решения, если у них нет физического присутствия в стране.
Каковы ставки корпоративного налога на прибыль (CIT) в Нидерландах в 2026 году?
В 2026 году корпоративный налог на прибыль (CIT) применяется по двум ставкам в зависимости от налогооблагаемой прибыли. Вы платите 19% на прибыль до 200 000 евро. Любая налогооблагаемая прибыль, превышающая этот порог в 200 000 евро, облагается налогом по ставке 25,8%. Эти ставки применяются ко всем действующим Dutch BV. Понимание этих показателей является базовой частью требований для открытия бизнеса в Нидерландах в целях обеспечения точного финансового планирования и налогового комплаенса.
Кто признается конечным бенефициарным владельцем (UBO) в Нидерландах?
Конечным бенефициарным владельцем (UBO) признается любое физическое лицо, которое прямо или косвенно владеет более чем 25% акций, прав голоса или доли участия в компании. Если ни одно физическое лицо не соответствует критерию в 25%, генеральные директора компании должны быть зарегистрированы в качестве псевдо-UBO. Регистрация в реестре UBO KVK является обязательным шагом для соблюдения законодательства. Вы обязаны сообщать о любых изменениях в сведениях об UBO в течение одной недели во избежание административных санкций или штрафов.
Сколько времени занимает регистрация бизнеса в Нидерландах?
Стандартная регистрация бизнеса в Нидерландах обычно занимает от 2 до 5 рабочих дней. Этот срок отсчитывается с момента получения нидерландским нотариусом ваших легализованных документов, удостоверяющих личность, и подписанной доверенности. KVK обычно регистрирует компанию в течение 24 часов после подписания учредительного акта. Для учредителей из стран, не входящих в ЕС, общий срок может быть больше в зависимости от того, сколько времени потребуется на легализацию и курьерскую доставку документов из страны проживания в Нидерланды.
Источники
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |