


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-27 · Last reviewed 2026-08-27
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
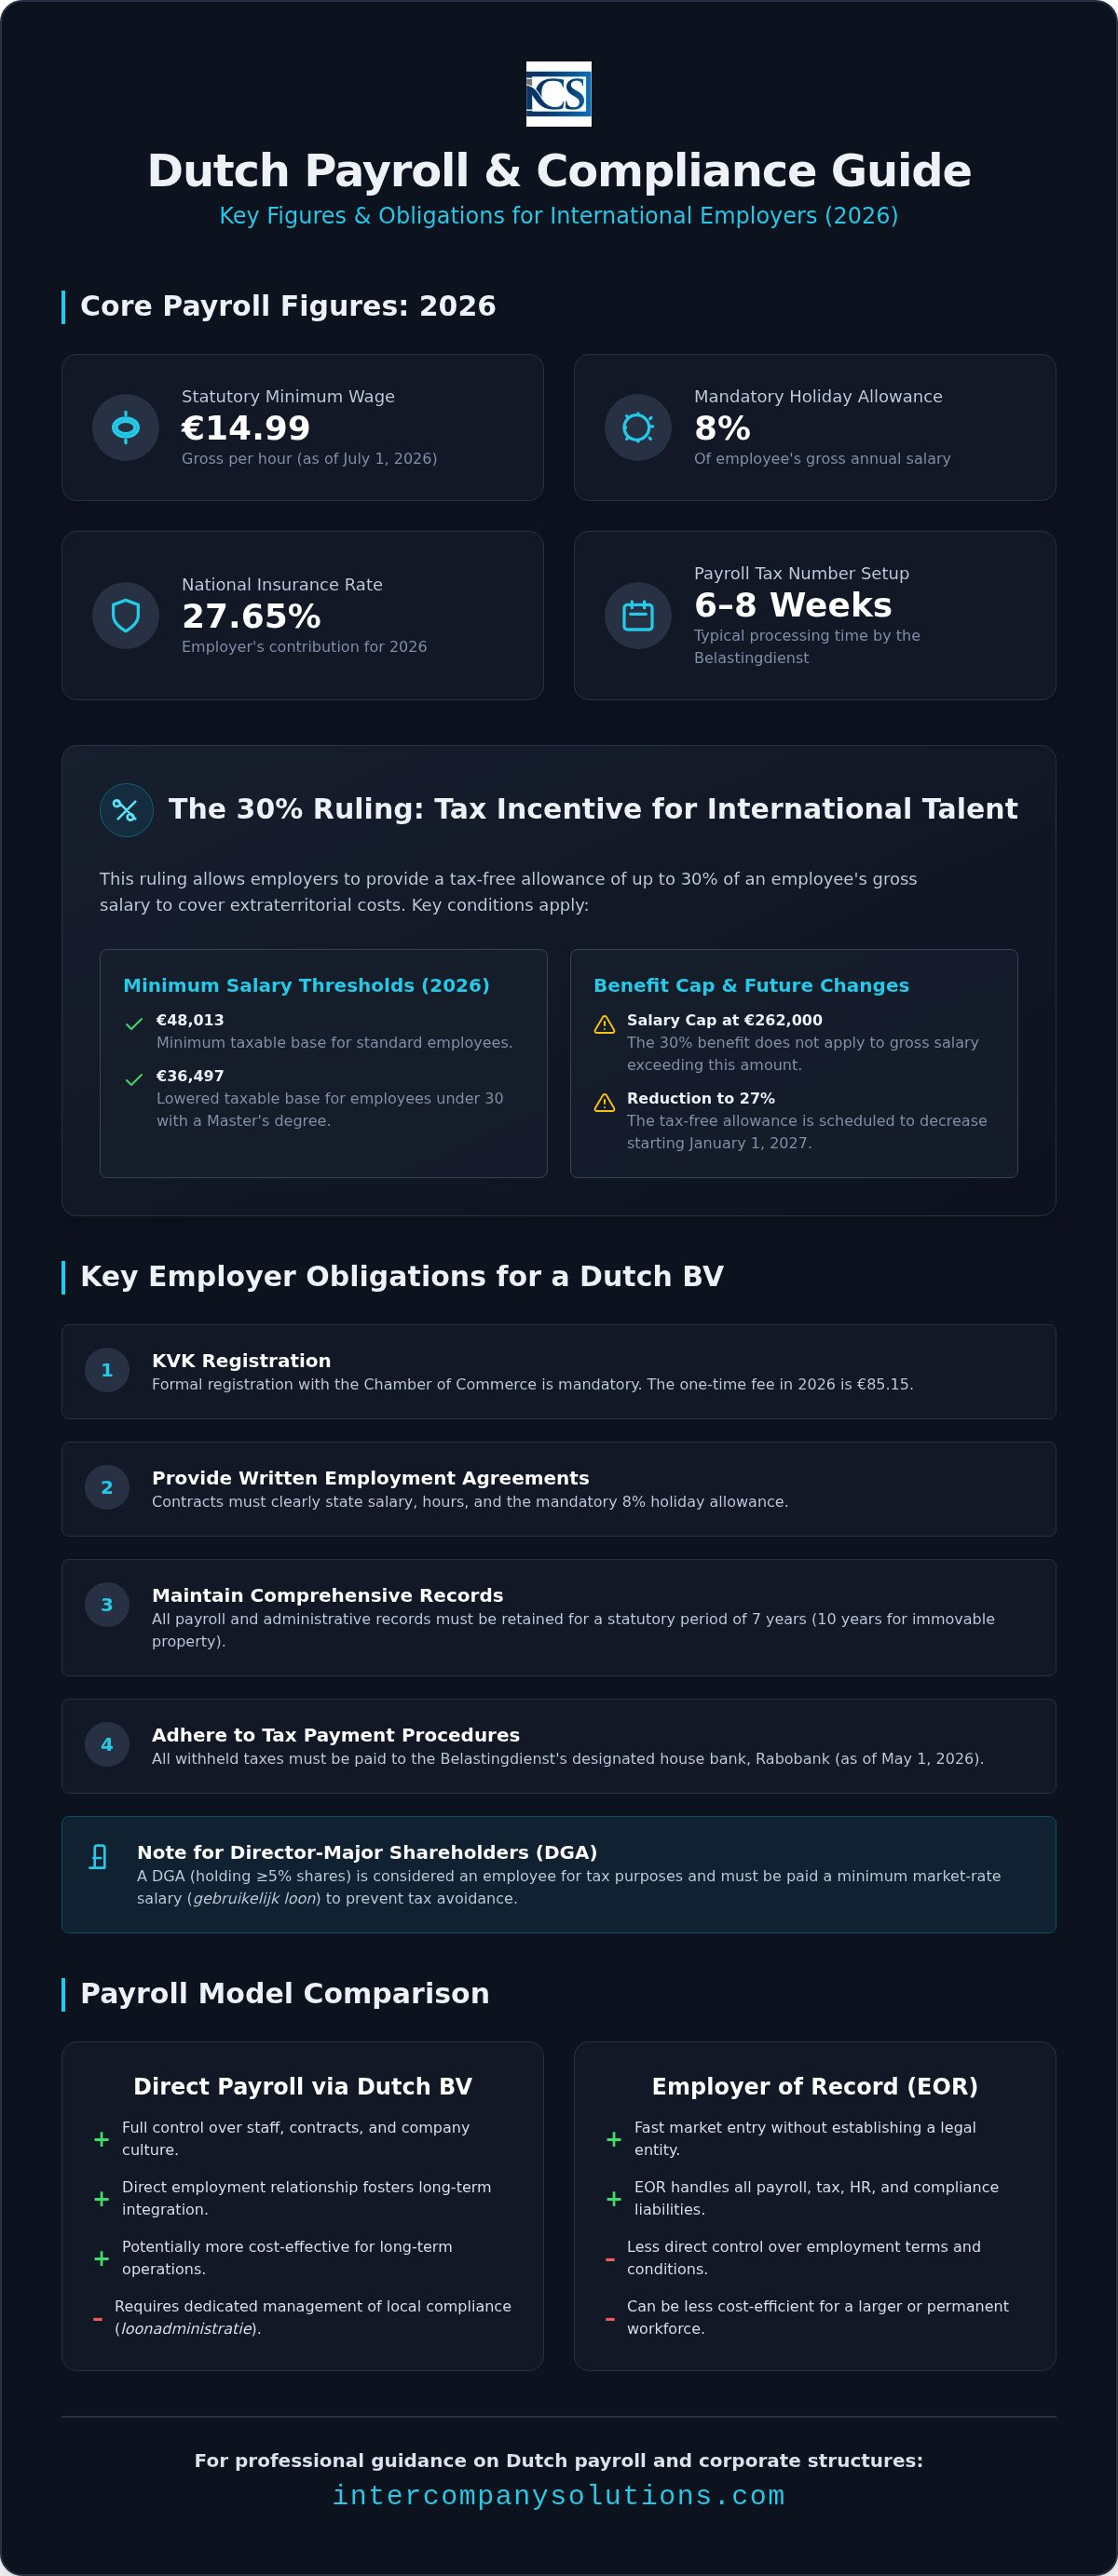
Установленный законом минимальный размер оплаты труда в Нидерландах достиг 14,99 евро брутто в час 1 июля 2026 года, установив новый базовый уровень для международных компаний с местным присутствием. Успешное управление услугами по расчету заработной платы в Нидерландах требует точного понимания этих меняющихся пороговых значений наряду со ставкой взносов на национальное страхование в размере 27,65%. Вероятно, вы находите, что сложность трудового законодательства Нидерландов, особенно в отношении обязательных 8% отпускных пособий и меняющихся требований социального обеспечения, создает значительную административную нагрузку при управлении из-за рубежа.
В этом руководстве представлен профессиональный анализ соблюдения требований по расчету заработной платы в Нидерландах и стратегического применения 30%-ного рулинга для вашего международного персонала. Вы получите четкое представление об обязательствах работодателя, включая минимальный порог заработной платы в размере 48 013 евро для 30%-ной льготы и предстоящее снижение этой льготы до 27% в 2027 году. Мы подробно описываем процедурные требования к дистанционному администрированию, влияние ограничения вычета процентов в размере 24,5% и необходимость взаимодействия с обслуживающим банком Belastingdienst, Rabobank. Следуя этому структурированному обзору, вы сможете обеспечить полное соблюдение нормативных требований, одновременно оптимизируя налоговое положение ваших международных сотрудников.
Ключевые выводы
- Изучите установленные законом требования к нидерландской loonadministratie, включая обязательное 8%-ное отпускное пособие и ставку взносов на национальное страхование в размере 27,65% на 2026 год.
- Определите конкретные пороговые значения заработной платы для 30%-ного рулинга, такие как минимальная налогооблагаемая база в размере 48 013 евро, необходимая для получения не облагаемых налогом компенсаций для международного персонала.
- Внедрите профессиональные услуги по расчету заработной платы в Нидерландах путем получения номера налога на заработную плату в Belastingdienst - процесса, который обычно занимает от 6 до 8 недель.
- Оцените экономическую эффективность модели расчета заработной платы через местную BV по сравнению со структурой Employer of Record (EOR) для долгосрочной международной деятельности.
- Обеспечивайте соблюдение нормативных требований, используя Rabobank для налоговых платежей и соблюдая обязательный 7-летний срок хранения всей расчетной и административной документации.
Понимание нидерландской системы расчета заработной платы для международных работодателей
В Нидерландах администрирование заработной платы, или loonadministratie, представляет собой строго регулируемый процесс, выходящий за рамки простой выплаты заработной платы. Для международных компаний, работающих через Dutch BV, эта система служит основным механизмом взимания налога на заработную плату и взносов на социальное страхование. Belastingdienst, или налоговая администрация Нидерландов, контролирует этот процесс. Каждый работодатель обязан получить уникальный номер налога на заработную плату до того, как его первый сотрудник приступит к работе. Завершение этой регистрации обычно занимает несколько недель. После ее активации работодатель несет ответственность за расчет и удержание взносов на национальное страхование, страхование работников и зависящего от дохода взноса на здравоохранение. Использование профессиональных услуг по расчету заработной платы в Нидерландах гарантирует соответствие этих расчетов актуальным налоговым категориям и пороговым значениям взносов на 2026 год.
Точность подачи этой отчетности имеет первостепенное значение. Власти Нидерландов работают на основе системы доверия, подкрепленной строгими аудиторскими проверками. Работодатели обязаны вести исчерпывающий учет по каждому сотруднику, включая копии документов, удостоверяющих личность, расчетные листки и налоговые декларации. Эти записи должны храниться в течение установленного законом срока в 7 лет (10 лет для недвижимого имущества). Неспособность предоставить эти документы в ходе аудита может привести к значительным ретроактивным доначислениям.
Обязательства работодателя для организаций Dutch BV
Деятельность BV требует официальной регистрации в Торговой палате (KVK), за которую в 2026 году взимается единовременный сбор в размере 85,15 евро. Помимо регистрации, работодатели обязаны предоставить письменный трудовой договор каждому сотруднику. В этом документе должны быть четко указаны размер заработной платы, рабочее время и обязательное 8%-ное отпускное пособие. Соблюдение установленных требований также предполагает соблюдение строгих ежемесячных сроков подачи отчетности. Все удержанные налоги и взносы должны перечисляться в обслуживающий банк Belastingdienst, которым с 1 мая 2026 года является Rabobank. Всестороннее понимание налоговой системы Нидерландов имеет здесь жизненно важное значение. Ошибки при удержании или несвоевременные платежи часто влекут за собой автоматические штрафы. Большинство международных фирм отмечают, что централизованные услуги по расчету заработной платы в Нидерландах обеспечивают необходимый контроль для предотвращения этих предотвратимых расходов.
Соблюдение требований к расчету заработной платы директоров-нерезидентов
Особые правила применяются к директору - мажоритарному акционеру (DGA). Обычно это физическое лицо, владеющее не менее чем 5% акций компании. В соответствии с правилом "фиктивной занятости" (fictitious employment), DGA юридически рассматривается как наемный работник для целей налогообложения, даже если он является единственным владельцем. Это обуславливает необходимость выплаты минимальной заработной платы, известной как gebruikelijk loon, которая должна отражать рыночную стоимость данной должности. В 2026 году налоговые органы придерживаются определенных контрольных показателей для этой заработной платы, чтобы предотвратить уклонение от уплаты налогов путем чрезмерного распределения дивидендов. Для директоров, проживающих за пределами ЕС, статус социального страхования зависит от двусторонних соглашений. При отсутствии такого соглашения DGA может по-прежнему подлежать голландскому социальному страхованию, если только он не сможет доказать наличие страхового покрытия в стране своего проживания. Управление этими нюансами является ключевым компонентом эффективного корпоративного управления для международных учредителей.
Оптимизация налогообложения: 30%-ное рулинг-постановление и социальное страхование
30%-ное рулинг-постановление остается основным налоговым стимулом для международных компаний, нанимающих квалифицированных специалистов на голландском рынке. Оно позволяет работодателю предоставлять не облагаемую налогом компенсацию в размере до 30% от валовой заработной платы для покрытия "экстерриториальных расходов", понесенных работником. Эта льгота существенно снижает эффективную налоговую ставку для физического лица, одновременно уменьшая базу расходов работодателя по взносам на социальное страхование. Отчет ОЭСР Taxing Wages подчеркивает важность подобных стимулов для поддержания конкурентоспособности в юрисдикциях с высоким уровнем налогообложения. На 2026 год необлагаемая налогом компенсация сохраняется на уровне 30%, хотя с 1 января 2027 года запланировано ее снижение до 27%.
Право на применение этого постановления зависит от конкретных пороговых значений заработной платы и дефицитности навыков сотрудника. В 2026 году требуемая минимальная валовая заработная плата составляет 48 013 евро, что представляет собой налогооблагаемую базу после применения 30%-ной льготы. Для сотрудников в возрасте до 30 лет, имеющих степень магистра, действует более низкий порог в размере 36 497 евро. Также крайне важно учитывать предельный размер заработной платы; льгота 30% ограничена валовой заработной платой в размере 262 000 евро. Любой доход, превышающий эту сумму, облагается налогом по стандартным прогрессивным ставкам. Привлечение специализированных payroll services Netherlands гарантирует ежемесячный мониторинг данных пороговых значений для предотвращения утраты права на рулинг из-за колебаний заработной платы.
Внедрение 30%-ной налоговой компенсации
Заявление на применение 30%-ного рулинга должно быть подано в Belastingdienst в течение четырех месяцев с даты начала работы сотрудника для обеспечения ретроактивного действия. Этот процесс требует подтверждения того, что сотрудник был нанят из-за рубежа и проживал на расстоянии более 150 километров от границы Нидерландов не менее 16 из 24 месяцев, предшествовавших началу его работы. Директора-нерезиденты также могут претендовать на эту льготу при условии, что они состоят в официальных трудовых отношениях с Dutch BV и соответствуют критериям по заработной плате. Это распространенный пробел в международных структурах, когда директора ошибочно полагают, что не имеют права на льготу из-за своего статуса резидентства. Если вы не уверены в своем праве на льготу, вы можете обратиться к нашим налоговым специалистам для предварительной оценки.
Голландское социальное страхование и страховые взносы
Обязанности работодателя распространяются на государственное социальное страхование (volksverzekeringen) и страхование работников (werknemersverzekeringen). Государственное страхование включает AOW (пенсии по ставке 17,9%), Anw (пособия по потере кормильца по ставке 0,1%) и Wlz (долговременный уход по ставке 9,65%). Они удерживаются из валовой заработной платы работника до порогового значения в 38 883 евро. Сверх валовой заработной платы работодатели уплачивают взнос на медицинское страхование Zvw, который в 2026 году составляет 6,10% на доход до 79 409 евро. Кроме того, Wet verbetering poortwachter обязывает работодателей курировать процесс реабилитации и выплачивать не менее 70% заработной платы сотрудникам, находящимся на больничном, на срок до двух лет. Во многих отраслях также требуется участие в обязательных пенсионных фондах, что может добавить еще от 10% до 20% к общим затратам на рабочую силу в зависимости от применимого Коллективного трудового договора (CAO).
Сравнение: аутсорсинг расчета заработной платы и номинальный работодатель (EOR)
Международные предприниматели, выходящие на рынок Нидерландов, должны сделать выбор между учреждением местной дочерней компании или использованием услуг посредника для управления персоналом. В то время как номинальный работодатель (EOR) обеспечивает быстрый выход на рынок, Dutch BV предоставляет значительно больший финансовый контроль и долгосрочную экономическую эффективность. Этот выбор влияет не только на повседневную деятельность, но и на способность компании использовать определенные налоговые стимулы. Профессиональные payroll services Netherlands помогают преодолеть этот разрыв, предоставляя местную экспертизу тем, кто выбирает структуру BV, обеспечивая соблюдение как трудового законодательства, так и налоговых требований.
Структуры затрат существенно различаются между этими двумя моделями. Провайдеры EOR обычно взимают процент от валовой заработной платы сотрудника, который часто составляет от 10% до 15%. Для высококвалифицированного мигранта с доходом в 80 000 евро это приводит к высоким регулярным ежемесячным расходам. Напротив, управление начислением заработной платы через BV предполагает фиксированную стоимость услуг, которая не масштабируется в зависимости от уровня заработной платы сотрудника. Это становится особенно актуальным при рассмотрении более широкой корпоративной налоговой стратегии, включая ставку корпоративного налога (CIT) 19% на прибыль до 200 000 евро и ограничение на вычет процентов в размере 24,5% от EBITDA. Для компаний с более чем двумя сотрудниками модель BV обычно представляет собой более устойчивый финансовый путь.
Модель начисления заработной платы через местную BV
Прямой найм через BV обеспечивает максимальный контроль над трудовыми отношениями. Договоры составляются непосредственно по праву Нидерландов, что гарантирует правовую определенность в отношении отпусков, увольнения и прав интеллектуальной собственности. Данная модель легко интегрируется в более широкий бухгалтерский учет для Dutch BV, позволяя вести консолидированное налоговое планирование и эффективно управлять обязательным 8% пособием на отпуск. Быстрорастущие компании получают выгоду от такой структуры, поскольку она упрощает прямую подачу заявления на 30% ruling; это гарантирует, что работодатель сохраняет за собой сопутствующую экономию по социальным отчислениям, а не выплачивает ее в виде комиссии EOR. Использование специализированных услуг по расчету заработной платы в Нидерландах гарантирует точный учет этих преимуществ в ежемесячной loonadministratie.
Решения Employer of Record (EOR)
Решения EOR служат временным решением для компаний, тестирующих нидерландский рынок с одним сотрудником, или для краткосрочных проектов. EOR выступает в качестве юридического работодателя, отвечая за подачу всей отчетности и платежи в Belastingdienst. Однако эта модель налагает ограничения в плане налоговой оптимизации. Подача заявления на 30% ruling через EOR может быть административно сложной и может не предоставить той же гибкости, что и прямой найм через BV. Кроме того, поскольку EOR является стороной правоотношений, компания-клиент имеет меньшее прямое влияние на конкретные условия найма и дополнительные льготы. По мере роста штата суммарные процентные комиссии EOR обычно превышают эксплуатационные расходы на собственную корпоративную структуру в Нидерландах.
Настройка администрирования заработной платы в Нидерландах: пошаговое руководство
Процесс создания системы начисления заработной платы, соответствующей требованиям закона, начинается с Dutch BV formation. Для иностранных учредителей это обычно реализуется через оформление легализованной доверенности (Power of Attorney), позволяющей нотариусу подписать акт без необходимости личного визита учредителя в Нидерланды. После завершения регистрации в KVK и оплаты сбора в размере 85,15 евро компания учреждена юридически, но еще не готова к выплатам сотрудникам. Сначала необходимо получить номер плательщика налога на заработную плату в Belastingdienst. Данная процедура регистрации занимает от 6 до 8 недель. Это критически важный период ожидания, который компании должны учитывать при планировании первого найма местных работников.
После получения налогового номера необходимо настроить цифровую среду для расчета заработной платы, чтобы управлять данными сотрудников и ежемесячными начислениями. Эта система служит хранилищем для всей кадровой документации, которую по закону требуется хранить в течение 7 лет. Координация этой настройки через профессиональные услуги по расчету заработной платы в Нидерландах обеспечивает соответствие первоначальной конфигурации требованиям нидерландского налогового программного обеспечения и категориям социального страхования с первого дня.
Предварительные административные требования
До проведения первого расчета необходимо получить идентификационный номер гражданина (BSN) для каждого сотрудника. В отношении персонала, нанимаемого из стран, не входящих в ЕС, требуется проверить разрешения на проживание и работу в соответствии с регламентами IND. Данная проверка является обязательным условием для применения 30% ruling, упомянутого в предыдущих разделах. Кроме того, необходимо открыть корпоративный банковский счет для выплаты заработной платы. Хотя заработная плата может выплачиваться с различных счетов SEPA, все удержанные налоги должны перечисляться в обслуживающий банк Belastingdienst, которым с 1 мая 2026 года является Rabobank. Точный сбор данных на этом этапе предотвращает внесение ретроактивных корректировок в декларации по loonheffingen.
Ежемесячный рабочий процесс начисления заработной платы
Ежемесячный цикл включает точный расчет от брутто к нетто. В него обязательно должно входить обязательное 8% пособие на отпуск, являющееся законодательным требованием для всех трудовых договоров в Нидерландах. Работодатель несет ответственность за формирование цифровых расчетных листков, или loonstroken, в которых четко отражаются заработная плата брутто, налоговые удержания и отчисления на социальное страхование. Заключительным этапом является подача ежемесячной налоговой декларации. Данная декларация должна быть представлена в уполномоченные органы до наступления установленного законом срока, обычно до конца следующего месяца. Надежные услуги по расчету заработной платы в Нидерландах автоматизируют подачу этих отчетов, обеспечивая своевременность платежей в Rabobank и исключая автоматические штрафы за просрочку подачи.
Последняя проверка: август 2026 года
Профессиональные решения по расчету заработной платы и кадровому сопровождению от Intercompany Solutions
Intercompany Solutions управляет специализированным подразделением ICS Payroll, созданным специально для поддержки международных предпринимателей в части услуг по расчету заработной платы в Нидерландах. Данная служба обеспечивает полный цикл кадрового и зарплатного администрирования, начиная от составления юридически выверенных трудовых договоров и заканчивая подачей заявлений на применение 30%-ного рулинга. Централизуя эти задачи, фирма выступает в качестве инициативного связующего звена между вашей международной деятельностью и нормативно-правовой базой Нидерландов. Мы обеспечиваем соответствие каждого административного этапа актуальным стандартам 2026 года в области социального страхования и удержания налога на заработную плату.
Эффективность достигается за счет бесшовной интеграции расчета заработной платы с нашими комплексными бухгалтерскими услугами. Такой комплексный подход гарантирует корректное отражение расходов на оплату труда, отчислений на социальное страхование и пенсионных взносов в вашей корпоративной налоговой отчетности. Клиенты получают единый ежемесячный счет, покрывающий все связанные с персоналом расходы, что упрощает казначейские процессы для директоров-нерезидентов. Эта прозрачность имеет решающее значение для точного расчета налога на прибыль (CIT) по ставке 19% на прибыль до 200 000 евро и соблюдения лимита на вычет процентов в размере 24,5% от EBITDA.
Почему стоит сотрудничать с Intercompany Solutions?
Команда обладает экспертными знаниями в процедуре оформления виз для высококвалифицированных мигрантов (HSM), координируя действия напрямую с IND для выполнения всех иммиграционных требований до начала начисления заработной платы. Мы гарантируем ответ на любые запросы по комплаенсу в течение 24 часов, обеспечивая скорость, необходимую в современных условиях ведения бизнеса. Для владельцев-нерезидентов вся структура поддержки доступна удаленно на основании легализованной доверенности (Power of Attorney). Это исключает необходимость зарубежных поездок, обеспечивая при этом полное соответствие BV местному трудовому законодательству.
Комплексный мониторинг соблюдения законодательства
Наше подразделение услуг по расчету заработной платы в Нидерландах на упреждающей основе отслеживает изменения в трудовом законодательстве и налоговых ставках Нидерландов для предотвращения нарушений. Мы ведем все прямое взаимодействие с Belastingdienst и обеспечиваем корректное перечисление всех налоговых платежей в Rabobank, являющийся обслуживающим банком налогового органа с 1 мая 2026 года. Такое тщательное внимание к деталям распространяется и на обязательный 7-летний срок хранения документации, гарантируя постоянную готовность вашей BV к аудиторским проверкам. Чтобы начать структурирование местного штата сотрудников и оптимизировать вашу налоговую позицию, вы можете запросить первичную консультацию через Intercompany Solutions Payroll.
Последняя проверка: август 2026 года
Оптимизация штата сотрудников в Нидерландах на 2026 год и последующие периоды
Расчет заработной платы в Нидерландах требует строгого соблюдения правила 7-летнего хранения документации и обновленных на 2026 год пороговых значений заработной платы для применения 30%-ного рулинга. Учреждение местной BV остается наиболее экономически эффективной долгосрочной стратегией для компаний, стремящихся максимизировать налоговую оптимизацию и сохранить прямой контроль над трудовыми договорами. Использование профессиональных услуг по расчету заработной платы в Нидерландах позволяет вашему бизнесу масштабироваться без административных сложностей, связанных с отчислениями на социальное страхование или специфическими требованиями Belastingdienst.
Наше специализированное подразделение для иностранных предпринимателей гарантирует ведение вашей loonadministratie со временем отклика в течение 24 часов и неизменной точностью. Мы обеспечиваем стабильность, необходимую для управления платежами в Rabobank и подачи документов для высококвалифицированных мигрантов, со 100% гарантией качества. Делегируя эти процедурные обязанности, вы можете сосредоточиться на своей основной деятельности, пока мы обеспечиваем полное соответствие вашей компании трудовому законодательству Нидерландов и требованиям по налогу на прибыль, включая ставку CIT 19% и лимит вычета процентов в размере 24,5% от EBITDA.
Мы готовы обеспечить плавный выход на рынок Нидерландов, гарантируя, что ваши административные процессы будут столь же эффективны, как и рост вашего бизнеса. Наши эксперты берут на себя технические нюансы, чтобы вы могли работать с полной уверенностью.
Последняя проверка: август 2026 года
Часто задаваемые вопросы
Каковы обязательные налоги на заработную плату для нидерландского работодателя в 2026 году?
Работодатели обязаны удерживать налог на заработную плату и взносы на национальное страхование, которые в 2026 году составляют 27,65% на AOW, ANW и WLZ с дохода до 38 883 евро. Вы также оплачиваете взнос на медицинское страхование Zvw в размере 6,10% с дохода до 79 409 евро. Взносы WW-Awf на страхование по безработице также являются обязательными. Эти платежи подлежат ежемесячной уплате в Rabobank. Профессиональные payroll services Netherlands гарантируют, что данные расчеты включают установленное законом 8% пособие на отпуск и любые применимые отраслевые пенсионные отчисления.
Сколько времени занимает организация расчета заработной платы в Нидерландах?
Организация ведения учета заработной платы обычно занимает от 6 до 8 недель. Этот срок учитывает время обработки вашего заявления на получение номера плательщика налога на заработную плату службой Belastingdienst. Сначала вам необходимо зарегистрироваться в KVK и оплатить единовременный сбор в размере 85,15 евро. После того как налоговый орган присвоит номер, вы сможете настроить цифровую среду для сбора номеров BSN и формирования ежемесячных loonstroken. Эта последовательность действий необходима для обеспечения полного соответствия вашего первого начисления заработной платы налоговому законодательству Нидерландов.
Могу ли я управлять начислением заработной платы в Нидерландах удаленно в качестве директора-нерезидента?
Удаленное управление расчетом заработной платы в Нидерландах является стандартной практикой для директоров-нерезидентов, использующих вариант с оформлением легализованной доверенности. Этот процесс позволяет учредить BV и организовать ее администрирование без личного визита в Нидерланды. Защищенные цифровые порталы упрощают сбор документов, удостоверяющих личность сотрудников, и подачу ежемесячной отчетности. Вы можете контролировать все выплаты заработной платы и налоговые удержания из-за границы при условии соблюдения обязательного 7-летнего срока хранения всей административной документации.
Что такое 30% ruling и какую выгоду это дает моей нидерландской компании?
30% ruling представляет собой налоговую льготу, позволяющую работодателям выплачивать 30% от брутто-зарплаты сотрудника в виде не облагаемой налогом компенсации. Эта льгота компенсирует экстерриториальные расходы и снижает общую нагрузку по социальному страхованию для компании. В 2026 году для получения права на льготу минимальная налогооблагаемая заработная плата сотрудника должна составлять 48 013 евро. Это ключевой инструмент для нидерландских компаний по привлечению международных специалистов при сохранении конкурентоспособной структуры затрат по сравнению со стандартными моделями трудоустройства.
Каковы требования к минимальной заработной плате директора Dutch BV (DGA)?
Минимальная заработная плата директора, являющегося крупным акционером (DGA), определяется правилами обычного вознаграждения (gebruikelijk loon). Этот оклад должен составлять не менее 75% от заработной платы по наиболее сопоставимой должности или равняться окладу самого высокооплачиваемого сотрудника компании. Налоговые органы Нидерландов устанавливают данные критерии для обеспечения надлежащей уплаты директорами налога на заработную плату. Это требование действует даже в том случае, если прибыль компании облагается по ставке корпоративного налога 19% на первые 200 000 евро налогооблагаемого дохода.
Существуют ли особые требования для найма высококвалифицированных мигрантов в Нидерландах?
Для найма высококвалифицированных мигрантов ваша компания должна иметь статус признанного IND спонсора. Вы обязаны соблюдать определенные пороги заработной платы, которые в 2026 году составляют 48 013 евро для стандартных заявителей и 36 497 евро для лиц моложе 30 лет со степенью магистра. Работодатели также должны хранить копии разрешений на работу и номеров BSN. Данные требования строго контролируются, а их несоблюдение может повлечь за собой утрату статуса спонсора или значительные штрафы со стороны трудовой инспекции Нидерландов.
Что произойдет, если я вовремя не подам отчетность по налогам на заработную плату в Нидерландах?
Несвоевременная подача деклараций по налогам на заработную плату влечет автоматическое начисление штрафов и процентов со стороны Belastingdienst. Все налоговые обязательства должны быть погашены платежом в Rabobank до конца месяца, следующего за расчетным периодом. Ошибки в отчетности могут привести к ретроактивным доначислениям в рамках проверок, охватывающих 5-летний период. Использование профессиональных payroll services Netherlands гарантирует точную и своевременную подачу ваших деклараций loonheffingen, защищая вашу компанию от предотвратимых финансовых и юридических рисков.
Как подать заявление на получение нидерландского номера плательщика налога на заработную плату для компании с иностранным участием?
Заявление на получение номера плательщика налога на заработную плату подается путем направления регистрационной формы в Belastingdienst после завершения регистрации в KVK. В этом заявлении требуется предоставить сведения о деятельности вашей Dutch BV и запланированном штате сотрудников. Для организаций с иностранными владельцами эта процедура обычно занимает от 6 до 8 недель. После присвоения налогового номера вы получаете законное право удерживать налоги и взносы на социальное страхование, данные о которых должны храниться в вашей документации не менее 7 лет.
Источники
- ICS Payroll - расчет заработной платы в Нидерландах
- KVK - регистрация в торговом реестре Нидерландов
- Business.gov.nl - закрытая компания с ограниченной ответственностью (bv)
- Burgerlijk Wetboek Boek 2 (Гражданский кодекс Нидерландов, юридические лица)
- Rijksoverheid - предпринимательская деятельность
- Belastingdienst - ставки корпоративного налога
- Belastingdienst - налоги на заработную плату (loonheffingen)
- UWV - обязанности работодателя
- SVB - социальное страхование в Нидерландах
- IND - высококвалифицированные мигранты
- IND - вид на жительство для стартапа
- De Nederlandsche Bank - надзорная деятельность
- AFM - лицензии и реестры
- BOIP - регистрация товарных знаков в Бенилюксе
- WIPO - Мадридская система
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерланды
- ICLG - законы и регламенты корпоративного управления, Нидерланды
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |