


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-30 · Last reviewed 2026-09-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Номинальная ставка налога редко отражает полное налоговое положение компании. Налоговые преимущества Нидерландов для бизнеса зависят от таких факторов, как организационно-правовая форма, вид дохода и соблюдение конкретных условий применения. Мера, доступная компании, может не распространяться на ее сотрудников, а трансграничная деятельность может создавать дополнительные аспекты для учета.
Сравнение налоговых ставок может помочь при принятии решения о том, где открыть или расширить бизнес, однако одни лишь ставки не показывают, какие меры могут быть доступны или какие условия могут ограничить их применение. Начните с анализа вашей предпринимательской деятельности, структуры владения, персонала и международных связей.
В этой статье разъясняются ключевые налоговые меры Нидерландов, которые могут быть актуальны в 2026 году, включая положения о налоге на прибыль организаций, освобождение от налога на доходы от участия (participation exemption) и 30%-ный рулинг для соответствующих критериям сотрудников. В ней также описаны важные ограничения и вопросы, которые необходимо проверить перед выбором структуры или разработкой инвестиционных планов. Используйте ее для определения вопросов, требующих индивидуальной налоговой консультации с учетом ваших обстоятельств.
Key Takeaways
- Оценивайте налоговые преимущества Нидерландов для бизнеса применительно к вашей структуре, видам деятельности, структуре владения и типам доходов, а не рассматривайте какую-либо меру как гарантированную экономию.
- Используйте шкалу ставок налога на прибыль организаций в качестве отправной точки, а затем оцените, как налогооблагаемая прибыль и применимые ограничения влияют на положение вашей компании.
- Проверьте условия применения освобождения от налога на доходы от участия (participation exemption) и положений налоговых соглашений с учетом вашей структуры владения и трансграничных обстоятельств, прежде чем рассчитывать на них.
- Разделяйте обязательства вашего бизнеса по НДС и 30%-ный рулинг, который относится к имеющим на это право сотрудникам и имеет конкретные условия.
- Перед созданием или расширением бизнеса проанализируйте свою деятельность и структуру владения, проверьте применимые правила и сопоставьте совокупную налоговую нагрузку с соответствующими требованиями комплаенса.
Table of Contents
- Налоговые преимущества Нидерландов для бизнеса: что считается реальной выгодой?
- Корпоративный налог в Нидерландах в 2026 году: ставки, диапазоны прибыли и ограничения
- Освобождение от налога на доходы от участия и налоговые соглашения: когда могут применяться трансграничные льготы
- НДС и 30%-ный рулинг: разделение обязательств бизнеса и льгот для сотрудников
- Как оценить налоговые преимущества Нидерландов перед учреждением или расширением бизнеса
Налоговые преимущества Нидерландов для бизнеса: что считается реальной выгодой?
Налоговое преимущество представляет собой норму, которая может снизить, отсрочить или уточнить квалифицируемую налоговую позицию. Оно не является гарантированной экономией и применяется не к каждому бизнесу. Мера дает практическую выгоду только тогда, когда компания, доход, структура владения и другие значимые обстоятельства соответствуют установленным условиям.
Обзор налогообложения в Нидерландах содержит общую справочную информацию о системе. При принятии деловых решений уточняйте применимые правила в Налоговой службе Нидерландов и оценивайте, как они соотносятся с вашими обстоятельствами. Руководство по открытию бизнеса в Нидерландах служит отправной точкой для рассмотрения структуры вашего бизнеса параллельно с его налоговым положением.
Меры по уровням налогообложения
- Уровень компании: ставки налога на прибыль организаций применяются к налогооблагаемой прибыли. Налоговая служба Нидерландов указывает ставки и диапазоны на 2026 год в своих разъяснениях по налогу на прибыль.
- Уровень акционеров: освобождение от налога на доходы от участия (participation exemption) может применяться к квалифицируемым долям участия. Международные налоговые соглашения также могут влиять на порядок налогообложения доходов в зависимости от участвующих стран и сопутствующих обстоятельств.
- Уровень сотрудников: 30%-ный рулинг представляет собой налоговую льготу для сотрудников. Он не является корпоративным налоговым вычетом, который автоматически применяется ко всем работодателям или персоналу.
Какие налоговые меры Нидерландов актуальны для бизнеса?
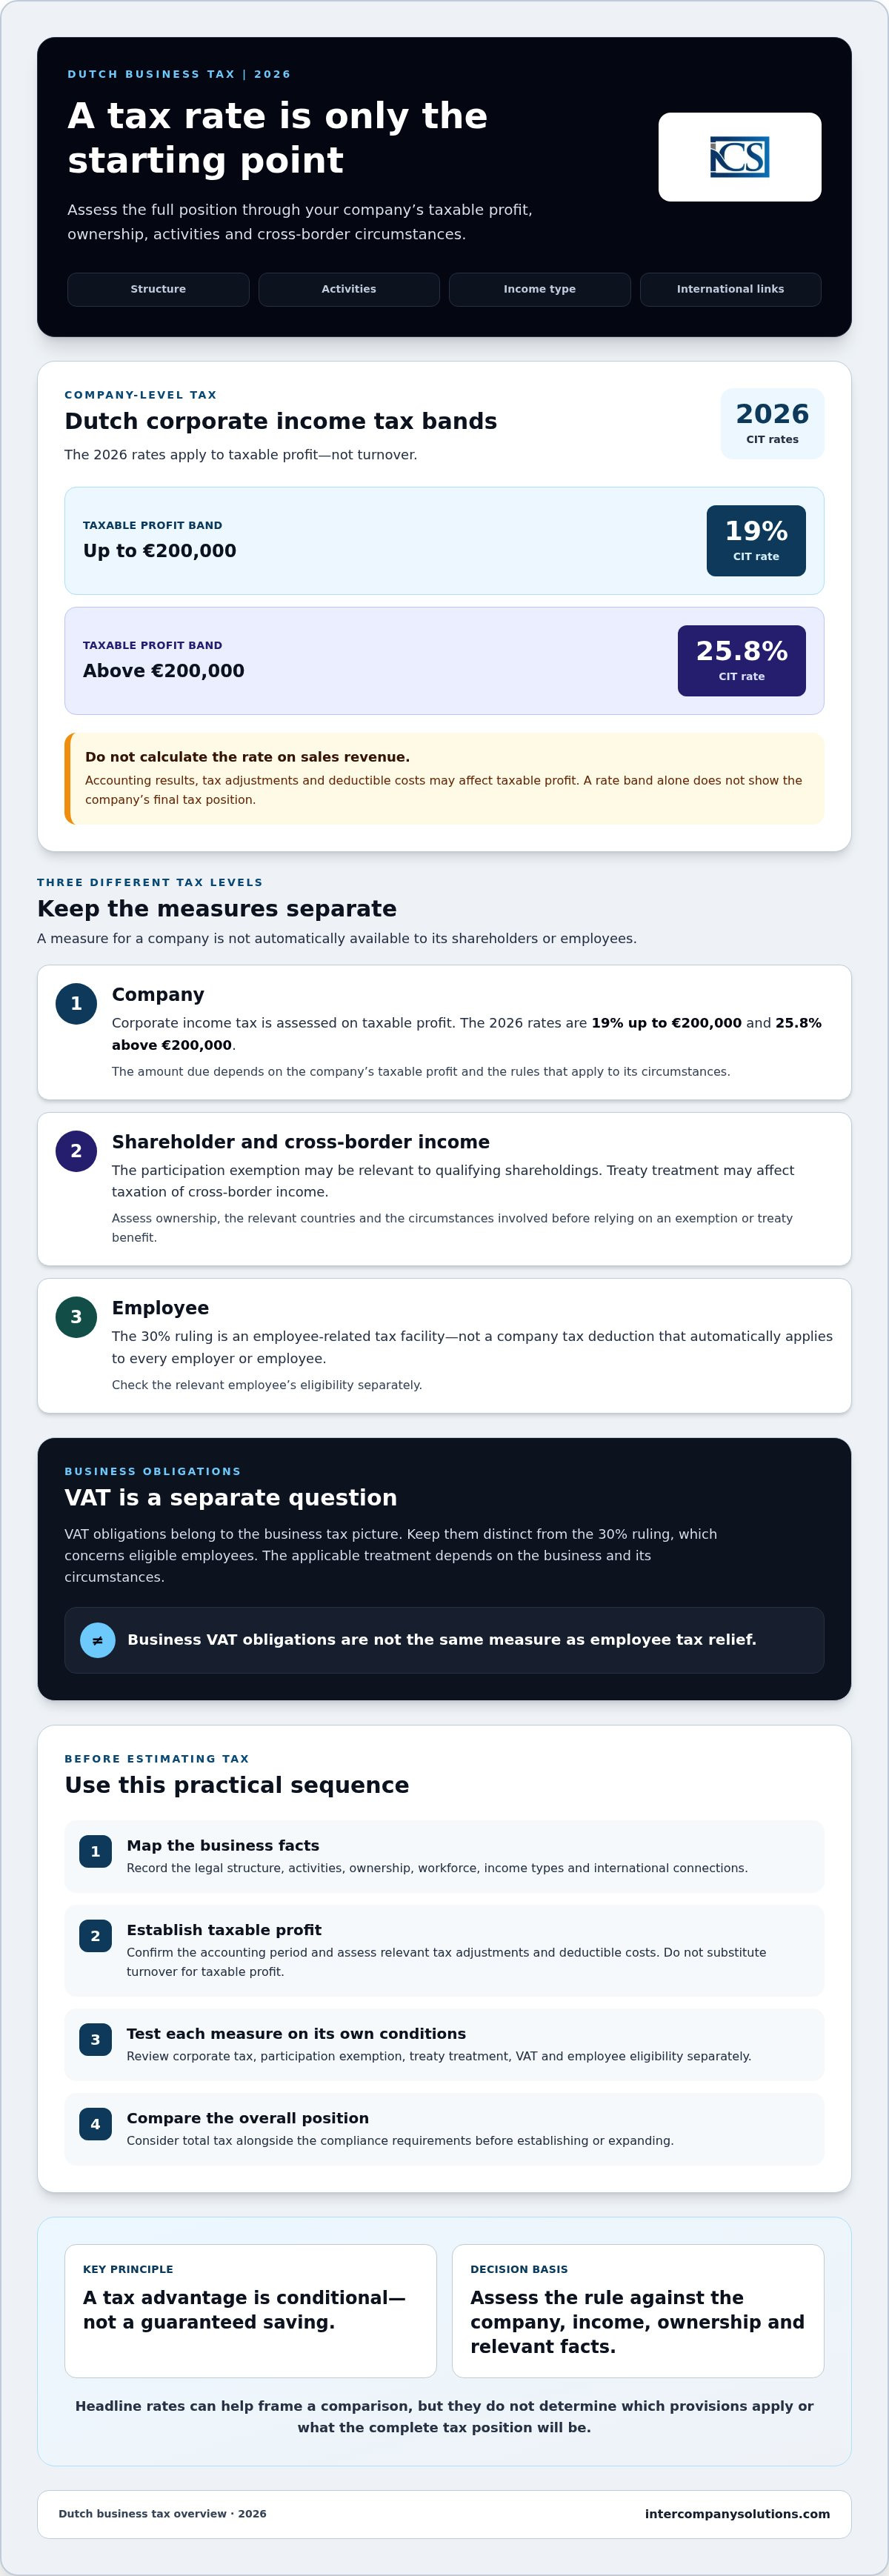
Налог на прибыль организаций является лишь одной из составляющих общей оценки. В 2026 году ставки составляют 19% на прибыль до 200 000 евро и 25,8% на сумму свыше 200 000 евро, однако сами по себе эти ставки не определяют итоговую сумму к уплате. Освобождение от налога на доходы от участия (participation exemption) и применение налоговых соглашений требуют отдельной оценки. Ознакомьтесь с разъяснениями Налоговой службы Нидерландов по освобождению от налога на доходы от участия и устранению двойного налогообложения с учетом фактических обстоятельств владения и трансграничной деятельности. Работодателям, планирующим использовать 30%-ный рулинг, следует отдельно проверить критерии соответствия сотрудников в официальном руководстве Налоговой службы по 30%-ному рулингу.
Почему номинальные ставки не отражают полное налоговое положение
Налогооблагаемая прибыль, доступные вычеты, структура владения и вид дохода могут влиять на результат. Организационно-правовая форма и место ведения предпринимательской деятельности также могут иметь значение. Например, нидерландской компании с зарубежными акционерами или операциями может потребоваться учитывать как правила Нидерландов, так и соответствующие иностранные нормы. Это не означает, что конкретная льгота по соглашению или освобождение от налога будут применимы.
Чтобы оценить, какие налоговые преимущества Нидерландов для бизнеса могут быть актуальны для ваших планов, сопоставьте правила с вашими конкретными фактическими обстоятельствами. Трансграничные ситуации требуют профессионального анализа, поскольку налоговый режим может зависеть от участвующих стран, юридических лиц, видов дохода и используемых договорных конструкций. Избегайте выбора структуры исключительно на основании номинальной ставки налога.
Корпоративный подоходный налог в Нидерландах в 2026 году: ставки, диапазоны прибыли и лимиты
Ставки корпоративного подоходного налога (CIT) в Нидерландах в 2026 году составляют 19% до 200 000 евро и 25,8% свыше этой суммы. Эти диапазоны применяются к налогооблагаемой прибыли, а не к обороту. Следовательно, выручка от продаж сама по себе не позволяет определить, какой налоговый диапазон применяется и какую сумму налога компания должна будет уплатить.
| Диапазон налогооблагаемой прибыли | Ставка CIT |
|---|---|
| До 200 000 евро | 19% |
| Свыше 200 000 евро | 25,8% |
Ознакомьтесь с разъяснениями Belastingdienst относительно ставок корпоративного подоходного налога для соответствующего налогового года. Ставки являются лишь отправной точкой, а не окончательным расчетом. Подлежащая уплате сумма зависит от налогооблагаемой прибыли и правил, применимых к обстоятельствам конкретной компании. Не применяйте повышенную ставку к обороту и не предполагайте, что номинальная ставка сама по себе отражает эффективную налоговую нагрузку компании.
Как действуют диапазоны корпоративного налога в Нидерландах в 2026 году
Начните с определения налогооблагаемой прибыли компании за соответствующий период. Затем оцените, как применяются диапазоны 2026 года в соответствии с действующими правилами корпоративного подоходного налога. Это отличается от применения ставки к общему объему продаж: бухгалтерские результаты и налоговые корректировки могут влиять на налогооблагаемую прибыль. Поэтому ориентировочный расчет налоговых обязательств может вводить в заблуждение, если исходные допущения относительно отчетности и налогового статуса не проверены.
Что необходимо проверить перед оценкой налоговых обязательств компании
Перед подготовкой предварительного расчета подтвердите отчетный период и определите налогооблагаемую прибыль компании. Проанализируйте структуру владения и любые трансграничные обстоятельства, которые могут повлиять на налоговую квалификацию дохода или применение норм законодательства Нидерландов. Вычитаемые расходы и налоговые корректировки зависят от действующего законодательства и конкретных обстоятельств компании, поэтому не следует исходить из того, что любые бухгалтерские расходы имеют аналогичный налоговый режим.
Для получения более общего обзора налоговых льгот Нидерландов для международного бизнеса агентство Invest in Holland приводит меры, которые могут быть актуальны для иностранных инвесторов. Каждая мера имеет свои критерии соответствия. По вопросам подачи отчетности и ведения документации обратитесь к соответствующему руководству Accounting for Dutch BV: Compliance and Tax Obligations in 2026, а также к актуальным разъяснениям Belastingdienst.
Эти проверки важны при оценке налоговых преимуществ Нидерландов для бизнеса. Надежный расчет начинается с фактических показателей и обстоятельств компании, а не со ставки, рассматриваемой изолированно.
Освобождение от налогообложения участия (participation exemption) и налоговые соглашения: когда могут применяться трансграничные льготы
Трансграничные структуры могут вызывать вопросы о том, как дивиденды, прирост капитала и иные доходы облагаются налогом в нескольких странах. Нидерландское освобождение от налогообложения участия (participation exemption) и соглашения об избежании двойного налогообложения могут иметь значение, однако ни одно из них не предоставляет льготы автоматически. Результат зависит от участвующих компаний, структуры владения и видов дохода, а также от применимых норм законодательства Нидерландов и соответствующего соглашения.
Освобождение от налогообложения участия: соответствие критериям важнее ожидаемой выгоды
Освобождение от налогообложения участия может исключать квалифицированные доходы от дочерней компании, такие как дивиденды и прирост капитала, из налогооблагаемой прибыли нидерландской материнской компании. Общий порог владения составляет не менее 5% акций. Одно лишь соблюдение этого порога не дает права на льготу: дочерняя компания также должна соответствовать установленным квалификационным критериям. В частности, неквалифицированные портфельные инвестиции могут не подпадать под действие данного освобождения. Ознакомьтесь с разъяснениями Belastingdienst по освобождению участия от налогообложения (participation exemption) для проверки актуальных условий и исключений.
Квалификация может зависеть от деятельности дочерней компании и других фактических обстоятельств, поэтому не следует полагать, что холдинговая структура или 5-процентная доля владения автоматически решают этот вопрос. Подтвердите налоговый режим, прежде чем опираться на освобождение в финансовых прогнозах или выбирать холдинговую структуру. Если обстоятельства однозначно не соответствуют опубликованным разъяснениям, обратитесь за профессиональной налоговой консультацией.
Налоговые соглашения и международный доход от предпринимательской деятельности
Налоговое соглашение между Нидерландами и другой страной может распределять права налогообложения и предусматривать механизмы устранения двойного налогообложения. Его действие зависит от конкретного соглашения, вида дохода и обстоятельств налогоплательщика. Соглашение не обязательно отменяет налог в той или иной стране или автоматически освобождает от обязательств по подаче отчетности и деклараций.
Оценивайте каждый поток доходов отдельно. Дивиденды, проценты, роялти и прибыль от предпринимательской деятельности могут классифицироваться по-разному в соответствии с национальным законодательством и применимым соглашением. Проверьте текст соглашения и действующие правила Нидерландов для соответствующих стран, а также убедитесь, что структура деятельности компании соответствует условиям предоставления налоговых льгот. Руководство Belastingdienst по предотвращению двойного налогообложения является полезной отправной точкой, однако оно не заменяет анализ применимого соглашения.
Экспертная оценка может быть полезной перед учреждением нидерландской холдинговой компании, передачей акций или направлением доходов через структуры в нескольких странах. Эти обстоятельства могут повлиять как на право на применение льгот, так и на соблюдение установленных требований. Рассматривайте налоговые преимущества Нидерландов для бизнеса как вопросы, требующие проверки на соответствие фактической структуре, а не как гарантированные результаты на основе общего описания.
НДС и 30% рулинг: разграничение обязательств бизнеса и льгот для работников
НДС и 30% рулинг влияют на различные аспекты налогового положения бизнеса. Применение НДС касается налогооблагаемых поставок и коммерческих операций. 30% рулинг представляет собой условную налоговую меру в отношении работников. Он не является вычетом по налогу на прибыль корпораций, и работодатель не может исходить из того, что он применяется к каждому нанимаемому иностранному специалисту.
Ставки НДС в Нидерландах и коммерческие операции
В Нидерландах действуют три ставки НДС. Применяемая ставка зависит от поставляемых товаров или оказываемых услуг, а также от условий совершения операции. Сверьте классификацию с актуальным руководством Belastingdienst по ставкам НДС перед выставлением счетов или расчетом НДС.
| Ставка НДС | Применение |
|---|---|
| 21% | Стандартная ставка; применяется, если поставка облагается по стандартной ставке. |
| 9% | Пониженная ставка; применяется только к поставкам, подпадающим под действие соответствующих правил. |
| 0% | Нулевая ставка; применяется только в случаях, когда поставка и операция соответствуют установленным условиям. |
Не следует определять ставку исключительно на основании общего описания продукции. Значение имеют точный характер поставки и обстоятельства сделки. Компаниям, осуществляющим трансграничные продажи, также следует проверить правила определения места поставки и требования к отчетности. Для ознакомления с порядком регистрации обратитесь к руководству Netherlands VAT Registration: 2026 Foreign Company Guide наряду с актуальными инструкциями налоговой администрации.
30% рулинг для квалифицированных иностранных работников
30% рулинг может позволить работодателю выплачивать необлагаемую налогом надбавку работнику, отвечающему установленным условиям. На 2026 год размер надбавки может составлять до 30% от заработной платы при соблюдении квалификационных требований, предельного размера заработной платы в 262 000 евро и минимального налогооблагаемого дохода в размере 48 013 евро для кандидатов на общих основаниях. Для работников в возрасте до 30 лет, имеющих признанную степень магистра, минимальный налогооблагаемый доход составляет 36 497 евро. Уточняйте применимые условия и порядок расчета в руководстве Belastingdienst по 30% рулингу.
Данная мера распространяется на соответствующего требованиям работника, а не на каждого иностранного сотрудника или работодателя. Работодателям следует проверить соответствие критериям и выполнить необходимые административные процедуры по начислению заработной платы до применения данного режима. См. руководство по администрированию заработной платы в Нидерландах в отношении сопутствующих обязательств работодателя. Это разграничение позволяет прояснить, какие налоговые преимущества Нидерландов для бизнеса относятся к операциям компании, а какие могут затрагивать персонал.
Как оценить налоговые преимущества Нидерландов перед регистрацией или расширением бизнеса
Структурированный анализ позволяет оценить налоговые преимущества Нидерландов для бизнеса с учетом ваших фактических планов, а не полагаться исключительно на отдельную ставку или льготу. Выполните следующие шаги перед выбором структуры или принятием обязательств по трансграничной схеме работы.
Практический контрольный список налоговой оценки перед выходом на рынок
- Определите направление деятельности бизнеса. Зафиксируйте, чем будет заниматься компания, где она будет осуществлять деятельность и где расположены ее клиенты и поставщики.
- Составьте структуру владения. Определите акционеров, материнские и дочерние компании, а также страны, в которых каждое юридическое лицо учреждено или является налоговым резидентом.
- Составьте перечень доходов и операций. Разделите ожидаемый операционный доход от бизнеса, дивиденды, прочие инвестиционные доходы, трансграничные продажи и выплаты персоналу.
- Проверьте потенциально применимые правила. Ознакомьтесь с актуальными разъяснениями Нидерландов и соответствующими зарубежными нормами. Например, используйте руководство Belastingdienst по корпоративному налогу на прибыль для определения налоговых обязательств компании и проверяйте условия соглашений или льгот применительно к конкретным обстоятельствам.
- Моделируйте налогообложение и комплаенс в комплексе. Оцените вероятное налоговое бремя параллельно с требованиями к бухгалтерскому учету, отчетности, регистрации и подаче деклараций. Сравнивайте совокупный объем обязательств для каждого варианта, а не только рекламируемую ставку.
Ведите учет допущений, лежащих в основе оценки, включая запланированную численность сотрудников, ожидаемые виды деятельности, изменения в структуре собственности и трансграничные сделки. Если структура или прогноз зависят от льгот по международным соглашениям, налоговых освобождений или иного существенного трансграничного допущения, запросите письменное заключение у квалифицированного консультанта, прежде чем полагаться на них.
Когда может помочь профессиональная поддержка при реализации
После того как вы выбрали структуру, процессы учреждения, налоговой регистрации, бухгалтерского учета и подачи отчетности должны быть согласованы между собой. Это задачи по реализации, которые отличаются от определения того, применяется ли та или иная налоговая мера. Определите, кто будет отвечать за выполнение каждого обязательства и какая информация должна сохраняться. Разъяснения налоговой службы Нидерландов и информация Торговой палаты о годовой отчетности могут помочь определить соответствующие требования к подаче документов.
Для получения практической информации по учреждению ознакомьтесь с руководством по регистрации компаний в Нидерландах. Более общее руководство по началу ведения бизнеса также поможет структурировать вопросы, возникающие до выхода на рынок. Intercompany Solutions предоставляет услуги по учреждению Dutch BV, а также бухгалтерские и налоговые услуги для предприятий, реализующих свои планы на практике.
Обсудите предлагаемую структуру и требования к соблюдению налогового законодательства с Intercompany Solutions, прежде чем приступить к действиям.
Сделайте оценку налогообложения в Нидерландах частью бизнес-плана
Налоговые преимущества Нидерландов для бизнеса зависят не только от номинальной ставки. Корпоративный налог применяется к налогооблагаемой прибыли, в то время как такие меры, как освобождение участия (participation exemption), льготы по налоговым соглашениям и 30%-ное рулирование (30% ruling), имеют определенные условия и могут применяться на разных уровнях. Режим НДС также зависит от характера поставки и сделки.
Перед учреждением компании или расширением бизнеса структурируйте данные о вашей деятельности, структуре владения, доходах, сотрудниках и трансграничных операциях. Проверьте, какие правила применяются, а затем сопоставьте ожидаемую налоговую позицию с необходимым объемом бухгалтерского учета, составления отчетности и подачи деклараций. Если решение опирается на трансграничные предположения, получите консультацию с учетом конкретных стран и фактических обстоятельств.
Intercompany Solutions оказывает поддержку при регистрации Dutch BV, а также обеспечивает текущее ведение бухгалтерского учета и соблюдение налоговых требований. Доступна дистанционная регистрация, при этом сроки зависят от сложности структуры владения долями. Право на применение той или иной налоговой льготы по-прежнему зависит от ваших обстоятельств и применимых норм.
Тщательная оценка дает четкую основу для выбора структуры и планирования дальнейших шагов. Имея полное представление о фактах и обязательствах, вы сможете двигаться дальше с большей уверенностью.
Часто задаваемые вопросы
Каковы основные налоговые преимущества для бизнеса в Нидерландах?
К потенциально применимым мерам относятся система корпоративного налогообложения, освобождение участия (participation exemption) для квалифицированных долей владения и положения соглашений об избежании двойного налогообложения, которые могут влиять на трансграничные доходы. 30%-ное рулирование (30% ruling) является отдельной мерой, касающейся сотрудников, а не общей налоговой преференцией для компании. Право на применение зависит от видов деятельности, структуры владения, доходов и обстоятельств компании. Ознакомьтесь с актуальными разъяснениями Belastingdienst, прежде чем закладывать какую-либо меру в свои налоговые прогнозы.
Какова ставка корпоративного налога в Нидерландах в 2026 году?
В 2026 году корпоративный налог на прибыль составляет 19% на сумму до 200 000 евро и 25,8% на сумму свыше 200 000 евро. Эти ставки применяются к налогооблагаемой прибыли, а не к обороту. Сами по себе ставки не определяют сумму налога к уплате, поскольку налогооблагаемая прибыль и применимые правила зависят от бухгалтерской отчетности и обстоятельств компании. Проверьте ставки корпоративного налога Belastingdienst и получите расчет на основе соответствующего отчетного периода.
Применяется ли нидерландское освобождение участия (participation exemption) ко всем BV?
Нет. Освобождение участия не применяется автоматически к каждой BV или каждому пакету долей. Ключевым условием, как правило, является владение долей не менее 5%, однако действуют и другие квалификационные требования и исключения, включая правила в отношении неквалифицированных портфельных инвестиций. Имеют значение характеристики дочерней компании и обстоятельства материнской компании. Ознакомьтесь с разъяснениями Belastingdienst относительно освобождения участия (participation exemption), прежде чем полагаться на данную льготу в структуре или налоговом прогнозе.
Может ли нидерландская компания с иностранным участием пользоваться преимуществами налоговых соглашений?
Может, если соглашение между Нидерландами и соответствующей страной применимо к фактическим обстоятельствам и доходам компании. Соглашения могут распределять права на налогообложение или предусматривать механизмы устранения двойного налогообложения, но они не снимают автоматически налоговые обязательства или обязанность подачи отчетности. Результат зависит от конкретного соглашения, вида дохода и обстоятельств. Изучите положения соглашения в сочетании с национальными нормами и разъяснениями Belastingdienst по предотвращению двойного налогообложения.
Какие ставки НДС применяются к бизнесу в Нидерландах?
В Нидерландах действуют ставки НДС в размере 21%, 9% и 0%. Применимая ставка зависит от поставляемых товаров или оказываемых услуг, а также от условий сделки. Не следует определять ставку исключительно на основании общего описания продукта. Проверьте классификацию и применимые условия по актуальным разъяснениям Belastingdienst относительно ставок НДС. Компаниям, осуществляющим трансграничные операции, следует также оценить соответствующий порядок применения НДС и требования к отчетности.
Может ли работодатель применить 30%-ное рулирование для иностранного сотрудника?
Работодатель может применить 30%-ное рулирование (30% ruling) только в отношении сотрудника, соответствующего действующим квалификационным требованиям, и при условии соблюдения установленной процедуры подачи заявления. Оно не применяется автоматически ко всем иностранным сотрудникам или работодателям. На 2026 год необлагаемая компенсация может составлять до 30% от заработной платы с учетом установленных лимитов и требований. Работодателям необходимо проверить обстоятельства сотрудника и ознакомиться с разъяснениями Belastingdienst относительно 30% ruling.
Источники
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |