


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-29 · Last reviewed 2026-08-29
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Кажущаяся простота филиала часто скрывает существенную юридическую нагрузку для иностранной материнской компании. Хотя отсутствие требования об обязательном нотариальном заверении делает филиал путем наименьшего сопротивления, возникающее в результате отсутствие корпоративной вуали подвергает глобальные активы рискам со стороны нидерландских кредиторов. Выбор между нидерландской BV и филиалом - это решение, определяющее ваш профиль юридических рисков и возможности масштабирования на европейском рынке на протяжении всего 2026 года.
Мы понимаем, что для международных основателей приоритетами являются надежное локальное присутствие и понятные налоговые обязательства. В этом сравнительном анализе представлен технический разбор нидерландских корпоративных структур с акцентом на оптимизацию налоговой эффективности в рамках действующих пороговых ставок корпоративного налога на прибыль (CIT) в размере 19% и 25,8%. Вы узнаете о конкретных различиях в ответственности, требованиях к регистрации конечных бенефициарных владельцев (UBO) и процедурных шагах для удаленного учреждения компании по доверенности (Power of Attorney). Мы также рассматриваем практические вопросы комплаенса: от обязательного хранения документации в течение семилетнего периода до соблюдения лимита на вычет процентов в размере 24,5% от EBITDA. Данное руководство поможет вам выбрать структуру, соответствующую вашим долгосрочным коммерческим целям в Нидерландах.
Ключевые выводы
- Разграничение между ограниченной ответственностью Dutch BV и полной ответственностью материнской компании, присущей структуре филиала.
- Обзор ставок корпоративного налога на прибыль на 2026 год: 19% на прибыль до 200 000 евро и 25,8% на суммы, превышающие этот порог.
- Сравнение административного учреждения нидерландской BV и филиала с учетом обязательного привлечения нидерландского нотариуса для BV и единовременного регистрационного сбора KVK в размере 85,15 евро для обеих форм.
- Использование легализованной доверенности (Power of Attorney) для удаленного учреждения BV, что позволяет учредителям-нерезидентам завершить процесс без поездки в Нидерланды.
- Подготовка к постоянному соблюдению регуляторных требований: соблюдение правила семилетнего хранения документации и подача годовой финансовой отчетности в KVK в течение 12 месяцев после окончания финансового года.
Определение нидерландской BV и филиала
Создание коммерческого присутствия в Нидерландах требует принципиального выбора между учреждением нового юридического лица или расширением существующего иностранного. Это решение, обычно формулируемое как сравнение Dutch BV и филиала, сосредоточено на концепции правосубъектности и ее взаимодействии с законодательством Нидерландов. Торговая палата Нидерландов, известная как KVK, выступает в качестве центрального органа для обеих структур, ведя Handelsregister (Торговый реестр), в который должны быть внесены все действующие предприятия. Хотя обе структуры позволяют вести местную торговлю и нанимать персонал, их взаимоотношения с материнской компанией существенно различаются.
Dutch BV: местное юридическое лицо
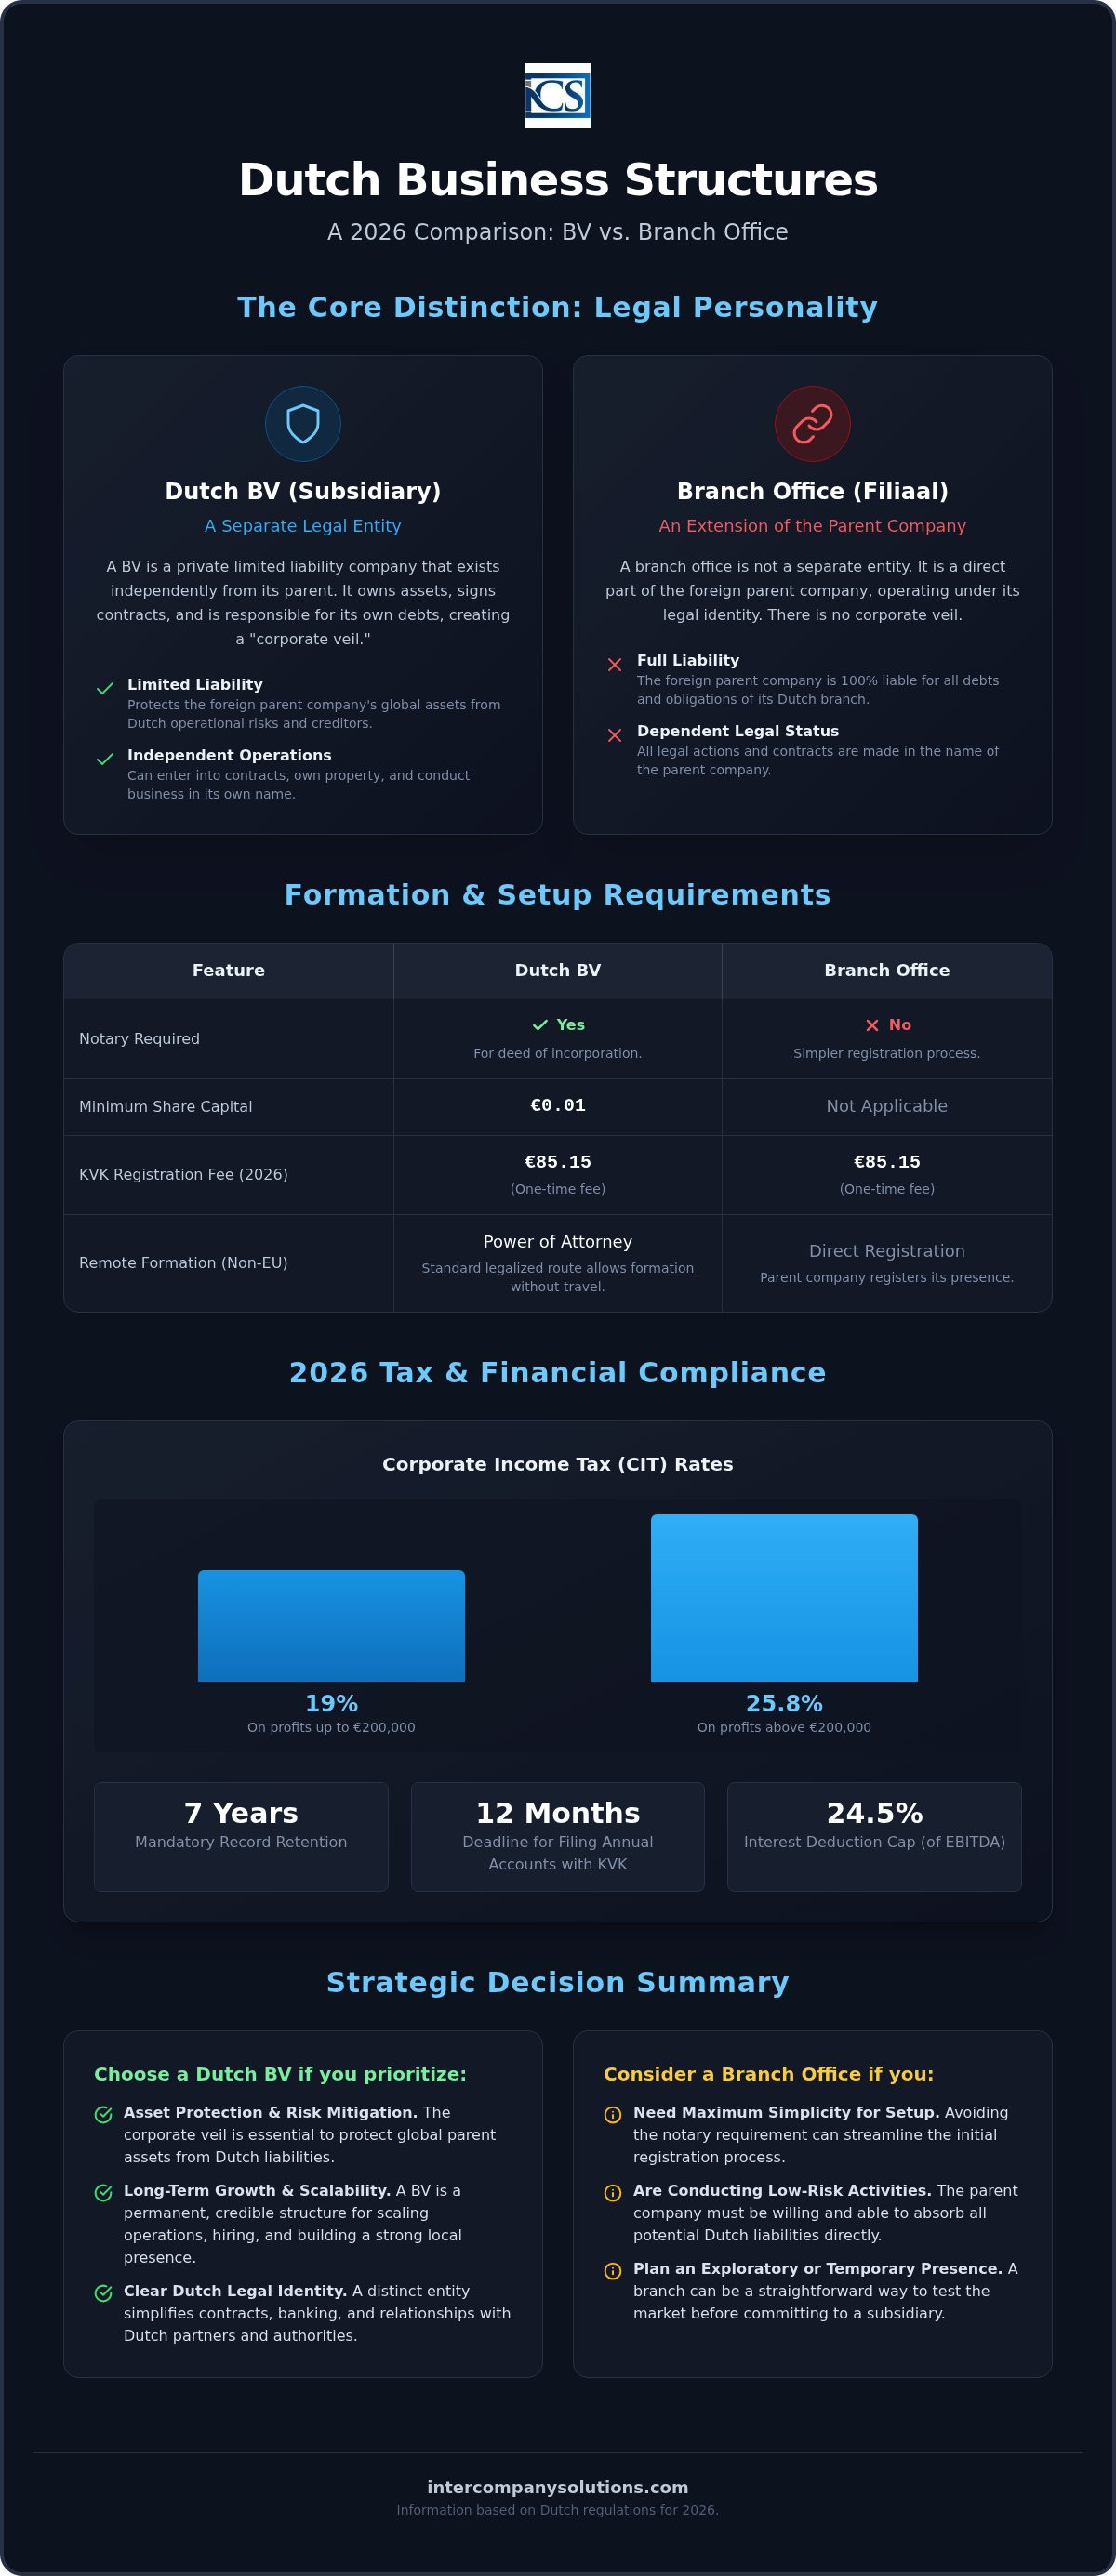
Besloten vennootschap (BV) представляет собой закрытую компанию с ограниченной ответственностью, которая существует как отдельное юридическое лицо. Это означает, что компания владеет собственными активами, заключает договоры от своего имени и несет ответственность по своим обязательствам. Для учреждения BV необходимо привлечь нидерландского нотариуса для составления и удостоверения учредительного акта. Правительство Нидерландов упростило этот процесс в 2012 году, установив минимальный уставный капитал в размере всего 0,01 евро.
Корпоративное управление в BV разделено между акционерами и директорами. Акционеры предоставляют капитал и обладают правом голоса, в то время как директора руководят текущей деятельностью и обеспечивают соблюдение нормативно-правовых требований Нидерландов. Поскольку BV является дочерней компанией, она обеспечивает корпоративную вуаль, защищающую иностранную материнскую компанию от долгов BV, при условии, что директора действуют в рамках закона. Это делает учреждение компании Dutch BV предпочтительным выбором для предпринимателей, стремящихся изолировать свои глобальные активы от операционных рисков в Нидерландах.
Филиал в Нидерландах: международное подразделение
Филиал в Нидерландах, или «filiaal», не является отдельным юридическим лицом. Вместо этого он считается постоянным представительством и прямым продолжением иностранной материнской компании. Регистрируя филиал, вы не учреждаете новый бизнес в Нидерландах; вы просто регистрируете присутствие иностранного юридического лица по нидерландскому адресу. Для открытия филиала не требуется участие нидерландского нотариуса, что может упростить первоначальную процедуру регистрации.
Поскольку филиал не обладает собственной правосубъектностью, он не может владеть активами или заключать договоры независимо от материнской компании. Все юридические действия, совершаемые филиалом, с правовой точки зрения являются действиями иностранного головного офиса. Это означает, что материнская компания несет полную ответственность по всем нидерландским обязательствам, включая налоговую задолженность, договоры аренды и трудовые договоры. Как BV, так и филиал должны уплатить единовременный регистрационный сбор KVK в размере 85,15 евро за 2026 финансовый год. Хотя филиал позволяет избежать расходов на нотариуса, он требует от материнской компании принятия всех рисков нидерландского бизнеса непосредственно на свой баланс.
Юридическая ответственность и требования к корпоративному управлению
Основная причина, по которой международные компании выбирают дочернюю компанию, заключается в разделении юридических рисков. При сравнении Dutch BV и филиала наиболее разительный контраст заключается в том, как законодательство Нидерландов рассматривает материнскую организацию. BV функционирует как отдельное юридическое лицо, эффективно изолируя свои коммерческие обязательства. Согласно business.gov.nl, такая структура гарантирует, что глобальные активы иностранной материнской компании останутся защищенными в случае контрактного спора или неплатежеспособности. Напротив, филиал является продолжением материнской компании. Любая юридическая претензия к нидерландскому филиалу по определению является претензией к иностранному головному офису. Крайне важно понимать это различие при выборе между Dutch BV и филиалом для вашего расширения.
| Характеристика | Dutch BV (дочерняя компания) | Филиал в Нидерландах |
|---|---|---|
| Правосубъектность | Отдельное юридическое лицо | Подразделение материнской компании |
| Ответственность материнской компании | Ограничена вкладом в капитал | Полная ответственность по всем долгам |
| Договорная правоспособность | Заключает договоры от своего имени | Материнская компания выступает стороной договора |
Защита активов и снижение рисков
Корпоративная вуаль BV обеспечивает надежный уровень безопасности. В то время как управляющие директора могут нести личную ответственность за грубую небрежность, ответственность материнской компании ограничена ее вкладом в капитал. Для филиала отсутствие отдельной правосубъектности означает, что материнская компания принимает на себя прямую ответственность по всем нидерландским обязательствам. Сюда входят договоры аренды, трудовые договоры и налоговые задолженности. Понимание этих различий в налогообложении и ответственности имеет решающее значение для управления рисками.
Комплаенс и отчетность по UBO
Dutch BV обязана зарегистрировать своих конечных бенефициарных владельцев (UBO) в реестре UBO, который ведет Торговая палата. UBO признается любое физическое лицо, владеющее более чем 25% акций или прав голоса. Строгим требованием является сообщение о любых изменениях статуса UBO в течение 7 дней. Хотя филиалы иностранных компаний в настоящее время освобождены от регистрации в нидерландском реестре UBO, они все равно должны обеспечивать прозрачность структуры собственности для финансовых учреждений и налоговых органов.
Стандарты корпоративного управления на 2026 год требуют тщательного ведения учета для всех зарегистрированных юридических лиц. Вы обязаны хранить всю документацию нидерландского юридического лица не менее 7 лет или 10 лет, если деятельность связана с недвижимым имуществом. Годовая финансовая отчетность должна быть подана в KVK в течение 12 месяцев после окончания финансового года. Директорам-нерезидентам крайне важно соблюдать эти стандарты во избежание административных штрафов или проблем с личной ответственностью. Не упустите 7-дневный срок уведомления об изменениях UBO для обеспечения непрерывного комплаенса. Если вам требуется помощь в соблюдении законодательных требований или в структурировании корпоративного управления, вы можете запросить консультацию у наших специалистов по правовым вопросам.
Налоговый режим и соблюдение финансовых требований в 2026 году
Нидерландская налоговая система обеспечивает структурированную среду как для дочерних компаний, так и для постоянных представительств. Хотя обе структуры облагаются нидерландским корпоративным налогом на прибыль (CIT) в отношении своей местной прибыли, выбор между Netherlands BV vs branch office существенно влияет на порядок применения соглашений об избежании двойного налогообложения. BV, являясь компанией-резидентом Нидерландов, обычно имеет прямой доступ к обширной сети налоговых соглашений Нидерландов. Филиал, как правило, опирается на соглашения своей иностранной материнской компании. Это различие часто делает BV более эффективным инструментом для управления международными денежными потоками и распределением дивидендов.
Шкалы корпоративного налога на прибыль (CIT)
В 2026 финансовом году Belastingdienst применяет двухступенчатую структуру CIT. Прибыль до 200 000 евро облагается по конкурентной ставке 19%. Любая налогооблагаемая прибыль, превышающая этот порог в 200 000 евро, облагается по ставке 25,8%. Крайне важно учитывать ограничение на вычет процентов, которое на 2026 год установлено на уровне 24,5% от EBITDA. Данное ограничение применяется как к BV, так и к филиалам, предотвращая чрезмерное размывание налоговой базы за счет внутригруппового финансирования. Кроме того, нидерландское освобождение от налогообложения участия в капитале остается краеугольным камнем налоговой системы; оно освобождает дивиденды и прирост капитала от CIT, если нидерландская организация владеет не менее 5% акций квалифицированной дочерней компании.
Финансовые операции с налоговыми органами также претерпели административные изменения. С 1 мая 2026 года Rabobank выполняет функции опорного банка для Belastingdienst. Все налоговые платежи и возвраты обрабатываются через это учреждение, что требует точной координации с вашими местными бухгалтерскими и налоговыми службами для обеспечения своевременных расчетов.
Годовая отчетность и сроки подачи документов в KVK
Сроки соблюдения отчетности строги для всех нидерландских коммерческих структур. Вы обязаны подать годовую отчетность в KVK в течение 12 месяцев после окончания финансового года. Объем подаваемых сведений зависит от размера предприятия. Малые BV часто пользуются упрощенными требованиями к отчетности, тогда как крупные предприятия обязаны проходить обязательный внешний аудит. Перед филиалом стоит иное требование: он обязан подавать годовую финансовую отчетность своей иностранной материнской компании в нидерландскую Торговую палату. Это означает, что глобальные финансовые данные вашей материнской компании становятся частью публичного реестра Нидерландов.
- Регистрация BTW: Компаниям с иностранным участием следует рассчитывать на срок регистрации BTW от 6 до 8 недель.
- Ставки BTW: Стандартная нидерландская ставка BTW составляет 21%, с пониженными ставками 9% и 0% для определенных категорий.
- Сроки хранения документации: По закону вы обязаны хранить всю деловую документацию в течение 7 лет. Этот срок продлевается до 10 лет для документов, относящихся к недвижимому имуществу.
Соблюдение этих стандартов является обязательным. Несвоевременная подача отчетности или ненадлежащее ведение учета могут привести к административным штрафам или возникновению личной ответственности директоров в случае банкротства. Приводя свои финансовые процедуры в соответствие с данными требованиями 2026 года, вы создаете прозрачную и юридически безупречную основу для своей деятельности в Нидерландах.
Операционное структурирование и административные процедуры
Административный порядок для нидерландской BV по сравнению с филиалом существенно различается на этапе регистрации. В то время как филиал создается путем непосредственной регистрации данных иностранной материнской компании в Торговой палате (KVK), BV требует более формальной процедуры инкорпорации. Для обеих структур необходимо учитывать единовременный регистрационный сбор KVK в размере €85,15 на 2026 финансовый год. Этот сбор оплачивается на заключительном этапе создания, когда юридическое лицо или филиал официально вносятся в Handelsregister.
Процесс дистанционной инкорпорации
Учредители-нерезиденты обычно используют механизм легализованной доверенности (POA) для завершения создания своего бизнеса. Этот способ позволяет провести инкорпорацию без физического присутствия директоров в Нидерландах. Процесс включает в себя структурированную последовательность из трех этапов:
- Сбор документов: вы должны предоставить легализованные документы, удостоверяющие личность, подтверждение адреса проживания и подписанную доверенность на директоров и акционеров.
- Нотариальное оформление: нидерландский нотариус проверяет документы и заверяет учредительный акт. Этот шаг является обязательным для BV, поскольку он утверждает устав компании.
- Регистрация в KVK и налоговых органах: после подписания акта компания регистрируется в KVK. Затем уведомляются налоговые органы (Belastingdienst) для присвоения необходимых идентификационных номеров налогоплательщика.
Дистанционное управление этим процессом гарантирует, что ваша регистрация Dutch BV будет завершена эффективно, часто в течение 3-5 рабочих дней после получения всей документации. После регистрации фокус смещается на финансовую инфраструктуру. С 1 мая 2026 года Rabobank выступает в качестве обслуживающего банка для Belastingdienst, поэтому наличие нидерландского коммерческого счета выгодно для налоговых расчетов. Многие учредители также рассматривают организации электронных денег (EMI) для более быстрого первоначального запуска, хотя традиционные банки остаются стандартом для долгосрочной локальной репутации. Вам следует ожидать срок от 6 до 8 недель для регистрации в качестве плательщика BTW для компаний с иностранным владением.
Начисление заработной платы и подбор персонала для иностранных структур
Найм персонала в Нидерландах влечет за собой определенные обязательства работодателя независимо от выбранной вами структуры. Как BV, так и филиалы обязаны зарегистрироваться в качестве работодателей в налоговых органах для администрирования налогов на заработную плату и взносов на социальное страхование. Международные сотрудники могут претендовать на 30-процентное налоговое возмещение (30% ruling), которое позволяет работодателям выплачивать 30% от валовой заработной платы сотрудника без налогообложения для покрытия экстерриториальных расходов. Использование профессиональных услуг по расчету заработной платы в Нидерландах помогает обеспечить соблюдение этих сложных трудовых норм и своевременную подачу ежемесячной отчетности.
Формирование локальной команды часто требует использования услуг зарегистрированного работодателя (EOR), если у вас пока нет полноценного HR-отдела. Это позволяет вам управлять персоналом в соответствии с трудовым законодательством Нидерландов, в то время как мы берем на себя техническое администрирование договоров и льгот. Делегируя эти процедурные задачи, вы можете сосредоточиться на выходе на рынок, сохраняя полное соответствие регуляторным стандартам Нидерландов.
Стратегическое решение: выбор оптимальной формы присутствия в Нидерландах
Выбор между нидерландской BV и филиалом представляет собой стратегическое решение, которое влияет на вашу ответственность, налоговую эффективность и восприятие на рынке. Филиал часто подходит для простой, временной деятельности, когда иностранная материнская компания желает сохранять прямой контроль над конкретным проектом или протестировать рынок в течение ограниченного времени. Однако для большинства международных учредителей Dutch BV остается предпочтительным инструментом для долгосрочной европейской экспансии. Структура дочерней компании создает корпоративную дистанцию между операционной деятельностью в Нидерландах и глобальной материнской компанией; это гарантирует, что любые локальные коммерческие риски остаются в пределах Нидерландов.
Деловая репутация и доступ к местному банковскому обслуживанию
Dutch BV обладает значительным авторитетом в глазах местных поставщиков и государственных органов. Это доверие имеет решающее значение при прохождении процедур «Знай своего клиента» (KYC) в крупных финансовых институтах. С 1 мая 2026 года Rabobank выступает в качестве расчетного банка для Belastingdienst, и большинство нидерландских банков отдают приоритет заявкам от местных юридических лиц. Филиалы часто сталкиваются с трудностями при открытии корпоративных счетов, поскольку банки обязаны проводить аудит всей иностранной материнской компании, что увеличивает комплаенс-нагрузку на учреждение. BV, являясь компанией-резидентом, упрощает этот процесс и формирует более надежную основу для проведения транзакций в Нидерландах.
Обзор расходов и поддержания деятельности
Первоначальное учреждение BV включает единовременный регистрационный сбор KVK в размере 85,15 евро и обязательные нотариальные расходы. Хотя филиал не требует участия нотариуса, в долгосрочной перспективе он влечет за собой больше административных сложностей. Вы обязаны ежегодно подавать финансовую отчетность материнской компании в KVK, что может привести к нежелательной публичности ваших глобальных операций. Напротив, BV подает только собственную отчетность, защищая финансовую конфиденциальность материнской компании. Эффективность дистанционного управления выступает ключевым преимуществом для директоров-нерезидентов при условии строгого соблюдения сроков подачи отчетности в Нидерландах.
Окончательный вывод на 2026 год очевиден. В то время как филиал служит временным переходным решением, BV предлагает оптимальный баланс снижения рисков и операционной простоты. Данная форма позволяет осуществлять дистанционное управление через легализованную доверенность (Power of Attorney) и гарантирует устойчивость вашего бизнеса в будущем. Преобразование филиала в BV на более позднем этапе представляет собой сложную юридическую процедуру; старт с учреждения компании Dutch BV практически всегда является более эффективным решением для международных предпринимателей.
- Защита от ответственности: BV ограничивает риск материнской компании размером ее взноса в капитал, составляющим не менее 0,01 евро.
- Налоговые пороги: Обе структуры уплачивают корпоративный налог на прибыль (CIT) по ставке 19% на первые 200 000 евро и 25,8% на прибыль сверх этой суммы.
- Прозрачность: Филиал требует от материнской компании подачи ее глобальной финансовой отчетности в KVK Handelsregister.
- Хранение документации: Все нидерландские деловые документы должны храниться не менее 7 лет.
Последняя проверка: август 2026 года
Обеспечение выхода на нидерландский рынок в 2026 году
Выбор между Netherlands BV и филиалом является фундаментальным шагом в определении вашего европейского профиля рисков. Филиал обеспечивает прямую связь с вашей существующей компанией, однако требует публичного раскрытия финансовых данных материнской компании и влечет за собой неограниченную ответственность. Dutch BV обеспечивает надежную правовую защиту и обособление ваших глобальных активов при минимальном требовании к уставному капиталу всего в 0,01 евро. Данная структура упрощает доступ к местным банковским услугам и гарантирует, что нидерландские органы власти и клиенты будут воспринимать ваше присутствие как постоянную и надежную организацию.
Наша команда специализируется на процессе дистанционной регистрации через легализованную доверенность (Power of Attorney), завершая процедуру за 3-5 рабочих дней без необходимости вашего личного присутствия. Мы помогли более чем 2 000 международных основателей, предоставляя полное комплаенс- и бухгалтерское сопровождение, необходимое для поддержания безупречного статуса перед Belastingdienst. Выбрав правильную структуру сейчас, вы избежите административных сложностей, связанных с изменением организационно-правовой формы в будущем.
Мы готовы помочь вам создать безопасную и полностью соответствующую закону основу для развития вашего бизнеса в Нидерландах.
Последняя проверка: август 2026 г.
Frequently Asked Questions
What is the primary difference between a Dutch BV and a branch office?
Основное различие заключается в наличии статуса юридического лица и объеме ответственности. BV является отдельным юридическим лицом, что означает ограничение ответственности материнской компании размером ее вклада в капитал. Филиал представляет собой продолжение материнской компании, которая несет полную ответственность по всем долгам и обязательствам в Нидерландах. Это различие лежит в основе сопоставления Netherlands BV и филиала в вопросах управления рисками и защиты активов для международных компаний.
Can I register a Dutch BV remotely without traveling to the Netherlands?
Да, вы можете зарегистрировать Dutch BV дистанционно с использованием легализованной доверенности (POA). В рамках этой процедуры нидерландский нотариус подписывает учредительный акт от вашего имени на основании документов, предоставленных вами из-за рубежа. Данная стандартная процедура для основателей-нерезидентов позволяет завершить регистрацию без личного визита в Нидерланды, делая процесс выхода на рынок быстрым и эффективным.
What are the corporate tax rates for a Dutch subsidiary in 2026?
В 2026 финансовом году ставка корпоративного налога на прибыль (CIT) составляет 19% на налогооблагаемую прибыль до 200 000 евро. Прибыль, превышающая этот порог, облагается по ставке 25,8%. Данные ставки применяются как к дочерним компаниям, так и к филиалам. Кроме того, необходимо учитывать ограничение на вычет процентов, установленное на уровне 24,5% от EBITDA для предотвращения размывания налогооблагаемой базы через внутригрупповое финансирование и соблюдения налоговых норм Нидерландов.
Does a Netherlands branch office require a separate VAT number?
Да, филиал должен получить собственный нидерландский номер НДС, если он осуществляет налогооблагаемые операции в Нидерландах. Хотя с юридической точки зрения филиал является частью иностранной материнской компании, налоговые органы Нидерландов (Belastingdienst) рассматривают его как отдельный субъект для целей НДС. Регистрация компаний с иностранным участием обычно занимает от 6 до 8 недель после завершения регистрации в Торговой палате.
How much share capital is required to start a Dutch BV?
Минимальный размер уставного капитала, необходимый для создания Dutch BV, составляет 0,01 евро. Этот минимальный порог был введен в 2012 году, чтобы сделать форму закрытой компании с ограниченной ответственностью более доступной для предпринимателей со всего мира. Вы можете выпустить капитал на большую сумму в зависимости от потребностей вашего бизнеса, однако установленное законом требование остается на этом номинальном уровне для оформления официального нотариального учредительного акта.
Are annual accounts mandatory for a Dutch branch office?
Да, филиал обязан подавать годовую финансовую отчетность своей иностранной материнской компании в Торговую палату Нидерландов (KVK). В отличие от BV, которая сдает собственную локальную отчетность, филиал обязан вносить глобальные финансовые показатели материнской компании в публичный реестр в Нидерландах. Подача отчетности должна быть выполнена в течение 12 месяцев после окончания финансового года во избежание административных штрафов или проблем с привлечением к ответственности.
How long does the Netherlands business registration process take?
Процесс регистрации Netherlands BV или филиала обычно занимает от 3 до 5 рабочих дней с момента получения всех необходимых документов. Этот срок включает оформление акта нотариусом и официальное внесение записи в реестр KVK Handelsregister. Регистрация в качестве плательщика НДС является отдельным этапом, который следует за регистрацией компании и обычно требует дополнительно от 6 до 8 недель для обработки налоговыми органами.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (BTW) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |