


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-02 · Last reviewed 2026-09-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Нидерланды заняли 8-е место в Рейтинге мировой конкурентоспособности IMD 2026 года, продемонстрировав заметный рост благодаря развитой технологической инфраструктуре и открытости для международной торговли. Несмотря на столь высокую позицию, многие международные предприниматели не решаются открыть здесь бизнес, опасаясь сложных юридических барьеров или высокого налогового бремени. Вполне естественно испытывать беспокойство по поводу управления иностранным юридическим лицом, когда нет уверенности в том, способствует ли местная система развитию вашего бизнеса или требует постоянного личного присутствия для регистрации и соблюдения комплаенс-требований.
Этот профессиональный анализ дает четкое понимание того, почему стоит зарегистрировать компанию в Нидерландах, рассматривая конкретные стратегические и правовые реалии 2026 года. Вы найдете подробный обзор действующих ставок налога на прибыль корпораций, которые сохраняются на уровне 19% для прибыли до 200 000 евро, а также подтверждение процедуры дистанционной регистрации. Будучи специализированной компанией, Intercompany Solutions выступает профессиональным связующим звеном при регистрации по легализованной доверенности (Power of Attorney), обеспечивая полностью соответствующее законодательству учреждение Dutch BV без необходимости совершать поездки. Мы также рассмотрим единовременный регистрационный сбор KVK в размере 85,15 евро, ограничение на вычет процентов в размере 24,5% EBITDA и переход Belastingdienst на обслуживание в Rabobank, чтобы ваш бизнес всегда оставался информированным и соответствовал требованиям закона.
Ключевые выводы
- Различайте распространенные мифы о налоговых гаванях и реальную фискальную структуру, соответствующую стандартам ОЭСР, которая позиционирует Нидерланды как стратегический торговый хаб.
- Изучите точные требования к Dutch BV, включая минимальный уставный капитал в размере 0,01 евро и обязательное участие нотариуса.
- Узнайте, почему стоит зарегистрировать компанию в Нидерландах, чтобы использовать потенциал рабочей силы, где 93% владеют английским языком, что упрощает управление без знания нидерландского языка.
- Ознакомьтесь со ставками корпоративного налога на прибыль на 2026 год (19% и 25,8%) и применением освобождения от налога на доходы от участия (participation exemption) для холдинговых структур.
- Определите юридические этапы дистанционной регистрации с использованием легализованной доверенности (Power of Attorney), избавляющей иностранных учредителей от необходимости личных поездок.
Деловой климат Нидерландов: стратегический хаб против мифа о налоговой гавани
Нидерланды часто называют «воротами в Европу»: этот статус страна заслужила благодаря своей стратегической инфраструктуре и многовековой истории торговли. В то время как некоторые наблюдатели причисляют юрисдикцию к налоговым гаваням, в действительности здесь действует соответствующая стандартам ОЭСР фискальная система, ориентированная на прозрачность и реальное экономическое присутствие (substance). Экономика Нидерландов сохраняет ведущие позиции в мире, занимая 8-е место в Глобальном инновационном индексе ВОИС за 2025 год. Этот рейтинг подтверждает приверженность страны технологическому развитию и стабильным условиям для коммерческой деятельности.
Одна из основных причин регистрации компании в Нидерландах: доступ к сети из более чем 100 соглашений об избежании двойного налогообложения. Данные договоры обеспечивают правовую определенность для международной торговли, исключая налогообложение одного и того же дохода в двух разных юрисдикциях. Подобная структура формирует предсказуемый деловой климат вместо предоставления налоговых лазеек, что делает страну надежной базой для международных операций. Ставки корпоративного подоходного налога (CIT) на 2026 год составляют 19% на прибыль до 200 000 евро и 25,8% на сумму превышения, что соответствует среднеевропейским показателям и свидетельствует о стандартной, ненулевой налоговой среде.
Международная торговля и глобальная связанность
Логистическая инфраструктура Нидерландов, ключевыми узлами которой являются порт Роттердама и аэропорт Схипхол, позволяет эффективно масштабировать бизнес на территории всего Европейского союза. Для компаний, занимающихся торговлей материальными товарами, Нидерланды предлагают оптимизированные по НДС модели дистрибуции. Использование Dutch BV дает возможность применять отсрочку по уплате импортного НДС, что существенно оптимизирует движение денежных средств торговых предприятий. Данное преимущество распространяется и на холдинговые структуры: обширная сеть налоговых соглашений минимизирует налоги у источника при трансграничных платежах при условии соблюдения компанией современных требований к экономическому присутствию (substance requirements). Система выстроена таким образом, чтобы облегчать движение капитала и товаров без возникновения многократного налогообложения.
Стабильность и правовая определенность
Иностранные инвесторы отдают предпочтение Нидерландам за надежную судебную систему и специализированные коммерческие суды. Споры разрешаются с привлечением экспертов высокой квалификации, что гарантирует защиту прав и исполнимость контрактных обязательств. Торговая палата Нидерландов (KVK) функционирует в условиях абсолютной прозрачности. Каждое новое юридическое лицо уплачивает единовременный регистрационный сбор KVK в размере 85,15 евро (в 2026 году). Административная прозрачность характерна и для сферы защиты интеллектуальной собственности. Законодательство Нидерландов предоставляет надежные гарантии правовой охраны патентов и товарных знаков, что служит критически важным фактором для инновационных предприятий. Регистрация таких корпоративных форм, как BV, для которых установлен минимальный капитал BV в размере 0,01 евро, требует обязательного нотариального удостоверения. Данная процедура обеспечивает высокий уровень правовой чистоты, формирующий доверие со стороны международных банков и контрагентов.
Дата последней проверки: сентябрь 2026 года
Структура Dutch BV: требования и мифы о капитале
Создание бизнеса в иностранной юрисдикции нередко сопровождается заблуждениями относительно финансовых барьеров. Распространенный миф гласит, что учреждение закрытой компании с ограниченной ответственностью требует значительных начальных вложений. В действительности минимальный капитал BV в размере 0,01 евро обеспечивает доступный старт как для начинающих предпринимателей, так и для институциональных инвесторов. Подобная доступность выступает одной из причин, почему создание бизнеса в Нидерландах пользуется популярностью среди предпринимателей по всему миру. В отличие от eenmanszaak или VOF, компания Dutch BV (Besloten Vennootschap) должна учреждаться с привлечением нотариуса, который составляет и удостоверяет учредительный акт.
После удостоверения акта компания подлежит обязательной регистрации в Торговой палате (KVK). Регистрационный сбор KVK в размере 85,15 евро (2026 год, единовременно) относится к обязательным административным расходам. Все BV также обязаны передавать сведения в реестр UBO, идентифицируя бенефициарных владельцев с долей участия или контроля более 25%. Закон обязывает уведомлять об изменениях сведений о UBO в течение 7 дней для поддержания точности и актуальности реестра KVK.
Сравнение организационно-правовых форм
BV выступает предпочтительной формой для большинства зарубежных предпринимателей, так как обеспечивает ограниченную ответственность участников и гибкость управления. Данная структура является ключевым фактором в пользу инкорпорации в Нидерландах, формируя профессиональный имидж для внешнеэкономической деятельности. В свою очередь, для создания NV необходим минимальный капитал в размере 45 000 евро, а также применяются более жесткие правила сдачи отчетности. При сопоставлении BV с индивидуальным предпринимательством (eenmanszaak) главным плюсом выступает обособление личного имущества от обязательств бизнеса. Хотя открыть eenmanszaak организационно проще, собственник несет неограниченную личную ответственность по всем долгам предприятия. Для сохранения юридической чистоты и надлежащего статуса (good standing) все BV обязаны подавать годовую финансовую отчетность в KVK в течение 12 месяцев после закрытия финансового года.
Факты о структуре владения и резидентстве
Законодательство Нидерландов допускает 100% иностранное владение бизнесом. Учредителям и директорам не требуется постоянно проживать в Нидерландах или иметь нидерландское подданство. Тем не менее для завершения регистрационных процедур требуется наличие местного юридического адреса. Нидерландское агентство иностранных инвестиций выделяет подобную открытость рынка как ключевой стимул для привлечения международного капитала. В 2026 году учреждение по легализованной доверенности остается стандартным маршрутом для Dutch BV Company Formation, гарантируя возможность дистанционной регистрации для основателей-нерезидентов. Если структура вашей группы включает несколько международных уровней владения, вы можете связаться с нашей командой для детального разбора пакета документов, необходимого для комплаенса и отчетности по UBO.
Дата последней проверки: сентябрь 2026 года
Рабочая сила и операционные реалии для иностранцев
Рынок труда Нидерландов отличается высокой степенью открытости для международного бизнеса. Существенным доводом в пользу инкорпорации в Нидерландах выступает уровень владения иностранными языками среди местного населения. Статистика подтверждает, что 93% жителей Нидерландов свободно владеют английским языком, что позволяет иностранным директорам руководить бизнесом без необходимости учить государственный язык. Данный фактор минимизирует барьеры при подборе кадров и оперативном управлении, поскольку рабочие переговоры и составление юридических документов зачастую ведутся на английском языке.
Нидерланды удерживают статус привлекательного центра для специалистов мирового уровня благодаря налоговой льготе «30% ruling». На 2026 год действие данной преференции ограничено предельным порогом заработной платы в размере 262 000 евро. Несмотря на то что режим частичного налогового нерезидентства (partial non-resident status) был отменен для новых заявителей с 1 января 2025 года, правило 30% остается эффективным инструментом релокации высококвалифицированных специалистов. По уровню образования местная рабочая сила занимает 3-е место в мире. Столь высокий квалификационный ценз служит веской причиной зарегистрировать предприятие в Нидерландах, если перед бизнесом стоит задача сформировать сильную команду профильных специалистов.
Найм персонала и соблюдение требований по начислению заработной платы
Соблюдение трудового законодательства Нидерландов обязательно для любой структуры BV, нанимающей работников. Все трудовые отношения требуют письменного оформления трудовыми договорами с четкой фиксацией размера оплаты труда, рабочего графика и сроков уведомления при расторжении контракта. Для компаний, нацеленных на быстрое масштабирование без развертывания собственного отдела кадров, оптимальным решением выступает модель Employer of Record (EOR). Это дает возможность оперативно оформлять сотрудников в штат при полном соблюдении местных законов. Профессиональные услуги по начислению заработной платы в Нидерландах позволяют закрыть весь комплекс сопутствующих административных задач, включая расчет пенсионных отчислений и взаимодействие с фондами социального страхования.
Экосистема инноваций и технологий
Нидерланды выступают центральным европейским хабом для направлений финтеха, агротехнологий и возобновляемой энергетики. Компании инновационного сектора часто пользуются налоговой льготой WBSO (налоговый вычет на НИОКР), которая уменьшает налог на фонд оплаты труда и снижает взносы на социальное страхование при ведении исследовательских разработок. Данная среда опирается на широкую сеть технологических акселераторов и комфортное для стартапов регулирование. Присутствие на нидерландском рынке дает прямой выход на ключевые рынки Европы и доступ к развитой партнерской экосистеме, стимулирующей технологический рост. 8-я позиция страны в Глобальном инновационном индексе ВОИС 2025 года подтверждает ее репутацию одного из ведущих центров для ведения исследований и разработок.
Дата последней проверки: сентябрь 2026 года
Фискальные преимущества: налоговые ставки 2026 года и освобождение участия от налогообложения
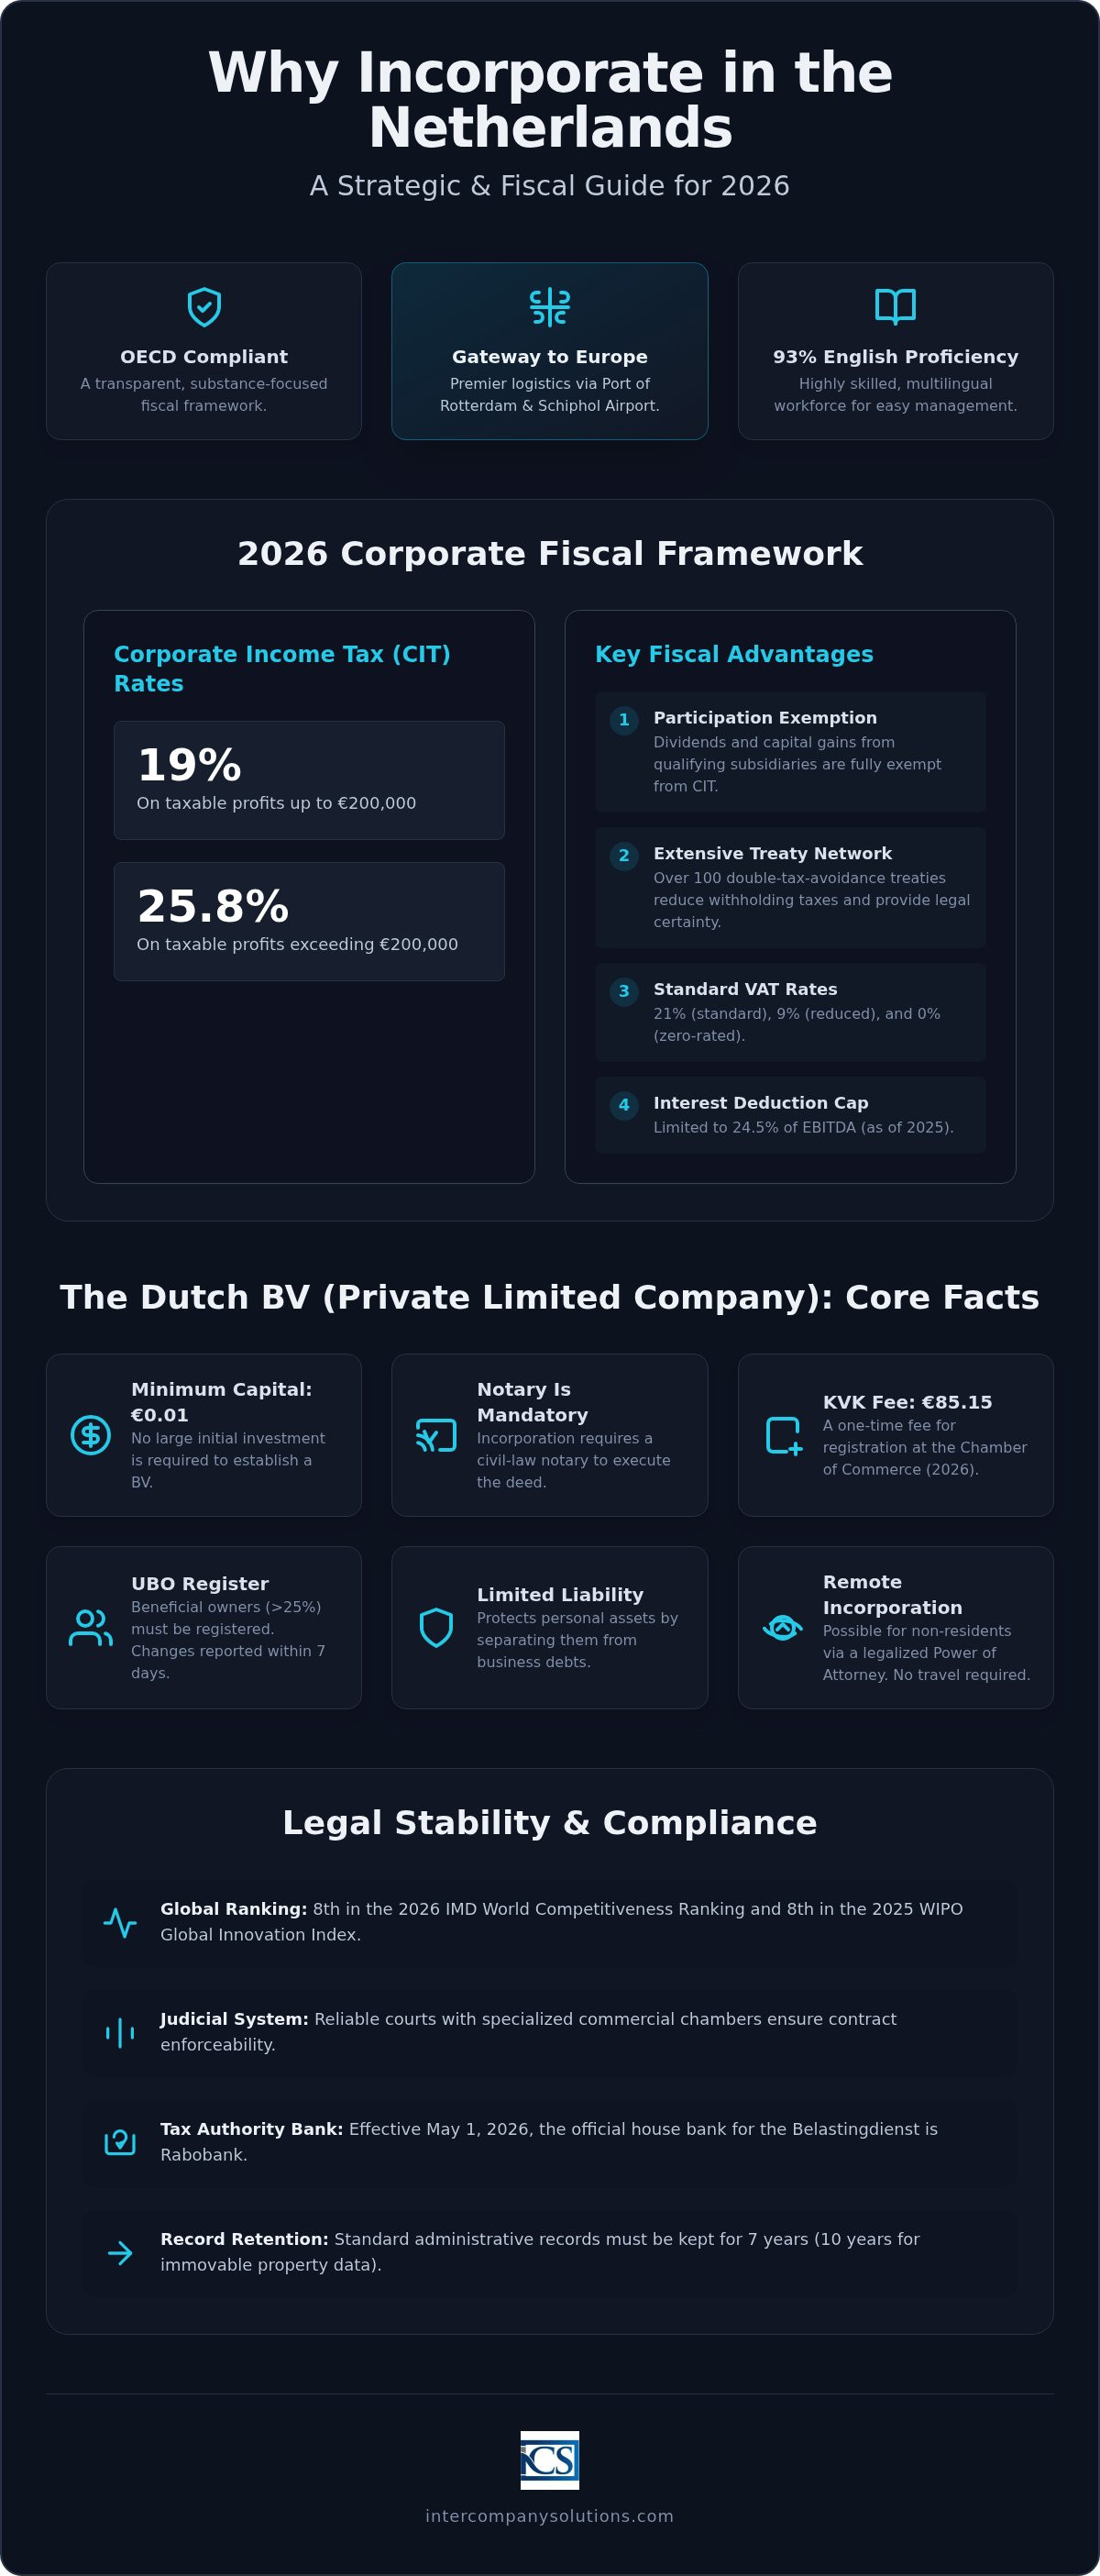
Налоговая система Нидерландов часто ошибочно воспринимается как система с чрезмерно высокими ставками. Хотя стандартные ставки корпоративного подоходного налога (CIT) на 2026 год составляют 19% на прибыль до 200 000 евро и 25,8% на сумму превышения, эффективная налоговая нагрузка для многих международных компаний остается конкурентоспособной. Этот баланс между стандартными ставками и специальными льготами является главной причиной для регистрации компании в Нидерландах как для торговой, так и для холдинговой деятельности. Налог на добавленную стоимость (VAT) также четко структурирован: стандартная ставка составляет 21%, пониженная ставка - 9%, а ставка 0% применяется к определенным международным операциям, таким как поставки внутри ЕС.
Освобождение участия от налогообложения для холдинговых компаний
Одним из наиболее значимых столпов налогового законодательства Нидерландов является освобождение участия от налогообложения (participation exemption). Это правило гарантирует, что дивиденды и прирост капитала, полученные от квалифицированной дочерней компании, не облагаются налогом на уровне нидерландской холдинговой компании. Для применения льготы нидерландская организация, как правило, должна владеть не менее чем 5% акций дочерней компании. Такая политика предотвращает двойное налогообложение внутри групп компаний и делает страну идеальным местом для размещения региональных штаб-квартир. Для более детального анализа этих критериев вы можете ознакомиться с нашим руководством по освобождению участия в Нидерландах. Данное освобождение служит важнейшим фактором для международных инвесторов, выбирающих регистрацию бизнеса в Нидерландах для управления зарубежными активами.
Вычет процентов и соблюдение требований по CIT
Фискальная стабильность в 2026 году также предполагает соблюдение ограничений на вычет процентов. Вычет чистых процентных расходов в настоящее время ограничен 24,5% EBITDA компании или порогом в 1 миллион евро, в зависимости от того, какая сумма выше. Это правило соответствует директивам ЕС против уклонения от налогообложения и требует точного бухгалтерского учета для обеспечения соответствия. Компании также должны следовать строгим стандартам хранения документации: деловые записи должны храниться в течение 7 лет, в то время как документация, относящаяся к недвижимому имуществу, требует 10-летнего срока хранения.
Административные изменения в 2026 году включают смену основного обслуживающего банка Belastingdienst. Основным банком Belastingdienst с 1 мая 2026 года является Rabobank. Крайне важно убедиться, что ваши учетные системы и платежные инструкции отражают это изменение, для своевременного выполнения налоговых обязательств. Поддержание столь высоких стандартов прозрачности и нормативного соответствия сохраняет надежность делового климата Нидерландов для иностранных владельцев.
Последнее обновление: сентябрь 2026 года
Дистанционная регистрация: законный способ для нерезидентов
Распространенное заблуждение среди международных учредителей заключается в том, что учреждение нидерландской компании требует личной поездки в Нидерланды. Хотя исторически личное присутствие ожидалось, современная правовая база позволяет осуществить полностью дистанционную процедуру. Такая доступность служит весомым аргументом в пользу регистрации бизнеса в Нидерландах, поскольку она позволяет предпринимателям запускать деятельность из своей страны без логистических сложностей международных поездок. Для учредителей из стран, не входящих в ЕС, отработанным решением является процедура с использованием легализованной доверенности (PoA).
Дистанционная регистрация обычно занимает от 3 до 5 рабочих дней после завершения подготовки необходимой документации. Участие нидерландского нотариуса является обязательным для учреждения BV; нотариус отвечает за удостоверение учредительного акта. Используя доверенность (PoA), учредитель уполномочивает нотариуса или представителя подписать акт от своего имени. Это обеспечивает юридическую чистоту процесса, гарантируя при этом скорость и гибкость, необходимые международному бизнесу.
Этапы дистанционного учреждения
Дистанционный процесс начинается с подачи документов и тщательной проверки личности. Учредители должны предоставить легализованные копии удостоверений личности и подтверждение адреса проживания. Если акционером выступает иностранное юридическое лицо, требуются дополнительные корпоративные документы, такие как выписка из иностранного торгового реестра. После проверки этих документов нотариус готовит проект учредительного акта. Затем учредитель подписывает доверенность (Power of Attorney) в стране своего проживания, что часто требует легализации или проставления апостиля в зависимости от юрисдикции. Вы можете воспользоваться специализированными услугами по регистрации компаний Dutch BV для выполнения этих процедурных требований и координации действий с нотариусом. После того как нотариус удостоверит акт, компания регистрируется в Торговой палате (KVK) с уплатой единовременного регистрационного сбора KVK в размере 85,15 евро.
Соблюдение нормативных требований после регистрации
После того как BV юридически учреждена, основное внимание переносится на операционное соответствие требованиям. Международная торговля требует наличия номеров VAT и EORI. Для компаний с иностранным участием получение номера VAT обычно занимает 6–8 недель. Вам также потребуется открыть корпоративный банковский счет для управления капиталом и налоговых расчетов. Хотя традиционные банки остаются возможным вариантом, многие учредители выбирают цифровые решения, такие как bunq, благодаря удобным процедурам дистанционного открытия счетов. Первые 12 месяцев имеют решающее значение для обеспечения экономического присутствия (substance requirements), что включает поддержание местного юридического адреса и своевременную подачу всей административной отчетности. Подача годовой финансовой отчетности в KVK в течение 12 месяцев после окончания финансового года является обязательным требованием во избежание штрафов. Последовательное соблюдение требований в этот период подтверждает легитимность вашей нидерландской компании в глазах Belastingdienst и международных партнеров.
Последнее обновление: сентябрь 2026 года
Обеспечение стратегического выхода на рынок Нидерландов
Нидерланды остаются первоклассной юрисдикцией для международной экспансии, предоставляя стабильную налоговую среду и высококвалифицированную рабочую силу. Принимая во внимание ставку корпоративного подоходного налога 19% на прибыль до 200 000 евро и законность дистанционной регистрации, учредители могут отбросить распространенные заблуждения. Эти практические факты наглядно подтверждают, почему учреждение компании в Нидерландах является обоснованным решением для бизнеса, нацеленного на единый европейский рынок в 2026 году.
Intercompany Solutions содействует этому процессу посредством ускоренной регистрации за 3-5 дней. Мы специализируемся на сложных случаях с учредителями из стран, не входящих в ЕС, и предоставляем комплексную поддержку по вопросам VAT и бухгалтерского учета для обеспечения полного соответствия требованиям нидерландских налоговых органов. Наша команда берет на себя все процедурные требования, связанные с оформлением легализованной доверенности (Power of Attorney), чтобы вы могли сосредоточиться на масштабировании своего бизнеса.
Учреждение вашей Dutch BV - это последовательный процесс, требующий точности. Мы готовы предоставить экспертные знания, необходимые для обеспечения надежного будущего вашей компании в Нидерландах.
Последнее обновление: сентябрь 2026 года
Часто задаваемые вопросы
Могу ли я зарегистрировать компанию в Нидерландах, не являясь резидентом?
Да, статус резидента не является обязательным юридическим требованием для акционеров или директоров Dutch BV. Международные предприниматели более чем из 50 стран учредили компании, не проживая в Нидерландах. Вам не требуется быть резидентом, чтобы предоставить местный юридический адрес для регистрации в KVK. Такая гибкость служит веской причиной для учреждения бизнеса в Нидерландах, так как она позволяет осуществлять международное владение при сохранении полноценного европейского корпоративного центра.
Каков минимальный размер уставного капитала для Dutch BV в 2026 году?
Для закрытой компании с ограниченной ответственностью минимальный капитал BV составляет 0,01 евро. Этот низкий порог заменил ранее действовавшее требование в 18 000 евро, сделав структуру доступной для стартапов и малых предприятий. При необходимости вы можете выпустить капитал в большем размере в соответствии с вашей бизнес-стратегией, но юридический минимум остается номинальным. Данный капитал фиксируется в процессе учреждения компании нотариусом при оформлении учредительного акта.
Сколько времени занимает процесс регистрации нидерландской компании для иностранцев?
Регистрация для иностранных предпринимателей обычно занимает от 3 до 5 рабочих дней. Этот срок зависит от сложности структуры владения и своевременного предоставления легализованных документов. После удостоверения нотариусом учредительного акта регистрация финализируется с уплатой единовременного сбора KVK в размере 85,15 евро (2026 год). Мы уделяем приоритетное внимание оперативности, чтобы ваша компания начала функционировать и была готова к получению номера VAT в кратчайшие сроки.
Нужно ли говорить по-нидерландски, чтобы открыть бизнес в Нидерландах?
Вам не требуется владеть нидерландским языком для успешного ведения бизнеса в Нидерландах. Английский язык является основным языком международного делового оборота в стране: им владеют 93% населения. Большинство государственных ведомств, включая налоговую и таможенную администрацию, предоставляют информацию на английском языке. Такая языковая доступность упрощает текущую деятельность и наем персонала, позволяя беспрепятственно взаимодействовать с местными сотрудниками, партнерами и поставщиками профессиональных услуг.
Каковы ставки корпоративного налога в Нидерландах на 2026 год?
Ставки корпоративного подоходного налога на 2026 год составляют: CIT 19% на прибыль до 200 000 евро и 25,8% на сумму превышения. Эти ставки остаются неизменными с 2023 года, гарантируя предсказуемость фискальных условий. Четкое понимание этих параметров позволяет оценить привлекательность регистрации в Нидерландах, поскольку начальная ставка 19% выгодно отличается от ставок во многих других европейских юрисдикциях. Основным банком Belastingdienst с 1 мая 2026 года является Rabobank, обрабатывающий все входящие платежи.
Можно ли провести процесс учреждения полностью дистанционно?
Учредители могут провести процедуру создания компании полностью дистанционно с помощью механизма легализованной доверенности (PoA). Этот инструмент дает нотариусу право подписать учредительный акт от вашего имени, исключая необходимость личного визита в Нидерланды. Вам потребуется предоставить легализованные документы, подтверждающие личность, и подписать доверенность в стране своего проживания. Данный формат удаленного взаимодействия является стандартной практикой для иностранных основателей, гарантируя юридическую безупречность без сопутствующих командировочных расходов.
Что представляет собой 30% ruling и какую пользу это дает моей нидерландской компании?
Квалифицированные иностранные специалисты могут претендовать на 30% ruling, налоговую компенсационную льготу, позволяющую работодателям выплачивать часть заработной платы без удержания налогов. В 2026 году предельный размер дохода для применения этой льготы ограничен суммой 262 000 евро. Инструмент направлен на привлечение высококвалифицированных экспатов за счет снижения их индивидуального налогового бремени. Для вашей нидерландской компании данная норма служит эффективным средством рекрутинга редких профильных специалистов международного уровня, которых сложно привлечь на локальном рынке труда.
Источники
- ICS Payroll - Услуги по расчету заработной платы в Нидерландах
- KVK - Регистрация в торговом реестре Нидерландов
- Business.gov.nl - Закрытая компания с ограниченной ответственностью (bv)
- Burgerlijk Wetboek Boek 2 (Гражданский кодекс Нидерландов, юридические лица)
- Rijksoverheid - Предпринимательство
- Belastingdienst - Ставки корпоративного подоходного налога
- Belastingdienst - Зарплатные налоги (loonheffingen)
- UWV - Обязанности работодателя
- SVB - Социальное страхование в Нидерландах
- Belastingdienst - VAT (BTW) для предпринимателей
- Европейская комиссия - Правила и ставки VAT
- De Nederlandsche Bank - Надзор
- AFM - Лицензии и реестры
- BOIP - Регистрация товарных знаков в Бенилюксе
- WIPO - Мадридская система
- RVO - Ведение международного бизнеса
- Belastingdienst Douane - Таможня
- Суд ЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерланды
- ICLG - Законы и нормативные акты о корпоративном управлении, Нидерланды
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |