


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-25 · Last reviewed 2026-08-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Нидерланды служат основным логистическим хабом для европейской дистрибуции продуктов питания, ежегодно обрабатывая миллионы тонн сельскохозяйственной продукции через свою развитую портовую инфраструктуру. Создание присутствия здесь требует большего, чем просто логистический план; оно требует строгого соблюдения стандартов безопасности пищевых продуктов Европейского союза и нидерландского корпоративного права. Мы понимаем, что иностранные учредители часто сталкиваются со сложностями нормативно-правового регулирования NVWA и нюансами управления нидерландским юридическим лицом из-за рубежа. Чтобы решить эти задачи, мы разработали данный материал: Практическое руководство по созданию нидерландской компании по импорту продуктов питания, ориентированное на соблюдение законодательных требований и операционную готовность.
Вы получите профессиональный обзор обязательных правовых и налоговых механизмов, включая процесс дистанционной регистрации Dutch BV с использованием легализованной доверенности (Power of Attorney). Этот метод гарантирует, что вам не потребуется приезжать в Нидерланды для подписания учредительного акта у нотариуса. Мы также подробно опишем требования к получению номера EORI для таможенного оформления и регистрации в Управлении по безопасности пищевых продуктов и потребительских товаров Нидерландов (NVWA). Следуя этому структурированному плану, вы сможете закрепить свой статус по НДС и обеспечить соответствие вашего бизнеса критериям для применения 19%-й ставки корпоративного налога на прибыль при соблюдении обязательного семилетнего срока хранения административной документации.
Key Takeaways
- Dutch BV является стандартной организационно-правовой формой для международной торговли продуктами питания, обеспечивая ограниченную ответственность, которая защищает личные активы от таких рисков, как отзыв продукции или ее порча.
- Предприниматели-нерезиденты могут завершить процесс регистрации дистанционно на основании легализованной доверенности, что исключает необходимость зарубежной поездки для встречи с нотариусом.
- Соблюдение требований Управления по безопасности пищевых продуктов и потребительских товаров Нидерландов (NVWA) является обязательным для обеспечения соответствия всех импортируемых товаров европейским стандартам безопасности и маркировки.
- Получение номера EORI и разрешения по Статье 23 необходимо для эффективного таможенного оформления и отсрочки уплаты НДС при импорте.
- Используйте данный материал: Практическое руководство по созданию нидерландской компании по импорту продуктов питания, содержащее сведения о 19%-й ставке корпоративного налога на прибыль до 200 000 евро.
Выбор структуры Dutch BV для импорта продуктов питания
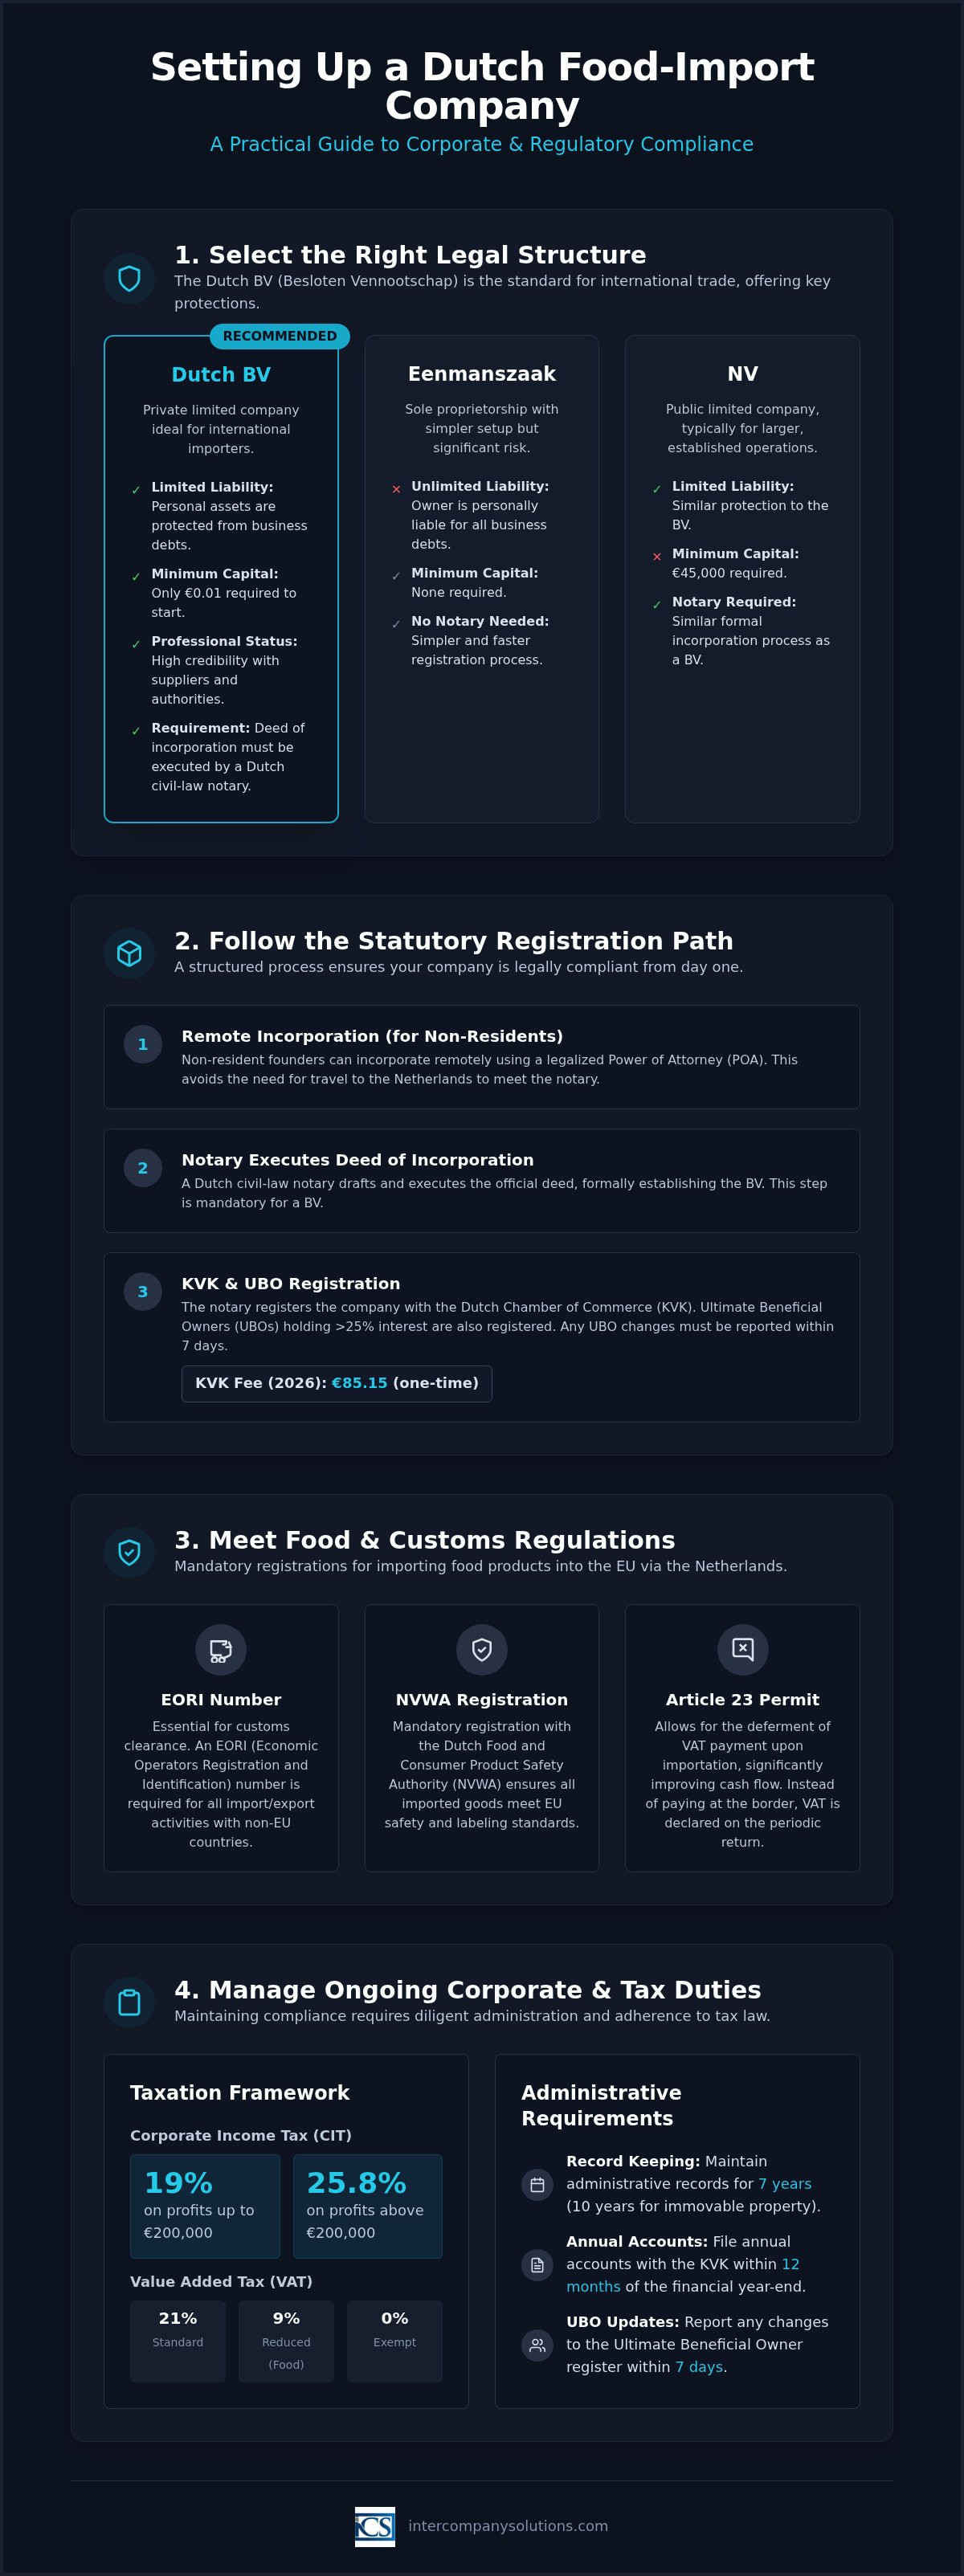
Besloten Vennootschap (BV) представляет собой наиболее эффективную организационно-правовую форму для международной торговли в Нидерландах. Она функционирует как закрытая компания с ограниченной ответственностью, капитал которой разделен на доли. Для тех, кто обращается к материалу «Создание: Практическое руководство по открытию нидерландской компании по импорту продуктов питания», выбор данной структуры является первым шагом к созданию профессионального присутствия. BV предлагает гибкую основу, требуя минимальный уставный капитал в размере всего 0,01 евро. В отличие от индивидуального предпринимательства, учреждение BV требует удостоверения учредительного акта нидерландским нотариусом и наличия зарегистрированного юридического адреса на территории страны.
Одной из основных причин, по которой импортеры продуктов питания выбирают BV, является защита личных активов. Пищевая промышленность сопряжена с неотъемлемыми рисками, такими как порча продукции, заражение или крупномасштабные отзывы. В BV ответственность компании ограничена ее собственными активами. Это означает, что директора и акционеры не несут личной ответственности по долгам компании, если отсутствуют доказательства ненадлежащего управления. Такое юридическое разделение имеет решающее значение для поддержания финансовой безопасности при трансграничных операциях со скоропортящимися товарами.
Преимущества BV для международной торговли
Dutch BV предоставляет существенные налоговые преимущества, в частности, благодаря освобождению от налогообложения доходов от участия (participation exemption). Это правило гарантирует, что дивиденды и прирост капитала от квалифицированных дочерних компаний не облагаются налогом на уровне материнской компании, что идеально подходит для предприятий с глобальной холдинговой структурой. Кроме того, наличие BV, зарегистрированной в Kamer van Koophandel (KVK), сразу вызывает доверие со стороны нидерландских розничных продавцов и европейских поставщиков. Иностранные предприниматели часто управляют такими организациями из-за рубежа. Нидерланды допускают дистанционное управление, а сама процедура учреждения может быть проведена на основании легализованной доверенности (POA). Это избавляет директоров-нерезидентов от необходимости приезжать в Нидерланды для личной встречи с нотариусом.
Сравнение с другими организационно-правовыми формами
Выбор подходящей формы заключается в поиске баланса между рисками и административными требованиями. Eenmanszaak (индивидуальное предпринимательство) не требует участия нотариуса или минимального капитала, однако оставляет личные активы владельца полностью незащищенными перед коммерческими кредиторами. Напротив, Naamloze Vennootschap (NV) является публичной компанией, требующей минимального капитала в размере 45 000 евро; эта структура, как правило, слишком сложна для начальных импортных операций. Большинство предпринимателей находят, что услуги по регистрации Dutch BV предлагают наиболее сбалансированный путь для развития. Хотя BV требует подачи годовой финансовой отчетности в течение 12 месяцев после окончания финансового года и хранения документации в течение семи лет, преимущества ограниченной ответственности и профессионального статуса перевешивают эти административные обязанности. Этот выбор остается краеугольным камнем для любого материала «Создание: Практическое руководство по открытию нидерландской компании по импорту продуктов питания».
Установленная законом регистрация в KVK и налоговых органах
Официальный процесс регистрации начинается у нидерландского нотариуса после окончательного утверждения структуры компании. Этот этап обязателен, поскольку нотариус должен составить и удостоверить учредительный акт. Для международных предпринимателей в Нидерландах предусмотрена оптимизированная процедура дистанционного учреждения. Учредители из стран, не входящих в ЕС, могут воспользоваться легализованной доверенностью (POA), которая позволяет нотариусу подписать акт от их имени. Это устраняет необходимость личной поездки в Нидерланды, упрощая реализацию шагов из руководства «Создание: Практическое руководство по открытию нидерландской компании по импорту продуктов питания» из страны вашего проживания.
В процессе учреждения необходимо зарегистрировать компанию в Kamer van Koophandel (KVK). Регистрационный сбор KVK является единовременным платежом и составляет 85,15 евро на 2026 год. Одновременно с этим нотариус внесет сведения о бенефициарных владельцах компании (UBO) в реестр UBO. UBO признается любое физическое лицо, владеющее более чем 25% акций, прав голоса или доли участия. О любых последующих изменениях сведений об UBO необходимо сообщать в течение 7 дней для соблюдения нидерландского законодательства о противодействии отмыванию денежных средств.
Пошаговый процесс учреждения
Процесс следует логической последовательности для обеспечения юридической силы. Сначала необходимо предоставить действующие документы, удостоверяющие личность, и легализованную доверенность (POA) выбранному нотариусу. После удостоверения акта нотариус осуществляет регистрацию в KVK. Затем вы получаете выписку из KVK, которая служит официальным доказательством законного существования бизнеса. Этот документ необходим для открытия корпоративного банковского счета и заключения коммерческих договоров с поставщиками продуктов питания. За индивидуальной помощью в оформлении этих документов вы можете обратиться к нашей команде специалистов.
Первичная налоговая регистрация
После регистрации в KVK компания должна быть поставлена на учет в Belastingdienst (налоговой службе Нидерландов). Хотя KVK часто уведомляет налоговые органы автоматически, организации, принадлежащие иностранным владельцам, должны предоставить дополнительную информацию для получения номера плательщика НДС. Belastingdienst требует подтверждения экономического присутствия (substance), что часто предполагает подтверждение фактического операционного присутствия. Для BV с иностранными владельцами выдача номера плательщика НДС обычно занимает от 6 до 8 недель. Этот срок крайне важно учитывать при планировании первой поставки скоропортящихся товаров. Компании также присваивается идентификационный налоговый номер для налога на прибыль организаций (CIT), ставка которого составляет 19% на прибыль до 200 000 евро и 25,8% на сумму, превышающую этот порог. С 1 мая 2026 года Belastingdienst использует Rabobank в качестве своего расчетного банка для всех налоговых операций. Помните, что годовая финансовая отчетность должна быть подана в KVK в течение 12 месяцев после окончания финансового года, а вся деловая документация должна храниться не менее 7 лет.
Соблюдение регуляторных требований NVWA
После регистрации вашей BV в KVK вы должны убедиться, что ваша деятельность соответствует требованиям Управления по безопасности продуктов питания и потребительских товаров Нидерландов (NVWA). Этот орган контролирует безопасность продуктов питания и потребительских товаров на рынке Нидерландов. Регистрация в NVWA является обязательным требованием для всех импортеров, поскольку она позволяет государству эффективно контролировать цепочку поставок продовольствия. В рамках темы «Создание: практическое руководство по открытию нидерландской компании по импорту продуктов питания» необходимо понимать, что соблюдение нормативных требований не является добровольным; это обязательное условие для прохождения таможенного контроля.
Ваше предприятие должно соблюдать Регламент ЕС (EC) № 178/2002. Этот регламент устанавливает общие принципы продовольственного законодательства и предписывает строгую прослеживаемость для всех продуктов. Вы обязаны вести письменный план обеспечения безопасности пищевых продуктов, основанный на принципах анализа рисков и критических контрольных точек (HACCP). Этот план определяет потенциальные биологические, химические или физические опасности в процессе импорта и описывает меры контроля, используемые для их предотвращения. Это основополагающий документ, проверку которого NVWA может провести в любое время.
Регистрация и уведомление в NVWA
Процесс регистрации варьируется в зависимости от характера ваших товаров. Если вы намерены импортировать продукцию животного происхождения (POAO), вы должны зарегистрироваться в качестве импортера именно для этих категорий. Это часто требует использования Trade Control and Expert System (TRACES), электронной платформы для сертификации и отслеживания животных и продуктов животного происхождения, поступающих в ЕС. Для грузов, прибывающих в порт Роттердама, необходимо организовать прохождение санитарного и фитосанитарного (SPS) контроля. Эти проверки подтверждают, что товары соответствуют санитарным стандартам ЕС, прежде чем они будут выпущены в оборот. Непредоставление корректных электронных уведомлений через TRACES может привести к значительным задержкам и дополнительным расходам на хранение в терминале.
Стандарты маркировки и прослеживаемости
Импортируемые продукты питания должны соответствовать нидерландскому Закону о товарах (Warenwet) и более широким правилам ЕС об информировании потребителей. Маркировка должна быть точной, разборчивой и, как правило, составленной на нидерландском языке, если продукт предназначен для местного рынка. Прослеживаемость обеспечивается по системе «шаг назад, шаг вперед». Это означает, что вы должны точно знать, кто поставил товары и какие клиенты их получили. В соответствии с законодательством Нидерландов вы обязаны хранить эту административную документацию в течение 7 лет. Такой уровень детализации является ключевым элементом при открытии бизнеса в Нидерландах в продовольственном секторе. Ведение точного учета гарантирует, что в случае возникновения проблем с безопасностью вы сможете быстро провести целевой отзыв продукции, защитив как здоровье населения, так и юридическую репутацию компании. Этот системный подход жизненно необходим для каждого, кто ориентируется на руководство «Создание: практическое руководство по открытию нидерландской компании по импорту продуктов питания», обеспечивающей долгосрочное соблюдение требований законодательства.
Управление таможенными обязательствами, EORI и НДС
Каждое предприятие, участвующее в международном перемещении пищевой продукции, должно получить регистрационный и идентификационный номер экономических операторов (EORI). Этот уникальный идентификатор обязателен для всех таможенных деклараций на территории Европейского союза. Без него ваши грузы будут задержаны на границе, что приведет к значительным расходам на хранение и возможной порче скоропортящихся товаров. В рамках руководства «Создание: практическое руководство по открытию нидерландской компании по импорту продуктов питания» получение этого номера должно стать первоочередной задачей наряду с регистрацией в KVK. Вам также потребуется классифицировать товары, используя правильные коды Гармонизированной системы (HS). Эти коды являются международным стандартом классификации продукции; они определяют конкретные ввозные таможенные пошлины и необходимость проведения дополнительных санитарных проверок.
В Нидерландах к большинству продуктов питания применяется пониженная ставка НДС в размере 9%, что имеет существенное значение для ценовой стратегии. Хотя стандартная ставка НДС составляет 21%, пониженная ставка распространяется практически на все основные продукты питания и ингредиенты. Правильная классификация гарантирует, что вы не переплатите на границе и не занизите суммы в счетах для своих нидерландских покупателей. Ведение точного учета такой классификации входит в рамки вашего 7-летнего обязательства по хранению документации согласно налоговому законодательству Нидерландов.
Процедуры таможенного оформления
Большинство импортеров пользуются услугами таможенных брокеров для решения технических вопросов подачи импортных деклараций. Эти специалисты следят за тем, чтобы вся требуемая документация, такая как коммерческие инвойсы, упаковочные листы и сертификаты здоровья, подавалась по надлежащим цифровым каналам. Таможенная служба Нидерландов в настоящее время переходит на полностью цифровизированные системы к 2026 году для ускорения обработки грузов в порту Роттердама. Эти изменения требуют от импортера высокой точности данных. Наличие готового номера EORI и кодов HS до прибытия первой партии товара позволяет избежать логистических задержек, с которыми часто сталкиваются новые предприятия.
Отсрочка уплаты НДС и движение денежных средств
Разрешение по Статье 23 (Article 23 permit), возможно, является важнейшим инструментом для управления денежными потоками в нидерландском бизнесе по импорту продуктов питания. Согласно стандартным правилам ЕС, импортный НДС подлежит уплате в момент ввоза товаров в страну. Однако разрешение по Статье 23 позволяет отсрочить этот платеж. Вместо уплаты НДС на границе вы декларируете сумму в своей периодической декларации по НДС. Поскольку обычно вы можете вычесть ту же сумму в качестве входящего налога в той же декларации, чистый финансовый эффект равен нулю. Это предотвращает замораживание крупных сумм капитала в налоговых платежах в ожидании возврата от Belastingdienst.
Чтобы претендовать на эту отсрочку и эффективно управлять налоговыми вопросами, необходимо иметь нидерландский корпоративный банковский счет. С 1 мая 2026 года Belastingdienst использует Rabobank в качестве своего расчетного банка для всех налоговых операций. Открытие местного счета также необходимо для процесса подачи заявления на НДС, который обычно занимает 6–8 недель для Dutch BV с иностранными владельцами. Такая структура гарантирует соблюдение требований в отношении ставки корпоративного налога (CIT) в размере 19% на прибыль до 200 000 евро и 25,8% на последующую сумму.
Текущие административные и бухгалтерские требования
Учреждение Dutch BV - это первый этап; ее поддержание требует строгого соблюдения нидерландских налоговых сроков и стандартов бухгалтерского учета. В 2026 году корпоративный налог (CIT) составляет 19% на прибыль до 200 000 евро и 25,8% на любую сумму, превышающую этот порог. Импортеры также должны контролировать ограничение на вычет процентов, которое установлено на уровне 24,5% от EBITDA на 2026 финансовый год. Эти показатели имеют важное значение для тех, кто использует данный ресурс: «Создание: практическое руководство по открытию нидерландской компании по импорту продуктов питания». Вся административная документация, включая таможенные декларации и сертификаты NVWA, должна храниться не менее 7 лет. Если ваш бизнес владеет недвижимым имуществом, этот срок хранения увеличивается до 10 лет.
Финансовый год вашей компании обычно совпадает с календарным годом, хотя при регистрации вы можете выбрать переходящий финансовый год. Независимо от выбранного цикла, вы обязаны подать годовую отчетность в KVK в течение 12 месяцев после окончания финансового года. Несоблюдение этого срока может привести к административным штрафам и может повлиять на статус ограниченной ответственности директора. С 1 мая 2026 года Belastingdienst использует Rabobank в качестве своего расчетного банка для всех налоговых операций, поэтому убедитесь, что ваши платежные системы обновлены соответствующим образом.
Соблюдение требований по корпоративному налогообложению
Расчет налогооблагаемой прибыли включает в себя больше, чем просто вычитание расходов из доходов. Вы должны учитывать освобождение от налогообложения участия (participation exemption), которое гарантирует, что дивиденды и прирост капитала от квалифицированных дочерних компаний не облагаются налогом повторно на уровне нидерландской холдинговой Dutch BV. Это основная причина, по которой международные торговцы продуктами питания выбирают Нидерланды для своих региональных штаб-квартир. Для обеспечения соответствия требованиям целесообразно привлечь профессиональное бухгалтерское обслуживание для структур Dutch BV. Эти специалисты гарантируют точность ваших деклараций по CIT и своевременное уведомление о любых изменениях в реестре UBO в течение обязательного 7-дневного срока. Помните, что любое физическое лицо, владеющее долей более 25%, считается UBO и должно быть зарегистрировано во избежание юридических осложнений.
Расчет заработной платы и персонал для импортеров
По мере расширения ваших импортных операций вам может потребоваться нанять местный персонал для логистики или контроля качества. Для этого ваша Dutch BV должна зарегистрироваться в качестве работодателя в Belastingdienst. Каждый сотрудник должен иметь письменный трудовой договор, в котором четко прописаны взносы на социальное страхование, отпускные и рабочее время. Для квалифицированных международных специалистов вы можете подать заявку на 30%-ный рулинг (30% ruling). Это позволяет выплачивать 30% заработной платы соответствующего критериям сотрудника без налогообложения для покрытия расходов на переезд в Нидерланды. Использование услуг по расчету заработной платы в Нидерландах гарантирует правильное выполнение этих сложных расчетов и формирование ежемесячных расчетных листков. Этот заключительный операционный шаг завершает наше руководство «Создание: практическое руководство по открытию нидерландской компании по импорту продуктов питания», переводя ваш бизнес от юридической регистрации к полнофункциональной торговой структуре.
Последняя проверка: октябрь 2025 года
Обеспечение вашего присутствия на рынке продуктов питания Нидерландов
Запуск деятельности по импорту продуктов питания в Нидерландах требует пристального внимания как к корпоративному праву, так и к стандартам безопасности. Вы увидели, как Dutch BV защищает ваши активы, обеспечивая при этом основу для торговли в ЕС. Следуя шагам из руководства «Создание: практическое руководство по открытию нидерландской компании по импорту продуктов питания», вы можете выполнить установленные законом требования из-за рубежа с помощью легализованной доверенности. Такой подход позволяет вам сосредоточиться на цепочке поставок, в то время как специалисты позаботятся о каждой юридической детали.
Успех зависит от синхронизации вашей регистрации в KVK с протоколами безопасности NVWA и получения разрешения по Статье 23 на перенос уплаты НДС. Эти административные основы обеспечивают соответствие вашего бизнеса налоговым порогам Нидерландов при соблюдении обязательного семилетнего стандарта хранения документации. Мы содействуем всему этому процессу, предлагая дистанционную регистрацию компании за 3-5 рабочих дней и полную поддержку при подаче заявок на получение номеров НДС и EORI.
Мы готовы выступить в качестве вашего проактивного партнера, помогая преодолеть разрыв между местным регулированием и вашими глобальными бизнес-целями. Ваш выход на европейский продовольственный сектор является важной вехой, и мы стремимся обеспечить безопасность и эффективность вашего выхода на рынок.
Последняя проверка: октябрь 2025 г.
Часто задаваемые вопросы
Требуется ли специальная лицензия для импорта продуктов питания в Нидерланды?
Регистрация в Управлении по безопасности пищевых продуктов и потребительских товаров Нидерландов (NVWA) обязательна для всех импортеров продуктов питания. Хотя единой «лицензии на импорт» не существует, для определенных категорий, таких как продукция животного происхождения (POAO), требуется регистрация в системе TRACES. Вы также обязаны разработать и вести письменный план обеспечения безопасности пищевых продуктов на основе принципов HACCP. Это обеспечивает соответствие вашей деятельности Регламенту (ЕС) № 178/2002 о прослеживаемости и защите здоровья потребителей.
Можно ли зарегистрировать нидерландскую компанию по импорту продуктов питания удаленно без визита в страну?
Вы можете зарегистрировать нидерландскую компанию по импорту продуктов питания удаленно на основании легализованной доверенности (POA). Эта процедура позволяет нидерландскому нотариусу подписать учредительный акт от вашего имени без необходимости вашего визита в Нидерланды. Данный способ является стандартным для учредителей-нерезидентов и представляет собой ключевой элемент руководства Создание: Практическое руководство по учреждению нидерландской компании по импорту продуктов питания. Все документы, подтверждающие полномочия, должны быть надлежащим образом легализованы.
Каков минимальный размер уставного капитала требуется для Dutch BV по импорту продуктов питания?
Минимальный капитал Dutch BV в размере 0,01 евро является законодательным требованием для учреждения закрытой компании с ограниченной ответственностью. Этот низкий порог предоставляет предпринимателям значительную гибкость на начальном этапе финансирования. Несмотря на минимальные требования к капиталу, необходимо также учитывать другие стартовые расходы, такие как сбор за регистрацию в KVK в размере 85,15 евро (на 2026 год, разово). Такая структура идеально подходит для импортеров продуктов питания, которые предпочитают направлять первоначальный капитал на закупку товарных запасов или логистику, а не на обязательные депозиты.
Сколько времени занимает получение номера VAT и номера EORI для новой компании?
Получение номера VAT для юридических лиц с иностранным участием обычно занимает от 6 до 8 недель. Налоговая служба Нидерландов (Belastingdienst) требует подтверждения экономического присутствия (substance) и фактической операционной деятельности перед присвоением номера. После активации регистрации VAT заявка на получение номера EORI обрабатывается гораздо быстрее, часто в течение нескольких рабочих дней. Важно учесть эти сроки в вашем бизнес-плане, чтобы избежать задержек с первой поставкой скоропортящихся товаров.
Каковы ставки корпоративного налога в Нидерландах для компаний по импорту продуктов питания в 2026 году?
В 2026 финансовом году применяется следующая структура корпоративного налога: ставка CIT 19% на прибыль до 200 000 евро и 25,8% на сумму превышения. Импортерам также следует учитывать ограничение на вычет процентов, которое составляло 24,5% EBITDA в 2025 году и остается важнейшим расчетным показателем на 2026 год. Для подтверждения налоговой отчетности требуется ведение точного учета и хранение документации в течение 7 лет. С 1 мая 2026 года все налоговые платежи обрабатываются через Rabobank, основной расчетный банк Belastingdienst.
Обязателен ли нидерландский банковский счет для импорта продуктов питания в Нидерланды?
Наличие нидерландского корпоративного банковского счета не является строго обязательным для самого акта учреждения, но практически необходимо для соблюдения налоговых требований. Belastingdienst, как правило, требует местный счет или счет, совместимый с SEPA, для выдачи номера VAT или разрешения по Статье 23. Наличие местного счета также упрощает расчеты с нидерландской таможней и логистическими партнерами. Поскольку с 1 мая 2026 года основным банком Belastingdienst является Rabobank, использование нидерландского счета гарантирует эффективную обработку ваших налоговых операций.
Каковы требования к маркировке продуктов питания, реализуемых на рынке Нидерландов?
Продукты питания, реализуемые на рынке Нидерландов, должны соответствовать нормам Warenwet (Закона о товарах) и регламентам ЕС о предоставлении информации потребителям. Маркировка должна быть точной, разборчивой и составленной на нидерландском языке для местных потребителей. Обязательная информация включает наименование продукта, состав ингредиентов, предупреждения об аллергенах, количество нетто и срок годности. Вы также должны указать наименование и адрес зарегистрированного в ЕС импортера или производителя, чтобы обеспечить полную прослеживаемость в случае отзыва продукции.
Как работает разрешение по Статье 23 на отсрочку уплаты VAT для импортеров?
Разрешение по Статье 23 позволяет импортерам перенести уплату VAT с момента ввоза товаров на этап подачи регулярной декларации по VAT. Вместо уплаты 9% или 21% VAT на границе сумма одновременно декларируется как начисленный и подлежащий вычету налог в вашей декларации. Это создает нейтральный эффект для денежного потока, что критически важно для участников торговли с крупными оборотами. Данный механизм является ключевым преимуществом, подробно рассматриваемым специалистами в руководстве Создание: Практическое руководство по учреждению нидерландской компании по импорту продуктов питания.
Источники
- ICS Payroll - услуги по расчету заработной платы в Нидерландах
- KVK - Регистрация в Торговом реестре Нидерландов
- Business.gov.nl - Закрытая компания с ограниченной ответственностью (bv)
- Burgerlijk Wetboek Boek 2 (Гражданский кодекс Нидерландов, юридические лица)
- Rijksoverheid - Предпринимательская деятельность
- Belastingdienst - Ставки корпоративного налога
- Belastingdienst - Налоги на заработную плату (loonheffingen)
- UWV - Обязанности работодателя
- SVB - Социальное страхование в Нидерландах
- Belastingdienst - VAT (BTW) для предпринимателей
- Европейская комиссия - Правила и ставки VAT
- De Nederlandsche Bank - Надзор
- AFM - Лицензии и реестры
- RVO - Ведение международного бизнеса
- Belastingdienst Douane - Таможня
- Суд ЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерланды
- ICLG - Законы и нормативные акты о корпоративном управлении, Нидерланды
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |