


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-28 · Last reviewed 2026-08-28
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Выход на рынок Нидерландов часто оказывается неудачным не из-за отсутствия спроса, а вследствие фундаментального непонимания местных нормативных требований в сфере труда. Для международного предпринимателя переход от иностранного юридического лица к статусу нидерландского работодателя включает в себя гораздо больше, чем просто оформление трудовых договоров. Вероятно, вы понимаете, что сложность трудового права Нидерландов и неопределенность в отношении взносов на социальное страхование могут затормозить ваши планы развития. Дистанционное управление персоналом требует структурированного подхода для соблюдения всех регуляторных требований без необходимости физического присутствия на местном уровне.
Настоящее руководство на 2026 год содержит подробный процедурный план для международных предпринимателей по созданию структуры персонала, соответствующей требованиям законодательства. Мы подробно описываем точные шаги по эффективной организации расчета заработной платы иностранной компанией в Нидерландах, обеспечивая понимание ваших обязательств по зарплатным налогам и пенсионным взносам. Вы узнаете, как применять 30% ruling для снижения налогового бремени для высококвалифицированных мигрантов, и ознакомитесь с конкретными требованиями для получения статуса признанного спонсора в IND. В этой статье подробно рассматривается весь путь: от первоначального найма сотрудников до поддержания соответствующей нормам системы расчета заработной платы, включая переход на Rabobank в качестве уполномоченного банка Belastingdienst с 1 мая 2026 года.
Ключевые выводы
- Определите наиболее подходящую структуру найма персонала путем сравнения прямого найма через Dutch BV с моделями Employer of Record и юридическими структурами пейроллинга.
- Обеспечьте соблюдение Гражданского кодекса Нидерландов путем включения обязательных условий трудового договора и выполнения обязательств по социальному страхованию на 2026 финансовый год.
- Используйте 30% ruling и спонсорство IND для привлечения международных специалистов с помощью эффективных с точки зрения налогообложения зарплатных структур и ускоренного оформления виз.
- Создайте соответствующую законодательству систему начисления заработной платы при деятельности иностранной компании в Нидерландах, зарегистрировавшись в Торговой палате с уплатой сбора в размере 85,15 евро и получив налоговый номер работодателя.
- Используйте процедуру с легализованной доверенностью (Power of Attorney) для учреждения Dutch BV и дистанционного управления кадровыми процессами без необходимости личных поездок.
Варианты структуры найма персонала в Нидерландах для иностранного юридического лица
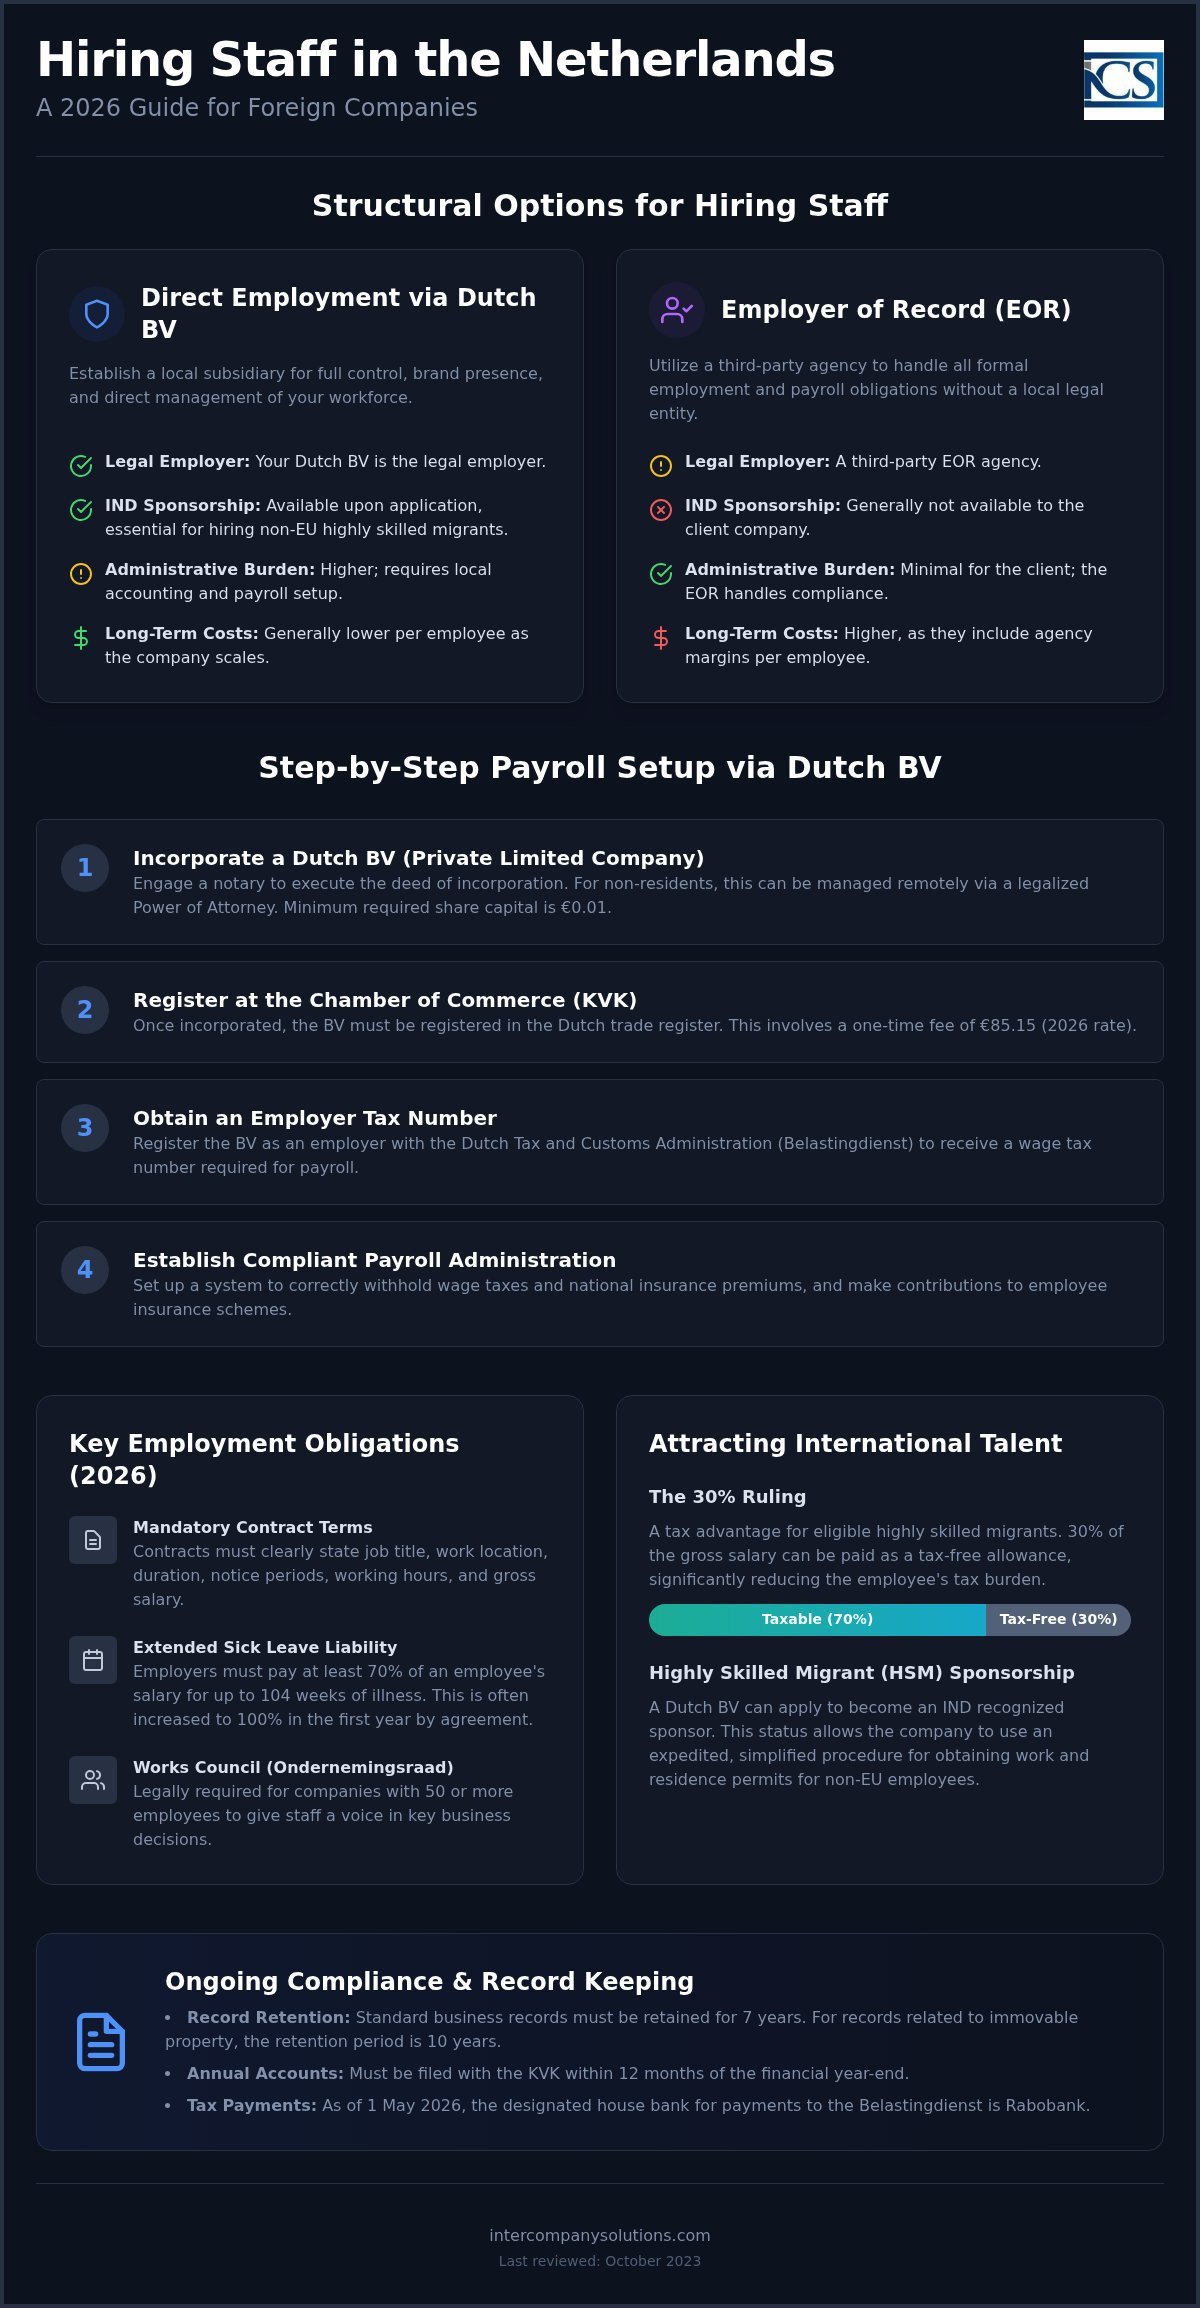
Иностранные предприятия, выходящие на рынок Нидерландов, должны сделать выбор между прямым наймом через местную дочернюю компанию и использованием сторонних моделей привлечения персонала. Каждая модель влечет за собой определенные юридические последствия в отношении ответственности по трудовому праву и административного контроля. Для обеспечения устойчивой стратегии организации расчета заработной платы иностранной компанией в Нидерландах выбор обычно зависит от планируемой численности персонала и необходимости получения статуса признанного спонсора в IND. В Нидерландах также применяется особая модель «пейроллинга» (payrolling), представляющая собой юридическую конструкцию предоставления персонала, при которой стороннее агентство выступает формальным работодателем, в то время как сотрудник остается под вашим оперативным управлением.
| Параметр | Прямой найм (Dutch BV) | Employer of Record (EOR) / Пейроллинг |
|---|---|---|
| Юридический работодатель | Ваша дочерняя компания Dutch BV | Стороннее агентство |
| Спонсорство в IND | Доступно при подаче заявления | Как правило, недоступно клиенту |
| Срок оформления | 2-5 рабочих дней | Немедленно |
| Административная нагрузка | Выше (требуется местный бухгалтерский учет) | Минимальная для клиента |
| Долгосрочные затраты | Ниже в расчете на одного сотрудника | Выше (включает комиссию агентства) |
Прямой найм через дочернюю компанию Dutch BV
Учреждение Dutch BV является стандартным решением для компаний, стремящихся к полной автономии в управлении персоналом. Данная структура требует участия нотариуса для оформления учредительного акта и минимального уставного капитала в размере 0,01 евро. После инкорпорации юридическое лицо обязано зарегистрироваться в Торговой палате (KVK) и уплатить единовременный сбор в размере 85,15 евро. Эта модель позволяет компании подать заявку на получение статуса признанного спонсора IND, что является обязательным условием для найма высококвалифицированных мигрантов из стран, не входящих в ЕС. Данный процесс напрямую интегрируется с процедурой регистрации компании Dutch BV, обеспечивая прозрачную основу для управления трудовыми договорами, взносами на социальное страхование и местными налоговыми обязательствами под собственным корпоративным брендом.
Модели номинального работодателя (EOR) и услуг по расчету заработной платы
Модель EOR служит решением начального уровня для найма персонала без создания местного юридического лица. EOR берет на себя выполнение всех законодательных требований, включая удержание налога на заработную плату и взносов на социальное страхование. Однако фактический наниматель сохраняет ответственность за соблюдение определенных стандартов охраны труда и обязан гарантировать, что работнику предоставляются условия, эквивалентные условиям постоянного штатного персонала в соответствии с положениями закона Waadi. Несмотря на то, что это снижает первоначальную административную нагрузку, такой подход ограничивает возможности по развитию авторитета собственного бренда на местном уровне и прямому спонсированию виз. Большинство иностранных организаций переходят на структуру BV, как только численность штата достигает масштаба, при котором комиссии EOR за каждого сотрудника начинают превышать расходы на ведение собственной системы расчета заработной платы и бухгалтерского учета в Нидерландах.
Законодательные требования к трудоустройству и налоги на заработную плату в 2026 году
Найм персонала в Нидерландах требует строгого соблюдения Гражданского кодекса Нидерландов, определяющего обязательные условия каждого трудового договора. Как минимум, контракты должны содержать должность, место работы, срок действия договора и применимые сроки уведомления об увольнении. Также необходимо указать рабочее время и заработную плату до вычета налогов (брутто), включая соблюдение требований к законодательно установленному минимальному размеру оплаты труда. Для компаний со штатом 50 и более сотрудников создание производственного совета (Ondernemingsraad или OR) является юридической обязанностью; этот орган обеспечивает работникам право голоса при принятии ключевых корпоративных решений.
Одной из наиболее специфических особенностей трудового права Нидерландов являются обязательства работодателя по оплате больничных листов. В случае временной нетрудоспособности работника по болезни работодатель, как правило, обязан выплачивать не менее 70% его заработной платы на протяжении периода до 104 недель. Во многих случаях коллективные трудовые договоры (CAO) или индивидуальные контракты повышают эту выплату до 100% в течение первого года. Наличие такого долгосрочного обязательства делает внедрение надежной системы расчета заработной платы для операций иностранной компании в Нидерландах критически важным для эффективного учета отсутствия на рабочем месте и урегулирования возможных страховых требований.
Ставки налогов на заработную плату и страховых взносов в Нидерландах
Администрирование фонда оплаты труда в Нидерландах включает в себя многоуровневую систему удержаний и отчислений. Работодатель несет ответственность за удержание налога на заработную плату (loonbelasting) и взносов на национальное страхование (volksverzekeringen) из начисленного заработка сотрудника. Кроме того, работодатель обязан уплачивать страховые взносы за работников (werknemersverzekeringen), покрывающие пособия по безработице и инвалидности. Помимо базового оклада, каждый сотрудник имеет законодательное право на получение отпускного пособия в размере не менее 8% от годовой брутто-зарплаты, которое обычно выплачивается единовременно в мае или июне.
Пенсионные программы нередко составляют существенную долю общих расходов на рабочую силу. Несмотря на то, что универсальное законодательное требование об обязательном корпоративном пенсионном обеспечении отсутствует, во многих отраслях действуют соглашения CAO, предписывающие конкретные размеры отчислений в отраслевые пенсионные фонды. Если вам необходим подробный расчет данных обязательных затрат для вашей отрасли, вы можете запросить консультацию у наших налоговых специалистов.
Соблюдение требований по корпоративному налогообложению для работодателей
Содержание штата сотрудников в Нидерландах через структуру BV влечет за собой и более широкие обязательства по налогу на прибыль. В 2026 финансовом году ставка корпоративного налога (CIT) составляет 19% на прибыль до 200 000 евро и 25,8% на любую сумму, превышающую этот порог. При расчете налогооблагаемой прибыли необходимо учитывать правило ограничения вычета процентов, установленное на уровне 24,5% от EBITDA. Налоговый комплаенс также требует строгого ведения документации: все зарплатные и корпоративные документы должны храниться не менее 7 лет, а документы, касающиеся недвижимого имущества, не менее 10 лет.
С 1 мая 2026 года все налоговые платежи в пользу налоговых органов Нидерландов (Belastingdienst) осуществляются через их обслуживающий банк Rabobank. Своевременное обновление внутренних бухгалтерских систем с внесением этих банковских реквизитов критически важно во избежание штрафов за просрочку платежей. Грамотный финансовый контроль гарантирует, что операции иностранной компании по расчету заработной платы в Нидерландах будут в полной мере отвечать трудовому и налоговому законодательству.
Привлечение международных специалистов: 30% рулинг и спонсорство HSM
30% рулинг остается главным стимулирующим фактором для международных компаний, привлекающих специалистов высокой квалификации в Нидерланды. Данная льгота позволяет работодателям выплачивать 30% брутто-зарплаты сотрудника в виде необлагаемой налогом компенсации экстерриториальных расходов. Для иностранной компании включение этой льготы в зарплатную стратегию в Нидерландах существенно снижает общую стоимость найма при одновременном увеличении чистой суммы, получаемой сотрудником на руки. Для получения права на льготу специалист должен быть нанят из-за рубежа и проживать на расстоянии более 150 километров от границы Нидерландов на протяжении как минимум 16 из 24 месяцев, предшествующих первому рабочему дню.
Привлечение специалистов из стран, не входящих в ЕС, требует последовательного соблюдения норм миграционного законодательства. Для этого вашему нидерландскому юридическому лицу необходимо получить статус «признанного спонсора» в Службе иммиграции и натурализации (IND). Данный статус открывает возможность ускоренного оформления виз, которое обычно занимает от двух до четырех недель. Без него рассмотрение заявления на получение единого разрешения на пребывание и работу (GVVA) может занять несколько месяцев. Признанные спонсоры обязаны исполнять регламентированные обязанности по должной осмотрительности и административному учету, включая информирование об изменениях в статусе сотрудника в течение четырех недель для сохранения соответствия регуляторным требованиям.
Подача заявления на применение 30% налогового рулинга
Подача заявления на применение 30% рулинга представляет собой совместную процедуру работодателя и работника. Заявление должно быть направлено в Belastingdienst в течение четырех месяцев с даты начала трудовых отношений, чтобы решение действовало ретроактивно. В случае пропуска указанного срока действие рулинга начинается только с месяца, следующего за месяцем подачи заявления. В 2026 году срок действия рулинга составляет пять лет. Эта льгота также упрощает расчет взносов на социальное страхование, поскольку освобожденная от налогов часть заработной платы, как правило, исключается из расчетной базы страховых взносов. При смене места работы сотрудник может перенести рулинг к новому нидерландскому работодателю при условии заключения нового контракта в течение трех месяцев с момента прекращения действия предыдущего.
Требования к визе высококвалифицированного мигранта (HSM)
Программа HSM опирается на строгие критерии минимального уровня заработной платы, которые ежегодно индексируются правительством Нидерландов. В 2026 году эти пороговые значения дифференцируются в зависимости от возраста сотрудника. К работникам в возрасте 30 лет и старше предъявляются более высокие требования по ежемесячному окладу до вычета налогов по сравнению со специалистами моложе 30 лет. Выпускники определенных ведущих высших учебных заведений, трудоустраивающиеся в течение трех лет после окончания обучения, имеют право на сниженный зарплатный порог в рамках программы «ориентационного года». Неукоснительное соблюдение этих порогов является базовым требованием к зарплатной системе компании. Выплата зарплаты ниже установленного уровня может повлечь незамедлительное аннулирование вида на жительство иностранного специалиста и наложение крупных штрафов на нидерландское юридическое лицо.
Пошаговое руководство по организации расчета заработной платы в Нидерландах
Процесс формирования штата сотрудников в стране начинается с официальной регистрации в Торговой палате Нидерландов (KVK). Для структуры BV, учреждение которой требует нотариального удостоверения учредительного акта, в 2026 году уплачивается единовременный регистрационный сбор KVK в размере 85,15 евро. Этот шаг является основой для расчета заработной платы иностранной компанией в Нидерландах, поскольку полученный номер KVK необходим для присвоения всех последующих налоговых идентификаторов и открытия счета в местном банке.
Соблюдение требований о прозрачности бизнеса является важнейшим начальным этапом. Вы обязаны зарегистрировать всех конечных бенефициарных владельцев (UBO) в течение 7 дней с момента регистрации компании. UBO признается любое физическое лицо, владеющее более чем 25% акций, прав голоса или имущественных прав. О любых последующих изменениях в структуре собственности также необходимо уведомлять KVK в тот же 7-дневный срок во избежание административных штрафов.
Регистрация работодателя и открытие налогового счета
После завершения регистрации в KVK нидерландское юридическое лицо должно получить налоговый номер работодателя в Belastingdienst. Для этого подается уведомление об оценке рисков работодателя (Melding Loonheffingen). Данное заявление позволяет налоговому органу классифицировать ваш бизнес и определить применимые тарифы взносов на социальное страхование. После одобрения заявки компания получает доступ к цифровому кабинету, необходимому для ежемесячной подачи деклараций по налогу на заработную плату. С 1 мая 2026 года все платежи в налоговые органы должны направляться в Rabobank, официальный расчетный банк Belastingdienst.
Текущий административный комплаенс и сроки
Успешная организация расчета заработной платы иностранной компанией в Нидерландах зависит от строгого соблюдения графиков отчетности. Декларации по налогу на заработную плату и соответствующие платежи должны быть поданы и исполнены до конца месяца, следующего за расчетным периодом. Кроме того, компания обязана подавать годовую финансовую отчетность в KVK в течение 12 месяцев после окончания финансового года. Этот процесс напрямую связан с обязательствами по налогу на прибыль организаций (CIT), ставки которого в 2026 году составляют 19% на прибыль до 200 000 евро и 25,8% на сумму, превышающую данный порог. Для соблюдения законодательства Нидерландов необходимо хранить всю кадровую, расчетную и корпоративную документацию не менее 7 лет. Передача этих задач профессиональному провайдеру услуг по начислению заработной платы значительно снижает риски административных ошибок и пропуска сроков.
Дистанционное управление расчетом заработной платы в Нидерландах по легализованной доверенности
Управление персоналом в Нидерландах не требует вашего физического присутствия в стране. Для учредителей из стран, не входящих в ЕС, оформление легализованной доверенности (PoA) является основным способом учреждения местной структуры и запуска процесса найма. Этот правовой инструмент позволяет нидерландскому нотариусу подписать учредительный акт от вашего имени, пока вы находитесь в стране проживания. Данный упорядоченный подход обеспечивает оперативность и юридическую чистоту, позволяя компании подготовиться к найму сотрудников без необходимости международных поездок на этапе регистрации.
Использование доверенности (PoA) гарантирует полное соответствие процедуры создания компании гражданскому праву Нидерландов с самого начала. Такая дистанционная основа незаменима для международных предпринимателей, которым необходимо закрепиться в еврозоне, сохраняя концентрацию на глобальных операциях. Делегируя исполнение местному нотариусу, вы можете быть уверены в точном соблюдении всех формальных требований к вашей Dutch BV. Это включает обязательную регистрацию конечных бенефициарных владельцев (UBO) и первичную подачу документов в Торговую палату.
Порядок дистанционного учреждения и настройки процессов
Международные предприниматели должны легализовать документы, удостоверяющие личность, и доверенность (PoA) у местного нотариуса или в консульском учреждении в своей юрисдикции. Как только нидерландский нотариус получает оригиналы легализованных документов, регистрируется BV с минимальным уставным капиталом 0,01 евро. Для компаний с иностранным участием присвоение номера плательщика НДС в Belastingdienst обычно занимает от 6 до 8 недель. В этот период вы также можете подать заявку на получение номера EORI, если деятельность связана с импортом или экспортом товаров. Привлечение профессиональной корпоративной поддержки на данном этапе обеспечивает корректную подачу заявлений на получение налоговых номеров и открытие счетов в Rabobank, официальном расчетном банке налоговой службы с мая 2026 года.
Обеспечение долгосрочного комплаенса из-за рубежа
Расстояние не должно препятствовать соблюдению трудового законодательства Нидерландов и налоговых сроков. Местный партнер берет на себя технические аспекты регулярной отчетности: от расчета взносов на социальное страхование до оформления 30% ruling для иностранных специалистов. Такой партнер следит за тем, чтобы процессы расчета заработной платы иностранной компании в Нидерландах своевременно адаптировались к законодательным изменениям, включая пересмотр минимальной заработной платы или пенсионных требований. Вы будете получать единый детализированный счет каждый месяц, покрывающий все затраты на персонал, что упростит международный бухгалтерский учет.
Данный дистанционный механизм является ключевым элементом для открытия бизнеса в Нидерландах нерезидентами. Он позволяет сформировать местную команду, полностью соблюдая обязанности по отчетности UBO и требование о 7-летнем сроке хранения документации. Передав административную нагрузку профильному специалисту, вы сможете сосредоточиться на масштабировании операций в Нидерландах. Ваша система расчета заработной платы станет надежной и соответствующей закону основой для роста, опирающейся на финансовую и правовую инфраструктуру страны.
Дата последней проверки: октябрь 2024 г.
Формирование штата сотрудников в Нидерландах в соответствии с законодательством
Найм сотрудников в Нидерландах требует структурированного подхода как к трудовому праву, так и к административному регулированию. Используя оформление по легализованной доверенности, вы можете учредить Dutch BV и начать подбор кадров без необходимости личного визита. Успешная работа зависит от аккуратного ведения архива документации в течение семи лет и перечисления всех налоговых платежей в Rabobank, как это установлено с 1 мая 2026 года. Внедрение профессиональной системы начисления заработной платы для зарубежных компаний в Нидерландах защищает бизнес от юридических рисков и позволяет привлекать ведущих международных специалистов с использованием льготы 30% ruling.
Мы помогли более чем 1000 иностранных предпринимателей дистанционно учредить бизнес за 2-5 рабочих дней. Наши услуги включают 100% гарантию качества, обеспечивающую защиту ваших деловых интересов. Такой превентивный подход упрощает выход на рынок Нидерландов и создает надежный базис для долгосрочного развития. Нидерланды остаются стабильной и благоприятной юрисдикцией для международного расширения компаний, ориентированных на соблюдение законодательства и высокий профессионализм.
Дата последней проверки: октябрь 2024 г.
Часто задаваемые вопросы
Требуется ли местное юридическое лицо для найма сотрудников в Нидерландах?
Для прямого найма сотрудников и полного контроля над персоналом обычно требуется местное юридическое лицо, такое как Dutch BV. Хотя использование услуг номинального работодателя (Employer of Record, EOR) допустимо в качестве альтернативы, собственная структура BV позволяет претендовать на статус признанного спонсора в IND. Учреждение требует участия нотариуса и внесения минимального уставного капитала в размере 0,01 евро. Данная модель гарантирует соблюдение всех норм местного трудового и налогового права.
Каков минимальный размер уставного капитала для Dutch BV в 2026 году?
Минимальный размер уставного капитала для Dutch BV в 2026 году составляет 0,01 евро. Это делает BV доступной организационно-правовой формой для международных инвесторов. При регистрации также необходимо оплатить единовременный сбор Торговой палаты (KVK) в размере 85,15 евро. Несмотря на символический минимальный капитал, компания обязана поддерживать платежеспособность для своевременного покрытия ежемесячных расходов на оплату труда и социальных взносов за персонал.
Каковы ставки налога на прибыль организаций в Нидерландах в 2026 году?
В 2026 финансовом году ставка корпоративного налога на прибыль составляет 19% для налогооблагаемой базы до 200 000 евро включительно. Прибыль сверх этого порога облагается по ставке 25,8%. Также необходимо соблюдать правило ограничения вычета процентных расходов на уровне 24,5% от EBITDA. Грамотный расчет заработной платы иностранной компанией в Нидерландах обеспечивает корректный учет расходов на оплату труда при формировании налогооблагаемой прибыли. С 1 мая 2026 года все расчеты с налоговыми органами производятся через Rabobank.
Что такое 30% ruling и какие преимущества дает эта льгота иностранным работодателям?
Правило 30% ruling представляет собой налоговую преференцию, позволяющую работодателю выплачивать 30% от валового заработка сотрудника в качестве необлагаемой налогом компенсации экстерриториальных расходов. Данная льгота предоставляется квалифицированным иностранным специалистам, привлеченным из-за границы, при соблюдении установленных критериев по уровню заработной платы. Механизм снижает расходы работодателя на социальное страхование и увеличивает чистый доход сотрудника. В 2026 году срок действия льготы составляет пять лет, и она остается ключевым инструментом для привлечения высококвалифицированных кадров в вашу компанию в Нидерландах.
Сколько времени занимает регистрация нидерландской компании для расчета заработной платы и получения номера плательщика НДС?
Дистанционное учреждение Dutch BV занимает от 2 до 5 рабочих дней после получения нотариусом легализованной доверенности. Однако регистрация в качестве плательщика НДС для компаний с иностранными участниками обычно длится от 6 до 8 недель. После внесения записи в реестр KVK и оплаты пошлины в размере 85,15 евро вы сможете получить номер работодателя. Это позволит запустить систему расчета заработной платы и приступить к ежемесячной подаче налоговой отчетности в Belastingdienst.
Можно ли управлять расчетом заработной платы в Нидерландах дистанционно, без посещения страны?
Вы можете полностью управлять процессами расчета заработной платы иностранной компании в Нидерландах из-за рубежа без личного визита. Процедура на основании легализованной доверенности позволяет нидерландскому нотариусу инкорпорировать вашу BV удаленно. Затем вы можете назначить местных консультантов для ведения ежемесячной налоговой отчетности и перечисления страховых взносов. Все взаимодействие с Belastingdienst происходит в цифровом формате, а уплата налогов осуществляется через Rabobank, выполняющий функции расчетного банка налоговой службы с 1 мая 2026 года.
Какие обязательные взносы на социальное страхование предусмотрены для работодателей в Нидерландах?
Нидерландские работодатели обязаны уплачивать ряд установленных законодательством взносов. Работодатель оплачивает страховые взносы за работников и удерживает взносы на национальное социальное страхование из начисленной заработной платы. К основным обязательствам относятся:
- Выплата обязательного минимального пособия на отпуск в размере 8%.
- Оплата больничного листа на срок до 104 недель.
- Взносы в отраслевые пенсионные фонды, если деятельность подпадает под действие коллективного трудового договора (CAO).
Все эти статьи затрат должны корректно учитываться в системе расчета заработной платы для обеспечения комплаенса и предотвращения штрафов со стороны Belastingdienst.
Источники
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |