


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-08 · Last reviewed 2026-09-11
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Для учреждения нидерландской компании не требуется местный вид на жительство или физическое присутствие в Нидерландах, даже если вы являетесь единоличным директором. Хотя многие предприниматели полагают, что местное резидентство является обязательным условием для корпоративного контроля, законодательство Нидерландов прямо допускает структуру foreign director Dutch BV с директором-нерезидентом. Вероятно, вы рассматриваете Нидерланды как стратегический центр для глобальной экспансии, однако неопределенность в отношении требований к резидентству или опасения по поводу личной ответственности часто создают ненужные барьеры для входа на рынок.
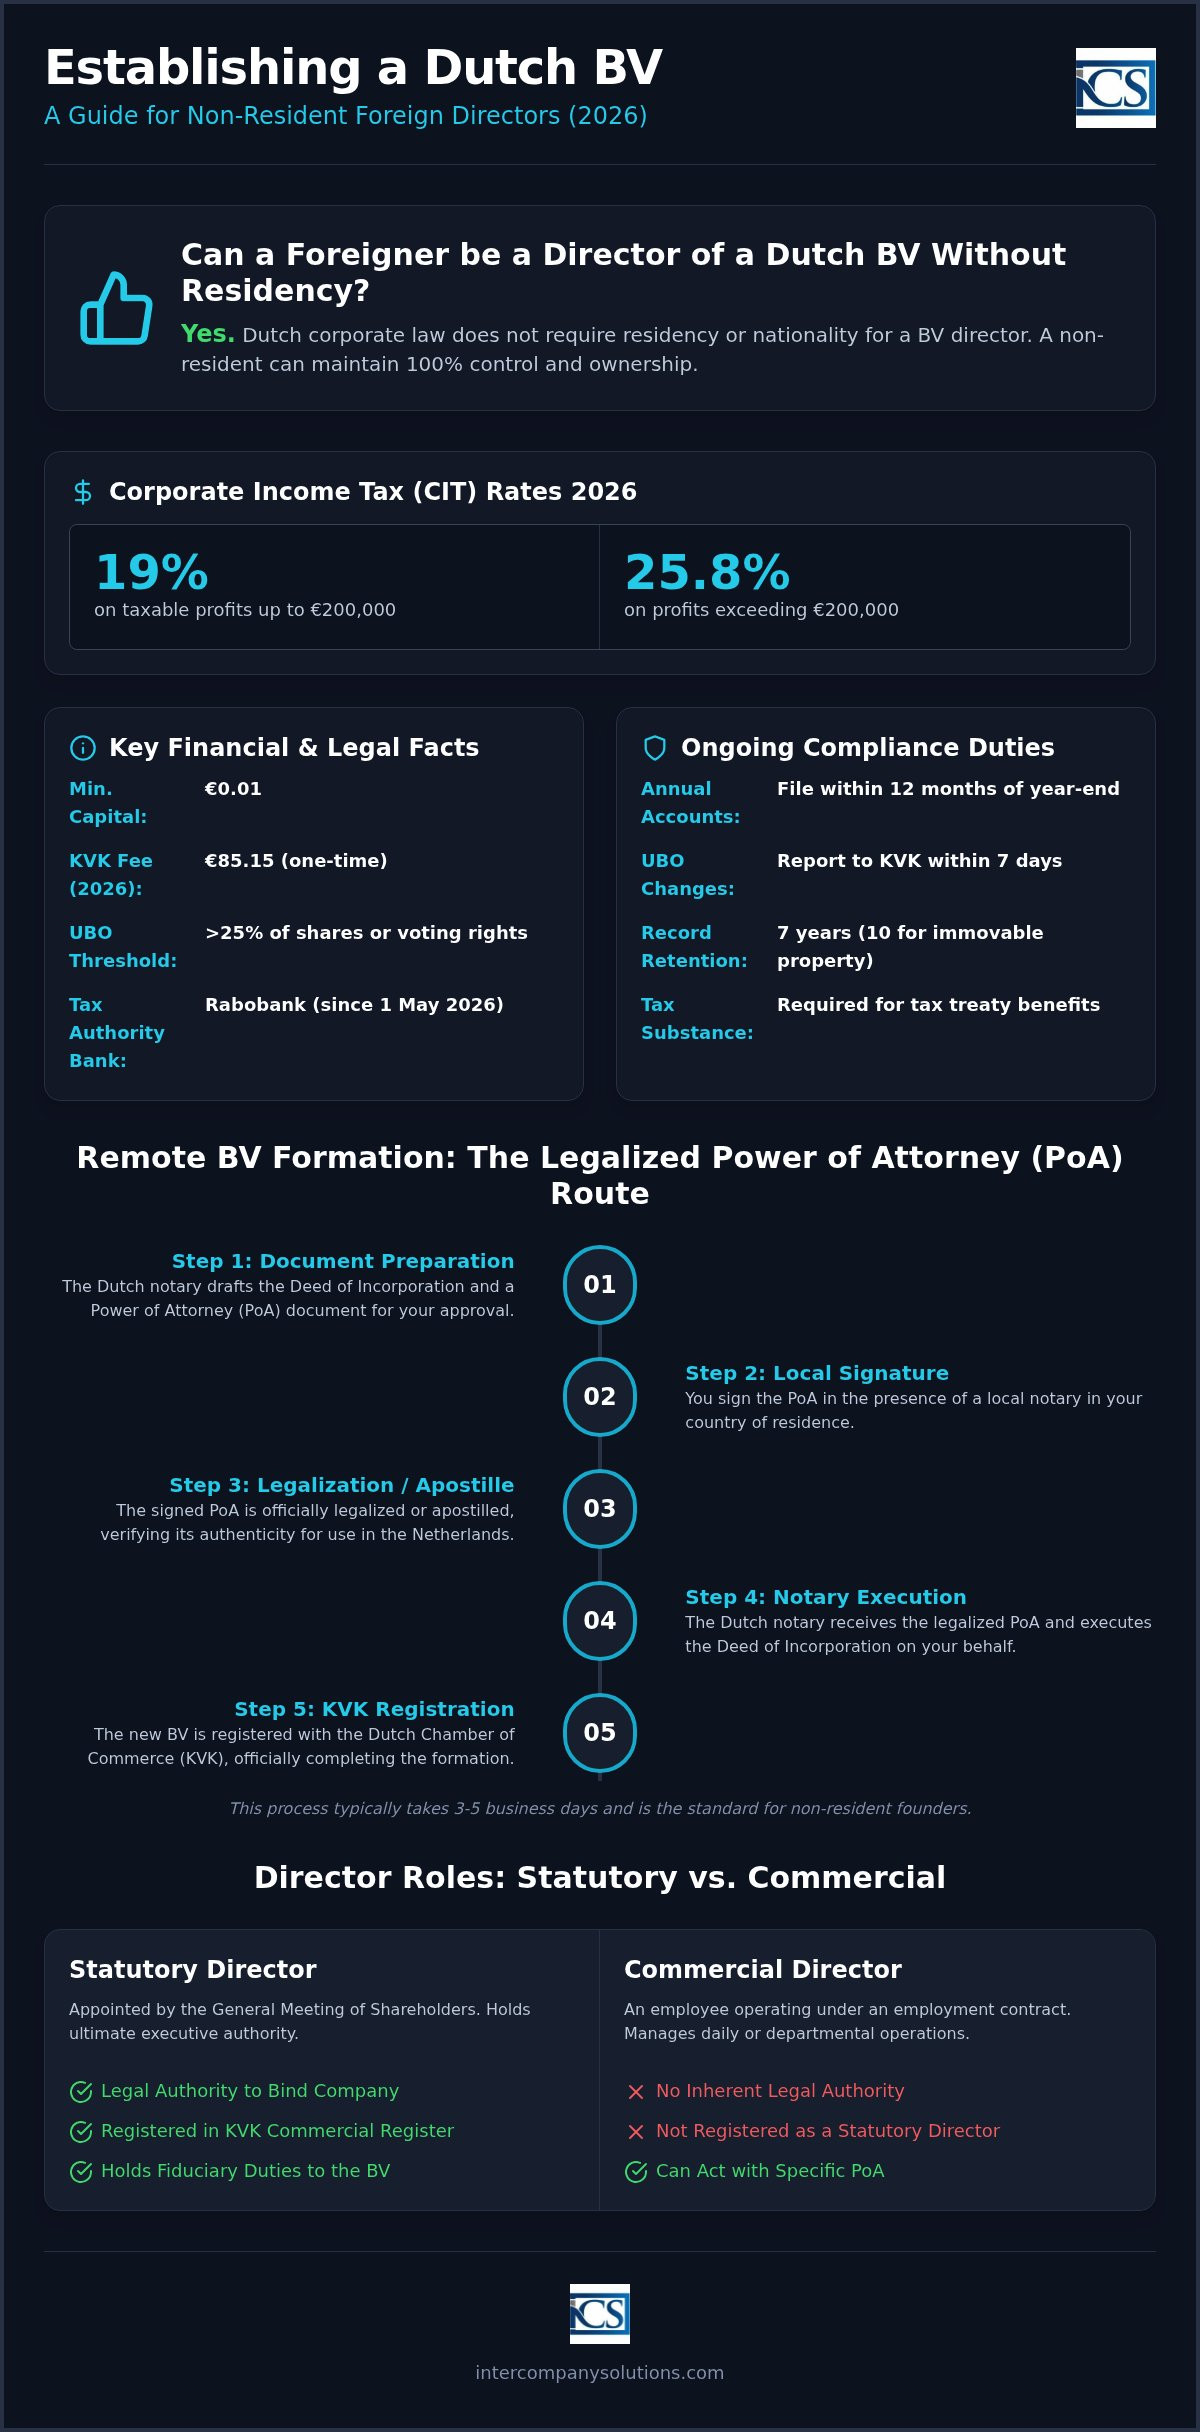
Это руководство служит исчерпывающим ресурсом для международных владельцев бизнеса, для которых важна процедурная точность. Вы узнаете, как соблюдать юридические требования 2026 года, начиная с первоначального регистрационного сбора KVK в размере €85.15 и заканчивая конкретными требованиями к экономическому присутствию (substance requirements), предъявляемыми Belastingdienst. Мы подробно опишем процедуру дистанционного учреждения компании Dutch BV на основании легализованной доверенности (Power of Attorney) и объясним, как сохранить 100% контроль, обеспечивая при этом нахождение вашей компании в рамках ставки корпоративного налога 19% на прибыль до €200,000. Следуя этим шагам комплаенса, вы сможете успешно запустить свое предприятие и подготовиться к установлению профессиональных банковских отношений с Rabobank, который с 1 мая 2026 года выступает в качестве уполномоченного банка (house bank) налоговых органов.
Ключевые выводы
- Убедитесь, что нидерландское резидентство или гражданство не являются юридическим требованием для сохранения полного корпоративного контроля и владения в структуре foreign director Dutch BV.
- Осуществите процедуру инкорпорации дистанционно с использованием легализованной доверенности (Power of Attorney), что обычно позволяет зарегистрировать компанию в течение 3-5 рабочих дней.
- Применяйте ставки корпоративного налога на прибыль (Corporate Income Tax) на 2026 год: 19% на прибыль до €200,000 и 25.8% на сумму превышения для обеспечения точного налогового планирования.
- Соблюдайте установленные законом требования комплаенса, подавая годовую финансовую отчетность в KVK в течение 12 месяцев после окончания финансового года, чтобы снизить риск личной ответственности.
- Обеспечьте достаточное местное экономическое присутствие (substance) для удовлетворения критериев налогового резидентства и подачи заявок на корпоративное банковское обслуживание в таких учреждениях, как Rabobank.
Правовой статус и требования к иностранному директору Dutch BV
В соответствии с Книгой 2 Гражданского кодекса Нидерландов (Burgerlijk Wetboek), уставный директор обладает высшими исполнительными полномочиями в нидерландской частной компании с ограниченной ответственностью (BV). Эта должность отличается от должности коммерческого менеджера или обычного сотрудника. В то время как коммерческий менеджер действует на основании трудового договора, уставный директор назначается Общим собранием акционеров и состоит в корпоративных правоотношениях с юридическим лицом. Данная роль влечет за собой особые фидуциарные обязанности и юридическую ответственность, выходящие за рамки повседневной операционной деятельности. Для учреждения BV закон требует наличия как минимум одного акционера и одного директора. Одно и то же физическое лицо может совмещать обе роли, что обеспечивает 100% владение и контроль одним лицом. Такая структура является основой для учреждения компании Dutch BV международными предпринимателями.
Правила резидентства и гражданство
Корпоративное право Нидерландов не предъявляет ограничительных требований к гражданству и резидентству членов совета директоров. Вам не требуется быть гражданином Нидерландов или резидентом Нидерландов, чтобы выступать в качестве foreign director Dutch BV. Данный открытый подход применяется как к гражданам ЕС, так и к гражданам стран, не входящих в ЕС. Однако существует четкое различие между законным правом занимать должность директора и правом работать или проживать в стране. Назначение на должность директора не дает автоматически права на получение вида на жительство или рабочей визы.
Ваш статус резидентства также влияет на налоговое присутствие (substance) компании. Чтобы компания признавалась налоговым резидентом Нидерландов и имела доступ к обширной сети соглашений об избежании двойного налогообложения, налоговые органы Нидерландов (Belastingdienst) обычно оценивают место фактического управления (place of effective management). Зачастую это предполагает, что не менее 50% уставных директоров должны быть резидентами Нидерландов. Если вы управляете компанией исключительно из-за рубежа, юридическое лицо может быть признано налоговым резидентом вашей юрисдикции резидентства, что способно повлиять на применение ставок корпоративного налога в 19% и 25.8%.
Уставный директор против коммерческого директора
Уставный директор обладает «tekenbevoegdheid», то есть законным полномочием представлять компанию и подписывать обязывающие договоры. Это полномочие регистрируется в Торговом реестре Торговой палаты (KVK). Напротив, коммерческий директор может руководить отделом, но не имеет законного права связывать BV обязательствами по соглашениям с третьими лицами, если только уставный орган управления не выдаст специальную доверенность.
Каждый иностранный директор Dutch BV должен быть зарегистрирован в KVK, что предполагает уплату единовременного регистрационного сбора в размере €85.15 в 2026 году. Кроме того, директора обязаны соблюдать требования реестра конечных бенефициарных владельцев (UBO). Любое физическое лицо, владеющее более чем 25% акций или прав голоса, классифицируется как UBO. Вы обязаны сообщать о любых изменениях в сведениях об UBO в течение 7 дней во избежание возможных штрафов, размер которых при несоблюдении требований в 2026 году может начинаться от €2,750. Ведение точного учета является установленной законом обязанностью, и эти записи должны храниться не менее 7 лет.
Процесс дистанционного учреждения для директоров-нерезидентов
Учреждение Dutch BV нерезидентом не требует личного визита в Нидерланды. Для иностранного директора Dutch BV стандартной процедурой является оформление через легализованную доверенность (PoA). Этот способ позволяет голландскому нотариусу удостоверить учредительный акт, пока директор остается в стране своего проживания. Хотя законодательные изменения ввели возможность дистанционного учреждения по видеосвязи, оформление по доверенности (PoA) остается наиболее надежным и профессиональным стандартом для учредителей-нерезидентов, особенно из юрисдикций, не входящих в ЕС. Этот путь гарантирует выполнение всех требований к идентификации и подтверждению полномочий в полном соответствии с правовой системой Нидерландов.
Порядок оформления через легализованную доверенность (PoA)
Процесс начинается с подготовки проекта учредительного акта. После того как руководство и акционеры утверждают проект, нотариус оформляет доверенность (Power of Attorney). Учредитель должен подписать этот документ в присутствии местного нотариуса или компетентного органа в стране своего проживания. В зависимости от юрисдикции этот документ затем требует консульской легализации или проставления апостиля для признания по законодательству Нидерландов. Если в качестве корпоративного директора используется иностранная правовая структура, потребуется дополнительная документация о регистрации иностранного юридического лица и его полномочиях, подтверждающая, кто имеет право подписи от его имени.
Необходимые документы для иностранных директоров
Для соблюдения голландских протоколов «Знай своего клиента» (KYC) нотариус запрашивает определенный пакет документов. Он включает легализованную копию действующего паспорта и недавнее подтверждение адреса проживания, такое как счет за коммунальные услуги или банковская выписка не старше двух месяцев. Также необходимо предоставить четкое описание планируемой коммерческой деятельности и опросный лист акционера. Эти меры обеспечивают соблюдение Закона о противодействии отмыванию денег и финансированию терроризма (Wwft). Предоставление точной документации выступает главным фактором соблюдения стандартных сроков учреждения компании.
После того как легализованная доверенность и подтверждающие документы поступают к нотариусу в Нидерландах, удостоверение акта обычно занимает от 3 до 5 рабочих дней. Сразу после удостоверения компания регистрируется в Торговой палате (KVK). Данная регистрация облагается единовременным сбором в размере €85.15 в 2026 году. После этого шага BV считается юридически учрежденной, и директор может переходить к налоговой регистрации и подаче заявок на открытие банковских счетов. Если у вас есть конкретные вопросы по легализации документов в вашей стране, вы можете запросить консультацию по процедуре у наших специалистов.
Использование процедуры по доверенности (PoA) гарантирует точное соблюдение всех законодательных требований для иностранного директора Dutch BV, обеспечивая надежную основу для международного роста. Хотя физическое лицо является наиболее распространенным выбором на должность директора, эту роль могут выполнять и юридические лица. В таких случаях нотариус обязан проверить всю цепочку владения вплоть до конечного бенефициарного владельца (UBO) в соответствии с обязательными требованиями реестра UBO, где должно быть раскрыто любое лицо с долей участия более 25%. Соблюдение этого методического подхода предотвращает задержки на последующих этапах регистрации в качестве плательщика НДС и открытия банковских счетов.
Экономическое присутствие, ответственность и налоговые последствия для иностранных органов управления
Управление нидерландской компанией в качестве иностранного директора Dutch BV включает в себя не только операционный контроль; оно требует пристального внимания к налоговому резидентству. Налоговая служба Нидерландов (Belastingdienst) определяет налоговое резидентство компании на основе «места фактического управления» (Place of Effective Management). Если все решения руководства принимаются за пределами Нидерландов, иностранные налоговые органы могут заявить, что BV является резидентом страны проживания директора. Такое двойное резидентство способно привести к двойному налогообложению или утрате льгот по налоговым соглашениям Нидерландов. Поддержание четкого налогового присутствия в Нидерландах необходимо для применения 19% ставки корпоративного налога на прибыль до €200,000.
Обеспечение налогового присутствия из-за рубежа
Чтобы снизить риски, связанные с налоговым резидентством, вам следует обеспечить местное экономическое присутствие (substance). Проживание не менее 50% членов совета директоров в Нидерландах является ключевым показателем голландского управления. Практические шаги включают проведение заседаний совета директоров внутри страны и обеспечение того, чтобы ключевые управленческие решения протоколировались на территории Нидерландов. Владельцы бизнеса, желающие усовершенствовать свой подход к управлению в период этого перехода, могут обратиться к Steven Stephania за коучингом, адаптированным для международных лидеров. Наличие местного банковского счета, в частности в Rabobank, поскольку с 1 мая 2026 года он стал основным обслуживающим банком Belastingdienst, дополнительно подтверждает фактическое экономическое присутствие. Без этих связей компании может быть сложно доказать, что она не является простой «транзитной» структурой для иностранной деятельности.
В соответствии с голландским законодательством директора, как правило, не несут личной ответственности по долгам компании, однако существуют исключения в случаях ненадлежащего управления. Внешняя ответственность возникает, если вы своевременно не уведомите о неспособности BV уплачивать налоги или взносы на социальное страхование. В случае банкротства компании, если управляющий (curator) докажет факт «явно ненадлежащего управления» в течение трех предшествующих лет, совет директоров может быть привлечен к ответственности по всей сумме дефицита средств. Защитные меры, такие как страхование ответственности директоров и должностных лиц (D&O), являются стандартными для международных советов директоров. Надлежащий административный учет служит лучшей защитой, поскольку подтверждает, что решения принимались с должной осмотрительностью.
Точность ведения учета является установленной законом обязанностью, защищающей совет директоров от персональных претензий. Всю корпоративную документацию необходимо хранить в течение 7 лет, при этом для документов, связанных с недвижимым имуществом, данный срок продлевается до 10 лет. Кроме того, директора должны контролировать налоговые лимиты BV, такие как ограничение на вычет процентов. В 2026 году вычет чистых процентных расходов ограничен 24,5% от EBITDA компании. Наши услуги по расчету заработной платы и налоговому учету помогут соблюдать эти сложные стандарты комплаенса, пока вы управляете бизнесом из-за границы. Контроль за соблюдением этих пороговых значений предотвращает непредвиденные налоговые доначисления и поддерживает безупречный статус компании перед Belastingdienst.
Банковский и финансовый комплаенс для BV с иностранным руководством
Открытие корпоративного банковского счета часто является самым серьезным препятствием для foreign director Dutch BV. Хотя юридическая процедура учреждения проста, голландские финансовые учреждения действуют под строгим надзором Центрального банка Нидерландов (DNB). Такая регуляторная среда означает, что банки применяют усиленную комплексную проверку к компаниям, руководство которых находится за рубежом. Отделы комплаенса оценивают степень риска заявки на основе страны проживания директора и целевого рынка компании. Если юрисдикция вашего постоянного местопребывания входит в список высокого риска, процесс онбординга будет более строгим и потребует предоставления дополнительных документов для подтверждения законности происхождения средств и бизнес-модели.
Открытие голландского корпоративного банковского счета
Традиционные банки, такие как ING, ABN AMRO и Rabobank, остаются предпочтительным выбором для долгосрочной стабильности. С 1 мая 2026 года Rabobank выполняет функции обслуживающего банка для Belastingdienst, что делает его ключевым участником фискальной системы Нидерландов при уплате и возврате налогов. Однако эти традиционные банки часто требуют личной встречи или существенного местного экономического присутствия до открытия счета. Многие международные предприниматели в качестве первого шага выбирают институты электронных денег (EMI) или финтех-решения. Эти платформы предоставляют голландский IBAN и позволяют незамедлительно начать операционную деятельность, пока идет более длительное рассмотрение заявки на традиционный счет. При этом вам все равно потребуется подтвердить четкую связь с голландским рынком для прохождения внутренних комплаенс-проверок.
Реестр UBO и обязательства по обеспечению прозрачности
Прозрачность служит краеугольным камнем голландского корпоративного управления. Вы обязаны зарегистрировать всех конечных бенефициарных владельцев (UBO) в Торговой палате. Бенефициаром (UBO) признается любое физическое лицо, владеющее более чем 25% акций, прав голоса или доли участия в капитале BV. Данное требование гарантирует, что лица, осуществляющие фактический контроль, известны государственным органам. Помимо публичного реестра, каждый foreign director Dutch BV обязан вести актуальный внутренний реестр акционеров по юридическому адресу компании с указанием имен, адресов и долей участия всех владельцев.
Соблюдение требований по ведению реестра UBO строго контролируется в 2026 году. О любых изменениях в сведениях об UBO или о составе директоров необходимо сообщать в течение 7 дней с момента изменений. Несоблюдение этого правила может повлечь административные штрафы или даже уголовное преследование директоров. Аналогичным образом, после активации банковского счета необходимо завершить постановку на налоговый учет. Для компаний с иностранным участием процесс регистрации плательщика НДС (BTW) обычно занимает от 6 до 8 недель. В течение этого времени Belastingdienst может запросить дополнительную информацию о деятельности компании и ее местных экономических связях. Наши секретарские услуги обеспечивают необходимую поддержку для эффективного соблюдения этих сроков и гарантируют соответствие всей документации конкретным требованиям налоговых органов.
Текущие административные обязанности директора-нерезидента
Дистанционное управление бизнесом требует строгого соблюдения нидерландского налогового календаря. В качестве иностранного директора Dutch BV вы несете юридическую ответственность за административную добросовестность компании независимо от вашего фактического местонахождения. Это включает в себя обеспечение ежеквартальной подачи деклараций по НДС и обязательное хранение документации компании в течение 7 лет. Документы, относящиеся к недвижимому имуществу, должны храниться в течение 10 лет. Ставки НДС в 2026 году остаются на уровне 21% для стандартных товаров, 9% для товаров по сниженной ставке и 0% для определенных международных операций. Своевременная отчетность по НДС является обязательным условием для поддержания надлежащего статуса перед Belastingdienst и избежания административных штрафов.
Годовая финансовая отчетность и CIT
Совет директоров должен подготовить годовую финансовую отчетность компании в течение пяти месяцев после окончания финансового года. Хотя акционеры могут предоставить отсрочку для этой подготовки, окончательный срок подачи утвержденной отчетности в KVK составляет 12 месяцев после окончания года. Несоблюдение этого срока считается экономическим правонарушением и может привести к личной ответственности директоров в случае банкротства. Точность бухгалтерского учета для структур Dutch BV жизненно важна для расчета корпоративного налога на прибыль (CIT). Для налогового года 2026 ставка CIT составляет 19% на налогооблагаемую прибыль до €200,000 и 25,8% на любую сумму, превышающую этот порог. Каждый директор должен обеспечить подачу этих налоговых деклараций в течение 5 месяцев после окончания финансового года, если не предоставлена отсрочка.
Расчет заработной платы и кадровые вопросы
Если ваша BV нанимает сотрудников, вы должны соблюдать трудовое законодательство Нидерландов, которое требует наличия письменного трудового договора для каждого сотрудника. Иностранный директор Dutch BV может вести расчет заработной платы на местном уровне или использовать услуги по расчету заработной платы в Нидерландах для обеспечения соблюдения требований по уплате взносов на социальное страхование и удержанию налога на заработную плату. Для квалифицированных иностранных сотрудников 30%-ный налоговый рулинг остается существенным стимулом. Этот рулинг позволяет выплачивать часть заработной платы без налогообложения при условии, что соблюден минимальный уровень налогооблагаемой заработной платы в размере €48,013 на 2026 год. Рулинг применяется только к доходу в пределах предельного уровня заработной платы в размере €262,000 на 2026 год.
Надлежащее исполнение этих обязанностей предотвращает административные сложности и способствует долгосрочному росту компании. Хотя ставка CIT 19% обеспечивает конкурентное преимущество для малого и среднего бизнеса, сохранение этой льготы зависит от точного ведения бухгалтерского учета и своевременного сообщения о любых изменениях в отношении UBO в течение обязательного 7-дневного срока. Наши бухгалтерские и налоговые услуги предоставляют специализированную поддержку, необходимую для выполнения этих регулярных обязательств с профессиональной точностью. Директорам также следует контролировать лимит вычета процентов, который установлен на уровне 24,5% от EBITDA на 2026 год, для обеспечения налоговой эффективности и соблюдения действующих мер по борьбе с уклонением от уплаты налогов.
Последняя проверка: сентябрь 2026 г.
Создание вашего корпоративного присутствия в Нидерландах из-за рубежа
Управление нидерландской компанией с ограниченной ответственностью в качестве иностранного директора Dutch BV обеспечивает стабильную основу для международного роста без необходимости получения местного резидентства. Вы узнали, что процедура дистанционной регистрации, в частности через легализованную доверенность, позволяет профессионально настроить структуру, пока вы остаетесь в своей стране проживания. Поддержание такой структуры требует строгого соблюдения законодательства Нидерландов, включая своевременное уведомление об изменениях данных UBO в течение 7 дней и подачу годовой отчетности в KVK в течение 12 месяцев после окончания финансового года.
Мы предлагаем специализированную поддержку для учредителей-нерезидентов и 100% гарантию качества наших услуг по регистрации бизнеса. Наша команда организует дистанционную регистрацию за 3-5 рабочих дней, гарантируя, что ваш бизнес будет полностью соответствовать всем законодательным требованиям 2026 года с самого начала. Мы готовы выступить вашим инициативным партнером, объединяющим международное предпринимательство и нормативно-правовую среду Нидерландов. Мы с нетерпением ждем возможности помочь вам запустить ваше предприятие с уверенностью и профессиональной точностью.
Последнее обновление: сентябрь 2026 года
Часто задаваемые вопросы
Может ли иностранный директор владеть 100% акций Dutch BV?
Да, вы можете владеть 100% акций и одновременно являться единственным уставным директором. Законодательство Нидерландов не требует наличия местного акционера или партнера для компании с ограниченной ответственностью. Если вы оцениваете стратегические различия между единоличным владением и привлечением совладельца, вы можете узнать больше о Founded Partners. Минимальный уставный капитал составляет €0,01, что обеспечивает полное владение и контроль со стороны одного лица. Эта структура является наиболее распространенным выбором для международных предпринимателей, обеспечивая прямой путь к полным исполнительным полномочиям без местного участия.
Нужно ли мне приезжать в Нидерланды для назначения директором?
Для назначения директором приезжать в Нидерланды не требуется. Стандартный процесс дистанционного учреждения осуществляется на основании легализованной доверенности. Вы подписываете необходимые документы и предоставляете легализованную копию паспорта в стране своего проживания. Затем нидерландский нотариус подписывает учредительный акт от вашего имени. Это позволяет полностью зарегистрировать компанию без личного визита при условии, что вся документация соответствует стандартам проверки нотариуса.
Каковы налоговые последствия для директора-нерезидента?
Уставные директора обязаны обеспечить соблюдение компанией требований по налогу на прибыль корпораций (CIT), ставки которого составляют 19% на прибыль до €200 000 и 25,8% на сумму превышения. Компания должна использовать Rabobank для налоговых платежей, поскольку с 1 мая 2026 года он является обслуживающим банком Belastingdienst. Для применения соглашений об избежании двойного налогообложения необходимо поддерживать местное экономическое присутствие (substance), что включает хранение документации в течение 7 лет и соблюдение лимита вычета процентов по правилам 2026 года в размере 24,5% от EBITDA.
Требуется ли местный нидерландский директор для регистрации плательщиком VAT?
Наличие местного директора не является законным требованием для регистрации в качестве плательщика НДС, однако для компаний, управление которыми осуществляется из-за рубежа, данная процедура проходит более тщательно. Belastingdienst обычно требуется от 6 до 8 недель для присвоения номера НДС компаниям, директорами которых являются исключительно нерезиденты. Вы должны подтвердить реальную экономическую связь с рынком Нидерландов, например, наличие местных поставщиков или клиентов, чтобы удовлетворить критерии налогового органа при оценке планируемой коммерческой деятельности компании.
Сколько времени занимает регистрация иностранного директора в KVK?
Регистрация в Торговой палате (KVK) осуществляется сразу после подписания нотариусом учредительного акта. Общий срок обычно составляет от 3 до 5 рабочих дней с момента получения всех легализованных документов. Этот процесс включает оплату единовременного регистрационного сбора KVK в размере €85,15 на 2026 год. После этого ваши данные будут внесены в Торговый реестр в качестве уполномоченного представителя, что позволит вам незамедлительно начать коммерческую деятельность.
Может ли иностранная компания быть директором Dutch BV?
Иностранное юридическое лицо может выступать в качестве корпоративного директора Dutch BV. В этом случае нотариус должен проверить полномочия физических лиц, представляющих эту иностранную компанию. Вы также обязаны раскрыть конечных бенефициарных владельцев (UBO), владеющих долей более 25%. О любых изменениях информации об UBO необходимо сообщать в KVK в течение 7 дней для соблюдения обязательных правил прозрачности и во избежание возможных штрафов.
Что произойдет, если иностранный директор не подаст годовую отчетность?
Неподача годовой отчетности в KVK в течение 12 месяцев после окончания финансового года признается экономическим правонарушением. Такое несоблюдение может привести к административным штрафам и утрате защиты ограниченной ответственности. В случае неплатежеспособности компании совет директоров может понести личную ответственность по всем долгам компании, если неподача отчетности будет расценена как ненадлежащее управление. Надлежащее ведение и хранение документации в течение не менее 7 лет остается обязательным установленным законом требованием.
Sources
- ICS Payroll - услуги расчета заработной платы в Нидерландах
- KVK - Регистрация в Торговом реестре Нидерландов
- Business.gov.nl - Компания с ограниченной ответственностью (bv)
- Burgerlijk Wetboek Boek 2 (Гражданский кодекс Нидерландов, юридические лица)
- Rijksoverheid - Предпринимательская деятельность
- Belastingdienst - Ставки налога на прибыль корпораций
- Belastingdienst - Налоги на заработную плату (loonheffingen)
- UWV - Обязанности работодателя
- SVB - Социальное страхование в Нидерландах
- Belastingdienst - НДС (BTW) для предпринимателей
- Европейская комиссия - Правила и ставки НДС
- IND - Высококвалифицированный мигрант
- IND - Вид на жительство для стартапов
- De Nederlandsche Bank - Надзор
- AFM - Лицензии и реестры
- Суд ЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерланды
- ICLG - Законы и нормативные акты о корпоративном управлении, Нидерланды
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |