

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-18 · Last reviewed 2026-08-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Предприятие электронной коммерции, обрабатывающее 5 000 заказов в месяц в четырех валютах, создает массив данных, с которым традиционный бухгалтерский учет не может справиться без существенного риска. Эффективный бухгалтерский учет для интернет-торговли в Нидерландах требует не просто фиксации продаж; он требует интеграции в режиме реального времени между вашим интернет-магазином и налоговыми органами Нидерландов. Скорее всего, сверка выплат от поставщиков платежных услуг с отдельными заказами магазина отнимает у вас больше всего времени в течение рабочей недели, часто приводя к расхождениям в отчетности по НДС.
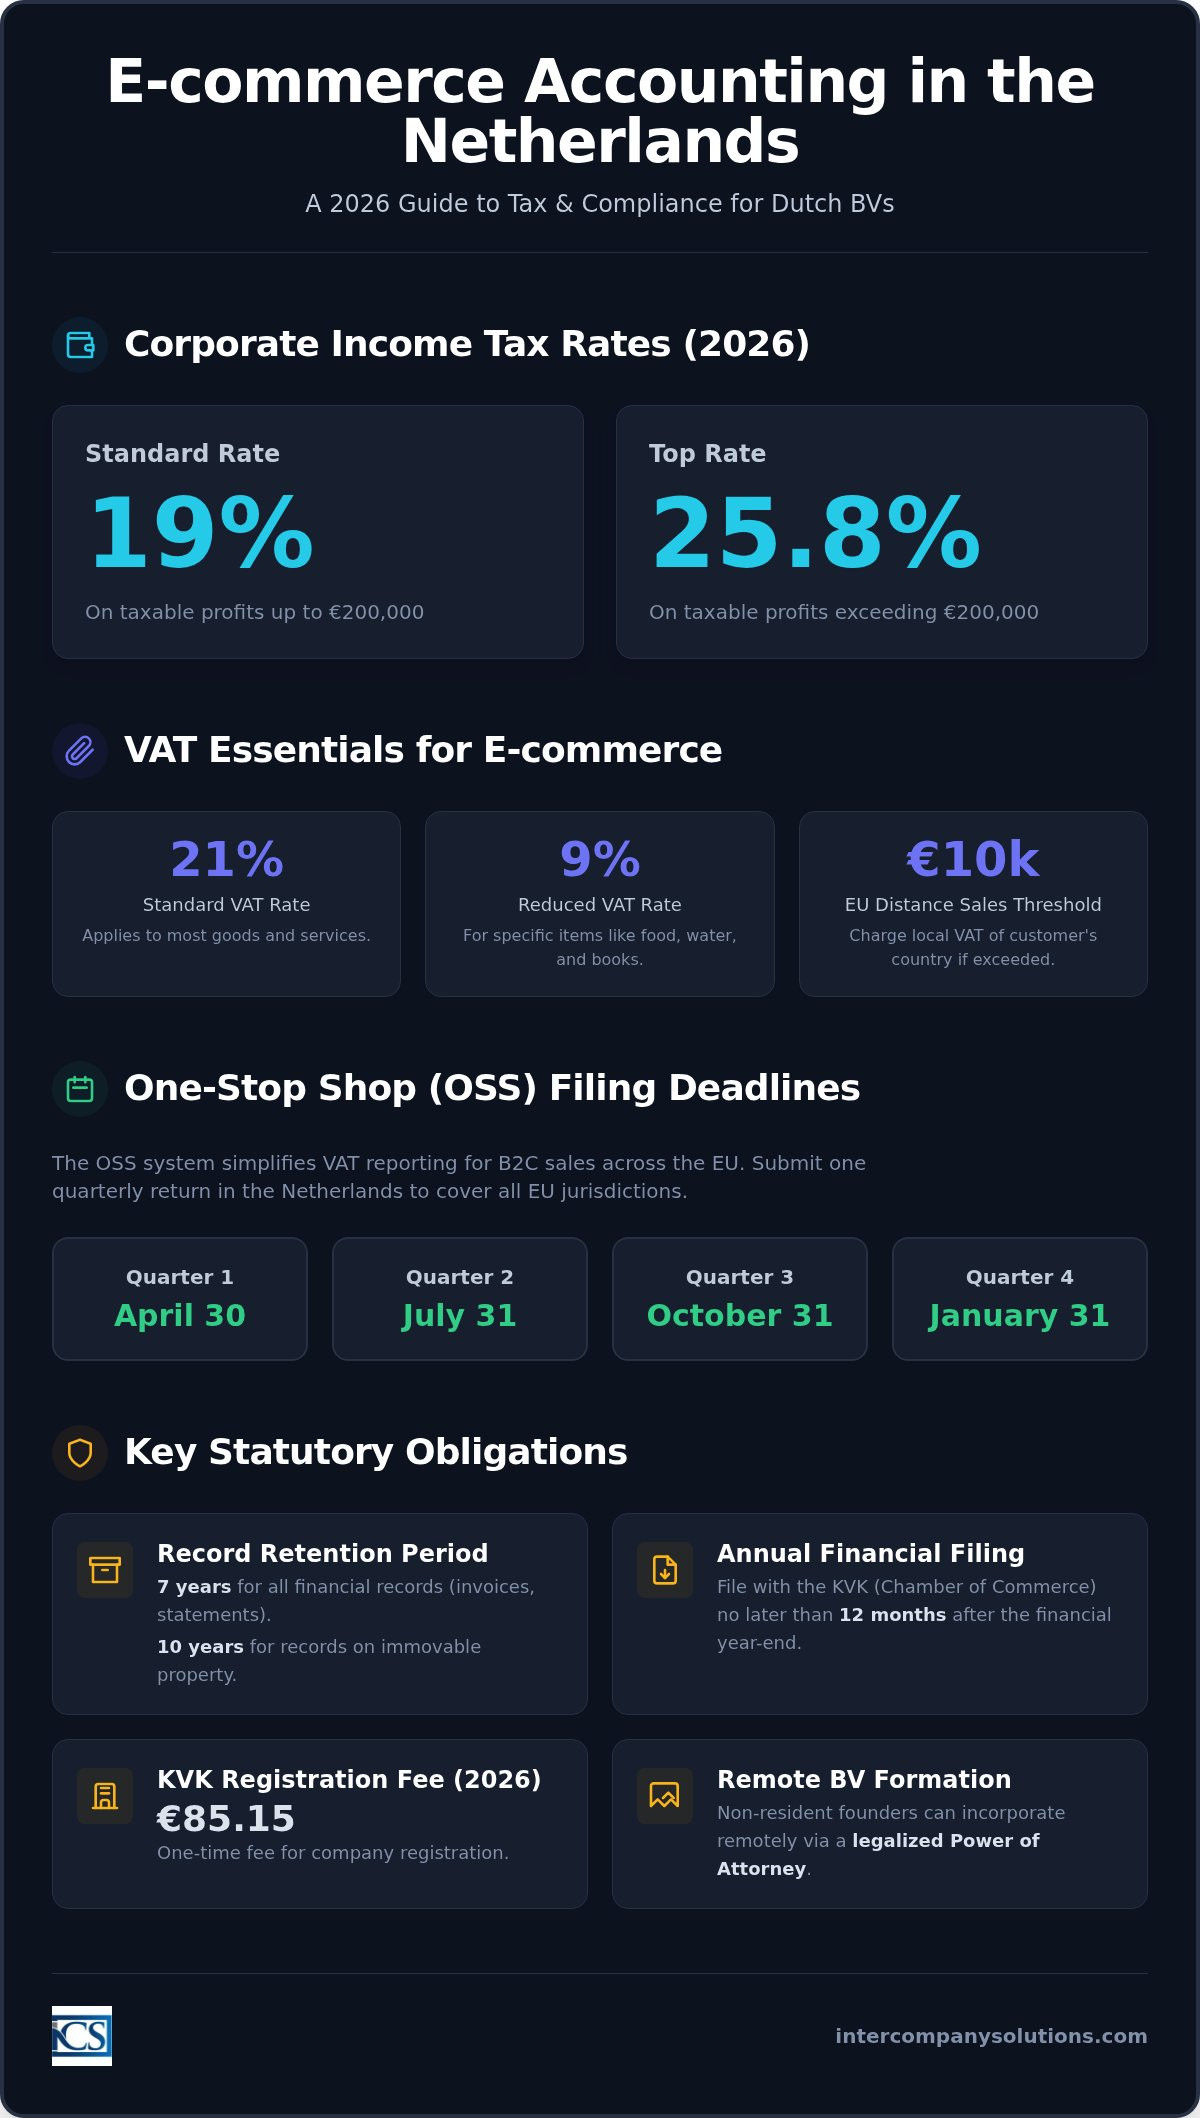
Управление большими объемами микротранзакций при обеспечении полного соответствия требованиям Belastingdienst представляет собой сложную задачу для любого иностранного предпринимателя. В этом руководстве представлены технические ресурсы, необходимые для управления вашими налоговыми обязательствами в Нидерландах, интеграциями НДС и корпоративной отчетностью на 2026 финансовый год. Вы узнаете, как автоматизировать потоки данных между интернет-магазином и бухгалтерским программным обеспечением, соблюдая обязательный 7-летний срок хранения документации. Мы опишем ставки корпоративного подоходного налога на 2026 год, которые составляют 19% на прибыль до 200 000 евро и 25,8% на суммы свыше этого порога. В этой статье также рассматривается подача деклараций по системе One-Stop Shop (OSS) для трансграничных продаж в ЕС и конкретные сроки подачи отчетности в KVK, которые необходимо соблюдать для поддержания надлежащего правового статуса компании.
Key Takeaways
- Компании Dutch BV подпадают под двухуровневую систему корпоративного налогообложения в 2026 году со ставкой 19% на прибыль до 200 000 евро и 25,8% на прибыль, превышающую этот порог.
- Механизм Union One-Stop Shop (OSS) позволяет предпринимателям централизовать отчетность по НДС для продаж B2C по всему Европейскому союзу после превышения общеевропейского порога в 10 000 евро.
- Автоматизированная интеграция между такими платформами, как Shopify, и местным программным обеспечением необходима для эффективного бухгалтерского учета в сфере электронной коммерции в Нидерландах в целях сверки мультивалютных выплат и больших объемов транзакций.
- Годовая финансовая отчетность должна быть подготовлена и подана в KVK не позднее чем через 12 месяцев после окончания финансового года для соблюдения нормативных требований.
- Налоговая администрация Нидерландов требует соблюдения обязательного 7-летнего срока хранения всей деловой и финансовой документации, включая счета-фактуры и банковские выписки.
Основы бухгалтерского учета в сфере электронной коммерции для Dutch BV
Бухгалтерский учет в сфере электронной коммерции в Нидерландах принципиально отличается от традиционного розничного учета из-за огромного объема цифровых точек данных. В то время как обычный магазин может обрабатывать несколько десятков транзакций в день, онлайн-платформа часто обрабатывает тысячи микротранзакций в различных часовых поясах и валютах. Такая высокочастотная среда требует надежной системы мультивалютной сверки. Необходимо обеспечивать соответствие выплат от поставщиков платежных услуг валовым показателям продаж в главной книге с учетом комиссий за транзакции и валютных колебаний на момент совершения продажи. Эффективный бухгалтерский учет в сфере электронной коммерции в Нидерландах опирается на бесшовную интеграцию витрины интернет-магазина с главной книгой, соответствующей нидерландским стандартам, для поддержания точности данных в реальном времени.
Управление большими объемами транзакций
Обработка тысяч заказов без ошибок ручного ввода возможна только благодаря автоматизированной синхронизации данных. Автоматическая категоризация позволяет системе мгновенно распределять выручку от продаж, стоимость доставки и скидки по соответствующим счетам бухгалтерского учета. Такая точность сокращает время, необходимое для проведения аудита по итогам года, и помогает снизить расходы на подготовку годовой отчетности. Финансовая документация также должна содержать четкий аудиторский след для возвратов товаров, возмещений и чарджбэков. Эти операции требуют специальных корректировок по НДС, чтобы исключить переплату налога на выручку, которая в итоге была возвращена клиенту. Корректное отражение таких корректировок является ключевым требованием для поддержания бухгалтерской отчетности в состоянии готовности к аудиту.
Соблюдение законодательных требований и ведение документации
Каждая Dutch BV обязана иметь зарегистрированный юридический адрес в Нидерландах и пройти регистрацию в Торговой палате (KVK). На 2026 год регистрационный сбор KVK составляет 85,15 евро. Данная правовая основа необходима для соблюдения основ налоговой системы Нидерландов и получения локального номера плательщика НДС. Предприниматели могут завершить учреждение компании Dutch BV дистанционно на основании легализованной доверенности, что является стандартной процедурой для учредителей-нерезидентов, которые не могут посетить Нидерланды лично.
Налоговая и таможенная администрация Нидерландов (Belastingdienst) требует хранить всю финансовую документацию в течение обязательного 7-летнего периода хранения. Сюда входят электронные счета-фактуры, банковские выписки и подтверждения доставки. Если компания в сфере электронной коммерции владеет правами на недвижимое имущество, требование к сроку хранения увеличивается до 10 лет. Крайне важно разделять коммерческие расходы и личные траты. Иностранные директора часто сталкиваются с повышенным вниманием к смешанным расходам; ведение прозрачного, подтвержденного документами учета предотвращает переквалификацию налоговыми органами коммерческих выплат в налогооблагаемый личный доход или дивиденды.
Система НДС и OSS для онлайн-продавцов
Онлайн-продавцы в Нидерландах обязаны применять правильную ставку налога на добавленную стоимость (НДС), или Belasting over de Toegevoegde Waarde (BTW), к каждой транзакции. Стандартная ставка составляет 21% и применяется к большинству потребительских товаров и услуг. Пониженная ставка 9% применяется к отдельным категориям, включая продукты питания, воду и книги. Точная классификация представляет собой важнейший элемент бухгалтерского учета в сфере электронной коммерции в Нидерландах, так как неверное применение ставок способно повлечь существенные корректировки в ходе проверки Belastingdienst. Если ваш бизнес реализует товары частным потребителям на территории Европейского союза, необходимо отслеживать общеевропейский порог дистанционных продаж в размере 10 000 евро. Как только общий годовой объем трансграничных продаж превышает этот лимит, возникает обязательство начислять НДС по месту нахождения покупателя.
Обзор систем OSS и IOSS
Система Union One-Stop Shop (OSS) упрощает отчетность, позволяя декларировать и уплачивать НДС по всем B2C-продажам в ЕС через единую ежеквартальную отчетность в Нидерландах. Это исключает необходимость отдельной регистрации в каждой стране, где находятся ваши клиенты. Срок подачи таких деклараций наступает в последний день месяца, следующего за окончанием квартала:
- 30 апреля за первый квартал
- 31 июля за второй квартал
- 31 октября за третий квартал
- 31 января за четвертый квартал
Для предпринимателей, отправляющих товары клиентам напрямую из-за пределов ЕС, система Import One-Stop Shop (IOSS) применяется к партиям товаров стоимостью не более 150 евро. Использование IOSS обеспечивает более эффективное таможенное оформление и избавляет покупателей от непредвиденных импортных сборов. Важно понимать обязательства по НДС для нидерландских компаний, чтобы определить, требует ли ваша конкретная цепочка поставок регистрации в нескольких юрисдикциях. Хотя OSS охватывает дистанционные продажи, хранение складских запасов на зарубежном складе, как правило, по-прежнему влечет обязательство по локальной регистрации плательщика НДС в соответствующей стране.
Соблюдение правил НДС для продавцов на маркетплейсах
Крупные платформы, такие как Amazon и bol.com, работают по правилам «условного поставщика» (deemed supplier). Это означает, что маркетплейс может нести ответственность за взимание НДС при продажах, совершаемых предпринимателями не из ЕС, или по определенным трансграничным транзакциям. Даже когда перечислением налога занимается платформа, внутренний бухгалтерский учет должен оставаться прозрачным. Вы обязаны сверять отчеты маркетплейса с банковскими выплатами, чтобы гарантировать точность отчета о прибылях и убытках для целей расчета налога на прибыль. Учредители-нерезиденты часто совмещают регистрацию по НДС с процессом учреждения компании Dutch BV, чтобы обеспечить соблюдение норм с первого дня. Если ваша бизнес-модель включает сложный дропшиппинг или фулфилмент в нескольких странах, вы можете проконсультироваться с нашей командой бухгалтеров для настройки правильного порядка отчетности.
Автоматизированный бухгалтерский учет и программные интеграции
Современная электронная коммерция требует прямой цифровой связи между витриной интернет-магазина и нидерландской главной бухгалтерской книгой. Ручной ввод данных для таких платформ, как Shopify, WooCommerce или Magento, не является жизнеспособным и повышает риск штрафов со стороны Belastingdienst. Автоматизированные решения для бухгалтерского учета в сфере электронной коммерции в Нидерландах позволяют в режиме реального времени передавать заказы на продажу, данные о доставке и профили клиентов в систему, соответствующую законодательству Нидерландов. Это гарантирует регистрацию каждой операции с корректной ставкой НДС и конвертацией валюты, примененной на момент покупки. Устраняя ручное вмешательство, вы обеспечиваете более четкий аудиторский след и снижаете административную нагрузку на штатную команду.
Бесшовная интеграция с маркетплейсами
Продажи на Amazon Seller Central или bol.com создают специфические сложности в управлении данными. Инструменты автоматической выгрузки извлекают отчеты о транзакциях напрямую, учитывая комиссии маркетплейса и рекламные расходы. Если вы используете Fulfillment by Amazon (FBA), ваше программное обеспечение должно отслеживать перемещение запасов между различными складами в ЕС. Хранение остатков на зарубежном складе влечет за собой обязательства по местному НДС, как отмечалось ранее. Поэтому бухгалтерская система должна четко разделять продажи, выполненные с нидерландского склада, и поставки из международных центров для поддержания точного расчета рентабельности по каждому SKU. Такая прозрачность необходима для управления маржинальностью и обеспечения корректной оценки стоимости запасов в бухгалтерском балансе.
Сверка расчетов с поставщиками платежных услуг
Сверка выплат от Stripe, PayPal или Adyen оказывается самым уязвимым местом при ведении бухгалтерского учета вручную. Эти сервисы часто зачисляют сумму нетто, из которой уже вычтены комиссии за транзакции и расходы на конвертацию валют. Эффективный бухгалтерский учет в сфере электронной коммерции в Нидерландах требует сопоставления этих выплат нетто с исходными показателями продаж брутто. Система должна автоматически рассчитывать разницу между валютным курсом на момент размещения заказа и курсом на момент выплаты средств. Ежедневная или еженедельная автоматическая синхронизация необходима для того, чтобы остаток по банковскому счету точно соответствовал данным внутренней главной книги. Подобный уровень точности критически важен для иностранных предпринимателей, которым необходимо предоставлять понятную финансовую отчетность для ежегодной подачи в KVK. Без такой автоматической сверки существует риск занизить расходы или завысить налогооблагаемый доход.
Управление себестоимостью реализованной продукции (COGS) по нескольким фулфилмент-центрам требует синхронизированного складского учета. При совершении продажи система должна автоматически списывать товар с конкретного склада и обновлять балансовую стоимость активов. Такая автоматизация исключает расхождения в остатках и гарантирует, что нормы прибыли рассчитываются на основе фактических затрат на приобретение в реальном времени, а не устаревших оценок. Сохранение таких цифровых записей составляет основу требования о 7-летнем сроке хранения документации, гарантируя отслеживаемость каждой операции от оформления заказа до зачисления на банковский счет.
Обязательства по корпоративному налогу и годовая отчетность
Нидерландские e-commerce компании Dutch BV должны рассчитывать налогооблагаемую прибыль после вычета всех расходов, связанных с предпринимательской деятельностью. На 2026 налоговый год ставка корпоративного налога на прибыль (CIT) установлена на уровне 19% для налогооблагаемой прибыли до 200 000 евро. Прибыль, превышающая этот порог, облагается налогом по ставке 25,8%. Эти ставки остаются неизменными по сравнению с предыдущими годами, обеспечивая стабильную фискальную среду для международных учредителей. Точный ecommerce accounting Netherlands гарантирует минимизацию вашей налогооблагаемой базы за счет корректного применения вычитаемых расходов и доступных налоговых льгот.
Сроки подачи деклараций по корпоративному налогу на прибыль (CIT)
Belastingdienst требует подачи ежегодной декларации по CIT в течение пяти месяцев после окончания финансового года. Для компаний, работающих по стандартному календарному году, крайним сроком является 31 мая 2026 года. Вы можете запросить продление срока подготовки на срок до пяти месяцев с последующим предоставлением дополнительного периода для подачи, если этим занимается зарегистрированный налоговый консультант. E-commerce компании могут вычитать различные операционные расходы, включая затраты на цифровой маркетинг на таких платформах, как Google Ads, абонентскую плату за SaaS для управления магазином и затраты на сторонний фулфилмент. Если ваша Dutch BV действует как материнская компания, может применяться освобождение для участия (participation exemption). Это правило освобождает дивиденды и прирост капитала от дочерних компаний от дальнейшего нидерландского корпоративного налога при условии, что вы владеете долей не менее 5%.
Требования KVK и к финансовой отчетности
Каждое новое e-commerce предприятие должно оплатить единовременный регистрационный сбор KVK в размере 85,15 евро на 2026 год. Помимо первоначальной регистрации, Торговая палата требует ежегодной подачи финансовой отчетности. Большинство e-commerce компаний Dutch BV подпадают под категорию "микро" или "малых" предприятий в зависимости от стоимости их активов, чистого оборота и численности сотрудников. Микропредприятиям требуется предоставить только сокращенный баланс, и они не подлежат внешнему аудиту. Малые предприятия должны предоставить баланс и краткие пояснительные примечания. Эти требования к публикации являются обязательными и должны быть выполнены не позднее чем через 12 месяцев после окончания финансового года. Более подробную информацию вы можете найти в нашем руководстве Бухгалтерский учет для Dutch BV: комплаенс и налоговые обязательства в 2026 году.
Вы также обязаны поддерживать актуальные данные в реестре UBO (конечных бенефициарных владельцев). Физическое лицо признается UBO, если оно владеет более чем 25% акций, прав голоса или доли участия в BV. Эти данные вносятся в реестр UBO и должны обновляться при каждом изменении в структуре собственности компании. Несоблюдение требований по поддержанию точности записей UBO может привести к административным штрафам или уголовным санкциям.
Профессиональная поддержка нидерландских e-commerce компаний
Создание нидерландского присутствия требует скоординированного подхода, объединяющего юридическое оформление и операционные процессы. Intercompany Solutions предоставляет специализированную поддержку иностранным предпринимателям, гарантируя, что первоначальная структура компании соответствует долгосрочным требованиям ecommerce accounting Netherlands. Такой комплексный подход предотвращает разрозненность данных, которая часто возникает, когда регистрацией и бухгалтерским учетом занимаются разные поставщики услуг. Централизуя эти функции, вы обеспечиваете правильное движение финансовых данных с самой первой транзакции.
Комплексные корпоративные услуги
Вы можете объединить регистрацию Dutch BV с текущим налоговым комплаенсом и ежемесячным бухгалтерским учетом для поддержания прозрачного финансового контроля. Для e-commerce предприятий, участвующих в международной торговле, получение номера регистрации и идентификации экономических операторов (EORI) является приоритетом для таможенного оформления. Этот идентификатор обязателен для всех импортных и экспортных операций на территории Европейского Союза. Вам также следует ознакомиться с нашим материалом Регистрация плательщика BTW в Нидерландах: руководство для иностранных компаний на 2026 год, чтобы изучить перечень документов, необходимых компаниям-нерезидентам для эффективного получения номера BTW.
Дистанционное управление для иностранных учредителей
Учредители из стран, не входящих в ЕС, могут воспользоваться вариантом с легализованной доверенностью для регистрации своего бизнеса без необходимости личного визита в Нидерланды. Этот дистанционный процесс позволяет создать юридическое лицо и администрировать нидерландские налоговые обязательства из-за рубежа. По мере расширения вашей деятельности вам может потребоваться местный персонал или удаленная команда, оформленная в соответствии с трудовым законодательством Нидерландов. Подключение специализированных услуг по расчету заработной платы гарантирует, что ваши трудовые договоры, взносы на социальное страхование и отчетность по налогу на заработную плату полностью соответствуют строгим стандартам Belastingdienst.
Премиальное секретарское обслуживание обеспечивает дополнительную стабильность, помогая в открытии корпоративного банковского счета в Нидерландах и прохождении необходимых налоговых регистраций. Эти административные шаги зачастую представляют собой наиболее серьезное препятствие для иностранных предпринимателей, выходящих на европейский рынок. Сотрудничая с единым партнером для решения данных задач, вы гарантируете, что ваша структура ecommerce accounting Netherlands выстроена на прочной правовой основе. Эта комплексная модель поддержки позволяет вам сосредоточиться на развитии продаж, пока наши специалисты обеспечивают соблюдение требований по 7-летнему хранению документации и ежегодной подаче отчетности в KVK, упомянутых в предыдущих разделах. Мы выступаем вашим проактивным партнером на нидерландском рынке, контролируя соблюдение всех установленных законом требований.
Последнее обновление: август 2026 года
Создание масштабируемой структуры для e-commerce на 2026 год
Ведение деятельности нидерландской e-commerce компании требует строгого подхода к управлению данными и соблюдению налогового законодательства. Интегрируя свои торговые платформы напрямую с бухгалтерским программным обеспечением, вы исключаете ручные ошибки и обеспечиваете соответствие каждой транзакции стандартам Belastingdienst. Четкое понимание ставок корпоративного налога на прибыль на 2026 год и системы Union One-Stop Shop (OSS) необходимо для защиты вашей маржинальности. Эти инструменты позволяют масштабировать бизнес по всему Европейскому Союзу, централизуя обязательства по отчетности в Нидерландах.
Профессиональные услуги ecommerce accounting Netherlands обеспечивают техническую инфраструктуру, необходимую для обработки больших объемов микротранзакций при соблюдении обязательного 7-летнего срока хранения документации. Мы организуем дистанционную регистрацию вашей Dutch BV всего за 3–5 рабочих дней, позволяя вам выйти на рынок без личных поездок. Наша команда специализируется на максимальном использовании нидерландских налоговых преимуществ, включая 30% ruling для квалифицированных сотрудников. Мы предоставляем 100% гарантию качества, обеспечивая безупречную защиту ваших профессиональных интересов.
Мы будем рады помочь вам создать стабильную и соответствующую всем нормам основу для вашего международного роста.
Часто задаваемые вопросы
Какова ставка корпоративного налога для Dutch e-commerce BV в 2026 году?
Ставка корпоративного подоходного налога для Dutch e-commerce BV в 2026 году рассчитывается по двухуровневой системе. Вы платите 19% с первых 200 000 евро налогооблагаемой прибыли. Любая прибыль, превышающая этот порог, облагается по ставке 25,8%. Эти ставки применяются как к директорам-резидентам, так и к директорам-нерезидентам Dutch BV. Точное налоговое планирование необходимо для обеспечения соответствия вашей компании в сфере электронной коммерции регуляторным требованиям при оптимизации вашей глобальной налоговой позиции в рамках законодательства Нидерландов.
Как часто я должен подавать декларации по НДС для своего голландского интернет-магазина?
Большинство предприятий электронной коммерции в Нидерландах подают декларации по НДС ежеквартально. Сроки подачи таких деклараций - последний день месяца, следующего за отчетным кварталом, а именно: 30 апреля, 31 июля, 31 октября и 31 января. Если ваша ежеквартальная сумма НДС к уплате регулярно превышает 15 000 евро, Belastingdienst может обязать вас перейти на ежемесячную отчетность. Ведение цифрового учета необходимо для соблюдения этих регулярных сроков без административных ошибок.
Что такое One-Stop Shop (OSS) и нужно ли мне регистрироваться?
Union One-Stop Shop (OSS) - это электронная система, упрощающая выполнение обязательств по НДС при дистанционных продажах B2C внутри Европейского союза. Вы обязаны зарегистрироваться в системе OSS, если ваш общий объем трансграничных продаж потребителям в ЕС превышает годовой порог в 10 000 евро. После регистрации вы сможете декларировать и уплачивать НДС, причитающийся во всех странах-членах ЕС, через единую квартальную декларацию в Нидерландах. Данная система является ключевым элементом бухгалтерского учета в сфере электронной коммерции в Нидерландах для растущих магазинов.
Могу ли я вести бухгалтерский учет голландского предприятия электронной коммерции дистанционно, будучи нерезидентом?
Будучи предпринимателем-нерезидентом, вы можете полностью управлять бухгалтерским учетом своего голландского предприятия электронной коммерции из-за границы. Дистанционная регистрация Dutch BV возможна по легализованной доверенности (Power of Attorney), а текущий бухгалтерский учет осуществляется с помощью облачных интеграций с вашим интернет-магазином. Цифровые системы учета позволяют отслеживать финансовое положение и утверждать налоговую отчетность без необходимости иметь физический офис в Нидерландах. Такая гибкость является основной причиной, по которой многие международные основатели выбирают юрисдикцию Нидерландов для ведения европейской деятельности.
Каковы требования к хранению цифровых счетов-фактур в Нидерландах?
Налоговое законодательство Нидерландов требует хранить всю деловую и финансовую документацию в течение обязательного периода в 7 лет. Этот срок хранения распространяется на цифровые счета-фактуры, банковские выписки и подтверждения доставки. Если ваш бизнес в сфере электронной коммерции связан с недвижимым имуществом, требование увеличивается до 10 лет. Документы должны храниться способом, гарантирующим их целостность с течением времени, что означает: цифровые файлы должны оставаться доступными и читаемыми для потенциальных будущих проверок со стороны налоговых и таможенных органов Нидерландов.
Нужен ли мне счет в голландском банке для моей e-commerce Dutch BV?
Хотя законодательство строго не обязывает иметь банковский счет, физически расположенный в Нидерландах, наличие счета с IBAN необходимо для операционной эффективности. Большинство голландских поставщиков платежных услуг и налоговые органы предпочитают локальные счета для прямого дебетования SEPA и интеграций с iDEAL. Местный счет также упрощает процесс оплаты регистрационного сбора KVK и получения возвратов по НДС. Многие цифровые банки предлагают подходящие корпоративные счета для учредителей-нерезидентов Dutch BV.
Каков регистрационный сбор KVK для нового бизнеса в 2026 году?
Единовременный регистрационный сбор в Торговой палате (KVK) составляет 85,15 евро на 2026 финансовый год. Этот сбор подлежит уплате при официальном внесении вашей новой e-commerce Dutch BV в Торговый реестр Нидерландов. Вы получите счет на эту сумму вскоре после того, как нотариус оформит учредительные документы. Данная регистрация является установленным законом требованием перед получением номера плательщика НДС или началом коммерческой деятельности на рынке Нидерландов и ЕС.
Требуется ли номер EORI для моей голландской компании в сфере электронной коммерции?
Номер регистрации и идентификации экономических операторов (EORI) обязателен, если ваша голландская компания в сфере электронной коммерции импортирует или экспортирует товары в страны, не входящие в Европейский союз. Этот уникальный идентификатор используется таможенными органами для отслеживания грузов и оформления импортного НДС. Если вы в основном занимаетесь дропшиппингом от поставщиков из стран за пределами ЕС или храните запасы на международных складах, наличие номера EORI необходимо для бухгалтерского учета интернет-бизнеса в Нидерландах. Подать заявку на получение этого номера можно через таможенную службу Нидерландов.
Источники
- KVK - Регистрация в Торговом реестре Нидерландов
- Business.gov.nl - Закрытая компания с ограниченной ответственностью (bv)
- Burgerlijk Wetboek Boek 2 (Гражданский кодекс Нидерландов, юридические лица)
- Rijksoverheid - Предпринимательство
- Belastingdienst - Ставки корпоративного подоходного налога
- Belastingdienst - НДС (BTW) для предпринимателей
- Европейская комиссия - Правила и ставки НДС
- ICS Payroll - Услуги по расчету заработной платы в Нидерландах
- Belastingdienst - Зарплатные налоги (loonheffingen)
- UWV - Обязанности работодателя
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерланды
- ICLG - Законы и нормативные акты о корпоративном управлении, Нидерланды
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |