


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-03 · Last reviewed 2026-09-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Выбор филиала с целью минимизации административных издержек часто приводит к обратному результату из-за сложностей, связанных с трансграничной юридической ответственностью. Для международных предпринимателей выбор между Dutch BV vs branch office является наиболее критическим шагом в стратегии выхода на рынок в 2026 году. Вероятно, вы осознаете, что Нидерланды предлагают стабильную среду для роста, однако риск двойного налогообложения и бремя содержания иностранной структуры остаются существенными проблемами.
В данном материале представлено техническое сравнение нидерландских правовых форм, действующих налоговых обязательств и процесса дистанционной инкорпорации. Мы описываем, как определить структуру с наименьшим юридическим риском, соблюдая при этом стандарты комплаенса 2026 года, такие как лимит вычета процентов в размере 24,5% и обновленные ставки корпоративного налога 19% и 25,8%. Вы узнаете, как учредить нидерландскую организацию по легализованной доверенности (Power of Attorney), что обеспечивает полное оформление без необходимости посещения страны. Данный анализ охватывает весь путь: от первоначального единовременного регистрационного сбора KVK в размере €85,15 до выполнения обязательств по НДС в стандартные сроки от шести до восьми недель.
Key Takeaways
- Поймите различия в юридической ответственности при сравнении Dutch BV vs branch office, где BV функционирует как отдельное юридическое лицо, в то время как филиал остается частью иностранной материнской компании.
- Применяйте в своих финансовых прогнозах ставки корпоративного налога на 2026 год: 19% на прибыль до €200 000 и 25,8% на суммы, превышающие данный порог.
- Осуществляйте дистанционное учреждение на основании легализованной доверенности (Power of Attorney) с минимальным уставным капиталом всего €0,01.
- Управляйте административными обязательствами, включая единовременный сбор за регистрацию в KVK в размере €85,15 и подачу годовой финансовой отчетности в течение 12 месяцев после окончания финансового года.
- Храните корпоративную документацию в течение обязательного семилетнего периода хранения или десяти лет для документов, касающихся недвижимого имущества.
Evaluating Market Entry: Dutch BV vs Branch Office Comparison
Выбор оптимальной структуры требует понимания того, как нидерландское законодательство регулирует деятельность иностранных компаний. Филиал не является отдельным юридическим лицом, а представляет собой постоянное представительство иностранного головного офиса. Напротив, Dutch BV является закрытой компанией с ограниченной ответственностью, обладающей собственной правосубъектностью. Согласно официальному государственному руководству по выходу на рынок, выбор между этими формами определяет степень подверженности материнской компании рискам в Нидерландах. В то время как филиал выступает продолжением существующего иностранного юридического лица, BV функционирует как автономная дочерняя компания, обеспечивая четкое разграничение активов и обязательств.
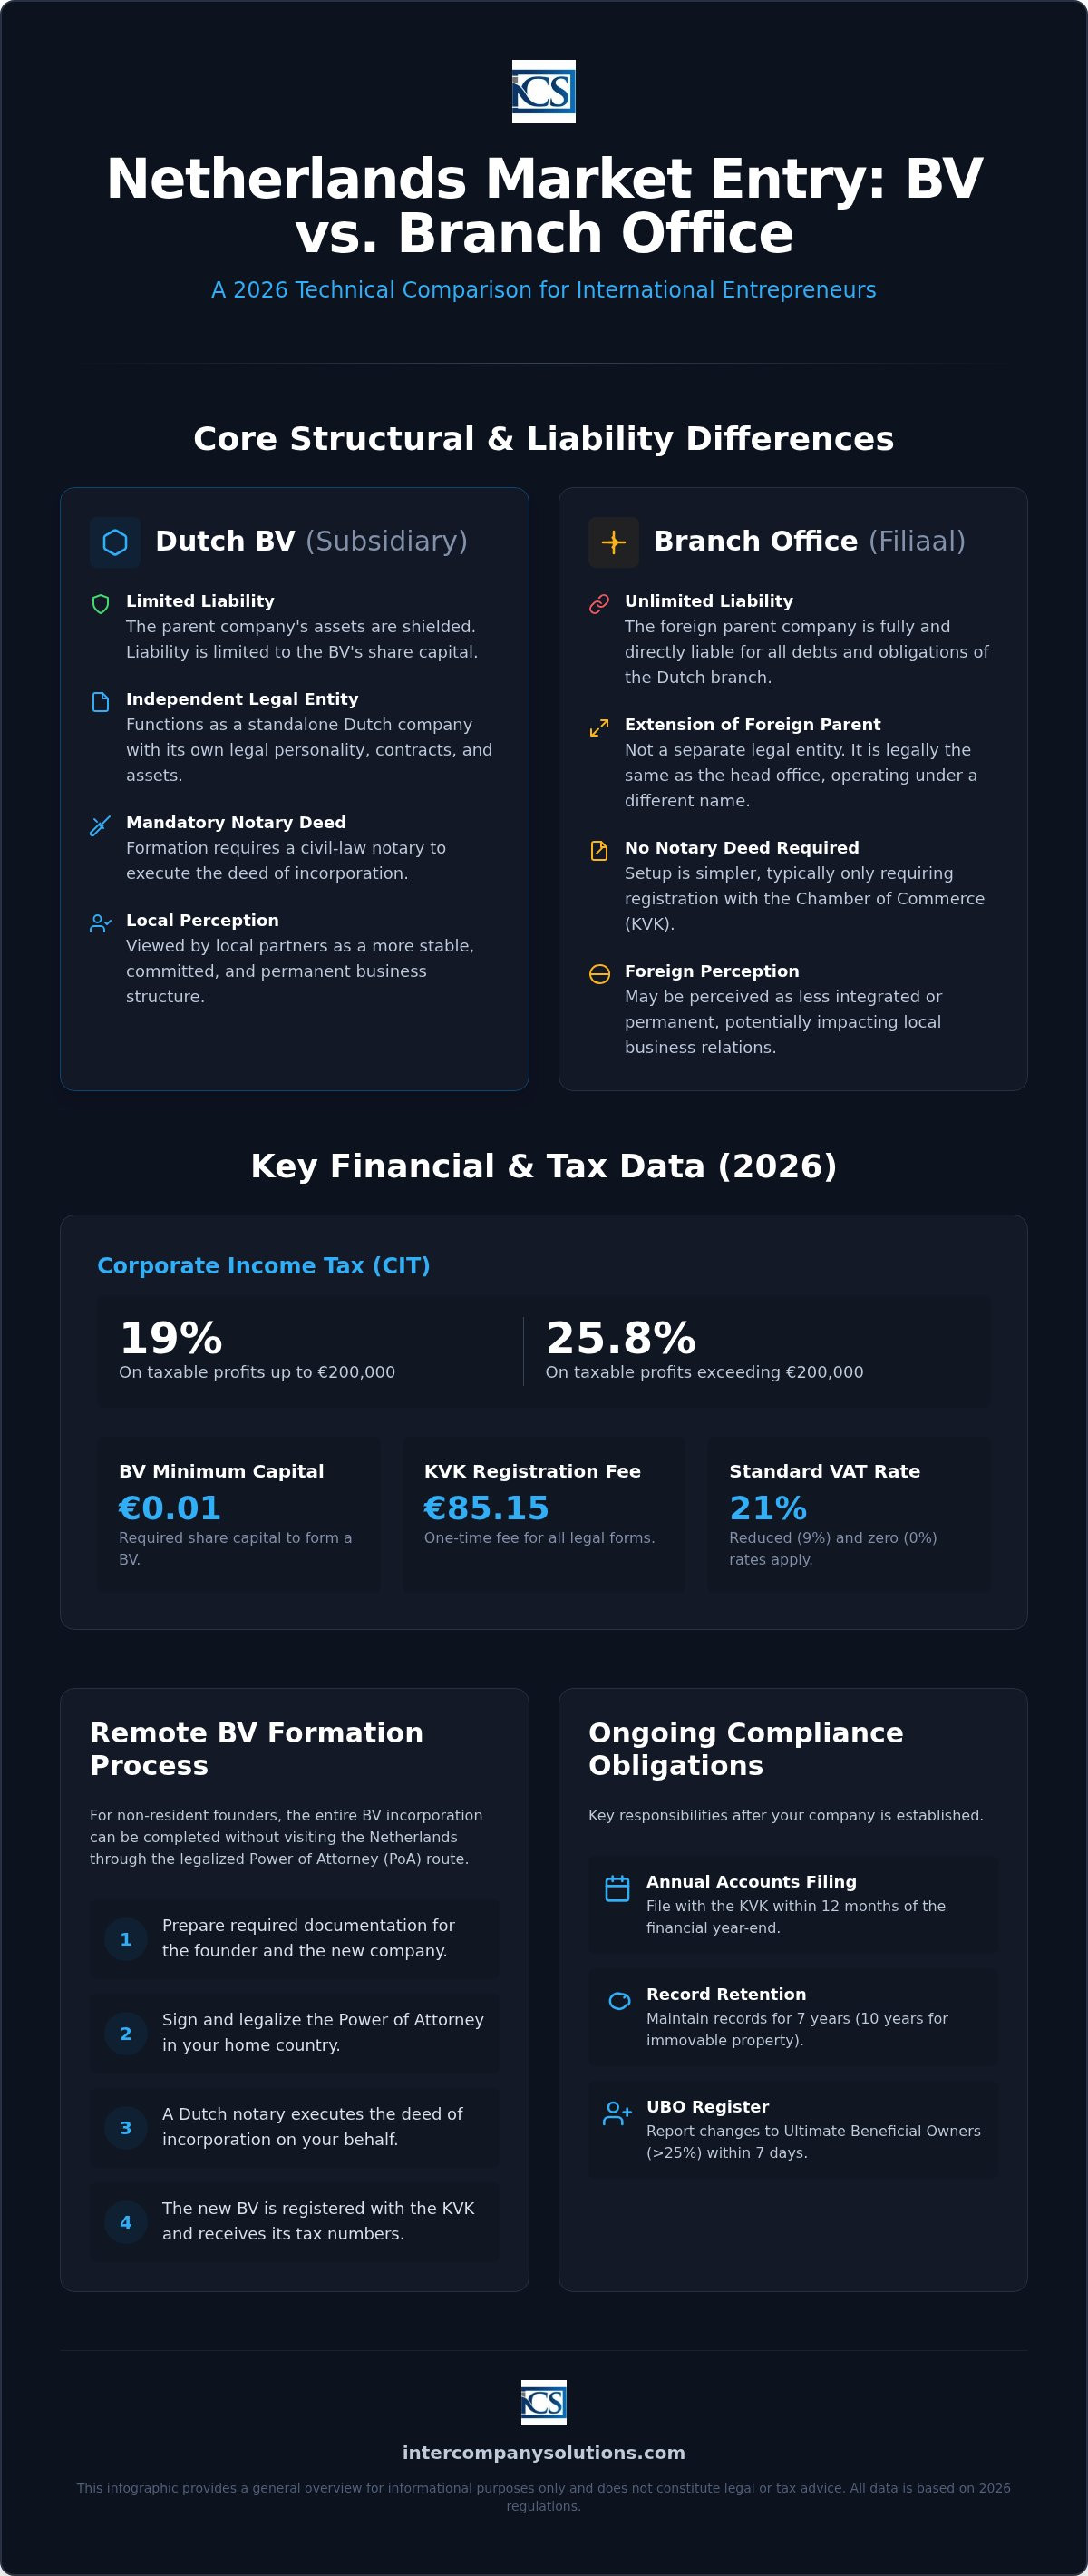
| Feature | Branch Office (Filiaal) | Dutch BV (Subsidiary) |
|---|---|---|
| Legal Personality | Отсутствует отдельная правосубъектность | Независимое юридическое лицо |
| Liability | Материнская компания несет полную ответственность | Ответственность ограничена уставным капиталом |
| Notary Requirement | Нотариальный акт не требуется | Обязателен нотариальный акт |
| KVK Registration | Обязательная регистрация | Обязательная регистрация |
Структурные различия и юридическая ответственность
Отсутствие статуса отдельного юридического лица у филиала означает, что иностранная материнская компания несет прямую ответственность по всем нидерландским долгам, налогам и судебным искам. Если филиал заключает договор, материнская компания выступает юридической стороной по сделке. Это создает значительные трансграничные риски, которые могут повлиять на баланс материнской компании. Напротив, сравнение Dutch BV vs branch office подчеркивает, что BV защищает материнскую компанию. Будучи отдельным юридическим лицом, BV несет единоличную ответственность по своим обязательствам. Кредиторы, как правило, не могут обращать взыскание на активы материнской компании, за исключением случаев недобросовестного управления или предоставления специальных гарантий.
Корпоративное управление также строится по-разному. Филиал действует под управлением совета директоров иностранной материнской компании. Для Dutch BV требуется назначение собственных директоров и акционеров, хотя материнская компания часто владеет 100% акций. Такая структура дочерней компании часто является предпочтительной при ведении переговоров по контрактам в Нидерландах, поскольку местные партнеры обычно рассматривают местную компанию с ограниченной ответственностью как более стабильного и надежного контрагента, чем иностранный филиал.
Операционная гибкость для международной торговли
Филиал обычно подходит для компаний, стремящихся к низкозатратному временному присутствию в целях маркетинга или исследований. Однако для активной торговой деятельности BV является стандартным инструментом ведения холдинговой и коммерческой деятельности. Данная форма обеспечивает большую гибкость для долгосрочного роста и часто является обязательным требованием для получения определенных лицензий или разрешений. Подробные этапы создания дочерней структуры приведены в нашем руководстве Создание дочерней компании в Нидерландах: стратегическое руководство на 2026 год. Своевременный выбор структуры BV гарантирует, что бизнес получит необходимую правовую базу для масштабирования без последующей реструктуризации.
Выбор организационно-правовой формы: Dutch BV и другие структуры
Выбор организационно-правовой формы - обязательный этап, определяющий ваши налоговые и юридические обязательства на годы вперед. Хотя сравнение Dutch BV vs branch office является основным вопросом для большинства международных фирм, Нидерланды предлагают ряд других организационно-правовых форм. Согласно официальным правительственным рекомендациям по выходу на рынок, выбор подходящей структуры зависит от предполагаемого уровня активности и допустимого уровня риска. Данное решение влияет на ваши будущие требования к отчетности и объем личной ответственности или ответственности материнской компании, которую вы на себя принимаете.
Нотариальные и ненотариальные организационно-правовые формы
В Нидерландах юридические лица подразделяются на те, создание которых требует участия нидерландского нотариуса, и те, для которых это не требуется. К нотариальным формам относятся BV, NV и stichting. Для них требуется нотариальное оформление учредительного акта и проверка устава. Ненотариальные формы включают eenmanszaak (индивидуальное предпринимательство), VOF (полное товарищество), CV (коммандитное товарищество) и maatschap (профессиональное партнерство). Эти формы не требуют привлечения нотариуса, что снижает первоначальные затраты на регистрацию, но увеличивает ответственность. Например, в VOF партнеры несут солидарную ответственность по всем обязательствам бизнеса, тогда как BV защищает ваши личные активы. Для структурированного расширения административные процедуры по регистрации компании в Нидерландах отдают приоритет BV благодаря такой защите ответственности.
Требования к регистрации Dutch BV
Dutch BV является наиболее распространенным выбором для иностранных дочерних предприятий благодаря гибким требованиям. Минимальный уставный капитал составляет всего 0,01 евро. Необходимо назначить как минимум одного директора и одного акционера, причем эти роли может совмещать одно и то же лицо или иностранное юридическое лицо. Компании требуется местный нидерландский юридический адрес для завершения регистрации в Торговой палате (KVK). На 2026 год единовременный регистрационный сбор KVK составляет 85,15 евро.
Также необходимо установить и зарегистрировать конечных бенефициарных владельцев (UBO), владеющих более чем 25% акций, прав голоса или долей участия. О любых изменениях в сведениях об UBO необходимо уведомлять KVK в течение 7 дней. В то время как BV является закрытой компанией с ограниченной ответственностью, NV (Naamloze Vennootschap) представляет собой публичную компанию с ограниченной ответственностью с минимальным уставным капиталом 45 000 евро. Большинство иностранных инвесторов выбирают BV, если только они не планируют размещать акции на бирже. Если вам требуются разъяснения относительно того, какая структура соответствует вашим коммерческим целям, вы можете связаться с нашими специалистами для детальной оценки вариантов Dutch BV vs branch office.
Ставки корпоративного налога и соблюдение требований по НДС в Нидерландах в 2026 году
Налоговая среда на 2026 год требует точного планирования для любого международного расширения. Как Dutch BV, так и филиал облагаются корпоративным налогом на прибыль (CIT) в отношении прибыли, полученной из источников в Нидерландах. В 2026 налоговом году ставка CIT составляет 19% на налогооблагаемую прибыль до 200 000 евро. Прибыль, превышающая этот порог, облагается налогом по ставке 25,8%. При оценке соотношения Dutch BV vs branch office с налоговой точки зрения следует учитывать, что расчетным банком Belastingdienst с 1 мая 2026 года является Rabobank. Все налоговые платежи и возвраты проводятся через это учреждение, что требует наличия совместимого корпоративного счета для беспрепятственного соблюдения требований законодательства.
Критическим ограничением на 2026 год является лимит вычета процентных расходов. Это правило ограничивает вычет чистых процентных расходов до 24,5% от EBITDA компании. Данное правило применяется к обеим структурам при условии, что они признаются налогоплательщиками в Нидерландах. Для получения подробного обзора того, как эти структуры взаимодействуют с местным законодательством, обратитесь к официальному руководству по организационно-правовым формам в Нидерландах. Точный расчет этого лимита необходим для предотвращения непредвиденных налоговых обязательств в конце налогового года.
Регистрация плательщика НДС и отсрочка импортного НДС
Стандартные ставки нидерландского НДС (BTW) на 2026 год составляют 21% для большинства товаров и услуг, 9% для определенных категорий, таких как продукты питания и лекарственные средства, и 0% для определенных видов международной торговли. Компании-нерезиденты обязаны зарегистрироваться в качестве плательщика НДС, если они хранят складские запасы в Нидерландах или осуществляют налогооблагаемые поставки на местном уровне. Для организаций, принадлежащих иностранным владельцам, процесс регистрации плательщика НДС обычно занимает от 6 до 8 недель.
Импортерам-нерезидентам рекомендуется использовать лицензию на отсрочку по Статье 23. Это позволяет предприятиям переносить уплату импортного НДС в периодическую декларацию по НДС вместо его немедленной оплаты на таможенной границе. Данный механизм значительно улучшает движение денежных средств, особенно для организаций, использующих Нидерланды в качестве европейского распределительного центра. Для подачи заявления на получение этой лицензии требуется местный номер BTW и зачастую фискальный представитель для компаний не из ЕС.
Международные налоговые преимущества
Нидерланды остаются ключевой юрисдикцией для холдинговых структур благодаря нидерландскому освобождению от налогообложения доходов от участия (participation exemption). Данная норма предотвращает двойное налогообложение путем освобождения дивидендов и прироста капитала, полученных от квалифицированных дочерних компаний, от CIT. При сравнении Dutch BV vs branch office форма BV часто предпочтительнее для холдинговой деятельности, так как позволяет в полной мере использовать это освобождение и обеспечить четкое экономическое присутствие (substance requirements).
Работодатели также могут применять 30% правило налогового возмещения (30% ruling) для привлечения высококвалифицированных иностранных специалистов. На 2026 год это правило позволяет выплачивать квалифицированному сотруднику до 30% от валовой заработной платы в виде необлагаемой налогом надбавки при условии соблюдения установленных пороговых значений заработной платы. Эти внутренние преимущества подкреплены сетью из более чем 100 соглашений об избежании двойного налогообложения, что обеспечивает налоговую эффективность трансграничных международных операций.
Процесс дистанционной регистрации компании по доверенности
Установление корпоративного присутствия в Нидерландах не требует личного визита директоров или акционеров. В то время как регистрация филиала включает документирование статуса иностранной материнской компании в Торговой палате (KVK), инкорпорация дочерней компании требует составления официального акта. При сравнении Dutch BV vs branch office вариант с BV следует структурированному процессу дистанционного учреждения на основании легализованной доверенности (PoA). Этот метод позволяет голландскому нотариусу подписать учредительный акт от имени учредителей. Как только документы приведены в порядок, срок учреждения обычно составляет от 3 до 5 рабочих дней. Такая эффективность гарантирует, что международные предприниматели могут начать деятельность без логистического бремени международных поездок.
Пошаговая процедура дистанционного учреждения
Процесс начинается с предоставления действительных документов, удостоверяющих личность всех директоров и акционеров. Мы проводим проверку наименования компании, чтобы убедиться, что предложенное наименование доступно и соответствует руководящим принципам KVK. После этого составляются проекты документов PoA и направляются учредителям в страну их проживания. Эти документы должны быть подписаны и легализованы, что часто требует проставления апостиля или легализации в местном посольстве Нидерландов, в зависимости от того, является ли страна происхождения участницей Гаагской конвенции.
Как только оригиналы легализованных документов поступают в Нидерланды, голландский нотариус удостоверяет учредительный акт. Затем нотариус регистрирует новое юридическое лицо в Торговой палате. На 2026 год единовременный регистрационный сбор KVK составляет €85,15. Минимальный уставный капитал для Dutch BV составляет €0,01, который должен быть внесен на счет компании в Rabobank или другой совместимый с Rabobank корпоративный счет после инкорпорации. Этот дистанционный путь является стандартной процедурой для учредителей-нерезидентов, обеспечивая надежный способ выхода на рынок при соблюдении высоких правовых стандартов.
Реестр UBO и сроки соблюдения нормативных требований
Обязательная регистрация в реестре конечных бенефициарных владельцев (UBO) является важнейшим компонентом процесса инкорпорации. UBO определяется как любое физическое лицо, владеющее более чем 25% акций, прав голоса или доли участия в компании. Эта информация подается в KVK одновременно с регистрацией компании. Соблюдение требований строго контролируется; о любых изменениях в данных UBO, таких как передача акций или смена контроля, необходимо сообщать в KVK в течение 7 дней.
Несоблюдение обязанности по ведению точных записей UBO может привести к административным штрафам или юридическим сложностям. Такая прозрачность является краеугольным камнем открытия бизнеса в Нидерландах и применяется как к BV, так и к филиалам. Понимание этих требований на раннем этапе принятия решения о Dutch BV vs branch office помогает гарантировать надлежащий юридический статус вашей компании с первого дня.
Соблюдение нормативных требований после инкорпорации и непрерывность операционной деятельности
Поддержание деятельности компании в Нидерландах требует строгого соблюдения установленных законом сроков и стандартов ведения документации. Как только начальный этап регистрации Dutch BV vs branch office завершен, основное внимание переключается на ежегодное обслуживание. Все Dutch BV обязаны подавать свою годовую финансовую отчетность в Торговую палату (KVK) в течение 12 месяцев после окончания финансового года. Несоблюдение этих требований к подаче отчетности может привести к ответственности директоров и административным штрафам. Налоговая и таможенная администрация Нидерландов (Belastingdienst) требует, чтобы коммерческая документация хранилась не менее 7 лет. Для компаний, владеющих недвижимым имуществом в Нидерландах, этот срок хранения продлевается до 10 лет.
Стандарты финансовой отчетности и бухгалтерского учета
Финансовая отчетность должна быть подготовлена в соответствии с Dutch GAAP или IFRS, в зависимости от размера и сложности структуры организации. В то время как филиал иногда может подавать отчетность своей иностранной материнской компании, Dutch BV всегда требует собственной отдельной финансовой отчетности. Декларации по налогу на прибыль корпораций за 2026 год обычно подаются в течение пяти месяцев после окончания финансового года, хотя продление сроков часто возможно через налогового посредника. Периодичность подачи деклараций по НДС обычно является ежеквартальной, хотя в зависимости от объема оборота может потребоваться ежемесячная или ежегодная подача.
Непрерывность операционной деятельности также включает управление специфическими банковскими требованиями налоговой системы Нидерландов. С 1 мая 2026 года Belastingdienst использует Rabobank в качестве своего основного обслуживающего банка. Это изменение означает, что все исходящие налоговые платежи и входящие возвраты обрабатываются через системы Rabobank. Для директоров-нерезидентов обеспечение совместимости финансовой инфраструктуры компании с этими местными банковскими стандартами имеет важное значение для предотвращения задержек платежей или пометок о несоответствии комплаенс-требованиям.
Управление наймом и расчетом заработной платы
Если ваш выход на рынок в 2026 году включает найм персонала, вы должны зарегистрироваться в качестве работодателя в Belastingdienst. Этот процесс включает настройку администрирования расчета заработной платы, учитывающего взносы на социальное страхование, пенсионные требования и налог на заработную плату. Для компаний, стремящихся к быстрому выходу на рынок без создания немедленной локальной HR-инфраструктуры, использование payroll services in the Netherlands гарантирует, что все выплаты сотрудникам и налоговые удержания соответствуют действующим установленным законом ставкам.
Соблюдение комплаенс-требований для международных сотрудников часто включает применение 30% ruling и обеспечение соответствия трудовых договоров трудовому праву Нидерландов. Эти обязательства остаются неизменными независимо от того, выбираете ли вы дочернюю компанию или филиал, хотя административная нагрузка может быть выше для организаций-нерезидентов. Для получения более широкого представления о распространенных заблуждениях относительно этих обязанностей вы можете ознакомиться с нашим руководством Incorporate in the Netherlands: Facts vs. Myths 2026. Поддержание стабильного ритма соблюдения комплаенс-процедур позволяет иностранной материнской компании сосредоточиться на росте, а не на административных спорах.
Последняя проверка: сентябрь 2026 г.
Разработка стратегии расширения на рынке Нидерландов в 2026 году
Технические нюансы сравнения Dutch BV и филиала показывают, что хотя филиал обеспечивает прямую связь с материнской компанией, BV гарантирует необходимое разделение рисков и налоговый сабстенс на 2026 год. Балансирование между порогом корпоративного налога в 19% и лимитом вычета процентов в 24,5% требует структурированного планирования для поддержания операционной эффективности. Выбирая вариант оформления через легализованную доверенность (Power of Attorney), вы обеспечиваете создание структуры в полном соответствии со стандартами нидерландских KVK и Belastingdienst без необходимости личной поездки.
Мы специализируемся на вопросах комплаенса для иностранных предпринимателей и обеспечиваем дистанционное учреждение Dutch BV в срок от 3 до 5 рабочих дней. Наш процесс включает 100% гарантию качества, обеспечивая надежность в ходе вашей международной экспансии. Выполнение местных требований, от перехода на банковское обслуживание в Rabobank до ежегодной подачи отчетности в KVK, становится предсказуемой частью вашей стратегии развития при четком соблюдении всех процедур.
Создание присутствия в Нидерландах является важным шагом на пути к глобальной мобильности. Мы готовы обеспечить надежность и соответствие вашей корпоративной структуры всем нормативным требованиям с первого дня регистрации.
Дата последней проверки: сентябрь 2026 г.
Часто задаваемые вопросы
Нужно ли мне приезжать в Нидерланды для учреждения Dutch BV?
Нет, вам не требуется приезжать в Нидерланды для учреждения Dutch BV. Стандартная процедура дистанционной регистрации для учредителей из стран, не входящих в ЕС, предусматривает оформление легализованной доверенности (PoA), на основании которой нидерландский нотариус подписывает учредительный акт от вашего имени. Это позволяет пройти весь процесс, находясь в своей стране. После подачи и легализации документов процедура учреждения обычно занимает от трех до пяти рабочих дней.
Каков минимальный уставный капитал для Dutch BV в 2026 году?
Минимальный размер уставного капитала, необходимый для учреждения Dutch BV в 2026 году, составляет 0,01 евро. Этот низкий порог был установлен для стимулирования предпринимательства и упрощения выхода на рынок для международных инвесторов. Вы можете выпустить капитал в большем объеме, если этого требует ваша бизнес-стратегия, однако установленный законом минимум остается на этом номинальном уровне. Данный капитал должен быть внесен на расчетный банковский счет компании после успешного учреждения и регистрации в KVK.
Каков размер регистрационного сбора KVK для новой компании в 2026 году?
Единовременный регистрационный сбор Торговой палаты Нидерландов (KVK) в 2026 году составляет 85,15 евро. Этот сбор взимается как с Dutch BV, так и с филиала при их первоначальном внесении в торговый реестр. Счет на оплату этой суммы выставляется вскоре после того, как нотариус или представитель компании завершит процедуру регистрации. Оплата гарантирует официальное признание вашей организации и присвоение уникального номера KVK, необходимого для любых деловых операций в Нидерландах.
Каковы ставки корпоративного налога для нидерландской дочерней компании в 2026 году?
В 2026 финансовом году ставки налога на прибыль корпораций (CIT) составляют 19% на налогооблагаемую прибыль до 200 000 евро и 25,8% на прибыль, превышающую этот порог. Эти ставки применимы при сравнении Dutch BV и филиала, поскольку обе структуры, как правило, облагаются налогом на прибыль в отношении доходов, полученных из источников в Нидерландах. Грамотное налоговое планирование необходимо для управления данными обязательствами, особенно с учетом взаимодействия между локальной прибылью и положениями международных налоговых соглашений.
Может ли филиал воспользоваться нидерландским освобождением от налогообложения участия (participation exemption)?
Нидерландское освобождение от налогообложения участия доступно прежде всего компаниям-резидентам Нидерландов, таким как BV, владеющим квалифицированными пакетами акций в других организациях. Поскольку филиал является частью иностранной материнской компании, он, как правило, не может выполнять функции холдинговой структуры для дочерних предприятий аналогичным образом. Если ваша стратегия включает холдинговую деятельность, при выборе между Dutch BV и филиалом предпочтение отдается BV, что позволяет в полной мере применять освобождение от налогообложения дивидендов и прироста капитала в соответствии с законодательством Нидерландов.
Каков лимит вычета процентов для нидерландских компаний в 2026 году?
В 2026 году лимит вычета процентов установлен на уровне 24,5% от EBITDA компании. Данная норма ограничивает сумму чистых процентных расходов, которую налогоплательщик может вычесть из своего налогооблагаемого дохода в Нидерландах. Правило применяется как к Dutch BV, так и к филиалам, признаваемым плательщиками корпоративного налога на прибыль. Это ключевой фактор для компаний со значительным объемом внутреннего или внешнего финансирования, поскольку он напрямую влияет на конечный размер налогооблагаемой прибыли.
Сколько времени занимает получение номера НДС для BV с иностранными владельцами?
Получение номера плательщика НДС для нидерландской компании с иностранным участием обычно занимает от 6 до 8 недель после подачи первоначального заявления. Налоговая и таможенная администрация Нидерландов (Belastingdienst) проводит тщательную проверку планируемой деятельности компании и ее локального экономического присутствия (substance) перед присвоением номера. Рекомендуется планировать график выхода на рынок с учетом этих сроков, чтобы регистрация по НДС была активна до начала осуществления торговых операций или ввоза товаров в страну.
Источники
- ICS Payroll - расчет заработной платы в Нидерландах
- KVK - Регистрация в торговом реестре Нидерландов
- Business.gov.nl - Закрытая компания с ограниченной ответственностью (bv)
- Burgerlijk Wetboek Boek 2 (Гражданский кодекс Нидерландов, юридические лица)
- Rijksoverheid - Предпринимательская деятельность
- Belastingdienst - Ставки корпоративного налога на прибыль
- Belastingdienst - Налоги на фонд оплаты труда (loonheffingen)
- UWV - Обязательства работодателя
- SVB - Социальное страхование в Нидерландах
- Belastingdienst - НДС (BTW) для предпринимателей
- Европейская комиссия - Правила и ставки НДС
- De Nederlandsche Bank - Надзор
- AFM - Лицензии и реестры
- RVO - Ведение международного бизнеса
- Belastingdienst Douane - Таможня
- Суд ЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерланды
- ICLG - Законы и нормативные акты о корпоративном управлении, Нидерланды
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |