


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-26 · Last reviewed 2026-08-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Учреждение нидерландской компании включает в себя больше, чем просто нотариальный акт и регистрацию в Торговой палате. В 2026 году налоговые органы Нидерландов тщательно проверяют Dutch BV substance requirements, чтобы гарантировать осуществление организациями реальной экономической деятельности. Простого наличия юридического адреса недостаточно для применения положений сети из 95 соглашений об избежании двойного налогообложения Нидерландов. Международные учредители часто опасаются, что их структура может быть классифицирована как компания-почтовый ящик, что может привести к отказу в предоставлении льгот по соглашениям и применению более высоких ставок налога у источника.
Мы понимаем сложности дистанционного управления бизнесом при соблюдении меняющихся правил налогового резидентства. В этом руководстве представлен точный анализ экономического присутствия, необходимого для получения налоговых льгот и обеспечения соблюдения нормативных требований. Вы найдете четкий контрольный список критериев экономического присутствия, объяснение того, как эти факторы влияют на ставки корпоративного налога, такие как ставка 19% на прибыль до 200 000 евро и 25,8% на сумму свыше, а также подтверждение того, как остается возможным дистанционное управление. Мы также рассматриваем конкретные пороговые значения 2026 года, такие как лимит вычета процентов в размере 24,5% EBITDA и обязательное использование Rabobank в качестве уполномоченного банка Belastingdienst с 1 мая 2026 года.
Ключевые выводы
- Разграничивайте юридическое резидентство и налоговое резидентство, чтобы предотвратить претензии со стороны иностранных налоговых органов в отношении экономического присутствия вашей компании.
- Выполняйте обязательные Dutch BV substance requirements, включая правило о том, что не менее 50% уставных директоров должны быть резидентами Нидерландов.
- Обеспечьте доступ к международным соглашениям об избежании двойного налогообложения и предварительным налоговым решениям, получив официальный сертификат налогового резидентства от Belastingdienst во избежание двойного налогообложения.
- Обеспечьте функциональное экономическое присутствие за счет местного штата сотрудников и решений по расчету заработной платы, а не полагайтесь на простой почтовый адрес.
- Завершите процесс инкорпорации дистанционно по легализованной доверенности, специально предназначенной для учредителей из стран, не входящих в ЕС, которые не могут лично приехать в Нидерланды.
Понимание корпоративного экономического присутствия и налогового резидентства в Нидерландах
Корпоративное присутствие (substance) представляет собой показатель реальной экономической деятельности и полномочий по принятию решений на территории Нидерландов. Для международных предпринимателей соблюдение требований к экономическому присутствию для Dutch BV имеет решающее значение для признания компании законным налоговым резидентом. Согласно принципу «фикции инкорпорации», любая компания, созданная в соответствии с законодательством Нидерландов, признается налоговым резидентом Нидерландов. Тем не менее, иностранные налоговые органы могут оспорить данный статус, если у компании отсутствует реальное экономическое присутствие. Подтверждение сабстенса предотвращает квалификацию Dutch BV в качестве кондуитной компании или компании-почтового ящика в соответствии с правилами ОЭСР и ЕС по борьбе с уклонением от уплаты налогов.
Налоговая служба Нидерландов, Belastingdienst, определяет место фактического управления в качестве основного фактора для установления корпоративного налогового резидентства в ситуациях применения соглашений об избежании двойного налогообложения. Это включает в себя проверку того, где принимаются ключевые коммерческие и стратегические решения. Если совет директоров компании проводит заседания за пределами Нидерландов и в нем отсутствуют местные директора, компания рискует утратить преимущества, связанные с нидерландским резидентством, и может столкнуться с международным двойным налогообложением.
Правовая основа требований к экономическому присутствию
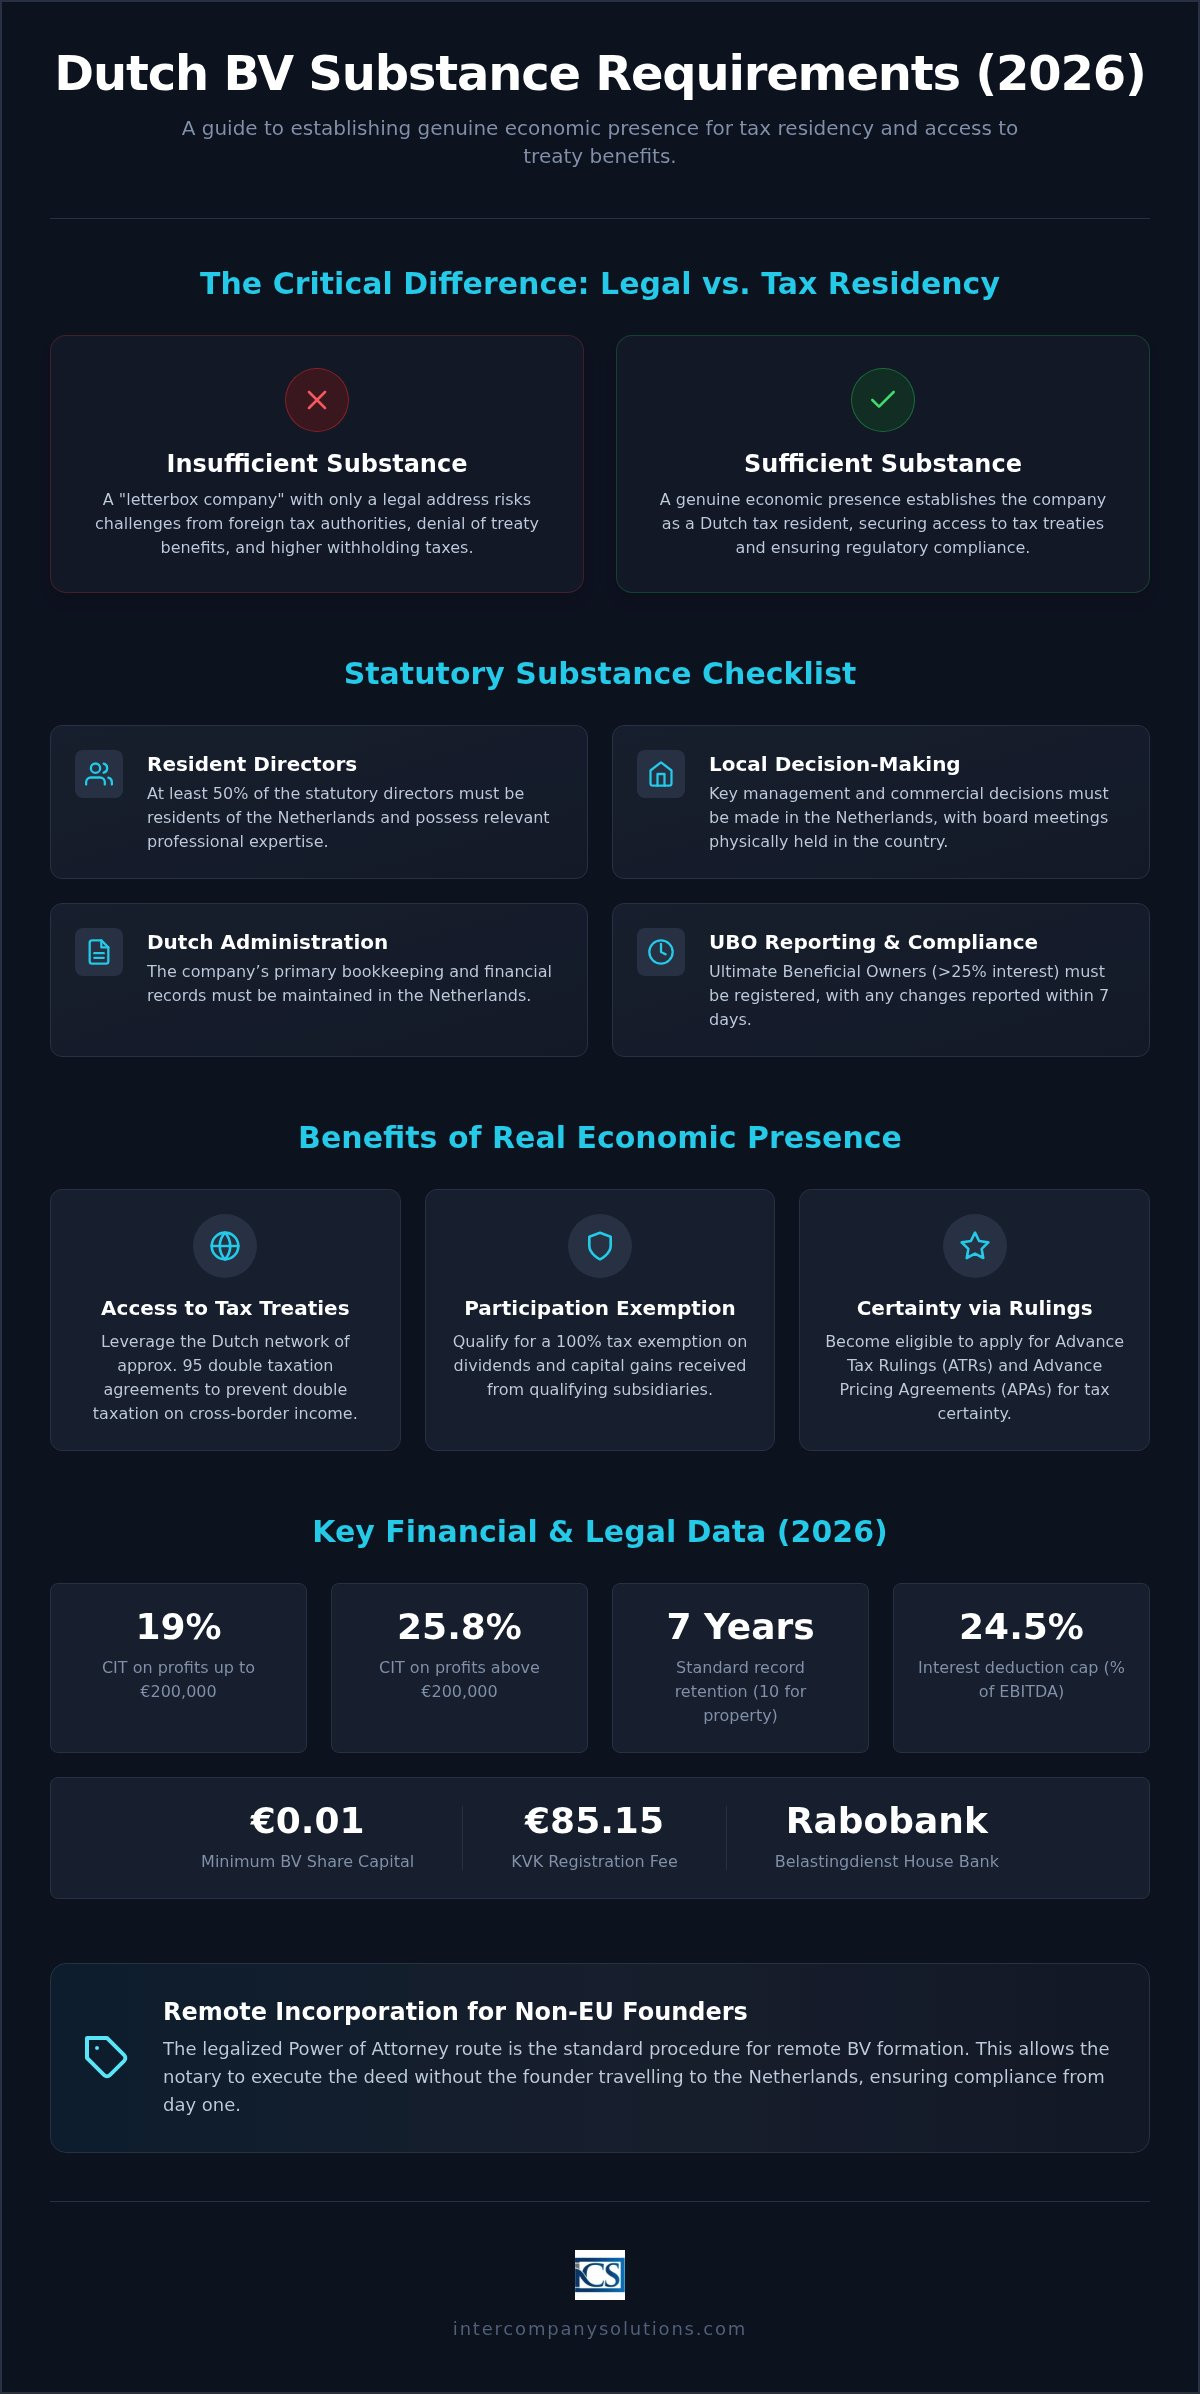
Юридическое резидентство устанавливается путем регистрации в Торговой палате (KVK), однако налоговое резидентство требует соблюдения конкретных стандартов Belastingdienst. Министерство финансов устанавливает нормативные условия для организаций, запрашивающих предварительное налоговое решение (ATR), которые тесно связаны с требованиями к экономическому присутствию для Dutch BV. Данные условия обычно требуют наличия директоров, являющихся резидентами Нидерландов, и ведения бухгалтерского учета на местном уровне. Местом фактического управления является место, где совет директоров проводит заседания для выполнения своих обязанностей и где осуществляется оперативное управление. Компании также обязаны хранить финансовую и административную документацию в течение 7 лет (или 10 лет для недвижимого имущества) для соблюдения законодательства Нидерландов.
Преимущества создания реального экономического присутствия
Поддержание высокого уровня присутствия позволяет Dutch BV получить доступ к обширной сети налоговых соглашений Нидерландов, включающей около 95 соглашений об избежании двойного налогообложения. Эта сеть помогает снизить международное двойное налогообложение трансграничных доходов. Компании с достаточным уровнем присутствия имеют право на освобождение от налогообложения участия (participation exemption), обеспечивающее 100% освобождение от налога на дивиденды и прирост капитала от квалифицированных дочерних компаний. Организации также могут подать заявку на заключение соглашения о ценообразовании (APA) для обеспечения налоговой определенности в отношении методов трансфертного ценообразования. Такой проактивный подход в сочетании с использованием Rabobank в качестве официального банка Belastingdienst с 1 мая 2026 года укрепляет профиль компании как добросовестного налогоплательщика. Создание надежного присутствия гарантирует компании возможность применения ставок корпоративного налога в размере 19% на прибыль до 200 000 евро и 25,8% на сумму, превышающую этот порог.
Законодательные требования к экономическому присутствию для нидерландских организаций
Правовая база Нидерландов устанавливает конкретные критерии, которым должна соответствовать организация, чтобы считаться подлинным резидентом для целей налогообложения. Эти требования к экономическому присутствию для Dutch BV согласованы с концепцией BEPS ОЭСР, направленной на предотвращение размывания налогооблагаемой базы и вывода прибыли путем обеспечения реальных экономических связей компаний с юрисдикциями, где они заявляют о своем резидентстве. Основные законодательные требования включают в себя:
- Не менее 50% от общего числа официальных директоров должны быть резидентами Нидерландов.
- Компания должна поддерживать минимальный уставный капитал в размере 0,01 евро для Dutch BV.
- Все заседания совета директоров должны проводиться в Нидерландах, где ключевые управленческие решения фиксируются в протоколах.
- Компания должна выполнять свои обязательства по отчетности о UBO, идентифицируя физических лиц с долей владения более 25%.
Критерии управления и принятия решений
Директора, проживающие в Нидерландах, должны обладать профессиональными знаниями и опытом, необходимыми для эффективного выполнения своих обязанностей. Недостаточно иметь директоров-резидентов, выполняющих исключительно номинальные функции. Заседания совета директоров должны предполагать физическое присутствие директоров либо проводиться с использованием местной инфраструктуры, чтобы гарантировать, что фактическое руководство и управление («mind and management») компании остаются в стране. Местное руководство должно обладать автономными полномочиями принимать решения, налагающие обязательства на компанию, без необходимости постоянного одобрения со стороны иностранных материнских структур. Фиксация этих заседаний в подробных протоколах предоставляет необходимые доказательства для налоговых проверок.
Стандарты администрирования и отчетности
Соблюдение требований распространяется и на то, как компания обращается со своими внутренними данными и финансовыми обязательствами. Бухгалтерская документация должна вестись в Нидерландах и храниться не менее 7 лет или 10 лет в отношении недвижимого имущества. Основной банковский счет компании должен управляться изнутри страны. С 1 мая 2026 года Rabobank выступает в качестве официального банка Belastingdienst, что делает его логичным выбором для организаций, стремящихся привести свои финансовые операции в соответствие с местными стандартами.
Важнейшим, но часто упускаемым из виду компонентом сабстенса является прозрачность структуры собственности. Компании обязаны выполнять требования по отчетности о конечных бенефициарных владельцах (UBO), идентифицируя физических лиц, владеющих долей более 25%. Согласно нидерландскому законодательству, о любых изменениях в данных о UBO необходимо сообщать в KVK в течение 7 дней. Неспособность вести точный реестр UBO может свидетельствовать об отсутствии внутреннего контроля и послужить поводом для проверок со стороны налоговых органов. Если вам требуется помощь с подачей этих сведений, вы можете обратиться к нашим специалистам по комплаенсу для анализа вашей текущей структуры.
Роль экономического присутствия в получении доступа к налоговым соглашениям и решениям
Иностранные налоговые органы часто тщательно проверяют Dutch BV, чтобы убедиться, что они не используются исключительно для злоупотребления налоговыми соглашениями (treaty shopping). Чтобы воспользоваться преимуществами обширной сети Нидерландов из 95 соглашений, компания должна доказать, что она является подлинным налоговым резидентом. Установленное законом экономическое присутствие является обязательным условием для получения сертификата налогового резидентства (Residence Certificate) от Belastingdienst. Без этого сертификата иностранные юрисдикции могут отказать в применении пониженных ставок налога у источника на дивиденды, проценты или роялти. Несоблюдение требований к экономическому присутствию Dutch BV часто приводит к отказу в освобождении от налога у источника в соответствии с Директивой ЕС о материнских и дочерних компаниях, особенно если структура признается искусственной.
Кондуитные компании, участвующие во внутригрупповом финансировании или лицензировании, сталкиваются с еще более строгой отчетностью в соответствии с директивой ATAD 3. Эти правила направлены против структур с ограниченной экономической деятельностью, которые в основном владеют активами или перенаправляют доходы. Если BV не соответствует минимальным пороговым значениям экономического присутствия, она может утратить право на налоговые льготы и столкнуться с повышенными требованиями к прозрачности на всей территории Европейского союза. Такой пристальный контроль делает крайне важным для международных учредителей поддержание функционального присутствия, соответствующего мировым стандартам противодействия уклонению от уплаты налогов.
Предварительные налоговые согласования (ATR) и экономическое присутствие
Belastingdienst обеспечивает определенность в отношении будущих налоговых позиций посредством предварительных налоговых согласований (Advance Tax Rulings, ATR). Для получения ATR заявитель должен соответствовать всем установленным законом условиям экономического присутствия. Если у компании отсутствует достаточное экономическое присутствие, налоговая служба Нидерландов обязана осуществлять спонтанный обмен информацией с иностранными налоговыми органами. Такая прозрачность гарантирует, что другие страны будут осведомлены о статусе организации и смогут соответствующим образом начислять налоговые обязательства. Ведение надлежащего бухгалтерского учета для структур Dutch BV является важнейшей частью этого процесса, поскольку оно формирует документальную базу, необходимую для подтверждения запроса на согласование и доказательства постоянного соблюдения нормативных требований.
Критерии экономического присутствия для холдинговых компаний
Инвестиционные холдинговые структуры должны соответствовать определенным требованиям, чтобы претендовать на освобождение от налогообложения дивидендов и прироста капитала от участия в капитале (participation exemption). Недостаточно просто владеть акциями; компания должна активно управлять своими активами. Для подтверждения такой деятельности часто требуется нести локальные управленческие расходы или содержать местный штат сотрудников. В 2026 году лимит вычета процентов сохраняется на уровне 24,5% от EBITDA, что ограничивает возможность вычета чистых процентных расходов для компаний со значительной задолженностью. Наличие у холдинговой компании действующего офиса и директоров-резидентов помогает доказать, что организация не является фиктивной компанией-пустышкой, защищая ее право на освобождение участия и сводя к минимуму риск международных налоговых споров.
Практическая реализация экономического присутствия
Соответствие требованиям к экономическому присутствию Dutch BV означает переход от этапа первоначального учреждения к активной, документально подтвержденной операционной деятельности. Belastingdienst ожидает увидеть компанию, которая функционирует в рамках экономики Нидерландов, неся операционные расходы и управляя своими делами на местном уровне. Данное экономическое присутствие подтверждается финансовой документацией, которая должна храниться в течение 7 лет (или 10 лет для недвижимого имущества). Подача годовой финансовой отчетности в KVK в течение 12 месяцев после окончания финансового года является обязательным шагом, подтверждающим, что компания является действующей и прозрачной структурой. С 1 мая 2026 года Rabobank является основным расчетным банком налоговой службы Нидерландов, что делает его предпочтительным выбором для проведения местных операций.
Сотрудники и соблюдение правил начисления заработной платы
Наем местного персонала является одним из наиболее эффективных способов укрепления экономического присутствия международного бизнеса. Когда компания нанимает сотрудников в Нидерландах, это демонстрирует, что выполнение функциональных задач и создание стоимости происходят на местном уровне. Использование услуг расчета заработной платы в Нидерландах гарантирует уплату всех налогов на заработную плату и взносов на социальное страхование в соответствии с местным законодательством. В отношении квалифицированных иностранных сотрудников может применяться 30% налоговое возмещение (30% ruling), позволяющее работодателю выплачивать необлагаемую налогом компенсацию экстерриториальных расходов. Данная льгота делает Нидерланды привлекательной юрисдикцией для привлечения квалифицированных специалистов для управления деятельностью компании в стране.
Функциональный анализ и создание стоимости
Функциональный профиль компании должен соответствовать заявленному экономическому присутствию, чтобы выдержать проверки как нидерландских, так и иностранных налоговых органов. Если компания заявляет об управлении дорогостоящей интеллектуальной собственностью или сложными финансовыми инструментами, она должна обладать соответствующей местной экспертизой и инфраструктурой для подтверждения таких заявлений. Это включает ведение местного бухгалтерского учета и полное соблюдение требований по НДС, ставки которого обычно составляют 21% или 9% в зависимости от товаров или услуг. При первоначальной регистрации взимается единовременный регистрационный сбор KVK в размере 85,15 евро (2026 год). Обеспечение соответствия операционной реальности юридической структуре имеет жизненно важное значение для компаний, стремящихся воспользоваться ставками корпоративного налога на прибыль (CIT) в размере 19% на первые 200 000 евро прибыли и 25,8% на сумму, превышающую этот порог. Компания также должна следить за точностью сведений о конечных бенефициарных владельцах (UBO), поскольку о любых изменениях необходимо уведомлять KVK в течение 7 дней.
Обеспечение соответствия требованиям в процессе дистанционной инкорпорации
Для учредителей из стран, не входящих в ЕС, наиболее эффективным способом выхода на рынок является процедура на основании легализованной доверенности (POA). Этот процесс позволяет зарегистрировать компанию дистанционно, без необходимости личного визита учредителя в Нидерланды. Нидерландский нотариус подписывает учредительный акт на основании предоставленных учредителем легализованных документов. Хотя юридическое учреждение происходит быстро, соблюдение Dutch BV substance requirements должно быть приоритетом с самого начала. Заблаговременное планирование экономического присутствия обеспечивает успешную последующую подачу заявлений на получение номеров НДС и регистрацию EORI, поскольку Belastingdienst оценивает функциональное присутствие компании перед выдачей этих идентификаторов.
Резидентная BV, соблюдающая все регуляторные стандарты, пользуется стандартными ставками корпоративного подоходного налога (CIT) в размере 19% на прибыль до 200 000 евро и 25,8% на любую сумму, превышающую этот порог. Эти ставки применяются при условии, что компания сохраняет свое налоговое резидентство за счет активного управления и принятия решений на местном уровне. Компания также обязана соблюдать требования к отчетности об UBO, идентифицируя любое физическое лицо с долей участия более 25% и сообщая о любых изменениях в KVK в течение 7 дней. Установление уставного капитала на минимальном уровне в размере 0,01 евро является распространенной практикой на этом этапе, однако операционный бюджет должен оставаться соразмерным коммерческой деятельности.
Сроки дистанционной регистрации
Первичное учреждение Dutch BV по доверенности (POA) обычно занимает 3-5 рабочих дней с момента получения легализованных документов. Этот этап включает нотариальное оформление и обязательную регистрацию в KVK, единоразовый сбор за которую в 2026 году составляет 85,15 евро. Однако переход к полному налоговому соответствию занимает больше времени. Для компаний с иностранным участием процесс регистрации плательщика НДС обычно требует 6-8 недель. В течение этого периода компании следует завершить местную административную настройку, включая открытие счета в Rabobank, который с 1 мая 2026 года выступает расчетным банком Belastingdienst.
Стратегическое руководство для международных предпринимателей
Международным владельцам бизнеса необходимо применять методический подход к корпоративному администрированию в Нидерландах. Требования могут существенно различаться для учредителей из ЕС и стран, не входящих в ЕС, особенно в отношении разрешений на работу и правил резидентства директоров. Хотя дистанционное учреждение является стандартом для нерезидентов, именно сохранение фактического руководства ("mind and management") компании в Нидерландах обеспечивает долгосрочные льготы по соглашениям об избежании двойного налогообложения. Упреждающее соблюдение Dutch BV substance requirements предотвращает риск признания компании "почтовым ящиком" иностранными налоговыми органами и гарантирует надлежащее хранение документации в течение обязательных 7 лет.
Дата проверки: август 2026 года
Обеспечение корпоративного будущего в Нидерландах посредством стратегического комплаенса
Соблюдение Dutch BV substance requirements гарантирует, что ваше юридическое лицо останется признанным налоговым резидентом, защищая ваше право на освобождение от налогообложения участия (participation exemption) и использование обширной сети налоговых соглашений. Переход от простой регистрации к активному фискальному управлению выступает наиболее эффективным способом избежать рисков, связанных со статусом "почтового ящика". Документируя принимаемые на местном уровне решения и поддерживая функциональное присутствие, вы формируете устойчивую основу для международного роста.
Intercompany Solutions является лидером на рынке регистрации компаний в Нидерландах с 2015 года. Мы специализируемся на дистанционном учреждении бизнеса для предпринимателей не из ЕС и предоставляем комплексную поддержку в сфере бухгалтерского учета и подачи отчетности по CIT для постоянного соблюдения нормативных требований. Наши специалисты устраняют разрыв между первоначальной настройкой и текущим регуляторным соответствием, обеспечивая точную защиту ваших профессиональных интересов.
Мы будем рады содействовать расширению вашего бизнеса в Нидерландах и поддержать ваш долгосрочный операционный успех.
Дата проверки: август 2026 года
Часто задаваемые вопросы
Каковы минимальные требования к экономическому присутствию для Dutch BV в 2026 году?
Ключевые требования включают наличие не менее 50% директоров-резидентов Нидерландов, принятие основных решений совета директоров в Нидерландах и хранение местной бухгалтерской документации в течение 7 лет. Компания также должна использовать местный банковский счет. С 1 мая 2026 года расчетным банком Belastingdienst является Rabobank. Эти критерии гарантируют, что BV рассматривается как реальный экономический субъект, а не фиктивная организация, созданная для уклонения от уплаты налогов.
Почему экономическое присутствие необходимо для применения налоговых соглашений Нидерландов?
Экономическое присутствие требуется для подтверждения того, что компания является подлинным налоговым резидентом Нидерландов, а не искусственной структурой, созданной для злоупотребления налоговыми соглашениями (treaty shopping). При отсутствии достаточного экономического присутствия иностранные налоговые органы могут отказать в предоставлении льгот по 95 соглашениям об избежании двойного налогообложения, заключенным Нидерландами. Соблюдение Dutch BV substance requirements необходимо для получения сертификата налогового резидентства (Residence Certificate), подтверждающего ваше право на пониженные ставки налога у источника.
Можно ли управлять Dutch BV дистанционно, соблюдая при этом правила экономического присутствия?
Да, дистанционное управление возможно, однако центр фактического управления (mind and management) должен оставаться в Нидерландах. Это означает, что ключевые стратегические решения должны приниматься и протоколироваться в ходе заседаний совета директоров, проводимых на территории Нидерландов. Хотя учредители могут проживать за рубежом, не менее половины уставных директоров должны быть резидентами Нидерландов. Учредители не из ЕС часто используют процедуру с легализованной доверенностью для учреждения, что позволяет им создать компанию без необходимости совершать поездки.
Как Belastingdienst проверяет корпоративное экономическое присутствие?
Налоговый орган Нидерландов анализирует различные показатели экономической деятельности, такие как место проведения заседаний совета директоров, резидентство директоров и наличие местных операционных расходов. Также проверяется, ведет ли компания бухгалтерский учет в Нидерландах и сдает ли годовую финансовую отчетность в KVK в течение 12 месяцев после окончания отчетного года. Точная отчетность об UBO в отношении любого лица с долей участия более 25% также является неотъемлемой частью процесса проверки.
В чем разница между номинальным уставным присутствием и реальным экономическим присутствием?
Номинальное присутствие (statutory substance) охватывает минимальные юридические требования, такие как наличие директоров-резидентов и местного адреса. Реальное экономическое присутствие требует большего: компания должна выполнять функциональные задачи и нести операционные расходы, соразмерные ее бизнесу. Хотя для BV требуется капитал всего в размере 0,01 евро, она должна доказать, что добавленная стоимость создается на локальном уровне. Это различие принципиально для компаний, стремящихся подтвердить право на применение ставок CIT в размере 19% и 25,8%.
Действуют ли в отношении нидерландской холдинговой компании иные требования к экономическому присутствию?
Холдинговые компании подвергаются целенаправленным проверкам, подтверждающим, что они не являются сугубо транзитными структурами для внутригруппового финансирования или лицензирования. Чтобы претендовать на освобождение от налогообложения участия (participation exemption) в отношении дивидендов, холдинг должен активно управлять своими дочерними структурами. Для этого нередко требуется нести локальные затраты на управление или оплату труда. В 2026 году такие субъекты также обязаны соблюдать ограничение на вычет процентов, установленное на уровне 24,5% от EBITDA или в пределах порога в 1 миллион евро.
Каковы последствия несоблюдения стандартов экономического присутствия в Нидерландах?
Несоблюдение этих стандартов может повлечь отказ в применении льгот по налоговым соглашениям и начисление повышенного налога у источника на трансграничные выплаты. Belastingdienst также может инициировать спонтанный обмен информацией с иностранными налоговыми органами, если экономическое присутствие будет сочтено недостаточным. Кроме того, компании могут лишиться возможности заключать предварительные налоговые соглашения (Advance Tax Rulings). Соблюдение Dutch BV substance requirements предотвращает признание структуры компанией-"почтовым ящиком" в рамках правил ЕС по борьбе с уклонением от налогообложения.
Источники
- ICS Payroll - услуги расчета заработной платы в Нидерландах
- KVK - Регистрация в Торговом реестре Нидерландов
- Business.gov.nl - Закрытая компания с ограниченной ответственностью (bv)
- Burgerlijk Wetboek Boek 2 (Гражданский кодекс Нидерландов, юридические лица)
- Rijksoverheid - Предпринимательская деятельность
- Belastingdienst - Ставки корпоративного подоходного налога
- Belastingdienst - Налоги на заработную плату (loonheffingen)
- UWV - Обязанности работодателя
- SVB - Социальное страхование в Нидерландах
- Belastingdienst - НДС (btw) для предпринимателей
- Европейская комиссия - Правила и ставки НДС
- De Nederlandsche Bank - Надзорная деятельность
- AFM - Лицензии и реестры
- BOIP - Регистрация товарных знаков в странах Бенилюкса
- WIPO - Мадридская система
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерланды
- ICLG - Законодательство и нормативные акты в области корпоративного управления, Нидерланды
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |