


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-17 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Неподача годовой финансовой отчетности в Kamer van Koophandel (KVK) в течение установленного законом двенадцатимесячного срока может привести к личной ответственности директоров, даже тех, кто управляет своими компаниями из-за рубежа. Соблюдение нормативных требований требует не просто соблюдения сроков; оно предполагает четкую синхронизацию финансовой отчетности, налоговых деклараций и административных обновлений. Понимание конкретных требований к годовой отчетности Dutch BV имеет важное значение для любого иностранного предпринимателя, желающего избежать штрафов и защитить свою корпоративную вуаль в 2026 году.
Вы, вероятно, осознаете, что нормативно-правовая среда Нидерландов отличается строгостью и требует пристального внимания к деталям. Данное руководство упрощает эту задачу, предоставляя четкий календарь соблюдения нормативных требований на 2026 финансовый год. Мы обозначили точные сроки подачи финансовой отчетности, ставки корпоративного подоходного налога (CIT) в размере 19% до 200 000 евро и 25,8% сверх этого порога, а также необходимые шаги для поддержания актуальности реестра UBO. Следуя этому структурированному обзору, вы сможете обеспечить выполнение вашей нидерландской компанией установленных законом обязательств, сосредоточившись на международном росте.
Key Takeaways
- Определите сроки выполнения требований к годовой отчетности Dutch BV, обеспечив подачу годовой отчетности в KVK в течение 12 месяцев после окончания финансового года.
- Определите обязательства по корпоративному подоходному налогу (CIT) на 2026 год, которые составляют 19% до €200 000 и 25,8% сверх этого порога.
- Внедрите систему хранения документации, при которой административные документы хранятся в течение 7 лет, или 10 лет для документации, касающейся недвижимого имущества.
- Поддерживайте актуальность реестра UBO, сообщая об изменениях в течение 7 дней в отношении любого физического лица с долей участия более 25%.
- Управляйте всеми установленными законом подачами отчетности дистанционно с помощью легализованной доверенности (Power of Attorney) и профессиональных бухгалтерских и секретарских услуг.
Table of Contents
The Statutory Framework for Dutch BV Annual Reporting
Dutch BV действует как отдельное юридическое лицо. Этот статус обеспечивает ограниченную ответственность для ее акционеров, но также налагает строгие обязательства по обеспечению прозрачности. Гражданский кодекс Нидерландов, в частности Книга 2, устанавливает правовую основу для раскрытия этой информации. Соблюдение требований к годовой отчетности Dutch BV не является добровольным; это установленное законом требование, направленное на защиту кредиторов, акционеров и общественных интересов.
Совет директоров несет полную ответственность за обеспечение точности и своевременности подачи всех финансовых и административных документов. Невыполнение компанией этих обязательств влечет за собой серьезные последствия. Директора могут столкнуться с административными штрафами со стороны Belastingdienst или KVK. В случае банкротства несоблюдение стандартов отчетности может привести к презумпции ненадлежащего управления со стороны руководства, что потенциально влечет за собой личную ответственность по долгам компании.
Classifying Your BV: Micro, Small, Medium, or Large
Правительство Нидерландов классифицирует компании по четырем категориям: микро-, малые, средние и крупные. Эта классификация зависит от трех конкретных критериев: общей стоимости активов, чистого годового оборота и средней численности сотрудников. Большинство иностранных предпринимателей, регистрирующих Dutch BV, начинают с категорий микро- или малых предприятий.
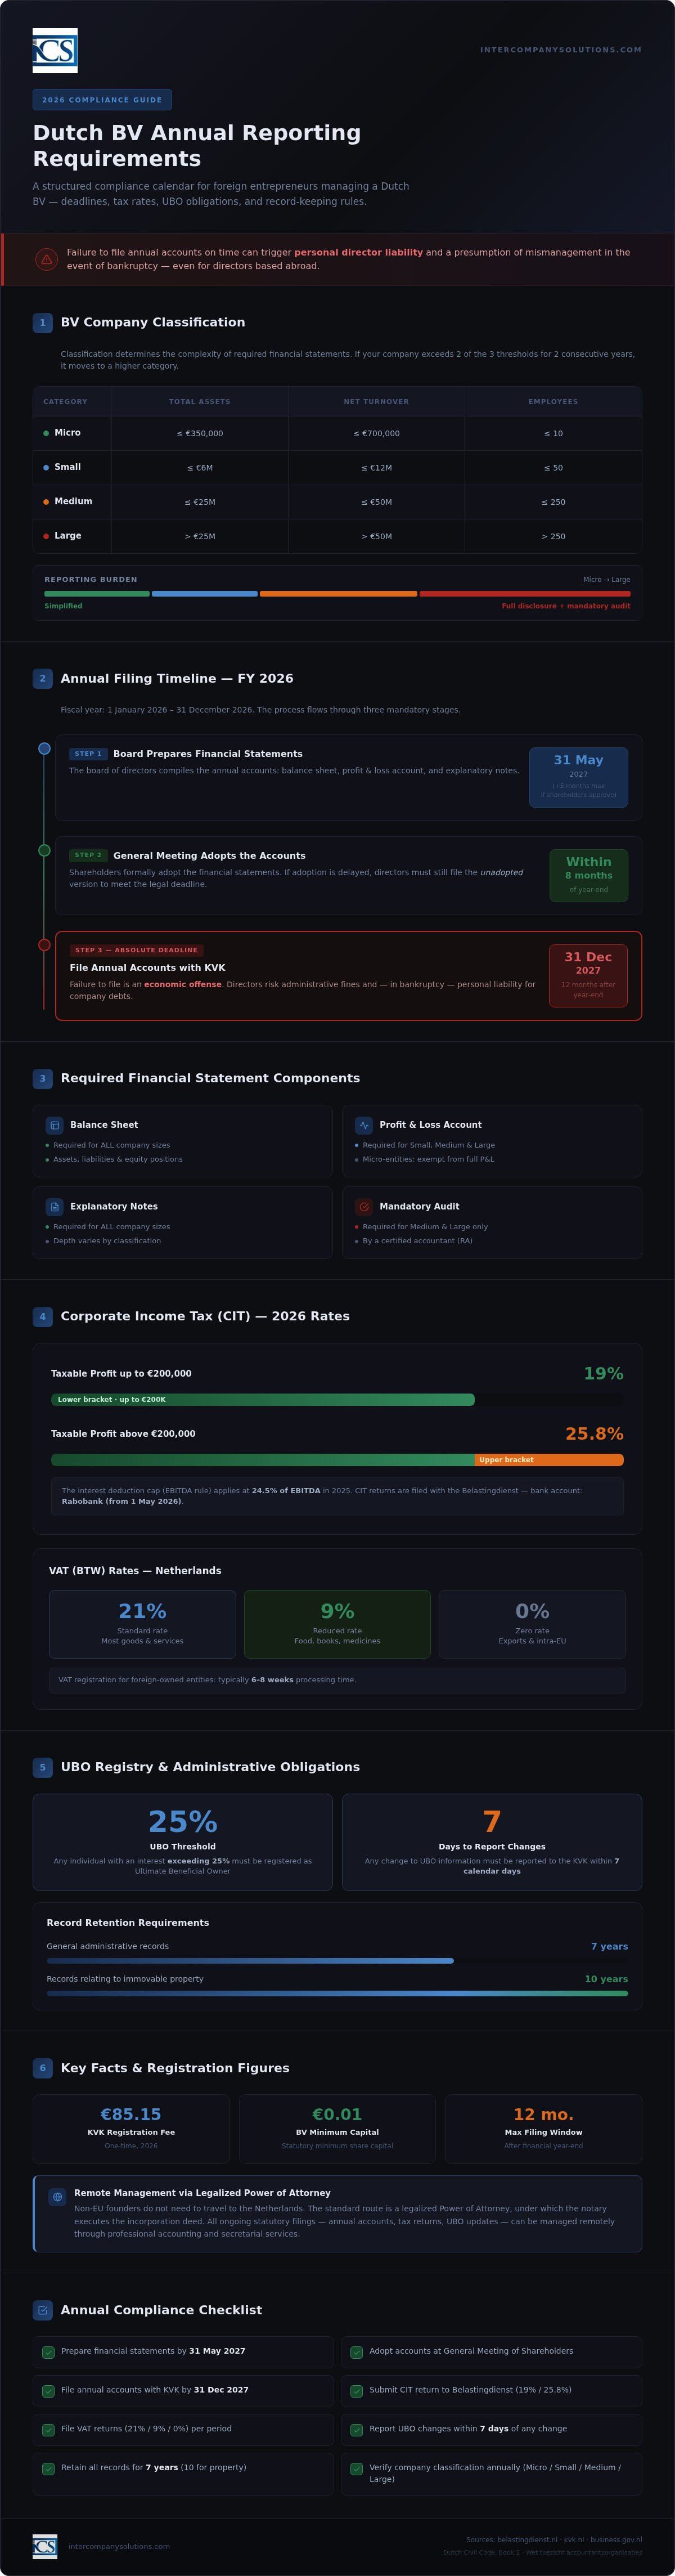
Классификация имеет существенное значение, поскольку она определяет сложность финансовой отчетности, которую необходимо подготовить. Микро- и малые предприятия пользуются упрощенными режимами отчетности, требующими меньшего количества примечаний к отчетности и менее детализированных балансов. Если ваша компания превышает два из трех пороговых значений в течение двух последовательных лет, она переходит в более высокую категорию, что увеличивает объем раскрываемой информации и потенциально требует проведения обязательного аудита сертифицированным аудитором.
The Role of the Dutch Chamber of Commerce (KVK)
Kamer van Koophandel (KVK) служит официальным реестром для всех нидерландских юридических лиц. Это центральный орган для подачи годовой финансовой отчетности, делающий эту информацию доступной для общественности. Такая прозрачность позволяет потенциальным партнерам и кредиторам проверять финансовое состояние бизнеса перед совершением сделок. Предоставление этих данных является фундаментальной частью требований к годовой отчетности Dutch BV.
Для новых юридических лиц, созданных в 2026 году, регистрационный сбор KVK представляет собой единовременный платеж в размере €85,15. После регистрации BV обязана поддерживать актуальность своих данных в Торговом реестре. Это включает поддержание актуальности реестра UBO, где должно быть идентифицировано любое физическое лицо с долей участия более 25%. Установленные законом документы, включая эти отчеты, должны храниться в течение 7 лет, в то время как документы, связанные с недвижимым имуществом, требуют 10-летнего срока хранения.
Preparation and Filing of Annual Financial Statements
Финансовый год для Dutch BV обычно совпадает с календарным годом, начинаясь 1 января и заканчиваясь 31 декабря. Если уставом вашей компании не предусмотрен иной финансовый период, вы обязаны придерживаться этого стандартного цикла. Процесс подготовки отчетности начинается с составления годового финансового отчета советом директоров. После подготовки отчетность должна быть представлена общему собранию акционеров для утверждения. После утверждения окончательная отчетность должна быть подана в Kamer van Koophandel (KVK) во исполнение требований к прозрачности деятельности юридического лица.
Стандартные сроки подачи отчетности на 2026 год
Для финансового года, заканчивающегося 31 декабря 2026 года, совет директоров должен подготовить финансовую отчетность до 31 мая 2027 года. Законодательство Нидерландов допускает специальное продление этапа подготовки на срок до пяти месяцев при условии одобрения акционерами. Такое продление часто необходимо для сложных международных структур, однако оно не изменяет окончательный срок публикации. Предельный срок подачи годовой отчетности в KVK составляет 12 месяцев после окончания финансового года. Для 2026 финансового года этот срок наступает 31 декабря 2027 года.
Строгое соблюдение этих сроков имеет критическое значение. Если акционеры не утвердят отчетность вовремя, директора все равно обязаны подать неутвержденную версию отчетности для соблюдения требования о 12 месяцах. Неподача отчетности признается экономическим правонарушением и может повлечь за собой существенные штрафы. Вы можете связаться с нашей профильной командой, чтобы согласовать соблюдение этих сроков и своевременно выполнить требования к годовой отчетности вашей Dutch BV.
Состав финансовой отчетности
Точный перечень документов, требуемых при ежегодной подаче, зависит от того, к какой категории относится ваша BV: микро-, малое, среднее или крупное предприятие. Как минимум, все компании обязаны предоставлять бухгалтерский баланс и пояснительную записку. Малые предприятия и более крупные организации должны также включать отчет о прибылях и убытках. Хотя микропредприятия освобождены от обязанности публиковать данные о прибылях и убытках, они по-прежнему обязаны вести данный учет для целей внутреннего администрирования и налогообложения.
- Микро- и малые предприятия: Упрощенный бухгалтерский баланс и краткие пояснения. Аудит не требуется.
- Средние и крупные предприятия: Полный бухгалтерский баланс, отчет о прибылях и убытках и отчет руководства.
- Требования к аудиту: Обязателен только для компаний, соответствующих двум из трех установленных законом критериев по размеру активов, обороту и среднесписочной численности сотрудников.
Документы бухгалтерского учета должны храниться в течение 7 лет в формате, доступном для проверки органами власти Нидерландов. Для юридических лиц, владеющих недвижимым имуществом, данный срок хранения увеличивается до 10 лет. Обеспечение надлежащей подготовки этих компонентов выступает ключевым условием поддержания добросовестного юридического статуса вашей компании в Нидерландах.
Соблюдение требований по корпоративному налогу на прибыль (CIT) и НДС в 2026 году
Подача декларации по налогу на прибыль организаций (CIT) является обязательной ежегодной процедурой для каждой Dutch BV, независимо от ее масштаба или уровня активности. В то время как предыдущий раздел касался публичного раскрытия информации через KVK, декларации по CIT подаются напрямую в Belastingdienst (налоговую службу Нидерландов). Эти декларации должны точно отражать налогооблагаемую прибыль компании, которая часто отличается от коммерческой прибыли, отраженной в годовой отчетности, вследствие специальных налоговых корректировок, предусмотренных налоговым законодательством Нидерландов.
Налоговые ставки и пороговые значения на 2026 год
Нидерландская система корпоративного налогообложения предусматривает двухуровневую шкалу ставок. В 2026 финансовом году ставки остаются неизменными, обеспечивая предсказуемые условия для международных инвесторов. Данный ступенчатый подход гарантирует малым предприятиям и стартапам сниженную налоговую нагрузку на начальный объем прибыли.
| Диапазон налогооблагаемой прибыли | Применимая ставка CIT (2026) |
|---|---|
| До €200,000 | 19% |
| Свыше €200,000 | 25.8% |
Помимо базовых ставок, директора должны учитывать конкретные ограничения на вычеты. Лимит вычета процентов составляет 24,5% от EBITDA на период 2026 года. Это правило предотвращает чрезмерную долговую нагрузку и является важнейшим компонентом требований к ежегодной отчетности Dutch BV для компаний со значительным финансированием. Кроме того, соблюдение требований по налогу на добавленную стоимость (НДС) имеет жизненно важное значение. Большинство BV подают декларации по НДС ежеквартально, хотя Belastingdienst может обязать компании с большими объемами операций подавать декларации ежемесячно. Для организаций, принадлежащих иностранным владельцам, регистрация в качестве плательщика НДС обычно занимает 6-8 недель. Стандартные ставки НДС составляют 21%, 9% или 0% в зависимости от характера предоставляемых товаров или услуг.
Процедуры оплаты и смена банка Belastingdienst
Подача декларации представляет собой лишь первую половину соблюдения требований; последующий платеж должен поступить в органы власти по надлежащим каналам. Произошло существенное процедурное изменение, которое должны соблюдать все директора. С 1 мая 2026 года основным обслуживающим банком Belastingdienst является Rabobank. Все платежи по налогу на прибыль корпораций (CIT), НДС или налогу на заработную плату должны направляться на обновленные номера IBAN, привязанные к этому учреждению, для обеспечения их правильной обработки.
При совершении платежа необходимо использовать точный код назначения платежа, указанный в налоговом начислении. Этот 16-значный код гарантирует, что средства будут зачислены в счет вашей конкретной налоговой задолженности. Без этого идентификатора системы Belastingdienst могут не распознать транзакцию, что приведет к появлению нераспределенных средств и возможным штрафам за просрочку платежа, даже если деньги были списаны с вашего счета вовремя. Необходимо сохранять четкую историю этих платежей, поскольку деловая документация должна храниться в течение 7 лет для соблюдения аудиторских требований. Профессиональные бухгалтерские и налоговые услуги помогут управлять этими электронными подачами и графиками платежей для обеспечения постоянного соответствия требованиям.
Установленные законом административные обязательства и реестр UBO
Помимо публичной подачи финансовой отчетности и налоговых деклараций, каждая Dutch BV обязана вести комплексный внутренний учет. Ведение этой документации служит доказательной базой для всех финансовых раскрытий и налоговых позиций. Согласно нидерландскому законодательству, деловая документация должна храниться не менее 7 лет в читаемом и доступном формате. Это включает в себя все первичные документы, такие как счета-фактуры, банковские выписки, договоры и переписка. Если ваша BV владеет недвижимым имуществом или управляет им, закон требует более длительного срока хранения всей связанной документации, составляющего 10 лет. Это внутреннее ведение учета является основополагающим компонентом требований к ежегодной отчетности Dutch BV, за которым директора должны следить в течение всего года.
Ведение корпоративного учета
Современные Dutch BV обычно отдают предпочтение цифровому хранению своей документации. Belastingdienst разрешает хранение записей в цифровом виде при условии гарантии целостности и подлинности данных, а также постоянной доступности записей для проверки. Полная документация не ограничивается бухгалтерской книгой операций; она должна охватывать все подтверждающие документы, обосновывающие финансовое состояние компании. Для предпринимателей, которые хотят выйти за рамки базового ведения учета и использовать возможности бизнес-аналитики, обратитесь в Momentum One за специализированными консультациями по данным и аналитике. Более подробную информацию об этих стандартах вы можете найти в нашем руководстве по бухгалтерскому учету для соблюдения нормативных требований и налоговых обязательств Dutch BV.
Директора должны обеспечить резервное копирование цифровых архивов и следить за тем, чтобы переход с бумажных носителей на цифровые не привел к потере метаданных, необходимых для целей аудита. Непредставление полной документации во время налоговой проверки может привести к переносу бремени доказывания. В таких случаях налоговые органы могут рассчитать ваши обязательства на основе собственных оценок, что часто приводит к начислению более высоких налоговых сумм. Надлежащее ведение учета представляет собой наиболее эффективный способ защиты налоговых интересов компании.
Реестр конечных бенефициарных владельцев (UBO) является обязательной системой раскрытия информации, предназначенной для предотвращения отмывания денег и обеспечения корпоративной прозрачности. Для Dutch BV любое физическое лицо, владеющее более чем 25% акций, прав голоса или доли участия, считается UBO. Это относится как к прямому, так и к косвенному контролю, например к владению акциями через холдинговую компанию или фонд. Хотя некоторые данные UBO доступны общественности, такие как имя и характер доли участия, более конфиденциальная информация, такая как номер службы обслуживания граждан (BSN) и адрес проживания, остается закрытой и доступна только уполномоченным органам.
Критически важным аспектом требований к ежегодной отчетности Dutch BV является обязанность поддерживать актуальность данных в этом реестре. О любых изменениях в информации об UBO, таких как передача акций или смена адреса проживания владельца, необходимо уведомить KVK в течение 7 дней. Это значительно более короткий срок, чем сроки подачи ежегодной отчетности, и он требует упреждающего управления со стороны совета директоров. В течение 2026 года KVK и Bureau Economische Handhaving (BEH) продолжат внимательно следить за соблюдением требований к ведению реестра. Неуведомление об изменениях в течение 7-дневного срока является экономическим правонарушением, которое может повлечь за собой административные штрафы или уголовное преследование.
Дистанционное управление соблюдением требований в Нидерландах с помощью ICS
Управление нидерландской компанией из-за рубежа требует надежного местного партнера. С момента нашего основания в 2015 году мы помогли более чем 1 000 иностранных предпринимателей поддерживать надлежащий корпоративный статус их компаний. Оформление через легализованную доверенность позволяет директорам-нерезидентам выполнять все требования к ежегодной отчетности Dutch BV без поездок в Нидерланды. Такой дистанционный подход гарантирует, что установленные законом обязательства, от первоначального оформления учредительного акта до подачи годовой отчетности, выполняются с безупречной точностью профессионалами, разбирающимися в местных административных процедурах.
Бухгалтерское и налоговое абонентское обслуживание
Эффективный комплаенс начинается с непрерывного ведения бухгалтерского учета в течение всего года. Специализированное бухгалтерское абонентское обслуживание упрощает отчетный цикл 2026 года, обеспечивая учет всех операций в режиме реального времени. Такое проактивное управление данными обеспечивает плавный переход от завершения финансового года 31 декабря к подготовке годовой отчетности. Наша команда координирует подготовку этих отчетов и обеспечивает подачу деклараций по налогу на прибыль корпораций (CIT) в соответствии с многоуровневыми ставками 19% и 25,8%. Для предприятий с работающим персоналом в Нидерландах интеграция услуг по расчету заработной платы гарантирует сверку налога на заработную плату и взносов на социальное страхование с годовой корпоративной отчетностью.
Экспертное сопровождение для международных учредителей
Нидерландская нормативно-правовая среда четко структурирована, однако требует специальных локальных экспертных знаний. Мы выступаем связующим звеном для директоров-нерезидентов, обеспечивая процедурную ясность, необходимую для эффективного управления BV. Это включает в себя мониторинг реестра UBO, гарантирующий уведомление о любых изменениях в течение обязательного 7-дневного срока. Мы также проверяем, чтобы все налоговые платежи направлялись в Rabobank, который с 1 мая 2026 года является расчетным банком Belastingdienst. Такой уровень контроля предотвращает административные ошибки, которые могут повлечь за собой штрафы или ответственность директоров.
Надежность и точность являются основой нашей консалтинговой практики. Доверяя требования к годовой отчетности вашей Dutch BV опытным специалистам, вы сохраняете безупречную корпоративную историю и защищаете репутацию своей компании на европейском рынке. Наша команда осуществляет постоянный мониторинг данных KVK, чтобы ваша организация сохраняла надлежащий статус на протяжении всего финансового года. Приглашаем вас связаться с нашими специалистами для получения бесплатной первичной консультации, чтобы обсудить ваши конкретные потребности в области комплаенса на 2026 год.
Дата последней проверки: октябрь 2023 года
Обеспечение надлежащего статуса вашей Dutch BV в 2026 году и в последующий период
Соблюдение требований к годовой отчетности Dutch BV является краеугольным камнем успешной международной коммерческой деятельности. Обеспечивая подачу годовой отчетности в KVK в течение 12 месяцев после окончания финансового года и перечисление платежей по налогу на прибыль (CIT) на обновленные счета в Rabobank, вы защищаете свою компанию от административных штрафов. Поддержание актуальности данных в реестре UBO посредством их обновления в семидневный срок и соблюдение семилетнего срока хранения документации дополнительно укрепляют комплаенс-статус вашей компании. Эти шаги необходимы каждому директору, управляющему нидерландской организацией из-за рубежа.
Оказав услуги более чем 2 000 учредителей по всему миру, мы предлагаем экспертные знания, необходимые для дистанционного управления этими сложными процедурами подачи отчетности. Наша команда может содействовать регистрации Dutch BV всего за 3-5 рабочих дней, а наша 100% гарантия удовлетворенности обеспечивает защиту ваших профессиональных интересов с высочайшей точностью. Требуется ли вам помощь в подаче ежегодных налоговых деклараций или постоянная корпоративная секретарская поддержка, наша команда обеспечивает стабильную динамику, необходимую для поддержания регуляторного соответствия вашего бизнеса. Мы будем рады способствовать вашему дальнейшему росту на рынке Нидерландов.
Дата последней проверки: октябрь 2023 г.
Часто задаваемые вопросы
Каков крайний срок подачи годовой отчетности Dutch BV в 2026 году?
Годовая отчетность должна быть подана в KVK в течение 12 месяцев после окончания финансового года. Для стандартного финансового года, заканчивающегося 31 декабря 2026 года, предельным сроком публикации является 31 декабря 2027 года. Этот период включает первоначальные пять месяцев на подготовку и любые утвержденные продления. Пропуск этой финальной даты считается экономическим правонарушением и может повлечь за собой личную ответственность директора или административные штрафы со стороны Торговой палаты.
Требуется ли нидерландский аудитор для годовой отчетности моей малой BV?
Большинству малых и микро-BV не требуется обязательный аудит, проводимый сертифицированным бухгалтером. Аудит обязателен только в том случае, если компания соответствует как минимум двум из трех критериев: активы на сумму более 6 миллионов евро, чистый оборот более 12 миллионов евро или среднесписочная численность сотрудников 50 и более человек. Поскольку большинство стартапов не достигают этих пороговых значений, они могут выполнять требования к годовой отчетности Dutch BV с использованием упрощенной финансовой отчетности, не содержащей аудиторского заключения.
Каковы ставки корпоративного налога для нидерландской компании в 2026 году?
Ставки корпоративного налога на прибыль (CIT) на 2026 год составляют 19% на налогооблагаемую прибыль до 200 000 евро и 25,8% на любую прибыль, превышающую эту сумму. Эти ставки применяются ко всем Dutch BV независимо от того, являются ли акционеры резидентами или нерезидентами. Директора обязаны обеспечить ежегодную подачу налоговых деклараций в Belastingdienst и отправку платежей на надлежащие счета в Rabobank в связи с банковским переходом от 1 мая 2026 года.
Как долго я обязан хранить деловую документацию нидерландской компании?
Стандартная деловая документация, включая счета-фактуры, банковские выписки и договоры, должна храниться не менее 7 лет в доступном для чтения формате. Если ваша Dutch BV владеет недвижимым имуществом или управляет им, закон продлевает этот срок хранения до 10 лет для всей сопутствующей документации. Эти записи должны быть доступны для проверки налоговыми органами Нидерландов по первому требованию. Ведение организованного электронного или бумажного архива необходимо для подтверждения достоверности ваших ежегодных отчетов.
Могу ли я подавать годовую отчетность Dutch BV удаленно, будучи нерезидентом?
Директора-нерезиденты могут вести всю годовую отчетность и соблюдать налоговые требования удаленно на основании легализованной доверенности (Power of Attorney). Данный способ позволяет профессиональному поставщику услуг осуществлять подачу отчетности в KVK и налоговых деклараций в Belastingdienst от вашего имени. Вам не требуется физически присутствовать в Нидерландах для соблюдения требований к годовой отчетности Dutch BV при условии поддержания оперативной связи с вашим бухгалтером и предоставления необходимой документации.
Что произойдет, если моя Dutch BV пропустит срок подачи отчетности в KVK?
Пропуск 12-месячного срока подачи отчетности квалифицируется в Нидерландах как экономическое правонарушение. Компании могут грозить административные штрафы, а совет директоров рискует понести личную ответственность по долгам компании в случае банкротства. Такое нарушение рассматривается как презумпция ненадлежащего управления (mismanagement). Крайне важно подать даже неутвержденную отчетность, если акционеры еще не приняли окончательного решения, чтобы соблюсти срок публикации и сохранить за компанией статус действующей и благонадежной (good standing).
Является ли регистрация UBO обязательной для всех Dutch BV в 2026 году?
Регистрация конечного бенефициарного владельца (UBO) обязательна для каждой Dutch BV. Любое физическое лицо, обладающее более чем 25% доли, прав голоса или собственности, должно быть внесено в реестр, который ведет KVK. По закону директора также обязаны сообщать о любых изменениях в сведениях об UBO в течение 7 дней с момента их возникновения. Эта система обеспечивает прозрачность и помогает государственным органам предотвращать финансовые преступления, такие как отмывание денег или финансирование терроризма внутри корпоративной структуры.
Sources
- ICS Payroll - услуги по начислению заработной платы в Нидерландах
- KVK - регистрация в торговом реестре Нидерландов
- Business.gov.nl - закрытая компания с ограниченной ответственностью (bv)
- Burgerlijk Wetboek Boek 2 (Гражданский кодекс Нидерландов, юридические лица)
- Rijksoverheid - предпринимательская деятельность
- Belastingdienst - налоги на заработную плату (loonheffingen)
- UWV - обязательства работодателя
- SVB - социальное страхование в Нидерландах
- Belastingdienst - НДС (BTW) для предпринимателей
- Европейская комиссия - правила и ставки НДС
- De Nederlandsche Bank - надзорная деятельность
- AFM - лицензии и реестры
- RVO - ведение международного бизнеса
- Belastingdienst Douane - таможня
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерланды
- ICLG - законы и нормативные акты в области корпоративного управления, Нидерланды
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |