


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-22 · Last reviewed 2026-09-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Получение выписки из торгового реестра Торговой палаты Нидерландов не означает, что ваше предприятие готово к ведению коммерческой деятельности. Большинство иностранных учредителей слишком поздно обнаруживают, что восприятие процесса регистрации как простого последовательного чек-листа создает серьезные операционные трудности. Своевременное выявление типичных ошибок при открытии Dutch BV - лучший способ защитить ваши сроки, капитал и снизить ответственность директора.
Вероятно, вы уже рассматриваете Нидерланды как идеальную европейскую базу, однако взаимодействие с незнакомыми государственными институтами может быстро вызвать затруднения. Иностранные директора регулярно сталкиваются с многомесячными проверками при открытии корпоративных банковских счетов, задержками в получении номеров BTW от Belastingdienst и процедурными сложностями при легализации доверенностей за рубежом. Эти задержки редко вызваны жесткостью корпоративного права; скорее они обусловлены отношением к оформлению нотариальных актов, налоговой регистрации и банковскому комплаенсу как к изолированным этапам.
В данном руководстве освещаются критические юридические, налоговые и административные ошибки, с которыми сталкиваются иностранные владельцы бизнеса, а также предлагаются практические меры по их предотвращению. Вы узнаете, как параллельно координировать работу с нидерландским гражданским нотариусом, торговым реестром и налоговыми органами, обеспечивая бесперебойную операционную готовность без административных штрафов в 2026 году.
Ключевые выводы
- Предотвращение типичных ошибок при создании Dutch BV начинается с понимания обязательности оформления нотариального акта и использования легализованных доверенностей для дистанционного учреждения.
- Регистрация в Торговой палате не дает немедленного налогового доступа, поскольку компании с иностранным участием сталкиваются с проверкой Belastingdienst продолжительностью от 6 до 8 недель для получения нидерландского номера BTW.
- Соблюдение законодательных требований обязывает регистрировать конечных бенефициарных владельцев, владеющих долей более 25%, при этом любые последующие изменения в структуре собственности должны вноситься в торговый реестр в течение 7 дней.
- Онбординг в корпоративных банках в соответствии с нидерландским законодательством о противодействии отмыванию денег требует тщательного документального подтверждения для директоров-нерезидентов, а не восприятия процедуры как автоматической формальности.
- Одновременная координация оформления нотариальных актов, подачи налоговых документов и коммерческого онбординга предотвращает длительные операционные задержки и защищает директоров от необоснованной ответственности.
Оглавление
- Основные юридические и нотариальные ошибки при учреждении Dutch BV
- Подводные камни налоговой регистрации в Нидерландах: задержки с BTW и просчеты по налогу на прибыль
- Регуляторные упущения и ошибки в реестрах: подача сведений об UBO и обязательная отчетность
- Операционные ловушки: открытие корпоративного банковского счета и ошибки при начислении заработной платы директора
- Дорожная карта создания компании в соответствии с требованиями: учреждение Dutch BV без дорогостоящих исправлений
Основные юридические и нотариальные ошибки при учреждении Dutch BV
Недооценка законодательно установленных формальностей является одной из наиболее частых типичных ошибок при создании Dutch BV. Иностранные предприниматели часто полагают, что регистрация компании в Нидерландах аналогична быстрой цифровой подаче документов без глубоких проверок, характерной для юрисдикций общего права. Корпоративное право Нидерландов предусматривает строгие процессуальные гарантии, требующие прямого участия гражданского нотариуса.
Выбор организационно-правовой формы: BV в сравнении с некорпоративными структурами
Выбор неподходящей организационно-правовой структуры немедленно создает балансовые риски. Международные предприниматели часто путают некорпоративные модели с юридическими лицами. Индивидуальные предприниматели и партнерства регистрируются напрямую в Торговой палате (KVK) без нотариальных актов, однако они возлагают на учредителей прямую личную ответственность.
| Организационно-правовая форма | Требуется нотариус? | Ответственность учредителя и директора | Минимальный капитал |
|---|---|---|---|
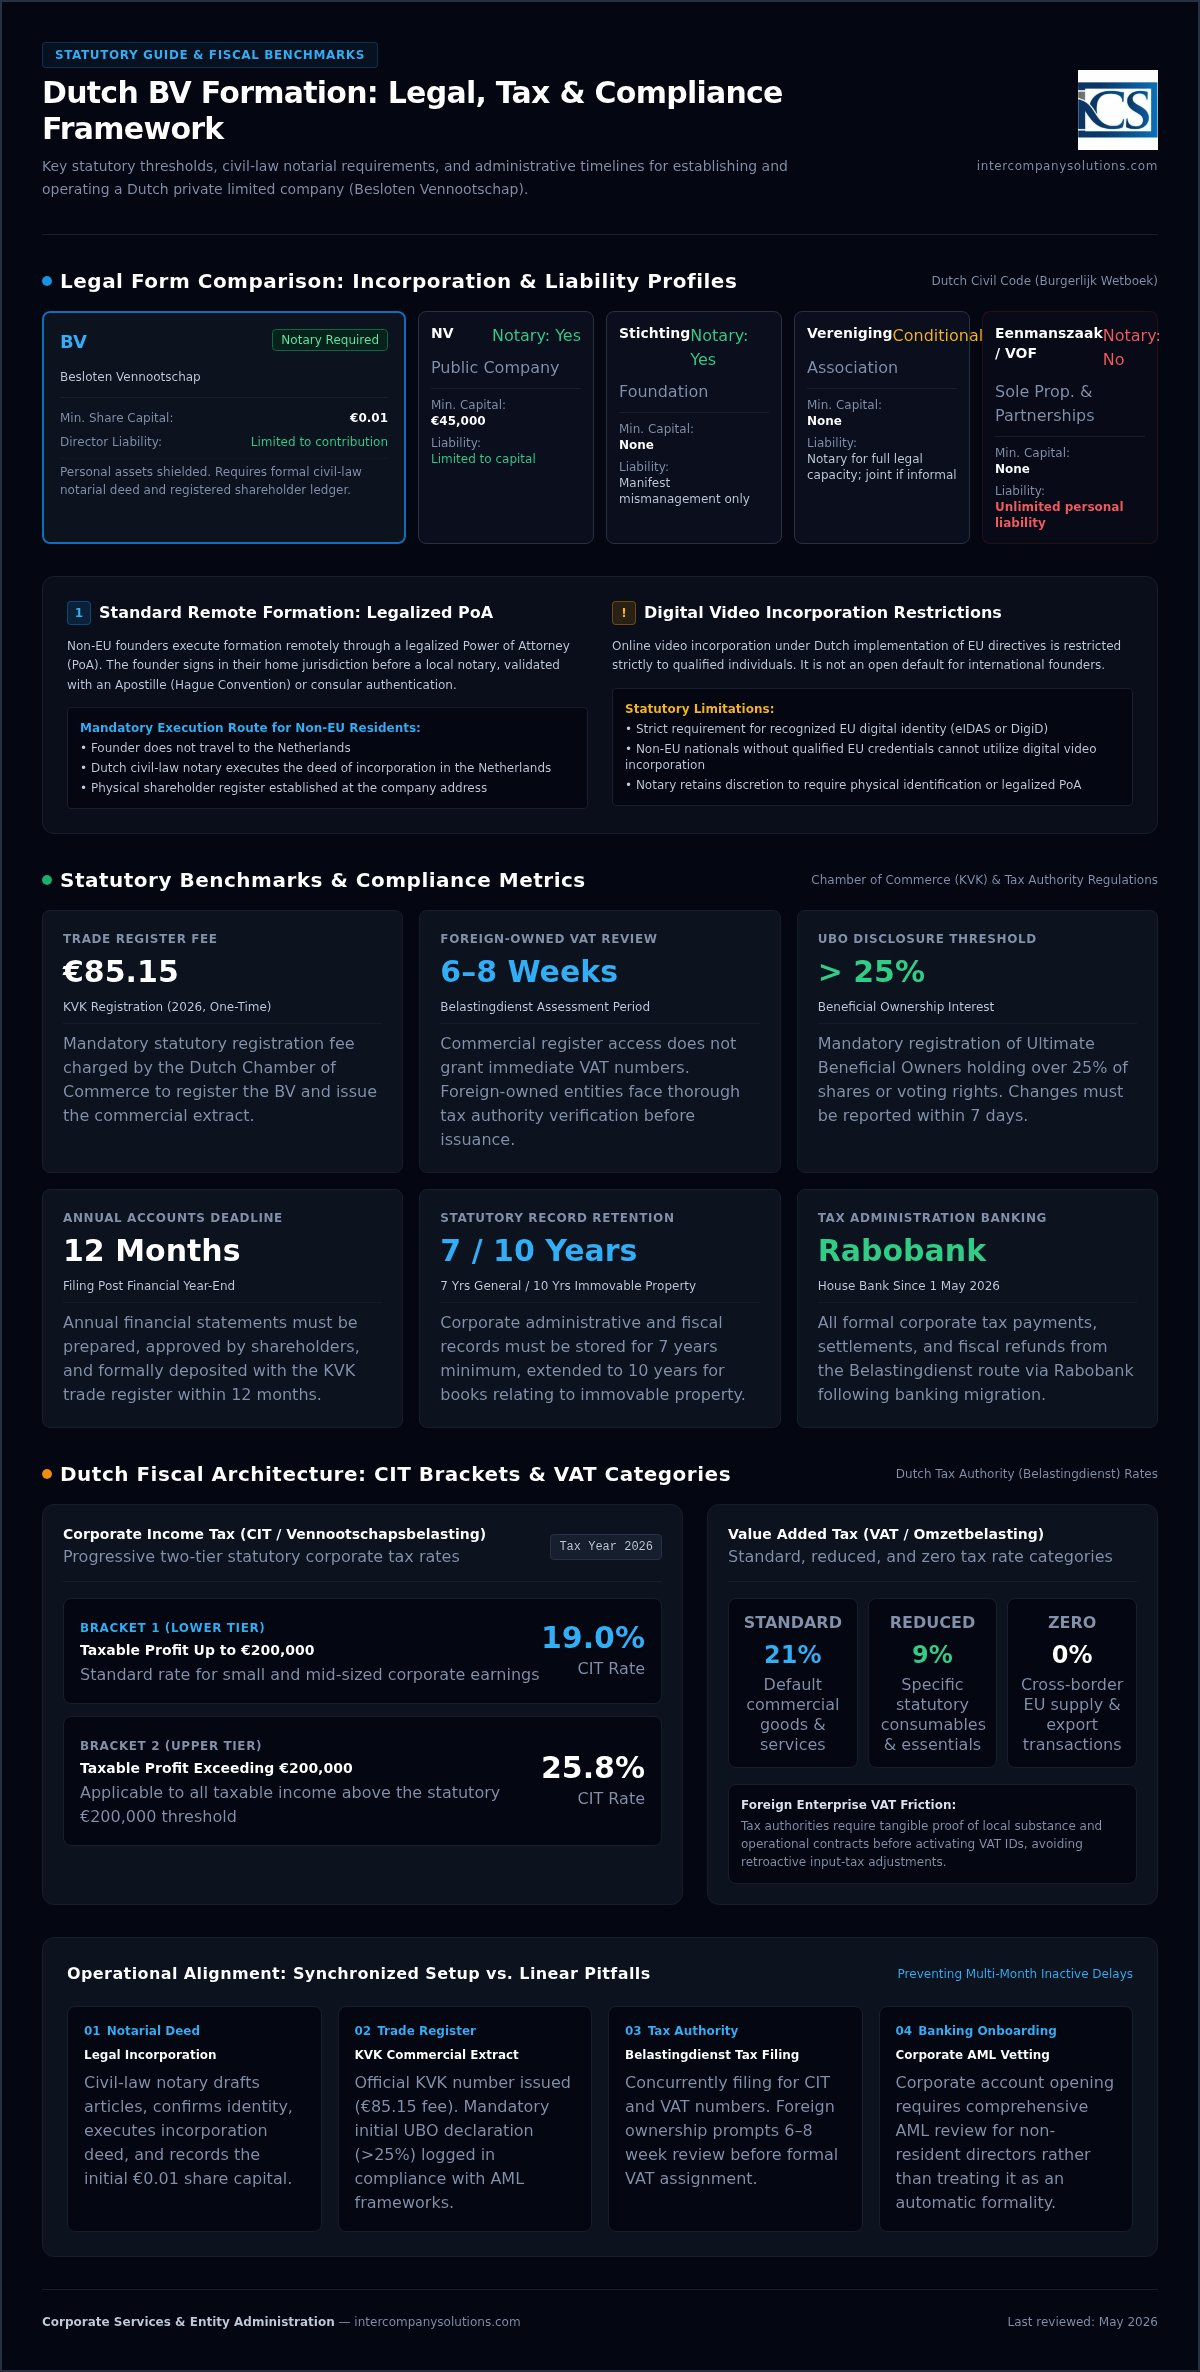
| BV (Besloten Vennootschap) | Да | Ограничена вкладом в капитал; личные активы защищены | €0,01 |
| NV (Naamloze Vennootschap) | Да | Ограничена вкладом в капитал | €45 000 |
| Stichting (Foundation) | Да | Ограниченная правосубъектность; совет несет ответственность только в случае явного ненадлежащего управления | Отсутствует |
| Vereniging (Association) | Только для полной правоспособности | Солидарная ответственность при неформальном статусе; ограниченная при оформлении нотариальным актом и регистрации | Отсутствует |
| Eenmanszaak (Sole Proprietorship) | Нет | Неограниченная личная ответственность по всем долгам бизнеса | Отсутствует |
| VOF / CV / Maatschap (Partnerships) | Нет | Солидарная личная ответственность (коммандитисты CV защищены в пределах суммы вклада) | Отсутствует |
Учреждение закрытой компании с ограниченной ответственностью требует оформления официального учредительного акта. Регулируемая правовой базой нидерландской Besloten vennootschap, структура BV защищает личные активы посредством корпоративной правосубъектности. Гражданский нотариус выступает в качестве беспристрастного государственного гаранта, обязанного по закону составить устав компании, проверить внесение капитала и оценить законность создаваемого предприятия.
Дистанционное учреждение на основании легализованной доверенности
Частая ошибка заключается в предположении, что учреждение компании по видеосвязи доступно по умолчанию для иностранных граждан. Реализация директив ЕС в Нидерландах строго ограничивает учреждение через видеосвязь физическими лицами, имеющими признанные цифровые удостоверения личности ЕС (eIDAS или DigiD). Учредители не из ЕС не могут использовать этот способ.
Стандартная дистанционная процедура основана на легализованной доверенности (PoA). Иностранные учредители подписывают доверенность в стране своего проживания, которая заверяется местным нотариусом и удостоверяется апостилем в соответствии с Гаагской конвенцией либо проходит консульскую легализацию. Затем нидерландский нотариус оформляет учредительный акт на месте от вашего имени. Взаимодействие со специалистом по учреждению компаний Dutch BV гарантирует, что документы, удостоверяющие личность, нотариальные переводы и проверки доверенностей соответствуют строгим стандартам нотариуса без дорогостоящих процедурных отказов.
Формальности в отношении уставного капитала и точность реестра акционеров
С момента введения законодательства о Flex-BV установленный законом минимальный уставный капитал составляет ровно 0,01 евро. Установление произвольной номинальной стоимости акций без документального подтверждения фактического внесения вклада в капитал компании может поставить под угрозу ограниченную ответственность юридического лица. BV обязана официально выпустить акции под реальное встречное предоставление, оплаченное денежным взносом или активами в натуральной форме.
Директора также обязаны вести точный физический реестр акционеров по адресу компании с первого дня. Неспособность зафиксировать классы акций, даты передачи и оплаченный капитал создает серьезные юридические сложности при проведении аудита, передаче акций или комплексной проверке (due diligence) со стороны будущих инвесторов.
Подводные камни налоговой регистрации в Нидерландах: задержки с НДС и ошибки в расчете корпоративного налога
Предположение о том, что постановка на корпоративный налоговый учет происходит автоматически при учреждении компании, относится к числу наиболее дорогостоящих распространенных ошибок при создании Dutch BV. Хотя Торговая палата Нидерландов выдает идентификационный номер юридических лиц и партнерств (RSIN) сразу после регистрации, этот номер не дает активного идентификационного кода плательщика НДС. Восприятие выписки из торгового реестра как немедленного разрешения на операционную деятельность останавливает торговлю еще до ее начала.
Сроки регистрации плательщика НДС в Belastingdienst для иностранных владельцев
Местные компании с директорами-резидентами часто получают документы по НДС в течение двух недель. Для компаний, принадлежащих иностранным владельцам, Belastingdienst инициирует ручную оценку рисков, которая обычно занимает от 6 до 8 недель. Нидерландские налоговые инспекторы направляют подробные опросники, чтобы оценить, обладает ли бизнес реальным экономическим присутствием, физической связью и коммерческой деятельностью в стране. Если вы не сможете продемонстрировать коммерческие контракты или планируемые деловые операции, налоговые органы могут отказать в выдаче номера налога с оборота.
Применение неверных ставок НДС также провоцирует оперативные налоговые проверки. Налоговое законодательство Нидерландов разделяет операции на три установленные законом категории:
- Стандартная ставка 21%: применяется к подавляющему большинству коммерческих товаров и стандартных деловых услуг.
- Пониженная ставка 9%: предусмотрена для определенных базовых категорий, включая продукты питания, фармацевтические препараты, книги и соответствующие требованиям пассажирские перевозки.
- Ставка 0%: применяется в основном к трансграничным поставкам внутри ЕС (внутриобщинным поставкам) и экспортным операциям за пределы Европейского союза.
Обращение к профессиональным услугам по учреждению компаний Dutch BV гарантирует правильное заполнение первичных опросников Belastingdienst, предотвращая длительные задержки или немедленные отказы со стороны налогового органа. Если вы столкнетесь с неожиданными запросами относительно местного экономического присутствия, вы можете проконсультироваться с опытным специалистом по учреждению, чтобы привести документацию в соответствие с налоговыми правилами Нидерландов.
Ставки корпоративного подоходного налога (CIT) и расчет прибыли
Точное корпоративное налоговое прогнозирование требует строгого соблюдения двух установленных законом диапазонов прибыли, определенных в руководстве KVK по учреждению Dutch BV. Налогооблагаемая годовая прибыль до 200 000 евро облагается корпоративным налогом по ставке 19%. Вся прибыль, превышающая этот порог в 200 000 евро, облагается налогом по ставке 25,8%. Специалисты по финансовому планированию также должны учитывать ограничение вычета процентов в рамках правил против размывания налогооблагаемой базы (earnings-stripping rules), которые строго ограничивают вычитаемые чистые затраты по займам на уровне 24,5% от скорректированной для целей налогообложения EBITDA.
Изменения в банковских переводах: переход с 1 мая 2026 года
Соблюдение операционных требований требует отслеживания системных банковских изменений. С 1 мая 2026 года Belastingdienst полностью перевела свои расчетно-кассовые операции исключительно в Rabobank. Перечисление корпоративного налога, налога на заработную плату или периодических платежей по НДС на устаревшие банковские счета государственного казначейства приводит к автоматическому отклонению платежей и серьезным задержкам обработки. Директора обязаны проверять, чтобы все исходящие электронные переводы содержали актуальные платежные реквизиты Rabobank и уникальный 16-значный платежный идентификатор, присвоенный каждому конкретному налоговому начислению.
Регуляторные упущения и ошибки при ведении реестров: подача сведений об UBO и обязательная отчетность
Невыполнение постоянных обязательств по торговому реестру является одной из наиболее распространенных ошибок при учреждении Dutch BV. Предприниматели часто направляют все свои административные ресурсы на получение первоначального нотариального акта, однако забывают об обязательном ведении реестра после начала операционной деятельности. Торговая палата Нидерландов (KVK) строго следит за соблюдением нормативных требований, и упущения могут привести к крупным административным штрафам или утрате защиты ограниченной ответственности компании.
Соблюдение требований реестра UBO и правило владения долей >25%
В соответствии с законодательством Нидерландов о противодействии отмыванию денег юридические лица обязаны регистрировать каждого конечного бенефициарного владельца (UBO). Согласно официальным требованиям к регистрации UBO в Нидерландах, любое физическое лицо, владеющее более чем 25% (>25%) акций, прав голоса или доли прямого владения, признается конечным бенефициарным владельцем. Если ни одно физическое лицо не достигает этого порога владения, уставные управляющие директора Dutch BV должны быть официально зарегистрированы в качестве псевдо-UBO.
Критической ошибкой является несвоевременное уведомление о текущих изменениях в структуре капитала. При каждом изменении бенефициарной собственности или структуры голосования должностные лица компании обязаны подать обновленные данные в KVK в течение 7 дней. Пропуск этого установленного законом 7-дневного срока уведомления представляет собой экономическое правонарушение и влечет за собой для управляющих директоров официальные предписания об устранении нарушений или прямые административные штрафы.
Подача годовой финансовой отчетности в торговый реестр
Каждая нидерландская частная компания с ограниченной ответственностью обязана передавать свою утвержденную годовую финансовую отчетность (jaarrekening) на хранение в KVK. Регистрация нового бизнеса облагается единовременным регистрационным сбором KVK в размере €85.15 в 2026 году, после чего подача годовой отчетности становится основной обязанностью по ведению реестра. Статья 2:394 Гражданского кодекса Нидерландов предписывает, что финансовая отчетность должна быть подана строго не позднее 12 месяцев после окончания финансового года.
Несоблюдение этого срока подачи влечет за собой прямые юридические риски. В случае неплатежеспособности компании несвоевременная подача отчетности создает неопровержимую правовую презумпцию ненадлежащего управления (onbehoorlijk bestuur) в соответствии со статьей 2:248 BW. При таком сценарии управляющие директора могут быть привлечены к личной ответственности по всем долгам компании. Обращение за профессиональной поддержкой по корпоративному управлению с помощью руководства по открытию бизнеса в Нидерландах гарантирует, что подача корпоративных документов будет полностью соответствовать требованиям с самого начала.
Установленные законом обязательства по хранению документации
Корпоративное право Нидерландов устанавливает четкие административные сроки хранения документов. Управляющие директора обязаны хранить все бухгалтерские книги, счета-фактуры, договоры и деловую переписку в течение базового установленного законом периода в 7 лет. Документация, касающаяся недвижимого имущества или европейских трансграничных электронных и телекоммуникационных услуг, подлежит хранению в течение 10 лет. Электронные архивы должны оставаться структурированными, защищенными от фальсификации и быть незамедлительно доступны для проверок Belastingdienst по первому требованию.
Операционные ловушки: открытие корпоративного банковского счета и ошибки при начислении заработной платы директорам
Получение нотариального акта и налоговых номеров имеет мало значения, если ваш бизнес не может проводить платежи или законно начислять заработную плату. Административный хаос в вопросах казначейства и вознаграждения входит в число классических распространенных ошибок при учреждении Dutch BV. Иностранные директора часто сталкиваются с тем, что ведение операционной деятельности на территории Нидерландов требует соблюдения жестких банковских протоколов и строгих правил налогообложения фонда оплаты труда.
Препятствия при открытии корпоративных банковских счетов для иностранных учредителей
Восприятие открытия коммерческого банковского счета как автоматической формальности приводит к месяцам простоя в операционной деятельности. Традиционные розничные банки Нидерландов проводят жесткие проверки в рамках процедур «Знай своего клиента» (KYC) и противодействия отмыванию денег (Wwft). Если в заявках фигурируют директора-нерезиденты, ведущим банкам обычно требуется от 2 до 4 месяцев для проведения оценки рисков, которая зачастую завершается прямым отказом.
Эти отказы вызваны тремя основными пробелами в документации:
- Неясная европейская коммерческая связь: отсутствие подтверждения реальных деловых операций с поставщиками, партнерами или клиентами из ЕС.
- Непрозрачные структуры собственности: сложные промежуточные иностранные холдинговые компании, которые скрывают источник средств или конечный контроль.
- Отсутствие операционного представительства резидентов: деятельность без какого-либо местного присутствия руководства или экономического присутствия в Нидерландах.
Многие международные предприятия нивелируют эти задержки, используя европейские институты электронных денег (EMI) для обеспечения операционной ликвидности на период рассмотрения заявок традиционными розничными банками.
Правило обычной заработной платы (Gebruikelijkloonregeling) для DGA
Серьезная налоговая ловушка связана с выплатой вознаграждения директору. Налоговое законодательство Нидерландов предусматривает, что физическое лицо, владеющее существенной долей участия (не менее 5% акций) и выполняющее работу для BV, классифицируется как директор-мажоритарный акционер (Directeur-Grootaandeelhouder, или DGA). В соответствии с gebruikelijkloonregeling DGA обязан получать установленный законом минимальный стандартный оклад (customary salary), размер которого в 2026 году составляет 58 000 евро брутто в год.
Предположение о том, что нулевая выручка компании оправдывает отсутствие выплат заработной платы, является опасной ошибкой. Оценки Министерства финансов показывают, что более 40% вновь созданных малых BV не декларируют и не корректируют вознаграждение директора до этого установленного законом порогового уровня заработной платы без официального предварительного согласования. Belastingdienst реагирует на несоблюдение норм начислением крупных ретроактивных налогов на заработную плату наряду с административными штрафами. Выплата вознаграждения ниже порога в 58 000 евро требует официального письменного освобождения (vooroverleg), подтверждающего ограничения денежных потоков, поданного в налоговые органы до подачи годовых деклараций.
Трудовые договоры и налоговые льготы для экспатриантов
Найм персонала или официальное оформление директоров требует заключения предусмотренных законом нидерландских трудовых договоров, полностью соответствующих местному трудовому законодательству, правилам обязательных отпускных выплат и удержаний на социальное страхование. Если вы релоцируете квалифицированных иностранных специалистов в Нидерланды, 30% ruling предоставляет существенные налоговые льготы, освобождая 30% брутто-зарплаты от налога на заработную плату при соблюдении установленных законом критериев по уровню дохода и лимита в размере 262 000 евро в 2026 году. Использование специализированных услуг по расчету заработной платы в Нидерландах предотвращает ошибки в отчетности по фонду оплаты труда и гарантирует сохранение права на установленные законом налоговые льготы для экспатриантов.
План создания компании в соответствии с требованиями: учреждение Dutch BV без дорогостоящих исправлений
Предотвращение распространенных ошибок при учреждении Dutch BV требует одновременной синхронизации юридических, налоговых и коммерческих процессов, а не их последовательного выполнения. Ожидание завершения проверки одним государственным органом перед обращением в следующий гарантирует дорогостоящие операционные простои. Четкий план действий согласует эти требования с самого начала, защищая иностранных учредителей от административных корректировок.
Протокол дистанционного учреждения: контрольный список действий до инкорпорации
Юридически грамотное учреждение начинается задолго до подписания нотариального акта. Учредителям следует придерживаться структурированной последовательности действий до момента инкорпорации:
- Проверка фирменного наименования и видов деятельности: убедитесь, что ваше фирменное наименование не нарушает права на зарегистрированные товарные знаки, а описание видов корпоративной деятельности (коды SBI) отражает как текущие операции, так и среднесрочное расширение бизнеса. Слишком узкое описание видов деятельности потребует последующего внесения изменений в нотариальный акт.
- Двуязычный устав (Articles of Association): поручите нидерландскому гражданскому нотариусу составить двуязычный устав (на нидерландском и английском языках) с четкими правилами принятия решений акционерами, порогами голосования и ограничениями на передачу акций.
- Документы с апостилем: подготовьте нотариально заверенные копии паспортов и оформите легализованную доверенность у уполномоченного нотариуса в вашей юрисдикции с последующим проставлением апостиля в соответствии с Гаагской конвенцией или консульской легализацией.
Следование проверенной процедурной модели открытия бизнеса в Нидерландах гарантирует, что иностранные юридические документы пройдут нотариальную проверку с первой подачи.
Организация комплаенса непосредственно после инкорпорации
Как только гражданский нотариус подпишет учредительный акт, незамедлительно выполните следующие административные действия:
- Регистрация в Торговой палате: получите заверенную торговую выписку KVK и оплатите установленный законом единовременный регистрационный сбор в размере 85,15 евро. Убедитесь, что первичные сведения об UBO соответствуют реестрам акционеров.
- Постановка на налоговый учет: незамедлительно направьте подробный корпоративный опросник Belastingdienst, чтобы запустить процедуру проверки BTW (НДС), занимающую от 6 до 8 недель. Предоставление проектов договоров с поставщиками и обязательств клиентов вместе с опросником ускоряет рассмотрение налоговым инспектором.
- Казначейская и бухгалтерская интеграция: откройте отдельные корпоративные банковские счета, используя свой RSIN и выписку, не допуская смешивания личных средств и капитала предприятия. Интегрируйте бухгалтерское программное обеспечение, соответствующее требованиям Нидерландов, чтобы обеспечить сохранность деловой документации в течение обязательного 7-летнего периода хранения.
Системное создание этих административных основ защищает механизм ограниченной ответственности вашей корпоративной структуры и обеспечивает бесперебойную коммерческую деятельность на европейских рынках.
Осуществление беспрепятственной процедуры инкорпорации Dutch BV
Предотвращение распространенных ошибок при учреждении Dutch BV требует согласования нотариального удостоверения, подачи документов в налоговые органы и организации операционной банковской деятельности, а не выполнения их как разрозненных этапов. Строгое соблюдение 7-дневного срока подачи сведений об UBO и установленных законом правил о заработной плате директора защищает ваше предприятие от ретроспективных доначислений, обеспечивая защиту ограниченной ответственности с первого дня.
Основанная в 2015 году, Intercompany Solutions помогла более чем 1000 иностранных предпринимателей из более чем 50 стран. Наша команда координирует дистанционную регистрацию в срок от 3 до 5 рабочих дней, предоставляя полный комплекс услуг по учреждению компаний, регистрации плательщика НДС в Belastingdienst и текущему ведению корпоративного бухгалтерского учета.
Надлежащая юридическая и налоговая подготовка предоставляет вашему предприятию надежную платформу для масштабирования на европейских рынках с полной уверенностью в соблюдении нормативно-правовых требований.
Последняя проверка: сентябрь 2026 года
Frequently Asked Questions
Может ли иностранный предприниматель зарегистрировать Dutch BV без поездки в Нидерланды?
Да. Иностранный предприниматель может зарегистрировать Dutch BV полностью удаленно путем оформления легализованной доверенности (PoA). Учредитель подписывает доверенность за рубежом у местного нотариуса, заверяет ее апостилем или консульской легализацией и направляет нидерландскому нотариусу. Цифровая регистрация по видеосвязи недоступна для большинства учредителей-нерезидентов, не имеющих одобренных цифровых средств идентификации ЕС. Эта процедура дистанционного оформления по доверенности позволяет избежать зарубежной поездки, полностью соблюдая законодательство Нидерландов о нотариате и проверке личности.
Каков установленный законом минимальный уставный капитал для создания Dutch BV?
Установленный законом минимальный уставный капитал, необходимый для создания Dutch BV, составляет ровно 0,01 евро в соответствии с нидерландским законом о Flex-BV. Учредители могут выпускать акции номинальной стоимостью, например одну акцию номиналом в один евроцент или один евро. Хотя требования к капиталу минимальны, директора должны официально внести заявленную сумму на корпоративный счет компании для подтверждения выпуска акций и сохранения защиты ограниченной ответственности в соответствии с корпоративным правом Нидерландов.
Сколько времени занимает получение нидерландского номера плательщика НДС для BV с иностранным участием?
Получение нидерландского идентификационного номера плательщика НДС для BV с иностранными владельцами обычно занимает от 6 до 8 недель. В то время как Торговая палата регистрирует компанию и присваивает RSIN за несколько дней, Belastingdienst проводит независимую проверку юридических лиц под иностранным управлением. Налоговая служба направляет подробную анкету для проверки экономического присутствия (substance), чтобы подтвердить ведение коммерческой деятельности и наличие местной экономической связи до выдачи активного номера налога с оборота. Заблаговременное предоставление коммерческих контрактов помогает избежать длительных задержек при рассмотрении заявления.
Каковы ставки корпоративного подоходного налога для Dutch BV в 2026 году?
В 2026 году ставка корпоративного подоходного налога (CIT) в Нидерландах составляет 19% на налогооблагаемую прибыль до 200 000 евро и 25,8% на любую прибыль, превышающую этот порог. Предприятия должны тщательно рассчитывать прибыль, учитывая, что налоговые вычеты по чистым процентным расходам строго ограничены 24,5% от EBITDA в соответствии с правилами ограничения вычета процентов (earnings-stripping rules). Кроме того, все налоговые платежи должны перечисляться напрямую на счета Belastingdienst в Rabobank, что вступило в силу 1 мая 2026 года.
Обязательно ли участие нотариуса для создания всех типов нидерландских коммерческих организаций?
Нет, участие нотариуса требуется не для всех нидерландских организационно-правовых форм. Структуры без образования юридического лица, такие как eenmanszaak (индивидуальное предприятие), vennootschap onder firma (VOF), commanditaire vennootschap (CV) и maatschap, могут регистрироваться напрямую в Торговой палате без нотариального вмешательства. Напротив, инкорпорированные юридические лица, включая закрытую компанию с ограниченной ответственностью (BV), публичную компанию (NV) и фонд (stichting), по закону требуют оформления нотариального акта об учреждении, составленного нидерландским нотариусом.
Каковы последствия несообщения об изменениях в нидерландский реестр UBO в течение 7 дней?
Несвоевременное уведомление об изменениях сведений о конечных бенефициарных владельцах (UBO) в обязательный 7-дневный срок является экономическим правонарушением в соответствии с Законом Нидерландов об экономических правонарушениях. Торговая палата и регулирующие органы могут направлять официальные уведомления о несоблюдении требований, налагать административные штрафы или передавать компанию под усиленный надзорный контроль, что способно немедленно нарушить отношения с институциональными банками и трансграничные коммерческие операции.
Как долго Dutch BV должна хранить свои корпоративные документы и финансовую отчетность?
Dutch BV обязана хранить основные деловые записи, бухгалтерские книги и транзакционную документацию в течение установленного законом базового срока в 7 лет в соответствии с Гражданским кодексом Нидерландов и Общим законом о государственных налогах. Однако любые корпоративные записи и документы, относящиеся к недвижимому имуществу или трансграничным телекоммуникационным и цифровым услугам, должны храниться в течение 10 лет. Электронные документы должны оставаться полностью разборчивыми, структурированными и мгновенно доступными для налоговых инспекторов Belastingdienst во время проверок.
Что представляет собой правило обычной заработной платы для директора и мажоритарного акционера (DGA) Dutch BV?
Правило обычной заработной платы (gebruikelijkloonregeling) требует, чтобы директор, владеющий не менее чем 5% акций, получал установленную законом минимальную заработную плату, которая в 2026 году составляет 58 000 евро до вычета налогов в год. Учредители не могут произвольно начислять себе нулевую зарплату на начальном этапе деятельности без предварительного письменного согласования. Выплата менее 58 000 евро требует подачи предварительного запроса (vooroverleg) в Belastingdienst с подтверждением того, что денежный поток компании не позволяет обеспечить установленный законом уровень вознаграждения.
Источники
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |