


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-30 · Last reviewed 2026-08-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
O estabelecimento de uma sucursal nos Países Baixos pode parecer uma estratégia de entrada eficiente, mas, para muitas empresas internacionais, a ausência de uma proteção de responsabilidade jurídica distinta torna a empresa-mãe vulnerável a dívidas locais e ações judiciais. Em 2026, a constituição de uma subsidiária nos Países Baixos sob a forma de sociedade de responsabilidade limitada (BV) continua a ser o método mais eficaz para isolar o risco e garantir a estabilidade regulamentar a longo prazo. Provavelmente já conhece a posição estratégica do país na UE, mas os prazos administrativos específicos para o registo de IVA e a conformidade com o imposto sobre as sociedades (CIT) exigem um planeamento cuidadoso.
Este artigo oferece uma análise profissional dos requisitos legais, fiscais e administrativos para o seu estabelecimento nos Países Baixos. Apresentamos uma estrutura de decisão clara para escolher entre uma BV e uma sucursal, detalhando em simultâneo os limiares fiscais de 2026, incluindo a taxa de 19% de CIT para lucros até 200.000 €. Encontrará também um procedimento validado para a constituição remota através de uma procuração legalizada (Power of Attorney), permitindo a constituição sem necessidade de deslocações internacionais. Abordaremos tudo, desde a taxa de registo na KVK de 85,15 € e o prazo de seis a oito semanas para a obtenção do IVA para entidades detidas por estrangeiros, até à infraestrutura bancária atualizada onde o Rabobank atua como o banco da Belastingdienst.
Principais Conclusões
- Avalie as vantagens em termos de responsabilidade de uma Dutch BV em relação a uma sucursal para assegurar que a empresa-mãe estrangeira permaneça legalmente protegida contra obrigações locais.
- Utilize o fluxo de trabalho de procuração legalizada para a constituição de uma subsidiária nos Países Baixos a fim de concluir o processo de constituição sem necessidade de viagens internacionais.
- Alinhe o seu planeamento fiscal com os padrões tributários de 2026, incluindo a taxa de 19% de Imposto sobre o Rendimento das Pessoas Coletivas para lucros até 200.000 € e o limite de dedução de juros de 24,5% do EBITDA.
- Considere os prazos e custos administrativos, tais como a taxa de registo na KVK de 85,15 € e a janela de 6 a 8 semanas para o pedido de IVA para entidades detidas por não residentes.
- Mantenha a conformidade regulamentar através da celebração obrigatória de contratos de trabalho por escrito e do cumprimento dos requisitos neerlandeses de segurança social e de baixa médica.
O Cenário Estratégico da Entrada no Mercado Neerlandês em 2026
Os Países Baixos continuam a consolidar a sua posição como um dos principais centros europeus, classificando-se como a 8.ª economia mais inovadora do mundo, de acordo com o relatório de 2025 da Organização Mundial da Propriedade Intelectual (WIPO). Para empresas internacionais, a criação de uma subsidiária nos Países Baixos oferece um ambiente estável para o crescimento de capital e a mitigação de riscos. O atual clima de investimento orientou-se para entidades 100% preparadas para o digital, onde a eficiência administrativa tem prioridade sobre a burocracia física. Esta evolução permite uma rápida entrada no mercado, mantendo elevados padrões de conformidade regulamentar. É um passo estratégico para empresas que procuram estabelecer uma presença sólida na Zona Euro, beneficiando simultaneamente de um enquadramento legislativo favorável aos negócios.
Inovação e Educação como Motores de Expansão
O acesso a mão de obra altamente qualificada é um fator determinante para a expansão empresarial. Os Países Baixos ocupam atualmente o 3.º lugar mundial no ranking da educação, garantindo um fornecimento contínuo de talentos especializados para os setores tecnológico, financeiro e da saúde. Com uma taxa de proficiência em inglês de 93% entre a população local, o país funciona como a principal porta de entrada para empresas de fora da UE que ingressam na União Europeia. Esta capacidade linguística reduz a fricção operacional e simplifica a integração de equipas de gestão internacionais. A infraestrutura local, que inclui logística de referência internacional e conectividade digital de ponta, oferece a estrutura necessária para a expansão de uma sociedade de responsabilidade limitada neerlandesa (BV) por todo o continente. A combinação destes fatores cria um ecossistema que apoia o crescimento global de empresários de países terceiros que necessitam de uma base fiável para o comércio internacional.
Acessibilidade Remota para Investidores Estrangeiros
A governança corporativa moderna nos Países Baixos normalizou totalmente a gestão empresarial remota no registro comercial. Os investidores estrangeiros não precisam residir no país para manter uma entidade em conformidade ou supervisionar as operações diárias. A Câmara de Comércio Holandesa (KVK) e as autoridades fiscais modernizaram os seus sistemas para apoiar a governança digital transfronteiriça para 2026. Para fundadores não residentes, a via padrão envolve uma procuração (PoA) legalizada, que permite a um tabelião outorgar a escritura de constituição em seu nome. Este processo elimina a exigência de viagens internacionais durante a fase de constituição.
Empresas especializadas atuam como a ponte essencial entre o direito neerlandês local e as necessidades operacionais globais. Estes facilitadores garantem que cada etapa, desde a preparação inicial dos documentos até ao eventual registo de IVA, cumpra as normas regulamentares de 2026. A escolha da Constituição de Empresa Dutch BV através de um parceiro profissional permite que os empresários se concentrem na estratégia de mercado enquanto os requisitos técnicos de estabelecimento legal são tratados com clareza processual. Esta abordagem que prioriza o ambiente remoto garante que o caminho de entrada seja rápido e juridicamente sólido, proporcionando uma via validada para a mobilidade global.
Comparação Estrutural: Sucursal Holandesa vs. Subsidiária (BV)
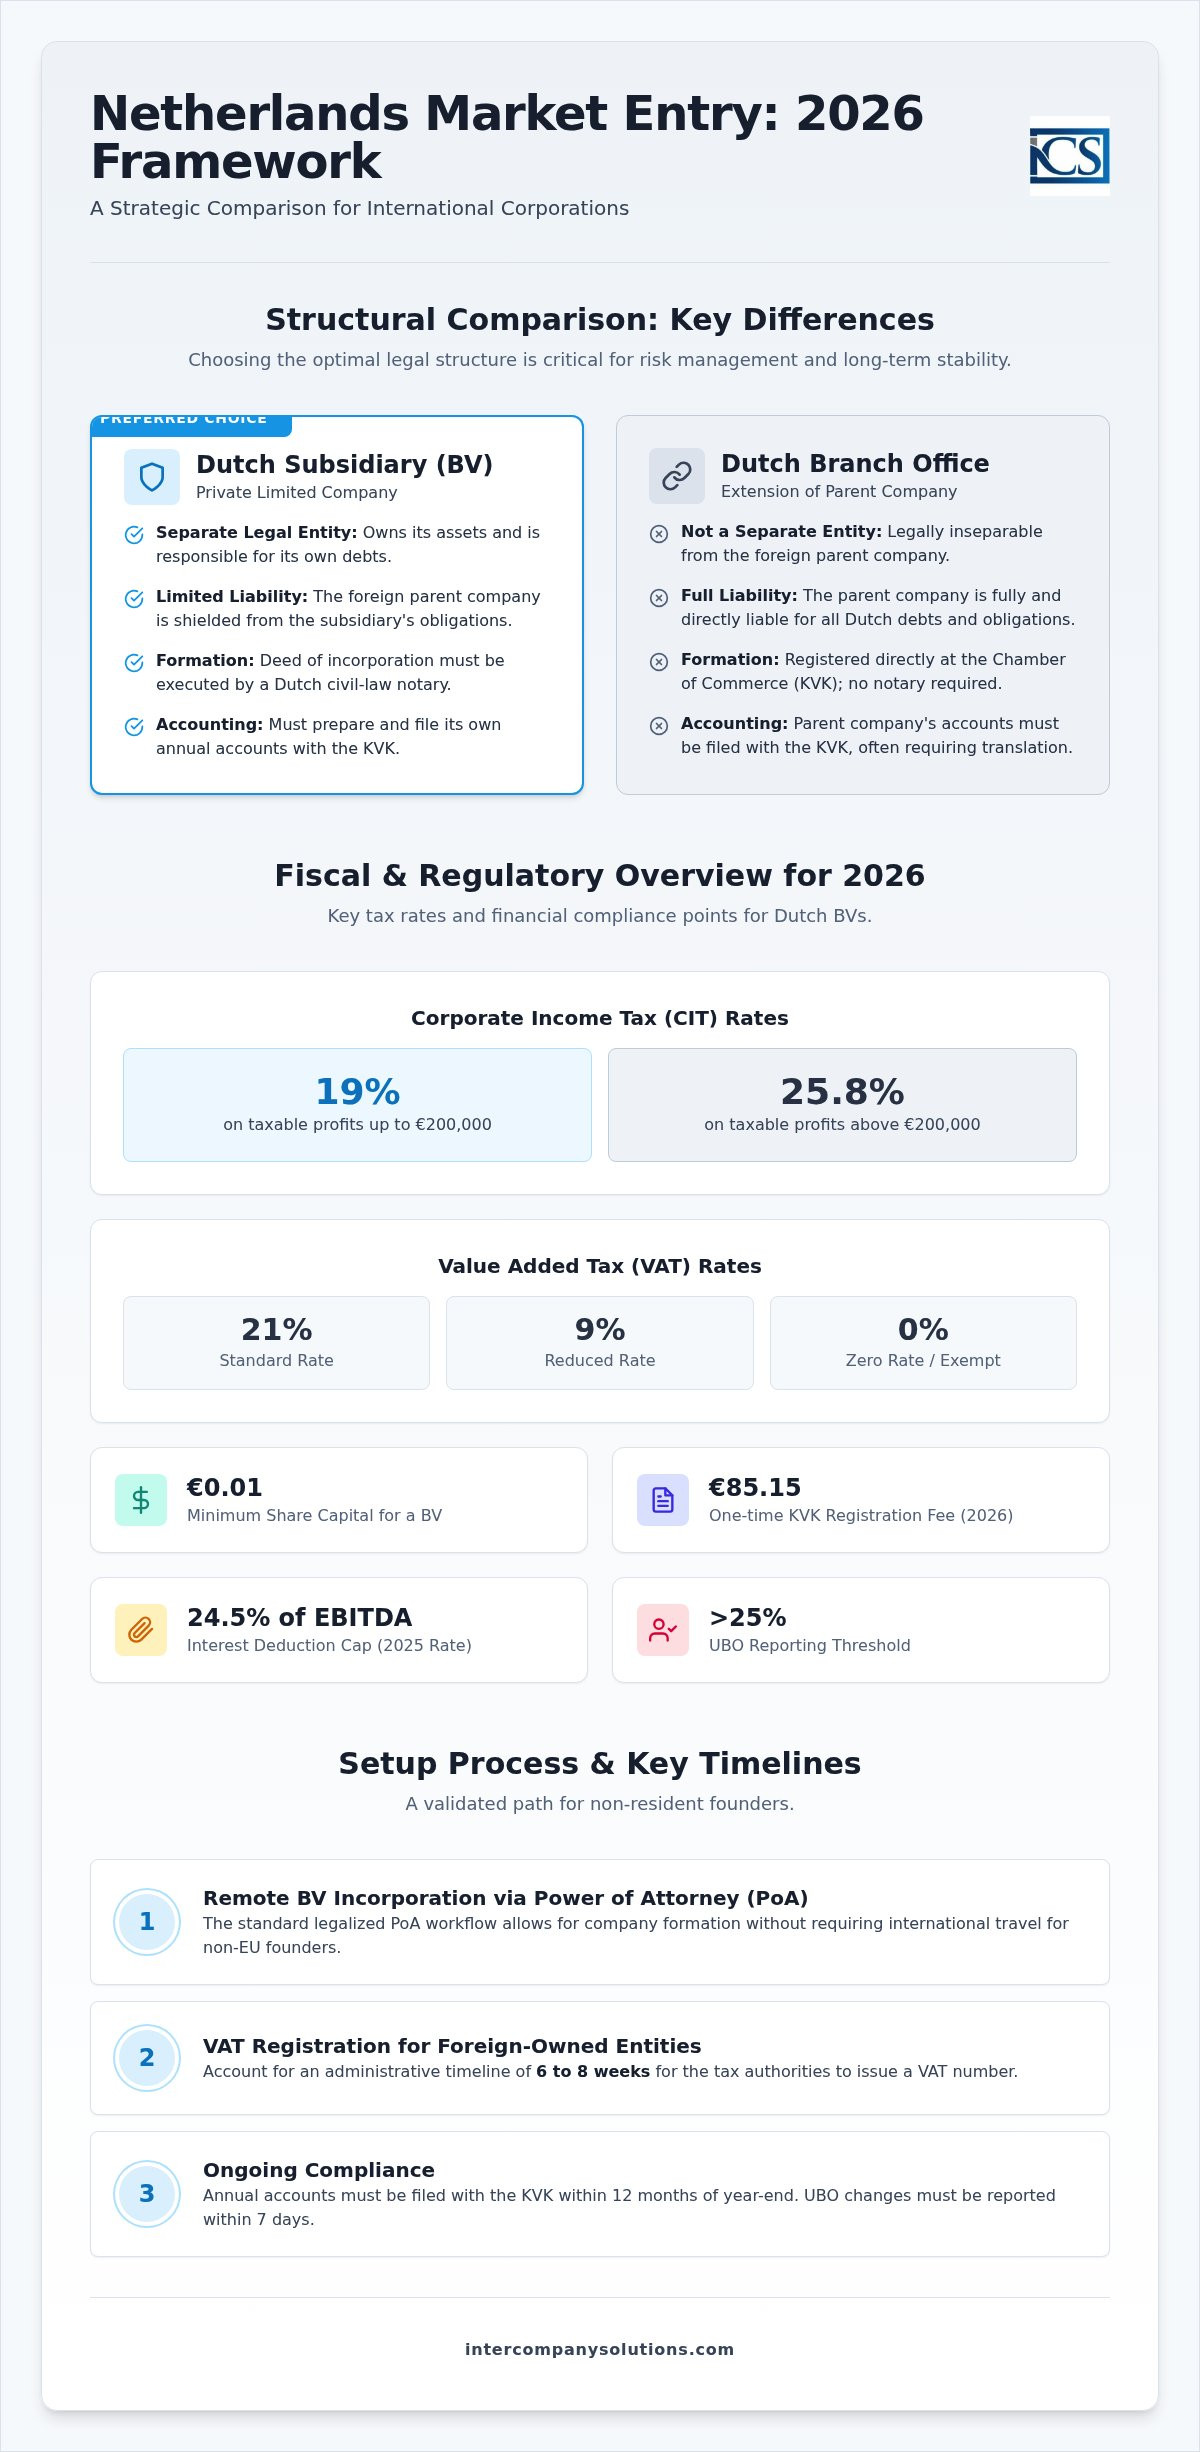
A seleção de uma estrutura jurídica exige uma escolha clara entre uma sucursal e uma subsidiária. Uma sucursal é legalmente inseparável da empresa-mãe estrangeira; não possui personalidade jurídica própria segundo o direito neerlandês. Consequentemente, a empresa-mãe é a parte jurídica direta em todas as transações neerlandesas e é responsável por todas as obrigações. Por outro lado, o estabelecimento de uma sociedade privada de responsabilidade limitada holandesa (BV) cria uma pessoa jurídica distinta. Esta entidade detém os seus próprios ativos e responde pelas suas próprias dívidas. Esta separação estrutural é a principal razão pela qual as empresas internacionais preferem o modelo de subsidiária para operações europeias.
| Característica | Sucursal Holandesa | Subsidiária Holandesa (BV) |
|---|---|---|
| Estatuto Jurídico | Extensão da empresa-mãe | Entidade jurídica distinta |
| Responsabilidade | A empresa-mãe é totalmente responsável | Limitada aos ativos da subsidiária |
| Registo | Registada na KVK (sem tabelião) | Escritura outorgada por um tabelião holandês |
| Contabilidade | Contas da empresa-mãe depositadas na KVK | Contas locais depositadas na KVK |
| Governança | Controlada pelo conselho de administração da empresa-mãe | Conselho de administração local ou da empresa-mãe |
Isolamento de Responsabilidade e Risco
O modelo de subsidiária funciona como uma barreira de proteção jurídica. Como a BV é uma pessoa jurídica distinta, a empresa-mãe geralmente não é responsável pelas dívidas ou incumprimentos contratuais da subsidiária. Este isolamento é fundamental ao celebrar contratos locais ou contratar funcionários, pois evita que as obrigações neerlandesas afetem o balanço global da empresa-mãe. De acordo com o business.gov.nl, uma sucursal não oferece esta proteção, deixando os ativos globais da empresa-mãe expostos aos credores neerlandeses. Para uma Constituição de Empresa Dutch BV, o capital social mínimo é de 0,01 €, contudo a proteção que oferece à empresa-mãe é substancial.
Credibilidade Operacional e Presença Local
A perceção do mercado frequentemente favorece a BV em detrimento de uma sucursal estrangeira. O estabelecimento de uma entidade local sinaliza um compromisso de longo prazo com a região, o que representa um fator decisivo para bancos, fornecedores e clientes neerlandeses. Entidades autónomas frequentemente consideram mais simples obter números de IVA e estabelecer relações bancárias locais. Enquanto uma sucursal deve depositar as demonstrações financeiras globais da empresa-mãe na Câmara de Comércio (KVK), uma subsidiária apenas deposita as suas próprias contas anuais locais. Isto preserva a confidencialidade da posição financeira mais ampla da empresa-mãe. A Agência Neerlandesa de Investimento Estrangeiro destaca que a BV é o veículo padrão para o comércio internacional devido à sua governança e ao seu perfil de risco claros. Caso necessite de uma avaliação detalhada destas estruturas, pode solicitar uma análise estrutural aos nossos consultores.
Última revisão: agosto de 2026
Conformidade Fiscal e Regulatória para Subsidiárias
A exploração de uma entidade societária na jurisdição neerlandesa exige o cumprimento rigoroso de limites fiscais específicos e prazos de reporte. Para o ano fiscal de 2026, o Imposto sobre as Sociedades (CIT) é aplicado a uma taxa de 19% sobre os lucros tributáveis até 200.000 €. Qualquer lucro que exceda este montante é tributado a 25,8%. Além das taxas base, os Países Baixos aplicam um limite à dedução de juros para evitar o endividamento excessivo; este limite está fixado em 24,5% do EBITDA da empresa. Estes valores são centrais para a fase de planeamento financeiro ao constituir uma subsidiária nos Países Baixos, pois ditam a rentabilidade líquida da operação local.
O cumprimento do Imposto sobre o Valor Acrescentado (IVA) é outro pilar administrativo crítico. A taxa normal de IVA é de 21%, aplicando-se taxas reduzidas de 9% e 0% a categorias específicas de bens e serviços. Para BVs detidas por entidades estrangeiras, o processo de registo de IVA dura tipicamente entre seis e oito semanas. Durante este período, as autoridades fiscais realizam uma análise minuciosa das atividades previstas e da substância da empresa. Desde 1 de maio de 2026, o Rabobank atua como o banco de suporte da Belastingdienst, facilitando todas as liquidações e reembolsos de impostos corporativos. A precisão nestas declarações iniciais é fundamental para evitar atrasos no arranque operacional.
Imposto sobre as Sociedades e Incentivos
O sistema fiscal neerlandês inclui mecanismos para evitar a dupla tributação e atrair talento internacional. O regime de Isenção de Participação (Participation Exemption) é uma característica vital para subsidiárias, uma vez que geralmente isenta os dividendos e as mais-valias derivadas de subsidiárias qualificadas do CIT neerlandês. Isto permite a circulação eficiente de capital dentro de uma estrutura societária global. Além disso, os Países Baixos oferecem o benefício fiscal de reembolso de 30% para trabalhadores internacionais qualificados. Para 2026, o requisito de salário tributável mínimo para este regime é de 48.013 €, ou 36.497 € para trabalhadores com menos de 30 anos titulares de um mestrado qualificado. O subsídio de 30% está limitado a um salário de 262.000 €. A gestão destes incentivos requer serviços precisos de Processamento Salarial e Recursos Humanos para garantir que todos os limites sejam cumpridos e mantidos.
Obrigações de Reporte e de Conservação de Registos
A transparência e a retenção de dados são obrigatórias nos termos da legislação neerlandesa. Todos os registos societários devem ser conservados por um período mínimo de sete anos, embora este prazo se estenda a dez anos para documentos relacionados com bens imóveis. Os requisitos de Beneficiário Efetivo (UBO) aplicam-se a qualquer pessoa singular que detenha uma participação superior a 25% na entidade. Quaisquer alterações no registo de UBO devem ser comunicadas no prazo de sete dias para manter a conformidade. Por fim, cada subsidiária deve depositar as suas contas anuais na Câmara de Comércio (KVK) no prazo de 12 meses após o encerramento do exercício financeiro. O incumprimento destes prazos pode resultar em coimas administrativas e potencial responsabilidade pessoal dos administradores.
Última revisão: agosto de 2026
O Fluxo de Trabalho Passo a Passo para a Constituição à Distância
O processo de constituição de uma subsidiária nos Países Baixos foi concebido para ser eficiente, particularmente para fundadores internacionais que não podem viajar. O fluxo de trabalho principal centra-se na via da Procuração (PoA) legalizada. Isto permite que um notário neerlandês outorgue a escritura de constituição sem a presença física do fundador. Inicialmente, é necessário apresentar uma lista de verificação detalhada juntamente com documentos de identificação de todos os administradores e acionistas. Estes documentos requerem geralmente legalização e apostila para serem reconhecidos pelas autoridades neerlandesas. Esta abordagem orientada para o trabalho remoto é a norma para fundadores de fora da UE, dado que a constituição digital por vídeo não é o padrão para registos de não residentes.
Documentação Legal e Escrituras Notariais
Nos Países Baixos, um notário de direito civil deve outorgar a escritura de constituição de cada Dutch BV e NV. Trata-se de uma exigência legal que garante a legalidade da constituição da sociedade. No caso de acionistas societários estrangeiros, será necessário fornecer uma certidão do seu registo comercial local e um certificado de titularidade de cargos sociais. Estes documentos devem ser devidamente legalizados para comprovar os poderes da pessoa que assina a PoA. O notário redige também os Estatutos Sociais, que definem os regulamentos internos da empresa, a sua denominação social, sede estatutária e objeto social. Assim que o notário outorga a escritura, a empresa passa a existir oficialmente como uma entidade jurídica distinta com um capital social mínimo de apenas 0,01 €.
Registo na KVK e na Autoridade Tributária
Uma vez assinada a escritura, a empresa deve ser registrada no Registro Comercial Holandês (Handelsregister), administrado pela Câmara de Comércio (KVK). Para 2026, a taxa única de registro na KVK é de € 85,15. Esse registro gera o seu número KVK, que é essencial para abrir contas bancárias e assinar contratos comerciais. É o identificador exclusivo que comprova a regularidade da sua entidade no mercado local. Após o registro na KVK, a entidade deve solicitar os números de identificação fiscal para imposto corporativo e IVA junto à Belastingdienst. Todas as liquidações e reembolsos fiscais são processados por meio do Rabobank, que atua como o banco da Belastingdienst desde 1 de maio de 2026.
Para BVs de controle estrangeiro, o prazo para o registro de IVA varia tipicamente entre seis e oito semanas. Se a sua subsidiária pretende importar ou exportar mercadorias para fora da UE, também é necessário solicitar um número EORI. Essa etapa é vital para o desembaraço aduaneiro e o comércio internacional. O gerenciamento dessas etapas administrativas exige uma abordagem estruturada para a constituição de empresas nos Países Baixos, garantindo que nenhum prazo seja perdido e que a entidade esteja plenamente operacional dentro do cronograma previsto.
Última revisão: agosto de 2026
Tendências de Emprego e Folha de Pagamento para Subsidiárias Holandesas
A operação de uma empresa nos Países Baixos exige a estrita conformidade com a legislação trabalhista local, que determina a obrigatoriedade de um contrato individual de trabalho por escrito para cada colaborador. A partir de 1 de julho de 2026, o salário mínimo legal por hora para empregados a partir de 21 anos é de € 14,99, de acordo com o business.gov.nl. Os empregadores são responsáveis pela retenção na fonte do imposto sobre salários e das contribuições para a previdência social, estando a base máxima de cálculo anual para o seguro social em 2026 fixada em € 79.409. Além disso, a legislação holandesa exige que os empregadores paguem o auxílio por incapacidade temporária por até 104 semanas no valor mínimo de 70% da remuneração do empregado, exigindo um planejamento financeiro robusto para a gestão de pessoal.
Contratação de Migrantes Altamente Qualificados
Para recrutar profissionais especializados de fora da União Europeia, a empresa deve obter o status de patrocinador reconhecido perante o Serviço de Imigração e Naturalização (IND). Para o exercício fiscal de 2026, os requisitos de remuneração bruta mensal para o visto de Migrante Altamente Qualificado (HSM) são de € 5.942 para profissionais a partir de 30 anos e de € 4.357 para profissionais abaixo de 30 anos. Esse status permite a tramitação acelerada de vistos, normalmente concluída no período de duas a quatro semanas. A obtenção do reconhecimento como patrocinador é um requisito estratégico para entidades que dependem de competências internacionais para manter uma vantagem competitiva no mercado europeu.
Conformidade nas Obrigações Patronais
A regra dos 30% (30% ruling) constitui o principal incentivo para atrair pessoal internacional, embora esteja sujeita a limites e tetos específicos. Em 2026, a isenção de tributação sobre 30% da remuneração aplica-se apenas a salários até ao limite de € 262.000, conforme o belastingdienst.nl. Para ter direito ao benefício, a remuneração tributável do funcionário deve atingir o piso mínimo de € 48.013, ou de € 36.497 para menores de 30 anos com título de mestrado devidamente qualificado. A prerrogativa dos beneficiários da regra dos 30% de optarem pelo enquadramento fiscal como não residente parcial foi extinta em 2025; as normas transitórias aplicáveis aos beneficiários preexistentes se encerrarão em 31 de dezembro de 2026.
A gestão desses ciclos mensais de declarações e a garantia de conformidade com os fundos de pensão setoriais são componentes fundamentais dos serviços de Folha de Pagamento e Recursos Humanos. Todas as liquidações tributárias sobre a folha devem ser processadas por meio do Rabobank, que serve como o banco oficial da Belastingdienst desde 1 de maio de 2026. As empresas têm a obrigação legal de arquivar a documentação societária e os livros fiscais e de folha de pagamento durante sete anos, assegurando plena transparência perante eventuais auditorias das autoridades fiscais holandesas.
Última revisão: agosto de 2026
Implementação Estratégica da Sua Entrada no Mercado Holandês
A transição para o mercado neerlandês em 2026 exige um equilíbrio entre precisão jurídica e previsão fiscal. A escolha de uma estrutura de BV assegura que a sua empresa-mãe permaneça protegida de responsabilidades locais, ao mesmo tempo que estabelece uma presença credível na Zona Euro. O atual ambiente regulamentar exige o cumprimento rigoroso dos limiares de CIT e da comunicação de UBO. A constituição de uma subsidiária nos Países Baixos através da via remota de procuração (Power of Attorney) permite concluir estes procedimentos complexos sem a necessidade de deslocações internacionais.
A Intercompany Solutions oferece um caminho estruturado de entrada com um prazo de 3 a 5 dias úteis para a constituição inicial. A nossa experiência na constituição remota por PoA garante que a sua identificação e documentação cumpram todas as normas notariais. Apoiamos a nossa clareza procedimental com uma garantia de 100% de satisfação para proporcionar a fiabilidade de que a sua expansão internacional necessita.
Os Países Baixos continuam a ser uma escolha de topo para a expansão global. Com o enquadramento administrativo adequado, a sua entidade neerlandesa fica posicionada para o crescimento e estabilidade a longo prazo.
Última revisão: agosto de 2026
Frequently Asked Questions
What is the minimum share capital required for a Dutch subsidiary?
O capital social mínimo para uma sociedade por quotas neerlandesa (BV) é de 0,01 €. Este limiar reduzido foi estabelecido para mitigar as barreiras financeiras aos empresários internacionais que pretendem entrar no mercado. Ao constituir uma subsidiária nos Países Baixos, deve definir o valor das quotas nos estatutos sociais. Embora o mínimo legal seja nominal, pode optar por um montante superior para refletir os requisitos iniciais de financiamento ou a dimensão operacional da empresa.
Can I set up a Dutch subsidiary remotely without visiting the Netherlands?
Pode concluir todo o processo de constituição remotamente através da via de procuração (PoA) legalizada. Este método permite que um notário neerlandês outorgue a escritura de constituição em seu nome, sem exigir a sua presença física no país. Terá de assinar os documentos de constituição e providenciar a sua legalização ou aposição de apostila na sua jurisdição de residência. Este é o procedimento padrão para fundadores não residentes que pretendem constituir uma entidade jurídica com eficácia.
What are the corporate tax rates for Dutch subsidiaries in 2026?
Em 2026, a taxa de CIT (imposto sobre o rendimento das sociedades) é de 19% sobre os lucros tributáveis até 200.000 €. Para quaisquer lucros que excedam este limiar, a taxa aumenta para 25,8%. É igualmente necessário ter em conta o limite de dedutibilidade de juros, fixado em 24,5% do EBITDA. Todas as liquidações fiscais são tipicamente processadas através do Rabobank, que atua como banco institucional oficial da administração fiscal neerlandesa (Belastingdienst) desde 1 de maio de 2026.
How long does the VAT registration process take for a foreign-owned entity?
O processo de registo de IVA para entidades detidas por capital estrangeiro demora geralmente entre seis e oito semanas. Este prazo tem início assim que a empresa se encontra matriculada na Câmara de Comércio (KVK). As autoridades fiscais procedem a uma análise para verificar as atividades pretendidas da empresa e a respetiva substância local. Dado que não é possível liquidar nem deduzir IVA até à conclusão do registo, é fundamental contemplar este intervalo administrativo no planeamento das suas operações comerciais iniciais nos Países Baixos.
Do I need a local director to register a subsidiary in the Netherlands?
A lei neerlandesa não exige a nomeação de um administrador residente local para registar uma subsidiária. Tanto os administradores como os acionistas podem ser pessoas singulares ou coletivas estrangeiras. Contudo, manter uma presença local é frequentemente vantajoso para efeitos de substância fiscal e pode simplificar o processo de abertura de uma conta bancária comercial. Embora a administração remota seja permitida, a sociedade tem de dispor de uma morada comercial neerlandesa válida e cumprir todas as obrigações locais de entrega de declarações e conformidade.
What is the difference between a Dutch branch and a Dutch BV?
Uma Dutch BV é uma entidade jurídica autónoma, ao passo que uma sucursal é uma extensão da sociedade-mãe estrangeira. Ao constituir uma subsidiária nos Países Baixos sob a forma de BV, a responsabilidade da sociedade-mãe limita-se aos ativos da subsidiária. Numa estrutura de sucursal, a sociedade-mãe permanece integralmente responsável por todas as dívidas e contingências judiciais neerlandesas. Esta distinção torna a BV o veículo de eleição para empresas internacionais que procuram segregar riscos e consolidar credibilidade.
What is the KVK registration fee for a new company in 2026?
A taxa única de inscrição na Câmara de Comércio neerlandesa (KVK) é de 85,15 € em 2026. Este montante é pago aquando do registo da sociedade no Handelsregister pelo notário. Após o pagamento, a KVK emite um número de registo único, exigido para todos os atos comerciais oficiais, incluindo a celebração de contratos comerciais e o pedido de números de identificação fiscal. Esta inscrição comprova a existência legal da entidade e constitui uma etapa obrigatória no processo de constituição de sociedades nos Países Baixos.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |