


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-20 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Os Países Baixos continuam a ser um destino primordial para a expansão global, mas o processo de entrada administrativa em 2026 privilegia a precisão técnica em detrimento da estratégia comercial. A maioria dos empresários internacionais considera desafiante a transição das suas regulamentações nacionais para o direito societário neerlandês, especialmente ao distinguir entre as vias de registo da UE e de fora da UE. Cumprir os requisitos para abrir uma empresa nos Países Baixos exige uma compreensão exata dos protocolos locais para evitar atrasos ou coimas administrativas.
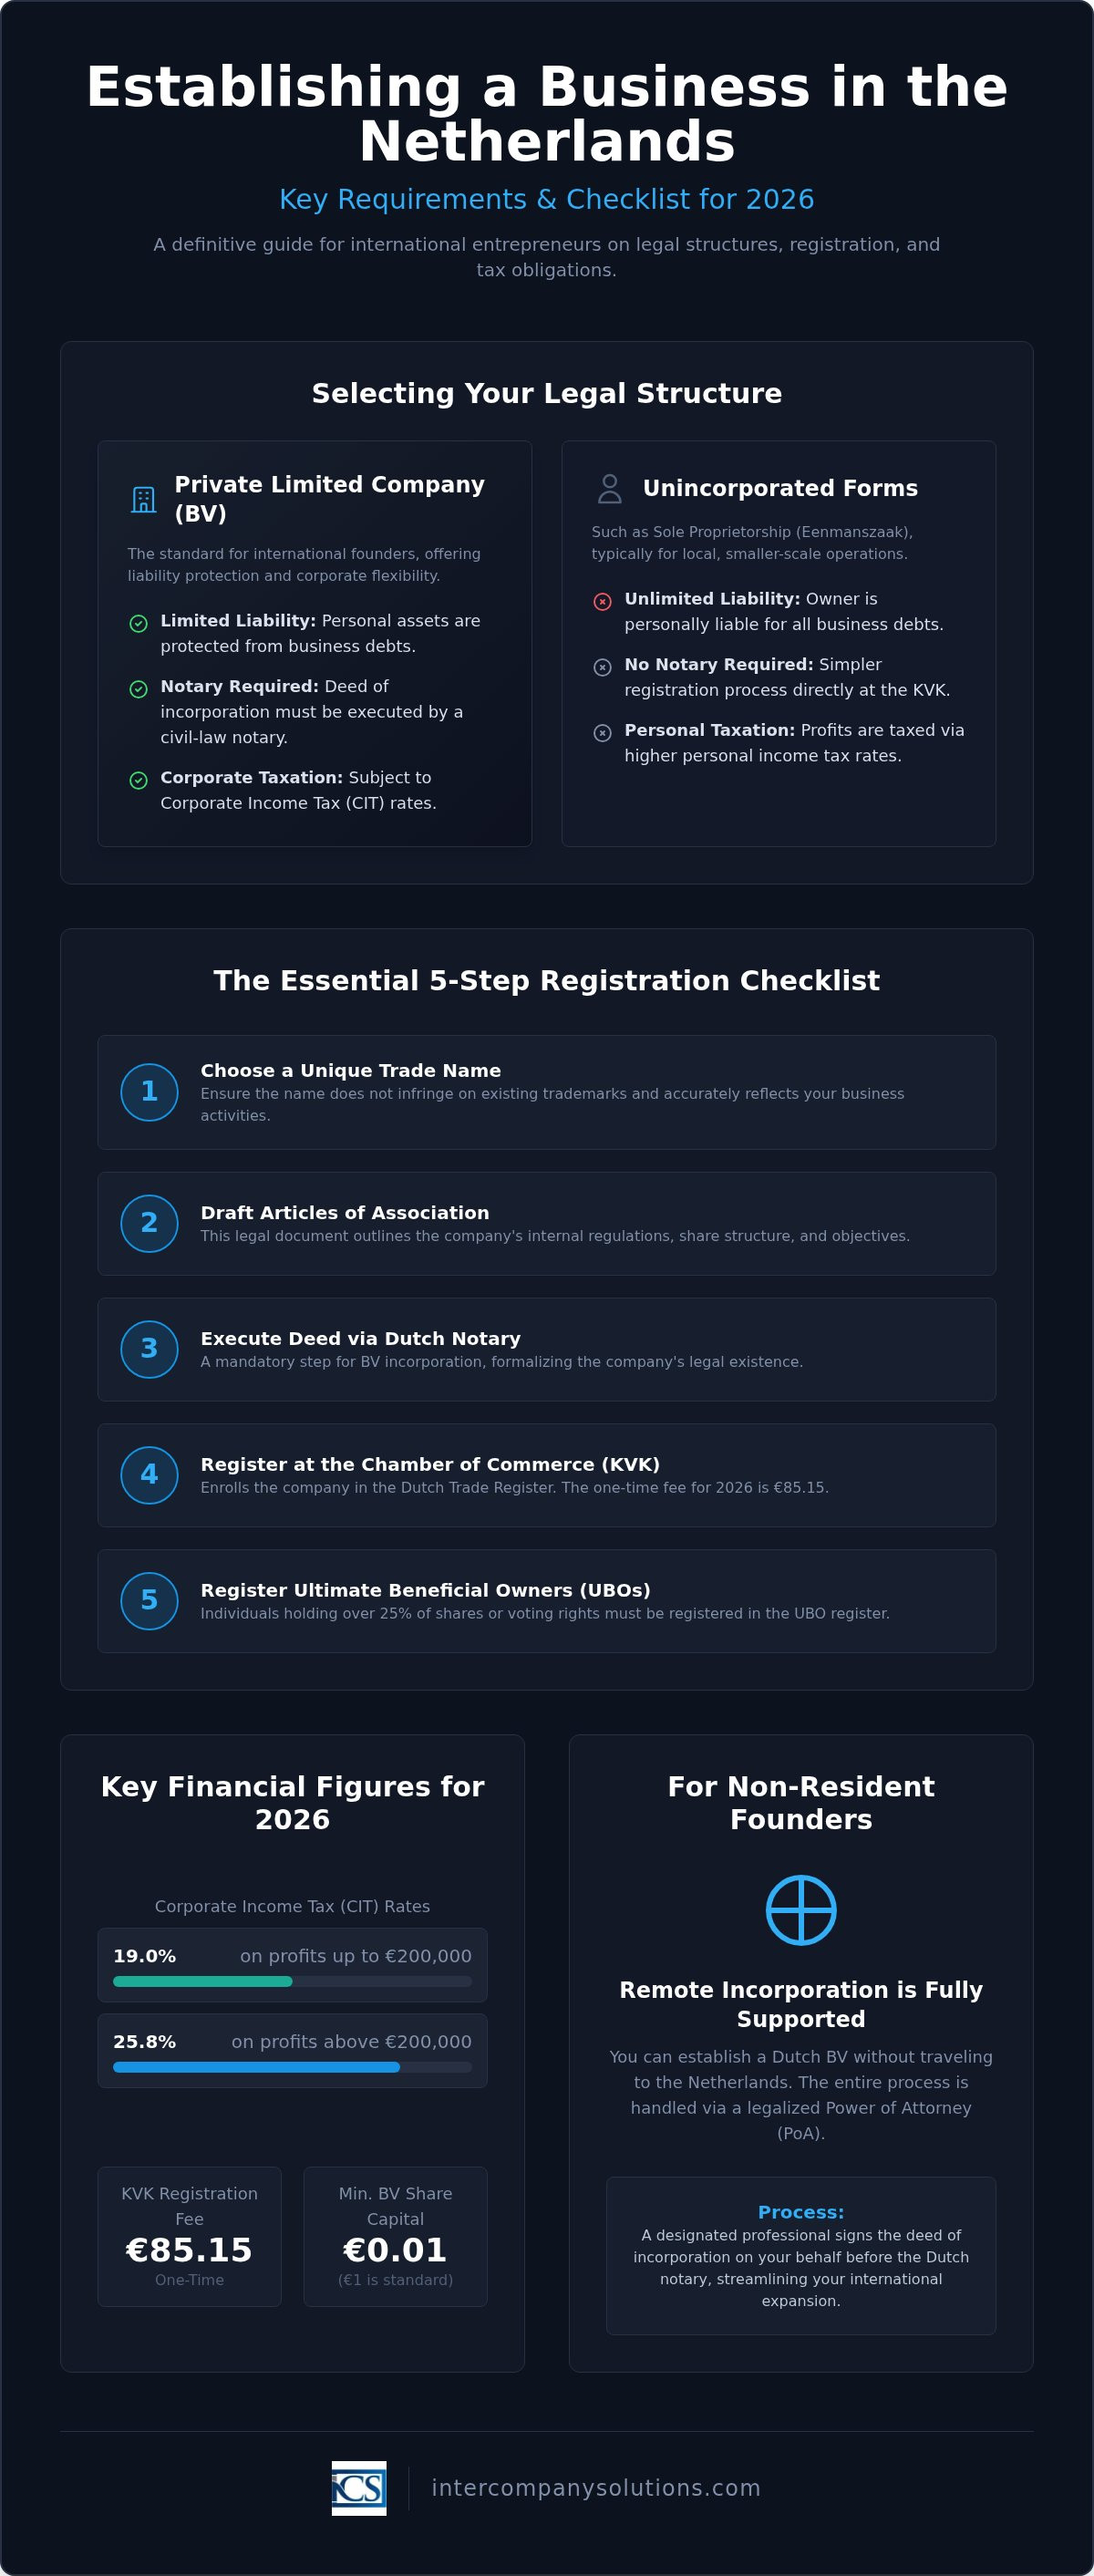
Este guia fornece uma lista de verificação definitiva dos pré-requisitos legais, fiscais e administrativos necessários para constituir uma entidade neerlandesa. Encontrará dados específicos sobre a taxa de registo na KVK de 85,15 €, os escalões do imposto sobre o rendimento das pessoas coletivas de 19% e 25,8% e o registo obrigatório do UBO para pessoas singulares que detenham mais de 25% das ações. Também confirmamos a validade do processo de constituição remota de uma BV através de procuração legalizada, que permite a constituição sem uma deslocação física ao país. Ao seguir estes passos verificados, poderá garantir uma base conforme e funcional para as suas operações neerlandesas.
Pontos Principais
- Saiba por que razão a Besloten Vennootschap (BV) é a estrutura jurídica padrão para empresários internacionais devido à sua responsabilidade limitada e flexibilidade societária.
- Aceda a uma lista de verificação detalhada dos requisitos para abrir uma empresa nos Países Baixos, abrangendo protocolos de identificação e a taxa da KVK de 85,15 € para 2026.
- Compreenda o processo de constituição remota para fundadores de fora da UE utilizando a via de procuração legalizada para constituir uma entidade neerlandesa sem deslocações físicas.
- Identifique as suas obrigações fiscais societárias para 2026, incluindo a taxa de 19% para lucros inferiores a 200.000 € e a taxa de 25,8% para montantes que excedam este limiar.
- Reveja as obrigações obrigatórias de conformidade, tais como o registo do Beneficiário Efetivo (UBO) para pessoas singulares que detenham mais de 25% das ações.
Quadro Regulamentar para Entidades Empresariais Neerlandesas
O sistema jurídico neerlandês para entidades societárias está codificado no Burgerlijk Wetboek (Código Civil Neerlandês). Este quadro proporciona um ambiente estável para o comércio internacional, que é uma pedra basilar da visão geral económica dos Países Baixos. Ao avaliar os requisitos para abrir uma empresa nos Países Baixos, deve primeiro reconhecer que a lei trata as entidades societárias como personalidades jurídicas distintas. Uma sociedade de responsabilidade limitada, ou BV, exige pelo menos um administrador e um acionista. Estas funções podem ser desempenhadas pelo mesmo indivíduo, tornando a estrutura acessível tanto para empresários individuais como para grandes subsidiárias.
A maioria das atividades comerciais nos Países Baixos não exige uma licença comercial específica. No entanto, setores regulamentados, como serviços financeiros, cuidados de saúde e determinadas indústrias de transporte, devem obter autorizações das autoridades competentes antes de iniciar as operações. Identificar se a sua atividade se enquadra numa categoria regulamentada é um primeiro passo crítico no processo de constituição.
O Papel da Câmara de Comércio (KVK)
Todas as entidades comerciais devem registar-se no Handelsregister (Registo Comercial) gerido pela KVK. Este processo assegura a transparência do mercado em toda a jurisdição neerlandesa. A KVK cobra uma taxa de registo única de 85,15 € para 2026. Uma vez registada, a informação relativa aos administradores e acionistas torna-se acessível ao público. Deve também registar os indivíduos que detenham mais de 25% das ações ou dos direitos de voto no registo UBO (Beneficiário Efetivo). A escolha de um nome comercial exclusivo é obrigatória. Não deve violar marcas comerciais existentes nem induzir o público em erro sobre a natureza da empresa.
Requisitos Estatutários para a Dutch BV
A Dutch BV é a escolha mais comum para investidores estrangeiros devido à sua natureza flexível. Desde as reformas de 2012, o capital social mínimo é de apenas 0,01 €, embora 1 € seja uma escolha profissional padrão. A constituição exige uma escritura lavrada por um notário neerlandês. Este documento descreve os estatutos e os regulamentos internos da empresa. Deve fornecer um endereço comercial local registado nos Países Baixos para concluir o registo. Para fundadores não residentes, o cumprimento dos requisitos para abrir uma empresa nos Países Baixos envolve frequentemente o recurso a uma procuração (PoA) legalizada. A Intercompany Solutions facilita este processo preparando os documentos de procuração necessários, permitindo que o notário assine a escritura em seu nome sem que precise de visitar o país.
Última revisão: agosto de 2026
Seleção de uma Estrutura Jurídica: BV vs. Outras Formas
A escolha da entidade jurídica correta é uma decisão fundamental que dita o seu perfil de responsabilidade e as suas obrigações fiscais. Esta escolha é central para os requisitos de abertura de uma empresa nos Países Baixos, uma vez que os procedimentos de registo variam significativamente entre formas constituídas em sociedade e não constituídas em sociedade. Para a maioria dos empresários internacionais, a Besloten Vennootschap (BV) serve como padrão devido ao seu estatuto de personalidade jurídica separada, que protege o património pessoal das dívidas da empresa. Esta distinção é vital para quem entra no mercado neerlandês vindo do estrangeiro, pois fornece uma camada previsível de segurança que falta às estruturas sem personalidade jurídica.
Sociedade de Responsabilidade Limitada (BV) vs. Empresário em Nome Individual
A Dutch BV exige uma escritura de constituição redigida e formalizada por um notário. Este processo estabelece a empresa como uma entidade distinta, com os seus próprios direitos e obrigações. Em contraste, um empresário em nome individual (Eenmanszaak) não exige notário, mas deixa o proprietário pessoalmente responsável por todas as obrigações da empresa com o seu património pessoal. Os comerciantes individuais frequentemente transitam para uma BV assim que o seu volume de negócios aumenta, a fim de beneficiarem da estrutura do imposto sobre o rendimento das pessoas coletivas e da proteção de responsabilidade. Para 2026, as BVs estão sujeitas ao Imposto sobre o Rendimento das Pessoas Coletivas (IRC) a uma taxa de 19% sobre os lucros tributáveis até 200.000 € e de 25,8% sobre os lucros que excedam esse limiar. Os empresários em nome individual são tributados através das taxas do imposto sobre o rendimento das pessoas singulares, que podem ser significativamente mais elevadas para empresas lucrativas.
Requisitos Estruturais para a NV
Empresas de grande escala ou que pretendam cotar-se numa bolsa pública utilizam a Naamloze Vennootschap (NV). Ao contrário da BV, que tem um requisito de capital mínimo de 0,01 €, a NV exige um capital inicial mínimo de 45.000 €. Esta estrutura também necessita de um notário para a constituição e segue normas de prestação de informação e de governação mais rigorosas. Se não tiver a certeza sobre qual a entidade adequada à sua estrutura de capital, pode consultar os nossos especialistas em constituição de empresas para uma avaliação personalizada.
Quando Considerar uma Fundação (Stichting) ou Sociedade de Pessoas
A Stichting é uma estrutura neerlandesa única frequentemente utilizada para atividades sem fins lucrativos ou para separar a titularidade jurídica do interesse económico. Compreender estas nuances faz parte dos requisitos mais amplos para abrir uma empresa nos Países Baixos. Tal como a BV e a NV, uma fundação exige uma escritura notarial. Por outro lado, sociedades como a Vennootschap onder firma (VOF) ou a Commanditaire vennootschap (CV) não exigem notário. Estas formas são normalmente utilizadas para joint ventures ou práticas profissionais. Embora sejam mais fáceis de constituir, os sócios numa VOF permanecem solidariamente responsáveis pelas dívidas da entidade, um fator de risco que os fundadores internacionais devem ponderar cuidadosamente face à simplicidade administrativa das estruturas sem personalidade jurídica.
Última revisão: agosto de 2026
A Lista de Verificação Essencial de Registo para 2026
O cumprimento dos requisitos administrativos para abrir uma empresa nos Países Baixos envolve uma sequência estruturada de registos junto das autoridades locais. Deve primeiro preparar cópias de alta resolução do seu passaporte válido e um comprovativo recente de morada residencial, como uma fatura de serviços públicos ou um extrato bancário. Para fundadores não residentes, estes documentos exigem habitualmente legalização ou apostila para serem aceites pelos notários neerlandeses e pela Câmara de Comércio. Assegurar que estes documentos estão atualizados e corretamente formatados evita atrasos durante a fase de verificação de identidade da constituição.
Uma vez verificada a sua identidade e assinada a escritura de constituição, a empresa deve ser inscrita no Registo Comercial. A KVK cobra uma taxa de registo única de 85,15 € para 2026. Este pagamento é normalmente processado através de uma fatura digital ou durante o atendimento presencial num escritório da KVK. Após o registo bem-sucedido, receberá o seu número KVK exclusivo, que serve como o seu principal identificador comercial para todas as transações jurídicas e financeiras futuras no país.
Registo na KVK e Requisitos do Registo UBO
Durante o processo de registo, deve fornecer uma descrição clara das suas atividades comerciais. A KVK utiliza códigos SBI (Standaard Bedrijfsindeling) para classificar a sua empresa para fins estatísticos e regulamentares. Uma classificação precisa é vital, pois pode influenciar os seus prémios de seguro e as obrigações específicas do setor. É também legalmente obrigado a submeter uma declaração para o registo de Beneficiários Efetivos (UBO). Um UBO é definido como qualquer indivíduo que detenha mais de 25% das ações, direitos de voto ou participação no capital. Esta medida de transparência é uma parte obrigatória da constituição de empresas nos Países Baixos e deve ser atualizada no prazo de uma semana após quaisquer alterações na estrutura de titularidade.
Administração Fiscal (Belastingdienst) e Obrigações de IVA
A KVK notifica automaticamente a Administração Fiscal neerlandesa (Belastingdienst) assim que a sua empresa estiver registada. Geralmente, não necessita de apresentar um pedido separado para obter um número de identificação fiscal, mas as autoridades avaliarão se a sua empresa é um sujeito passivo para efeitos de IVA (BTW). Se aprovado, receberá um número de identificação para efeitos de IVA e um número fiscal de IVA. As empresas envolvidas na importação ou exportação de mercadorias para fora da UE devem também solicitar um número EORI através da Alfândega neerlandesa. Este número é essencial para o desalfandegamento de mercadorias e a gestão de declarações eletrónicas.
A conformidade não termina com o registo. A legislação neerlandesa exige um período de conservação de registos de 7 anos para toda a administração comercial, incluindo faturas, contratos e extratos bancários. Se a sua empresa for proprietária de bens imóveis nos Países Baixos, este período de conservação estende-se para 10 anos. Manter cópias de segurança digitais que cumpram as normas de auditoria neerlandesas garante que está preparado para quaisquer pedidos de informação futuros por parte da Administração Fiscal. Estas normas rigorosas de manutenção de registos são fundamentais para manter a regularidade da sua empresa no ambiente regulamentar neerlandês.
Última revisão: agosto de 2026
Requisitos para Fundadores Estrangeiros e Não Residentes
Empreendedores não residentes enfrentam entraves processuais específicos ao cumprir os requisitos para abrir uma empresa nos Países Baixos. Embora os cidadãos da UE e do EEE beneficiem da liberdade de estabelecimento, os fundadores de fora da UE devem distinguir entre a titularidade societária e o direito de residência no país. Pode constituir uma Dutch BV remotamente sem autorização de residência, mas deve fornecer um endereço comercial neerlandês válido. A Câmara de Comércio (KVK) mantém critérios rigorosos de substância para endereços comerciais. Uma simples caixa postal é insuficiente; o endereço registado deve ser um local físico onde a atividade comercial possa ser efetivamente exercida e onde os registos da empresa estejam acessíveis para inspeção.
Constituição Remota através de Procuração Legalizada
A constituição remota é realizada através de uma procuração (PoA) legalizada. Este método permite que um agente de constituição assine a escritura de constituição perante um notário neerlandês em seu nome, eliminando a necessidade de deslocação física. Deve providenciar a legalização dos seus documentos de identificação e da procuração por um notário no seu país de origem. Consoante a sua jurisdição, poderá também necessitar de uma apostila ou de legalização consular. As constituições padrão de BV têm normalmente um prazo de execução de 2 a 5 dias úteis após a receção de todos os documentos legalizados nos Países Baixos. Este processo garante a plena conformidade legal e permite-lhe iniciar as operações rapidamente enquanto permanece no estrangeiro.
Autorizações de Residência e a Via do Visto de Startup
Os fundadores de fora da UE que pretendam relocalizar-se devem solicitar uma autorização de residência específica junto do IND. Para estadias de curta duração inferiores a 90 dias, um visto Schengen padrão é geralmente suficiente para reuniões de negócios e a fase inicial de instalação. No entanto, as operações a longo prazo exigem frequentemente uma solução mais permanente, como o Visto de Startup. Esta autorização de um ano exige um plano de negócios inovador e um contrato com um facilitador aprovado pelo governo. Após o primeiro ano, pode transitar para uma autorização de trabalho independente se cumprir determinados critérios. Em alternativa, empresas já estabelecidas podem utilizar o estatuto de Migrante Altamente Qualificado (HSM) para transferir pessoal essencial, desde que a entidade se torne um patrocinador reconhecido. A compreensão destas vias de migração é uma componente fundamental de iniciar uma empresa nos Países Baixos para cidadãos não europeus.
O cumprimento dos requisitos para abrir uma empresa nos Países Baixos como não residente envolve conformidade societária e de imigração. Não precisa de ser residente para ser acionista ou administrador de uma Dutch BV, mas necessita das autorizações corretas se pretender trabalhar enquanto estiver fisicamente presente no país. Recomendamos que verifique o seu estatuto de residência e residência fiscal logo no início do processo, a fim de evitar obrigações conflituantes entre o seu país de origem e a Administração Fiscal neerlandesa.
Última revisão: agosto de 2026
Manutenção da Conformidade e Normas Operacionais
Uma vez ativa a sua empresa, o foco passa dos requisitos iniciais para abrir uma empresa nos Países Baixos para o cumprimento regulamentar a longo prazo. As autoridades neerlandesas exigem uma manutenção rigorosa dos registos e entregas pontuais de declarações para preservar a transparência do mercado. As suas obrigações administrativas incluem a apresentação de declarações fiscais periódicas e a publicação de demonstrações financeiras anuais. O incumprimento destes prazos pode resultar em coimas administrativas ou na perda do estatuto de regularidade ("good standing") perante a Administração Fiscal.
Imposto sobre o Rendimento das Pessoas Coletivas (CIT) e Relato Anual
Para o exercício fiscal de 2026, o Imposto sobre o Rendimento das Pessoas Coletivas (CIT) está estruturado em dois escalões distintos. Pagará 19% sobre os lucros tributáveis até 200.000 € e 25,8% sobre qualquer lucro que exceda este limiar. O prazo para apresentação da declaração de CIT é tipicamente de cinco meses após o encerramento do exercício fiscal. Para um exercício financeiro padrão que termine a 31 de dezembro de 2025, deve submeter a declaração até 31 de maio de 2026. São possíveis prorrogações, mas estas devem ser solicitadas antes do prazo original.
A transparência é um princípio basilar do sistema neerlandês. É obrigado a publicar as suas contas anuais junto da KVK. O nível de detalhe exigido depende de a sua empresa ser classificada como micro, pequena, média ou grande empresa, com base no valor dos ativos, no volume de negócios líquido e no número de trabalhadores. A maioria das pequenas BVs apenas necessita de depositar um balanço abreviado e notas explicativas limitadas. Manter uma contabilidade estruturada é vital para estes depósitos. Para orientações detalhadas sobre a gestão destes deveres, consulte o nosso recurso sobre Contabilidade para conformidade de Dutch BV.
Processamento Salarial e Obrigações do Empregador para Pessoal Neerlandês
A contratação de funcionários introduz requisitos adicionais ao abrir uma empresa nos Países Baixos. Deve fornecer um contrato de trabalho escrito que cumpra a legislação laboral neerlandesa e garanta as contribuições obrigatórias para fundos de pensões, quando aplicável. Os empregadores são responsáveis pela retenção na fonte do imposto sobre o trabalho e das contribuições para a segurança social incidentes sobre os salários ilíquidos. Estes valores devem ser declarados e pagos à Administração Fiscal numa base mensal ou a cada quatro semanas.
Os empreendedores internacionais recorrem com frequência ao regime de benefício fiscal dos 30% (30% ruling) para atrair talento global. Para 2026, o salário anual tributável mínimo para elegibilidade é de 48.013 €. Para colaboradores com menos de 30 anos detentores de um mestrado, o limiar é de 36.497 €. Tenha em atenção que este regime apenas se aplica a um salário bruto máximo de 262.000 €. A gestão destas variáveis requer uma estrutura administrativa sólida. A contratação de serviços neerlandeses de processamento salarial profissionais garante que a sua entidade se mantenha em conformidade com as constantes alterações na tributação sobre o rendimento do trabalho e na segurança social. As entidades ativas também devem apresentar declarações trimestrais de IVA (BTW). O prazo para liquidação e envio é o último dia do mês seguinte ao término do trimestre.
Última revisão: agosto de 2026
Estabelecer a Sua Presença nos Países Baixos em 2026
O sucesso no mercado neerlandês depende de uma abordagem técnica à conformidade societária e do rigor administrativo. Destacámos que a Besloten Vennootschap (BV) continua a ser o modelo de referência para o comércio internacional, oferecendo uma blindagem sólida de responsabilidade e uma estrutura fiscal clara com taxas de CIT de 19% até 200.000 €. Cumprir os requisitos para abrir uma empresa nos Países Baixos é um processo simplificado quando utiliza a via da procuração legalizada, o que permite uma constituição totalmente remota no prazo de 2 a 5 dias úteis.
As normas operacionais contínuas, incluindo o período de conservação de registos de 7 anos e as declarações obrigatórias de UBO, asseguram que a sua entidade permaneça em situação regular perante a Administração Fiscal. A Intercompany Solutions já apoiou mais de 2.000 fundadores em todo o mundo nestes procedimentos complexos, com uma garantia de satisfação de 100%. A nossa experiência garante que todos os detalhes estatutários e legais sejam tratados com o devido rigor profissional exigido para uma empresa internacional estável.
Estamos prontos para facilitar a sua entrada na economia neerlandesa com a eficiência e a integridade jurídica que a sua empresa merece.
Última revisão: agosto de 2026
Perguntas Frequentes
Um não residente pode abrir uma empresa nos Países Baixos remotamente?
Sim, pode constituir uma entidade neerlandesa sem ser residente ou sem visitar fisicamente o país. Isto é possível através do procedimento de procuração (PoA) legalizada. Deve assinar os seus documentos de identificação e a procuração perante um notário local ou numa embaixada neerlandesa no seu país de origem. Assim que estes documentos forem enviados para os Países Baixos, um agente de constituição outorga a escritura de constituição perante um notário neerlandês.
Qual é o capital social mínimo exigido para uma Dutch BV em 2026?
O capital social mínimo para uma Dutch BV mantém-se em 0,01 € na sequência da legislação da Flex-BV introduzida em 2012. Embora este seja o mínimo legal, muitos fundadores optam por um montante padrão como 1 €, 100 € ou 1.000 € para simplificar a divisão de quotas ou ações entre vários sócios ou acionistas. Este capital não necessita de ser depositado numa conta bancária neerlandesa antes do registo da empresa, o que permite um processo de constituição mais célere para empreendedores internacionais.
Qual é a taxa de registo na KVK para uma nova empresa neerlandesa?
A taxa única de registo na Câmara de Comércio neerlandesa (KVK) é de 85,15 € para o ano civil de 2026. Esta taxa cobre a inscrição da sua empresa no Registo Comercial (Handelsregister) e é obrigatória para todas as novas entidades comerciais. Receberá o seu número KVK imediatamente após a conclusão do registo. A maioria dos fundadores paga esta taxa através de uma fatura digital ou por intermédio do seu especialista em constituição durante a fase de incorporação.
Preciso de uma conta bancária neerlandesa para registar uma empresa nos Países Baixos?
Não necessita de uma conta bancária neerlandesa para concluir o registo inicial da sua empresa. A KVK e o notário não exigem comprovativo de conta local durante o processo de constituição. Contudo, acabará por precisar de uma conta comercial para gerir operações, pagar as taxas de CIT de 2026 e regularizar declarações de IVA (BTW). Muitos fundadores internacionais utilizam instituições de moeda eletrónica (IMEs) ou soluções de fintech caso não tenham presença física local.
Quais são as taxas do imposto sobre o rendimento das pessoas coletivas (CIT) nos Países Baixos para 2026?
Para 2026, o imposto sobre o rendimento das pessoas coletivas (CIT) é aplicado a duas taxas específicas com base no lucro tributável. Pagará 19% sobre lucros até 200.000 €. Qualquer lucro tributável que exceda este limiar de 200.000 € é tributado a uma taxa de 25,8%. Estas taxas aplicam-se a todas as Dutch BVs ativas. Compreender estes valores é parte fundamental dos requisitos para abrir uma empresa nos Países Baixos, assegurando previsões financeiras rigorosas e conformidade fiscal.
Quem é considerado Beneficiário Efetivo (UBO) nos Países Baixos?
Um Beneficiário Efetivo (UBO) é qualquer pessoa singular que detenha, direta ou indiretamente, mais de 25% das ações/quotas, dos direitos de voto ou da participação no capital social de uma empresa. Caso nenhum indivíduo atinja este limiar de 25%, os administradores executivos principais da empresa devem ser registados como pseudo-UBOs. O registo no registo UBO da KVK é uma etapa obrigatória de conformidade. Qualquer alteração às informações do UBO deve ser comunicada no prazo de uma semana para evitar penalidades administrativas ou coimas.
Quanto tempo demora a registar uma empresa neerlandesa?
O registo padrão de uma empresa neerlandesa demora tipicamente entre 2 e 5 dias úteis. Este prazo tem início assim que o notário neerlandês recebe os seus documentos de identificação legalizados e a procuração assinada. A KVK processa habitualmente o registo no prazo de 24 horas após a outorga da escritura. Para fundadores de fora da UE, o prazo total pode ser mais longo consoante a rapidez com que os documentos possam ser legalizados e enviados por correio expresso do respetivo país de origem para os Países Baixos.
Fontes
- KVK - Inscrição no Registo Comercial Neerlandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil Neerlandês, pessoas coletivas)
- Rijksoverheid - Empreendedorismo
- Belastingdienst - Taxas do imposto sobre o rendimento das pessoas coletivas
- ICS Payroll - Serviços neerlandeses de processamento salarial
- Belastingdienst - Impostos sobre os salários (loonheffingen)
- UWV - Obrigações do empregador
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Legislação e Regulamentação de Governo Societário, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |