


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-27 · Last reviewed 2026-08-27
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
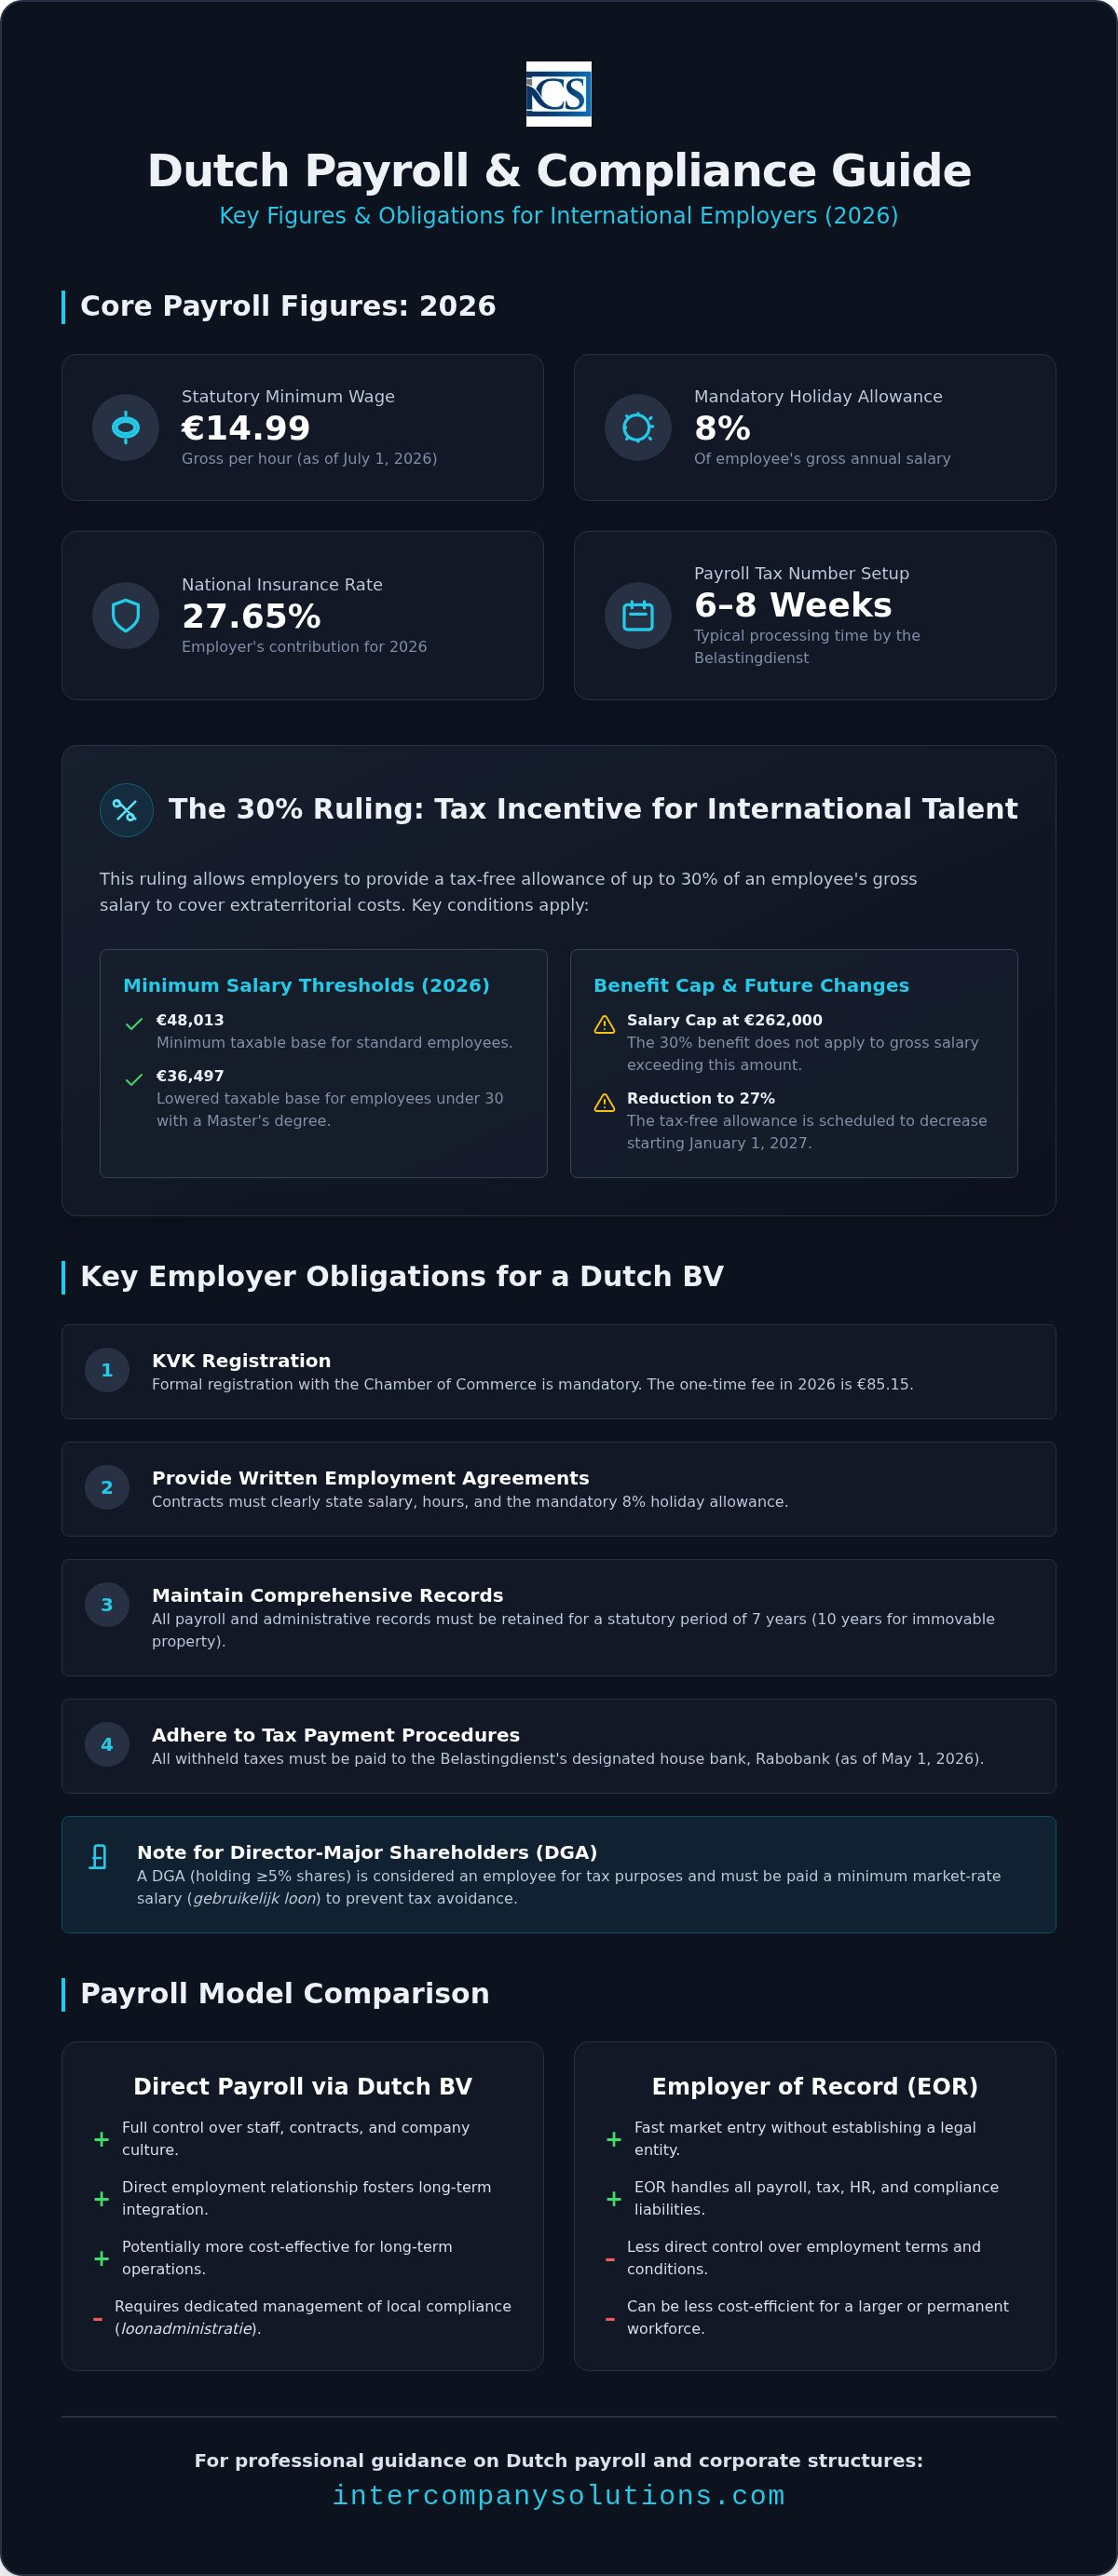
O salário mínimo legal holandês atingiu 14,99 € brutos por hora em 1 de julho de 2026, estabelecendo uma nova base de referência para empresas internacionais com presença local. A gestão bem-sucedida de serviços de processamento salarial nos Países Baixos exige uma compreensão precisa destes limiares em mudança, juntamente com a taxa de contribuição de segurança social nacional de 27,65%. É provável que considere que a complexidade do direito laboral holandês, particularmente no que diz respeito ao subsídio de férias obrigatório de 8% e às obrigações de segurança social em constante evolução, representa um encargo administrativo significativo quando gerida a partir do estrangeiro.
Este guia oferece uma análise profissional sobre a conformidade do processamento salarial holandês e a aplicação estratégica do 30% ruling para o seu pessoal internacional. Obterá uma perspetiva clara sobre as obrigações do empregador, incluindo o limiar salarial mínimo de 48.013 € para a isenção de 30% e a próxima redução deste benefício para 27% em 2027. Detalhamos os requisitos processuais para a administração remota, o impacto do limite de dedução de juros de 24,5% e a necessidade de alinhamento com o banco do Belastingdienst, o Rabobank. Ao seguir esta visão estruturada, pode garantir a plena conformidade regulamentar e, ao mesmo tempo, otimizar a posição fiscal da sua força de trabalho global.
Principais Conclusões
- Compreender os requisitos legais da loonadministratie holandesa, incluindo o subsídio de férias obrigatório de 8% e a taxa de contribuição de segurança social nacional de 27,65% para 2026.
- Identificar os limiares salariais específicos para o 30% ruling, tais como a base tributável mínima de 48.013 € necessária para garantir reembolsos isentos de impostos para pessoal internacional.
- Implementar serviços profissionais de processamento salarial nos Países Baixos obtendo um número de imposto sobre salários junto do Belastingdienst, um processo que demora normalmente de 6 a 8 semanas a concluir.
- Avaliar a eficiência de custos do modelo de processamento salarial de uma BV local em comparação com a estrutura de Employer of Record (EOR) para operações internacionais de longo prazo.
- Manter a conformidade regulamentar utilizando o Rabobank para pagamentos de impostos e cumprindo o período de retenção obrigatório de 7 anos para todos os registos administrativos e de folha de pagamento.
Compreender o Sistema Holandês de Processamento Salarial para Empregadores Internacionais
Nos Países Baixos, a administração salarial, ou loonadministratie, é um processo estritamente regulamentado que vai além da simples distribuição de salários. Para empresas internacionais que operam através de uma Dutch BV, este sistema serve como o principal mecanismo de cobrança de impostos sobre salários e contribuições para a segurança social. O Belastingdienst, ou Administração Fiscal Holandesa, supervisiona este processo. Cada empregador deve obter um número de imposto sobre salários exclusivo antes de o seu primeiro trabalhador começar a trabalhar. Este registo demora normalmente várias semanas a ser concluído. Uma vez ativo, o empregador passa a ser responsável pelo cálculo e retenção do seguro nacional, do seguro dos trabalhadores e da contribuição de saúde relacionada com o rendimento. Utilizar serviços profissionais de processamento salarial nos Países Baixos garante que estes cálculos estejam alinhados com os escalões fiscais e limiares de contribuição mais recentes de 2026.
A exatidão destas declarações é fundamental. As autoridades holandesas operam com base num sistema de confiança apoiado por auditorias rigorosas. Os empregadores devem manter registos completos de cada trabalhador, incluindo cópias de documentos de identificação, recibos de vencimento e declarações fiscais. Estes registos devem ser conservados durante um período legal de 7 anos (10 anos para bens imóveis). A não apresentação destes documentos durante uma auditoria pode resultar em liquidações adicionais retroativas substanciais.
Obrigações do Empregador para Entidades Dutch BV
A operação de uma BV exige o registo formal na Câmara de Comércio (KVK), que tem uma taxa única de 85,15 € em 2026. Além do registo, os empregadores devem fornecer um contrato de trabalho por escrito a cada membro do pessoal. Este documento deve indicar claramente o salário, o horário de trabalho e o subsídio de férias obrigatório de 8%. O cumprimento também envolve o respeito por prazos mensais rigorosos de entrega de declarações. Todos os impostos e contribuições retidos devem ser pagos ao banco do Belastingdienst, que é o Rabobank desde 1 de maio de 2026. Uma compreensão abrangente do sistema fiscal holandês é vital neste contexto. Erros na retenção na fonte ou pagamentos em atraso dão frequentemente origem a penalizações automáticas. A maioria das empresas internacionais conclui que serviços centralizados de processamento salarial nos Países Baixos proporcionam a supervisão necessária para evitar estes custos desnecessários.
Conformidade do Processamento Salarial para Administradores Não Residentes
Aplicam-se regras especiais ao Diretor-Acionista Maioritário (DGA). Trata-se, geralmente, de uma pessoa singular que detém pelo menos 5% das ações da sociedade. Ao abrigo da regra do "emprego fictício", o DGA é juridicamente tratado como um trabalhador dependente para efeitos fiscais, mesmo que seja o proprietário exclusivo. Isto exige um salário mínimo, conhecido como gebruikelijk loon, que deve refletir o valor de mercado da função. Em 2026, as autoridades fiscais mantêm critérios de referência específicos para este salário, a fim de evitar a evasão fiscal através de distribuições excessivas de dividendos. Para administradores residentes fora da UE, o enquadramento na segurança social depende de convenções bilaterais. Caso não exista convenção, o DGA poderá permanecer sujeito à segurança social neerlandesa, a menos que consiga comprovar cobertura no seu país de residência. A gestão destas particularidades é uma componente fundamental de uma governação societária eficaz para fundadores internacionais.
Otimização Fiscal: O 30% Ruling e a Segurança Social
O 30% ruling continua a ser um incentivo fiscal primordial para empresas internacionais que contratam talentos especializados no mercado neerlandês. Permite que um empregador conceda um subsídio isento de impostos de até 30% do salário bruto para compensar as "despesas extraterritoriais" suportadas pelo trabalhador. Este incentivo reduz significativamente a taxa de imposto efetiva para a pessoa singular, diminuindo simultaneamente a base de custos do empregador relativa a contribuições para a segurança social. O relatório Taxing Wages da OCDE destaca a importância de tais incentivos para a manutenção da competitividade em jurisdições com tributação elevada. Para 2026, a isenção fiscal permanece em 30%, embora esteja prevista a sua redução para 27% a partir de 1 de janeiro de 2027.
A elegibilidade para este regime depende de limiares salariais específicos e da escassez das competências do trabalhador. Em 2026, o salário bruto mínimo exigido é de 48.013 €, que constitui a matéria coletável após a aplicação do subsídio de 30%. Para trabalhadores com menos de 30 anos titulares de um grau de mestrado, aplica-se um limiar inferior de 36.497 €. É igualmente fundamental ter em conta o teto salarial; o benefício dos 30% está limitado a um salário bruto de 262.000 €. Qualquer rendimento que exceda este montante está sujeito às taxas progressivas normais de imposto. A contratação de serviços de processamento salarial nos Países Baixos especializados garante que estes limiares sejam monitorizados mensalmente para evitar a perda do benefício devido a flutuações salariais.
Implementação do Reembolso Fiscal de 30%
O pedido para o 30% ruling deve ser submetido à Belastingdienst no prazo de quatro meses a contar da data de início de funções do trabalhador para assegurar efeitos retroativos. Este processo exige a prova de que o trabalhador foi recrutado no estrangeiro e residiu a mais de 150 quilómetros da fronteira neerlandesa durante pelo menos 16 dos 24 meses anteriores ao início de funções. Os administradores não residentes também podem beneficiar desta medida, desde que mantenham uma relação laboral formal com a Dutch BV e cumpram os critérios salariais. Esta é uma lacuna frequente em estruturas internacionais, em que os administradores presumem não ser elegíveis devido ao seu estatuto de residência. Se tiver dúvidas quanto à sua elegibilidade, pode contactar os nossos especialistas fiscais para uma avaliação preliminar.
Segurança Social e Contribuições de Seguros Neerlandesas
As obrigações do empregador abrangem o seguro nacional (volksverzekeringen) e o seguro de trabalhadores por conta de outrem (werknemersverzekeringen). O seguro nacional inclui a AOW (pensões a 17,9%), a Anw (prestações de sobrevivência a 0,1%) e a Wlz (cuidados continuados a 9,65%). Estas contribuições são retidas na remuneração bruta do trabalhador até ao limite de 38.883 €. Para além do salário bruto, os empregadores pagam a contribuição de saúde Zvw, que é de 6,10% em 2026 sobre rendimentos até 79.409 €. Adicionalmente, a Wet verbetering poortwachter determina que os empregadores façam a gestão e paguem pelo menos 70% do salário dos trabalhadores em baixa por doença por um período de até dois anos. Vários setores exigem também a participação em fundos de pensões obrigatórios, o que pode acrescer outros 10% a 20% ao custo total do trabalho, consoante a Convenção Coletiva de Trabalho (CAO) aplicável.
Comparação: Externalização do Processamento Salarial vs. Employer of Record (EOR)
Os empresários internacionais que entram no mercado neerlandês devem decidir entre constituir uma filial local ou recorrer a um intermediário para gerir a sua força de trabalho. Embora um Employer of Record (EOR) ofereça uma entrada rápida, uma Dutch BV proporciona um controlo fiscal significativamente superior e eficiência de custos a longo prazo. A escolha afeta não apenas as operações diárias, mas também a capacidade da empresa de usufruir de incentivos fiscais específicos. Os serviços de processamento salarial nos Países Baixos profissionais ajudam a colmatar esta lacuna, fornecendo conhecimento local especializado a quem opta pela via da BV, garantindo a conformidade tanto com a legislação laboral como com os requisitos fiscais.
As estruturas de custos diferem substancialmente entre estes dois modelos. Os prestadores de EOR cobram habitualmente uma percentagem do salário bruto do trabalhador, que varia frequentemente entre 10% e 15%. Para um migrante altamente qualificado com um salário de 80.000 €, isto traduz-se em custos mensais recorrentes elevados. Em contrapartida, a gestão do processamento salarial através de uma BV envolve honorários de serviço fixos que não aumentam em função do nível salarial do trabalhador. Isto torna-se particularmente relevante ao considerar a estratégia fiscal societária mais ampla, incluindo a taxa de imposto sobre as sociedades de 19% sobre lucros até 200.000 € e o limite de dedução de juros de 24,5% sobre o EBITDA. Para empresas com mais de dois trabalhadores, o modelo de BV representa geralmente uma via financeira mais sustentável.
O Modelo Local de Processamento Salarial da BV
A contratação direta através de uma BV permite o controlo máximo sobre a relação laboral. Os contratos são redigidos diretamente ao abrigo da legislação neerlandesa, garantindo clareza quanto a férias, rescisão contratual e direitos de propriedade intelectual. Este modelo integra-se perfeitamente na sua contabilidade mais ampla para a Dutch BV, permitindo um planeamento fiscal consolidado e uma gestão eficiente do subsídio de férias de 8%. As empresas em forte crescimento beneficiam desta estrutura, uma vez que facilita a candidatura direta ao 30% ruling; isto garante que o empregador retenha as poupanças de segurança social associadas, em vez de as pagar como parte de uma comissão de EOR. A utilização de serviços de processamento salarial nos Países Baixos dedicados garante que estes benefícios sejam registados com precisão na loonadministratie mensal.
Soluções de Employer of Record (EOR)
As soluções de EOR servem como uma ponte temporária para empresas que pretendem testar o mercado neerlandês com um único colaborador ou para projetos de curto prazo. O EOR atua como o empregador legal, tratando de todas as declarações e pagamentos à Belastingdienst. No entanto, este modelo introduz limitações no que diz respeito à otimização fiscal. A candidatura ao 30% ruling através de um EOR pode ser administrativamente complexa e pode não oferecer a mesma flexibilidade que a contratação direta através de uma BV. Além disso, como o EOR detém a relação jurídica, a empresa cliente tem menos influência direta sobre os termos contratuais específicos e benefícios secundários. Assim que a equipa se expande, as comissões percentuais acumuladas de um EOR normalmente excedem os custos operacionais de uma estrutura societária neerlandesa dedicada.
Configurar a sua administração salarial neerlandesa: um guia passo a passo
O processo de criação de um sistema de processamento salarial em conformidade começa com a constituição de uma Dutch BV. Para fundadores internacionais, isto é normalmente tratado através de uma procuração legalizada (Power of Attorney), permitindo que o notário lavre a escritura sem que o fundador precise de se deslocar aos Países Baixos. Assim que o registo na KVK estiver concluído e a taxa de 85,15 € for paga, a empresa existe juridicamente, mas ainda não está pronta para remunerar colaboradores. Deve primeiro obter um número de imposto sobre os salários junto da Belastingdienst. Este registo específico envolve um prazo de 6 a 8 semanas. É um período de espera crítico que as empresas devem ter em conta ao planear as suas primeiras contratações locais.
Após receber o seu número fiscal, deve configurar um ambiente digital de processamento salarial para gerir os dados dos colaboradores e os cálculos mensais. Este sistema funciona como o repositório de todos os registos laborais, que é legalmente obrigado a conservar durante 7 anos. Coordenar esta configuração através de serviços de processamento salarial nos Países Baixos profissionais garante que a parametrização inicial esteja alinhada com os requisitos do software fiscal neerlandês e com as categorias de segurança social desde o primeiro dia.
Pré-requisitos administrativos
Antes de executar o primeiro processamento, deve recolher o Número de Serviço ao Cidadão (BSN) de cada colaborador. Para colaboradores recrutados fora da UE, é obrigatório verificar as suas autorizações de residência e de trabalho de acordo com os regulamentos do IND. Esta verificação é um pré-requisito para a aplicação do 30% ruling abordado nas secções anteriores. Além disso, é necessário abrir uma conta bancária empresarial para o pagamento de salários. Embora os salários possam ser pagos a partir de várias contas SEPA, todos os impostos retidos devem ser transferidos para o banco oficial da Belastingdienst, que é o Rabobank desde 1 de maio de 2026. A recolha rigorosa de dados nesta fase evita correções retroativas nas declarações de loonheffingen.
Fluxo de trabalho mensal do processamento salarial
O ciclo mensal envolve um cálculo rigoroso do valor bruto para o líquido. Este deve incluir o subsídio de férias obrigatório de 8%, que é uma exigência legal para todos os contratos de trabalho neerlandeses. É responsável pela emissão de recibos de vencimento digitais, ou loonstroken, que discriminam claramente o salário bruto, as retenções na fonte e as contribuições para a segurança social. O passo final é a entrega da declaração fiscal mensal. Esta declaração deve ser submetida às autoridades antes do prazo legal, habitualmente o final do mês seguinte. Serviços de processamento salarial nos Países Baixos fiáveis automatizam estas declarações para garantir que os pagamentos ao Rabobank sejam efetuados dentro do prazo, evitando as penalidades automáticas associadas a entregas fora do prazo legal.
Última revisão: agosto de 2026
Soluções profissionais de processamento salarial e recrutamento pela Intercompany Solutions
A Intercompany Solutions opera uma divisão especializada, a ICS Payroll, concebida especificamente para apoiar empresários internacionais com serviços de folha de pagamento nos Países Baixos. Este serviço gere todo o ciclo de vida da administração de pessoal, desde a redação de contratos de trabalho em conformidade até aos pedidos finais da 30% ruling. Ao centralizar estas tarefas, a empresa atua como um facilitador proativo entre as suas operações globais e o quadro regulamentar neerlandês. Garantimos que cada etapa administrativa está alinhada com as normas mais recentes de 2026 para a segurança social e a retenção na fonte do imposto sobre os salários.
A eficiência é alcançada através da integração perfeita da folha de pagamento com os nossos serviços contabilísticos mais amplos. Esta abordagem holística garante que os custos salariais, as retenções de segurança social e as contribuições para pensões são refletidos corretamente nas suas declarações de imposto sobre o rendimento das pessoas coletivas. Os clientes recebem uma única fatura mensal que cobre todos os custos relacionados com o emprego, simplificando o processo de tesouraria para administradores não residentes. Esta transparência é vital para calcular com precisão a taxa de 19% de CIT sobre lucros até 200.000 € e cumprir o limite de dedução de juros de 24,5% sobre o EBITDA.
Porquê escolher a Intercompany Solutions?
A equipa possui conhecimentos específicos no processo do visto para Migrantes Altamente Qualificados (HSM), coordenando-se diretamente com o IND para garantir que todos os requisitos de imigração são cumpridos antes do início da folha de pagamento. Mantemos um tempo de resposta de 24 horas para todas as consultas de conformidade, proporcionando a celeridade necessária no ambiente de negócios moderno. Para proprietários não residentes, toda a estrutura de suporte é acessível remotamente através da via de procuração legalizada. Isto elimina a necessidade de viagens internacionais, garantindo ao mesmo tempo que a BV se mantém em total conformidade com a legislação laboral local.
Monitorização Abrangente de Conformidade
A nossa divisão de serviços de folha de pagamento nos Países Baixos monitoriza proativamente as alterações na legislação laboral e nas taxas fiscais neerlandesas para evitar o incumprimento. Gerimos todas as comunicações diretas com a Belastingdienst e asseguramos que todos os pagamentos de impostos são devidamente encaminhados para o Rabobank, o banco de apoio da autoridade tributária desde 1 de maio de 2026. Esta atenção meticulosa aos detalhes estende-se ao período obrigatório de retenção de registos de 7 anos, garantindo que a sua BV está sempre preparada para auditorias. Para começar a estruturar a sua força de trabalho local e otimizar a sua posição fiscal, pode solicitar uma consulta inicial através de Intercompany Solutions Payroll.
Última revisão: agosto de 2026
Otimizar a Sua Força de Trabalho Neerlandesa para 2026 e Além
A gestão da folha de pagamento nos Países Baixos exige uma adesão rigorosa à regra de conservação de registos por 7 anos e aos limites salariais atualizados de 2026 para a 30% ruling. A criação de uma BV local continua a ser a estratégia a longo prazo mais económica para empresas que procuram maximizar a otimização fiscal e manter o controlo direto sobre os seus contratos de trabalho. A implementação de serviços de folha de pagamento nos Países Baixos profissionais permite que a sua empresa cresça sem a fricção administrativa da gestão das contribuições de segurança social ou das exigências específicas da Belastingdienst.
A nossa divisão especializada para empresários estrangeiros garante que a sua loonadministratie é gerida com um tempo de resposta de 24 horas e um compromisso com uma precisão meticulosa. Proporcionamos a estabilidade necessária para gerir pagamentos ao Rabobank e submissões para migrantes altamente qualificados com uma garantia de 100% de satisfação. Ao delegar estes encargos procedimentais, pode concentrar-se nas suas operações principais enquanto garantimos que a sua entidade permanece em total conformidade com a legislação laboral e as obrigações de imposto sobre o rendimento das pessoas coletivas neerlandesas, incluindo o escalão de 19% de CIT e o limite de 24,5% para dedução de juros em relação ao EBITDA.
Estamos aqui para facilitar uma transição contínua para o mercado neerlandês, assegurando que os seus processos administrativos sejam tão eficientes quanto o crescimento do seu negócio. Os nossos especialistas cuidam dos detalhes técnicos para que possa operar com total confiança.
Última revisão: agosto de 2026
Perguntas Frequentes
Quais são os impostos sobre a folha de pagamento obrigatórios para um empregador holandês em 2026?
Os empregadores devem reter o imposto sobre os salários e a segurança social nacional, que para 2026 é de 27,65% para AOW, ANW e WLZ sobre rendimentos até 38.883 €. Também se paga a contribuição de saúde Zvw de 6,10% sobre rendimentos até 79.409 €. Os prémios WW-Awf para o seguro de desemprego também são obrigatórios. Estes pagamentos devem ser efetuados mensalmente ao Rabobank. Serviços profissionais de processamento salarial nos Países Baixos garantem que estes cálculos incluam o subsídio de férias legal de 8% e quaisquer contribuições para regimes de pensões específicas do setor aplicáveis.
Quanto tempo demora a implementação de serviços de processamento salarial nos Países Baixos?
O estabelecimento de uma administração de folha de pagamento demora normalmente entre 6 e 8 semanas. Este prazo tem em conta o processamento do seu pedido de número de imposto sobre os salários por parte da Belastingdienst. Deve primeiro registar-se na KVK e pagar a taxa única de 85,15 €. Depois de a administração fiscal emitir o seu número, pode configurar o ambiente digital para recolher os BSN e gerar os loonstroken mensais. Esta sequência é essencial para garantir que o seu primeiro processamento de salários esteja em total conformidade com a legislação fiscal holandesa.
Posso gerir a folha de pagamento holandesa remotamente enquanto administrador não residente?
A gestão remota da folha de pagamento holandesa é uma prática comum para administradores não residentes através da via da procuração legalizada. Este processo permite-lhe constituir uma BV e a sua administração sem ter de viajar para os Países Baixos. Portais digitais seguros facilitam a recolha de documentos de identificação dos funcionários e a submissão das declarações mensais. Pode supervisionar todos os pagamentos de salários e retenções na fonte a partir do estrangeiro, desde que mantenha o período obrigatório de conservação de registos de 7 anos para todos os dados administrativos.
O que é a 30% ruling e como beneficia a minha empresa holandesa?
A 30% ruling é um incentivo fiscal que permite aos empregadores pagar 30% do salário bruto de um funcionário como um subsídio isento de impostos. Este benefício compensa os custos extraterritoriais e reduz os encargos globais de segurança social para a empresa. Em 2026, o funcionário deve auferir um salário tributável mínimo de 48.013 € para se qualificar. É uma ferramenta vital para as empresas holandesas atraírem competências internacionais, mantendo simultaneamente uma estrutura de custos competitiva em comparação com os modelos de contratação convencionais.
Qual é o requisito de salário mínimo para um administrador de uma Dutch BV (DGA)?
O salário mínimo para um administrador-acionista maioritário (DGA) é determinado pelas regras de gebruikelijk loon. Este salário deve ser de, pelo menos, 75% da remuneração referente à função mais comparável ou igual ao salário do colaborador mais bem pago da empresa. As autoridades fiscais holandesas definem estes parâmetros para garantir que os administradores paguem o imposto sobre os salários adequado. Este requisito aplica-se mesmo que os lucros da empresa estejam sujeitos à taxa de CIT de 19% para os primeiros 200.000 € de matéria coletável.
Existem requisitos específicos para a contratação de migrantes altamente qualificados nos Países Baixos?
A contratação de migrantes altamente qualificados exige que a sua empresa seja um patrocinador reconhecido pela IND. Deve respeitar limites salariais específicos, que para 2026 são de 48.013 € para candidatos regulares e de 36.497 € para candidatos com menos de 30 anos titulares de um mestrado. Os empregadores devem também conservar cópias das autorizações de trabalho e dos BSN. Estes requisitos são rigorosamente aplicados e o incumprimento pode levar à perda do estatuto de patrocinador ou a coimas pesadas por parte da inspeção do trabalho holandesa.
O que acontece se eu não entregar as declarações de impostos sobre os salários holandeses dentro do prazo?
O incumprimento dos prazos de entrega dos impostos sobre os salários desencadeia automaticamente coimas por incumprimento e juros de mora aplicados pela Belastingdienst. Todas as obrigações fiscais devem ser pagas ao Rabobank até ao final do mês seguinte ao período de processamento salarial. Declarações imprecisas podem levar a liquidações adicionais retroativas durante inspeções fiscais, que cobrem um período de 5 anos. A utilização de serviços profissionais de processamento salarial nos Países Baixos garante que as suas declarações de loonheffingen sejam submetidas com precisão e dentro do prazo, protegendo a sua empresa de riscos financeiros e jurídicos evitáveis.
Como solicito um número de imposto sobre os salários holandês para a minha empresa de capital estrangeiro?
O pedido do número de imposto sobre os salários é efetuado através do envio de um formulário de registo à Belastingdienst após a conclusão do registo na KVK. Este pedido requer informações sobre as atividades da sua Dutch BV e o quadro de pessoal previsto. O processo demora normalmente entre 6 e 8 semanas para entidades detidas por não residentes. Assim que o número fiscal for emitido, fica legalmente autorizado a reter impostos e contribuições para a segurança social, dados que devem ser conservados nos seus registos durante pelo menos 7 anos.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |