


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-30 · Last reviewed 2026-09-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Uma taxa de imposto nominal raramente reflete a posição fiscal global de uma empresa. As vantagens fiscais nos Países Baixos para empresas dependem de fatores como a estrutura jurídica, o tipo de rendimento e o cumprimento de condições específicas de elegibilidade. Uma medida disponível para uma empresa pode não se aplicar aos seus trabalhadores, e a atividade transfronteiriça pode introduzir considerações adicionais.
Comparar taxas de imposto pode ajudar na decisão sobre onde constituir ou expandir uma empresa, mas as taxas por si só não indicam quais as medidas que podem estar disponíveis nem que condições podem limitar a sua utilização. Comece por mapear as suas atividades comerciais, a titularidade das participações, a força de trabalho e as ligações internacionais.
Este artigo explica as principais medidas fiscais neerlandesas que podem ser relevantes em 2026, incluindo disposições relativas ao imposto sobre o rendimento das pessoas coletivas, a isenção de participações e a 30% ruling para trabalhadores elegíveis. Também descreve limites importantes e questões a verificar antes de escolher uma estrutura ou tomar decisões de investimento. Utilize-o para identificar quais as questões que necessitam de aconselhamento fiscal adaptado às suas circunstâncias.
Key Takeaways
- Avalie as vantagens fiscais nos Países Baixos para empresas em função da sua estrutura, atividades, titularidade das participações e tipos de rendimento, em vez de considerar qualquer medida como uma poupança garantida.
- Utilize os escalões do imposto sobre o rendimento das pessoas coletivas como ponto de partida e, em seguida, avalie como o lucro tributável e os limites aplicáveis afetam a posição da sua empresa.
- Verifique as condições da isenção de participações e das convenções fiscais relativamente à sua estrutura societária e circunstâncias transfronteiriças antes de depender das mesmas.
- Distinga as obrigações de IVA da sua empresa da 30% ruling, a qual diz respeito a trabalhadores elegíveis e possui condições específicas.
- Antes de constituir ou expandir a atividade, mapeie as suas atividades e a titularidade das participações, verifique as regras aplicáveis e compare a carga fiscal total com os respetivos requisitos de conformidade.
Table of Contents
- Netherlands tax advantages for businesses: what counts as a real benefit?
- Dutch corporate income tax in 2026: rates, profit bands, and limits
- Participation exemption and tax treaties: when cross-border benefits may apply
- VAT and the 30% ruling: separate business obligations from employee relief
- How to assess Dutch tax advantages before setting up or expanding
Netherlands tax advantages for businesses: what counts as a real benefit?
Uma vantagem fiscal é uma norma que pode reduzir, diferir ou clarificar uma posição fiscal qualificada. Não se trata de uma poupança garantida e não se aplica a todas as empresas. Uma medida oferece um benefício prático apenas quando a empresa, o rendimento, a titularidade das participações e outros factos relevantes preenchem as respetivas condições.
A visão geral sobre Fiscalidade nos Países Baixos fornece um enquadramento geral sobre o sistema. Para decisões empresariais, consulte as regras aplicáveis junto da administração fiscal neerlandesa e avalie como estas se aplicam às suas circunstâncias. O guia para criar uma empresa nos Países Baixos constitui um ponto de partida para analisar a sua estrutura juntamente com a respetiva posição fiscal.
Medidas por nível de tributação
- Nível da empresa: As taxas de imposto sobre o rendimento das pessoas coletivas aplicam-se aos lucros tributáveis. A administração fiscal neerlandesa define as taxas e os escalões para 2026 nas suas orientações sobre o imposto sobre o rendimento das pessoas coletivas.
- Nível do acionista: A isenção de participações pode ser relevante para participações sociais qualificadas. As convenções fiscais transfronteiriças também podem afetar a forma como o rendimento é tributado, dependendo dos países e das circunstâncias em causa.
- Nível do trabalhador: A 30% ruling é um benefício fiscal aplicável aos trabalhadores. Não é uma dedução fiscal empresarial que se aplique automaticamente a todas as entidades empregadoras ou colaboradores.
Quais as medidas fiscais neerlandesas relevantes para as empresas?
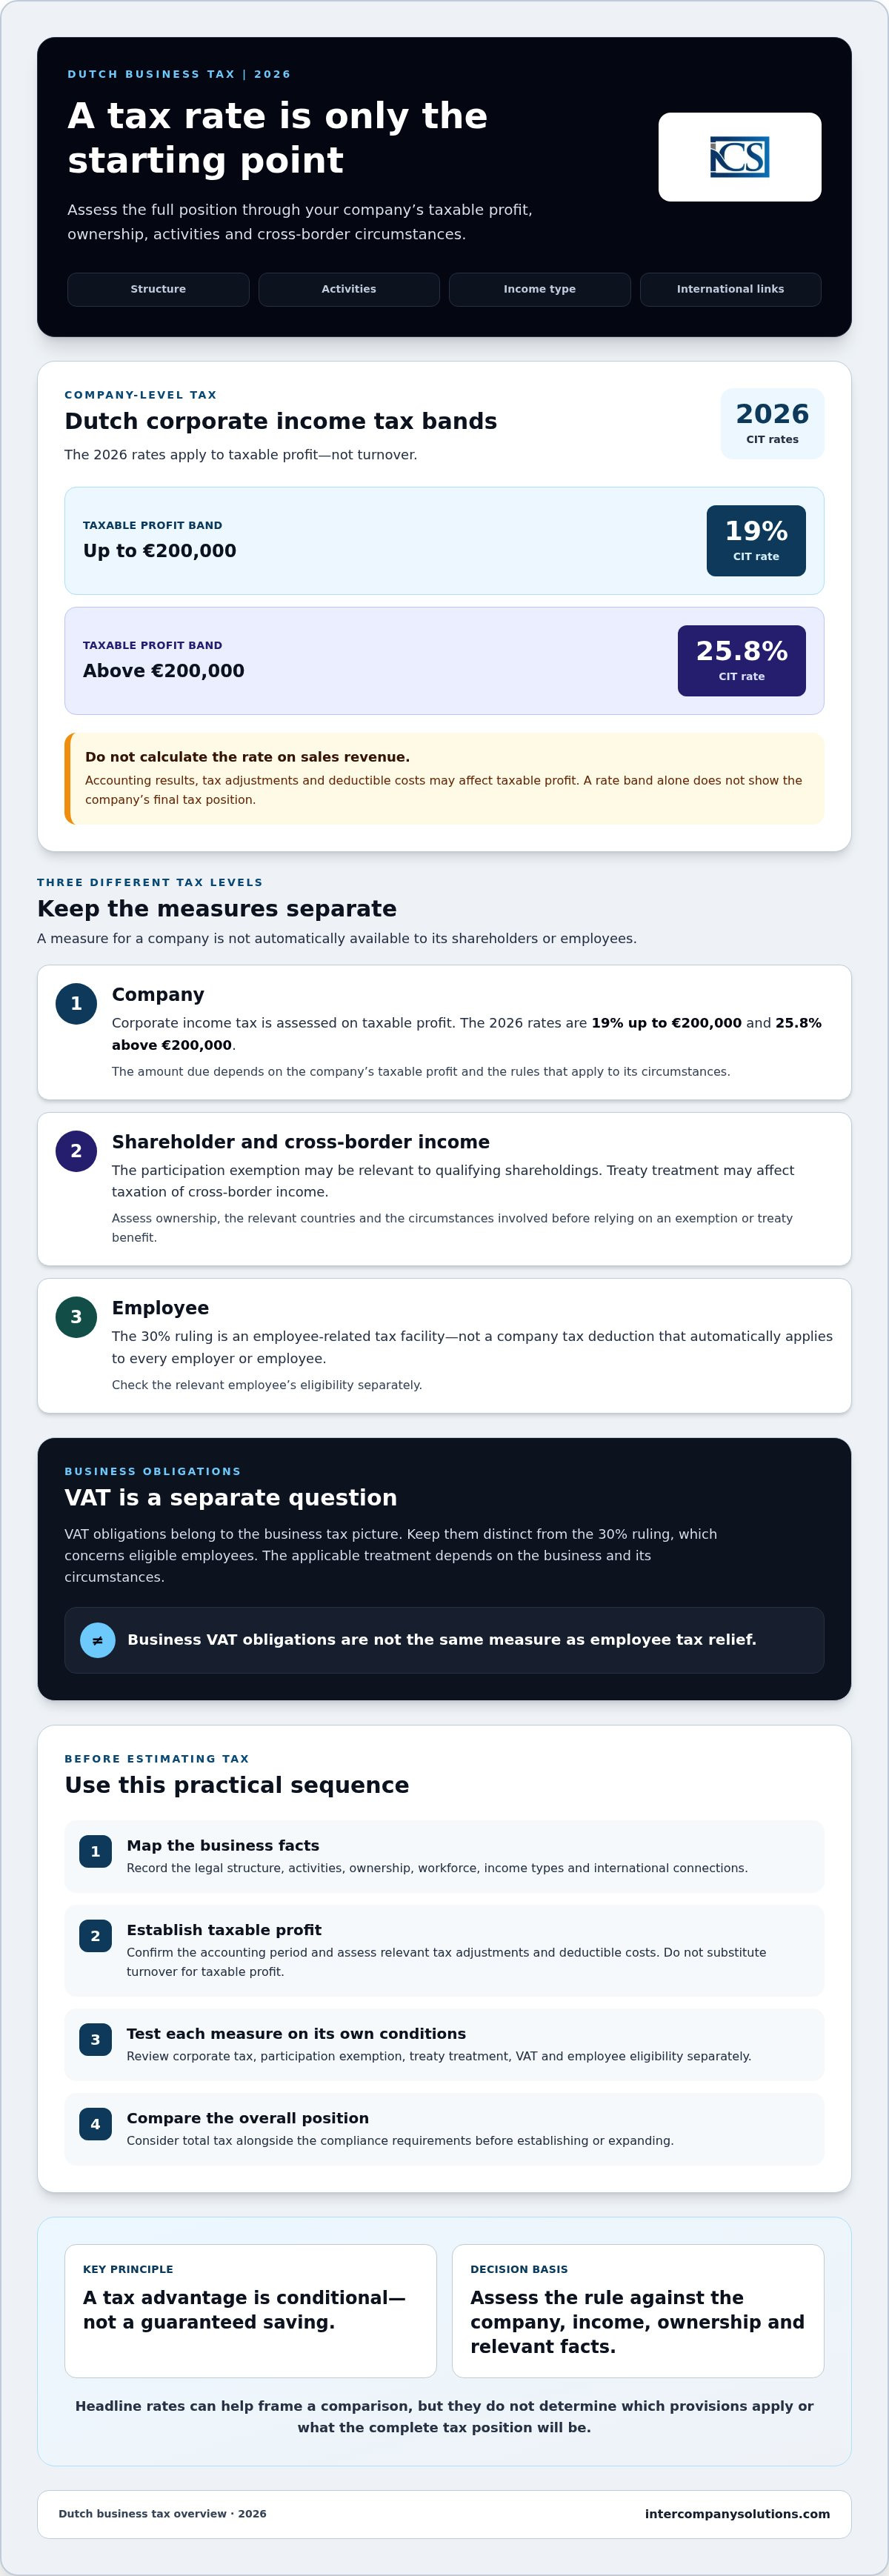
O imposto sobre o rendimento das pessoas coletivas é apenas uma parte da avaliação global. Em 2026, as taxas são de 19% até 200.000 € e de 25,8% acima de 200.000 €, mas essas taxas por si sós não determinam o montante a pagar. A isenção de participações e o tratamento ao abrigo de convenções exigem uma avaliação separada. Analise as orientações da administração fiscal neerlandesa sobre a isenção de participações e a eliminação da dupla tributação à luz da titularidade das participações e das circunstâncias transfronteiriças relevantes. Os empregadores que estejam a considerar a 30% ruling devem consultar separadamente as orientações da administração fiscal sobre a 30% ruling quanto à elegibilidade dos trabalhadores.
Por que razão as taxas nominais não refletem a posição fiscal global
O lucro tributável, as deduções disponíveis, a titularidade e o tipo de rendimento podem todos afetar o resultado. A estrutura societária e a localização das atividades comerciais também podem ser relevantes. Por exemplo, uma empresa neerlandesa com acionistas ou operações no estrangeiro pode necessitar de considerar tanto as regras neerlandesas como as regras estrangeiras relevantes. Isso não significa que um determinado benefício convencional ou isenção seja aplicável.
Para avaliar quais as vantagens fiscais dos Países Baixos para empresas que podem ser relevantes para os seus planos, teste as regras face aos seus factos específicos. As situações transfronteiriças justificam uma análise profissional, uma vez que o tratamento pode depender dos países, entidades, rendimentos e estruturas envolvidos. Evite escolher uma estrutura com base apenas numa taxa nominal.
Imposto sobre o rendimento das pessoas coletivas neerlandês em 2026: taxas, escalões de lucro e limites
As taxas do imposto sobre o rendimento das pessoas coletivas (IRC) neerlandês para 2026 são de 19% até 200.000 € e 25,8% acima desse valor. Estes escalões aplicam-se ao lucro tributável, não ao volume de negócios. As receitas de vendas por si sós, portanto, não indicam qual o escalão de tributação aplicável nem quanto imposto a empresa deverá pagar.
| Escalão de lucro tributável | Taxa de IRC |
|---|---|
| Até 200.000 € | 19% |
| Acima de 200.000 € | 25,8% |
Consulte as orientações do Belastingdienst sobre as taxas do imposto sobre o rendimento das pessoas coletivas para o ano fiscal aplicável. As taxas são um ponto de partida, não um cálculo completo. O montante devido depende do lucro tributável e das regras aplicáveis às circunstâncias da empresa. Não aplique a taxa mais elevada ao volume de negócios nem presuma que a taxa nominal por si só representa a carga fiscal efetiva da empresa.
Como funcionam os escalões do imposto sobre as sociedades neerlandês para 2026
Comece por determinar o lucro tributável da empresa para o período relevante. De seguida, avalie como os escalões de 2026 se aplicam ao abrigo das regras atuais do imposto sobre o rendimento das pessoas coletivas. Isto é diferente de aplicar uma taxa às vendas totais: os resultados contabilísticos e os ajustamentos fiscais podem afetar o lucro tributável. Uma estimativa de imposto a pagar pode, por isso, ser enganosa, a menos que os pressupostos sobre as contas e a posição fiscal sejam verificados.
O que verificar antes de estimar o imposto de uma empresa
Antes de preparar uma estimativa, confirme o período contabilístico e determine o lucro tributável da empresa. Analise a sua estrutura societária e quaisquer factos transfronteiriços que possam afetar o tratamento dos rendimentos ou a aplicação das regras neerlandesas. Os custos dedutíveis e os ajustamentos fiscais dependem da legislação em vigor e das circunstâncias específicas da empresa, pelo que não deve assumir que todas as despesas contabilísticas recebem o mesmo tratamento fiscal.
Para uma visão geral mais ampla dos incentivos fiscais neerlandeses para empresas internacionais, a Invest in Holland descreve medidas que podem ser relevantes para investidores estrangeiros. Cada medida tem as suas próprias condições de elegibilidade. Para obrigações declarativas e manutenção de registos, consulte o guia conexo, Accounting for Dutch BV: Compliance and Tax Obligations in 2026, juntamente com as orientações atuais do Belastingdienst.
Estas verificações são importantes ao avaliar as vantagens fiscais dos Países Baixos para empresas. Uma estimativa fiável começa com os números e as circunstâncias reais da empresa, e não com uma taxa analisada isoladamente.
Isenção de participação e convenções fiscais: quando os benefícios transfronteiriços podem aplicar-se
As estruturas transfronteiriças podem suscitar dúvidas sobre a forma como os dividendos, mais-valias e outros rendimentos são tributados em mais do que um país. A isenção de participação neerlandesa e as convenções fiscais podem ser relevantes, mas nenhum deles concede um benefício automático. O resultado depende das empresas envolvidas, da titularidade e do rendimento, bem como das regras neerlandesas e da convenção aplicáveis.
Isenção de participação: elegibilidade antes do benefício esperado
A isenção de participação pode excluir do lucro tributável da sociedade-mãe neerlandesa os rendimentos qualificados de uma filial, tais como dividendos e mais-valias. O limiar geral de participação é de, pelo menos, 5% das ações. Cumprir apenas esse limiar não determina a elegibilidade: a filial também deve cumprir as regras de qualificação relevantes. Em particular, um investimento de carteira não qualificado pode ficar excluído da isenção. Consulte as orientações sobre a isenção de participação do Belastingdienst para conhecer as condições e exceções atuais.
A qualificação pode depender das atividades da filial e de outros factos, pelo que não deve assumir que uma estrutura de holding ou uma participação de 5% resolve a questão. Confirme o tratamento antes de confiar na isenção em projeções financeiras ou de escolher uma estrutura de holding. Se os factos não se enquadrarem claramente nas orientações publicadas, procure aconselhamento fiscal especializado.
Convenções fiscais e rendimentos empresariais internacionais
Um tratado fiscal entre os Países Baixos e outro país pode atribuir direitos de tributação e fornecer mecanismos para lidar com a dupla tributação. O seu efeito depende do tratado específico, do tipo de rendimento e das circunstâncias do contribuinte. Um tratado não elimina necessariamente a tributação em qualquer um dos países nem elimina automaticamente as obrigações de declaração e reporte.
Avalie cada fluxo de rendimentos separadamente. Dividendos, juros, royalties e lucros comerciais podem ser tratados de forma diferente segundo a legislação interna e o tratado relevante. Verifique o texto do tratado e as regras holandesas atuais para os países envolvidos, e confirme se as estruturas da empresa cumprem todas as condições para o desagravamento fiscal. As orientações do Belastingdienst sobre a prevenção da dupla tributação são um ponto de partida útil, mas não substituem a análise do tratado aplicável.
Uma análise especializada pode ser útil antes de constituir uma holding holandesa, transferir ações ou canalizar rendimentos através de entidades em vários países. Estes factos podem afetar tanto a elegibilidade como o cumprimento fiscal. Considere as vantagens fiscais dos Países Baixos para empresas como questões a verificar em relação à estrutura real, e não como resultados garantidos com base numa descrição geral.
IVA e o 30% ruling: separar as obrigações da empresa dos benefícios para os trabalhadores
O IVA e o 30% ruling afetam diferentes partes da posição fiscal de uma empresa. O tratamento de IVA diz respeito a operações tributáveis e transações comerciais. O 30% ruling é uma medida fiscal condicional aplicável aos trabalhadores. Não é uma dedução em sede de imposto sobre o rendimento das pessoas coletivas, e um empregador não pode presumir que se aplica a todas as contratações internacionais.
Taxas de IVA holandesas e transações comerciais
Os Países Baixos têm três taxas de IVA. A taxa correta depende dos bens ou serviços fornecidos e das circunstâncias da transação. Verifique a classificação em relação às orientações atuais de taxas de IVA do Belastingdienst antes de emitir faturas ou estimar o IVA.
| Taxa de IVA | Aplicação |
|---|---|
| 21% | Taxa normal; aplica-se quando a operação está sujeita à taxa normal. |
| 9% | Taxa reduzida; aplica-se apenas a operações que se enquadrem nas regras. |
| 0% | Taxa zero; aplica-se apenas quando o fornecimento e a transação cumprem as condições aplicáveis. |
Não atribua uma taxa apenas com base numa designação genérica do produto. As circunstâncias precisas da operação e da transação são determinantes. As empresas que realizam vendas transfronteiriças também devem verificar as regras relevantes de localização das operações e de reporte. Para uma visão geral sobre o registo, consulte Netherlands VAT Registration: 2026 Foreign Company Guide juntamente com as instruções atuais da Administração Fiscal.
O 30% ruling para trabalhadores internacionais qualificados
O 30% ruling pode permitir que um empregador conceda uma compensação isenta de impostos a um trabalhador que cumpra as condições atuais. Para 2026, a isenção pode ser de até 30% do salário, sujeita a requisitos de elegibilidade, a um limite salarial máximo de 262.000 € e a um salário tributável mínimo de 48.013 € para os candidatos em geral. Para trabalhadores com menos de 30 anos com um mestrado qualificado, o salário tributável mínimo é de 36.497 €. Confirme as condições aplicáveis e o cálculo com as orientações do Belastingdienst sobre o 30% ruling.
A medida diz respeito a um trabalhador elegível, não a todos os trabalhadores ou empregadores estrangeiros. Os empregadores devem verificar a elegibilidade e tratar da administração salarial necessária antes de a aplicar. Consulte as orientações sobre processamento salarial holandês para considerações adicionais relativas ao empregador. Esta distinção ajuda a clarificar quais as vantagens fiscais dos Países Baixos para empresas que se relacionam com transações societárias e quais podem dizer respeito à força de trabalho.
Como avaliar as vantagens fiscais holandesas antes da constituição ou expansão
Uma análise estruturada ajuda a avaliar as vantagens fiscais dos Países Baixos para as empresas face aos seus planos reais, em vez de depender de uma taxa ou incentivo isolado. Siga estes passos antes de selecionar uma estrutura ou de se comprometer com um enquadramento transfronteiriço.
Uma lista prática de avaliação fiscal prévia à entrada
- Defina a atividade comercial. Registe o que a empresa fará, onde irá operar e onde estão localizados os seus clientes e fornecedores.
- Mapeie a estrutura de propriedade. Identifique acionistas, empresas-mãe, subsidiárias e os países onde cada uma está estabelecida ou é residente fiscal.
- Liste os rendimentos e as transações. Separe os rendimentos comerciais previstos de dividendos, outros rendimentos de capitais, vendas transfronteiriças e acordos relativos a colaboradores.
- Verifique as regras potencialmente relevantes. Consulte as orientações holandesas atuais e as regras estrangeiras aplicáveis. Por exemplo, utilize as orientações do Belastingdienst sobre o imposto sobre o rendimento das pessoas coletivas para as obrigações fiscais da empresa e confirme as condições de tratados ou incentivos face aos factos específicos.
- Modele a tributação e o cumprimento das obrigações em conjunto. Estime a posição fiscal provável a par dos requisitos de contabilidade, reporte, registo e entrega de declarações. Compare as obrigações totais de cada opção, e não apenas uma taxa divulgada.
Mantenha um registo dos pressupostos subjacentes à avaliação, incluindo o número previsto de colaboradores, as atividades previstas, alterações na titularidade e transações transfronteiriças. Se uma estrutura ou projeção depender de benefícios ao abrigo de convenções fiscais, de uma isenção ou de outro pressuposto transfronteiriço relevante, solicite aconselhamento por escrito a um consultor qualificado antes de se basear no mesmo.
Quando o apoio profissional à implementação pode ajudar
Depois de selecionada uma estrutura, a constituição, o registo fiscal, a contabilidade e as obrigações declarativas têm de funcionar em conjunto. Estas são tarefas de implementação, distintas da determinação de se uma medida fiscal é aplicável. Confirme quem ficará responsável por cada obrigação e quais as informações que devem ser mantidas. As orientações da Administração Fiscal holandesa e as informações sobre contas anuais da Câmara de Comércio podem ajudar a identificar os requisitos declarativos relevantes.
Para informações práticas sobre a instalação, consulte o guia de constituição de empresas holandesas. O guia mais abrangente sobre abertura de empresas também pode ajudar a organizar as questões prévias à entrada no mercado. A Intercompany Solutions presta serviços de constituição de Dutch BV e serviços contabilísticos e fiscais para empresas que estão a colocar os seus planos em prática.
Discuta a sua estrutura proposta e os requisitos de conformidade fiscal com a Intercompany Solutions antes de prosseguir.
Faça da sua avaliação fiscal holandesa parte do plano de negócios
As vantagens fiscais dos Países Baixos para as empresas dependem de mais do que uma simples taxa nominal. O imposto sobre as sociedades incide sobre o lucro tributável, enquanto medidas como a isenção de participações, o desagravamento convencional e a 30% ruling possuem condições específicas e podem aplicar-se a diferentes níveis. O tratamento em sede de IVA também depende da prestação e da transação.
Antes de constituir ou expandir, faça o mapeamento das suas atividades, da estrutura societária, dos rendimentos, dos colaboradores e das transações transfronteiriças. Verifique quais as regras aplicáveis e, em seguida, compare a posição fiscal prevista com o trabalho contabilístico, de reporte e de cumprimento declarativo exigido. Se uma decisão depender de um pressuposto transfronteiriço, obtenha aconselhamento com base nos países e factos específicos envolvidos.
A Intercompany Solutions apoia a constituição de Dutch BV e o cumprimento contabilístico e fiscal contínuo. A constituição à distância está disponível, com prazos que dependem da complexidade da estrutura de participações. A elegibilidade para uma medida fiscal depende sempre das suas circunstâncias e das regras aplicáveis.
Uma avaliação cuidadosa proporciona uma base mais clara para a escolha de uma estrutura e para o planeamento dos passos seguintes. Com os factos e as obrigações relevantes em perspetiva, poderá avançar com maior confiança.
Perguntas Frequentes
Quais são as principais vantagens fiscais para as empresas nos Países Baixos?
As medidas potencialmente relevantes incluem o regime do imposto sobre as sociedades, a isenção de participações para participações sociais qualificadas e as disposições de convenções que podem afetar os rendimentos transfronteiriços. A 30% ruling é uma medida distinta relacionada com os colaboradores, e não um benefício fiscal geral para as empresas. A elegibilidade depende das atividades, da titularidade, dos rendimentos e das circunstâncias da empresa. Consulte as orientações atuais da Belastingdienst antes de incluir uma medida nas suas previsões fiscais.
Qual é a taxa do imposto sobre as sociedades neerlandês em 2026?
Em 2026, o imposto sobre as sociedades é de 19% até 200.000 € e de 25,8% acima de 200.000 €. Estes escalões aplicam-se ao lucro tributável, não ao volume de negócios. As taxas por si só não determinam o imposto a pagar, uma vez que o lucro tributável e as regras aplicáveis dependem da contabilidade e das circunstâncias da empresa. Consulte as taxas de imposto sobre as sociedades da Belastingdienst e obtenha um cálculo baseado no período contabilístico relevante.
A isenção de participações neerlandesa aplica-se a todas as BV?
Não. A isenção de participações não é automática para todas as BV ou participações sociais. Uma condição fundamental é geralmente uma participação de pelo menos 5%, mas também se aplicam outras regras de qualificação e exceções, incluindo regras relativas a investimentos de carteira não qualificados. As características da subsidiária e as circunstâncias da empresa-mãe são determinantes. Consulte as orientações da Belastingdienst sobre a isenção de participações antes de depender da isenção numa estrutura ou previsão fiscal.
Pode uma empresa neerlandesa detida por entidades estrangeiras beneficiar de convenções fiscais?
Poderá beneficiar, caso uma convenção entre os Países Baixos e o país em questão seja aplicável aos factos e rendimentos da empresa. As convenções podem atribuir direitos de tributação ou fornecer mecanismos para resolver a dupla tributação, mas não eliminam automaticamente as obrigações fiscais ou declarativas. O resultado depende da convenção específica, da natureza do rendimento e das circunstâncias. Analise a convenção em conjunto com as normas internas e as orientações da Belastingdienst sobre prevenção da dupla tributação.
Quais são as taxas de IVA aplicáveis às empresas nos Países Baixos?
Os Países Baixos têm taxas de IVA de 21%, 9% e 0%. A taxa aplicável depende dos bens ou serviços fornecidos e das circunstâncias da transação. Não atribua uma taxa com base unicamente numa descrição genérica do produto. Verifique a classificação e as condições aplicáveis utilizando as orientações atuais da Belastingdienst sobre as taxas de IVA. As empresas com transações transfronteiriças devem igualmente avaliar o respetivo tratamento em sede de IVA e as obrigações de reporte.
Pode um empregador aplicar a 30% ruling a um colaborador internacional?
Um empregador só pode aplicar a 30% ruling a um colaborador que preencha as condições de elegibilidade em vigor e caso o procedimento de candidatura exigido seja seguido. Esta não se aplica automaticamente a todos os colaboradores ou empregadores internacionais. Para 2026, a isenção pode atingir até 30% do salário, sujeita aos limites e requisitos aplicáveis. Os empregadores devem verificar as circunstâncias do colaborador e consultar as orientações da Belastingdienst sobre a 30% ruling.
Fontes
- ICS Payroll - Serviços de processamento salarial nos Países Baixos
- KVK - Registo no Registo Comercial neerlandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandês, pessoas coletivas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Impostos sobre os salários (loonheffingen)
- UWV - Obrigações do empregador
- SVB - Segurança social nos Países Baixos
- Belastingdienst - IVA (btw) para empresários
- Comissão Europeia - Regras e taxas de IVA
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Leis e Regulamentos de Governação Societária, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |